Анализ эффективности управления финансами предприятия (на примере ОАО "Нефтекамск-Лада-Сервис")
По данным таблицы рассчитывается чистый оборотный капитал (ЧОК), по формуле 2.1:
ЧОК = ТА – ТП, (2.1)
где ТА - текущие (оборотные) активы (стр.290 – стр.244 – стр.252, ф.№1);
ТП – текущие (краткосрочные) пассивы (стр.690 – стр.640 – стр.650, ф.№1)
ЧОК 2007 = 49035 – 35706 = 13329 тыс.руб.
ЧОК 2008 = 57243 – 26508 = 30735 тыс.руб.
ЧОК 2009 = 41071 – 67926 = - 26855 тыс.руб.
Рассмотрим динамику чистого оборотного капитала ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг., которая представлена на рисунке 2.4.
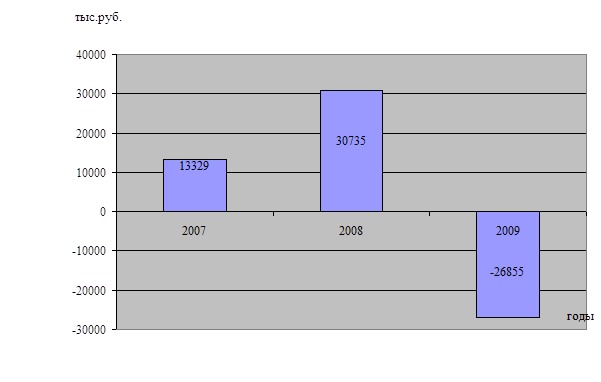
Рисунок 2.4 – Динамика чистого оборотного капитала ОАО «Нефтекамск-Лада-Сервис»
Анализируя показатели чистого оборотного капитала можно сказать, что в 2009 отчетном году стоимость чистого оборотного капитала приобретает отрицательное значение, так в 2007 г. он составлял 13329 тыс.руб., в 2008 г. снизился до 30735 тыс.руб., а в 2009 г. дефицит покрытия чистого оборотного капитала составляет 26855 тыс.руб., это обусловлено резким увеличением суммы краткосрочных обязательств предприятия в отчетном 2009г.
Анализируя данные можно сказать, что капитал предприятия состоит из собственных средств: уставного капитала, резервного капитала, нераспределенной прибыли прошлых лет, доходов будущих периодов и резервов предстоящих расходов; а так же из заемных средств краткосрочных и долгосрочных.
Собственный капитал за анализируемый период резко снижается с 20826 тыс.руб., или 25,5%, до 5453 тыс.руб., или 7,4%, это резкое снижение происходит из-за уменьшения показателей нераспределенной прибыли прошлых лет. Структура собственного и заемного капитала предприятия ОАО «Нефтекамск-Лада-Сервис» за 2007-2009гг. представлена в Приложении Д таблица 1.1. Как видно из данных Приложения Д снижение удельного веса собственного капитала связано с тем, что на предприятии ОАО «Нефтекамск-Лада-Сервис» ежегодно увеличиваются расходы, которые возникают из-за кредиторской задолженности, так её удельный вес за три года увеличился с 74,5% до 92,6%.
Наглядно изменения структуры капитала предприятия ОАО «Нефтекамск-Лада-Сервис» представлены на рисунке 2.5.
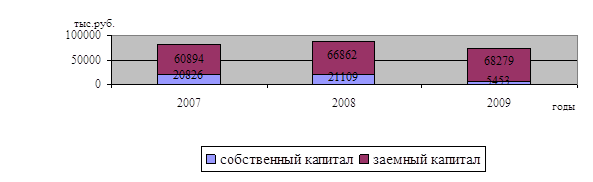
Рисунок 2.5 – Динамика структуры капитала ОАО «Нефтекамск-Лада Сервис» за 2007-2009гг
По данным рисунка 2.5 видно, что в течение анализируемого периода на предприятии происходит изменение суммы капитала с последующим уменьшением, так в 2007 г. он составлял сумму 81720 тыс.руб., в 2008 г. эта сумма увеличилась на 6263 тыс.руб. и составила 87983 тыс.руб., в 2009 г. капитал уменьшился на 14251 тыс.руб. и составил 73732 тыс.руб. Изменение капитала происходит за счет заемного капитала, а именно кредиторской задолженности, которая снизилась в 2008 г. на 9210 тыс.руб., а в 2009 г. выросла на 11680 тыс.руб. и составила на конец отчетного 2009 г. 38176 тыс.руб.
В сравнении с собственным капиталом, заемный имеет тенденцию к увеличению, так в 2007 г. он составлял 60894 тыс.руб., в 2008 г. он увеличился на 5968 тыс.руб. и составил 66862 тыс.руб., а в 2009 г. он составил – 68279 тыс.руб.
Итак, предприятие ОАО «Нефтекамск-Лада-Сервис» имеет тенденцию к снижению доли собственного оборотного капитала и увеличению доли заемного капитала, поэтому необходимо рассмотреть его платежеспособность, которая осуществляется на основе характеристики ликвидности оборотных активов, т.е. возможность предприятия ОАО «Нефтекамск-Лада-Сервис» покрыть долговые обязательства собственным капиталом в срок.
Для проверки реальной степени ликвидности предприятия необходимо провести анализ ликвидности баланса, а для оценки ликвидности баланса анализируемого предприятия необходимо провести группировку активов по степени их ликвидности. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенные в порядке снижения ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности активы предприятия делятся на следующие группы:
- наиболее ликвидные активы (А1) - к ним относятся денежные средства предприятия и краткосрочные финансовые вложения (ценные бумаги);
- быстро реализуемые активы (А2) - дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты;
- медленно реализуемые активы (А3) - запасы, НДС, дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты и прочие оборотные активы;
- трудно реализуемые активы (А4) - внеоборотные активы.
Пассив баланса группируется по степени срочности оплаты:
- наиболее срочные обязательства (П1) - к ним относится кредиторская задолженность;
- краткосрочные пассивы (П2) - это краткосрочные заемные средства и прочие краткосрочные пассивы;
- долгосрочные пассивы (П3) - долгосрочные кредиты и заемные средства, а также доходы будущих периодов, фонды потребления, резервы предстоящих платежей;
- постоянные пассивы (П4) - это статьи 4 раздела баланса «Капитал и резервы». Если у предприятия есть убытки, то они вычитаются.
Баланс считается абсолютно ликвидным, если соблюдается следующее соотношение:
А1 ³ П1; А2 ³ П2; А3 ³ П3; А4 £ П4
В случае, когда одно или несколько неравенств системы имеют знак противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Итак, сгруппируем активы по степени их ликвидности, а пассивы по степени срочности их оплаты. Данные расчетов сведем в таблицу 6.
Итак, баланс считается ликвидным, если соблюдаются неравенства:
А1≥П1, А2≥П2, АЗ≥П3, А4≤П4
В 2007 г. – 4812 < 35706 неравенство не соблюдено; 38526 ≥ 0, неравенство соблюдено; 5697 ≤ 25188, неравенство не соблюдено; 32685 ≥ 20826, неравенство не соблюдено.
В 2008 г.: 1083 < 26508, неравенство не соблюдено; 48676 ≥ 0, неравенство соблюдено; 7484 ≤ 40366, неравенство не соблюдено; 30740 ≥ 21109, неравенство не соблюдено.
В 2009 г.: 165 < 38176 неравенство не соблюдено; 37407 ≥ 29750, неравенство соблюдено; 3445 ≤ 40366, неравенство не соблюдено; 32715 > 5453, неравенство не соблюдено.
Таблица 2.1 - Группировка статей баланса на активы и обязательства предприятия ОАО «Нефтекамск-Лада-Сервис»
| Актив | 2007 г. | 2008 г. | 2009 г. | Пассив | 2007 г. | 2008 г. | 2009 г. |
| А1 | 4812 | 1083 | 165 | П1 | 35706 | 26508 | 38176 |
| А2 | 38526 | 48676 | 37407 | П2 | 0 | 0 | 29750 |
| А3 | 5697 | 7484 | 3445 | П3 | 25188 | 40366 | 353 |
| А4 | 32685 | 30740 | 32715 | П4 | 20826 | 21109 | 5453 |
| Всего активов | 81720 | 87983 | 73732 | Всего пассивов | 81720 | 87983 | 73732 |
По данным видно, что баланс предприятия ОАО «Нефтекамск-Лада-Сервис» является не ликвидным, так как не соблюдаются условия ликвидности активов, а именно, абсолютно ликвидных активов меньше, чем наиболее срочных обязательств, это говорит о том, что у предприятия не хватает денег для покрытия платежей.
Наряду с абсолютными показателями для оценки ликвидности и платежеспособности предприятия ОАО «Нефтекамск-Лада-Сервис» рассчитываем относительные показатели: коэффициент абсолютной ликвидности, коэффициент быстрой ликвидности и коэффициент текущей ликвидности.
Коэффициент абсолютной ликвидности (платежеспособности) является наиболее жестким критерием ликвидности предприятия и показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. Рекомендуемая нижняя граница показателя, приводимая в западной литературе, - 0,25. Коэффициент абсолютной ликвидности, рассчитывается по формуле 2.2:
Кал = ДС + КФВ / КО, (2.2)
где ДС – денежные средства,
КФВ – краткосрочные финансовые вложения, КО – краткосрочные обязательства.
Кал 2007 =  =0,13;
Кал 2008 = =0,04;
Кал 2009 =  =0,002.
Коэффициент быстрой ликвидности, исчисляется по более узкому кругу текущих активов. Ориентировочное нижнее значение показателя - 1; однако эта оценка носит условный характер. Коэффициент быстрой ликвидности, рассчитывается по формуле 2.3:
Кбл = ДС + КФВ + ДЗ / КО, (2.3)
где ДЗ – дебиторская задолженность менее 12 месяцев.
Кбл 2007 =  =0,99;
Кбл 2008 = =1,46;
Кбл 2009 =  =0,46.
Коэффициент текущей ликвидности дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов приходится на один рубль текущих обязательств. Ориентировочное нижнее критическое значение показателя – 2. Коэффициент текущей ликвидности, рассчитывается по формуле 2.4:
Ктл = ОА / КО, (2.4)
где ОА – общая сумма активов.
Ктл 2007 =  =1,37;
Ктл 2008 = =2,16;
Ктл 2009 =  =0,6.
Результаты расчетов сведем в таблицу 2.2.
Таблица 2.2
Динамика коэффициентов ликвидности ОАО «Нефтекамск-Лада-Сервис»
| Показатель | 2007 г. | 2008 г. | 2009 г. | Нормативные значения |
| Коэффициент абсолютной ликвидности | 0,13 | 0,04 | 0,002 | 0,2-0,25 |
| Коэффициент быстрой ликвидности | 0,99 | 1,46 | 0,46 | 0,7 -1 |
| Коэффициент текущей ликвидности | 1,37 | 2,16 | 0,6 | 1-2 |
По данным таблицы 2.2 показатель коэффициента абсолютной ликвидности ниже ориентировочного значения, в 2007 г. он составил 0,13, в 2008 г. – 0,04, а в 2009 г. он снизился до 0,002; коэффициент быстрой ликвидности находился в пределах нормативного значения в 2007 г. он составлял 0,99, и в 2008 г. – 1,46, а в 2009 г. снизился до 0,46, что значительно ниже нормативного значения; коэффициент текущей ликвидности, тоже в 2007г. и 2008г. находился в переделах нормативного значения, но в 2009г. резко снижается, так в 2007 г. этот показатель составил 1,37, в 2008 г. – 2,16, а в 2009 г. он стал 0,6.
Анализируя полученные данные, можно сделать следующие выводы:
- коэффициент абсолютной ликвидности показывает долю текущих пассивов, которая может быть покрыта немедленно, за счет активов, обладающих абсолютной ликвидностью, и, соответственно, оценивает платежеспособность предприятия в «мгновенном» периоде. В нашем случае коэффициент не соответствует нормативному значению, кроме того, наблюдается его снижение;
- коэффициент быстрой ликвидности, показывающий, какая часть текущих