Анализ эффективности управления финансами предприятия (на примере ОАО "Нефтекамск-Лада-Сервис")
- коэффициент текущей ликвидности соответствует нормативному значению в 2007-2008гг., а это значит, что у предприятия в эти годы оборотных активов больше, чем краткосрочных обязательств, а следовательно, предприятие способно погасить свою краткосрочную задолженность за счет имеющихся оборотных средств, но данный коэффициент резко снижается и не соответствует нормативному значению в 2009г, это происходит из-за резкого увеличения суммы краткосрочных обязательств и снижения оборотных активов.
Рассмотрим динамику коэффициента ликвидности ОАО «Нижнекамс-Лада-Сервис» на рисунке 2.6.
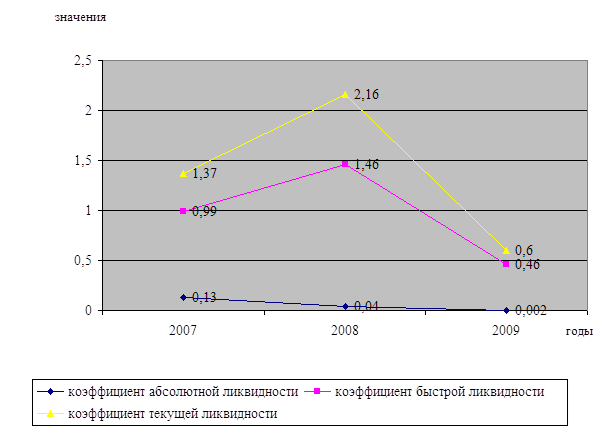
Рисунок 2.6 - Динамика коэффициентов ликвидности предприятия ОАО «Нефтекамск-Лада-Сервис»
Таким образом, проанализировав данные коэффициенты можно сделать вывод, что у предприятия ОАО «Нефтекамск-Лада-Сервис» был средний уровень платежеспособности в первые два анализируемых года, который в следствии нестабильности экономики в целом и наличии кризисных ситуаций непосредственно на предприятии снизился до критического уровня. Также необходимо провести оценку его финансовой устойчивости. Для определения финансовой устойчивости необходимо рассчитать вспомогательные и абсолютные показатели финансовой устойчивости. Абсолютными показателями финансовой устойчивости являются показатели, характеризующие состояние запасов и обеспеченность их источниками финансирования. Для расчета абсолютных показателей сначала рассчитаем три вспомогательных показателя:
1) Наличие собственных оборотных средств (СОС),
СОС = СК – ВОА, (2.5)
где СК – собственный капитал,
ВОА – внеоборотные активы.
СОС2007 = 20826 – 32685 = -11859
СОС2008 = 21109 – 30740 = -9631
СОС2009 = 5453 – 32715 = -27262
2) Величина собственных и долгосрочных заемных источников формирования запасов и затрат (СД) определяется по формуле:
СД=СОС+ДП, (2.6)
где ДП – долгосрочные пассивы.
СД2007 = -11859 + 25188 = +13329
СД2008 = -9631 + 40366 = +30735
СД2009 = -27262 + 353 = -26909
3) Общая величина основных источников формирования запасов и затрат (ВИ) определяется по формуле:
ВИ=СД+КЗС, (2.7)
где КЗС – краткосрочные заемные средства.
ВИ2007 = 13329 + 0 = 13329
ВИ2008 = 30735 + 0 = 30735
ВИ2009 = -26909 + 29750 = 2488
На рисунке 2.7 представлено изменение источников формирования запасов и затрат за 2007-2009 гг. на предприятии ОАО «Нефтекамск-Лада-Сервис»
По данным рисунка 2.7 видно, что на предприятии ОАО «Нефтекамск-Лада-Сервис» в 2007 и 2008 годах источников формирования запасов и затрат хватало, а в 2009 г. наблюдается не хватка собственных оборотных средств, резкое снижение долгосрочных заемных источников и напротив впервые за анализируемый период в 2009г. предприятие берет крупную сумму краткосрочных обязательств, а именно кредит на сумму 29750 тыс. руб.
С помощью этих показателей определяется трехкомпонентный показатель типа финансовой ситуации.
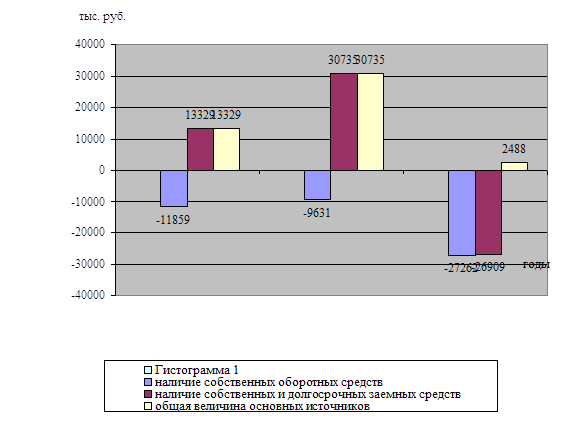
Рисунок 2.7 - Динамика источников формирования запасов и затрат в ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг.
Рассчитаем три абсолютных показателя:
1) Излишек (+) или недостаток (-) собственных оборотных средств СОС:
СОС2007 = -11859 + 13449 = +1590
СОС2008 = -9631 + 16450 = +6819
СОС2009 = -27262 + 9601 = -17661
2) Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов СД:
СД2007 = 13329 – 13449 = -120
СД2008 = 30735 – 16450 = 14285
СД2009 = -26909 – 9601 = -36510
3) Излишек (+) или недостаток (-) общей величины основных источников формирования запасов ВИ:
ВИ2007 = 13329 – 13449 = -120
ВИ2008 = 30735 – 16450 = 14285
ВИ2009 = 2488 – 9601 = -7113
На рисунке 2.8 представлено изменения показателей источников формирования запасов и затрат, в соответствии с показателями обеспеченности запасов и затрат в ОАО «Нефтекамск-Лада-Сервис» за 2007-2009гг.
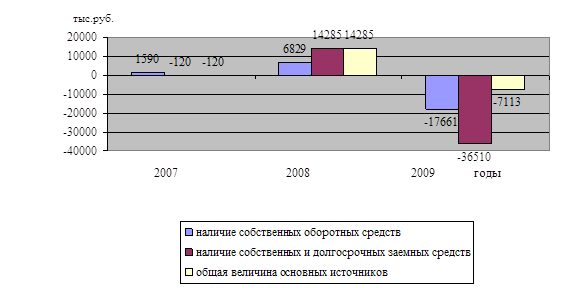
Рисунок 2.8 – Динамика изменения показателей источников формирования запасов и затрат, в соответствии с показателями обеспеченности запасов и затрат в ОАО «Нефтекамск-Лада-Сервис» в 2007 - 2009гг
По данным рисунка видно, что абсолютные показатели свидетельствуют о том, что на предприятии ОАО «Нефтекамск-Лада-Сервис» в 2007-2008гг. не хватало собственных оборотных, собственных и долгосрочных заемных средств, а в 2009 г. нет ни одного источника, который соответствует показателям обеспеченности запасов и затрат. Дефицит собственных оборотных средств составляет 17661 тыс.руб., а общей величины основных источников 7113 тыс.руб.
С помощью полученных показателей определяется трехкомпонентный показатель типа финансовой ситуации.
Рассчитанные данные сведем в таблицу 2.3 и на её основе определим тип финансовой устойчивости предприятия ОАО «Нефтекамск-Лада-Сервис» за период 2007-2009 годы.
Таблица 2.3 - Анализ финансовой устойчивости ОАО «Нефтекамск-Лада-Сервис»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Изменение | |
| 2009 г. к 2007 г. | 2009 г. к 2008 г. | ||||
| Наличие собственных оборотных средств (СОС) | -11859 | -9631 | -27262 | 154% | 176,3% |
| Величина собственных и долгосрочных заемных источников формирования средств (СД) | 13329 | 30735 | -26909 | 402,3% | 576,4% |
| Общая величина основных источников (ВИ) | 13329 | 30735 | 2488 | 108,4% | 282,4% |
| Излишек (+) или недостаток (-) собственных оборотных средств СОС | 1590 | 6819 | -17661 | 192,5% | 244,8% |
| Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов СД | -120 | 14285 | -36510 | 363,9% | 507,9% |
| Излишек (+) или недостаток (-) общей величины основных источников формирования запасов ОИ | -120 | 14285 | -7113 | 69,9% | 213,9% |
По данным таблицы 2.3 можно сделать следующие выводы:
1) в 2007 году, показатели были следующими:
ФСОС = + 1590 > 0; ФСД = -120 < 0; ФВИ = -120 < 0; т.е. S = {1,0,0}
– не достаточно устойчивое финансовое состояние предприятия, обусловленное недостатком источников формирования запасов. Но при этом сохраняется возможность восстановления равновесия путем пополнения источников формирования запасов и привлечения дополнительных заемных средств;
2) в 2008 году, показатели изменились и стали следующими:
ФСОС = + 6819 > 0; ФСД = + 14285 > 0; ФВИ = + 14285 > 0; т.е. S = {1,1,1}
– абсолютная финансовая устойчивость предприятия (1 тип устойчивости);
3) в 2009 году, в условиях экономической нестабильности, и как следствие, острой кризисной ситуации непосредственно на предприятии ОАО «Нефтекамск-Лала-Сервис»,показатели резко падают и приобретают абсолютно отрицательные значения:
ФСОС = -17661 < 0; ФСД = -36510 < 0; ФВИ = -6993 < 0; т.е. S = {0,0,0}
– это свидетельствует о критическом состоянии финансовой устойчивости предприятия (4 тип устойчивости).
Итак, можно сказать, что анализируемое предприятие ОАО «Нефтекамск-Лада-Сервис» в настоящее время характеризуется кризисным состоянием (при котором предприятие является неплатежеспособным и даже находится на грани банкротства), поскольку основной элемент оборотного капитала – запасы – не обеспечены источниками их покрытия. Критическое финансовое положение характеризуется ситуацией, когда предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую и дебиторскую задолженность. Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами.
2.3 Анализ финансовой устойчивости с использованием коэффициентов
В настоящее время финансовая устойчивость современного предприятия характеризуется финансовой независимостью, способностью маневрировать собственными средствами, достаточной финансовой обеспеченностью осуществления основных видов деятельности и состоянием производственного потенциала. Оценку финансовой устойчивости ОАО «Нефтекамск-Лада-Сервис» проведем с помощью системы следующих коэффициентов:
Коэффициент финансовой независимости (автономии), рассчитывается по формуле 2.8:
Кфн= СК / ВБ, (2.8)
где СК – собственный капитал;
ВБ – валюта баланса.
Кфн 2007 = =0,25; Кфн 2008 =
 =0,23; Кфн 2009 =
 =0,07
Этот коэффициент характеризует долю собственных средств в общей сумме средств предприятия, авансированных в его деятельность, желательно, чтобы он превышал по своей величине 50%. На предприятии ОАО «Нефтекамск-Лада-Сервис» данный показатель значительно меньше нормативного, кроме того имеет тенденцию к резкому снижению, чем больше его значение снижается, тем более финансово не устойчивым, не стабильным и зависимым от внешних кредитов становится предприятие.
Рассмотрим динамику коэффициента автономии ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг.
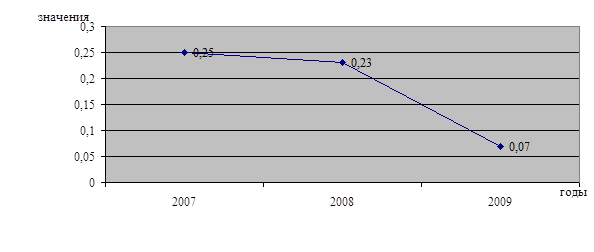
Рисунок 2.9 - Динамика коэффициента автономии ОАО «Нефтекамск - Лада-Сервис» за 2007-2009 гг
По данным рисунка 2.9 видно, что в 2007 г. авансированных средств в предприятие ОАО «Нефтекамск-Лада-Сервис» было 25%, в 2008 г. – 23%, а в 2009 г. всего 7%.
Коэффициент финансовой зависимости, рассчитывается по формуле 2.9:
Кзав = ЗК / ВБ, (2.9)
где ЗК – заемный капитал.
Кф.напр. 2007
= =0,74; Кф.напр. 2008 =
 =0,76; Кф.напр. 2009 =
 =0,92.
Этот коэффициент является обратным к коэффициенту концентрации собственного капитала. Рост этого показателя означает увеличение доли заемных средств в финансировании предприятия ОАО «Нефтекамск-Лада-Сервис».
Рассмотрим динамику коэффициента финансовой зависимости ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг., которая представлена на рисунке 2.10.
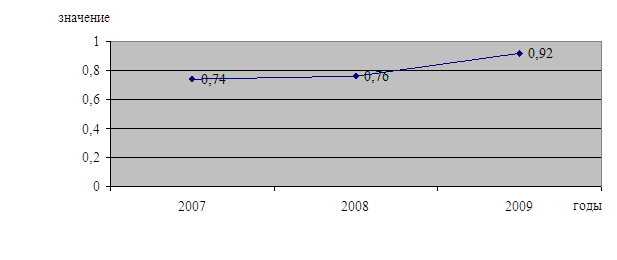
Рисунок 2.10 - Динамика коэффициента финансовой зависимости ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг.
Коэффициент соотношения собственных и заемных средств, рассчитывается по формуле 2.10:
Ксзс = ЗК / СК, (2.10)
Ксзс 2007 = =2,92; Ксзс 2008 =
 =3,16; Ксзс 2009 =
 =12,52.
Рассмотрим динамику коэффициента соотношения собственных и заемных средств ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг., которая представлена на рисунке 2.11.
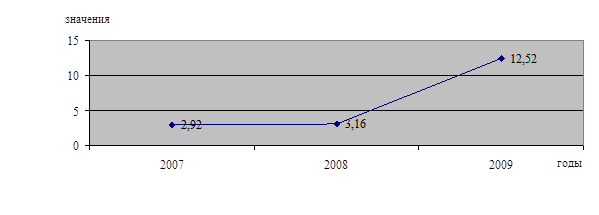
Рисунок 2.11 - Динамика коэффициента соотношения собственных и заемных средств ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг.
Этот коэффициент дает наиболее общую оценку финансовой устойчивости предприятия ОАО «Нефтекамск-Лада-Сервис», его значение в 2007 г. равное 2,92, означает, что на каждый рубль собственных средств, вложенных в активы предприятия, приходится 2,92 руб. заемных средств, в 2008 г. рост показателя в динамике до 3,16 руб., а в 2009 г. до 12,52 руб. свидетельствует о полной зависимости предприятия от внешних инвесторов и кредиторов, т.е. о финансовой неустойчивости предприятия.
Коэффициент обеспеченности собственными средствами, характеризует структуру баланса (удовлетворительная или не удовлетворительная), а предприятие платежеспособным или нет, рассчитывается по формуле 2.11:
Коб = СК – ВОА / ОА, (2.11)
где ВОА – внеоборотные активы.
Коб 2007 =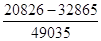 = -0,24; Коб 2008 =
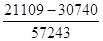 = -0,17;
Коб 2009 = = -0,66.
Рассмотрим динамику коэффициента обеспеченности собственными средствами ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг., которая представлена на рисунке 2.12.
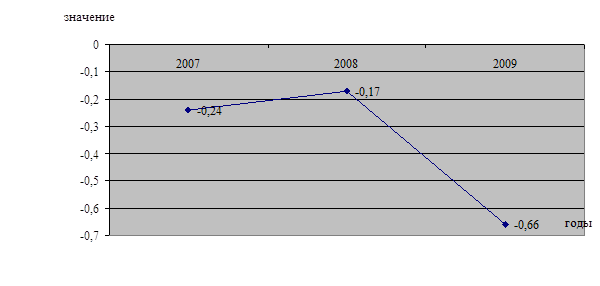
Рисунок 2.12 - Динамика коэффициента обеспеченности собственными средствами ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг.
Заметим крайне отрицательную динамику – на протяжении всего анализируемого периода данный показатель имеет отрицательное значение, которое к тому же резко возрастает к 2009г. и имеет значение -0,66, притом, что нормативный показатель данного коэффициента составляет 0,6-0,8. Это говорит о критической необеспеченности собственными средствами предприятия и его крайней неплатежеспособности.
Коэффициент обеспеченности запасами собственного источника, рассчитывается по формуле 2.12:
Коб.з. =СК – ВОА / З, (2.12)
где З – запасы.
Коб.з. 2007 =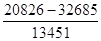 = -0,88; Коб.з 2008 =
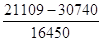 = -0,58;
Коб.з. 2009 = = -2,83.
Рассмотрим динамику коэффициента обеспеченности запасами собственных источников ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг., которая представлена на рисунке 2.13.
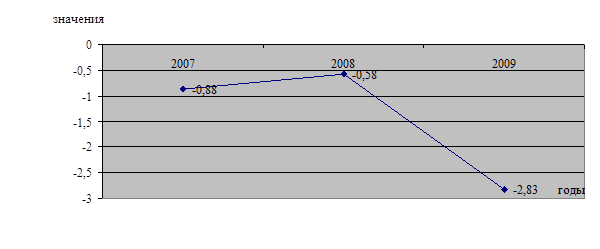
Рисунок 2.13 - Динамика коэффициента обеспеченности запасами собственных источников ОАО «Нефтекамск-Лада-Сервис» за 2007-2009 гг
По данным рисунка 2.13 видно, что на протяжении всего анализируемого периода данный показатель имеет отрицательное значение, в 2007г. он составляет -0,88, в 2008г. -0,58, а к 2009г. снижается до -4,99, это негативная тенденция, показывающая отсутствие резервного капитала предназначенного для покрытия непредвиденных убытков и погашения кредиторской задолженности.
В таблице 2.4 представлены показатели коэффициентов финансовой устойчивости предприятия ОАО