Анализ эффективности управления финансами предприятия (на примере ОАО "Нефтекамск-Лада-Сервис")
Таблица 2.4 - Показателей финансовой устойчивости ОАО «Нефтекамск-Лада-Сервис»
| Показатель | 2007 г. | 2008 г. | 2009 г. | Нормативные значения |
| Коэффициент финансовой независимости (автономии) | 0,25 | 0,23 | 0,07 | более 0,5 |
| Коэффициент финансовой зависимости | 0,74 | 0,76 | 0,92 | более 0,5 |
| Коэффициент соотношения собственных и заемных средств | 2,92 | 3,16 | 12,52 | менее 1 |
| Коэффициент обеспеченности собственными средствами | -0,24 | -0,16 | -0,66 | более 0,1 |
| Коэффициент обеспеченности запасами собственных источников | -0,88 | -0,58 | -2,83 | более 0,5 |
По данным таблицы 2.4, можно сделать следующие выводы:
1. Значения показателей финансовой устойчивости свидетельствуют о не благоприятном положении предприятия ОАО «Нефтекамск-Лада-Сервис»; о превышении доли заемного капитала (0,92) над собственным (0,07), так как прирост капитала обеспечен в основном заемными средствами, за три анализируемых года видна тенденция к резкому снижению доли собственного капитала и увеличению заемного капитала, о чем свидетельствует коэффициент финансовой зависимости, который вырос на 0,18 и в 2009 г. составил 0,92 или 92% заемных средств в общей структуре капитала, что является очень негативным показателем – предприятие практически не имеет резервов обеспечения собственных средств.
2. Коэффициент соотношения собственных и заемных средств в ОАО «Нефтекамск-Лада-Сервис» ежегодно снижается, это говорит о том, что в 2009 г. на каждый рубль собственных средств, вложенных в активы предприятия, приходится 12,52 рубля заемных средств, что ведет к полной потере финансовой устойчивости и абсолютной зависимости предприятия от внешних источников.
3. Коэффициент обеспеченности собственными средствами отражает нехватку собственных средств для покрытия заемного капитала – порядка 24% в 2007г, 16% в 2008г, а в 2009г дефицит составляет уже 66% , что говорит о неплатежеспособности предприятия ОАО «Нефтекамск-Лада-Сервис».
4. Коэффициент обеспеченности запасами свидетельствует о том, что на предприятии не имеется резервного капитала, сформированного за счет собственных источников.
Наиболее полно финансовая устойчивость предприятия ОАО «Нефтекамск-Лада-Сервис» может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса.
Собственный капитал в балансе отражается общей суммой в разделе III пассива баланса. Чтобы определить, сколько его вложено в долгосрочные активы, необходимо из общей суммы внеоборотных активов вычесть долгосрочные кредиты и займы.
Доля собственного капитала (Дск) в формировании внеоборотных активов определяется следующим образом:
Дск= разд. I. – разд. IV / разд. I (2.13)
Дск 2007 =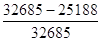 =23% Дск 2008 =
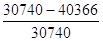 =-31%
Дск 2009 = =98%
Доля в формировании внеоборотных активов, %:
долгосрочных кредитов и займов в 2007г. – 77%, в 2008г. – 131%, в 2009г. – 2%.
собственного капитала в 2007г. – 23%, в 2008г. – -31%, в 2009г. – 98%.
Далее необходимо определить, какая сумма собственного капитала используется в обороте.
СОК = разд.III + стр.640 + стр.650 – (разд. I – разд. IV) (2.14)
СОК2007 = 20826 + 0 + 0 – (32685 – 25188) = +13329
СОК2008 = 21109 + 0 + 0 – (30740 – 40366) = -30735
СОК2009 = 5453 + 0 + 0 – (32715 – 353) = -26909
Приведенные данные свидетельствуют о том, что собственные оборотные средства у предприятия ОАО «Нефтекамск-Лада-Сервис» к 2009г. сократились на столько, что их дефицит составляет 26909 тыс. рублей.
Таким образом, на основании сделанных расчетов можно сделать следующие выводы:
1) структура капитала сформирована в основном за счет заемного капитала, что составляет наибольший удельный вес, а соотношение собственного и заемного капитала составляет 7% и 92%, это свидетельствует о абсолютной зависимости предприятия от внешних источников финансирования. В структуре заемного капитала наибольшую долю имеет кредиторская задолженность, и наметилась тенденция ее увеличения – за три года она увеличилась до суммы 67926 тыс.руб., что в сравнении превышает сумму с 2007 г. на 32220 тыс.руб.;
2) по оценке показателей ликвидности и платежеспособности можно сказать, что предприятие не платежеспособно, об этом свидетельствует низкий коэффициент абсолютной ликвидности, который не позволяет покрыть текущие платежи . Динамика всех коэффициентов ликвидности предприятия ОАО «Нефтекамск-Лада-Сервис», имеет тенденцию к резкому снижению в 2009г., это неблагоприятная, ситуация связанная с общей нестабильностью мировой экономики в данный период, и как в следствии кризисной ситуации автомобильной промышленности в целом.
3) анализ коэффициентов финансовой устойчивости свидетельствует о том, что предприятие ОАО «Нефтекамск-Лада-Сервис» резко теряет свою финансовую устойчивость к 2009г., так в 2007 г. положение предприятия недостаточно устойчивое, в 2008 г. положение предприятия улучшается и коэффициент финансовой устойчивости имеет 1 тип – абсолютная финансовая устойчивость, а в 2009 г. положение вновь стало критическим – 4 тип устойчивости, при котором предприятие неплатежеспособно.
Поэтому для восстановления успешной деятельности предприятия ОАО «Нефтекамск-Лада-Сервис» необходимо финансовое оздоровление, путем повышения рентабельности уже вложенных средств.
Для определения путей повышения эффективности использования оборотного капитала, необходимо изучить зарубежный опыт оценки и управления финансовыми средствами или оборотным капиталом предприятия.
3 Совершенствование управления финансами ОАО «Нефтекамск - Лада-Сервис»
3.1 Оценка финансового состояния в зарубежной практике
В условиях рыночной экономики США для фирмы чрезвычайно важна проблема ликвидности, поэтому наличие финансовых (оборотных) средств имеет первостепенное значение. В связи с чем, балансовый отчет составляется таким образом, чтобы пользователь мог с первого взгляда сопоставить величину оборотных средств и наиболее срочных обязательств.
Отчетность согласно принципам GAAP являются удобной для анализа оборотных средств, однако анализ оборотных средств в разрезе хозяйственной деятельности при данной форме отчетности затруднен, так как она является ориентированной на анализ финансового состояния.
Различие в системах анализа, которое будет в дальнейшем нами рассмотрено, вызвано не столько различием финансовой отчетности, сколько различием подходов к оценке успешной работы предприятия. Долгое время за рубежом анализа хозяйственной деятельности предприятия часто ограничивался анализом финансового состояния. При этом схема анализа являлась идентичной используемой российскими аналитиками, но трактовала рентабельность и платежеспособность, отводя очень скромное место изучению других показателей оценки результатов хозяйственной деятельности предприятия. Такое ограничение анализируемой картины все чаще вызывает оживленную критику со стороны различных западных специалистов. За короткий срок рентабельность выпуска продукции может быть обусловлена в большей мере изменением ее относительной цены, чем совершенствованием структуры процессов производства. Однако конкуренция в мире требует сегодня учитывать мероприятия нефинансового характера, связанные с улучшением качества продукции, уровнем запасов, эффективностью, гибкостью, надежностью поставок, вопросам кадров.
Современное предприятие с вполне нормальными показателями финансовой деятельности находящееся на позициях застоя или спада, имеет совсем немного шансов стать или остаться предприятием международного класса. В этих условиях зарубежное учение, которое отдает предпочтение финансовому анализу, усиливая тем самым ограниченное изучение результатов хозяйственной деятельности предприятия вопросами рентабельности (в том числе финансовой), будет не только несостоятельным, но далее опасным. В новом международном контексте по управлению предприятием необходимо отдать предпочтение всестороннему подходу к изучению, при котором анализ финансовой деятельности не будет отделен от аспектов экономического анализа и составит с ним гармоничное целое, - это и есть главная задача, которая в настоящее время стоит перед западными аналитиками.
Правильный подход к показателям оценки финансового и нефинансового анализа очень ценен сам по себе, но и этого недостаточно: концепция анализа деятельности предприятий еще очень часто остается на Западе под влиянием модели Тейлора с чрезмерным разделением функций одного и того же предприятия (снабжение, производство, коммерческая деятельность, финансы и т.д.); из этого следует, в частности, обособление кадровых структур, специалисты которых говорят на разных языках, почти не понимая близости, родства различных показателей оценки деятельности в целом. Очень важно при оценке международного опыта оценивать не только преимущества, но и недостатки. Часто можно видеть, как международный опыт приводится без практических комментариев.
Финансовый анализ за рубежом ориентирован на внешних потребителей, при этом авторы пренебрегают, даже полностью обходят молчанием возможности тех, кто располагает внутренней информацией о самом предприятии. В нашей же стране ориентация в основном на внутреннего потребителя, что видно хотя бы из «неудобочитаемости» бухгалтерского баланса, в котором может сориентироваться далеко не всякий.
Зарубежный анализ придает очень большое значение рентабельности и платежеспособности предприятия. Так как защищенность кредитора в определенной степени определяется размером ликвидных средств, необходимых предприятию для финансирования его операций. То и при оценке оборотных средств, в первую очередь оценивается способность предприятия платить по краткосрочным обязательствам из оборотных средств, посредством расчета коэффициента текущей ликвидности (Current Ratio), по российской терминологии – общего коэффициента покрытия.
CR = CA/CD, (3.1)
где: GA – (Current Assets) – оборотные средства;
CD – (Current Debt) – краткосрочные обязательства.
В западной практике неудовлетворительным считается значение коэффициента, меньшее 2. В российской практике удовлетворительным считается значение коэффициента текущей ликвидности, большее 1. Оптимальное значение 1,0 < CR < 3,0.
Способность компании выполнять свои краткосрочные обязательства за счет оборотных средств за короткое время оценивается по значению коэффициента быстрой ликвидности (Quick Ratio), он аналогичен коэффициенту текущей ликвидности.
QR = (CA –Inv)/CD (3.2)
где: Ihv (Inventory) – товарно-материальные запасы.
При расчете коэффициента быстрой ликвидности из величины оборотных средств исключаются товарно-материальные затраты и расходы будущих периодов, поскольку они имеют наименьшую среди оборотных средств ликвидность. Оптимальное значение 0,2 < QR < 0,6.
Также используется показатель «чистый оборотный (работающий) капитал» (Net Working Capital), который соответствует принципам GAAP (в отличии от российского стандарта, где существует понятие собственного оборотного капитала, имеющего другую формулу).
WC=CA-CD, (3.3)
где: CA – (Current Assets) – оборотные средства;
CD – (Current Debt) – краткосрочные обязательства.
Нулевое или положительное значение чистого оборотного капитала является удовлетворительным и означает, что компания работает эффективно. Однако нулевое значение NWC означает, что компания не имеет буфера на случай возникновения непредвиденного спроса на ресурсы. Руководство предприятия также заинтересованно в наличии положительного оборотного капитала, позволяющего использовать освобождающиеся средства для дальнейшего развития компании.
Рассчитываемая рентабельность активов или возвратной на активы (Return on Assets), также имеет аналог в российской практике анализа
ROA = NP/<CA> (3.4)
где: NP (Net Profit) – чистая прибыль (прибыль после уплаты процентов и налогов)
<CA> - Average Current Assets – среднее за период значение оборотных активов.
После оценки ликвидности и рентабельности оборотных средств зарубежные аналитики проводят менее детальный анализ оборотных активов.
Среди всех активов зарубежные компании особое внимание уделяют таким ключевым статьям, как товарно-материальные запасы и дебиторская задолженность. Выделяются два направления работы зарубежных аналитиков при оценке запасов и дебиторской задолженности, направленных на распознавание признаков обесценения или накопления излишков товарно-материальных запасов или дебиторской задолженности. При первом направлении оцениваются показатели удельного веса, при втором – оборачиваемость данных статей. Оценка по первому направлению документально зафиксированную величину товарно-материальных ценностей соотносят с одним из двух наилучших показателей производственной деятельности – с выручкой от реализации или между активами и этими показателями существует определенная связь. В то время как простого соотношения выручки и товарно-материальных запасов часто достаточно для общей оценки эффективности деятельности, более точную характеристику обычно дает соотношение товарно-материальных запасов и себестоимости реализованной продукции, поскольку только тогда оба элемента дроби будут представлены в сопоставимых базисных ценах. Использование чистой суммы продаж вызывает искажение, поскольку в объем продаж включается и надбавка на прибыль, которая не входит в балансовую стоимость товарно-материальных запасов [47, с.29]. Анализ дебиторской задолженности тоже основан на выручке от реализации. Но точный анализ дебиторской задолженности может быть проведен только путем сверки всех счетов к получению по срокам с использованием внутренней отчетности компании. Анализ по срокам включает в себя классификацию дебиторской задолженности по времени, далее сравнивают получившуюся картину с превалирующими условиями кредита, который фирма предоставляет своим клиентам. Поскольку в данном типе анализа используется внутренняя отчетность, финансовый аналитик со стороны, изучающий деятельность компании, может провести только относительно грубый и общий расчет количества дневных выручек, который соответствует величине дебиторской задолженности.
Дополнительная сложность возникает, если компания реализует свою продукцию разным категориям клиентов на разных условиях или когда продажи производятся частично за наличные, частично в кредит. В случае если возможность учета отдельно невозможна, то оценка, рассчитанная согласно приведенным выше формулам показывает только общую тенденцию. Анализ денежных средств за рубежом проводится в разрезе финансовых инвестиций и не выполняется в отдельную категорию.
Таким образом, рассмотрев зарубежный опыт анализа оборотных средств можно сделать вывод о том, что техника финансового анализа значительно варьируется по странам. Это связано не столько с различиями в формах финансовой отчетности, сколько с различным типом экономик, в которых создавалась методика анализа, и различием подходов к оценке успешной работы предприятия.
3.2 Мероприятия по совершенствованию финансового состояния предприятия
Антикризисное управление неплатежеспособным хозяйствующим субъектом предполагает,