Аналіз фінансового стану підприємства
Де, Цвк, пк - ціна власного і позиченого капіталу;
ПВвк, пк - питома вага власного і позиченого капіталу;
ПВвк = ВК/Б * 100% = 8349/10027 * 100% = 83%
ПВдз = ДЗ/Б * 100% = 200/10027 * 100% = 2%
ПВпк = 1478/10027 * 100% = 14%
СВК = 0,3% * 83% + 2% * 14% = 0,5%
Мінімальний розмір власного капіталу повинен бути не меншим, ніж 0,5%.
Описуючи етапи, методи та джерела управління власним капіталом, слід зазначити, що на практиці розрахунки неможливі, в зв’язку з тим, що підприємство не змінювало розмір статутного капіталу.
Виходячи з аналізу, необхідним залишається визначення напрямів поліпшення використання капіталу. Одним з основних напрямів поліпшення використання капіталу підприємства є, перш за все, забезпечення максимального обсягу залучення власних фінансових ресурсів за рахнок внутрішніх джерел: чистого прибутку і амортизаційних відрахувань. Збільшення чистого прибутку можливе за рахунок підвищення ефективності використання власного капіталу - збільшення оборотності та підвищення рентабельності власного капіталу.
Збільшення обсягів фінансування за рахунок амортизаційних відрахувань можливе шляхом застосування прискореної амортизації основних засобів.
Підприємство повинне відслідковувати середньозважену вартість капіталу і не допускати значного його росту. Критерієм є перевищення рентабельності власного капіталу, рентабельності інвестицій над сердньозваженою вартістю капіталу.
Тема 4. Самофінансування підприємств
Джерелами фінансування підприємств визначають зовнішні та внутрішні. Розглянемо детальніше внутрішні. До внутрішніх джерел фінансування підприємств здебільшого відносять такі:
чистий прибуток;
амортизаційні відрахування;
забезпечення наступних витрат і платежів.
Дискусійним є питання віднесення до внутрішніх джерел фінансування грошових надходжень від інвестиційної діяльності, зокрема, процентів, дивідендів, виручки від реалізації необоротних активів, фінансових інвестицій тощо. Прихильники віднесення зазначених надходжень до зовнішніх фінансових джерел обґрунтовують свою позицію тим, що дезінвестиції та фінансові доходи не є результатом операційної діяльності, а отже, не можуть розглядатися як внутрішнє фінансування.
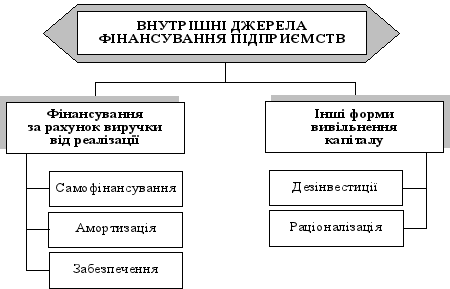
Рис.4.1 Внутрішні джерела фінансування підприємств
На рис.4.1 наведена класифікація внутрішніх джерел фінансування підприємств, яка найчастіше зустрічається в економічній літературі.
Основним внутрішнім джерелом фінансування є самофінансування, пов’язане з реінвестуванням (тезаврацією) прибутку у відкритій чи прихованій формі. Підкреслимо, що амортизаційні відрахування не належать до самофінансування (як це досить часто можна зустріти у вітчизняній економічній літературі). Ефект самофінансування проявляється з моменту одержання чистого прибутку до моменту його визначення, розподілу та виплати дивідендів, оскільки отриманий протягом року прибуток вкладається в операційну та інвестиційну діяльність. Рішення власників підприємства про обсяги самофінансування є одночасно і рішенням про розмір дивідендів, які підлягають виплаті [3, 124]. Виокремлюють:
а) приховане самофінансування;
б) відкрите самофінансування (тезаврація прибутку).
Приховування прибутку здійснюється (у розумінні західних фахівців) у результаті формування прихованих резервів. Оскільки приховані резерви проявляються лише при їх ліквідації, приховане самофінансування здійснюється за рахунок прибутку до оподаткування. Отже, відбувається відстрочка сплати податків і виплати дивідендів.
Є два способи формування прихованих резервів у балансі:
1) недооцінка активів (передчасне списання окремих активів, застосування прискореної амортизації, незастосування індексації, використання методу ЛІФО при оцінці запасів тощо);
2) переоцінка зобов’язань
Тезаврація прибутку - це спрямування його на формування власного капіталу підприємства з метою фінансування інвестиційної та операційної діяльності.
Величина тезаврації відповідає обсягу чистого прибутку, який залишився в розпорядженні підприємства після сплати всіх податків та нарахування дивідендів. Збільшення власного капіталу в результаті тезаврації прибутку підприємства позначається також як відкрите самофінансування. Інформація про це наводиться в офіційній звітності.
Дані кошти йдуть на формування активів підприємства. Розглянемо їх класифікацію.
1. За формою функціонування:
матеріальні
нематеріальні
фінансові
2. По характеру участі у виробничому процесі:
оборотні (поточні)
необоротні
3. Залежно від джерел формування:
валові
чисті
4. Залежно від права власності:
власні
орендовані (лізинг)
5. За ступенем ліквідності:
абсолютно ліквідні (грошові кошти та їх еквіваленти);
швидколіквідні (короткострокова дебіторська заборгованість та векселі одержані);
середньоліквідні (запаси готової продукції, витрати майбутніх періодів)
слаболіквідні (необоротні активи, довгострокові фінансові вкладення)
неліквідні (безнадійна дебіторська заборгованість, збитки).
Капітал фірми існує у двох основних формах: основного капіталу й оборотного капіталу [14, 108].
Оборотні засоби - це сукупність грошових коштів підприємства, необхідних для формування й забезпечення кругообігу виробничих оборотних фондів та фондів обігу. Оборотні кошти складаються з оборотних фондів і фондів звертання. Оборотні фонди - це частина засобів виробництва які одноразово беруть участь у виробничому процесі. Цілком і відразу переносять свою вартість на готову продукцію і постійно змінюють свою натуральну зовнішню форму.
До оборотних коштів належить:
виробничі запаси;
незавершене виробництво;
готова продукція;
товари;
дебіторська заборгованість;
інша поточна дебіторська заборгованість;
грошові кошти та їх еквіваленти;
інші оборотні активи.
Виробничі запаси становлять найбільшу частину оборотних фондів. До них належать запаси сировини, основних і допоміжних матеріалів, покупних напівфабрикатів, палива й пального, тари, ремонтних деталей і вузлів, малоцінних інструментів, господарського інвентаря, та інших предметів, а також аналогічних предметів, що видко зношуються.
Незавершене виробництво - це предмети праці, обробку (переробку) яких не завершено підприємством. Вони перебувають безпосередньо на робочих місцях або в процесі транспортування від одного робочого місця до іншого.
Обігові кошти постійно беруть участь у забезпеченні процесу виробництва і реалізації продукції, одночасно знаходяться на всіх стадіях кругообігу коштів. Переходячи з грошової форми вартості в товарну, потім у виробничу, товарну і знову в грошову - обігові кошти забезпечують безперебійну роботу підприємства. Таким чином, сферу виробництва обслуговують оборотні виробничі фонди, а процес реалізації продукції - фонди обертання.
До виробничих фондів відносяться: сировина, основні і допоміжні матеріали, напівфабрикати, паливо, тара, запасні частини для ремонтів, МШП, незавершене виробництво, напівфабрикати власного виробництва, витрати майбутніх періодів.
Фонди обертання являють собою ту частину обігових коштів, що складається з залишків готової продукції на складі підприємства, товарів відвантажених, але не оплачених покупцями, залишків коштів підприємства на розрахунковому рахунку в банку, касі, у розрахунках і дебіторській, а також вкладені в короткострокові цінні папери.
Отже, проведемо аналіз динаміки, складу і структури активів підприємства.
Таблиця 4.1
Аналіз динаміки, складу і структури активів підприємства ЧМОЗ за 2008 - 2009 роки тис. грн.
| Стаття балансу | 2008 | 2009 | Відхилення, | |
| Тис. грн. | % | |||
| Необоротні активи | 6187 | 6489 | + 302 | 4,65 |
| Оборотні активи | 3839 | 1349 | - 2490 | 64,86 |
| Витрати майбутніх періодів | 1 | 0 | - 1 | 100 |
| Баланс | 10027 | 7838 | - 2189 | 21,83 |
Аналізуючи активи підприємства, слід зазначити, що загальна частка активу балансу зменшилась на 21,83%, загальною сумою 2189 тис. грн. Проте за окремими статтями дані різняться, оскільки вартість необоротних активів зросла на 302 тис. грн., а оборотних - зменшилась на 64,86%.
Виходячи з вищенаведених даних, доцільно визначити ступінь ліквідності підприємства. Аналізуючи ліквідність, доцільно оцінити не тільки поточні суми ліквідних активів, а й майбутні зміни ліквідності. Про незадовільний стан ліквідності підприємства свідчитиме той факт, що потреба підприємства в коштах перевищує їх реальні надходження. Щоб визначити, чи достатньо в підприємства грошей для погашення його зобов'язань, необхідно передовсім проаналізувати процес надходження коштів від господарської діяльності і формування залишку коштів після погашення зобов'язань перед бюджетом та позабюджетними фондами, а також виплати дивідендів [10, 103]. Аналіз ліквідності здійснюється на підставі порівняння обсягу поточних зобов'язань із наявністю ліквідних коштів. Результати розраховуються як коефіцієнти ліквідності за інформацією з відповідної фінансової звітності.
Таблиця 4.2
Оцінка показників ліквідності ЧМОЗ за 2008 - 2009 роки тис. грн.
| Показники | 2008 | 2009 | Відхилення, | |
| Тис. грн. | % | |||
| Найбільш ліквідні активи | 1338 | 6 | - 1332 | 99,55 |
| Швидко реалізовані активи | 1084 | 137 | - 947 | 87,36 |
| Мало ліквідні активи | 1417 | 1206 | - 211 | 14,89 |
| Поточні зобов’язання | 1478 | 1249 | - 229 | 15,49 |
| Довгострокові зобов’язання | 200 | 0 | - 200 | 100 |
| Коефіцієнт абсолютної ліквідності | 0,905 | 0,005 | - 0,9 | 99,45 |
| Коефіцієнт швидкої ліквідності | 1,639 | 0,114 | - 1,525 | 93,04 |
| Коефіцієнт загальної ліквідності | 2,6 | 1,08 | - 1,52 | 58,46 |
Провівши аналіз, очевидно, що фінансовий стан ЧМОЗ в 2009 році зазнав критичного рівня. Зниження найбільш ліквідних активів на 99,55% свідчить, що на рахунках в банку майже не залишилось готівки, тому виникають труднощі в закупівлі активів. Також зменшилась вартість швидко реалізованих активів на 87,36% та мало ліквідних - на 14,89%. Повне погашення довгострокових зобов’язань говорить про те, що підприємство повністю розрахувалось по довгостроковим позикам.
Дані коефіцієнта абсолютної та швидкої ліквідності відхиляються в досліджуваних роках: в першому перевищує нормативне значення, а в 2009 занижене. При чому зміни складають відповідно 99,45% і 93,04%. Дані 008 року свідчать про надмірну суму коштів на рахунках, які використовуються неефективно, оскільки не перебувають в обороті.
Покажемо ступінь ліквідності підприємства в таблиці.
Таблиця 4.3
Визначення ступеня ліквідності ЧМОЗ за 2008-2009 роки
| 2008 р. | 2009 р. | ||||||||
| А1 | 1338 | < | П1 | 1478 | А1 | 6 | < | П1 | 1249 |
| А2 | 1084 | > | П2 | - | А2 | 137 | > | П2 | - |
| А3 | 1417 | > | П3 | 200 | А3 | 1206 | > | П3 | - |
| А4 | 6187 | < | П4 | 8349 | А4 | 6489 | < | П4 | 6589 |
Очевидно, що нерівність, відповідно до нормативів, не зберігається, тому підприємство не є ліквідним.
При розгляді актив балансу, слід зазначити, що крім оборотних активів значну частку підприємства займають необоротні активи. Основний капітал характеризує ту частину використовуваного фірмою капіталу, який інвестований в усі види його необоротних активів. До складу необоротних активів ЧМОЗ входять:
нематеріальні активи;
незавершене будівництво;
основні засоби;
довгострокова дебіторська заборгованість.
До нематеріальних активів відносяться права користування земельними ділянками, природними ресурсами, патенти, ліцензії, "ноу-хау", програмне забезпечення, авторські права, монопольні права і привілеї (включаючи права на винаходи, патент, ліцензію на визначені види діяльності, промислові зразки, моделі, використання художньо-конструкторських рішень), організаційні витрати (включаючи плату за державну реєстрацію підприємства, брокерське місце), торговельні марки, товарні і фірмові знаки, ціна фірми.
Наступним елементом необоротних активів є основні засоби.
Основні засоби - це матеріальні активи, які підприємство утримує з метою використання в процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких становить більше одного року [13, 132].
За функціональним призначенням розрізняють:
а) виробничі - основні засоби, що безпосередньо беруть участь у виробничому процесі або сприяють його здійсненню (будови, споруди), що діють у сфері матеріального виробництва;
б) невиробничі основні засоби, що не беруть безпосередньої або побічної участі у процесі виробництва й призначені в основному для обслуговування комунальних і культурно-побутових потреб трудящих (обладнання, машини, апарати тощо), які використовуються у невиробничій сфері.
Незавершене виробництво - це вартість незавершеного будівництва, що здійснюється для власних потреб підприємства, а також авансові платежі для фінансування такого будівництва.
Стан і ефективність використання оборотних активів та основних засобів підприємства характеризує ряд показників, які наведені і розраховані в таблиці.
Таблиця 4.4
Аналіз ефективності використання оборотних активів ЧМОЗ за 2008-2009 роки тис. грн.
| Показники стану | 2008р. | 2009р. | Відхилення | |
| 1 | Тривалість обороту оборотних активів | 84 | 145 | + 61 |
| 2 | Коефіцієнт оборотності ОА | 4,274 | 2,476 | - 1,798 |
| 3 | Коефіцієнт завантаження ОА | 0,234 | 0,404 | + 0,17 |
| 4 | Сума вивільнених (залучених) коштів | - | + 2315,56 | - |
| 5 | Коефіцієнт оновлення основних засобів | 0,053 | 0,005 | -0,048 |
| 6 | Коефіцієнт вибуття ОЗ | 0,025 | 0,014 | -0,009 |
| 7 | Коефіцієнт приросту ОЗ | -0,034 | -0,023 | -0,009 |
| 8 | Коефіцієнт зносу ОЗ | 0,678 | 0,685 | +0,007 |
| 9 | Коефіцієнт придатності ОЗ | 0,322 | 0,315 | -0,007 |
| Показники ефективності використання | ||||
| 10 | Абсолютна сума прибутку на 1 грн. ОА | 0,030 | -0,678 | 0,708 |
| 11 | Рентабельність ОА, % | 3 | -6,7 | -9,7 |
| 12 | Фондовіддача ОЗ | 2, 199 | 1,064 | -1,135 |
| 13 | Абсолютна сума прибутку на 1 грн. ОЗ | 0,013 | 0 | -0,013 |
| 14 | Рентабельність ОЗ, % | 1,3 | 0 | -1,3 |
Узагальнюючи аналізовані показники, можна зробити висновок про неефективне використання підприємством своїх необоротних активів, в тому числі основних засобів, що в свою чергу призводять до значного старіння обладнання, зменшення обсягів виробництва, відсутності рентабельності і отриманні значних збитків в процесі господарської діяльності. А це призводить до неспроможності розраховуватись за своїми зобов’язаннями, особливо перед бюджетом. Разом з тим, спостерігається збільшення тривалості обороту оборотних активів на 61 день і коефіцієнт завантаження зріс на 0,17.
В процесі експлуатації основні засоби фізичної морально зношуються.
Сума нарахованого зносу (амортизації) переноситься на вартість виготовленої продукції. На суму нарахованої амортизації зменшується залишкова вартість основних засобів.
Амортизація - це систематичний розподіл вартості необоротних активів, що амортизуються протягом терміну їх корисного використання. Нарахування амортизації здійснюється протягом строку корисного використання об'єкта. Строк корисного використання об'єкта основних засобів визначається підприємством самостійно з урахуванням:
очікуваного використання об'єкта, з урахуванням його потужності або продуктивності;
фізичного та морального зносу, що передбачається;
правових та інших обмежень [14, 98].
Нарахування амортизації починається при визнанні об'єкта основних засобів активом (при зарахуванні на баланс) з місяця, наступного за місяцем, у якому об'єкт основних засобів став придатним до використання. Нарахування амортизації призупиняється на період Його реконструкції, модернізації, добудови, дообладнання та консервації. Нарахування амортизації припиняється, починаючи з місяця, наступного за місяцем вибуття основних засобів. Нарахування амортизації проводиться щомісячно.
Підприємства можуть проводити нарахування амортизації основних засобів (крім малоцінних необоротних матеріальних активів та бібліотечних фондів) із застосуванням таких методів:
1. Прямолінійний метод
Річна сума амортизації визначається діленням вартості, що амортизується на очікуваний період часу використання об'єкта основних засобів
Річна сума амортизації визначається:
АВ = Пв - Лв / Т
Норма амортизації:
На=100% /Т
де АВ - річна сума амортизаційних відрахувань;
Пв - початкова вартість;
Лв - ліквідаційна вартість;
Т - термін корисного використання об'єкта;
На - норма амортизаційних відрахувань.
Перевагами прямолінійного методу є: рівномірність, стабільність, пропорційність нарахування амортизації та віднесення її на собівартість, простота і точність розрахунків.
Але на практиці основні засоби найінтенсивніше використовуються в перші роки експлуатації і відповідно, в цей період вони найбільше зношуються. Тому виникла потреба застосовувати методи прискореної амортизації. Прискорена амортизація передбачає зменшення суми амортизаційних відрахувань щороку. Завдяки цьому швидше накопичуються кошти для заміни вже амортизованих об'єктів основних засобів.
2. Метод зменшення залишкової вартості
Річна сума амортизації визначається як добуток залишкової вартості об'єкта на початок звітного року або первісної вартості на дату початку нарахування амортизації та річної норми амортизації. Залишкова вартість - це різниця між первісною вартістю та сумою нарахованого зносу у попередніх періодах.
Річна норма амортизації (у відсотках) обчислюється як різниця між одиницею та результатом кореня ступеня кількості років корисного використання об'єкта з результату від ділення ліквідаційної вартості об'єкта на його первісну вартість.
Річна сума амортизації визначається:
В = Зв* На
Залишкова вартість об'єкта:
Зв = Пв-∑3
Норма амортизації визначається:
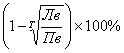
Зв - залишкова вартість;
Пв - початкова вартість;
Ј3 - сума нарахованого зносу у попередніх періодах;
АВ - річна сума амортизації;
На - норма амортизації;
Т - термін корисного використання об'єкта основних засобів;
Лв - ліквідаційна вартість.
3. Метод прискореного зменшення залишкової вартості
Річна сума амортизації визначається як добуток залишкової вартості об'єкта на початок звітного періоду або первісної вартості на дату початку нарахування амортизації та річної норми амортизації Річна норма амортизації обчислюється, виходячи із строку корисного використання об'єкта, і подвоюється.
АВ = Зв * На
де АВ - річна сума амортизації;
Зв - залишкова вартість;
На - норма амортизації;
Т - термін корисного використання об'єкта основних засобів.
Норми прискореної амортизації застосовується не до залишкової, а до первісної вартості такого об`єкта.
4. Кумулятивний метод
Річна сума амортизації визначається як добуток вартості, що амортизується, та кумулятивного коефіцієнта. Кумулятивний коефіцієнт розраховується діленням кількості років, що залишаються до кінця очікуваного строку використання об'єкта основних засобів, на суму числа років його корисного використання:
АВ = (Пв - Лв) * К
де АВ - річна сума амортизаційних відрахувань;
Пв - початкова вартість;
Лв - ліквідаційна вартість;
К-кумулятивний коефіцієнт;
Тк - кількість років, що залишилися до кінця корисного використання об'єкта;
ΣТ - сума числа років корисного використання об'єкта основних засобів.
5. Виробничий метод.
Місячна сума амортизації визначається як добуток фактичного місячного обсягу продукції (робіт, послуг) та виробничої ставки амортизації.
Виробнича ставка амортизації обчислюється діленням вартості, яка амортизується, на загальний обсяг продукції (робіт, послуг), який підприємство очікує виробити (виконати) з використанням об'єкта основних засобів.
АВм = Ом * Ва
де, АВм - місячна сума амортизаційних відрахувань;
Ом - місячний обсяг продукції (робіт, послуг);
Ва - виробнича ставка амортизації
Застосування виробничого методу можливе лише у випадку, коли фактичний місячний обсяг продукції (робіт, послуг) можна достовірно визначити. Цей метод змушує підприємство дбати про те, щоб виробничі об'єкти постійно експлуатувалися, тим самим швидше переносили свою вартість на вартість готової продукції. Відповідно до Закону України "Про оподаткування прибутку підприємств", підприємства повинні проводити нарахування амортизації для обчислення прибутку, що підлягає оподаткуванню згідно норм цього Закону.
Порядок нарахування амортизації в податковому обліку регламентований ст.8 й 9 Закону про податок на прибуток й полягають в наступному:
принципи й механізм нарахування амортизації єдині для всіх платників податку на прибуток незалежно від форми власності й організаційно-правової форми господарювання;
передбачено спрощену класифікацію основних фондів по групах;
при визначенні балансової вартості основних фондів враховуються витрати на ремонт, реконструкцію, модернізацію й інші види поліпшення основних фондів, а також фактично нарахована сума амортизації;
стосовно груп 2, 3 й 4 основних фондів використовається груповий метод визначення балансової вартості відповідної групи й розрахунку амортизаційних відрахувань;
установлено єдині для кожної групи основних фондів (і для всіх платників) норми амортизаційних відрахувань.
Для податкового обліку амортизація є окремою статтею, що зменшує оподатковуваний дохід. Відповідно до Закону про податок на прибуток під терміном - "амортизація основних фондів" мається на увазі поступове віднесення витрат на їхнє придбання, виготовлення або поліпшення, на зменшення скоректованого доходу платника податків у межах норм амортизаційних відрахувань.
Об’єктом для нарахування амортизації відповідно до п. п.8.1.2 ст.8 Закону про податок на прибуток є витрати, пов'язані з:
а) придбанням основних фондів для власного виробничого використання, включаючи витрати на придбання худоби й придбання, закладку й вирощування багатолітніх насаджень до початку плодоносіння;
б) самостійним виготовленням основних фондів для власних виробничих потреб, включаючи витрати на виплату заробітної плати працівникам, які були зайняті виготовленням таких основних фондів;
в) проведенням всіх видів ремонтів, реконструкції, модернізації й інших видів поліпшення основних фондів;
г) капітальним поліпшенням землі, не пов'язаним з будівництвом, а саме: іригація, осушення, збагачення та інші подібні капітальні поліпшення землі.
Основні фонди, що підлягають амортизації відповідно до Закону про податок на прибуток, підрозділяються на чотири групи залежно від цільового призначення й функцій, що виконують. Виходячи з такого розподілу, визначений порядок віднесення об'єктів і норми нарахування амортизації окремо по кожній групі [14, 124].
Для цілей амортизації відповідно до Закону про податок на прибуток основні фонди підприємства діляться на чотири групи:
1 група - будинку, спорудження, їхні структурні компоненти й передавальні устрої, у тому числі житлові будинки і їхні частини (квартири й місця загального користування), вартість капітального поліпшення землі;
2 група - автомобільний транспорт і вузли (запасні частини) до нього, меблі, побутові оптичні, електронні, електромеханічні прилади й інструменти, інше конторське (офісне) устаткування;
3 група - будь-які інші основні фонди, не включені в групи 1, 2 й 4.
4 група - електронно-обчислювальні машини, інші машини для автоматичної обробки інформації, їхнє програмне забезпечення, пов'язані з ними кошти зчитування або друку інформації, інші інформаційні системи, телефони, вартість яких перевищує вартість малоцінних товарів (додатки 13-14).
ЧМОЗ використовує податковий метод амортизації. Покажемо суму амортизації певних груп основних засобів (додаток 11-12).
Таблиця 4.5
Розрахунок амортизації основних засобів ЧМОЗ за 2009 рік податковим методом тис. грн.
| Група основних засобів | Первісна вартість, тис. грн | % | Сума амортизації на 2010 рік |
| Будинки, споруди | 13134 | 2 | 263 |
| Транспортні засоби | 710 | 10 | 71 |
| Інші основні засоби | 55 | 6 | 4 |
Таким чином підприємство здійснює розрахунок амортизації за податковим методом. Дана сума буде нарахована на 2010 рік.
Розглядаючи джерела фінансування підприємства, необхідно звернути увагу на три найбільш важливих фінансових показники діяльності підприємства:
виручка від реалізації;
прибуток;
потік грошових коштів.
Рух грошових коштів - надходження і вибуття грошових коштів в процесі здійснення господарської діяльності підприємства.
Управління грошовими потоками важливо для підприємства з точки зору необхідності:
управління оборотним капіталом (оцінки короткострокової потреби в готівкових коштах і управлінні запасами);
планування часових параметрів капітальних витрат;
управління капітальними потребами (фінансування їх за рахунок власних коштів або кредитів банків);
управління затратами і їх оптимізація з точки зору більш раціонального розподілу ресурсів підприємства в процесі виробництва;
управління економічним ростом.
При аналізі потоки грошових коштів розглядаються по трьом видам діяльності: операційна (основна), інвестиційна і фінансова.
Операційна діяльність - основна діяльність підприємства, а також інші види діяльності, які не є інвестиційною чи фінансовою діяльністю.
Інвестиційна діяльність - придбання та реалізація необоротних активів, а також тих фінансових інвестицій, які не є складовою частиною еквівалентів грошових коштів.
Фінансова діяльність - діяльність, яка призводить до змін розміру і складу власного та позикового капіталу підприємства.
Чистий Cash-flow (рух грошових коштів) по підприємству за звітний період розраховується як арифметична сума Cash-flow від усіх видів діяльності. Він дорівнюватиме приросту грошових коштів та їх еквівалентів за означений період.
Чистий грошовий потік є важливим показником фінансової діяльності підприємства, який в значній мірі визначає фінансову стійкість і темпи росту ринкової вартості підприємства. Розрахунок чистого грошового потоку проводиться по підприємству в цілому, окремим його структурним підрозділам (центрам відповідальності), різним видам господарської діяльності чи окремим господарським операціям.
Базу для визначення Cash-flow від операційної діяльності утворюють дані звіту про фінансові результати (про прибутки і збитки) та баланс підприємства. Серед економістів до цього часу немає єдності щодо методології визначення Cash-flow. Класичний спосіб розрахунку операційного Cash-flow полягає в тому, що до чистого прибутку підприємства (після оподаткування) за визначений період додаються амортизаційні відрахування, нараховані у цьому самому періоді, та приріст забезпечень.
Структурно-логічна схема виникнення та використання операційного Cash-flow наведена на рис.4.2.
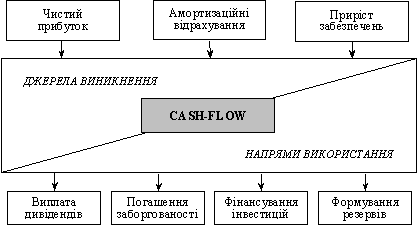
Рис.4.2 Виникнення та використання операційного Cash-flow
Рух грошових коштів у Звіті відображається за видами діяльності, як це показано на рис.4.3.
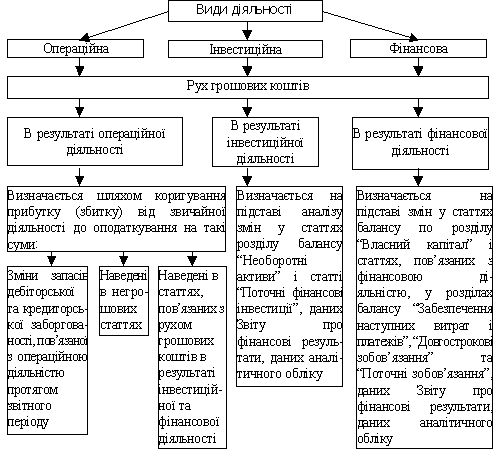
Рис.4.3 Види господарської діяльності
Результати розрахунку суми чистого грошового потоку (ЧГП) по операційній, інвестиційній і фінансовій діяльностях дозволяють визначити загальний його розмір по підприємству в звітному періоді. Цей показник розраховується за формулою:
ЧГПп = ЧГПо + ЧГПі + ЧГПф,
де ЧГПп - загальна сума чистого грошового потоку підприємства за період, що розглядається, тис. грн.;
ЧГПо - сума чистого грошового потоку підприємства по операційній діяльності, тис. грн.;
ЧГПі - сума чистого грошового потоку підприємства по інвестиційній діяльності, тис. грн.;
ЧГПф - сума чистого грошового потоку підприємства по фінансовій діяльності, тис. грн.
Загальна формула, за якою здійснюється розрахунок суми чистого грошового потоку по операційній діяльності підприємства прямим методом, наступна:
ЧГПо = РП + ІНо - Зтм - ЗПоп - ЗПАУП - ППв - ППпф - ІВо,
де РП - сума грошових коштів, отриманих від реалізації продукції, тис. грн.;
ІНо - сума інших надходжень грошових коштів у процесі операційної діяльності, тис. грн.;
Зтм - сума грошових коштів, виплачених за придбання матеріальних цінностей у постачальників, тис. грн.;
ЗПоп - сума заробітної плати, виплаченої оперативному персоналу, тис. грн.;
ЗПАУП - сума заробітної плати, виплаченої адміністративно-управлінському персоналу, тис. грн.;
ППв - сума податкових платежів, перерахована до бюджету, тис. грн.;
ППпф - сума платежів, перерахована у позабюджетні фонди, тис. грн.;
ІВо - сума інших виплат грошових коштів в процесі операційної діяльності, тис. грн.
По інвестиційній діяльності сума чистого грошового потоку в узагальненому вигляді розраховується як різниця між сумою реалізації окремих видів необоротних активів, фінансових інвестицій і сумою їх придбання в звітному періоді.
По фінансовій діяльності сума чистого грошового потоку визначається як різниця між сумою фінансових ресурсів, залучених із зовнішніх джерел, і сумою основного боргу, а також дивідендів (процентів), виплачених власникам підприємства.
Таким чином, грошовий поток - це надходження (вхідний грошовий потік) і витрачання (вихідний грошовий потік) грошових коштів в процесі здійснення господарської діяльності підприємства. Різниця між вхідним і вихідним грошовими потоками по кожному окремому виду діяльності або по господарській діяльності підприємства в цілому називається чистим грошовим потоком.
Отже, розрахуємо чисті грошові потоки від всіх видів діяльності за додатками 9-10.
Таблиця 4.6
Визначення чистих грошових потоків від всіх видів діяльності ЧМОЗ за 2008 - 2009 роки тис. грн.
| Вид діяльності | 2008 | 2009 | ||||
| Вхідні | Вихідні | Чисті | Вхідні | Вихідні | Чисті | |
| Операційна | 3113 | 171 | 2942 | 1345 | 2648 | - 1303 |
| Інвестиційна | - | 322 | - 322 | - | 29 | - 29 |
| Фінансова | - | 26 | - 26 | - | - | - |
| Всього | 3113 | 519 | 2594 | 1345 | 2677 | - 1332 |
Отже, в 2008 році чисті грошові потоки загалом по підприємству мали додатнє значення, що свідчить про прилив коштів. Проте в 2009 році вони мають негативне значення в більшій мірі через від`ємну суму грошових потоків від операційної діяльності, що було пов’язане з отриманням збитку в даному році.
До внутрішніх джерел фінансування належать також створювані з власної ініціативи підприємств забезпечення (резерви) для відшкодування майбутніх витрат, збитків, зобов’язань, величина яких є невизначеною. У складі забезпечень наступних витрат і платежів (розділ 2 пасиву балансу) відображаються нараховані у звітному періоді майбутні витрати і платежі, величина яких може бути визначена тільки на основі прогнозних оцінок, а також залишки коштів цільового фінансування і цільових надходжень.
Забезпечення створюється при виникненні внаслідок минулих подій зобов’язання, погашення якого ймовірно призведе до зменшення ресурсів, що втілюють в собі економічні вигоди, та його оцінка може бути розрахунково визначена. Забезпечення використовуються для відшкодування лише тих витрат, для покриття яких вони були створені. Забороняється створювати забезпечення для покриття майбутніх збитків від діяльності підприємства.
До основних видів забезпечень, які можуть створюватися на підприємствах, належать такі:
1. Забезпечення виплат персоналу. Воно створюється з метою рівномірного включення майбутніх витрат на виплату відпусток до витрат звітного періоду. При безпосередньому нарахуванні відпускних працівникам відповідна сума уже не включається до витрат звітного періоду, а нараховується за рахунок коштів сформованого резерву.
2. Додаткове пенсійне забезпечення. Хоча законодавством України передбачена можливість реалізації програм додаткового пенсійного забезпечення за рахунок створення внутрішньовиробничих пенсійних фондів, у практиці господарювання вітчизняних підприємств вони ще не набули поширення.
3. Виконання гарантійних зобов’язань. По товарах, на які встановлено гарантійний термін, до обов’язків продавця (виробника) входить виконання гарантійних зобов’язань протягом терміну гарантії. У разі виявлення дефектів або фальсифікації товарів протягом гарантійного терміну експлуатації споживач має право вимагати від продавця (виробника) їх усунення та відшкодування заподіяних збитків.
4. Реструктуризація. Створюється у разі наявності затвердженого керівництвом підприємства плану реструктуризації з конкретними заходами, строками їх виконання та сумою очікуваних витрат під час і після початку реалізації цього плану.
5. Виконання зобов’язань за ризиковими (обтяжливими) контрактами тощо.
Враховуючи відсутність даних за статтею забезпечення наступних витрат і платежів, розрахунок її суми неможливе.
Таким чином, слід зазначити, що до внутрішніх джерел фінансування підприємств здебільшого відносять такі:
чистий прибуток;
амортизаційні відрахування;
забезпечення наступних витрат і платежів.
Виокремлюють:
а) приховане самофінансування;
б) відкрите самофінансування (тезаврація прибутку).
Також визначено, що підприємство в процесі своєї діяльності повинно бути забезпечене оборотними та основними засобами. Наявність на складі значної частини запасів потягом довгого періоду та значний знос основних засобів порушує нормальний процес виробництва ЧМОЗ і призвело до отримання великих збитків за останній рік.
Тема 5. Дивідендна політика підприємства
Одним з важливих завдань фінансового менеджменту є формування та реалізація політики підприємства в галузі виплати дивідендів. Дивіденди - частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у статутному капіталі підприємства.
Дивідендна політика - це набір цілей і завдань, які ставить перед собою керівництво підприємства у галузі виплати дивідендів, а також сукупність методів і засобів їх досягнення. Оптимізація дивідендної політики - це оптимізація співвідношення між прибутком, що виплачується у вигляді дивідендів, і тим, який реінвестується з метою максимізації доходів власників.
Приймаючи рішення в галузі дивідендної політики, слід враховувати, що вони впливають на ряд ключових параметрів фінансово-господарської діяльності підприємства: величину самофінансування, структуру капіталу, ціну залучення фінансових ресурсів, ринковий курс корпоративних прав, ліквідність та ряд інших. Найбільш чітко вираженим є зв’язок між дивідендною політикою та самофінансуванням підприємства: чим більше прибутку виплачується у вигляді дивідендів, тим менше коштів залишається у підприємства для здійснення реінвестицій. Якщо ж приймається рішення про тезаврацію прибутку, то збільшується величина власного капіталу.
До основних завдань, які слід вирішити в ході формування та реалізації дивідендної політики, слід віднести:
виявлення основних факторів, які впливають на прийняття рішення щодо виплати дивідендів чи реінвестування прибутку;
визначення оптимального співвідношення між розподіленим і тезаврованим прибутком;
оцінку впливу рішення щодо порядку розподілу чистого прибутку на ринкову вартість корпоративних прав підприємства та його інвестиційну привабливість;
визначення оптимальної для підприємства величини статутного і власного капіталу;
узгодження стратегії виплати дивідендів із податковим законодавством;
вибір найприйнятнішого методу та форми нарахування і виплати дивідендів;
оцінку впливу дивідендної політики на вирішення конфлікту інтересів між власниками, кредиторами та керівництвом підприємства.
В практиці використовуються такі основні підходи (методи) нарахування та виплати дивідендів:
залишковий метод і стратегія припинення дивідендних виплат;
метод стабільних дивідендів;
метод гнучкої дивідендної політики;
метод стійкого приросту дивідендів;
метод стабільної та бонусної частини.
Загальний огляд методів нарахування дивідендів, їх переваги та недоліки наведено у табл.5.1.
Таблиця 5.1
МЕТОДИ НАРАХУВАННЯ ДИВІДЕНДІВ
| Методи | Переваги | Недоліки |
| 1. Залишковий метод, припинення дивідендних виплат |
забезпечення високих темпів росту підприємства платоспроможність фінансова незалежність |
нестабільність дивідендів відтік дрібних інвесторів |
| 2. Метод стабільних дивідендів |
збільшення довіри до підприємства стабілізація котировок акцій |
слабкий зв’язок з фінансовими результатами мінімізація самофінансування |
| 3. Метод гнучкої дивідендної політики | зв’язок з фінансовими результатами | нестабільність розмірів дивідендів |
| 4. Метод стійкого приросту дивідендів |
забезпечення зростання ринкового курсу акцій привабливість для інвесторів при додатковій емісії |
відсутність гнучкості постійне зростання фінансової напруги |
| 5. Метод стабільної та бонусної частин |
регулярність виплати мінімальної частини залежність від фінансових результатів |
нестабільність розмірів дивідендів |
Залишковий метод. Метод ґрунтується на теоретичних висновках М. Міллера та Ф. Модільяні, згідно з яким за джерела фінансування підприємства насамперед слід використовувати його прибуток. На дивіденди повинна спрямовуватися частина чистого прибутку, що залишилася у підприємства після здійснення всіх необхідних реінвестицій. До переваг методу належать забезпечення високих темпів розвитку підприємства. Головним недоліком є нестабільність дивідендів та відтік у інвесторів, орієнтованих на споживання, зокрема дрібних інвесторів. У рамках цього методу використовують і так звану стратегію припинення дивідендних виплат. При цьому широко застосовується негрошова форма виплати дивідендів (Gratisaktien).
Метод стабільних дивідендів. Зміст методу зводиться до того, що ставка дивідендів та їх абсолютна сума на одну акцію тривалий час залишаються незмінними або коливаються в незначних, заздалегідь визначених межах. Сума дивідендів при цьому не прив’язується до фактичних фінансових результатів за звітний період. Доцільність такого підходу обґрунтовується тим, що стабільні дивіденди відповідають інтересам стратегічних інвесторів, які вкладають кошти в корпоративні права підприємства на тривалий період,