Аналіз фінансового стану підприємства
Метод гнучкої дивідендної політики. На противагу до попереднього цей метод ґрунтується на принципі залежності розміру дивідендів від фінансових результатів у періоді, за який виплачуються дивіденди. Метод побудований на тезі про те, що, на відміну від облігацій, корпоративні права є ризиковими вкладеннями і тому винагородою за ризик повинен бути відповідний дохід, який коливається залежно від рівня прибутковості підприємства. Використання цього методу не означає, що величина дивідендів буде дзеркальним відображенням фінансових результатів суб’єкта господарювання. Обсяг сплачуваних дивідендів можна регулювати також шляхом зміни співвідношення розподіленого та нерозподіленого прибутку. В цілому метод є ефективним для підприємств зі стабільними доходами.
Метод стійкого приросту дивідендів. Метод ґрунтується на моделі виплати дивідендів М. Гордона і передбачає стабільне їх зростання, як правило, в твердо встановленому проценті приросту до розміру дивідендів у попередні роки. Аналогічно до методу стабільних дивідендів за цього методу обсяг дивідендів не залежить від прибутків підприємства у відповідному періоді. До переваг методу можна віднести відносне зростання ринкової вартості корпоративних прав, а отже, сприятливі можливості залучення коштів при додатковій емісії. Недоліком такої політики є відсутність гнучкості. Якщо використання методу не підкріплене відповідними фінансовими результатами та достатніми резервами, то це може призвести до порушення фінансової рівноваги та втрати підприємством ліквідності.
Метод стабільної та бонусної частин. Використовуючи цей метод, підприємство регулярно виплачує стабільні невисокі дивіденди плюс додаткові бонуси за наявності високих прибутків чи у разі святкування знаменних подій, ювілейних дат тощо. Така політика є ефективнішою, ніж у разі виплати стабільно високих дивідендів та їх зниження за незадовільних фінансових результатів.
ЧМОЗ використовує залишковий метод виплати дивідендів. Враховуючи отримані збитки підприємства в 2009 році, можливо розрахувати суму тезаврованого прибутку лише за 2008 рік. Якщо прибуток склав 280 тис. грн., а виплачені дивіденди - 26 тис. грн., то відповідно сума тезаврованого прибутку склала 254 тис. грн. Відштовхуючись від протилежного, кошти, які залишились після реінвестування були виплачені державі в якості дивідендів.
Рішення про виплату дивідендів та їх розмір за корпоративними правами кожної категорії приймають власники (загальні збори власників) підприємства за рекомендацією наглядової ради чи пропозицією виконавчих органів. Порядок повідомлення власників корпоративних прав про виплату дивідендів регламентується статутом товариства. Як правило, підприємства дають відповідне оголошення у заздалегідь визначених друкованих засобах масової інформації.
У разі прийняття рішення про виплату дивідендів емітент корпоративних прав, на які нараховуються дивіденди, проводить зазначені виплати власнику корпоративних прав пропорційно його частці в статутному капіталі підприємства. Нарахування дивідендів може здійснюватися шляхом застосування визначеного процента до номінального капіталу, який належить окремим власникам корпоративних прав. Величина цього процента розраховується як відношення чистого прибутку (іншого джерела), який спрямовується на виплату дивідендів до обсягу статутного капіталу. В акціонерних товариствах дивіденди на одну акцію розраховуються діленням загальної суми оголошених дивідендів на кількість простих акцій, за якими сплачуються дивіденди. За корпоративними правами однієї категорії виплачуються дивіденди однакового розміру.
Величина дивідендів, яка належить окремому власнику, залежить від трьох основних показників:
величини чистого прибутку, резерву дивідендів (інших джерел виплати);
встановленого співвідношення між розподіленим і нерозподіленим прибутком;
частки учасника (власника) в статутному капіталі.
Порядок нарахування дивідендів (прибутку на корпоративні права) значною мірою залежить від форми організації бізнесу та форми власності.
Платником дивідендів є Чернівецький металообробний завод, створені в процесі приватизації та корпоратизації державних підприємств, у статутному капіталі яких є частка державного майна. У разі прийняття рішення про виплату дивідендів такі підприємства повинні надати органу державної податкової служби копію платіжного доручення із зазначенням суми перерахованих до Державного бюджету дивідендів на державну частку у статутному капіталі. Сума дивідендів, яка підлягає перерахуванню в Державний бюджет, визначається як результат від множення маси дивіденду на частку державного майна в статутному капіталі підприємства (в процентах). Якщо величина зазначеної частки змінювалася протягом звітного періоду, для розрахунку суми дивідендів визначається середньоарифметична частка майна, яка перебуває в державній власності (додаток 15-16).
Стандартною формою виплати дивідендів є грошова. З прийняттям зборами власників рішення про нарахування дивідендів частина власного капіталу перетворюється на позичковий. Заборгованість підприємства його власникам, пов’язана з нарахуванням дивідендів, відображається за статтею "Поточні зобов’язання за розрахунками з учасниками". Виплачуючи дивіденди, підприємство погашає згаданий борг.
Керівництво підприємства може маніпулювати розміром чистого прибутку, який засвідчується в звітності і є джерелом виплати дивідендів та основою для прийняття рішення про це на зборах власників. На Заході відповідні маніпуляції здійснюються, як правило, з допомогою інструменту прихованих резервів. Виконавчі органи підприємств за узгодженістю з окремими власниками досить часто вдаються до прихованого розподілу прибутку. Приховані виплати дивідендів здійснюються безпосередньо на користь власників підприємства або на користь так званих пов’язаних осіб. Ці доходи можуть утворюватися в результаті здійснення таких операцій:
продаж товарів (робіт, послуг) зазначеним особам за заниженими цінами;
придбання товарів (робіт, послуг) у таких осіб за завищеними цінами;
виплата завищених процентів за депозитами, позичками тощо;
одержання позичок за зниженими процентними ставками;
оплата фіктивних угод за невиконані послуги, в т. ч. за ноу-хау, консультаційні чи рекламні послуги, інші види нематеріальних активів з подальшим одержанням готівки для виплати винагороди працівникам та власникам;
оплата закордонних відряджень тощо [14, 203].
Строк та порядок виплати частки прибутку (дивідендів) та визначення порядку покриття збитків належить до виключної компетенції загальних зборів, а отже не може бути передане іншим органам товариства. Тобто, чинне законодавство про господарські товариства розгляд питань стосовно нарахування та виплати дивідендів відносить до компетенції вищого органу управління акціонерного товариства - загальних зборів. Нарахування та виплата дивідендів проводиться за рішенням загальних зборів один раз на рік за підсумками календарного року після покриття матеріальних та прирівняних до них витрат і витрат на оплату праці.
Визначимо дохідність однієї акції ЧМОЗза 2008 рік, оскільки в наступному році дивіденди не виплачувались в зв’язку із збитковістю підприємства.
Дохідність 1А = ЧП/кількість акцій
Дохідність = 280000/10000 = 28грн/акцію
Тобто, за кожну акцію, якою володіє держава, вона отримує 28 грн.
Розрахуємо ставку доходу на оплачений акціонерний капітал за 2008 рік.
Ст. = ФВДСК
Ст. = 26000/8423000 = 3,09грн.
Усі акціонери, незалежно від кількості та класу акцій, власниками яких вони є, мають право брати участь у загальних зборах, який є вищим органом управління акціонерного товариства. Акціонери (їх представники), які беруть участь у загальних зборах, реєструються із зазначенням кількості голосів, яку має кожний учасник. Реєстрація акціонерів (їх представників), які прибули для участі у загальних зборах, здійснюється згідно з реєстром акціонерів у день проведення загальних зборів виконавчим органом акціонерного товариства або реєстратором на підставі укладеного з ним договору.
Строк та порядок виплати частки прибутку (дивідендів) та визначення порядку покриття збитків належить до виключної компетенції загальних зборів, а отже не може бути передане іншим органам товариства. Тобто, чинне законодавство про господарські товариства розгляд питань стосовно нарахування та виплати дивідендів відносить до компетенції вищого органу управління акціонерного товариства - загальних зборів. Нарахування та виплата дивідендів проводиться за рішенням загальних зборів один раз на рік за підсумками календарного року після покриття матеріальних та прирівняних до них витрат і витрат на оплату праці.
Визначимо коефіцієнт виплати дивідендів ЧМОЗ власникам акцій.
Квд = ФВД/ЧП
Квд = 26000/280000 = 0,09
Отже, коефіцієнт виплати дивідендів свідчить про те, що в 2008 році 9% чистого прибутку пішли на виплату дивідендів.
Усі акціонери, незалежно від кількості та класу акцій, власниками яких вони є, мають право брати участь у загальних зборах, який є вищим органом управління акціонерного товариства. Акціонери (їх представники), які беруть участь у загальних зборах, реєструються із зазначенням кількості голосів, яку має кожний учасник. Реєстрація акціонерів (їх представників), які прибули для участі у загальних зборах, здійснюється згідно з реєстром акціонерів у день проведення загальних зборів виконавчим органом акціонерного товариства або реєстратором на підставі укладеного з ним договору.
Узагальнюючи вище написане, можна сказати, що підприємство проводило ефективну дивідендну політику в 2008 році, виплачуючи 9% від чистого прибутку державі. При цьому дохідність акцій склала 28 грн за акцію.
Враховуючи, що ЧМОЗ є державною власністю, тому найефективнішим методом виплати дивідендів є залишковим. Відповідно до нього підприємство виплачує дохід у вигляді коштів, які залишились після тезаврації прибутку. В 2008 році сума дивідендів склала 26 тис. грн. Оскільки ЧМОЗ має більш стратегічну ціль свого створення в забезпеченні державою продукції, то виплата дивідендів здійснюється лише при повному задоволенні підприємством своїх потреб.
Тема 6. Фінансування підприємства за рахунок запозичених джерел
Залежно від типу фінансових відносин, які виникають між капіталодавцями і підприємством-об’єктом фінансування, вони можуть стати співвласниками або кредиторами суб’єкта господарювання. Порядок здійснення внесків на формування власного капіталу охарактеризований у попередніх розділах. Якщо між капіталодавцем і підприємством виникають відносини позички, то це означає, що фінансування відбувається за рахунок позичкового капіталу: капіталодавець набуває статусу кредитора.
Кредитор - юридична та (або) фізична особа, яка має підтверджені належними документами грошові вимоги до боржника, в тому числі вимоги з виплати заробітної плати, зі сплати податків, інших обов’язкових платежів тощо.
Як уже зазначалося, позичковий капітал підприємства може формуватися за рахунок зовнішніх та внутрішніх джерел. У цьому розділі ми зупинимося на висвітленні питань, пов’язаних з формуванням позичкового капіталу із зовнішніх джерел. У балансі позичковий капітал підприємства відображається у складі зобов’язань за умови, що оцінка цих зобов’язань може бути достовірно визначена та існує ймовірність зменшення економічних вигід у майбутньому внаслідок їх погашення.
Залежно від строків виконання зобов’язань вітчизняними стандартами бухгалтерського обліку позичковий капітал поділяється на довгостроковий і поточний.
Згідно з П (С) БО 2 під довгостроковими зобов’язаннями слід розуміти зобов’язання, що будуть погашені протягом строку, який перевищує 12 календарних місяців, або протягом строку, що перевищує операційний цикл, якщо він більший 12 календарних місяців.
Довгострокові зобов’язання і відповідно довгостроковий позичковий капітал підприємства можна класифікувати за такими видами:
позички банків та інші позички, термін погашення яких перевищує 12 календарних місяців;
довгострокові зобов’язання за емітованими облігаціями;
відстрочені податкові зобов’язання;
довгострокові векселі видані;
довгострокові зобов’язання з фінансової оренди та оренди цілісних майнових комплексів;
інші довгострокові зобов’язання, зокрема відповідно до законодавства відстрочена заборгованість з податків (інших обов’язкових платежів), фінансова допомога на зворотній основі тощо [10, 105].
Під поточними (короткостроковими) зобов’язаннями необхідно розуміти зобов’язання, що будуть погашені протягом операційного циклу або повинні бути погашені протягом 12 місяців з дати складання балансу. Поточний позичковий капітал може формуватися за рахунок таких видів зобов’язань:
короткострокові кредити банків;
поточна заборгованість за довгостроковими зобов’язаннями (частина довгострокової заборгованості, яку необхідно погасити протягом одного року з дати складання балансу);
векселі видані (сума заборгованості за виданими векселями в забезпечення поставок (робіт, послуг) від постачальників, підрядників та інших кредиторів, термін погашення якої не перевищує 12 календарних місяців);
кредиторська заборгованість за товари, роботи, послуги (сума заборгованості постачальникам i підрядникам за отримані матеріальні цінності, виконані роботи та отримані послуги, крім заборгованості, що забезпечена векселями);
поточні зобов’язання за розрахунками з одержаних авансів (сума внесків, одержаних від інших осіб у рахунок наступних поставок продукції, виконання робіт (послуг), а також суми попередньої оплати покупцями i замовниками рахунків постачальника);
поточні зобов’язання за розрахунками з бюджетом (заборгованість підприємства за всіма видами платежів до бюджету, включаючи податки з працівників підприємства, а також зобов’язання за фінансовими санкціями, що справляються у дохід бюджету);
поточні зобов’язання за розрахунками зі страхування (заборгованість по зборах на обов’язкове державне пенсійне страхування, обов’язкове соціальне страхування, обов’язкове соціальне страхування на випадок безробіття, розрахунках за індивідуальним страхуванням персоналу підприємства, за страхуванням майна та по інших розрахунках за страхуванням);
поточні зобов’язання за розрахунками з оплати праці (заборгованість по нарахованій, але не виплаченій оплаті праці, преміях, допомогах тощо);
поточні зобов’язання за розрахунками з учасниками (заборгованість підприємства його учасникам (власникам), пов’язана з розподілом прибутку (дивідендів) та іншими виплатами, нарахованими засновникам та учасникам за користування майном, зокрема земельним i майновим паями, а також виплатами у зв’язку з одержанням належної вибулому учаснику частини активів підприємства);
поточні зобов’язання із внутрішніх розрахунків (заборгованість підприємства пов’язаним сторонам і кредиторська заборгованість по внутрішньовідомчих розрахунках);
інші поточні зобов’язання (суми зобов’язань, які не можуть бути включені до інших статей, зокрема заборгованість за нарахованими процентами, та ряд інших).
Враховуючи викладене, можна констатувати, що до основних зовнішніх джерел формування позичкового капіталу підприємств належать:
банківські (фінансові) кредити;
кошти, залучені в результаті емісії облігацій;
комерційні позички.
Усі витрати (проценти, комісійні тощо) підприємств, пов’язані із залученням та обслуговуванням позичкового капіталу, відображаються за статтею "Фінансові витрати" звіту.
Фінансовий кредит - це позичковий капітал, який надається банком-резидентом або нерезидентом, кваліфікованим як банківська установа згідно із законодавством країни перебування нерезидента, або резидентами i нерезидентами, які мають статус небанківських фінансових установ, у позичку юридичній або фізичній особі на визначений строк для цільового використання та під процент [3, 125].
Основним різновидом фінансових кредитів є банківський кредит, який надається суб’єктам кредитування всіх форм власності у тимчасове користування на умовах, передбачених кредитним договором. Основними з цих умов є: забезпеченість, повернення, строковість, платність і цільова спрямованість.
Кредити, які надаються банками, за строками користування поділяються здебільшого на:
а) короткострокові - до 1 року;
б) середньострокові - до 3 років;
в) довгострокові - понад 3 роки.
З погляду підприємств (у контексті фінансової звітності) позичковий капітал (зобов’язання) поділяється на довгостроковий і короткостроковий.
Під довгостроковими кредитами банків розуміються зобов’язання підприємства перед кредитною установою (банком), які повинні погашатися протягом терміну, що перевищує один рік з дати складання балансу, а також пролонговані короткострокові кредити (позички), які перейшли до складу довгострокових.
Короткостроковими кредитами банків є зобов’язання підприємства перед кредитною установою (банком), які повинні бути виконані протягом терміну, що не перевищує одного року з дати складання балансу, а також зобов’язання за кредитами (позичками), як довгостроковими, так i короткостроковими, термін погашення яких минув на дату складання балансу.
Короткострокові банківські кредити залучаються здебільшого для фінансування оборотних активів підприємства, зокрема на покриття тимчасового дефіциту платіжних засобів, придбання товарів, виробничих запасів тощо.
Для отримання кредиту позичальник (керівник, фінансовий менеджер, інша уповноважена особа) спочатку звертається до банку для проведення попередніх переговорів. Це звернення може здійснюватися по телефону чи завдяки зустрічі з відповідним працівником кредитного відділу банку. В ході співбесіди представник підприємства повинен з’ясувати головні критерії та умови отримання кредиту, строки, на які можливо отримати кредит, діапазон процентних ставок, порядок погашення, список документів, які необхідно надати банку. На основі проведеної співбесіди оцінюються шанси на отримання кредиту і приймається рішення про доцільність продовження подальших переговорів з обраним банком.
У разі, якщо попередні переговори пройшли успішно, фінансові служби підприємства готують пакет документів, необхідних для розгляду банком питання про надання кредиту. Перелік документів складається кожним банком відповідно до обраної ним методології оцінки кредитоспроможності позичальника та його інформаційних потреб. Це означає, що кожен банк може вимагати від потенційного позичальника свій специфічний набір документів.
Типовий список необхідних для отримання кредиту документів містить:
а) клопотання (лист, заявка) позичальника на ім’я Голови Правління банку про видачу кредиту, де зазначаються: реквізити потенційного позичальника; цілі залучення кредиту; необхідна сума; строки залучення коштів; вид кредитного забезпечення; зобов’язання своєчасного погашення основної суми кредиту та процентів у визначений термін;
б) протокол рішення зборів власників щодо згоди на залучення кредиту у визначеній сумі та про надання майна в заставу із зазначенням параметрів майна, його вартості, місцезнаходження тощо;
в) документи фінансової та податкової звітності:
баланси за останні 2-3 роки (із щоквартальною розбивкою за останній звітний рік);
звіти про фінансові результати та звіти про рух грошових коштів за визначений період;
декларація про прибуток підприємства (разом з додатками);
розшифровка кредиторської та дебіторської заборгованості (в розрізі сум заборгованості, контрагентів, причин виникнення, дат виникнення та погашення) на останню звітну дату та на дату звернення у банк;
г) інформація щодо розмірів заборгованості за банківськими кредитами;
д) висновки аудитора щодо фінансово-майнового стану підприємства та копії актів перевірок державними податковими органами;
е) бізнес-план, необхідними складовими якого є розрахунок потреби в капіталі, терміни освоєння та окупності залучених коштів, прогноз Cash-flow на період, на який залучаються кошти, тощо;
ж) копії контрактів, договорів, рахунків-фактур (інвойсів), митних декларацій, інших документів, пов’язаних із досягненням цілей, на які береться кредит;
з) документи, які засвідчують той чи інший вид кредитного забезпечення;
и) довідки з банків, де відкриті рахунки позичальника, про відсутність заборгованості за кредитами.
Як правило, необхідною умовою отримання кредиту є відкриття позичальником поточного рахунку у кредитуючому банку. Для цього подається стандартний набір документів, передбачених для відкриття такого рахунку.
Дата одержання від потенційного позичальника пакета документів у повному обсязі вважається датою офіційного звернення підприємства за кредитом.
Перед тим, як прийняти рішення щодо надання кредиту, банк проводить ретельну фінансово-економічну експертизу діяльності потенційного позичальника. Аналіз здійснюється за такими основними напрямами:
оцінка якості менеджменту;
ситуація підприємства на ринку факторів виробництва та збуту продукції;
фінансовий стан потенційного позичальника;
оцінка кредитного забезпечення.
Менеджмент підприємства повинен усвідомлювати, що, окрім одержаного пакета документів, у процесі оцінки доцільності надання кредиту працівники банку проводять збір додаткової інформації про підприємство: вони можуть здійснити перевірку достовірності отриманих даних на місці, в т. ч. відвідати виробничі, складські та інші приміщення. Кредитний експерт, як правило, проводить співбесіду з керівником підприємства, його фінансовим директором, головним бухгалтером, іншими провідними менеджерами.
Оцінивши кредитний ризик, кредитний експерт (чи група експертів) узгоджує з потенційним позичальником рівень процентної ставки та умови погашення позички і сплати процентів. У вітчизняній практиці досить часто рішення про встановлення процентної ставки приймається за суб’єктивними критеріями, зокрема здатністю керівника підприємства (чи фінансового менеджера) презентувати свій бізнес та імідж (інвестор relations), а також від уміння вести переговори з відповідними працівниками банку, його керівництвом. Типовою є ситуація, коли позичальники з порівняно однаковим рівнем кредитоспроможності, кредитною історією та кредитним ризиком отримують в одному й тому ж банку кредити за різними процентами.
Після проведення економічної та правової експертизи інформації про позичальника кредитний експерт складає відповідний висновок (резюме), в якому обґрунтовується економічна доцільність видачі кредиту, наводиться загальна інформація про якісні та кількісні параметри діяльності підприємства, якість і достатність кредитного забезпечення.
У разі прийняття позитивного рішення щодо видачі кредиту банк оформляє відповідні документи, що регламентують кредитні взаємовідносини. До таких документів належать:
кредитний договір (укладається між кредитором і позичальником тільки у письмовій формі);
договори поручительства (гарантії);
договори застави.
Після підготовки та перевірки проектів відповідних договорів вони передаються на підпис уповноваженим особам позичальника та банку. Кредитні угоди та деякі види договорів застави не потребують нотаріального посвідчення. Договори застави нерухомого майна та транспортних засобів, а також договори поручительства (гарантії) потребують нотаріального посвідчення.
Розрахуємо потребу підприємства в кредиті.
Потреба в Кт. = ОА-ВОК-ЧП
Кзв = виручка/ОАср = 6424/2594 = 2,476
Тзв = 360/Кзв = 360/2,476 = 145 днів
Підприємство планує зменшити термін оборотності оборотних активів на 20 днів, тому плановий показник буде:
Тпл = 145 - 20 = 125 днів
Кпл = 360/125 = 2,88
Потреба в оборотних активах = 6424/2,88 = 2230 тис. грн.
ВОК = ВК-НА = 6589 - 6489 = 100 тис. грн.
Потреба в Кт = 2230 - 100 = 2130 тис. грн.
Отже, розрахунки свідчать про нестачу власних коштів для продовження господарської діяльності, тому існує необхідність залучення додаткових коштів.
Визначимо доцільність залучення позикових коштів на основі розрахунку ефекту фінансового лівереджу.
ЕФЛ = (Ра - %) * 0,75 * ПК/ВК,
де, Ра - економічна рентабельність активів;
% - відсоток за кредит.
Ра = П до оподат / Б*100%
Ра = - 1760/8932,5*100% = 19,7%
ЕФЛ = (19,7% - 23%) * 0,75 * 1249/6589 = - 0,47%
Розрахунок ефекту фінансового лівереджу має від`ємне значення, отже недоцільно залучати позикові кошти, особливо кредити банку та інших фінансових установ, тому краще використовувати поза банківські форми кредиту, такі як: випуск облігацій, кредиторська заборгованість та інші.
При наданні позикових коштів слід звернути увагу на кредитоспроможність підприємства-позичальника.
Кредитоспроможність - наявність у потенційного позичальника передумов для отримання кредиту і здатність повернути його. Інакше кажучи - це здатність підприємства в повному обсязі й у визначений кредитною угодою термін розрахуватися за своїми борговими зобов’язаннями. Кредитоспроможність позичальника визначається показниками, що характеризують його акуратність при розрахунках за раніше отриманими кредитами, його поточне фінансове становище, спроможність у разі необхідності мобілізувати кошти з різних джерел, забезпечити оперативну трансформацію активів у грошові кошти.
Перш ніж планувати залучення капіталу шляхом одержання банківської позички, фінансові служби підприємства повинні оцінити можливості отримання кредиту. Для цього доцільно провести аналіз відповідності параметрів діяльності підприємства критеріям кредитоспроможності, які вимагаються тим чи іншим банком.
Кожен банк розробляє власні критерії та методики оцінки кредитоспроможності позичальника. Систематизуємо найтиповіші підходи до оцінки кредитоспроможності підприємства.
У теорії і практиці немає єдності щодо пріоритетності того чи іншого елемента кредитоспроможності. Переважає думка, що кількісні та якісні чинники складають єдине ціле при оцінці потенційної здатності позичальника погасити заборгованість за кредитом.
У науково-практичній літературі здебільшого виокремлюють кількісні та якісні критерії кредитоспроможності. Кількісні критерії пов’язані з оцінкою поточного та перспективного фінансового стану позичальника, а якісні виявляються на основі оцінки менеджменту підприємства та його ситуації на ринку факторів виробництва і збуту продукції. Взаємозв’язки між якісними та кількісними параметрами кредитоспроможності підприємства з погляду швейцарських фінансистів наведені на рис.6.1.
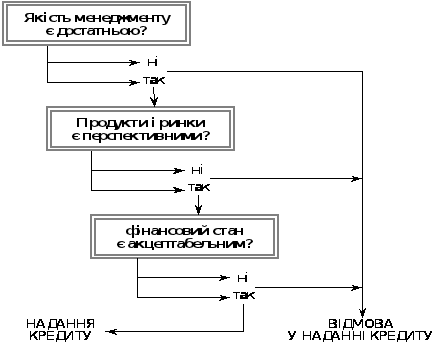
Рис.6.1 Елементи оцінки кредитоспроможності у взаємозв’язку
Вважається, що якісні чинники досить важко оцінити і систематизувати: на це слід витратити більше часу і затрат, ніж на оцінку фінансового стану. Зазначені чинники досліджуються за двома напрямами: якість менеджменту та ситуація на ринку факторів виробництва і збуту продукції (товарів).
З метою оцінки кількісних критеріїв проводиться аналіз поточного та перспективного фінансового стану підприємства. Головне завдання, яке ставить перед собою фінансовий аналітик, - прогнозування майбутньої платоспроможності підприємства. Для цього аналізуються всі можливі фактори, які можуть вплинути на платоспроможність. На практиці використовуються різні моделі аналізу: дискримінантний та регресійний аналіз, комплексна оцінка на основі розрахунку окремих фінансових показників тощо.
Розглянемо найтиповіший підхід до оцінки фінансового стану підприємств, який застосовується провідними європейськими банками. В основі цього підходу лежить розрахунок таких основних блоків показників:
ліквідності та платоспроможності;
які характеризують структуру капіталу та майна підприємства;
прибутковості та самофінансування (поточні та прогнозні);
оборотності.
Завдяки аналізу робиться висновок про здатність підприємства обслуговувати свої борги. Об’єктивність висновків підвищується в результаті порівняння значень отриманих показників з рекомендованими, середньогалузевими, а також у динаміці.
Проведемо аналіз джерел фінансування підприємства і структуру позичених ресурсів [10,106].
Основне завдання фінансової діяльності підприємств полягає в мобілізації капіталу для фінансування їх операційної та інвестиційної діяльності. Термін "фінансування" характеризує всі заходи, спрямовані на покриття потреби підприємства в капіталі, які включають мобілізацію фінансових ресурсів (грошових коштів, їх еквівалентів та майнових активів), їх повернення, а також відносини між підприємством та капіталодавцями, які з цього випливають (платіжні відносини, контроль та забезпечення).
Залежно від цілей фінансування виокремлюють такі його форми:
фінансування при заснуванні підприємства;
на розширення діяльності;
рефінансування;
санаційне фінансування.
За джерелами мобілізації фінансових ресурсів розрізняють зовнішнє та внутрішнє фінансування; за правовим статусом інвесторів - власний капітал і позичковий капітал. Власний капітал може бути сформований за рахунок внесків власників підприємства або шляхом реінвестування прибутку. В іноземних літературних джерелах фінансування за рахунок нерозподіленого прибутку та амортизаційних відрахувань досить часто позначають також як Cash-flow-фінансування.
Позичковий капітал, як і власний, може бути мобілізований із зовнішніх та внутрішніх джерел. До зовнішніх джерел формування позичкового капіталу належать:
кредити банків (довго - і короткострокові);
кредиторська заборгованість за матеріальні цінності, виконані роботи, послуги;
заборгованість за розрахунками (з одержаних авансів, з бюджетом, з оплати праці тощо).
До внутрішніх джерел формування позичкового капіталу можна віднести:
нараховані у звітному періоді майбутні витрати та платежі (у т. ч. так звані стійкі пасиви);
доходи майбутніх періодів.
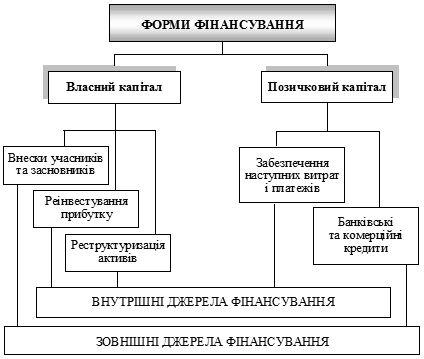
Рис.1.6. Форми фінансування
Розглянемо склад і структуру позикового капіталу підприємства по розділу поточних зобов'язань в таблиці 6.1.
Таблиця 6.1
Динаміка складу і структури поточних зобов'язань ЧМОЗ за 2008 - 2009 роки
| Показники | Обсяг | Питома вага | Відхилення, | |||
| Тис. грн. | % | |||||
| 2008 | 2009 | 2008 | 2009 | |||
| Кредиторська заборгованість за товари, роботи, послуги | 48 | 137 | 3,25 | 10,97 | 89 | 65 |
|
Поточні зобов’язання за розрахунками: з одержаних авансів |
16 | 28 | 1,08 | 2,24 | 12 | 42,9 |
| з бюджетом | 175 | 363 | 11,84 | 29,06 | 188 | 51,8 |
| зі страхування | 642 | 254 | 43,44 | 20,34 | -388 | 152,8 |
| з оплати праці | 412 | 340 | 27,87 | 27,22 | -72 | 21,2 |
| з учасниками | 4 | - | 0,27 | - | -4 | 100 |
| Інші поточні зобов'язання | 181 | 127 | 12,25 | 10,17 | -54 | 42,5 |
| Всього | 1478 | 1249 | 100 | 100 | -229 | 18,3 |
Сума поточних зобов’язань в 2009 році зменшилась на 229 тис. грн., що є позитивним моментом, оскільки свідчить про те, що підприємство розрахувалось з частиною своїх зобов’язань. Проте за рік зросла сума кредиторської заборгованості за товари і послуги на 64%, і на 51,8% зросли поточні зобов’язання за розрахунками з бюджетом. Значну суму підприємство погасило перед страховою компанією - 388 тис. грн.
Серед довгострокових зобов’язань підприємству надано було відстрочення податкових платежів в 2008 році у розмірі 200 тис. грн., які ЧМОЗ погасило в 2009 році.
Здійснимо оцінку кредитоспроможності підприємства.
Таблиця 6.2
Аналіз кредитоспроможності ЧМОЗ за 2008-2009 роки
| № | Показники | Обсяг | Відхилення, | |||
| Тис. грн. | % | |||||
| 2008 | 2009 | |||||
| 1 | Коефіцієнт абсолютної ліквідності | 0,905 | 0,005 | - 0,9 | 99,45 | |
| 2 | Коефіцієнт швидкої ліквідності | 1,639 | 0,114 | - 1,525 | 93,04 | |
| 3 | Коефіцієнт загальної ліквідності | 2,6 | 1,08 | - 1,52 | 58,46 | |
| 4 | Коефіцієнт поточної заборгованості | 0,18 | 0, 19 | 0,01 | 5,26 | |
| 5 | Рентабельність власного капіталу, % | 3,4 | -36,7 | - 40,1 | 109,26 | |
| 6 | Рентабельність активів, % | 2,9 | -27,1 | - 30 | 110,7 | |
| 7 | Рентабельність продажу, % | 2 | -37,7 | - 39,7 | 105,31 | |
| 8 | Чистий грошовий потік на одиницю активів | 0,352 | 0, 198 | - 0,154 | 77,78 | |
| 9 | Коефіцієнт оборотності | 4,274 | 2,476 | - 1,798 | 72,62 | |
| 10 | Термін обертання дебіторської заборгованості (днів) | 21 | 34 | 13 | 38,24 | |
| 11 | Коефіцієнт оборотності ДтЗ | 16,915 | 10,523 | - 6,392 | 60,74 | |
| 12 | Термін обігу кредиторської заборгованості (днів) | 31 | 82 | 51 | 62,2 | |
| 13 | Кількість оборотів КтЗ | 12,672 | 4,724 | - 7,948 | 168,25 | |
| 14 | Термін обігу запасів | 28 | 50 | 22 | 44 | |
| 15 | Кількість оборотів запасів | 12,493 | 7,138 | - 5,355 | 75,02 | |
| 16 | Термін операційного циклу | 49 | 84 | 35 | ||
| 17 | Термін фінансового циклу | 21 | 8 | - 13 | 0,95 | |
| 18 | Кількість оборотів ВК | 1,645 | 0,86 | - 0,785 | 5,03 | |
| 19 | Коефіцієнт фінансового лівереджу | 0,2 | 0, 19 | - 0,01 | 5,26 | |
| 20 | Коефіцієнт фінансової стабільності | 4,976 | 5,27 | 0,294 | 5,58 | |
| 21 | Коефіцієнт інвестування | 1,349 | 1,015 | - 0,334 | 32,91 | |
| 22 | Коефіцієнт маневреності | 0,259 | 0,016 | - 0,243 | 1518,75 | |
| 23 | Коефіцієнт зобовязання | 0,563 | 0,074 | - 0,489 | 660,81 | |
| 24 | Оборотність всього капіталу | 1,439 | 0,719 | - 0,72 | 100,14 | |
| 25 | Коефіцієнт стійкості економічного зростання | 0,031 | -0,324 | - 0,355 | 109,57 | |
Дані коефіцієнта абсолютної та швидкої ліквідності відхиляються в досліджуваних роках: в першому перевищує нормативне значення, а в 2009 занижене. При чому зміни складають відповідно 99,45% і 93,04%. Дані 008 року свідчать про надмірну суму коштів на рахунках, які використовуються неефективно, оскільки не перебувають в обороті.
Через збитковість, рентабельність досягла від`ємного значення, зменшившись на 100 %. Зменшення коефіцієнта оборотні є негативним явищем, оскільки свідчить про зменшення ефективності використання оборотних активів. Термін обертання дебіторської заборгованості на 13 днів свідчить збільшення терміну її погашення за рахунок чистого доходу. Збільшення кредиторської заборгованості на 51 день збільшує термін повернення коштів за своїми зобов`язаннями. Термін операційного циклу зріс на 35 днів, що збільшує термін вивільнення коштів. Термін фінансового циклу зменшився на 13 днів. Оборотність власного та всього капіталу зменшились через зменшення суми доходу в 2009 році. Коефіцієнти автономії та залежності знаходяться в дозволених межах, тобто зобов'язання підприємства покриваються лише всіма коштами, що належать підприємству.
Коефіцієнт фінансової стабільності зріс більш ніж в 5 разів. Коефіцієнт інвестування показує яка частка власного капіталу припадає на одиницю необоротних активів. Значення показника зменшилось на 33 % через зменшення власного капіталу в 2009 році.
Значне зменшення коефіцієнта маневреності в 2009 році викликане, нову ж таки, зменшенням власного капіталу. Коефіцієнт зобов'язання зменшився на 600% через зменшення зобов'язань підприємства в поточному році. Зменшення оборотності всього капіталу на 100% спричинене зменшенням чистого доходу підприємства. У процесі функціонування підприємство може мати різну фінансову стійкість, яку поділяють на чотири типи.
Для зручності визначення типу фінансової стійкості доцільно представити розраховані показники в табл.6.3.
Таблиця 6.3
Зведена таблиця показників за типами фінансової стійкості
| Показник | Тип фінансової стійкості | |||
| абсолютна стійкість | нормальна стійкість | нестійкий стан | кризовий стан | |
| Фс = Кс. об - З | Фс Ј 0 | Фс < 0 | Фс < 0 | Фс < 0 |
| Фт = Кс. д. з - З | Фт і 0 | Фт і 0 | Фт < 0 | Фт < 0 |
| Фо = Ко - З | Фо і 0 | Фо і 0 | Фо і 0 | Фо < 0 |
| Стисла характеристика | Висока платоспроможність: підприємство не залежить від кредитів | Норм. платоспроможність: ефективне використання поз. коштів - висока дохідність виробничої діяльності | Порушення платоспроможності: необхідне залучення додаткових джерел | Неплатоспроможність підприємства - межа банкрутства |
Перший тип фінансової стійкості - це абсолютна стійкість фінансового стану підприємства. За цього типу стійкості запаси і витрати менше суми власного оборотного капіталу та кредитів банку під товарно-матеріальні цінності.
Другий тип фінансової стійкості - це нормальна стійкість фінансового стану. За цього типу стійкості гарантується платоспроможність підприємства і виконується умова:
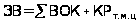
і відповідно дорівнює одиниці коефіцієнт забезпеченості запасів і витрат джерелами засобів.
Третій тип фінансової стійкості - це нестійкий (передкризовий) фінансовий стан. За цього типу стійкості відбувається порушення платоспроможності, але зберігається можливість відтворення рівноваги платіжних засобів платіжних зобов’язань за рахунок залучення тимчасово вільних джерел засобів (Дт. в) в оборот підприємства.
Четвертий тип фінансової стійкості - це кризовий фінансовий стан. За цього типу стійкості підприємство знаходиться на межі банкрутства, за якого запаси і витрати більші від суми власних оборотних коштів, кредитів під товарно-матеріальні цінності та залучених тимчасово вільних джерел для поповнення оборотний активів.
Таблиця 6.4
Визначення типу фінансової стійкості ЧМОЗ в 2008-2009 році тис. грн.
| Показники | 2008р. | 2009р. | Відхилення |
| Запаси | 1793 | 1411 | - 382 |
| Власний капітал | 8265 | 8349 | 84 |
| Необоротні активи | 6415 | 6187 | - 228 |
| Дебіторська заборгованість | 532 | 1084 | 552 |
| Кредиторська заборгованість | 679 | 1478 | 799 |
| Надходження ВОК для покриття запасів | 1850 | 2162 | - |
Отже, ВОК вистачає підприємству для покриття запасів.
При наданні кредиту, банк хоче бути впевненим в поверненні коштів підприємством. У разі, якщо позичальник не в