Аналіз фінансового стану підприємства
а) застава (майна, майнових прав, цінних паперів тощо);
б) гарантії (банків, підтверджені фінансами чи майном третьої особи);
в) інші види забезпечення (поручительство, свідоцтво страхової організації).
Процес отримання-надання кредиту підтверджується кредитним договором. Кредитний договір - цивільно-правовий документ, який визначає взаємні юридичні права і зобов'язання та економічну відповідальність комерційного банку і клієнта (позичальника) з приводу проведення кредитної операції. Кредитні відносини між кредитором (банком) і позичальником обов'язково набувають договірного характеру. В правовій державі має забезпечуватися повноцінна правова основа кредитного процесу. Здійснення кредитного обслуговування на договірній основі передбачається Законом України "Про банки і банківську діяльність".
За своєю структурою кредитний договір має включати такі складові:
преамбулу, в якій зазначаються найменування сторін та їх організаційно-правова форма;
предмет і суму договору; (уточнюється мета кредиту, його сума, строк надання позики, величина річних відсотків; указується номер і дата договору);
умови забезпечення кредиту вказується конкретно: договір застави, договір поруки (гарантія), цінні папери; зазначається, що кредит, наданий банком, забезпечується всім належним позичальникові майном і коштами);
порядок надання і погашення позики (розкривається конкретний механізм видачі і погашення позики із зазначенням терміну);
зобов'язання банку і позичальника (банк зобов'язується відкрити позичальникові певний (вказується номер) позичковий рахунок для видачі кредиту; позичальник зобов'язується використати кредит на зазначені у договорі цілі та забезпечити повернення одержаного кредиту і сплату нарахованих відсотків із свого поточного рахунка у встановлені строки відповідно до строкових зобов'язань;
права банку і позичальника (банк має право у разі недотримання позичальником умов договору розірвати його і достроково стягнути кредит зі сплатою штрафу - вказується розмір штрафу у відсотках до суми позички позичальник має право достроково розірвати договір, повністю повернувши одержаний кредит, включаючи відсотки за його користування, попередньо повідомивши про це банк);
санкції у разі невиконання умов договору;
порядок розгляду спірних питань (вони вирішуються згідно з чинним законодавством в арбітражному порядку);
особливі умови (наприклад порядок внесення змін у договір; зміни у договорі оформляються додатковою угодою сторін);
строк дії договору (строк дії кредитного договору встановлюється з дня надання кредиту і до повного погашення позики та відсотків за нею);
юридичні адреси та реквізити сторін;
підписи сторін.
НБУ вимагає, щоб у кредитних договорах передбачалася конкретна відповідальність сторін за порушення умов їх угоди. Йдеться, насамперед, про відповідальність позичальника за несвоєчасне повернення кредиту та відсотків за його користування у вигляді стягнення кредитором пені за кожний день прострочення; відповідальність банку за несвоєчасне перерахування валюти кредиту у вигляді сплати позичальникові пені за кожний день прострочення; відповідальність позичальника за використання не за цільовим призначенням кредитів за рахунок отриманих від НБУ кредитних ресурсів або власних ресурсів комерційного банку у вигляді стягнення з позичальника штрафу у відсотках від розміру використаного не за призначенням кредиту.
Тема 7. Фінансова діяльність на етапі реорганізації підприємства
При веденні своєї господарської діяльності підприємства можуть стикатись з потребою реорганізації як добровільно, так і на примусовій основі відповідно до законодавства.
Реорганізація - це повна або часткова заміна власників корпоративних прав підприємства, зміна організаційно-правової форми організації бізнесу, ліквідація окремих структурних підрозділів або створення на базі одного підприємства кількох, наслідком чого є передача або прийняття його майна, коштів, прав та обов’язків правонаступником. У процесі реорганізації може бути задіяний один або кілька суб’єктів господарювання. Рішення щодо реорганізації підприємств слід розглядати в контексті стратегічного менеджменту. Серед основних причин реорганізації здебільшого виокремлюють такі:
суттєве розширення діяльності підприємства, його розмірів;
згортання діяльності;
необхідність фінансової санації;
необхідність зміни повноти відповідальності власників за зобов’язаннями підприємства;
диверсифікація діяльності;
податкові мотиви;
необхідність збільшення власного капіталу (з метою покриття потреби в капіталі та підвищення рівня кредитоспроможності).
Узагальнення спеціальної літератури, що присвячена цій проблемі, дозволяють визначити зазначені нижче типові мотиви та задачі.
Захисний мотив. Зацікавленість у проведенні внутрішньої реорганізації може бути обумовлена „відсіканням зайвого", тобто покращення показників діяльності підприємства за рахунок звільнення від збиткових та неперспективних напрямів діяльності, структурних підрозділів, „зайвих" (незавантажених активів), капіталомісткого виробництва тощо [14, 245].
Стимулюючий мотив. Метою проведення внутрішньої реорганізації може бути створення передумов для розвитку внутрішніх сил та потенційних можливостей новоствореного підприємства за рахунок підвищення його самостійності, зростання підприємливості, залучення нових власників, введення підприємницького стилю управління, зміни стратегії та тактики діяльності тощо.
Інвестиційний мотив. Проведення внутрішньої реорганізації може розглядатися як попередній етап роботи щодо залучення зовнішніх інвестицій, завданням якого є створення інвестиційно привабливого суб'єкта господарювання.
Податковий мотив. Наслідком проведення внутрішньої реорганізації є зміна організаційно-правової форми підприємств, що є передумовою зміни їхнього податкового статусу (наприклад, отримання податкових пільг, передбачених для певних категорій підприємств, а також підприємств, що здійснюють певні види діяльності або ведуть спрощений бухгалтерський облік та звітність).
Мотив стратегічних нововведень. Кожен з власників або певні групи в їх складі по-різному бачать майбутній розвиток підприємства, його стратегію та тактику. Виникнення такої ситуації є потужним мотивом до проведення дивестицій, оскільки дає змогу юридично та організаційно виокремити або розподілити наявні ресурси між окремими стратегічними зонами господарювання, галузями, регіонами тощо.
Економічний мотив. Новий господар може мати ефективніший спосіб (план) використання наявного ресурсного потенціалу, що сприяє зростанню економічної ефективності здійснених вкладень. Продаж частини власності, використання якої є економічно недоцільним, дає можливість вивільнити ресурси, у тому числі управлінські, сконцентрувати зусилля і за рахунок цього забезпечити збільшення результативності використання частини ресурсів, що залишилася.
Фінансовий мотив. Одним з найбільш значущим на сьогодні мотивом внутрішньої реорганізації визнається „боротьба з картотекою та заморожуванням розрахункового рахунку". У більш широкому контексті фінансовий мотив обґрунтовується доцільністю розподілу грошових потоків, отриманих від різних напрямів та сфер діяльності підприємства, необхідністю підвищення обґрунтованості економічного стимулювання персоналу залежно від реальних фінансових результатів діяльності.
Зрозуміло, що причини та мотиви, які спонукають власників і керівництво підприємства до прийняття рішення щодо реорганізації, визначають і форму майбутньої реорганізації. За формальними ознаками розрізняють такі три напрями реорганізації (рис.7.1):
1) спрямована на укрупнення підприємства (злиття, приєднання, поглинання);
2) спрямована на подрібнення підприємства (поділ, виділення);
3) без змін розмірів підприємства (перетворення).
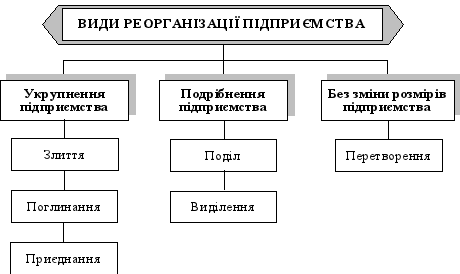
Рис.7.1 Форми корпоративної реструктуризації підприємств
Необхідною передумовою реорганізації суб’єктів господарювання є відповідне рішення власників (чи інших уповноважених на це органів), яке приймається після детального економіко-правового обґрунтування менеджментом підприємства доцільності такої операції. Доведення до носіїв рішень переваг реорганізації здійснюється в ході доповіді про реорганізацію. У ній акцентується увага на основних завданнях та мотивах реорганізації, в загальних рисах змальовується реорганізаційний процес та його фінансово-правові наслідки для власників.
Основним документом, який визначає права та обов’язки сторін у ході реорганізації і має забезпечувати оперативне її проведення та безперебійну роботу підприємств, є угода про умови проведення реорганізації (план реорганізації).
У разі реорганізації підприємства слід враховувати ряд законодавчих передумов і вимог, а саме:
порядок державної реєстрації (перереєстрації) та ліквідації суб’єктів господарювання;
вимоги антимонопольного законодавства;
вимоги щодо захисту інтересів кредиторів підприємства, його власників, персоналу тощо;
порядок емісії акцій (у разі реорганізації АТ);
можливі екологічні, демографічні та інші наслідки локального масштабу.
Відповідно до Положення про державну реєстрацію суб’єктів підприємницької діяльності перереєстрація юридичних осіб здійснюється в порядку, встановленому для їх реєстрації. У місячний термін з моменту настання зазначених змін в органи державної реєстрації слід подати документи для перереєстрації з підтвердженням опублікування у друкованих засобах масової інформації оголошення про відповідні зміни.
У результаті реорганізації у підприємств, до яких здійснюється приєднання або від яких відокремлюються певні структурні підрозділи, може виникнути необхідність внесення змін і доповнень до установчих документів, які також підлягають державній реєстрації. Внесення змін (доповнень) оформляється у вигляді окремих додатків або шляхом викладення установчих документів у новій редакції.
Реорганізація не може бути завершена до владнання проблематики заборгованості. При цьому кредитор може звернутися з письмовою вимогою про здійснення підприємством-боржником однієї з дій: забезпечення виконання зобов’язань шляхом укладання договорів застави чи поруки; дострокового виконання зобов’язань та відшкодування збитків, якщо інше не передбачено угодою між підприємством, що реорганізується, та боржником [17, 168].
До основних форм реорганізації, результатом яких є укрупнення підприємств, належить злиття кількох підприємств в одне, приєднання одного або кількох підприємств до одного, вже функціонуючого підприємства, а також придбання підприємства. Порядок відображення у фінансовому обліку та звітності придбання інших підприємств, гудвілу, який виник при придбанні, злиття підприємств, а також розкриття інформації про об’єднання підприємств встановлено Положенням (стандартом) бухгалтерського обліку 19 "Об’єднання підприємств". Згідно з ним результатом об’єднання підприємств може бути:
придбання одним підприємством частки капіталу іншого підприємства або активів в обмін на грошові кошти;
отримання інших активів або зобов’язань;
створення нової юридичної особи;
отримання контрольного пакета акцій;
передача активів об’єднуваних підприємств іншому підприємству i ліквідація одного з підприємств, що об’єднуються.
Укрупнення підприємств здійснюється за наявності економічної вигоди для всіх учасників реорганізації.
Злиття означає припинення діяльності двох або кількох підприємств як юридичних осіб та передачу належних їм активів і пасивів (майнових прав і зобов’язань) до правонаступника, який створюється в результаті злиття. Бухгалтерські баланси підприємств при цьому консолідуються.
Приєднання означає припинення діяльності одного підприємства як юридичної особи та передачу належних йому активів та пасивів (майнових прав та зобов’язань) до іншого підприємства (правонаступника). Таким чином, головна різниця між злиттям та приєднанням полягає в тому, що у випадку злиття всі майнові права та обов’язки кількох юридичних осіб концентруються на балансі одного підприємства, яке є наново створеним, а при приєднанні - на балансі вже функціонуючого на момент прийняття рішення про приєднання підприємства.
Перш ніж розпочинати практичну роботу щодо реорганізації, необхідно одержати дозвіл на злиття Антимонопольного комітету (у випадках, передбачених законодавством).
Необхідним елементом злиття чи приєднання є складання передатного балансу. Передатний баланс - це баланс підприємства, що реорганізується, на день припинення його діяльності. Цей баланс складається за правилами, передбаченими стандартами бухгалтерського обліку. Оскільки передатний баланс має силу акта приймання-передачі, він підписується директорами та головними бухгалтерами підприємства, що реорганізується, та підприємства-правонаступника.
Згідно з П (С) БО, якщо підприємство внаслідок придбання його чистих активів іншим підприємством (покупцем) ліквідується, то покупець, починаючи з дати придбання, повинен:
а) включити до звіту про фінансові результати доходи та витрати придбаного підприємства;
б) відобразити в балансі активи та зобов’язання придбаного підприємства та будь-який гудвіл, що виникає в результаті придбання.
Деяких завдань реорганізації підприємств (диверсифікація, вступ на ринок, одержання доступу до ресурсів, створення концернів, холдингів тощо) можна досягти не лише на основі злиття чи приєднання підприємств, а і в результаті придбання значного пакета корпоративних прав інших суб’єктів господарювання (поглинання).
Аквізиція (від лат. acquisitio - придбавати, досягати) - це скупка корпоративних прав підприємства, у результаті чого покупець набуває контролю над чистими активами та діяльністю такого підприємства. Придбання може здійснюватися в обмін на передачу активів, прийняття покупцем на себе зобов’язань. Покупцем вважають суб’єкта господарювання, до якого переходить контроль над господарською діяльністю іншого підприємства.
Досить часто операції поглинання (приєднання, злиття) здійснюються через посередників, які за відповідну винагороду відшукують на ринку відповідні об’єкти для аквізиції.
Згідно з П (С) БО у разі придбання контрольного пакета корпоративних прав іншого підприємства покупець, починаючи з дати придбання, повинен відображати придбані акції (частку в капіталі) у складі фінансових інвестицій.
Розукрупнення підприємства (поділ, виділення) здійснюється, як правило, в таких випадках:
Якщо у підприємства поряд з прибутковими секторами діяльності є значна кількість збиткових виробництв. Метою розукрупнення при цьому є виділення підрозділів, які санаційно спроможні для проведення їх фінансового оздоровлення, в т. ч. шляхом приватизації.
Якщо у підприємств високий рівень диверсифікації сфер діяльності і до них (різних ділянок виробництв) виявляють інтерес кілька інвесторів. Тож, у результаті розукрупнення кожен з інвесторів може вкласти кошти в ту сферу, яка його найбільше приваблює, не обтяжуючи себе при цьому непрофільними виробничими структурами.
При проведенні передприватизаційної підготовки державних підприємств з метою підвищення їх інвестиційної привабливості. За рішенням антимонопольних органів, якщо підприємства зловживають монопольним становищем на ринку (може бути прийнято рішення про примусовий поділ даних монопольних утворень).
З метою створення інтегрованих корпоративних структур (концернів, холдингів), наприклад у результаті виділення з материнської компанії дочірніх підприємств.
Реорганізація підприємства, яке підлягає примусовому розукрупненню, здійснюється монополістом самостійно за умови ліквідації даного монопольного утворення на ринку.
Розрізняють дві основні форми розукрупнення - поділ та виділення. Основні відмінності між поділом та виділенням підприємств досить чітко відображені на рис.7.2.
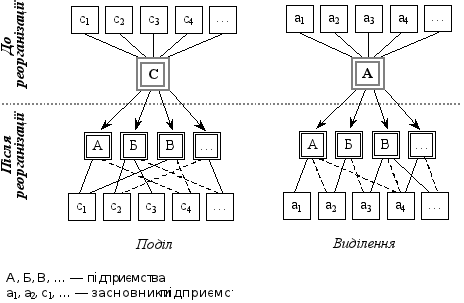
Рис.7.2 Відмінності між поділом та виділенням підприємств
Поділ - це спосіб реорганізації, за якого одна юридична особа припиняє свою діяльність, а на її базі створюється кілька нових підприємств, оформлених у вигляді самостійних юридичних осіб.
У разі поділу підприємства до нових підприємств, які виникли в результаті цього поділу, переходять за роздільним актом (балансом) у відповідних частинах майнові права та обов’язки (активи і пасиви) реорганізованого підприємства.
Реорганізація підприємства шляхом поділу характеризується такими особливостями:
до рішення про реорганізацію обов’язково мають бути включені положення, які визначають спосіб розподілу між правонаступниками капіталу підприємства (статутного, резервного тощо);
угода про реорганізацію укладається між групами засновників підприємств, які створюються в результаті поділу;
при підготовці установчих документів кожного новоствореного підприємства має бути враховано, що воно створюється шляхом поділу і бере на себе у відповідній частині майнові права та обов’язки цього реорганізованого підприємства;
підприємствами-правонаступниками та підприємством, яке реорганізується, підписується роздільний баланс.
На практиці можна зустріти особливий вид поділу, який має деякі спільні риси з приєднанням. За цього способу реорганізації активи та пасиви реорганізованого підприємства переходять не до новостворених, а до вже функціонуючих підприємств. Власники реорганізованого підприємства згідно із заздалегідь визначеними пропорціями наділяються корпоративними правами підприємств, до яких перейшли активи та пасиви.
Згідно із Законом "Про підприємства в Україні" підприємство може бути створене в результаті виділення зі складу діючого підприємства одного або кількох структурних підрозділів, а також на базі структурної одиниці діючих об’єднань за рішенням їх трудових колективів, за згоди власників або уповноваженого ними органу. При виділенні з підприємства одного або кількох нових підприємств до кожного з них переходять за роздільним актом (балансом) у відповідних частинах майнові права та обов’язки реорганізованого підприємства.
Під час реорганізації шляхом виділення частина активів і пасивів підприємства, що реорганізується, передається правонаступникові або кільком правонаступникам, які створюються внаслідок реорганізації. Підприємство, що реорганізується, продовжує свою фінансово-господарську діяльність. Воно не втрачає статусу юридичної особи, а лише вносить зміни до установчих документів згідно з чинним законодавством.
У разі виділення створення нової юридичної особи (осіб) здійснюється з використанням лише частини належного реорганізованому підприємству майна. Залишкова ж частина слугує базою для продовження господарської діяльності. Етапи реорганізації підприємства шляхом виділення в основному збігаються з тими, які були описані у разі реорганізації шляхом поділу. Виняток становить останній етап, оскільки при виділенні реорганізоване підприємство не виключається з державного реєстру.
Необхідним елементом розукрупнення є роздільний баланс. Роздільний баланс - це баланс підприємства, що реорганізується шляхом поділу чи виділення, на день припинення його діяльності, в якому окремими позиціями відображаються активи і пасиви, розподілені між ним і підприємствами-правонаступниками.
В роздільному балансі відображається частка майна, вимог і зобов’язань, яка передається підприємствам, що утворюються в результаті поділу чи виділення. У роздільному балансі показуються баланси новостворених підприємств на момент початку їх господарської діяльності. Перед складанням роздільного балансу слід провести підготовчу роботу щодо забезпечення реальності позицій, які будуть відображені в ньому. З цією метою проводиться інвентаризація всіх майнових прав і зобов’язань підприємства, що реорганізується.
За загальним правилом складання роздільних балансів усі активи та пасиви реорганізованого підприємства розподіляються пропорційно до встановленої бази для нарахування. Як правило, такою базою є сума основних засобів, якими наділяються підприємства, що створюються в результаті поділу.
З метою приведення у відповідність правової форми організації господарської діяльності до внутрішніх та зовнішніх умов ведення бізнесу застосовують таку форму реорганізації, як перетворення.
Перетворення - це спосіб реорганізації, який передбачає зміну форми власності або організаційно-правової форми юридичної особи без припинення господарської діяльності підприємства. При перетворенні одного підприємства в інше до підприємства, яке щойно виникло, переходять усі майнові права та обов’язки колишнього підприємства. Найпоширенішими прикладами перетворення підприємств є:
товариство з обмеженою відповідальністю реорганізується в акціонерне товариство;
приватне підприємство реорганізується в товариство з обмеженою відповідальністю;
закрите акціонерне товариство перетворюється у відкрите.
Важливим є те, що розмір частки (у процентах) кожного засновника (учасника, акціонера) в статутному капіталі підприємства, що реорганізується, повинен дорівнювати розміру його частки в статутному капіталі товариства, створеного в результаті перетворення.
Загальна схема реорганізації підприємства шляхом перетворення наведена на рис.7.3.
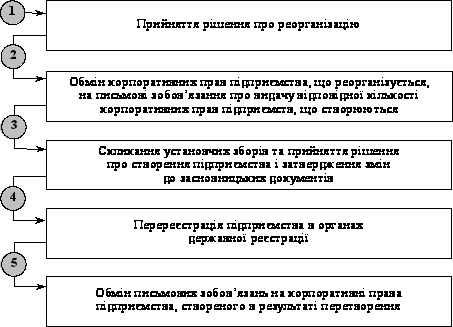
Рис.7.3 Порядок реорганізації підприємств шляхом перетворення
Зважаючи на значний збиток в 2009 році, справу про банкрутство не було порушено, проте підприємство потребує серйозних змін.
Отже необхідно здійснити санацію Чернівецького металообробного заводу. Розглядаючи звіти підприємства за останні 2 роки, спостерігається тенденція до зменшення виручки від реалізації, відповідно і прибутку за рахунок зменшення обсягів виробництва.
Незрозумілим залишається питання, як завод міг реалізовувати вироблену продукцію за ціною, нижчою собівартості в 2009 році.
В зв’язку з цим виникає питання про навмисне доведення підприємства до банкрутства для подальшого його вилуплення. Враховуючи, що підприємство державної форми власності, довівши його до грані банкрутства з`являється можливість провести реорганізацію і приватизувати його. Таким способом, як перетворення, можна змінити форму власності з державної на відкрите акціонерне товариство без припинення господарської діяльності заводу. До того ж вже є бажаючі викупити завод.
Для реорганізації необхідно оформити протокол. Разом з тим, обов’язковою є реєстрація в Державній комісії з цінних паперів та фондового ринку. В процесі не стягується плата в порядку, встановленому для реєстрації господарських товариств. З моменту державної реєстрації відкритого акціонерного товариства активи і пасиви державного підприємства приймаються товариством.
Рішення державного органу приватизації про створення відкритого акціонерного товариства є також рішенням про випуск акцій цього товариства.
Тема 8. Фінансове інвестування підприємств
Одним з найважливіших завдань фінансових служб на підприємстві є визначення найефективніших напрямів вкладення залученого капіталу. Інформація про здійснені підприємством вкладення міститься в активі балансу. Загалом інвестиції - це всі види майнових та інтелектуальних цінностей, що вкладаються в об’єкти підприємницької та інших видів діяльності, в результаті якої створюється прибуток (дохід) або досягається соціальний ефект.
Досить часто під інвестиціями розуміють лише довгострокові вкладення підприємств з метою отримання прибутку. Хоча залучений капітал може бути інвестований як у необоротні (довгострокові), так і в оборотні (короткострокові) активи.
Приймаючи рішення щодо вкладання коштів у той чи інший об’єкт інвестицій, потенційні інвестори повинні визначитися з такими основними питаннями:
1) цілі інвестування;
2) сума коштів, яку вони можуть інвестувати;
3) строки, на які кошти можуть бути заморожені в інвестиційні вкладення;
4) собівартість окремого об’єкта інвестицій;
5) сума доходів (процентів, дивідендів), на яку вони можуть розраховувати, вклавши кошти в об’єкт інвестицій;
6) можливі вигоди та доходи від альтернативного використання капіталу;
7) ризики, пов’язані з інвестуванням;
8) ліквідність фінансових інвестицій, тобто швидкість і спроможність їх трансформації у грошові кошти.
Інвестиції здебільшого класифікуються за такими ознаками:
об’єктами вкладення (фінансові та реальні);
строками інвестування (короткострокові, довгострокові);
характером участі в інвестиційному процесі (прямі, непрямі).
Діяльність фінансиста зосереджена переважно на управлінні фінансовими інвестиціями. Під фінансовими інвестиціями розуміються активи, які утримуються підприємством з метою збільшення прибутку (процентів, дивідендів тощо), зростання вартості капіталу або інших вигід для інвестора [16].
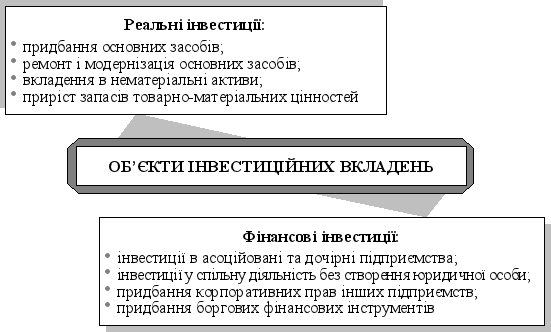
Рис.8.1 Класифікація інвестицій за об’єктами вкладень
До основних цілей здійснення фінансових інвестицій підприємств належать:
одержання прибутку (як правило, довгострокові фінансові інвестиції);
поглинання чи здобуття контролю над підприємством-конкурентом, у т. ч. з метою його ліквідації;
створення інтегрованих корпоративних структур (концернів, холдингів);
поліпшення фінансово-господарських зв’язків з постачальниками сировини (матеріалів, комплектуючих тощо) та споживачами готової продукції;
диверсифікація діяльності та одержання доступу до певного сегмента ринку;
збереження ліквідних резервів (як правило, поточні фінансові інвестиції).
Для успішної реалізації підприємствами інвестиційних проектів доцільно впроваджувати так званий інвестиційний контролінг, який включає планування інвестицій, узгодження та затвердження інвестиційних проектів, супроводження проектів і поточне рапортування про проміжні результати їх виконання, а також інвестиційний контроль.
Під довгостроковими фінансовими інвестиціями розуміються фінансові інвестиції на період понад один рік, а також усі інші інвестиції, котрі не можуть бути вільно реалізовані у будь-який момент.
Отже, довгостроковими інвестиціями можуть бути також і вкладення, які спочатку планувалося здійснювати на термін менше одного року у разі, якщо, виходячи із ситуації на ринку, підприємство визнає за неможливе їх реалізацію протягом короткого періоду. Ідеться про низьколіквідні або неліквідні активи.
Об’єктами довгострокового фінансового інвестування можуть бути:
цінні папери, які засвідчують право власності (акції);
цінні папери, що засвідчують відносини позички (облігації, ощадні та інвестиційні сертифікати, векселі);
облігації державних та місцевих позик;
вкладення в статутний капітал інших підприємств, створених на території країни та за кордоном.
Довгострокові фінансові інвестиції в балансі підприємства-інвестора відображаються за такими позиціями:
довгострокові фінансові інвестиції, котрі обліковуються за методом участі в капіталі,
інші фінансові інвестиції.
Під поточними фінансовими інвестиціями розуміються фінансові інвестиції на термін, що не перевищує один рік, які можуть бути вільно реалізовані в будь-який момент (крім інвестицій, котрі є еквівалентами грошових коштів).
У балансі поточні фінансові інвестиції відображаються в складі оборотних активів підприємства за статтею "Поточні фінансові інвестиції". До цього виду інвестицій належать вкладення підприємством тимчасово вільних коштів у банківські депозити, короткострокові цінні папери та інші дохідні фінансові інструменти з метою формування ліквідних резервів та одержання доходів. Поточне фінансове інвестування може здійснюватися також у рамках політики рефінансування дебіторської заборгованості.
Важливий напрямок фінансової діяльності підприємства за ринкової економіки - це раціональне використання вільних фінансових ресурсів, пошук ефективних напрямків інвестування коштів, які даватимуть підприємству додатковий прибуток. Прибуткове інвестування грошових коштів здійснюється на фінансовому ринку [16].
Чернівецький металообробний завод здійснює лише реальні інвестиції. Розглянемо їх склад і структуру виходячи з Приміток до фінансової звітності.
Таблиця 8.1
Аналіз складу і структури капітальних інвестицій ЧМОЗ за 2008-2009 роки тис. грн.
| Найменування показника | Обсяг ресурсів | Питома вага, % | Зміни | |||
| 2008 | 2009 | 2008 | 2009 | Обсяг | Питома вага | |
| Придбання основних засобів | 299 | 17 | 92,86 | 58,62 | - 282 | 1658,82 |
| Придбання інших необоротних матеріальних активів | 23 | 12 | 7,14 | 41,48 | - 11 | 91,67 |
| Разом | 322 | 29 | 100 | 100 | - 293 | 1010,34 |
З аналізу видно, що єдиними інвестиціями підприємства є інвестиції в необоротні активи. Їх частка значно зменшилась в 2009 році, порівняно з 2008 роком на 293 тис. грн. При чому з них зменшення на 282 тис. грн. на придбання основних засобів.
Зі звітності видно, що єдиним джерелом фінансування інвестиційної діяльності підприємства за останні роки є амортизаційні відрахування, вся сума йде на закупівлю необорних активів.
Тема 9. Оцінювання вартості підприємства
Оцінка вартості підприємства, його майна належить до найскладніших питань фінансів підприємств. Особливо відзначаються оцінка вартості підприємства як цілісного майнового комплексу та оцінка корпоративних прав суб’єкта господарювання, якщо дані права не котируються на біржі. Хоча вартість підприємства інколи може дорівнювати ринковій вартості його активів, слід розуміти, що ці поняття є різними. У першому випадку йдеться насамперед про вартість, що може бути створена в результаті функціонування бізнесу. Оцінка підприємства здійснюється, як правило, на базі ринкової вартості - ймовірної суми грошей, за яку можливі купівля-продаж об’єкта оцінки на ринку.
Організаційне, методичне та практичне забезпечення проведення оцінки вартості підприємств здійснюють особи, що займаються професійною оцінною діяльністю - оцінювачі та суб’єкти оцінної діяльності.
Вітчизняним законодавством при оцінці вартості майна та підприємства в цілому рекомендовано керуватися Законом України "Про оцінку майна, майнових прав і професійну оціночну діяльність в Україні", методикою оцінки вартості майна під час приватизації, положеннями (національними стандартами) експертної оцінки, нормативними актами Фонду державного майна [1].
В літературі рекомендовано керуватись наступними принципами при здійсненні оцінки майна:
принцип заміщення - полягає в тому, що покупець не заплатить за об’єкт більше, ніж існуюча мінімальна ціна за майно з аналогічною корисністю;
принцип корисності - зводиться до того, що об’єкт має вартість лише тоді, коли він є корисним для потенційного власника (корисність може бути пов’язана з очікуванням майбутніх доходів чи інших вигід);
принцип очікування - інвестор, плануючи вкладати кошти в об’єкт сьогодні, очікує отримати грошові доходи від об’єкта в майбутньому;
принцип зміни вартості - говорить про те, що вартість об’єкта оцінки постійно змінюється в результаті зміни внутрішнього стану та дії зовнішніх факторів;
принцип ефективного використання - полягає в тому, що з усіх можливих варіантів експлуатації об’єкта обирається той, що забезпечує найефективніше використання його функціональних характеристик, а отже, приносить найбільшу вартість;
принцип розумної обережності оцінок - зводиться до того, що під час оцінки оцінювач повинен критично (із розумним упередженням) ставитися до всієї інформації, що стає йому відомою від адміністрації об’єкта оцінки, і, по можливості, перевіряти цю інформацію, звертаючись до незалежних джерел;
принцип альтернативності оцінок - полягає у необхідності використання різних методів оцінки та порівняння показників вартості, отриманих у результаті застосування альтернативних методів.
У літературі, присвяченій питанням оцінки вартості підприємств, згадується значна кількість методів і способів такої оцінки. Окремі методи мають ряд модифікацій і різновидів, що створює додаткові складності при їх ідентифікації та використанні. Звідси - необхідність чіткої класифікації методів оцінки вартості майна підприємств.
У зарубіжній та вітчизняній практиці оцінки вартості майна найбільшого поширення дістали три методичні підходи до оцінки вартості підприємства:
заснований на оцінці потенційних доходів підприємства;
майновий (витратний);
ринковий.
У рамках цих підходів розрізняють окремі методи оцінки. Причому жоден з підходів чи методів не має принципових переваг перед іншими. Досить часто в практичній роботі з оцінки вартості підприємства оцінювач застосовує кілька методичних підходів, що найповніше відповідають конкретним умовам, об’єктам та меті оцінки, наявності й достовірності інформаційних джерел для її проведення.
Оцінка вартості підприємства з використанням дохідного підходу ґрунтується на визначенні теперішньої вартості очікуваних вигід (доходів, грошових потоків) від володіння корпоративними правами підприємства. В основі підходу лежить теза, що метою вкладання капіталу інвестором у купівлю підприємства передусім є отримання стабільних доходів. У рамках цього підходу виокремлюють два основні методи:
дисконтування грошових потоків (дисконтування Cash-flow);
визначення капіталізованої вартості доходів.
При оцінці вартості підприємства цими методами дані про вартість, склад і структуру активів безпосередньо не впливають на оцінку, а використовується лише інформація про здатність активів генерувати доходи. Такий методологічний підхід за своєю природою є однотипним з методологією оцінки доцільності інвестицій на базі концепції зміни вартості грошей у часі.
Метод дисконтування грошових потоків. Цей метод побудований на концепції теперішньої вартості майбутнього Cash-flow оцінюваного підприємства в розрізі окремих періодів. За своїм економічним змістом він схожий з методикою дисконтування Cash-flow у рамках оцінки доцільності інвестицій [14, 306].
Згідно з методом дисконтування грошових потоків вартість об’єкта оцінки прирівнюється до сумарної теперішньої вартості майбутніх чистих грошових потоків (Cash-flow) або дивідендів, які можна отримати в результаті володіння підприємством, зменшеної на величину зобов’язань підприємства та збільшеної на вартість надлишкових активів.
Надлишкові активи - це активи підприємства, що в даний час не використовуються ним для отримання фінансового результату та застосування яких на даному підприємстві у зазначений спосіб і належним чином є фізично неможливим або економічно неефективним. Такого роду активи оцінюються, виходячи з найкращого альтернативного варіанта їх використання.
Для здійснення розрахунків цим методом слід визначитися з чотирма базовими величинами:
1. Часовий горизонт, на який поширюватимуться розрахунки (прогнозний період).
2. Обсяг очікуваного Cash-flow (або дивідендів) у розрізі окремих прогнозних періодів.
3. Ставка дисконтування, яку слід використовувати для приведення майбутніх грошових потоків до теперішньої вартості.
4. Залишкова вартість підприємства.
Алгоритм розрахунку вартості підприємства (нетто) методом DCF можна уявити в такому вигляді:
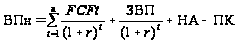 ,
де ВПн - чиста (нетто) вартість підприємства на дату оцінки; FCFt - сумарна величина операційного та інвестиційного Cash-flow в періоді t; ЗВП - залишкова вартість підприємства в періоді n; НА - надлишкові активи; r - коефіцієнт, який характеризує ставку дисконтування (r = WACCs/100).
Окремими вітчизняними методиками рекомендується помилковий, на нашу думку, підхід, згідно з яким за базу для дисконтування пропонується брати чистий Cash-flow по підприємству від усіх видів діяльності - операційної, інвестиційної та фінансової. Саме останній показник зумовлює хибність розрахунків, оскільки фінансовий Cash-flow визначається з урахуванням виплати дивідендів, повернення внесків інвесторів тощо. Для дисконтування ж слід приймати саме величину грошового потоку, на яку можуть претендувати капіталодавці, що й характеризується показником FCF.
Ставка дисконту характеризує норму прибутку, за якою майбутні грошові надходження приводяться до теперішньої вартості на момент оцінки. Вона враховує премію за ризик інвестування коштів в оцінюване підприємство: чим більшим є ризик, тим ставка дисконтування буде вищою. Ставку дисконтування для цілей оцінки вартості підприємства рекомендується розраховувати на основі використання моделі середньозваженої вартості капіталу (WACC).
Метод капіталізації доходів. Цей метод досить часто застосовується з метою перевірки достовірності оцінки, проведеної за методом DCF. Капіталізація передбачає трансформацію доходів у вартість.
Метод доцільно використовувати для оцінки вартості підприємств зі стабільними доходами чи стабільними темпами їх зміни. У разі стабільних доходів, для оцінки рекомендується використовувати формулу так званої довічної ренти:
 ,
де ВПк - вартість підприємства за методом капіталізації доходу; П - очікувані доходи підприємства, які підлягають капіталізації; Квк - ставка капіталізації (дорівнює ставці вартості власного капіталу).
Ставка капіталізації - дільник (як правило, у формі процента), який використовується для переведення доходу у вартість. Природа і методика визначення ставки капіталізації в цілому є тією самою, що й ставки дисконтування. Однак для цілей капіталізації, як правило, береться ставка дисконту в частині вартості залучення власного капіталу: очікувана інвесторами ставка дохідності за вкладеннями у корпоративні права підприємства (див. підрозділ 9.2). Таким чином, для одного й того ж підприємства ставки капіталізації та дисконтування можуть бути різними.
Аналогічно до DCF методом капіталізації доходів передбачено використання брутто - та нетто-підходів. За нетто-підходу вартість підприємства визначається як відношення чистого прибутку до ставки капіталізації (формула 9.4). За брутто-підходу вартість підприємства встановлюється як різниця частки від ділення