Аналіз фінансового стану підприємства
визначення стратегічних факторів успіху;
визначення стратегічних цілей і розробка фінансової стратегії підприємства;
впровадження дійової системи раннього попередження та реагування (перманентний аналіз шансів і ризиків, сильних та слабких сторін);
визначення горизонтів планування;
довгострокове фінансове планування: планування прибутків та збитків, Cash-flow, балансу, основних фінансових показників;
довгострокове управління вартістю підприємства та прибутками його власників;
забезпечення інтеграції довгострокових стратегічних цілей та оперативних завдань, які ставляться перед окремими працівниками та структурними підрозділами.
Найважливішим завданням стратегічного контролінгу є забезпечення життєздатності підприємства в довгостроковому періоді на основі управління існуючим потенціалом та створення додаткових факторів успіху.
Базовими складовими оперативного фінансового контролінгу є система річних бюджетів і бюджетний контроль. У разі необхідності бюджети можуть складатися з розбивкою по кварталах, місяцях, декадах і навіть днях.
Головною метою оперативного фінансового контролінгу є організація системи управління досягненням поточних (короткострокових) фінансових цілей підприємства. Такі цілі можуть знаходити свій вираз у показниках виручки від реалізації, прибутку, постійних і змінних витрат, рентабельності капіталу тощо. Цільові показники оперативного контролінгу повинні корелювати з монетарними та немонетарними цілями, визначеними в рамках стратегічного контролінгу.
Цілком зрозуміло, що планування без дійового контролю за ходом виконання планів не має сенсу. З іншого боку, контроль без планування теж неможливий. Контроль - це невід’ємна складова та умова планування. Без синтезу планування і контролю існує велика ймовірність неправильної оцінки можливих фінансових ризиків і, як наслідок - помилкові, запізнілі або нескоординовані управлінські рішення і дії. Взаємозв’язок бюджетування та бюджетного контролю характеризує основний зміст оперативного контролінгу, який, власне, полягає в систематичному порівнянні фактичних показників діяльності підприємства із запланованими та подальшому аналізі відхилень.
Оперативний фінансовий контролінг (на відміну від стратегічного) спирається переважно на внутрішні джерела інформації, зокрема дані рахунків прибутків і збитків, руху грошових коштів тощо. Основна увага при цьому концентрується на дослідженні таких співвідношень, як "доходи-затрати" та "грошові надходження-грошові видатки", у той час як стратегічний контролінг зорієнтований на аналіз шансів і ризиків, сильних і слабких сторін.
Важливим елементом оперативного контролінгу є внутрішній консалтинг та методологічне забезпечення. Фінансового контролера досить часто називають також радником топ-менеджменту з фінансово-економічних питань та його інформаційним партнером. При виконанні цієї функції служби контролінгу здійснюють консультування менеджменту підприємства, керівників структурних підрозділів, окремих стратегічних одиниць з питань оптимізації досягнення поставлених цілей та вирішення поточних проблем. Консультаційні послуги можуть надаватися також під час проведення внутрішнього аудиту або у разі виявлення певних недоліків чи резервів. У рамках даного функціонального блоку контролінг займається розробкою внутрішніх інструкцій, методик, рекомендацій на замовлення менеджменту та окремих структурних підрозділів.
Оперативні плани містять списки всіх завдань, реалізація яких провадить до реалізації мети, час на їх реалізацію, визначення відповідальних осіб та засобів, які необхідні для реалізації даного завдання.
Процес опрацювання оперативного плану містить чотири головні етапи:
визначення цілей;
аналіз ситуації;
опрацювання переліку дій, що провадять до реалізації цілей;
опрацювання плану дій.
Оскільки планування не є чимось відірваним від повсякденного функціонування організації, а є лише елементом циклу організованої роботи, нам варто пригадати ще три елементи, що з’являються після опрацювання плану:
реалізація;
контроль реалізації;
можлива ревізія плану (впровадження змін до плану в ситуації, коли в результаті контролю виявиться, що існує розбіжність між реальними подіями та подіями, передбаченими в плані) [7, 22].
Контроль та планування - це дві функції управління організацією, які нероздільно пов’язаними між собою. Оперативний план повинен бути складений так, щоб уможливлювати легкий та зручний контроль його реалізації.
Особливого прояву функція координації набуває в процесі планування фінансово-господарської діяльності підприємства. Йдеться про необхідність:
а) узгодження дерева цілей з наявними у підприємства ресурсами;
б) узгодження довгострокових планів з визначеними цілями і стратегією розвитку підприємства;
в) приведення у відповідність оперативного планування з довгостроковими планами;
г) координації окремих планів підприємства i зведення їх в єдиний план;
ґ) координації функції контролю та планування;
д) координації системи забезпечення інформації з інформаційними потребами підприємства, які виникають у ході аналізу та планування;
е) узгодження організаційної структури підприємства з виробничими потребами;
є) координація фінансових і виробничих потужностей підприємства.
Отже, координація забезпечує організацію ефективнішого використання всіх видів ресурсів (фінансових, трудових, виробничих), якими володіє підприємство. Найважливішими інструментами тут виступають стратегічне, довгострокове планування та бюджетування.
До сфери функціональних компетенцій контролінгу, як правило, належить внутрішній аудит (ревізія) - сукупність процедур щодо перевірки відповідності фактичного стану об’єкта аудиту нормативному (тому, що повинен бути). Служба внутрішнього аудиту є органом оперативного контролю виконавчих органів підприємства.
До основних завдань внутрішнього аудиту (ревізії) належать:
встановлення ефективності виконання цільових установок керівництва підприємства;
виявлення недоліків у системі інформаційного забезпечення менеджменту;
своєчасне виявлення порушень і недоліків у діяльності структурних підрозділів (стратегічних бізнес-одиниць), опрацювання оптимальних рішень щодо ліквідації та усунення причин виникнення цих недоліків;
перевірка якості виконання функціональних обов’язків персоналу, дотримання внутрішніх і зовнішніх інструкцій при здійсненні фінансово-господарської діяльності;
перевірка відповідності фактичного стану майна (в натуральному та вартісному виразі) даним бухгалтерського обліку;
встановлення відповідності фактичних затрат їх нормативним значенням,
перевірка виконання вимог з ефективного управління ризиками;
налагодження і підтримка взаємодії із зовнішніми аудиторами та контролюючими органами;
вироблення рекомендацій щодо усунення виявлених у ході аудиту недоліків та мобілізації наявних резервів.
Отже, внутрішній аудит здійснює перевірку не лише рівня дотримання фінансового та податкового обліку нормативним вимогам, а й якість виконання планів і рекомендацій контролера відповідними службами. Фінансиста цікавить насамперед внутрішній фінансовий аудит [4, 211].
До типових об’єктів фінансового аудиту можна віднести:
річну фінансову звітність;
фінансове планування (бюджетування);
фінансування, вартість капіталу;
грошові розрахунки;
калькулювання затрат і цін;
інвентаризацію.
Для належного виконання покладених на службу внутрішнього аудиту завдань і функцій необхідно керуватися такими принципами:
незалежність: служба внутрішнього аудиту має бути незалежною від діяльності підрозділів, які вона перевіряє;
професійна майстерність: аудиторські перевірки мають бути виконані на високому професійному рівні;
доказовість: висновки аудитора повинні базуватися на основі документальних підтверджень здійснення того чи іншого господарського факту;
чіткий вираз думки: аудиторський висновок має бути максимально точним і стислим.
Служба контролінгу при проведенні внутрішнього аудиту має право:
отримувати усно або письмово від керівників підрозділу, який перевіряється, необхідні документи, пояснення, а також інші матеріали, пов’язані з об’єктом перевірки;
визначати відповідність дій і операцій, що здійснюються співробітниками, вимогам чинного законодавства, рішенням керівних органів підприємства;
перевіряти розрахункові документи, контракти, фінансову й управлінську звітність, іншу документацію, а у разі необхідності наявність готівки, майна та інших цінностей;
залучати у разі необхідності співробітників інших структурних підрозділів для виконання поставлених перед службою внутрішнього аудиту завдань;
мати безперешкодний доступ до підрозділу, що перевіряється, а також у приміщення, що використовуються для зберігання документів, готівки та коштовностей, отримувати інформацію, яка зберігається на магнітних носіях;
при виявленні грубих порушень чинного законодавства, внутрішніх інструкцій, випадків розкрадань, допущених працівниками підприємства, рекомендувати керівництву усунення їх від виконання службових обов’язків.
Результати внутрішнього аудиту мають знайти відображення в аудиторському висновку, де викладаються виявлені недоліки, порушення та зловживання, а також невикористані резерви. Увага акцентується на позитивному досвіді роботи підрозділу (центру затрат), який можливо використати іншими стратегічними одиницями. Необхідно також викласти причини, що зумовили порушення і зловживання, та надати свої пропозиції щодо вжиття заходів по їх усуненню.
Важливим засобом створення ефективної системи внутрішнього контролю на підприємстві є підтримка взаємовідносин та обмін інформацією між зовнішніми і внутрішніми аудиторами. Встановлення тісних контактів між службою внутрішнього аудиту та зовнішніми аудиторами створюють сприятливі умови для обміну між ними практичним досвідом проведення аудиту за взаємопогодженими процедурами.
Служби контролінгу в процесі виконання своїх функцій використовують велику кількість методів. Поряд з окремими загальнометодологiчними та загальноекономічними методами використовуються специфічні. До перших методів належать такi, як спостереження, порiвняння, групування, аналiз, трендовий аналіз, синтез, систематизацiя, прогнозування. До основних специфiчних методiв контролiнгу належать:
аналіз точки беззбитковості;
бенчмаркінг;
вартісний аналіз;
портфельний аналіз;
SWОТ-аналіз (аналіз сильних і слабких місць);
АВС-аналіз;
XYZ-аналіз;
методи фінансового прогнозування (експертні, екстраполяції тощо).
Точка беззбитковості характеризує обсяг реалізації продукції за якого прибуток підприємства дорівнює нулю, тобто виручка від реалізації продукції відповідає валовим затратам на її виробництво та реалізацію. Точку беззбитковості називають також точкою "порогового" прибутку чи точкою рівноваги. Розглядуваний метод побудований на тезі, що із збільшенням обсягів реалізації величина умовно постійних витрат на одиницю продукції зменшується.
Складовим елементом аналізу точки беззбитковості є розрахунок суми покриття (маржинального прибутку). Маржинальний прибуток - це показник, який характеризує частину виручки, що спрямовується на заміщення умовно постійних витрат і формування прибутку від реалізації.
Позитивна різниця між фактичною виручкою від реалізації та виручкою від реалізації, що відповідає точці беззбитковості, називається зоною безпеки. На зазначену різницю підприємство може знизити обсяги реалізації або підвищити рівень затрат без загрози зазнати збитків. Підкреслимо, що кожне підприємство повинно прагнути розширити зону безпеки, оскільки чим вона менша, тим більшим є ризик одержання збитків.
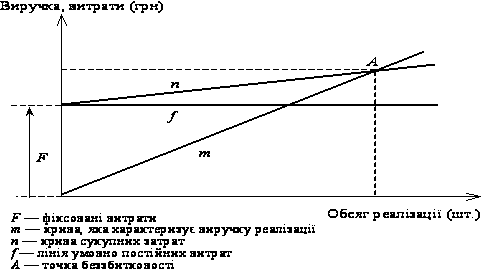
Рис.11.5 Точка беззбитковості
Важливим інструментом аналізу конкурентоспроможності підприємства є бенчмаркінг. Бенчмаркінг (від англ. benchmarking - встановлення контрольної точки) - це перманентний, безперервний процес порівняння товарів (робіт, послуг), виробничих процесів, методів та інших параметрів досліджуваного підприємства (структурного підрозділу) з аналогічними об’єктами інших підприємств чи структурних підрозділів.
Основний зміст та мета бенчмаркінгу полягає в ідентифікації відмінностей з порівнюваним аналогом (еталоном), визначення причин цих відмінностей та виявлення можливостей щодо вдосконалення об’єктів бенчмаркінгу. Об’єктами бенчмаркінгу можуть бути: методи, процеси, технології, якісні параметри продукції, показники фінансово-господарської діяльності підприємств (структурних підрозділів).
Вартісний аналіз - це метод контролінгу, що полягає в дослідженні функціональних характеристик продукції, яка виробляється, на предмет еквівалентності їх вартості та корисності. Отже, в центрі уваги вартісного аналізу перебувають функціональні та вартісні параметри продукції (робіт, послуг), саме тому цей вид аналізу позначають також як функціонально-вартісний. У ході аналізу здійснюється класифікація функцій продукту у розрізі функціональних класів: головні, додаткові та непотрібні. На основі цього розробляються пропозиції щодо мінімізації затрат на виконання кожної функції, а також щодо анулювання другорядних функцій, які потребують значних затрат.
Виокремлюють два основні завдання вартісного аналізу:
зменшення вартості окремих компонентів продукції без зменшення обсягів її виробництва та реалізації;
поліпшення функціональних параметрів продукції за мінімальних затрат.
Портфельний аналіз - ефективний інструмент стратегічного контролінгу. Традиційно цей інструмент використовується при оптимізації портфеля цінних паперів інвестора. Фінансист під терміном "портфоліо" розуміє оптимальний з погляду комбінації ризику та прибутковості набір інвестицій (концепція оптимізації портфеля інвестицій Марковіца, модель оцінки капітальних активів). В основі портфельного аналізу покладено два оцінні критерії: теперішня вартість очікуваних доходів від володіння цінними паперами (проценти, дивіденди) і рівень ризиковості вкладень [14, 406].
Даний метод контролінгу використовується при селективному відборі найцінніших для підприємства постачальників і клієнтів, найважливіших видів сировини і матеріалів, найвагоміших елементів затрат, найрентабельнішої продукції, найефективніших напрямів капіталовкладень. АВС-аналіз полягає у виявленні та оцінці незначного числа кількісних величин, які є найціннішими та мають найбільшу питому вагу у загальній сукупності вартісних показників. Згідно з цим методом досліджувана сукупність, наприклад запаси сировини та матеріалів, ділиться на три частини:
група А - запаси, які є найціннішими з погляду їх вартості, однак можуть використовуватися підприємством у незначній кількості в натуральному виразі;
група В - середні за величиною запаси як у кількісному, так і в грошовому виразі;
група С - запаси з найбільшою часткою в натуральному виразі, однак незначні з погляду їх вартості.
З метою оптимізації запасів на практиці досить часто АВС-аналіз комбінують з іншим методом контролінгу - XYZ-аналізом, який характеризує рівномірність запуску окремих видів сировини (матеріалів) у виробництво. Даний метод широко використовується в процесі нормування обігових коштів для створення виробничих запасів. У ході XYZ-аналізу найвживаніші види сировини (матеріалів) групуються залежно від рівня їх споживання в три класи:
1) Х-сировина - види сировини (матеріалів), які рівномірно споживаються у виробництві без суттєвих коливань;
2) Y-сировина - види сировини (матеріалів), рівень споживання яких суттєво коливається, наприклад залежно від виробничого циклу чи сезонності виробництва;
3) Z-сировина - сировина та матеріали, які споживаються нерегулярно і характеризуються високим рівнем коливання в їх потребі.
Одним з важливих методів стратегічного контролінгу є так званий аналіз сильних (Strength) і слабких (Failure) місць, а також наявних шансів (Opportunity) і ризиків (Threat). В економічній літературі цей вид аналізу позначається також як SWOT-аналіз (SWOT-analysis). Даний вид аналізу може здійснюватися стосовно всього підприємства, його структурних підрозділів, а також у розрізі окремих видів продукції. На основі результатів аналізу ендогенного середовища розробляються рекомендації щодо:
1) усунення наявних слабких місць;
2) ефективного використання існуючого потенціалу (сильних сторін).
У результаті SWOT-аналізу екзогенного середовища виявляється позитивний і негативний вплив на підприємство ззовні. На основі цього виробляються пропозиції стосовно:
1) нейтралізації можливих ризиків;
2) використання додаткових шансів.
У процесі господарської діяльності завжди виникають відхилення фактичних показників від запланованих (бюджетних). Для їх своєчасного виявлення і відповідного реагування на них необхідний систематичний контроль за виконанням бюджетів, тобто бюджетний контроль, завдання якого - привернути увагу менеджера до тих відхилень від бюджету, які вимагають його оперативного реагування. Це можуть бути або ж значні відхилення, або відхилення, що систематично повторюються. Усуненню таких відхилень сприяє управління за відхиленнями, при якому менеджер концентрує увагу лише на суттєвих відхиленнях від бюджету і, до певної міри, не звертає уваги на відхилення в межах допустимих коливань.
Залежно від причин виникнення відхилення поділяють:
на відхилення внаслідок планування (помилки та прорахунки при складанні бюджетів);
відхилення внаслідок діяльності.
Бюджетний контроль і управління за відхиленнями здійснюють на підставі звіту про виконання бюджету, який складає бухгалтер-аналітик і подає менеджеру, який відповідає за прийняття рішень з даного питання.
Звіт про виконання бюджету - це порівняння фактичних і запланованих показників, розрахунок відхилень та вивчення їх причин. Такий звіт готується регулярно (щомісяця) і містить дані про бюджетні витрати за звітний період і з початку року та відхилення від бюджету з поясненням їх причин, а інколи - вжитих заходів для попередження подібних відхилень у майбутньому.
Отже, звіт про виконання бюджету забезпечує зворотний звязок між фактичною діяльністю і бюджетуванням. Але він забезпечує можливість дійового контролю лише за умови коректного зіставлення фактичних і бюджетних показників. При аналізі відхилень виходять з того, що зведений бюджет є статичним, тобто постійним, оскільки він складений лише для певного конкретного рівня майбутньої діяльності. Якщо ж обсяг діяльності змінюється (можливо, не з вини виконавців), то відхилення від статичного бюджету втрачають контрольне значення, адже їх показники будуть оманливими. Тому для аналізу такий бюджет необхідно скоригувати на фактичний обсяг діяльності.
Бюджет, який враховує можливі варіанти зміни обсягу діяльності в межах релевантного діапазону, називають гнучким, або динамічним бюджетом. Такий бюджет необхідний, в першу чергу для аналізу тих витрат, які включають постійну і змінну складові (виробничі накладні, витрати на збут, адміністративні). Він складається виходячи із залежності:
Загальна сума витрат = Постійні витрати + (Фактичний обсяг виробництва · Змінні бюджетні витрати на одиницю діяльності).
Такий бюджет може бути розрахований на декілька рівнів діяльності в межах релевантного діапазону.
Використання гнучкого бюджету (а він може складатися як до початку бюджетного періоду, так і в процесі діяльності або ж при підбиванні підсумків) дає можливість порівняти фактичні дані як із статичним, так і з гнучким бюджетом і визначити два види відхилень: за рахунок обсягу діяльності і за рахунок ефективності. Відхилення за рахунок обсягу діяльності характеризують результативність роботи, а відхилення фактичних даних від гнучкого бюджету - ефективність роботи підприємства.
Для поглибленого аналізу відхилень необхідно їх визначити за кожною статтею бюджету і пояснити причини відхилень.
Так, відхилення прибутку за рахунок зміни окремих факторів за допомогою гнучкого бюджету розраховують аналогічно факторному аналізу методом обчислення різниць:
1) загальне відхилення = фактична сума прибутку - бюджетна (планова, нормативна) сума прибутку;
2) відхилення за рахунок зміни обсягу реалізації = прибуток, визначений гнучким бюджетом - прибуток початкового (старого) бюджету;
3) відхилення за рахунок зміни середньої ціни реалізації = фактичний обсяг продаж (виручка) - фактичний обсяг реалізації за плановими цінами = фактичний обсяг реалізації - скоригований обсяг реалізації;
4) відхилення за рахунок економії (перевитрати) матеріалів на одиницю продукції - (фактичні витрати матеріалів - нормативні витрати на фактичний обсяг виробництва) · нормативна ціна одиниці матеріалів = (фактичні витрати матеріалів на одиницю продукції - нормативні витрати на одиницю продукції) · фактичний обсяг виробництва · нормативну (бюджетну) ціну одиниці матеріалів;
5) відхилення за рахунок зміни цін на матеріали = фактичні витрати на матеріали - (фактична кількість витрачених матеріалів · планова ціна одиниці матеріалів) = (фактична ціна - планова ціна) · фактичну кількість витрачених матеріалів;
6) відхилення за рахунок зміни ефективності прямих витрат праці, яка характеризує рівень продуктивності праці або трудомісткості продукції = (фактичні витрати праці - нормативні витрати праці на фактичний обсяг продукції) · нормативний рівень оплати праці = (фактичні витрати праці на одиницю продукції - нормативні витрати праці на одиницю продукції) · фактичну кількість проданої продукції · нормативну ставку оплати за одиницю праці (годину, день тощо);
7) відхилення за рахунок зміни ставок (рівня) оплати праці = фактичні витрати на оплату праці - (фактичні прямі витрати праці · нормативну ставку оплати одиниці праці) = (фактична ставка оплати одиниці праці - нормативна ставка оплати одиниці праці) · фактичні затрати прямої праці у кількісних вимірниках;
8) відхилення за рахунок відхилення постійних накладних витрат = фактична сума постійних накладних витрат - планова (нормативна) сума таких витрат.
Методика аналізу відхилень залежить від системи калькулювання витрат, яку застосовує підприємство при складанні внутрішньої звітності: на основі повної собівартості чи на основі змінних витрат. Але і в одному, і в другому випадку необхідно виділяти змінні витрати і аналізувати їх окремо від постійних. У тих же випадках, коли при аналізі відхилень прибутку має місце незбігання обсягу виробництва з обсягом реалізації продукції, для аналізу відхилень треба складати два гнучкі бюджети: на фактичний обсяг виробництва (для аналізу відхилення витрат) і на фактичний обсяг реалізації (для аналізу відхилення прибутку). Відхилення між цими бюджетами зумовлено змінами у величині запасів готової продукції.
Такий аналіз дає можливість об`єктивно оцінити результати роботи та їх залежність від окремих факторів.
Висновки
Базою проходження практики є Державне підприємство Міністерства Оборони України - Чернівецький металообробний завод, засноване на державній власності і підпорядковане Міністерству Оборони України. Підприємство створене з метою забезпечити потреби капітального будівництва Міністерства Оборони України будівельними матеріалами, конструкціями, продукцією машинобудування з високими якісними характеристиками, отримання максимально можливого прибутку для вирішення виробничих, соціально-економічний інтересів трудового колективу та його членів.
Підприємство є юридичною особою. Права та обов’язки юридичної особи підприємство набуває з дня його державної реєстрації. Підприємство здійснює свою діяльність на основі і відповідно до чинного законодавства України.
ЧМОЗ МО України веде самостійний баланс, має розрахунковий, валютний та інші рахунки в установах банків, печатку зі своїм найменуванням.
Підприємство здійснює операційну, інвестиційну та фінансову діяльність, вступає у фінансові відносини. Об'єктом фінансових відносин на підприємстві є вартість виготовленої продукції, виконаних робіт, наданих послуг, які формують виручку, а в процесі розподілу - фонди споживання, відшкодування витрат і прибуток, що є необхідною умовою забезпечення безперервності виробництва. Окрім того, об'єктом фінансових відносин на підприємстві є всі грошові надходження та нагромадження, тобто фінансові ресурси підприємства.
Суб'єктами фінансових відносин підприємства виступають держава, саме підприємство, його робітники та службовці, власники та акціонери (учасники), інвестори, фінансово-кредитні установи, інші підприємства та інші контрагенти. При цьому всі фінансові відносини підприємства можна згрупувати на зовнішні та внутрішні.
При створенні підприємства статутний капітал направляється на придбання основних фондів і формування оборотних ресурсів у розмірах, необхідних для ведення нормальної виробничо-господарської діяльності, вкладається в придбання ліцензій, патентів, ноу-хау, використання яких є важливим чинником при утворенні прибутку. Таким чином, початковий капітал інвестується у виробництво, в процесі якого створюється вартість, що виражається ціною реалізованої продукції. Після реалізації продукції вона приймає грошову форму - форму виручки від реалізації зроблених товарів, що надходить на розрахунковий рахунок підприємства.
Недостатність на підприємстві основних та оборотних коштів негативно впливає на виробничий процес. Поряд з технічними і організаційними факторами важливу роль в підвищенні ефективності використання основних засобів повинні відігравати фактори матеріального стимулювання працівників підприємств. Поліпшення інтенсивного та екстенсивного використання основних засобів підприємств безпосередньо позначається на зниженні собівартості виготовлюваних виробів за рахунок економії на умовно-постійних витратах, а в кінцевому підсумку це дає змогу збільшити прибуток підприємств та підвищити рентабельність їх діяльності.
Аналіз показав наявність суттєвих резервів покращення використання основних засобів за рахунок доведення показників стану і руху основних засобів до оптимальних значень, але для цього необхідно збільшити прибутки і погасити заборгованість. Збільшенню прибутків та об'ємів виробництва буде сприяти встановлення нових зв'язків, пошук нових партнерів.
На підприємстві дуже багато коштів іде на ремонт, модернізацію та реконструкцію основних засобів. Доцільно було би здійснювати поступове технічне переозброєння, що призвело б до зменшення цих витрат. Кошти на це переозброєння можна знайти за рахунок здачі в оренду великої кількості пустуючих приміщень та обладнання, що перебуває на консервації. Інвестиції на закупівлю основних засобів підприємство отримує лише за рахунок амортизаційних відрахувань.
Велике значення має ліквідність підприємства. Зниження найбільш ліквідних активів на 99,55% свідчить, що на рахунках в банку майже не залишилось готівки, тому виникають труднощі в закупівлі активів. Також зменшилась вартість швидко реалізованих активів на 87,36% та мало ліквідних - на 14,89%. Повне погашення довгострокових зобов’язань говорить про те, що підприємство повністю розрахувалось по довгостроковим позикам.
Розглядаючи джерела фінансування підприємства, необхідно звернути увагу на три найбільш важливих фінансових показники діяльності підприємства:
виручка від реалізації;
прибуток;
потік грошових коштів.
Підприємство фінансується за рахунок власних коштів і кредитується лише за рахунок поза банківської форми. Недоцільність залучення банківського кредиту підприємством свідчить ефект фінансового лівериджу, який має від'ємне значення.
ЧМОЗ виплачує дивіденди головному акціонеру - державі. Проте через отримання збитку в 2009 році виплата дивідендів стала неможливою.
Позитивним моментом є зменшення зобов’язань ЧМОЗ перед кредиторами загальною сумою 229 тис. грн. Оцінюючи кредитоспроможність підприємства, слід зазначити, що за багатьма критеріями ЧМОЗ не відповідає необхідному значенню. Так, зменшення оборотності всього капіталу на 100% спричинене зменшенням чистого доходу підприємства.
Підприємство потребує реорганізації, а точніше перетворення в акціонерне товариство з метою залучення додаткових коштів. Найоптимальнішим варіантом стане викуп та приватизація державного підприємства. Провівши оцінку заводу за дохідним методом загальна сума за брутто-підходом склала - 56000 тис. грн., а за нетто-підходом - 54322 тис. грн.
Підприємство не здійснює зовнішньоекономічної діяльності, а лише з вітчизняними покупцями. Тому аналіз даного виду діяльності закріплений лише теоретично.
Повноцінну діяльність Чернівецького металообробного заводу забезпечує служба контролінгу, яка здійснює підготовку рішення, функціональну та інформаційну підтримку і контроль за їх реалізацією.
Список використаних джерел
Закон України "Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні" від 12.07.01.
Бандурка О.М. Коробов М.Я. Орлов П.І. Петрова К.Я. Фінансо- ва діяльність підприємства. - К.: Либідь 2004
Буряк П.Ю. Формування і надання інформації про фінансові ресурси підприємства [Текст] // Фінанси України. - 2006. - № 10 - С.123-129.
Бутинець Ф.Ф. Аудит і ревізія підприємницької діяльності: Навчальний посібник для студентів вищих навчальних закладів/ Ф.Ф. Бутинець та ін. За ред. проф.Ф. Ф. Бутинця. - Житомир: ПП "Рута", 2006 - 365 с.
Василенко В.О., Шматько В.Г. Інноваційний менеджмент: Навчальний посібник. Видання 3-тє, вип. та доп. / За редакцією В.О. Василенко. - Київ: Центр навчальної літератури, 2005. - 440 с.
Герасимчук З.В. Фінансовий менеджмент: Навч. посіб. для студ. вищ. навч. закл. / З.В. Герасимчук, І.М. Вахович; Луц. держ. техн. ун-т. - Луцьк: Надстир'я, 2004. - 515 с.
Кранос Ю.Б., Коротченко М.А. Окремі аспекти застосування методів фінансового планування на підприємствах паливно-енергетичного комплексу [Текст] // Економіка, фінанси, право. - 2007. - № 2. - С.22-24.
Краснова В.В. Фінансовий менеджмент підприємства: Навч. посіб. для студ. вищ. навч. закл. / В.В. Краснова, Б.О. Жнякін. - Донецьк: Альфа-прес, 2005. - 207с.
Лахтіонова Л.А. Фінансовий аналіз суб’єктів господарювання: Монографія. - К.: КНЕУ 2004. - 387 с.
Марченко А. Аналіз джерел формування фінансових ресурсів // Фінанси України - 2002 - №9 - с.102-109.
Ревич С Внески до статутного фонду // Дебет - Кредит - 2001 - №1, с.22-23.
Семеноженко В.П. Господарське право. Посібник / За ред. Семеноженко В.П. - Харків, 2003.
Спасів Н.Я. Прагматизм фінансування відтворення основного капіталу підприємницьких структур [Текст] // Фінанси України. - 2005. - № 2. - С.129-134.
Терещенко О.О. Фінансова діяльність суб’єктів господарювання: Навч. посібник. - К.: КНЕУ 2003. - 554с.
Ткаченко Н.М. Бухгалтерський облік на підприємствах України з різними формами власності: Навч. посіб. - 6 те вид., доп. і перероб. - К.: А.С.К., 2002. - 784 с.
Федоренко В.Г., Гойко А.Ф. Інвестознавство. - К.: МАУП, 2000.
Філімоненков О.С. Фінанси підприємств. Навч. посіб. - К.: Кондор, 2005 р. - 400с.
Размещено на