Анализ финансово-хозяйственной деятельности фирмы на примере ООО "Камэнергостройпром"
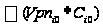
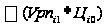 –
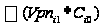
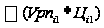 –
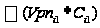
Для анализа прибыли от реализации в целом по предприятию рассчитываются следующие показатели:
Сумма прибыли базового периода рассчитывается по формуле (1.5):
П =
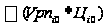 –, (1.5)
где
 –
объемы реализованной
продукции в
базовом периоде;
 –
средняя цена
единицы продукции
в базовом периоде;
 – средняя
себестоимость
в базовом периоде.
Сумма прибыли при фактическом объеме продаж и базовой величине остальных факторов рассчитывается по формулам (1.6 и 1.7):
I =
 , (1.6)
где
 –
объем реализованной
продукции в
отчетном периоде.
П =
П*
I. (1.7)
Сумма прибыли при фактическом объеме и структуре реализованной продукции, но при базовом уровне себестоимости и цен рассчитывается по формуле (1.8):
П =
–
. (1.8)
Сумма прибыли при фактическом объеме реализации, структуре и ценах, но при базовом уровне себестоимости продукции рассчитывается по формуле (1.9):
П =
–, (1.9)
где
 – средняя цена
единицы продукции
в отчетном
периоде.
Сумма прибыли за отчетный период рассчитывается по формуле (1.10):
П =–, (1.10)
где
 –
средняя себестоимость
в отчетном
периоде.
Далее определяется изменение прибыли за счет влияния следующих факторов:
объема реализации
продукции: = П–
П;
структуры
товарной продукции:
 =
П–
П;
отпускных
цен:
 =
П–
П;
себестоимости
реализованной
продукции:
 =
П–
П.
Далее проводятся результаты расчетов, анализируются полученные коэффициенты и сравниваются с рассматриваемыми периодами.
Следующим шагом является факторный анализ прибыли от реализации отдельных видов продукции, величина которой зависит от трех факторов первого уровня: объема продажи продукции, себестоимости и среднереализационных цен. Факторная модель прибыли от реализации отдельных видов продукции представлена в формуле (1.11):
П = Vрп*(Ц
– С),
(1.11)
где Vрп
– объем реализованной
продукции;
Ц
– средняя цена
единицы продукции;
С
– средняя
себестоимость
единицы продукции.
Для удобства расчета суммы прибыли по каждому виду продукции составляются и используются таблицы.
Используя формулу (1.11), можно рассчитать величину прибыли по отдельным видам продукции.
Далее необходимо определить влияние каждого фактора на величину прибыли. В данном случае используется следующая методика расчета влияния факторов.
Расчет влияния факторов на изменение суммы прибыли от реализации выбранной продукции следующий:
объема реализации продукции: ∆ Пц = (Ц i1 – Ц i0)*Vрп i1;
отпускных цен: ∆ Пц = (Ц i1 – Ц i0)*Vрп i1;
себестоимости реализованной продукции: ∆ Пс = –(C i1 – C i0)*Vрп i1;
Далее определяется изменение общей суммы прибыли по формуле:
 = П i1 – П
i0. (1.12)
Факторный анализ прибыли от реализации по выбранным видам продукции требует проведения соответствующих выводов [8, С. 19-23].
Прибыль (убыток) до налогообложения – это прибыль от продаж с учетом прочих доходов и расходов, которые подразделяются на операционные и внереализационные, которая рассчитывается по формуле (1.13):
Пдно = Ппр ± Содр ± Свдр, (1.13)
где Содр – операционные доходы и расходы;
Свдр – внереализационные доходы и расходы.
oПрибыль (убыток) от обычной деятельности может быть получена вычитанием из прибыли до налогообложения суммы налога на прибыль и иных аналогичных обязательных платежей и рассчитана по формуле (1.14):
Под = Пдно – Н, (1.14)
где Н – сумма налогов.
Чистая прибыль – это прибыль от обычной деятельности с учетом сальдо чрезвычайных доходов и расходов. Рассчитывается по формуле (1.15):
Пч = Под ± Чдр, (1.15)
где Чдр – чрезвычайные доходы и расходы [12, С. 15-16].
На предприятии распределению подлежит чистая прибыль, т.е. прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей.
Итак, значение прибыли состоит в том, что она отражает конечный финансовый результат. Являясь важнейшей экономической категорией и основной целью деятельности любой коммерческой организации, прибыль отражает чистый доход, созданный в сфере материального производства.
Для оценки эффективности работы предприятия недостаточно использовать только показатели прибыли. Поэтому анализ эффективности финансово-хозяйственной деятельности предприятия обусловлен еще и такими показателями как рентабельность, деловая активность и безубыточность.
Перейдем к анализу рентабельности предприятия.
В широком смысле слова понятие рентабельность означает прибыльность, доходность. Предприятие считается рентабельным, если доходы от реализации продукции (работ, услуг) покрывают издержки производства (обращения) и, кроме того, образуют сумму прибыли достаточную для нормального функционирования предприятия.
Экономическая сущность рентабельности может быть раскрыта только через характеристику системы показателей. Общий их смысл – определение суммы прибыли с одного рубля вложенного капитала.
Рентабельность – один из важнейших показателей, характеризующих эффективность работы предприятия. Рентабельность более полно, чем прибыль характеризует окончательные результаты хозяйствования, так как ее величина показывает соотношение эффекта с использованными ресурсами.
Основные задачи анализа рентабельности заключаются в следующем:
изучить динамику уровня прибыли;
оценить выполнение плана по уровню рентабельности;
определить влияние на изменение уровня рентабельности отдельных факторов;
сделать выводы и предложения по результатам проведенного анализа.
Рентабельность отражает способность предприятия генерировать при-быль на вложенный собственный капитал и имеющиеся у организации активы.
Показатель рентабельности – это относительный показатель, в числителе которого стоит прибыль (одна из разновидностей прибыли), а в знаменателе – объем того ресурса или вида затрат, эффективность использования которого определяется. Рентабельность считается в процентах и в общем виде показывает, сколько копеек прибыли получено на 1 рубль использованных ресурсов или осуществленных затрат [39, с. 137-138].
Показатели рентабельности можно объединить в несколько групп:
показатели, характеризующие окупаемость издержек производства;
показатели, характеризующие прибыльность продаж;
показатели, характеризующие доходность капитала и его частей.
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню. Все показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Коэффициенты рентабельности характеризуют прибыльность деятель-ности предприятия, рассчитываются как отношение полученной балансовой или чистой прибыли к затраченным средствам или объему реализованной продукции.
Различают рентабельность производства, продукции, оборота (продаж), совокупных активов, внеоборотных активов, оборотных активов, собственного оборотного капитала, собственного капитала, издержек [39, с. 140-146].
Данные показатели рентабельности представлены в Приложении А.
Далее важно рассмотреть уровень рентабельности продукции, исчисленной в целом по предприятию. Факторная модель этого показателя представлена в формуле (1.16) и имеет следующий вид:
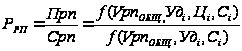 .
(1.16)
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки, используя данные таблицы 1.1:
Р= ;
Р=
 ;
Р= ;
Р=
 ;
Р=
 .
Для того чтобы проанализировать рентабельность в целом по предприятию, необходимо дать общую оценку изменения рентабельности, представленную в формуле (1.17):
 Р
 =
Р
– Р. (1.17)
Далее определяется изменение рентабельности за счет влияния следующих факторов:
объема реализации
продукции:
 =
Р–
Р;
структуры
товарной продукции:
 =
Р–
Р;
отпускных
цен:
 =
Р–
Р;
себестоимости
реализованной
продукции:
 =
Р–
Р.
Далее проводятся результаты расчетов, анализируются полученные коэффициенты и сравниваются с рассматриваемыми периодами.
Затем следует провести факторный анализ рентабельности по отдельным видам продукции. Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции. Формула (1.18) для расчета следующая:
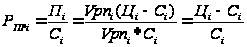 .
(1.18)
Расчеты производятся по каждому виду товарной продукции, после чего составляется обобщенная таблица, из которой видно, какие виды продукции более рентабельные, как изменился уровень рентабельности и какие факторы на это повлияли.
Изучая показатели рентабельности, следует произвести факторный анализ рентабельности оборота (продаж). Детерминированная модель этого показателя, исчисленного в целом по предприятию, представлена в формуле (1.19) и имеет следующий вид:
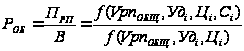 .
(1.19)
Далее определяется изменение уровня рентабельности за счет влияния определенных факторов и производятся соответствующие выводы.
Важным является изучение уровнярентабельности (оборота) продаж отдельных видов продукции, который зависит от среднего уровня цены и себестоимости продукции и представлен в формуле (1.20):
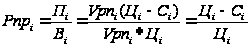 .
(1.20)
Итак, анализ показателей рентабельности позволяет оценить текущую хозяйственную деятельность, вскрыть резервы повышения ее эффективности и разработать систему мер по использованию данных резервов. И поэтому показатели рентабельности являются наиболее обобщенной характеристикой эффективности хозяйственной деятельности [39, с. 150-153].
Изучая вопрос об эффективности финансово-хозяйственной деятельности необходимо также рассмотреть деловую активность предприятия.
Анализ деловой активности заключается в исследовании уровней и динамики коэффициентов оборачиваемости, которые являются относительными показателями финансовых результатов деятельности предприятия.
В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность предприятия. Анализ деловой активности – это анализ уровня и динамики различных коэффициентов оборачиваемости и рентабельности. Деловая активность предприятия измеряется с помощью системных количественных и качественных критериев [40, с. 234].
Качественные критерии:
широта рынков сбыта внутренних и внешних;
деловая репутация предприятия;
конкурентоспособность предприятия;
наличие постоянных поставщиков и покупателей готовой продукции.
Данные критерии целесообразно сопоставлять с аналогичными параметрами конкурентов, действующих в отрасли и сфере бизнеса.
Количественные критерии характеризуются абсолютными и относительными показателями.
Среди абсолютных показателей необходимо выделить:
объем продаж готовой продукции, работ, услуг;
прибыль;
величину авансируемого капитала.
Целесообразно сравнить эти параметры динамики за ряд периодов. Оптимальное соотношение между ними представлено в неравенстве (1.21):
ТП > ТВ > ТА > 100%, (1.21)
где ТП – темп роста прибыли;
ТВ – темп роста выручки от продаж товаров, работ, услуг;
ТА – темп роста активов.
Прибыль должна увеличиваться более высокими темпами, чем остальные параметры. Это означает, что издержки производства должны снижаться, а активы, имущество предприятия использоваться более рационально. Однако на практике даже у стабильно работающих предприятий возможны отклонения от указанного соотношения показателей.
Показатели деловой активности предприятия – это показатели скорости оборачиваемости активов. Данные показатели являются главными показателями оценки эффективности использования оборотных средств. Они наиболее полно отражают степень использования оборотных средств.
Относительные показатели деловой активности характеризуют эффективность использования ресурсов, имущества предприятия. Такие показатели представлены в Приложении Б.
Из таблицы видно, что коэффициенты деловой активности характери-зуют, насколько эффективно предприятие использует свои средства.
Оборачиваемость оборотных средств может замедляться или ускоряться. В результате ускорения оборачиваемости оборотных средств, то есть сокращения времени прохождения оборотными средствами отдельных стадий и всего кругооборота, снижается потребность в этих средствах, происходит их высвобождение из оборота. Замедление оборачиваемости сопровождается вовлечением в оборот дополнительных средств.
Высвобождение оборотных средств исчисляется по следующей формуле (1.22):
Э(–) = (П –
П
 )*(ВР/365),
(1.22)
где П–
продолжительность
одного оборота
актива в фактическом
году;
П–
продолжительность
одного оборота
актива в предшествующем
году;
ВР
– выручка в
фактическом
году;
365 – число дней в году [40, с. 235-241].
Таким образом, деловая активность организации проявляется в динамичности ее развития, достижении ею поставленных целей, что отражают натуральные и стоимостные показатели, в эффективном использовании экономического потенциала, расширении рынков сбыта своей продукции.
Важнейшим этапом планирования производственной деятельности является рассмотрение вариантов возможных изменений рыночной ситуации.
В процессе составления планов руководству предприятия предстоит ответить на множество вопросов:
сколько нужно производить продукции, чтобы предприятие не только смогло покрыть свои затраты, но и получить желаемый уровень прибыли;
по какой цене реализовывать произведенную продукцию;
какой уровень затрат позволит предприятию оставаться конкурентоспособным на рынке.
На все эти вопросы позволяет ответить анализ безубыточности.
Эффективность работы предприятия зависит от многих факторов, для ее анализа необходимо определить точку безубыточности.
Точка безубыточности – это минимальный уровень производства, при котором величина выручки от реализации произведенного продукта равна издержкам производства и реализации этого продукта. При таком объеме реализации прибыль равна нулю. Точку безубыточности можно определить в единицах продукции, в денежном выражении или с учетом ожидаемого размера прибыли. Точка безубыточности на графике – это точка пересечения прямых, построенных по значению затрат и выручки [37, С. 35-36].
В литературе встречаются и другие названия этой процедуры: например, метод критического объема продаж или метод определения «мертвой точки». Суть его заключается в определении для каждой конкретной ситуации объема выпуска, обеспечивающего безубыточную деятельность.
Для вычисления безубыточного объема продаж и зоны безопасности предприятия необходимо воспользоваться следующим алгоритмом.
Сумму прибыли от реализации продукции можно рассчитать по формуле (1.23):
П = R – FC – VC, (1.23)
где R – выручка от реализации продукции;
FC – постоянные затраты;
VC – переменны затраты.
Маржинальный доход (прибыль) представляет собой предельную величину, позволяющую определить с какого момента (с