Анализ финансово-хозяйственной деятельности фирмы на примере ООО "Камэнергостройпром"
Фактический прирост прибыли за 2009 г. от реализации продукции Свая С70.40-5 по сравнению с 2008 г. составил 201044,67 руб. Он образовался благодаря следующим положительным факторам:
повышение цен реализации на 730 руб. привело к увеличению прибыли на 1784850 руб.;
увеличение объема реализации на 138 шт. привело к увеличению прибыли на 95555,34 руб.
Необходимо отметить, что повышение полной себестоимости продукции на 686,85 руб. привело к сокращению прибыли на 1049598 руб.
Результаты расчетов сведем в таблицу 2.6.
Таблица 2.6 – Факторный анализ прибыли от реализации отдельных видов продукции ООО «Комэнергостройпром»
| Продукция | Изменение суммы прибыли, руб. | |||
| Общее | в том числе за счет: | |||
| объема продаж | цены | себестоимости | ||
| Свая С70.40-5 | +201044,67 | +95555,34 | +1784850,00 | –1679348,25 |
| Плита ПБ1-20 | +3939,50 | +202137,50 | +851400,00 | –1643598,00 |
|
Итого |
+204984,17 |
+297692,84 |
+2636250,00 |
–3322946,25 |
Из таблицы 2.6 следует, что прибыль от реализации продукции Плита ПБ1-20 увеличилась на 3939,5 руб. Цена данной продукции увеличилась на 430 руб., что привело к росту прибыли на 851400 руб. Объем реализации Плиты ПБ1-20 в 2009 г. по сравнению с 2008 г. увеличился на 250 шт., что положительно сказалось на росте прибыли на 202137,5 руб.
Отрицательное воздействие оказал рост себестоимости рассматриваемой продукции на 530,1 руб., который привел к сокращению прибыли на 1643598 руб. [29, с. 21].
Таким образом, факторный анализ прибыли от реализации отдельных видов продукции ООО «Комэнергостройпром» показал, что в 2009 г. общая сумма прибыли от реализации продукции Свая С70.40-5 и Плита ПБ1-20 составила 204984,17 руб.
Важно отметить, что на изменение суммы прибыли воздействовали такие положительные факторы как: изменение объема продаж и цены, что видно из таблицы 2.6.
Следует обратить внимание на то, что незначительное увеличение себестоимости как в 2008 г., так и в 2009 г., повлекло за собой сокращение прибыли. В общем, по двум видам продукции, она сократилась и составила 3322946,25 руб.
Отразим наглядно результаты факторного анализа прибыли от реализации всей продукции ООО «Комэнергостройпром» за 2008-2009 гг. и конечные результаты факторного анализа прибыли от реализации отдельных видов продукции рассматриваемого предприятия на рисунке 2.1 и рисунке 2.2, представленных в Приложении Е.
Исходя из рисунка 2.1 видно, что показатель прибыли имеет положительную динамику роста. Это позволяет говорить о положительной оценке финансово-хозяйственной деятельности ООО «КЭСП».
Рисунок 2.2 так же показывает положительную динамику изменения прибыли от реализации отдельных видов продукции. Это говорит о ежегодном увеличении прибыли данной организации [21, с. 117-120].
Таким образом, оценка динамики и структуры прибыли ООО «Кам-энергостройпром» является одним из самых важных аспектов исследования финансово-хозяйственной деятельности предприятия. Изучение динамики и структуры прибыли необходимо для экономического прогнозирования и оценки финансовых показателей. Проведенный факторный анализ показал, что показатели прибыли имеют положительную динамику роста. Это позволяет говорить о положительной оценке финансово-хозяйственной деятельности ООО «КЭСП».
В процессе проведения анализа изучена структура прибыли по каждому элементу, проведены расчеты чистой прибыли ООО «Комэнергостройпром» за 2008-2009 гг., влияния факторов на изменение суммы чистой прибыли. Показан факторный анализ прибыли от реализации отдельных видов продукции рассматриваемого предприятия.
2.3 Расчет и анализ относительных показателей эффективности финансово-хозяйственной деятельности ООО «Комэнергостройпром»
Анализ относительных показателей (коэффициентов) – расчет отношений данных отчетности, определение взаимосвязи показателей [34, с. 56].
Итак, проведем анализ относительных показателей, характеризующих эффективность финансово-хозяйственной деятельности ООО «КЭСП».
В системе показателей, характеризующих эффективность работы предприятия, ведущее место занимают показатели рентабельности.
Показатели рентабельности представляют собой важные характеристики факторной среды формирования прибыли и дохода предприятия, поэтому они являются обязательными элементами сравнительного анализа и оценки финансово-хозяйственной деятельности состояния ООО «Комэнергострой-пром» с различных позиций.
Анализ показателей рентабельности позволяет оценить текущую хозяйственную деятельность, вскрыть резервы повышения ее эффективности и разработать систему мер по использованию данных резервов [39, с. 128].
Анализ начинается с расчета показателей рентабельности как в целом по предприятию, так и по отдельным видам продукции.
Для анализа рентабельности отразим необходимые данные в таблице 2.7.
Таблица 2.7 – Исходные данные для анализа финансовых результатов деятельности ООО «Комэнергостройпром» за 2008-2009 гг.
| Показатели | 2008 г. | 2009 г. | Отклонение |
| 1 Бухгалтерская прибыль до налогообложения | 69620 | 179630 | +110010 |
| 2 Средняя стоимость основных средств, тыс. руб. | 218049 | 229628 | +11579 |
| 3 Средняя стоимость МПЗ, тыс. руб. | 179696 | 183949 | +7253 |
| 4 Себестоимость товаров, продукции, работ, услуг | 1715179 | 1746459 | +31280 |
| 5 Выручка от реализации продукции, тыс. руб. | 2115362 | 2367382 | +252020 |
| 6 Средняя стоимость совокупных активов, тыс. руб. | 677792 | 896656 | +218864 |
| 7 Средняя стоимость внеоборотных активов, тыс. руб. | 224300 | 239492 | +15192 |
| 8 Средняя стоимость оборотных активов, тыс. руб. | 453493 | 657164 | +203671 |
| 9 Средняя стоимость собственного оборотного капитала, тыс. руб. | 323855 |
474394 |
+150539 |
| 10 Чистая прибыль, тыс. руб. | 44445 | 138199 | +93754 |
| 11 Средняя стоимость собственного капитала, тыс. руб. | 323767 | 391523 | +67756 |
| 12 Прибыль по калькуляции издержек на изделие Свая С70.40-5, тыс. руб. | 0,692 |
0,735 |
+0,043 |
| Показатели | 2008 г. | 2009 г. | Отклонение |
| 13 Прибыль по калькуляции издержек на изделие Плита ПБ1-20, тыс. руб. | 0,808 |
0,708 |
–0,1 |
| 14 Себестоимость изделия Свая С70.40-5 по калькуляции, тыс. руб. | 3,153 |
3,840 |
+0,687 |
| 15 Себестоимость изделия Плита ПБ1-20 по калькуляции, тыс. руб. | 3,683 |
4,213 |
+0,53 |
На основе исходных данных, рассчитаем показатели рентабельности в соответствии с формулами, указанными в первой главе третьего параграфа:
Рентабельность производства (предприятия):
Р 2008=
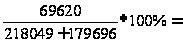 17,49%;
Р2009
=
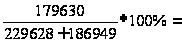 43,12%;
Рентабельность продукции в целом по предприятию составляет:
Рпр2008 =
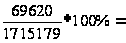 4,06%;
Рпр2009 =
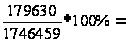 10,29%.
Рассчитаем данный показатель по двум видам продукции (Сваи С70.40-5 и Плиты ПБ1-20), воспользовавшись данными таблицы 2.5:
РСпр2008 =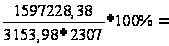 21,96%;
РСпр2009 =
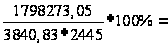 19,14%;
РПпр2008 =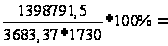 21,97%;
РСпр2009 =
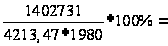 16,81%.
Рентабельность оборота (продаж) в целом по анализируемому предприятию составляет:
Рпродаж 2008
=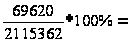 3,29%;
Рпродаж 2009 =
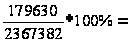 7,59%.
Рассчитаем рентабельность оборота по анализируемым видам продукции (Сваи С70.40-5 и Плиты ПБ1-20):
РС об 2008 =
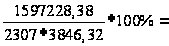 18,06%;
РС об 2009 =
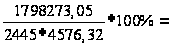 16,07%.
РП об 2008 =
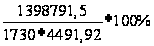 =
18,01%;
РП об 2009 =
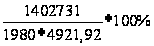 =
14,39%.
Далее рассчитаем рентабельность совокупных активов:
Р 2008
=
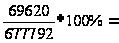 10,27%;
Р2009
=
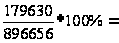 20,03%.
Рассчитаем рентабельность внеоборотных активов:
Р 2008
=
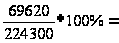 31,04%;
Р2009
=
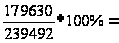 75%.
Рентабельность оборотных активов следующая:
Р 2008
=
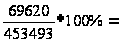 15,35%;
Р2009
=
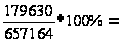 27,33%.
Рентабельность собственного оборотного капитала составляет:
Р 2008
=
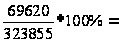 21,50%;
Р2009
=
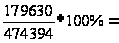 37,87%.
Рентабельность собственного капитала равна:
Р 2008
=
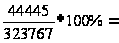 13,72%;
Р2009
=
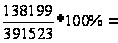 35,30%.
Рассчитаем рентабельность издержек на изделия Свая С70.40-5 и Плита ПБ1-20:
Р С
2008=
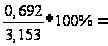 21,97%;
РС
2009 =
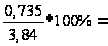 19,14%;
РП
2008=
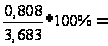 21,95%;
РП
2009 =
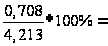 16,81%.
Для удобства анализа рентабельности по ООО «Комэнергостройпром» за 2008-2009 гг. сведем рассчитанные показатели в таблицу 2.8.
Таблица 2.8 – Расчет показателей рентабельности в целом по ООО «Комэнергостройпром» за 2008-2009 гг.
| Показатели | 2008 г. | 2009 г. | Отклонение |
| 1 Рентабельность производства (предприятия),% | 17,49 | 43,12 | +25,63 |
| Показатели | 2008 г. | 2009 г. | Отклонение |
| 1 Рентабельность производства (предприятия),% | 17,49 | 43,12 | +25,63 |
| 2 Рентабельность продукции, % | 4,06 | 10,29 | +6,23 |
| 3 Рентабельность оборота (продаж),% | 3,29 | 7,59 | +4,30 |
| 4 Рентабельность совокупных активов, % | 10,27 | 20,03 | +9,76 |
| 5 Рентабельность внеоборотных активов, % | 31,04 | 45,00 | +13,96 |
| 6 Рентабельность оборотных активов, % | 15,35 | 27,33 | +11,98 |
| 7 Рентабельность собственного оборотного капитала, % | 21,50 | 37,87 | +16,37 |
| 8 Рентабельность собственного капитала, % | 13,72 | 35,30 | +21,58 |
Из таблицы 2.8, после расчетов полученных данных можно сделать следующие выводы. Показатели рентабельности в целом по предприятию имеют положительную тенденцию роста.
Следует отметить, что рентабельность производства (предприятия) в 2009 г. по сравнению с 2008 г. увеличилась на 25,63% и составила 43,12%.
Рентабельность продукции в 2009 г. возросла на 6,23% и составила 10,29% по сравнению с предыдущим годом. Повысился уровень рентабельности оборота (продаж) на 4,3%, это свидетельствует о повышении спроса на производимую продукцию.
Из проделанных расчетов видно, что увеличение рентабельности таких показателей как: совокупных, внеоборотных и оборотных активов имеет тенденцию роста, что позволяет ООО «КЭСП» сфокусировать свое внимание на уровне рентабельности собственного и собственного оборотного капиталов, рентабельность которых в 2009 г. также увеличилась на 21,58% и 16,37% соответственно.
В отчетном периоде деятельность компании оставалась прибыльной и при этом наблюдалась общая тенденция роста всех показателей рентабельности.
Отразим наглядно динамику показателей рентабельности в целом по ООО «Комэнергостройпром» за 2008-2009 гг. на рисунке 2.3.
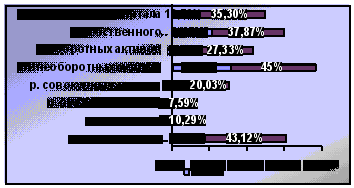
Рисунок 2.3 – Динамика показателей рентабельности в целом по ООО «Комэнергостройпром» за 2008-2009 гг.
Исходя из рисунка 2.3 видно, что рентабельность ООО «КЭСП» имеет положительную динамику. Это говорит о том, что рассчитанные коэффициенты рентабельности положительно повлияли на финансово-хозяйственную деятельность анализируемого предприятия в 2009 г.
Показатели рентабельности ООО «КЭСП», рассчитанные по отдельным видам продукции, сведем в таблицу 2.9.
Таблица 2.9 – Расчет показателей рентабельности ООО «Комэнерго-стройпром» по отдельным видам продукции за 2008-2009 гг.
| Показатели | 2008 г. | 2009 г. | Отклонение |
|
1 Рентабельность продукции, %: Сваи С70.40-5 Плиты ПБ1-20 |
21,97 21,95 |
19,14 16,81 |
–2,83 –5,14 |
|
2 Рентабельность оборота (продаж), %: Сваи С70.40-5 Плиты ПБ1-20 |
18,06 18,01 |
16,07 14,39 |
–1,99 –3,62 |
Данные таблицы 2.9 свидетельствуют о том, что наиболее рентабельной является продукция Свая С70.40-5. Но, не смотря на это, показатели свидетельствуют о снижении рентабельности в 2009 г. по сравнению с предыдущим годом как Сваи С70.40-5 так и Плиты ПБ1-20.
Рассматривая расчет рентабельности по отдельным видам продукции, следует сказать, что в 2009 г. по сравнению с 2008 г. рентабельность Сваи С70.40-5 уменьшилась на 2,83% и составила 19,14%. Рентабельность Плиты ПБ1-20 также уменьшилась на 5,14% и составила 16,81%. Такое, хоть и незначительное, снижение рентабельности произошло за счет роста цен и себестоимости на рассматриваемы продукты.
Что касается рентабельности оборота (продаж) по анализируемым продуктам, то данные таблицы 2.9 показывают снижение рентабельности двух рассматриваемых продуктов в отчетном периоде, по сравнению с базовым. Рентабельность Сваи С70.40-5 в 2009 г. уменьшилась на 1,99% и составила 16,07%, рентабельность Плиты ПБ1-20 также уменьшилась на 3,62% и составила 14,39%. Причинами снижения оборота (продаж) данных продуктов является рост издержек производства и падение конкурентоспособности, что позволяет предположить сокращение спроса на рассматриваемые продукты.
Следующим этапом анализа является изучение факторов, влияющих на величину рентабельности. Для этого необходимо провести факторный анализ рентабельности продукции и рентабельности оборота (продаж).
Уровень рентабельности продукции, исчисленный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации [19, с. 44].
Проведем факторный анализ рентабельности продукции в целом по ООО «Комэнергостройпром».
Расчет влияния факторов первого уровня на изменение рентабельности в целом по ООО «Комэнергостройпром» можно выполнить способом цепной подстановки, используя формулы, представленные в первой главе третьего параграфа дипломной работы, и данные таблицы 2.5:
Р =
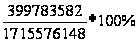 =
23,30%; Р
 =
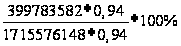 =
23,30%;
Р =
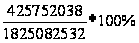 =
23,33%; Р
 =
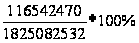 =
6,39%;
Р =
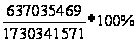 =
36,82%.
Для того чтобы проанализировать рентабельность в целом по предприятию, рассчитаем общую оценку изменения рентабельности:
 Р
 =
36,82% – 23,30% = +13,52%.
Далее определим изменение рентабельности за счет влияния следующих факторов:
объема реализации
продукции:
 =
23,30% – 23,33% = –0,03%;
структуры
товарной продукции:
 =
23,33% – 23,30% = +0,03%;
отпускных
цен:
 =
6,36% – 23,33% = –16,97%;
себестоимости
реализованной
продукции:
 = 36,82% – 6,36% =
= +30,46%.
Полученные результаты свидетельствуют о том, что уровень рентабельности, исчисленный в целом по предприятию, в 2009 г. по сравнению с 2008 г. повысился на 13,52%. Положительное влияние на рост рентабельности также оказали такие факторы как: структура товарной продукции и себестоимость реализованной продукции. За счет снижения себестоимости реализованной продукции, рентабельность предприятия в отчетном периоде увеличилась на 30,45%, а изменение структуры товарной продукции способствовало росту рентабельности на 0,03%.
На снижение рентабельности в 2009 г. на 0,03% повлияло увеличение объема реализации продукции. И рост среднереализационных цен на 510 руб. вызвал сокращение уровня рентабельности на 16,97% [29, с. 15].
Проведем факторный анализ рентабельности по отдельным видам продукции. В данном случае анализируем Сваи С70.40-5 и Плиты ПБ1-20.
По данным таблицы 2.5 рассчитаем влияние факторов на изменение уровня рентабельности продукции Сваи С70.40-5 способом цепной подстановки:
РС 2008 =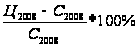 =
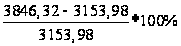 =
21,97%;
РС УСЛ =
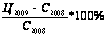 =
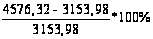 =
45,10%;
РС 2009 =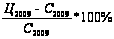 =
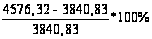 =
19,14%.
Общее изменение рентабельности продукции Сваи С70.40-5 составило:
РС=
РС 2009 – РС 2008 = 19,14% –
21,97% = –2,83%,
в том числе за счет изменения:
среднего уровня отпускных цен:
=
Р –
Р=
45,10% – 21,97% = +23,13%;
уровня себестоимости продукции:
=
Р–
Р=
19,14% – 45,10%