Анализ финансово-хозяйственной деятельности фирмы на примере ООО "Камэнергостройпром"
Итак, преимущество представленной методики оценки показателей эффективности финансово-хозяйственной деятельности предприятия состоит в том, что при ее использовании учитывается взаимосвязь таких элементов как: прибыль, объем предоставляемых услуг, себестоимость. Это обеспечивает более точное исчисление влияния факторов и как следствие – более высокий уровень планирования и прогнозирования результатов финансово-хозяй-ственной деятельности ООО «Комэнергостройпром».
Таким образом, для определения финансовой стратегии на перспективу по результатам анализа финансово-хозяйственной деятельности ООО «Кам-энергостройпром» можно сделать следующее заключение, что основными показателями финансово-хозяйственной деятельности предприятия явились прибыль и рентабельность продаж. Анализ прибыли от реализации продукции позволил установить, что основным фактором, повлиявшим на увеличение прибыли, стал рост среднереализационных цен. Повышение себестоимости продукции оказало отрицательное влияние на рост прибыли.
Рентабельность показала эффективность продаж предприятия в отчетном периоде с точки зрения получения прибыли. Рентабельность собственного капитала охарактеризовала эффективность использования собственных средств предприятия. Коэффициент рентабельности оборотного капитала показал рост суммы прибыли, приходящейся на рубль оборотного капитала. Анализ деловой активности позволил охарактеризовать результаты и эффективность текущей основной производственной деятельности. Анализ безубыточности проведен-ный по всей реализуемой продукции ООО «КЭСП» за 2008-2009 гг. показал, что производство анализируемого предприятия является безубыточным, поскольку безубыточный объем продаж предприятия не превышает фактический.
3. Пути повышения эффективности финансово-хозяйственной деятельности ООО «Комэнергостройпром»
3.1 Современные подходы к оценке эффективности финансово-хозяйственной деятельности предприятия и пути совершенствования ее информационной базы
В условиях рыночной экономики, когда возникает необходимость изыскания внутренних источников для экономического роста хозяйственной жизни предприятий, немаловажную роль играет анализ эффективности финансово-хозяйственной деятельности предприятия, методы оценки которой в настоящее время недостаточно определены и различаются по целевому назначению и по содержательному наполнению. Вместе с тем, как показал анализ теоретических источников, до сих пор не сформулировано четкого определения понятия эффективности финансово-хозяйственной деятельности предприятия. В наиболее общем смысловом значении в экономической литературе оно трактуется как отношение эффекта или достигнутого результата к произведенным затратам и ресурсам, обусловливающим его получение.
Из определения следует, что к основным составляющим элементам любой методики расчета эффективности, в том числе эффективности финансово-хозяйственной деятельности предприятия, относятся прежде всего показатели, характеризующие результат или эффект оцениваемой деятельности или процесса (как сравниваемые показатели – числитель расчета эффектив-ности), а также показатели, к которым относится искомый результат или эффект (как база сравнения – знаменатель расчета эффективности).
Однако в вопросе содержательного наполнения как сравниваемых показателей, так и показателей базы сравнения нет единства мнений у ученых, занимающихся проблемами анализа эффективности. Изучение различных точек зрения по ее расчету позволило выделить два основных подхода к оценке эффективности финансово-хозяйственной деятельности предприятия. Определим их как потенциальный (ресурсный) и затратный подходы, представленные на рисунке 3.1.
Изучение приведенных на рисунке 3.1 подходов к оценке эффективности финансово-хозяйственной деятельности предприятия показало, что и потенциальный, и затратный подходы идентичны по сравниваемым показателям. А именно и в том, и другом случае за сравниваемый показатель принимается доход от обычных видов деятельности или совокупный (балансовый) доход от деятельности. Различаются они между собой только базами сравнения. При потенциальном подходе за базу сравнения принимаются непотребленные ресурсы, а за базу сравнения затратного подхода – потребленные ресурсы. Для текущей оценки эффективности финансово-хозяйственной деятельности предприятия необходимо, применять затратный подход, который в качестве базы сравнения включает лишь те затраты, которые представляют собой потребленные ресурсы. Так как именно они показывают фактическую характеристику количества потребленных ресурсов, отнесенных на затраты, что позволяет в этом случае говорить о реальной эффективности финансово-хозяйственной деятельности предприятия. Что касается показателей, включающих в базу сравнения непотребленные ресурсы, то они к характеристике фактической (реальной) эффективности финансово-хозяй-ственной деятельности предприятия, отношения практически не имеют и могут приниматься лишь для расчета прогнозной (будущей) эффективности, т.е. характеризуют потенциальную эффективность, которую целесообразно определять для оценки инвестиционной привлекательности [14, С. 23-24].
По качественным характеристикам показателей, применяемых для анализа эффективности финансово-хозяйственной деятельности предприятия и описанных в научной литературе, затратный, как, впрочем, и потенциальный, подходы, условно можно определить как основные элементы экономического подхода. К показателям затратного подхода, прежде всего, относятся материалоемкость, амортизация, емкость, энергоемкость и другие подобные показатели; к показателям потенциального подхода – фондоотдача, производительность труда, материалоотдача, амортизацияотдача, и т.д.
Несмотря на то, что затратный подход к анализу эффективности финансово-хозяйственной деятельности предприятия позволяет выявлять и количественно оценивать тенденции эффективности потребленных и непотребленных ресурсов, он не раскрывает такую важную качественную характеристику экономической эффективности финансово-хозяйственной деятельности предприятия, как чистую его доходность. Поэтому при формировании системы показателей, характеризующих экономический подход к анализу эффективности финансово-хозяйственной деятельности предприятия, важно, в большей мере ориентироваться на показатель чистой прибыли, который в ее расчете является сравниваемым показателем, относимым к активам, или к собственному капиталу, или к доходу от обычных видов деятельности (как базе сравнения), и характеризует рентабельность предприятия, которая предполагает расчет таких показателей, как: рентабельность активов, рентабельность оборотных активов, рентабельность собственного капитала, рентабельность продаж и т. д.
Таким образом, экономический подход к анализу эффективности финансово-хозяйственной деятельности предприятия должен состоять только из следующих элементов: затратного подхода (потребленные ресурсы) и подхода по чистой доходности (рентабельность).
При этом важно иметь в виду, что затратный подход отличается от подхода по чистой доходности как по сравниваемым показателям, так и по базе сравнения. В затратном подходе в качестве сравниваемого показателя выступает доход от обычных видов деятельности или совокупный (балансовый, валовой) доход, а в подходе по чистой доходности – чистая (нераспределенная) прибыль (прибыль после налогообложения). За базы сравнения в затратном подходе принимаются фактические затраты, а в подходе по чистой доходности – активы предприятия, или собственный капитал, или доход от обычных видов деятельности.
Отсюда можно сделать вывод, что экономический подход к анализу эффективности финансово-хозяйственной деятельности предприятия дает возможность выявлять тенденции эффективности потребленных ресурсов и давать качественную ее характеристику через выявление количественной оценки факторов, оказывающих на нее влияние. Поэтому экономический подход к оценке эффективности финансово-хозяйственной деятельности предприятия, на наш взгляд, в большей мере ориентирован на количественную ее характеристику. В то же время в рыночной экономике для целей анализа эффективности финансово-хозяйственной деятельности предприятия важной является, по мнению авторов, характеристика и структура формирования активов и ее оценка. Поэтому в систему показателей, характеризующих эффективность финансово-хозяйственной деятельности предприятия, должны быть наряду с показателями, определяемыми как так называемый экономический подход, включены и финансовые показатели, характеризующие финансовое состояние предприятия, к которым относятся: коэффициент финансовой устойчивости, коэффициент текущей ликвидности, эффект финансового рычага и др. Применение таких показателей говорит о том, что при изучении эффективности финансово-хозяйственной деятельности предпри-ятия возникает необходимость в применении не только экономического, но и финансового подхода, который позволяет определять качество использованных ресурсов.
Перечисленные ранее традиционные экономические и финансовые показатели оценки эффективности финансово-хозяйственной деятельности предприятия, сгруппированные в разрезе предложенных нами подходов, представлены на рисунке 3.2.
Как видно из рисунка 3.2, каждый из рекомендуемых подходов для целей оценки эффективности финансово-хозяйственной деятельности предприятия реализуется в аспекте конкретных аналитических показателей, которые в совокупности представляют собой методику комплексной оценки эффектив-ности финансово-хозяйственной деятельности предприятия. Такая методика приемлема практически для предприятий любой отраслевой принадлежности, включая предприятия по производству пищевых продуктов. Однако ее досто-верность и реальность во многом зависят от качества информационно-аналити-ческой базы, которая в настоящее время представлена данными, отражаемыми в основных формах финансовой отчетности предприятий, а именно в бухгал-терском балансе, отчете о прибылях и убытках и приложениях к ним [14, с. 25].
Понятно, что ни одна из форм действующей финансовой отчетности не содержит ни специального раздела, ни отдельной отчетной формы, посвященной оценке эффективности финансово-хозяйственной деятельности предприятий. Однако такой раздел важен не только для внешних пользователей: инвесторов, кредиторов, кредитных и финансовых учреждений, но, прежде всего для внутренних пользователей для целей принятия управленческих решений.
Кроме того, несмотря на то, что современная финансовая отчетность, регламентируемая отечественными законодательными актами, приближена по форме и содержанию к международным стандартам отчетности, однако она еще содержит ряд недостатков, затрудняющих оценку основных показателей финан-сово-хозяйственной деятельности, в том числе показателей, обеспечивающих комплексную оценку эффективности финансово-хозяйственной деятельности предприятия. Так, действующие формы финансовой отчетности содержат достаточное количество комплексных статей. Для них характерен некоторый дефицит развернутой (дробной) информации, позволяющей более оперативно и точно рассчитывать искомые показатели. Это снижает такое качество информации для целей оценки эффективности финансово-хозяйственной деятельности предприятия, как ее аналитичность, требует осуществления спе-циальных выборок из данных текущего бухгалтерского и оперативного учета.
Для целей анализа информационной базы оценки эффективности финан-сово хозяйственной деятельности предприятия рассмотрим более подробно важнейшие составляющие ее расчета. Напомним, выше определены экономические и финансовые показатели, необходимые для оценки эффективности финансово-хозяйственной деятельности предприятия. Как было показано при рассмотрении затратного подхода, для оценки эффективности финансово- хозяйственной деятельности предприятия традиционно в ее расчет включается доход от обычных видов деятельности, который, как известно, в соответствии с национальными стандартами ПБУ 9/99 «Доходы организации» и ПБУ 4/99 «Бухгалтерская отчетность организации» отражается в финансовой отчетности, в частности в отчете о прибылях и убытках (форма № 2) по стр. 010 «Выручка (нетто) от продажи товаров, продукции, работ, услуг», т.е. после исключения из нее налога на добавленную стоимость, акцизов, экспортных (таможенных) пошлин, если они уплачиваются предприятием. Однако для целей анализа эффективности финансово-хозяйственной деятельности предприятия, показа-тель дохода от обычных видов деятельности, отражаемый в отчете о прибылях и убытках, является недостаточно точным, так как он показывает всю сумму дохода: как доход, оплаченный покупателем, так и доход «по отгруженным товарам (продукции и др.)», т. е. будущий доход, еще не оплаченный покупате-лями и заказчиками. Такая практика формирования дохода от обычных видов деятельности вытекает из требований составления финансовой отчетности нормативно-законодательных актов, предполагающих определение дохода от обычных видов деятельности по так называемому методу по начислению или по отгрузке. Это снижает качество этого показателя, а именно не позволяет его рассматривать как реальную величину, так как имеется вероятность непоступления денежных средств. Однако из-за того, что платежи по доходу от обычных видов деятельности оговариваются в договоре, доход от обычных видов деятельности, отраженный в отчете о прибылях и убытках по начислению, можно определить как номинальный доход от продаж. А для реальной оценки эффективности финансово-хозяйственной деятельности предприятия в аспекте экономических показателей более верно, исчислять доход от обычных видов деятельности по моменту фактического поступления денежных средств от покупателей (заказчиков) за проданные товары (продукцию), выполненные работы или оказанные услуги за отчетный период, т. е. рассчитать реальный доход от продаж.
Помимо этого для определения реального дохода от обычных видов деятельности целесообразно включать краткосрочную кредиторскую задолженность в части авансов, полученных на конец отчетного периода от покупателей в счет будущих поставок товаров, продукции, работ, услуг, так как это «живые», реально поступившие денежные средства в счет предстоящих поставок товаров (работ, услуг).
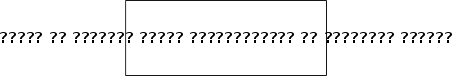
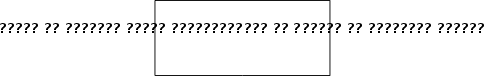
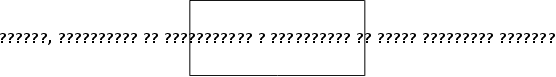
Справочное введение таких показателей, как доход от обычных видов деятельности по оплате, авансы полученные, не только позволит повысить аналитичность для целей оценки эффективности финансово-хозяйственной деятельности предприятия, но и создать условия для повышения качества принятия управленческих решений. Предлагаемый вариант формирования реального дохода от обычных видов деятельности представлен на рисунке 3.3 в виде следующей формулы:
= +
Рисунок 3.3 – Алгоритм формирования реального дохода от обычных видов деятельности, рекомендуемый для расчета экономических показателей для анализа эффективности финансово-хозяйственной деятельности предприятия
Рассмотрим информационную базу каждой составляющей расчета, приведенного на рисунке 3.3. Доход от обычных видов деятельности по оплате за отчетный период, а также авансы полученные можно определить только с помощью данных, отражающих в финансовой отчетности «Отчет о движении денежных средств» (форма № 4), где отдельно выделены средства, полученные от покупателей (заказчиков). Однако, как показывает практика, не все предприятия согласно действующему законодательству составляют отчет о движении денежных средств. Это касается прежде всего субъектов малого предпринимательства, которые составляют только бухгалтерский баланс и отчет о прибылях и убытках. Поэтому информацию о реальном доходе от обычных видов деятельности, в том числе авансов полученных, целесообразно, предусмотреть в формировании тех финансовых отчетов, которые предусмотрены для всех пользователей, и прежде всего в отчете о прибылях и убытках, где необходимо ее указывать «справочно» отдельной строкой [11, с. 129].
Авансы, полученные от покупателей и заказчиков, включены в состав прочей кредиторской задолженности. Кроме этого, в этом составе учитываются также расчеты с разными дебиторами и кредиторами, расчеты с подотчетными лицами, расчеты с персоналом по прочим операциям. Авансы полученные являются существенным показателем в балансе, поэтому его следует выделить отдельной строкой в дополнительной расшифровке в составе кредиторской задолженности [13, с. 43].
Как было показано ранее, для анализа эффективности финансово-хозяйственной деятельности предприятия особое место занимает чистая прибыль как сравниваемый показатель при рассмотрении экономического подхода по чистой доходности, точность и достоверность которого также во многом зависит от качества информационной базы.
Рассмотрим порядок формирования показателя чистой прибыли, отражаемой в отчете о прибылях и убытках. Традиционно он рассчитывается после корректировки показателя «прибыль до налогообложения» на суммы отложенных налоговых активов и обязательств и исключения из него текущего налога на прибыль и иные аналогичные налоговые платежи.
Показатель чистой прибыли можно определить как условную (нераспределенную) прибыль отчетного периода, так как она еще подлежит распределению по обязательным нормам (создание резервного фонда и др.) или в соответствии с нормами экономической целесообразности (выплата дивидендов и др.). Кроме того, на дату составления отчетности у предприятия может быть в наличии прибыль прошлых лет. Поэтому было бы недостаточно верным для анализа эффективности финансово-хозяйственной деятельности предприятия принимать в расчет данный показатель.
Что касается бухгалтерского баланса, то в нем также показывается чистая прибыль в виде нераспределенной прибыли. Однако она отличается от чистой прибыли, показанной в отчете о прибылях и убытках, прежде всего, тем, что она относится к текущему отчетному периоду, а балансовая нераспределенная прибыль увеличивается на нераспределенную прибыль прошлых лет (при ее наличии у предприятия), что делает этот показатель более реальным по сравнению с чистой прибылью, которая показана в отчете о прибылях и убытках, и он более достоверно характеризует эффективность финансово-хозяйственной деятельности предприятия из-за его реальности.
Кроме того, хотелось бы обратить внимание на то, что балансовую нераспределенную прибыль многие авторы называют чистой прибылью, т.е. так же, как прибыль, показанную в отчете о прибылях и убытках. Однако на сегодняшний день это неидентичные понятия. И балансовая нераспределенная прибыль как составная часть собственного капитала более точно выражает понятие чистой прибыли, чем чистая прибыль, отражаемая в отчете о прибылях и убытках. И даже при отсутствии нераспределенной прибыли прошлых лет показатель балансовой нераспределенной прибыли более достоверен, чем чистая прибыль отчетного периода, показанная в отчете о прибылях и убытках, так как из него при отражении в балансе исключается не только сумма налога на прибыль, но и суммы дивидендов, отчислений в резервный капитал, суммы, направленные на покрытие убытков и на прочие цели по решению собрания участников предприятия.
Таким образом, для целей анализа эффективности финансово- хозяйственной деятельности предприятия более правильно в ее расчет принимать балансовую нераспределенную (чистую) прибыль как сравниваемый показатель, сопоставляемый с конкретной базой расчета.
Расчет чистой прибыли и расчет показателя эффективности финансово-хозяйственной деятельности, произведенные по отчету о прибылях и убытках (по традиционной методике) и по балансу (по предложенной методике) позволит сделать соответствующие выводы об увеличении или уменьшении чистой прибыли и показателей эффективности финансово-хозяйственной деятельности анализируемого предприятия за рассматриваемые периоды.
Изучение порядка формирования нераспределенной балансовой прибыли показало, что и она имеет недостаток, так как нераспределенная прибыль фактически используется в качестве финансового обеспечения производственного развития организации и иных аналогичных мероприятий по приобретению (созданию) нового имущества.
Отсюда можно сделать вывод, что для получения достоверной информации по показателю чистой нераспределенной прибыли важно организовать оперативный учет за его текущим контролем в части внутри годового использования или распределения чистой прибыли на цели приобретения и создания нового имущества. Однако возможности для корректировки чистой прибыли по данным такого учета имеются лишь у внутренних пользователей, которыми могут воспользоваться для целей принятия соответствующих управленческих решений [13, С. 44-49].
Отрицательное влияние на информационную базу анализа эффективности финансово-хозяйственной деятельности предприятия оказывает введение в основные формы отечественной финансовой отчетности показателей, используемых для целей налогообложения. Это касается показателей, отражающих отложенные налоговые обязательства и отложенные налоговые активы. Их введение оказывает негативное влияние прежде всего на достоверность показателей, используемых как при экономическом подходе (по чистой доходности), так и при финансовом подходе. К ним можно отнести показатели, которые дают экономическую характеристику долгосрочному заемному капиталу и внеоборотным активам [19, с. 139].
Таким образом, рекомендации по совершенствованию информационной базы анализа эффективности финансово-хозяйственной деятельности предприятия позволяют:
повысить качество информационной базы, необходимой для оценки эффективности финансово-хозяйственной деятельности предприятия;
удовлетворять запросы различных пользователей информации с различной степенью ее детализации;
учитывать правовые и методологические учетные стандарты, накопленный опыт в отражении показателей, необходимых для оценки эффективности хозяйственной деятельности предприятия.
3.2 Разработка мероприятий, направленных на повышение уровня эффективности финансово-хозяйственной деятельности ООО «Комэнергостройпром»
В условиях рыночной экономики каждый хозяйствующий субъект стремится занять устойчивое положение на рынке. Для этого необходимо чаще проводить анализ финансово-хозяйственной деятельности предприятия, который позволит на основе выявленных недостатков в работе разработать пути по ее улучшению.
В ходе исследования был проведен экономический анализ финансово-хозяйственной деятельности ООО «Комэнергостройпром». Информационной базой для анализа явились: бухгалтерский баланс и отчет о прибылях и убытках за 2008-2009 гг. (форма № 1 и № 2).
По данным отчетности были составлены и проанализированы сравнительные аналитические показатели прибыли, рентабельности, деловой активности, безубыточности ООО «КЭСП».
Для этого было выполнено следующее:
произведена группировка исходных данных;
рассчитаны значения всех показателей;
выполнен анализ результатов сравнения этих значений и выявлены как положительные, так и отрицательные стороны;
рассчитаны финансовые показатели деловой активности и рентабельности, которые говорят об устойчивости финансового состояния предприятия, что свидетельствует о низкой зависимости заемных средств и о финансовой безопасности.
Приняв во внимание выявленные в ходе анализа финансово-хозяйственной деятельности ООО «Комэнергостройпром» негативные явления, можно дать некоторые рекомендации по улучшению и оздоровлению предприятия:
необходимо повышать оборачиваемость активов, оборотных средств, собственного капитала, кредиторской задолженности;
обратить внимание на организацию производственного цикла, на конкурентоспособность продукции;
следует повысить удельный вес собственного капитала в общем объеме;
следует обратить внимание на недостаточную рентабельность продаж по двум видам продукции: Сваи С70.40-5 и Плиты ПБ1-20;
необходимо уменьшить себестоимость продукции для увеличения темпов роста прибыли;
следует улучшить качество проведения маркетинговых исследований для выявления новых рынков сбыта.
Основными путями повышения оборачиваемости оборотных средств является:
установление прогрессивных форм расходов;
замена дорогостоящих ресурсов;
сокращение сверхнормативных запасов ТМЦ;
ритмичность производства;
сокращение длительности производственного цикла;
ускорение реализации продукции;
маркетинговые исследования;
сокращение дебиторской и кредиторской задолженности [15, С. 3-8].
Производственный цикл – это интервал календарного времени от начала процесса изготовления или ремонта продукции до его окончания. Снижение производственного цикла достигается за счет сокращения нецелевого использования рабочего времени. Конкурентоспособность достигается путем снижения себестоимости продукции и улучшение качества продукции.
Удельный вес собственного капитала в общем объеме говорит нам о финансовой устойчивости организации. Увеличение данного показателя снижает зависимость предприятия от заемных средств. Этого можно добиться за счет дополнительной эмиссии ценных бумаг.
Рентабельность – это отношение прибыли к затратам. Для повышения рентабельности необходимо снизить затраты на производство продукции. Закупка сырья, электричества, топлива – главные расходные статьи в общем объеме затрат. Снижение себестоимости продукции возможна за счет внедрения ресурсосберегающих технологий и переход от дорогого к более дешевому сырью не уступающему по – качеству первому.
Улучшение качества проведения маркетинговых исследований достигается за счет внедрения передовых методов исследовании.
Основными путями повышения финансово-хозяйственной деятельности ООО «Комэнергостройпром» являются:
увеличение общей структуры имущества предприятия, которое даст возможность измерить, достаточно ли устойчиво предприятие в финансовом отношении, чтобы бесперебойно работать;
достижение оптимального соотношения собственных и заемных средств. Превышение первых над вторыми означает самостоятельность предприятия и независимость от внешних источников.
Наличие значительной доли заемных средств в общей сумме капитала, а в частности кредиторской задолженности, требует оперативной работы с кредиторами [16, С.23-24].
Снижение дебиторской задолженности может быть достигнуто посредством реализации конкретных мер:
своевременно выявлять недопустимые виды кредиторской и деби-торской задолженностей (просроченные (неоправданные) задолженности);
контролирование состояния расчетов с покупателями по отсроченным (просроченным) задолженностям;
по возможности ориентироваться на большое число покупателей с целью уменьшения риска неуплаты одним или несколькими крупными покупателями;
следить за соотношением кредиторской и дебиторской задолженностей: значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимость привлечения дополнительных (как правило, дорогостоящих) источников финансирования;
использовать способ предоставления скидок при досрочной оплате.
Устойчивость финансово-хозяйственной деятельности предприятия может быть повышена путем:
ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль оборота;
обоснования уменьшения запасов и затрат (до нормативного);
погашения собственного оборотного капитала за счет внутренних и внешних источников.
Одним из основных и наиболее радикальных направлений финансового оздоровления ООО «КЭСП» является поиск внутренних резервов прибыльности и достижению безубыточной работы за счет более полного использования мощности предприятия, повышения качества и конкурентоспособности продукции, снижения ее себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращения расходов и потерь.
Основное внимание необходимо уделить вопросу о снижении себестоимости услуг:
сокращение затрат за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, оборудования и т.д.;
сокращения затрат, установленных по каждой статье расходов за счет конкретных организационно-технических мероприятий, которые будут способствовать экономии зарплаты, сырья, материалов, энергии и т.д.
Предприятию необходимо найти дешевое и качественное сырье.
Кроме того, одним из путей пополнения собственных оборотных средств является продвижение продукции. Для этого необходимо направить стратегию маркетинга на максимизацию прибыли путем наибольшего удовлетворения спроса на продукцию.
Для чего необходимо обеспечить:
максимальное удовлетворение потребностей в продукции;
выведение на рынок новой продукции, увеличение сегмента пользователей продукции, увеличение доли доходов от новой продукции в общей структуре доходов;
повышение доходности предприятия путем повышения качества обслуживания клиента и создание доступной и эффективной системы продаж [17, С.48-51].
Итак, в условиях развития рыночных отношений совершенно очевидно, что решение многих финансовых проблем напрямую связано с решением задач маркетингового характера, которые находятся в тесной взаимосвязи и взаимозависимости.
Задача финансового менеджера состоит в том, чтобы обеспечить финансирование необходимых маркетинговых исследований и реализацию эффективных инновационных проектов. А задача маркетинговой службы определить новые направления деятельности предприятия, обеспечить, а по возможности и предвосхитить потребности потребителей в новой качественной продукции. Только комплексное решение этих задач может обеспечить долговременную финансовую устойчивость ООО «Комэнергостройпром».
Подводя итог вышеизложенному, можно сказать, что для успешной работы по продвижению продукции на рынках сбыта и ведению «активных продаж» необходима интеграция усилий всех служб предприятия. В сборе информации, создании постоянно пополняемой базы данных, поиске заказов, отработке планов производства, распределении рабочей силы, производственных мощностей и прочего должны участвовать все исполнители и службы под лозунгом: «Все работают на продажи» обязателен для каждого работника предприятия.
На предприятии должны быть практически решены следующие задачи:
отработан установочный приказ «Об активизации коммерческой деятельности по увеличению объема продаж выпускаемой продукции», в котором должна быть определена инициативная группа по нахождению заказов, а также назначен руководитель этой группы, координирующий ее работу;
должны быть определены основные потенциальные потребители, на которых должны быть направлены усилия инициативной группы. Для этого должен быть сформирован «План по изучению, рассмотрению и формированию новых рынков» и разработаны «Месячный график изучения рынков инициативной группой», а также «Анкета по исследованию потенциального потребителя».
Анализ результатов финансово-хозяйственной деятельности ООО «Комэнергостройпром» является основой для формирования месячного плана сбыта продукции. При изучении потенциальных потребителей обязательным условием является изучение используемой технологии с целью предложений по совершенствованию.
Таким образом, устойчивый финансовый рост возможен при активной реализации различных нововведений: новой продукции, новых технологий, но-вой техники. Финансовая служба предприятия должна заниматься тщательной селекцией всех инновационных проектов и проводить комплекс работ по финансовому обоснованию и определению эффективности каждого мероприятия. При реализации вышеуказанных мероприятий позволит предприятию улучшить все свои финансовые показатели и стать одним из лидеров в своей области [25, С. 51-53].
Для ООО «Комэнергостройпром» важно провести операционный анализ. Операционный анализ – это элемент управления затратами, сущность которого состоит в изучении зависимостей финансовых результатов деятельности хозяйствующего субъекта от издержек и объемов производства и реализации продукции, товаров, услуг. Данный вид анализа считается одним из наиболее эффективных средств планирования и прогнозирования финансово-хозяйс-твенной деятельности предприятия [26].
Первичный операционный анализ опирается на такие понятия, ставшие уже классическими, как точка безубыточности, запас финансовой прочности и сила операционного рычага. Операционный анализ – неотъемлемая часть управленческого учета. В отличие от внешнего финансового анализа, результаты операционного (внутреннего) анализа могут составлять коммерческую тайну предприятия. Данная технология позволяет прогнозировать поведение прибыли при различных комбинациях таких факторов, как цена, выручка от реализации, переменные и постоянные затраты, дает возможность планирования деятельности предприятия, позволяет просчитать последствия различных управленческих решений.
Для проведения операционного анализа следует последовательно выполнить следующие этапы:
определить силы операционных рычагов по каждому из анализируемых факторов;
провести анализ чувствительности прибыли к анализируемым факторам;
произвести анализ безубыточности.
Проведем операционный анализ для ООО «Комэнергостройпром» по данным 2009 года. Исходные данные для проведения операционного анализа представлены в таблице 3.1.
Таблица 3.1 – Исходные данные для проведения операционного анализа по ООО «Комэнергосройпром» по данным 2009 г.
| Показатели |
Значение показателя |
| 1 Объем реализации, шт. | 229397 |
| 2 Цена, тыс. руб. | 10320 |
| 3 Переменные затраты на единицу продукции, тыс. руб. | 3741 |
| 4 Выручка от реализации, тыс. руб. | 2367382 |
| 5 Переменные затраты, тыс. руб. | 1623108 |
| 6 Маржинальный доход, тыс. руб. | 744274 |
| 7 Постоянные затраты, тыс. руб. | 396503 |
| 8 Прибыль, тыс. руб. | 620923 |
Первым этапом операционного анализа является определение силы операционных рычагов (СОР) по каждому из анализируемых факторов. Для этого следует воспользоваться следующими формулами:
СОР по объему
реализации
=
 ,
(3.1)
СОР по цене
=
 ,
(3.2)
СОР по переменным
затратам =
 ,
(3.3)
СОР по постоянным
затратам =
 ,
(3.4)
где СОР – сила операционного рычага по анализируемому фактору;
МД – маржинальный доход;
П – прибыль;
Зперем – переменные затраты;
Зпост – постоянные затраты [33, С. 44-47].
Действие операционного рычага проявляется в том, что любое изменение анализируемого фактора всегда порождает более сильное изменение прибыли.
Проведем расчеты по данным таблицы 3.1 и сведем полученные данные в таблицу 3.2.
Таблица 3.2 – Силы операционных рычагов по анализируемым факторам
| Показатели | Значение показателя |
| 1 Сила операционного рычага по объему реализации (СОР) | 1,20 |
| 2 Сила операционного рычага по цене (СОР цены) | 3,81 |
| 3 Сила операционного рычага по переменным затратам (СОР Зперем) | 2,61 |
| 4 Сила операционного рычага по постоянным затратам (СОР Зпост) | 0,64 |
Таким образом, проведенные расчеты показали, что наибольшее влияние на прибыль ООО «Комэнергостройпром» оказывает цена в случае ее изменения, так как сила операционного рычага по цене равна 3,81. Переменные расходы по своему влиянию на прибыль оказываются на втором месте вслед за ценой, так как сила операционного рычага по переменным затратам равна 2,61. А далее следуют соответственно объем реализации (СОР = 1,2) и постоянные расходы (СОР Зпост = 0,64).
Рассчитав силы операционных рычагов по анализируемым факторам, проведем анализ чувствительности прибыли предприятия к изменению одного из факторов, основанный на том, что в случае изменения анализируемого фактора прибыль в процентном отношении изменится в определенное число раз больше, чем изменится анализируемый фактор в процентном отношении.
Значение силы воздействия операционного рычага по анализируемому фактору показывает, в какое определенное число раз больше изменится прибыль. Следствие этого отражено в универсальной формуле (3.5):
Дприб (%) = +
СОР по анализируемому
фактору
 Дфакт,, (3.5)
где Дприб (%) – процентное изменение прибыли;
Дфакт (%) – процентное изменение анализируемого фактора.
Проведем анализ чувствительности с использованием таблицы, построенной в виде матрицы (таблица 3.3). Определим шкалу изменения факторов и рассчитаем влияние отдельных элементов на изменение прибыли при заданных шкальных значениях.
Таблица 3.3 – Анализ чувствительности прибыли ООО «Комэнергостройпром» за 2009 год при изменении анализируемых факторов
| Анализи-руемые факторы | ССОР | Процентное изменение прибыли при изменении фактора на: | |||||||||||
| – – 15% | -– 10% | -– 9% | -– 6% | -– 5% | -– 3% | ++3% | ++5% | ++6% | ++9% | ++10% | ++15% | ||
| Объем реали-зации | 11,20 |
-–18 | -– 12 | -– 10,8 | -– 7,2 | -– 6 | -– 3,6 | -+3,6 | -+ 6 | -+7,2 | -+ 10,8 | -+ 12 | +18 |
| Цена | 0,81 |
––12,2 | -– 8,1 | -– 7,3 | -– 4,9 | -– 4,1 | -– 2,4 | 2+2,4 | 4+4,1 | ++4,9 | ++7,3 | ++8,1 | ++12,2 |
| Переменные затраты | –2,61 |
39,2 | 26,1 | 23,5 | 15,7 | 13,1 | 7,8 | –7,8 | –13,1 | –15,7 | –23,5 | –26,1 | –39,2 |
| Постоян-ные затраты | –0,64 |
9,6 | 6,4 | 5,8 | 3,8 | 3,2 | 1,9 | –1,9 | –3,2 | –3,8 | –5,8 | –6,4 | –9,6 |
По данным таблицы 3.3 построим график эластичности прибыли к анализируемым факторам (рисунок 3.4).
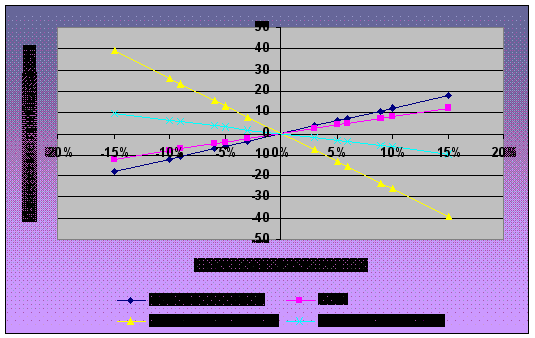
Рисунок 3.4 – График эластичности прибыли к анализируемым факторам
Анализ чувствительности прибыли при изменении анализируемых факторов показывает процентное изменение прибыли при изменении одного из факторов на определенный процент. Так, например, при увеличении объема реализации на 15 % прибыль увеличится на 18 %, а при увеличении постоянных затрат на 10 % прибыль уменьшится на 6,4 %.
Чем круче наклон прямых на рисунке 3.4, тем выше эластичность прибыли к изменению анализируемых факторов. Угол же наклона прямых определяется силой операционного рычага: чем сила