Анализ финансово-хозяйственной деятельности фирмы на примере ООО "Камэнергостройпром"
Маржинальный доход рассчитывается по формуле (1.24):
МД = FC + П. (1.24)
После чего определяется безубыточный объем продаж в стоимостном выражении. Для определения безубыточного объема продаж в стоимостном выражении необходимо сумму постоянных затрат разделить на долю маржинального дохода.
Доля маржинального дохода рассчитывается как отношение маржинального дохода к выручке по формуле (1.25):
R =
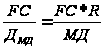 . (1.25)
Безубыточный объем продаж в натуральном выражении можно определить как отношение суммы постоянных затрат к ставке маржинального дохода по формуле (1.26).
Ставка маржинального дохода – это разность между ценой и переменными затратами на единицу продукции.
V=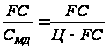 . (1.26)
Точка безубыточности – это отношение постоянных затрат на маржи-нальный доход. Определяется по формуле (1.27):
Т = . (1.27)
На данном этапе необходимо рассчитать зону безопасности по стоимостным и количественным показателям. Зона безопасности по стоимостным показателям рассчитывается по формуле (1.28):
ЗБ = . (1.28)
Для одного вида продукции зону безопасности можно найти по количественным показателям по формуле (1.29):
ЗБ = . (1.29)
После проведения расчетов по данному алгоритму, следует сделать соответствующие выводы по анализу безубыточности рассматриваемого предприятия за анализируемые периоды.
Модель рассматриваемых показателей может быть построена графически и представлена на рисунке 1.1.
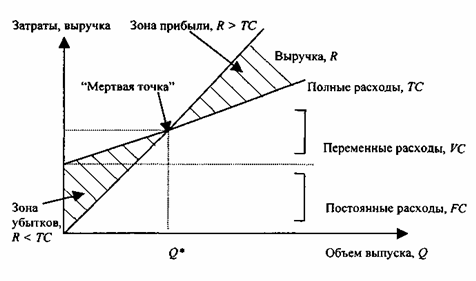
Рисунок 1.1 – Графическое представление метода определения уровня безубыточности (критического объема продаж)
Итак, анализ точки безубыточности служит одним из важных способов решения многих проблем управления, поскольку при комбинированном применении с другими методами анализа его точность вполне достаточна для обоснования управленческих решений в реальной жизни [37, С. 36-41].
Таким образом, оценка эффективности финансово-хозяйственной деятельности предприятия отражает способность организации финансировать свою текущую деятельность и развитие производства, постоянно поддерживать свою платежеспособность и инновационную привлекательность. Информационное обеспечение является необходимым и пригодным для реализации аналитических и управленческих процедур, обеспечивающих финансово-хозяйственную деятельность предприятия.
Применение на практике представленных и рассмотренных методик оценки показателей прибыли, рентабельности, деловой активности и безубыточности, подходов к изучению финансовых результатов, позволит достаточно объективно оценить эффективность финансово-хозяйственной деятельности организации в целом, установить причины ее изменения и разработать конкретные меры, обеспечивающие снижение необоснованных расходов и повышение доходов.
2. Комплексная оценка эффективности финансово-хозяйственной деятельности на примере ООО «Комэнергостройпром»
2.1 Общая характеристика деятельности ООО «Комэнергостройпром»
ООО «Комэнергостройпром» – это мощное высокомеханизированное предприятие стройиндустрии на базе современной технологии, способное ре-шать любые задачи. В настоящее время предприятием освоен выпуск более 100 наименований железобетонных конструкций, что составляет около 3000 марок изготавливаемых изделий. Помимо этого, на заводе выполняются заказы на изготовление как типовых, так и нестандартных металлоконструкций и форм.
ООО «КЭСП» создано решением ОАО «Татэнерго» от 02.09.2003 г.
Изделия и конструкции предприятия использованы при строительстве атомных, тепловых и гидроэлектростанций, объектов социально-бытового и культурного назначения не только во многих регионах России, но и в странах СНГ. Из продукции объединения построены такие гиганты как ОАО «Нижне-камскнефтехим», ОАО «Нефтекамскшина», «КамАЗ», Менделеевский завод минеральных удобрений, Нефтекамский нефтеперерабатывающий завод и т.д.
Вся продукция предприятия соответствует современным требованиям и нормативным документам. За последнее время освоен выпуск предварительно напряженных железобетонных опор линий электропередач и трехслойных стеновых панелей с утеплением из пенополистирола. Освоен выпуск железобетонных свай до 14 м включительно, многопустотных панелей перекрытия шириной 1,8 м, элементов трибун, стеновых панелей длиной 12 м. Для автомобильных и железных дорог выпускаются ж/б кольца водопро-пускных труб, плиты мостовых конструкций, дорожные аэродромные плиты.
Помимо железобетонных изделий, применяемых в промышленном и гражданском строительстве, большое внимание уделяется выпуску изделий, используемых для благоустройства (тротуарные плиты, цветочницы, урны, скамейки, брусчатка) и для индивидуального строительства (керамзито-бетонные блоки, заборные ограждения территории из легковесных элементов). Выпускаются уникальные 6-12- и 18-метровые балки, безраскосные фермы длиной 24 м, ригеля, колонны и т.д.
Численность персонала «Комэнергостройпром» составляет на сегодняшний день более 1200 человек, из которых 120 человек – инженерно-технические специалисты [38].
Грамотная кадровая политика позволила не только сохранить коллектив в период экономических потрясений, но и прирастить его молодыми специалистами, наладить систему передачи знаний и опыта от старшего поколения младшему. Именно благодаря совмещению современных методов управления и десятилетиями наработанного опыта предприятию удалось стать конкурентоспособным в условиях рынка.
Высокое качество, низкая себестоимость и широкий ассортимент изделий ООО «Комэнергостройпром» позволяют предприятию с уверенностью смотреть в будущее и открывать новые направления [10].
У предприятия имеется официальный сайт www.kesp – Железобетонные изделия и конструкции от завода ЖБИ – ООО «КЭСП», и зарегистрированный товарный знак, представленный в Приложении В.
Стратегическая цель ООО «Комэнергостройпром» – «Высокоразвитое предприятие европейского уровня. ООО «КЭСП» должен стать предприятием, где удобно и интересно работать и реализовать свои идеи и планы» [38].
ООО «Комэнергостройпром» осуществляет следующие виды деятельности:
производство конструкций и изделий из бетона и железобетона;
производство керамзитового гравия;
производство товарного бетона и раствора;
изготовление металлоформ и металлоконструкций;
лабораторный контроль качества строительных материалов, изделий и конструкций;
инженерное обеспечение качества бетонных работ;
проектирование зданий и сооружений I и II уровней ответственности;
строительство зданий и сооружений I и II уровней ответственности, выполнение отделочных работ;
проектирование средств обеспечения пожарной безопасности зданий и сооружений;
производство работ по монтажу, ремонту и обслуживанию средств обеспечения пожарной безопасности зданий и сооружений;
анализ сточных вод, воздуха рабочей зоны и промышленных выбросов;
изготовление съемных грузозахватных приспособлений;
измерение физических факторов производственной среды на промышленных предприятиях;
переработка нерудных материалов и получения песка строительного, гравия и щебня.
ООО «КЭСП» производит следующие виды продукции:
конструкции нулевого типа (сваи, фундаменты, блоки бетонные для стен подвалов, плиты ленточных фундаментов, фундаментные балки);
ограждающие конструкции (стены наружные, блоки керамзито-бетонные, перемычки ж/б, плиты ж/б ребристые);
несущие конструкции для жилых и социальных объектов (колонны, ригели, диафрагмы жесткости);
несущие конструкции промышленных зданий (фермы, балки, колонны и ригели);
опоры электропередачи (стойки железобетонные для опор ЛЭП высоковольтных линий электропередачи, элементы подстанций);
дорожное строительство (плиты дорожные, бетон, керамзитовый гравий, металлоконструкции).
ООО «Комэнергостройпром» – предприятие, которое прочно вписалось в индустрию Нижней Камы.
В зависимости от спроса потребителей на предприятии изготавливается керамзитовый гравий объемным весом от 250 до 600 кг/м3, отвечающий современным требованиям строительства и требованиям ГОСТ 9757-90. Фракции керамзитового гравия: 0-5 мм, 5-10 мм, 10-20 мм, 20-40 мм [24].
Испытание сырья и продукции находится под постоянным контролем Центральной строительной заводской лаборатории ООО «Комэнергострой-пром», оснащенной всем необходимым оборудованием аттестованным ФГУ «ТатЦСМ». Предприятие тесно сотрудничает с ОАО «НИИ Керамзит» г. Сама-ра и КГАСУ г. Казань по вопросам совершенствования технологии подготовки сырья и производства керамзитового гравия.
В развитие сервисной политики на предприятии разработана система централизованного завоза – «Центрозавоз» и инженерное сопровождение про-дукции. Доставка продукции по такой системе до места строительства – это ответственность предприятия за груз до момента выгрузки товара, соблюдение заявленных сроков доставки по времени при двухсменном режиме работы и без выходных.
Директором ООО «КЭСП» является Хайруллин Ринат Самигуллович.
Организационная структура ООО «Комэнергостройпром» очень важна для успешного функционирования предприятия.
Организационная структура предприятия состоит из 6 блоков:
блок маркетинга и сбыта;
производственный блок;
блок обеспечения производства;
блок управления качеством;
экономический блок;
блок общих вопросов.
На территории ООО «КЭСП» находятся: формовочный цех № 1, формовочный цех № 2, цех керамзитового гравия, растворобетонный цех, арматурный цех, центральная заводская строительная лаборатория [38].
В 2008 г. было проведено усовершенствование технологии обжига керамзитового гравия с установкой современной газовой горелки и обжиг керамзита производится продуктами сгорания природного газа, вместо мазута. Это позволило снизить себестоимость керамзитового гравия, улучшить экологию производства и чистоту выпускаемой продукции. Производственная мощность обжиговой печи составила 100 тыс. м3 керамзитового гравия в год.С декабря 2008 года начато освоение новой уникальной продукции – элементов трубопроводных эстакад для ОАО «ТАНЕКО». В феврале формовочным производством выпущена рамная межтрубная эстакада, геометрические размеры которой в плане составляли 4,5 м/7,5 м [6].
В январе 2009 года отгружено максимальное месячное количество товар-ного бетона в зимний период, с даты основания предприятия – 12,6 тыс. м3. Товарный бетон выпускался с использованием специальных противоморозных добавок, позволяющих применять его для бетонирования при температуре до минус 25 градусов. В феврале 2009 года выпуск товарного бетона достиг уровня 15 тыс. м3. Всего за отчетный период выпущено 145 тыс. м3 товарного бетона и 119 тыс. м3 конструктивного бетона. В течение всего года совершенствовался процесс автоматизации растворобетонного цеха. Внедрение автоматизации позволило выгодно преобразить и заметно облегчить труд дозировщиков бетонной смеси. За отчетный год произведено 128,5 тыс. м3 сборного железобетона, в том числе железобетона специального назначения 19 тыс. м3. На работников цехов легла большая ответственность за выполнение заказов ООО «Нефтегаз-инжиниринг» и ООО «ПСО Казань» – генеральных подрядчиков строительства объектов ОАО «ТАНЕКО».
Что касается освоения новых видов продукции, то ООО «КЭСП» была организована технологическая подготовка и отработана технология производства ЖБИ специального назначения – элементов двух-, трех- и четырехстоечных эстакад (рамных конструкций, колонн, верхних и нижних балок, распорок, ригелей) и комплекса нефтеперерабатывающих и нефтехими-ческих производств ОАО «ТАНЕКО». В 2009 г. начато освоение нового типа армирования ж/б конструкций в связи с внедрением высокотехнологичной автоматизированной линии в арматурном производстве.
С целью улучшения качества ЖБИ введен режим «термоса» – ведения процесса тепловой обработки, выполненного без процедуры продувки камер после отключения воздухонагревателей ВСУ, с последующим продолжи-тельным выдерживанием железобетонных изделий в закрытой камере [7].
Предприятие уделяет большое внимание работе по подготовке и повы-шению квалификации персонала. За 2009 год на различных курсах и семинарах прошли обучение 672 работника, в том числе 314 инженерно-технических работников и 358 рабочих. Из 314 ИТР прошедших обучение 219 человек повысили квалификацию, 95 человек прошли предаттестационную подготовку.
Таким образом, ООО «Комэнергостройпром» – это мощное, современное, высокомеханизированное, многопрофильное предприятие стройиндустрии, крупнейший производитель сборного железобетона и стройматериалов, а организационная структура управления или совокупность органов управления предприятия является основным элементом реализации управленческих решений и эффективного управления производственными процессами. Сегодня ООО «КЭСП» может предложить потребителю металлоконструкции любой модификации. ООО «КЭСП» признано лучшим предприятием строительного комплекса Республики Татарстан. Разработанная стратегия конкуренции обеспечивает возможность предприятию своевременно и адекватно реагировать на изменения рыночной ситуации, максимально эффективно использовать свои ресурсы для оперативного и полного удовлетворения спроса потребителей.
2.2 Оценка динамики и структуры финансовых результатов ООО «Комэнергостройпром» за 2008-2009 гг.
Модель формирования финансовых результатов является единой для всех предприятий независимо от организационно-правовой формы хозяйствования и формы собственности. Конечный финансовый результат деятельности – это балансовая прибыль (или убыток) [4, с. 367].
Оценка динамики и структуры прибыли ООО «Комэнергостройпром» является одним из самых важных аспектов исследования финансово-хозяйственной деятельности предприятия. Изучение динамики и структуры при-были необходимо для экономического прогнозирования и оценки финансовых показателей. В процессе проведения анализа изучается состав прибыли, ее структура и динамика.
Каждое предприятие следует своим экономическим интересам, заключающимся в увеличении доли прибыли, которая остается в его распоряжении и направляется на его развитие. Товаропроизводители стремятся получить прибыль, и ориентируется на увеличение объема производства продукции, снижение затрат. ООО «КЭСП» заинтересовано в увеличении прибыли, это связано с появлением дополнительных возможностей по снижению затрат производства. Прибыль – это положительный финансовый результат от деятельности предприятия [10].
Для того чтобы проанализировать динамику и уровень показателей финансовых результатов деятельности ООО «Комэнергостройпром» за 2008 – 2009 гг. составим таблицу 2.1 анализа динамики и состава прибыли, в которой используем данные формы № 2 «Отчета о прибылях и убытках» и формы № 1 «Бухгалтерского баланса», представленных в Приложения Г и Д соответственно, и воспользуемся формулами, обозначенными в первой главе третьего параграфа дипломной работы. Информация, которая содержится в данных формы № 2, позволит нам проанализировать финансовые результаты всех видов деятельности ООО «КЭСП».
Таблица 2.1 – Анализ динамики и состава прибыли ООО «Комэнергостройпром» за 2008 – 2009 гг.
| Наименование показателей |
2008 г., тыс. руб. |
2009 г., тыс. руб. |
Отклонения |
|
| тыс. руб. | % | |||
| 1 Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных платежей) | 2115362 | 2367382 | +252020 | 11,91 |
| Наименование показателей |
2008 г., тыс. руб. |
2009 г., тыс. руб. |
Отклонения |
|
| тыс. руб. | % | |||
| 2 Себестоимость проданных товаров (продукции, работ, услуг) | 1715179 | 1746459 | +31280 | 1,82 |
| 3 Валовая прибыль | 400183 | 620923 | +220740 | 55,15 |
| 4 Коммерческие расходы | 95245 | 115299 | +20054 | 21,06 |
| 5 Управленческие расходы | 122225 | 157853 | +35628 | 29,15 |
|
6 Прибыль (убыток) от реализации продукции (работ, услуг) |
182713 | 347771 | +165058 | 90,34 |
| 7 Проценты к получению | 1160 | 18479 | +17319 | 1493,02 |
| 8 Проценты к уплате | 15050 | 4679 | –10371 | -68,91 |
| 9 Доходы от участия в других орга-низациях | – | – | – | – |
| 10 Прочие доходы | 112643 | 184113 | +71470 | 63,45 |
| 11 Прочие расходы | 211846 | 366054 | +154208 | 72,79 |
| 12 Прибыль (убыток) до налогообложения | 69620 | 179630 | +110010 | 158,01 |
По данным таблицы 2.1 видно, что в 2009 году ООО «КЭСП» добилось высоких финансовых результатов в хозяйственной деятельности по сравнению с фактическими данными прошлого года. В 2009 году по сравнению с 2008 годом прибыль до налогообложения выросла на 110010 тыс. руб. или 158,01%.
Прирост общей суммы прибыли в 2009 г. обусловлен увеличением выручки от продаж на 252020 тыс. руб. или 11,91% при росте себестоимости всего лишь на 31280 тыс. руб. или 1,82%.
Положительное влияние также оказало увеличение прочих доходов на 71470 тыс. руб. или 63,45%.
На прирост общей суммы прибыли в 2009 г. так же повлиял фактор увеличения процентов к получению на 17319 тыс. руб. или 1493,02%, при уменьшении процентов к уплате на 10371 тыс. руб. или 68,91%.
Несмотря на увеличение прибыли до налогообложения, следует отметить, что на финансовый результат ООО «Комэнергостройпром» негативно повлияли следующие факторы:
коммерческие расходы увеличились на 20054 тыс. руб. или 21,06%;
управленческие расходы увеличились на 35628 тыс. руб. или 26,15%;
прочие расходы увеличились на 154208 тыс. руб. или 72,79%.
Таким образом, анализ динамики и структуры прибыли характеризует положительную специфику финансово-хозяйственной деятельности ООО «КЭСП». То есть результаты финансово-хозяйственной деятельности рассматриваемого предприятия улучшились в 2009 г. по сравнению с 2008 г., что подтверждается вышеперечисленными значительными положительными факторами [28, с. 24-26].
На следующем этапе мы рассмотрим анализ структуры прибыли по каждому элементу. На основе данного вида анализа можно проследить динамику изменения удельного веса каждого элемента в составе прибыли и выявить факторы, повлиявшие на это изменение.
Количественно чистая прибыль представляет собой разность между общей суммой брутто-прибыли и суммой внесенных в бюджет налогов из прибыли, экономических санкций и других обязательных платежей предприятия, покрываемых за счет прибыли [5, с. 48].
Величина чистой прибыли зависит от факторов изменения общей суммы брутто-прибыли и факторов, определяющих удельный вес чистой прибыли в общей сумме прибыли, а именно доли налогов, экономических санкций и др. На основании данных Приложения Г (Отчета о прибылях и убытках – формы № 2) определим сумму чистой прибыли и представим результаты в таблице 2.2.
Таблица 2.2 – Определение суммы чистой прибыли ООО «Комэнерго-стройпром» за 2008 – 2009 гг.
| Показатель | Уровень показателя, тыс. руб. | Отклонение | Удельный вес в общей сумме прибыли, % | Отклонение | ||||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | |||||
| 1 Общая сумма брут-то-прибыли | 69620 | 179630 | +110010 | 100,0 | 100,0 | – | ||
| 2 Отложенные нало-говые обязательства | 1682 | 3440 | +1758 | 2,42 | 1,92 | –0,5 | ||
| 3 Налог на прибыль | 21300 | 37076 | +15776 | 30,59 | 20,64 | –9,95 | ||
| Показатель | Уровень показателя, тыс. руб. | Отклонение | Удельный вес в общей сумме прибыли, % | Отклонение | ||||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | |||||
| 4 Налог на прибыль и иные аналогичные обязательные платежи | 2193 | 915 | –1278 | 3,15 | 0,51 | –2,64 | ||
| 5 Чрезвычайные до-ходы и расходы | ─ | ─ | ─ | ─ | ─ | ─ | ||
|
6 Чистая прибыль (п.1 – п.2 – п.3 – п.4 + п.5) |
44445 | 138199 | +93754 | 63,84 | 76,94 | +13,10 |
||
Таким образом, по данным таблицы 2.2 видно, что фактическая сумма чистой прибыли 2009 г. больше суммы прибыли 2008 года на 93754 тыс. руб. или удельный вес в общей сумме прибыли увеличился на 13,10%.
Показатель прибыли от реализации формируется под воздействием многих факторов. В связи с этим при анализе важно всесторонне изучить факторы на нее влияющие, определить степень влияния каждого из них.
Для определения суммы прибыли и последующих расчетов использованы следующие исходные данные предприятия, приведенные в таблице 2.3.
Таблица 2.3 – Данные для расчета прибыли ООО «Комэнергостройпром»
| Показатель | 2008 г. | 2009 г. | Отклонение |
| 1 Объем реализации, шт. (Vрп) | 215633 | 229397 | +13764 |
| 2 Средняя цена единицы продукции, руб. (Ц) | 9810 | 10320 | +510 |
| 3 Средняя себестоимость единицы продукции, руб. (С) | 7956 |
7543 |
–413 |
В соответствии с представленными формулами (1.3) и (1.4) в третьем параграфе первой главы дипломной работы, произведем формализованный расчет прибыли от реализации продукции за 2008–2009 гг.:
П2008 = 215633*(9810 – 7956) = 399783582 руб.;
П2009 = 229397*(10320 – 7543) = 637035469 руб.;
 = 637035469 – 399783582 = 237251887 руб.
Проделанные расчеты показали, что прибыль от реализации продукции, рассчитанная путем формирования под воздействием средней цены реализации и себестоимости за 2009 г., больше на 237252 тыс. руб. по сравнению с прибылью за 2008 г.
На основе представленных в первой главе третьего параграфа формул для факторного анализа прибыли от реализации продукции, рассчитаем влияние факторов на изменение суммы чистой прибыли по анализируемому предприятию способом цепной подстановки, используя данные, приведенные в таблице 2.4.
Таблица 2.4 – Исходные данные для факторного анализа прибыли от реализации продукции ООО «Комэнергостройпром», тыс. руб.
| Показатели | 2008 г. | Данные базового периода, пересчитанные на объем продаж отчетного периода | 2009 г. |
| Выручка (нетто) от реализации, продукции, товаров, услуг (В) | 2115362 | 2250840 |
2367382 |
| Полная себестоимость ре-ализованной продукции (З) | 1715179 | 1825099 | 1746459 |
|
Прибыль (П)=(В) – (З) |
400183 |
425741 |
620923 |
Для анализа прибыли от реализации в целом по предприятию рассчитаем следующие показатели.
Сумма прибыли
2008 г.: П =
2115362 – 1715179 = 400183 тыс. руб.
Сумма прибыли при фактическом объеме продаж и базовой величине остальных факторов следующая:
I =
 =
0,94;
П =
400183 * 0,94 = 376172,02 тыс. руб.
Сумма прибыли при фактическом объеме и структуре реализованной продукции, но при базовом уровне себестоимости и цен следующая:
П =
2250840 – 1825099 = 425471 тыс. руб.
Сумма прибыли при фактическом объеме реализации, структуре и ценах, но при базовом уровне себестоимости продукции равна:
П =
2367382 – 2250840 = 116542 тыс. руб.
Сумма прибыли за отчетный период равна:
П =
2367382 – 17464591 = 620923 тыс. руб.
Общее изменение прибыли от реализации продукции следующее:
 =
620923 – 400183 = 220740 тыс. руб.
Далее определяется изменение прибыли за счет влияния следующих факторов:
объема реализации продукции:
 = 376172,02 – 400183 = –24010,98 тыс.
руб.;
структуры товарной продукции:
 =
425741 – 376172,02= +49568,98 тыс. руб.;
отпускных цен:
 =
116542 – 425741 = –309199 тыс. руб.;
себестоимости реализованной продукции:
 =
620923 – 116542 = +504381 тыс. руб.
Таким образом, проведенный факторный анализ и результаты расчетов показывают, что рост прибыли обусловлен в основном изменениями в структуре товарной продукции. Увеличение удельного веса рентабельных видов продукции привело к росту прибыли на 49568,98 тыс. руб.
В связи с сокращением себестоимости продукции на 413 руб. сумма прибыли увеличилась 504381 тыс. руб. Поскольку темпы роста себестоимости на продукцию предприятия были ниже темпов роста ее среднереализационных цен, то в целом динамика прибыли положительна.
Снижению суммы прибыли на 24010,98 тыс. руб. способствовало увеличение объема реализации продукции на 13764 шт. Негативным влиянием на сокращение суммы прибыли на 309199 тыс. руб. также оказало увеличение среднереализационных цен на 510 руб. Совокупное влияние рассмотренных выше факторов составляет 220740 тыс. руб., что положительно повлияло на прибыль, и в 2009 г. составила 620923 тыс. руб. [18, С. 2-4].
Следующим шагом анализа является факторный анализ прибыли от реализации отдельных видов продукции, величина которой зависит от трех факторов первого уровня: объема продажи продукции, себестоимости и среднереализационных цен. Факторная модель прибыли от реализации отдельных видов продукции представлена в первой главе третьего параграфа дипломной работы, на основе этих данных произведем расчет прибыли от двух выбранных видов продукции (Сваи С70.40-5 и Плиты ПБ1-20).
Для расчета суммы прибыли по каждому виду продукции воспользуемся данными таблицы 2.5.
Таблица 2.5 – Исходные данные для факторного анализа прибыли от реализации отдельных видов продукции ООО «Комэнергостройпром»
Продукция |
Объем продаж, шт. | Цена, руб. | Себестоимость, руб. | Сумма прибыли, руб. | ||||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | 2008 г. | 2009 г. | 2008 г. | 2009 г. | |
| Свая С70.40-5 | 2307 | 2445 | 3846,32 | 4576,32 | 3153,98 | 3840,83 | 1597228,38 | 1798273,05 |
| Плита ПБ1-20 | 1730 | 1980 | 4491,92 | 4921,92 | 3683,37 | 4213,47 | 1398791,50 | 1402731,00 |
|
Итого |
4037 |
4425 |
– | – | – | – |
2996019,88 |
3201004,05 |
Рассчитываем величину прибыли по продукции Свая С70.40-5 за 2008-2009 гг.:
ПС 2008 = 2307*(3846,32 – 3153,98) = 1597228,38 руб.;
ПС 2009 = 2445*(4576,32 – 3840,83) = 1798273,05 руб.
Аналогично рассчитывается прибыль по продукции Плита ПБ1-20 за анализируемые периоды:
ПП 2008 = 1730*(4491,92 – 3683,37) = 1398791,50 руб.;
ПП 2009 = 1980*(4921,92 – 4213,47) = 1402731 руб.
Рассчитанные показатели заносятся в таблицу 2.5.
Далее необходимо определить влияние каждого фактора на величину прибыли. Используется следующая методика расчета влияния факторов (на основании данных таблицы 2.5).
Расчет влияния факторов на изменение суммы прибыли от реализации продукции Свая С70.40-5 следующий:
СVрп
= (Vрп2009 –
Vрп2008)*(Ц2008 –
С2008) = (2445 – 2307)*(3846,32 – 3153,89) =
+95555,34 руб.;
Сц
= (Ц2009 – Ц2008)*Vрп2009
= (4576,32 – 3846,32)*2445 = +1784850 руб.;
Сс
=–(C2009–C2008)*Vрп2009
= –(3840,83–3153,98)*2445 =–1679348,25 руб.;
Собщ
= П2009 – П2008 = 1798273,05 – 1597228,38=
+201044,67 руб.
Определим изменение прибыли от реализации продукции Плита ПБ1-20 за счет влияния следующих факторов:
ПVрп
= (1980 – 1730)*(4491,92 – 3683,37) = +202137,5 руб.;
Пц
= (4921,92 – 4491,92)*1980 = +851400 руб.;
Пс
= –(4513,47 – 3683,37)*1980 = –1643598 руб.;
Побщ
= 1402731 – 1398791,5 = +3939,5 руб.
Факторный анализ прибыли от реализации по