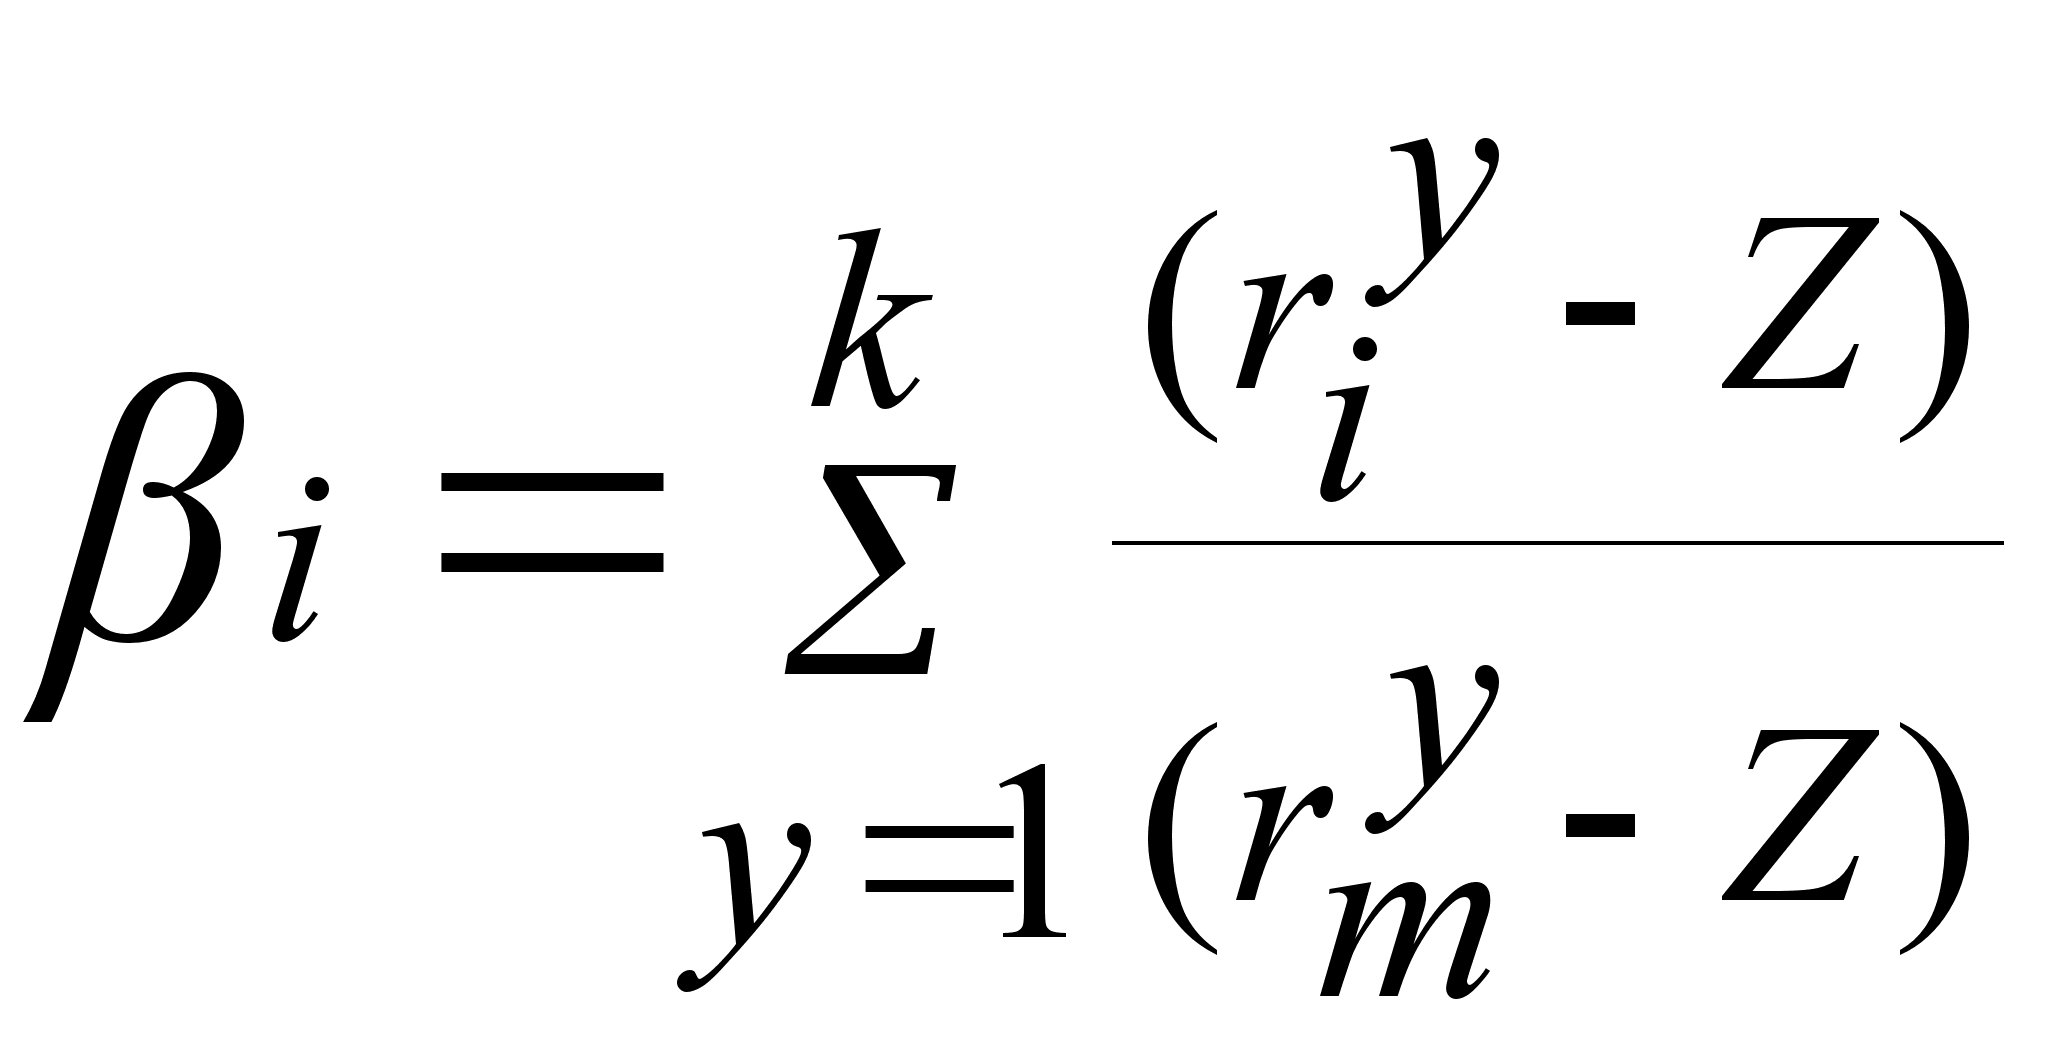Оценка имущества
1995 г.
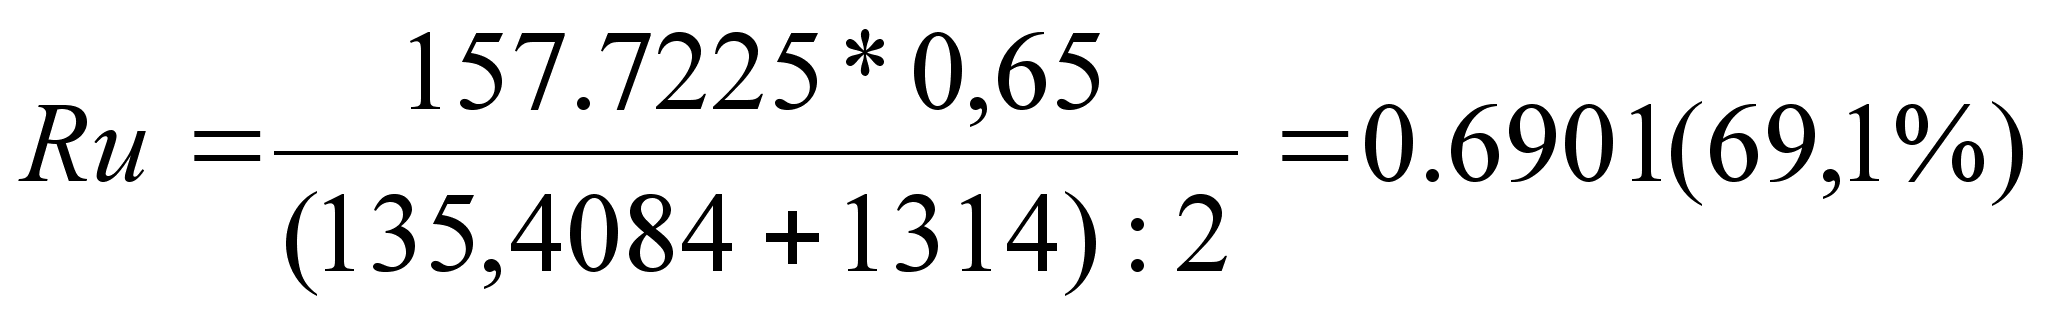
4.5.Чистая рентабельность оборота, %.
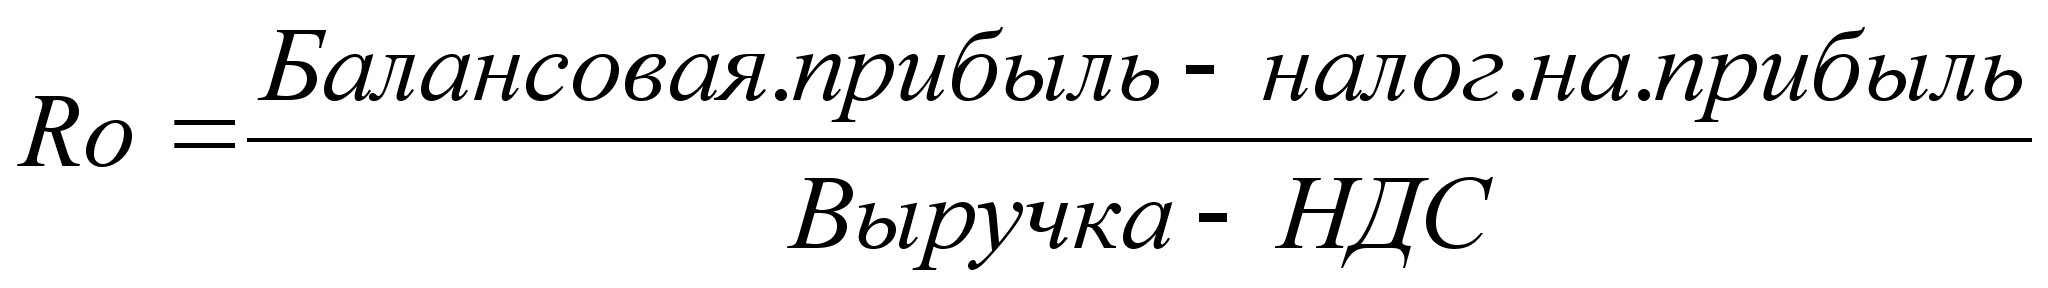
1994 г.
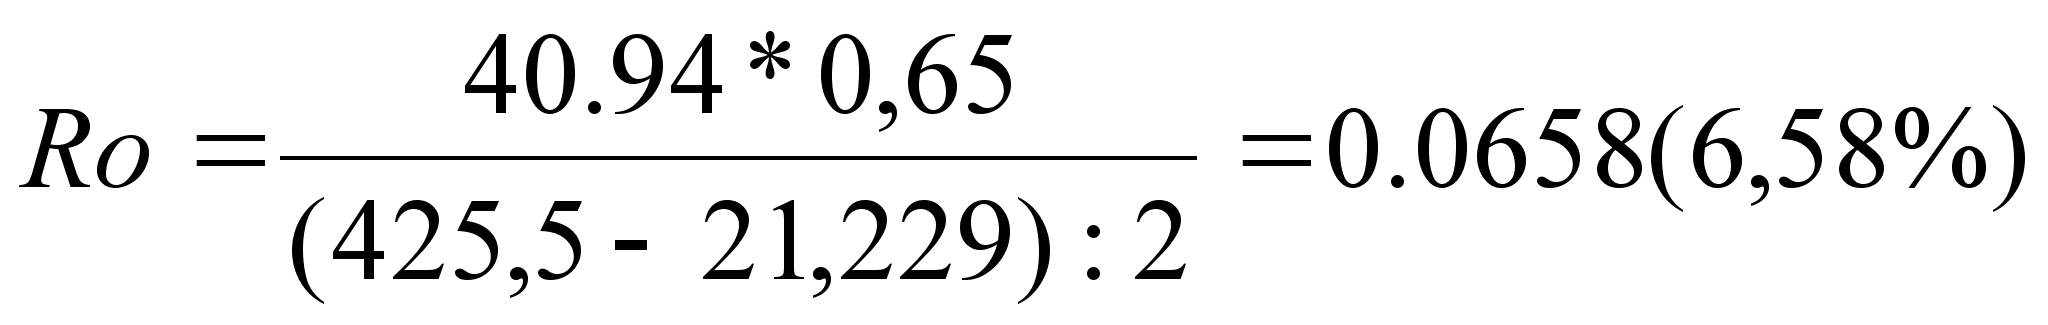
1995 г.
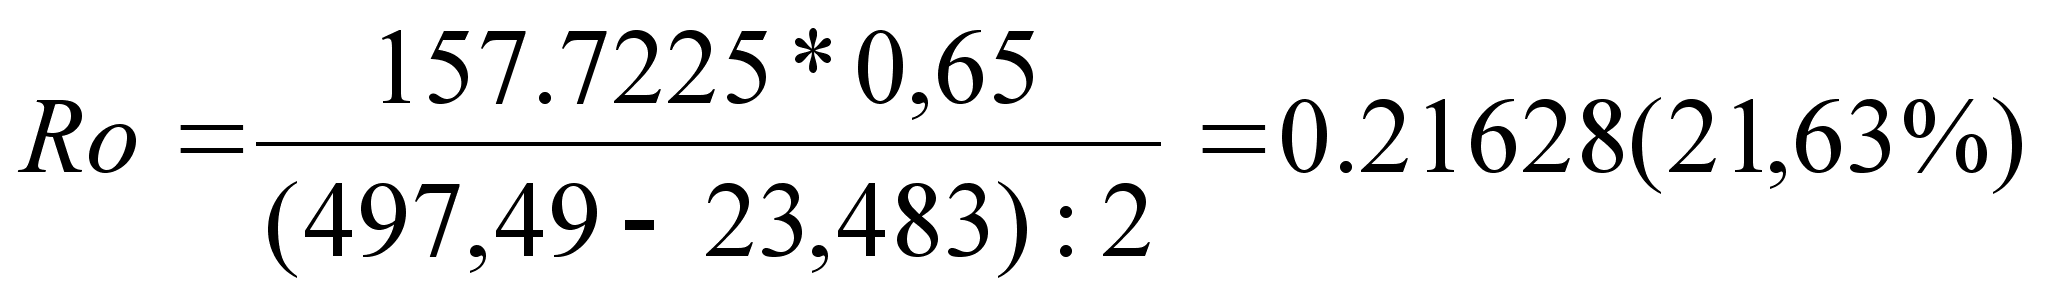
Приложение 3.
Оценка рыночной стоимости фирмы методом дисконтированных
денежных потоков.
Вариант 1.
Таблица 1.
| № | Вид продукции, услуг | Базовый 1995 г. | Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||||
|
|
Реализация лыж | 100 | +10 | +15 | +20 | +15 | +10 | +5 |
|
|
Реализация хоккейных клюшек | 100 | +7 | +7 | +7 | +5 | +5 | +5 |
|
|
Доходы от сдачи в аренду | 100 | 0 | +40 | +40 | +30 | +10 | +5 |
Таблица 2.
Износ по зданиям, сооружениям, оборудованию и капитальным вложениям будущих периодов, тыс.ам.долл.
| № | Вид продукции, услуг | Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
|
|
Существующие здания и сооружения | 12,1 | 12,1 | 12,1 | 12,1 | 12,1 | 12,1 |
|
|
Существующее оборудование | 4,4 | 4,4 | 4,4 | 4,4 | 4,4 | 4,4 |
|
|
Капитальные вложения 1996 г. | 11,5 | 11,5 | 11,5 | 11,5 | 11,5 | 11,5 |
|
|
Капитальные вложения 1997 г. | 0 | 6,9 | 6,9 | 6,9 | 6,9 | 6,9 |
|
|
Всего | 28 | 34,9 | 34,9 | 34,9 | 34,9 | 34,9 |
Приложение 3.
Таблица 3.
Прогноз будущих доходов, ты.ам.долл.
| Вид продукции, услуг |
Базов 1995г. |
Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
|
Лыжи Выручка от реализации |
280,92 |
309,00 |
355,37 |
426,44 |
490,40 |
539,44 |
566,40 |
| Издержки, (70 %) | 196,64 | 216,30 | 248,76 | 298,50 | 343,30 | 377,60 | 396,50 |
| Валовая прибыль | 84,28 | 92,7 | 106,61 | 127,94 | 147,10 | 161,84 | 169,90 |
|
Хоккейные клюшки Выручка от реализации |
144,58 |
154,70 |
165,52 |
177,12 |
186,0 |
195,27 |
205,00 |
| Издержки, (60 %) | 93,97 | 100,55 | 107,59 | 115,13 | 120,9 | 126,90 | 133,25 |
| Валовая прибыль | 50,61 | 54,15 | 57,93 | 61,99 | 65,1 | 68,37 | 71,75 |
|
Доходы от сдачи в аренду Затраты на содержание (30 %) |
0 |
20,7 |
29,0 |
40,57 |
52,74 |
58,0 |
61,0 |
| Валовая прибыль | 0 | 48,3 | 67,6 | 94,67 | 123,07 | 135,4 | 142,0 |
| Всего выручки от реализации | 425,5 | 532 | 617,49 | 738,8 | 852,21 | 926,11 | 974,4 |
| Всего валовая прибыль | 134,89 | 195,15 | 232,14 | 284,6 | 335 | 365,61 | 383,65 |
Таблица 4.
Расчет денежного потока, тыс.ам.долл.
Показатель |
Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||
| Валовая прибыль | 195,15 | 232,14 | 284,6 | 335,27 | 364,61 | 383,65 |
| Административные издержки (10% от валовой прибыли) | 19,51 | 23,21 | 28,5 | 33,52 | 36,56 | 38,36 |
| Процент за кредит (20%) | 40,0 | 29,011 | 15,82 | - | - | - |
| Налогооблагаемая прибыль | 135,64 | 179,92 | 240,28 | 301,72 | 329,05 | 345,29 |
| Налог на прибыль (35%) | 47,48 | 62,97 | 84,1 | 105,61 | 115,17 | 102,85 |
| Чистая прибыль | 88,16 | 116,95 | 156,18 | 196,14 | 213,88 | 224,44 |
| Начисленный износ | 28,0 | 34,90 | 34,90 | 34,90 | 34,90 | 34,90 |
| Прирост долгосрочной задолженности | 0 | 0 | 0 | 0 | 0 | 0 |
| Прирост чистого оборотного капитала | 24,66 | 19,50 | 27,90 | 26,08 | 17,46 | 10,65 |
| Капитальные вложения | 115,0 | 69,0 | 0 | 0 | 0 | 0 |
| Денежный поток | 176,5 | 63,35 | 163,18 | 204,96 | 231,32 | 248,69 |
| Коэффициент текущей стоимости | 0,769 | 0,591 | 0,455 | 0,350 | 0,269 | 0,207 |
| Текущая стоимость денежных потоков | 135,73 | 37,44 | 74,25 | 71,74 | 62,23 | 51,47 |
| Сумма текущей стоимости денежных потоков | 432,86 | |||||
| Выручка от продажи фирмы в конце последнего прогнозируемого года |
|
|||||
| Текущая стоимость выручки от продаж фирмы | 994,76 * 0,269 = 267,59 | |||||
| Рыночная стоимость собственного капитала фирмы | 432,86 + 267,59 = 700,45 | |||||
| Недостаток стоимость собственного капитала фирмы | 532,7 * 0,2645 – 37,74 = 103,16 | |||||
| Рыночная стоимость собственного капитала после внесения поправок | 700,45 – 103,16 = 597,29 | |||||
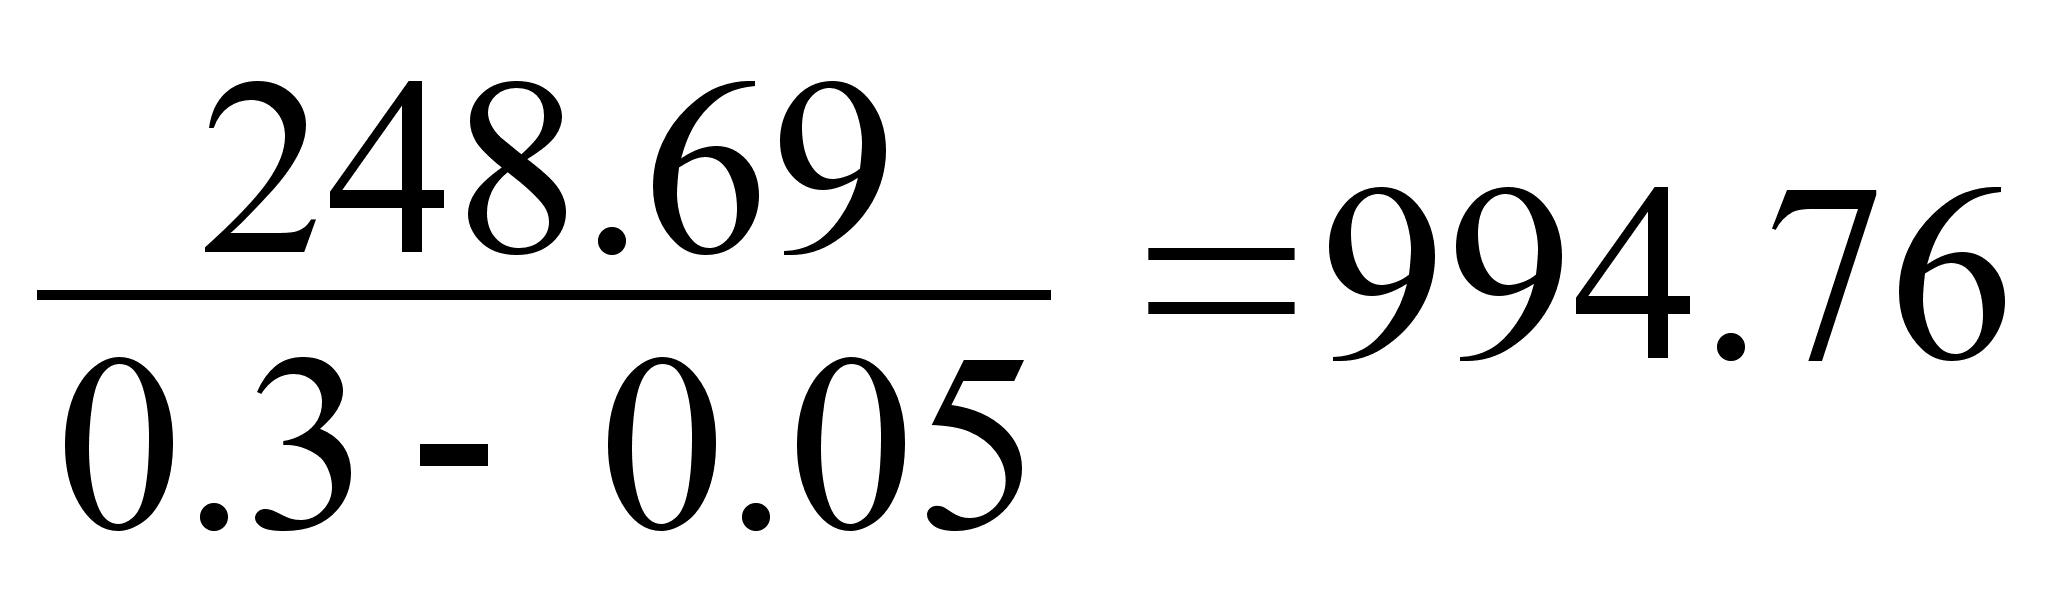
Приложение 4.
Вариант 2.
Таблица 1.
Темпы прироста объемов продаж в прогнозный период по сравнению с предшествующим годом, %.
| № | Вид продукции, услуг | Базовый 1995 г. | Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||||
|
|
Реализация лыж | 100 | +8 | +12 | +17 | +10 | +7 | +3 |
|
|
Реализация хоккейных клюшек | 100 | +6 | +6 | +6 | +5 | +5 | +3 |
|
|
Доходы от сдачи в аренду | 100 | 0 | 0 | 0 | 0 | 0 | 0 |
Таблица 2.
Износ по зданиям, сооружениям, оборудованию и капитальным вложениям будущих периодов, тыс.ам.долл.
| № | Вид продукции, услуг | Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
|
|
Существующие здания и сооружения | 12,1 | 12,1 | 12,1 | 12,1 | 12,1 | 12,1 |
|
|
Существующее оборудование | 4,4 | 4,4 | 4,4 | 4,4 | 4,4 | 4,4 |
|
|
Капитальные вложения 1996 г. | 11,5 | 11,5 | 11,5 | 11,5 | 11,5 | 11,5 |
|
|
Капитальные вложения 1997 г. | 0 | 6,9 | 6,9 | 6,9 | 6,9 | 6,9 |
|
|
Всего | 28 | 34,9 | 34,9 | 34,9 | 34,9 | 34,9 |
Приложение 3.
Таблица 3.
Прогноз будущих доходов, ты.ам.долл.
| Вид продукции, услуг |
Базов 1995г. |
Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
|
Лыжи Выручка от реализации |
280,92 |
309,00 |
355,37 |
426,44 |
490,40 |
539,44 |
566,40 |
| Издержки, (70 %) | 196,64 | 216,30 | 248,76 | 298,50 | 343,30 | 377,60 | 396,50 |
| Валовая прибыль | 84,28 | 92,7 | 106,61 | 127,94 | 147,10 | 161,84 | 169,90 |
|
Хоккейные клюшки Выручка от реализации |
144,58 |
154,70 |
165,52 |
177,12 |
186,0 |
195,27 |
205,00 |
| Издержки, (60 %) | 93,97 | 100,55 | 107,59 | 115,13 | 120,9 | 126,90 | 133,25 |
| Валовая прибыль | 50,61 | 54,15 | 57,93 | 61,99 | 65,1 | 68,37 | 71,75 |
|
Доходы от сдачи в аренду Затраты на содержание (30 %) |
0 |
20,7 |
29,0 |
40,57 |
52,74 |
58,0 |
61,0 |
| Валовая прибыль | 0 | 48,3 | 67,6 | 94,67 | 123,07 | 135,4 | 142,0 |
| Всего выручки от реализации | 425,5 | 532 | 617,49 | 738,8 | 852,21 | 926,11 | 974,4 |
| Всего валовая прибыль | 134,89 | 195,15 | 232,14 | 284,6 | 335 | 365,61 | 383,65 |
Таблица 4.
Расчет денежного потока, тыс.ам.долл.
Показатель |
Годы | Постпрогнозныйпериод | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||
| Валовая прибыль | 195,15 | 232,14 | 284,6 | 335,27 | 364,61 | 383,65 |
| Административные издержки (10% от валовой прибыли) | 19,51 | 23,21 | 28,5 | 33,52 | 36,56 | 38,36 |
| Процент за кредит (20%) | 40,0 | 29,011 | 15,82 | - | - | - |
| Налогооблагаемая прибыль | 135,64 | 179,92 | 240,28 | 301,72 | 329,05 | 345,29 |
| Налог на прибыль (35%) | 47,48 | 62,97 | 84,1 | 105,61 | 115,17 | 102,85 |
| Чистая прибыль | 88,16 | 116,95 | 156,18 | 196,14 | 213,88 | 224,44 |
| Начисленный износ | 28,0 | 34,90 | 34,90 | 34,90 | 34,90 | 34,90 |
| Прирост долгосрочной задолженности | 0 | 0 | 0 | 0 | 0 | 0 |
| Прирост чистого оборотного капитала | 24,66 | 19,50 | 27,90 | 26,08 | 17,46 | 10,65 |
| Капитальные вложения | 115,0 | 69,0 | 0 | 0 | 0 | 0 |
| Денежный поток | 176,5 | 63,35 | 163,18 | 204,96 | 231,32 | 248,69 |
| Коэффициент текущей стоимости | 0,769 | 0,591 | 0,455 | 0,350 | 0,269 | 0,207 |
| Текущая стоимость денежных потоков | 135,73 | 37,44 | 74,25 | 71,74 | 62,23 | 51,47 |
| Сумма текущей стоимости денежных потоков | 432,86 | |||||
| Выручка от продажи фирмы в конце последнего прогнозируемого года |
|
|||||
| Текущая стоимость выручки от продаж фирмы | 994,76 * 0,269 = 267,59 | |||||
| Рыночная стоимость собственного капитала фирмы | 432,86 + 267,59 = 700,45 | |||||
| Недостаток стоимость собственного капитала фирмы | 532,7 * 0,2645 – 37,74 = 103,16 | |||||
| Рыночная стоимость собственного капитала после внесения поправок | 700,45 – 103,16 = 597,29 | |||||
Глава 2.
ОЦЕНКА ФИНАНСОВЫХ (ПОРТФЕЛЬНЫХ) ИНВЕСТИЦИЙ.
2.I. Виды ценных бумаг.
Вложение денежных средств в ценные бумаге является одной, из форм финансовых инвестиций как для частного, так и институционального инвестора.
Получение дохода от вложения финансовых средств в ценные бумаги является главной, но не единственной целью. Так например, инвестиции в акции, кроме получения дохода в виде дивидендов, преследуют цель сохранении капитала в условиях инфляции, обеспечение прироста капитала за счет повышения курсовое стоимости акций и, наконец, институциональный инвестор может преследовать цель по реализации, так называемого, стратегического инвестирования, т.е. приобретения контрольного пакета акций с целью получения возможности управления компанией, эмитировавшей данные акции.
Bсe ценные бумаги, исходя ив их экономической природы, можно разделить на следующие группы: ценные бумаги, выражающие отношения совладения; ценные бумаги, опосредующие кредитные отношения; производные ценные бумаги.
К ценным бумагам, выражающим отношения совладения, или долевым ценным бумагам относятся акции.
К ценным бумагам, опосредующим кредитные отношения, относятся различные формы долговых обязательств: облигации, казначейские векселя и др.
К производным инструментам фондового рынка (производным ценным бумагам) относятся обратимые облигации (например, облигации, которые спустя определенное время могут быть обменены на акции), обратимые привилегированные акции (привилегированные акции, которые в некоторый период времени обмениваются на обыкновенные акции) и некоторые другие инструменты.
Исходя из механизма выплаты доходов, различаются ценные бумаги фиксированным доходом и ценные бумаги с изменяющимися доходом. Обычно твердый фиксированный процентный доход приносят облигации и ряд других долговых инструментов. Вместе с тем, фиксированные доходы выплачиваются и по привилегированным акциям. Как видим, разделение ценных бумаг по методу выплаты доходов не всегда совпадает с их классификацией по экономической природе.
Основную долю в общем объеме ценных бумаг составляют акции и облигации.
Перейдем к рассмотрению методов определения их цены и доходности.
2.2. Акции и определение их доходности.
Акции не относятся к ценным бумагам с фиксированным доходом Исключение составляют привилегированные акции, которые приносят фиксированный доход независимо от прибыли, полученной акционерным обществом, а при его ликвидации сродства, вложенные в привилегированные акции, возмещают по номиналу в первоочередном порядке.
В результате отсутствия гарантированного дохода эффективности операции с обыкновенными акциями может быть прогнозируема лишь условно. Поэтому риск инвестора, вложившего свой капитал в "обыкновенные" акции, выше, чем риск вложения в облигации или привилегерованные акции. При этом под риском будем понимать неопределенность в получении будущих доходов, т.е. возможность возникновения убытков или получения доходов, размеры которых ниже прогнозируемой. Величина получаемых дивидендов, а также разница в цене покупки и продажи являются двумя составляющими, которые определяют доход по акциям.
Эффективность инвестиций в акции выразим относительной величиной, которую можно записать в следующем виде:
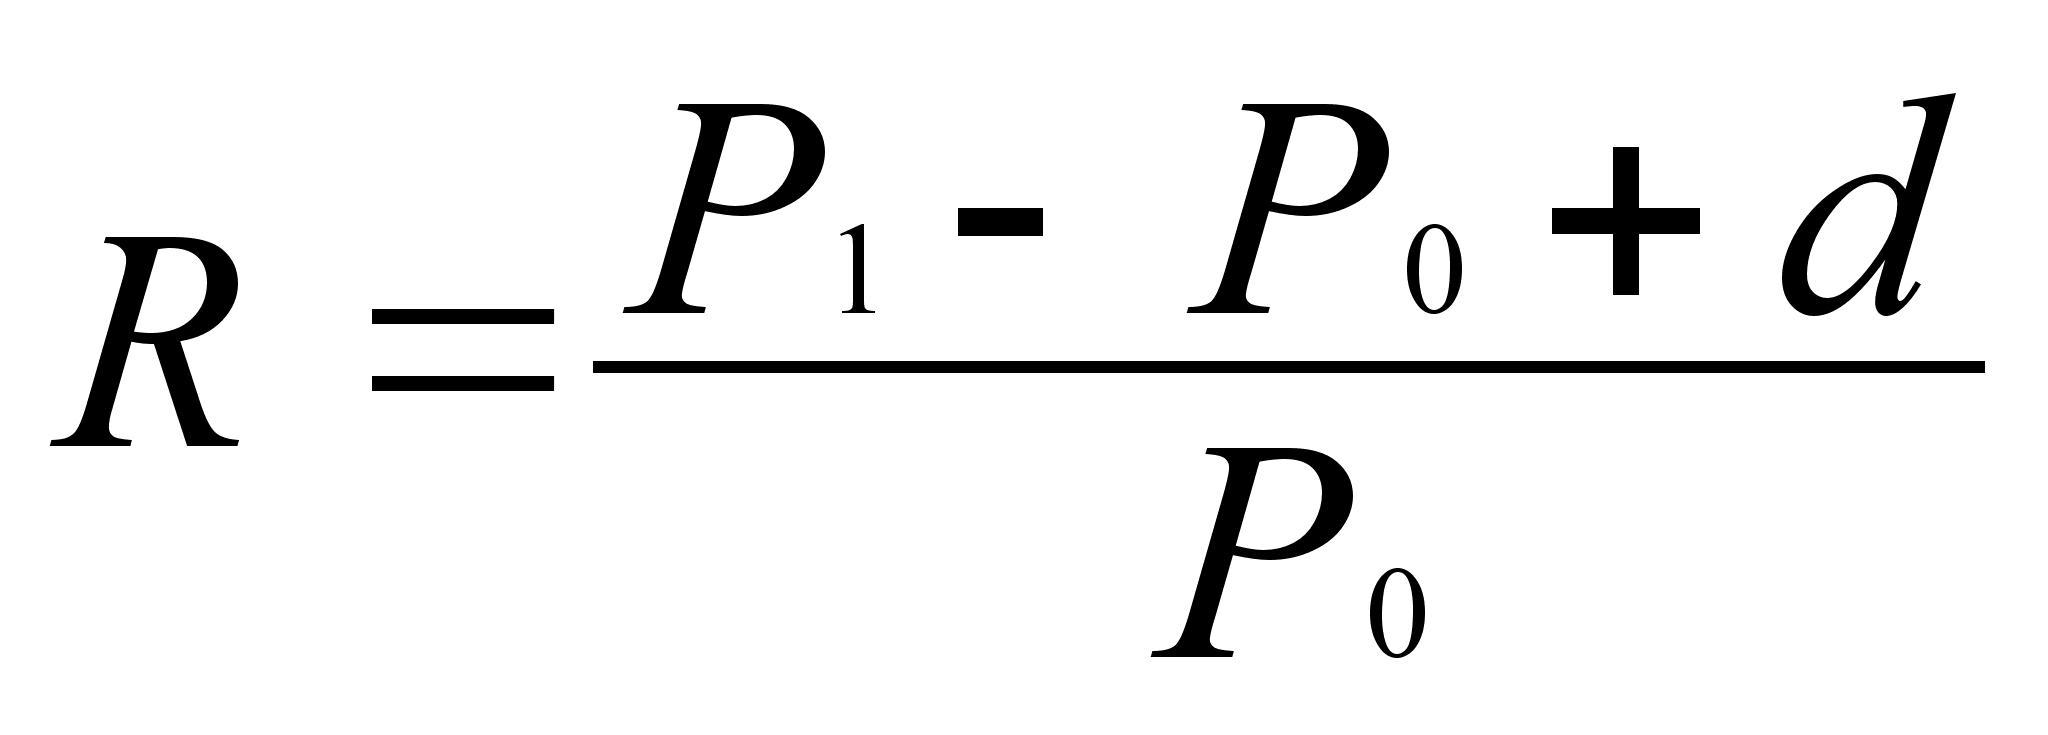
где Р0 - цена покупки акции;
Р1 - цена продажи;
d - дивиденды, полученные за время владения акцией.
На цену акции влияет множество факторов, среди которых наиболее существенным является предполагаемый размер дивидендных выплат. К прочим факторам относятся: доверие к корпорации, эмитировавшей акции, прогнозирование ее дальнейшего развития, уровень рыночное ссудного процента и т.д.
При определении цены акции исходят из двух предположений:
I) с некоторой степенью вероятности можно предсказать ожидаемый размер дивидендов по акциям в текущем году (d1), а такхе в ряд последующих лет (d2, d3… dt).
2) акция будет бессрочно находиться на руках у ее владельца или его потомков, т.е. не будет продана. В этом случае расчетную цену акции Р можно определить как сумму приведенных стоимостей ежегодно приносимых акцией дивидендов при заданной ожидаемой доходности от их капитализации (реинвестирования) по ставке i.
Теоретически цена акции ( Р ) будет равна современной величине вечной ренты.
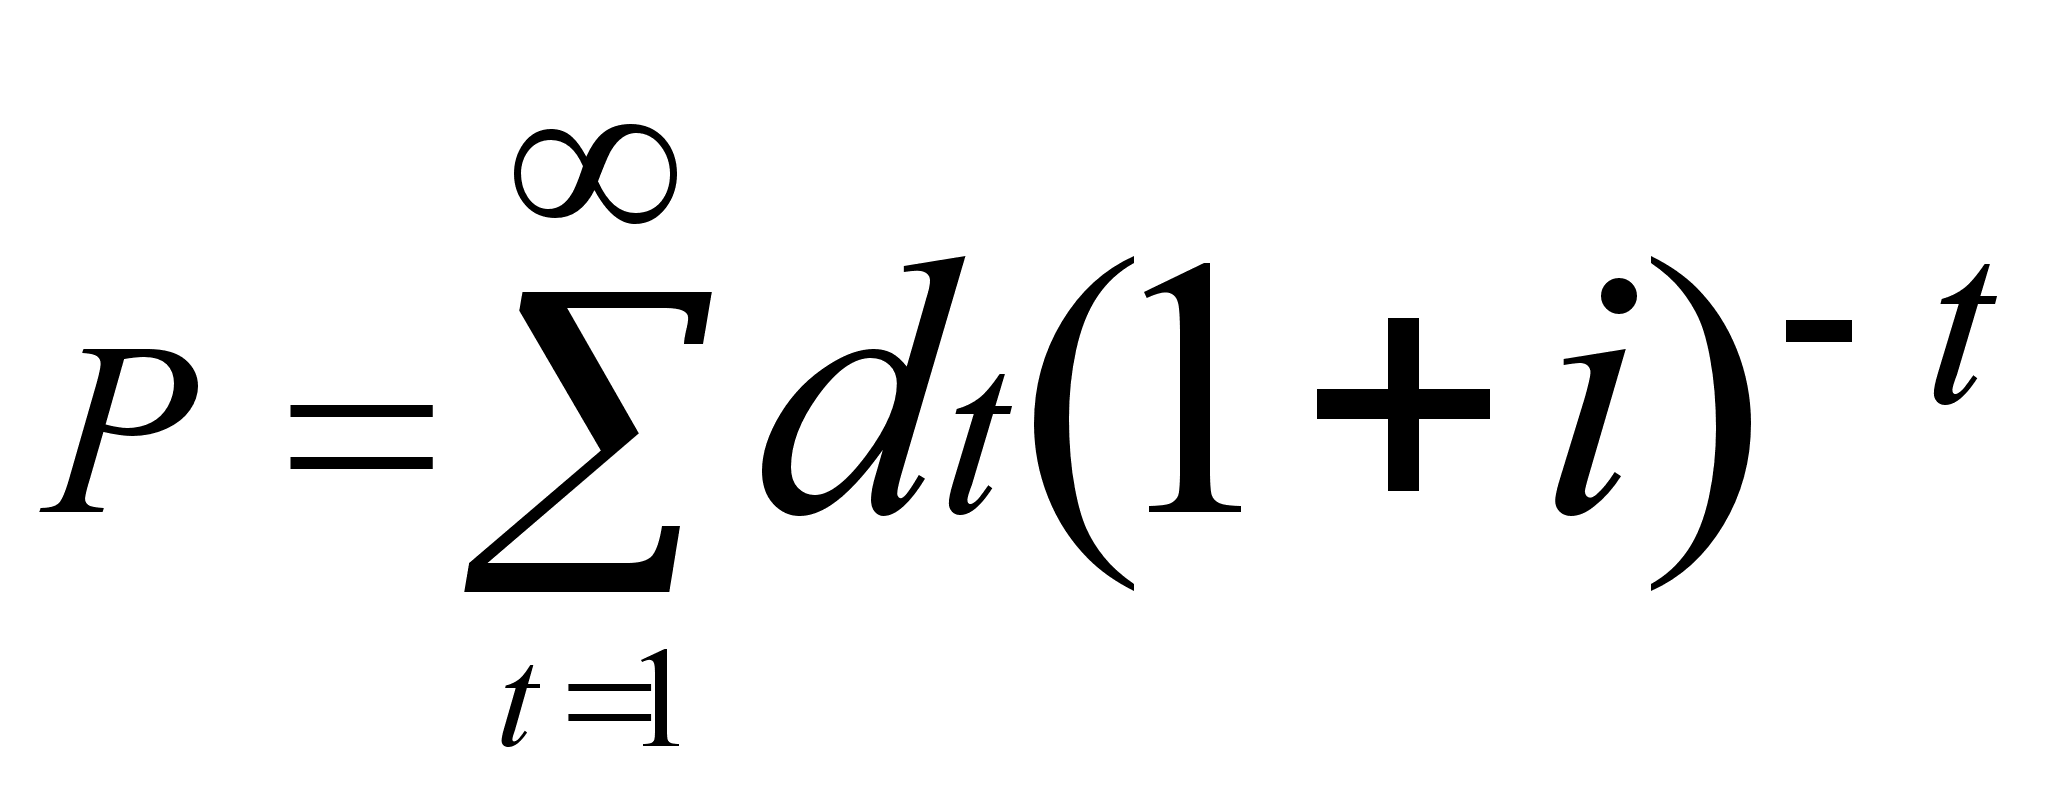
где dt - дивиденд, выплачиваемый в t году.
ставка процентов, учитываемая при оценивании.
Как правило, эта ставка весьма близка к средней ссудной ставке на рынке капиталов.
Если предположить, что дивиденды постоянны, т.е dt = dt+1…= d= const, то
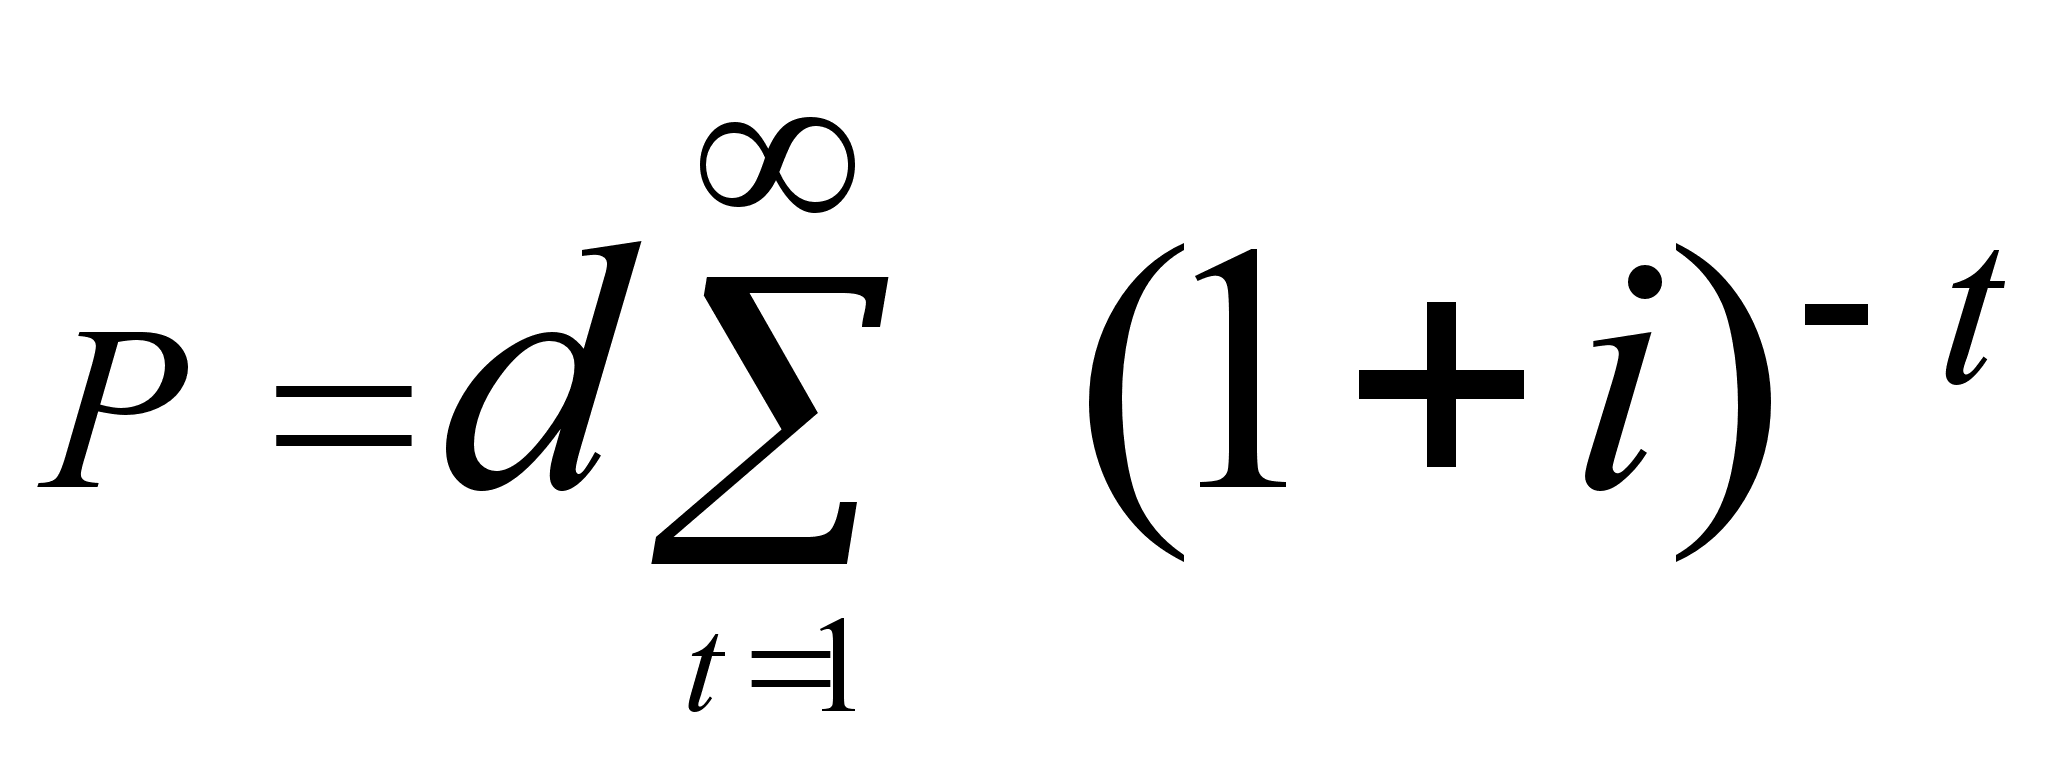
Можно доказать равенство двух величин:
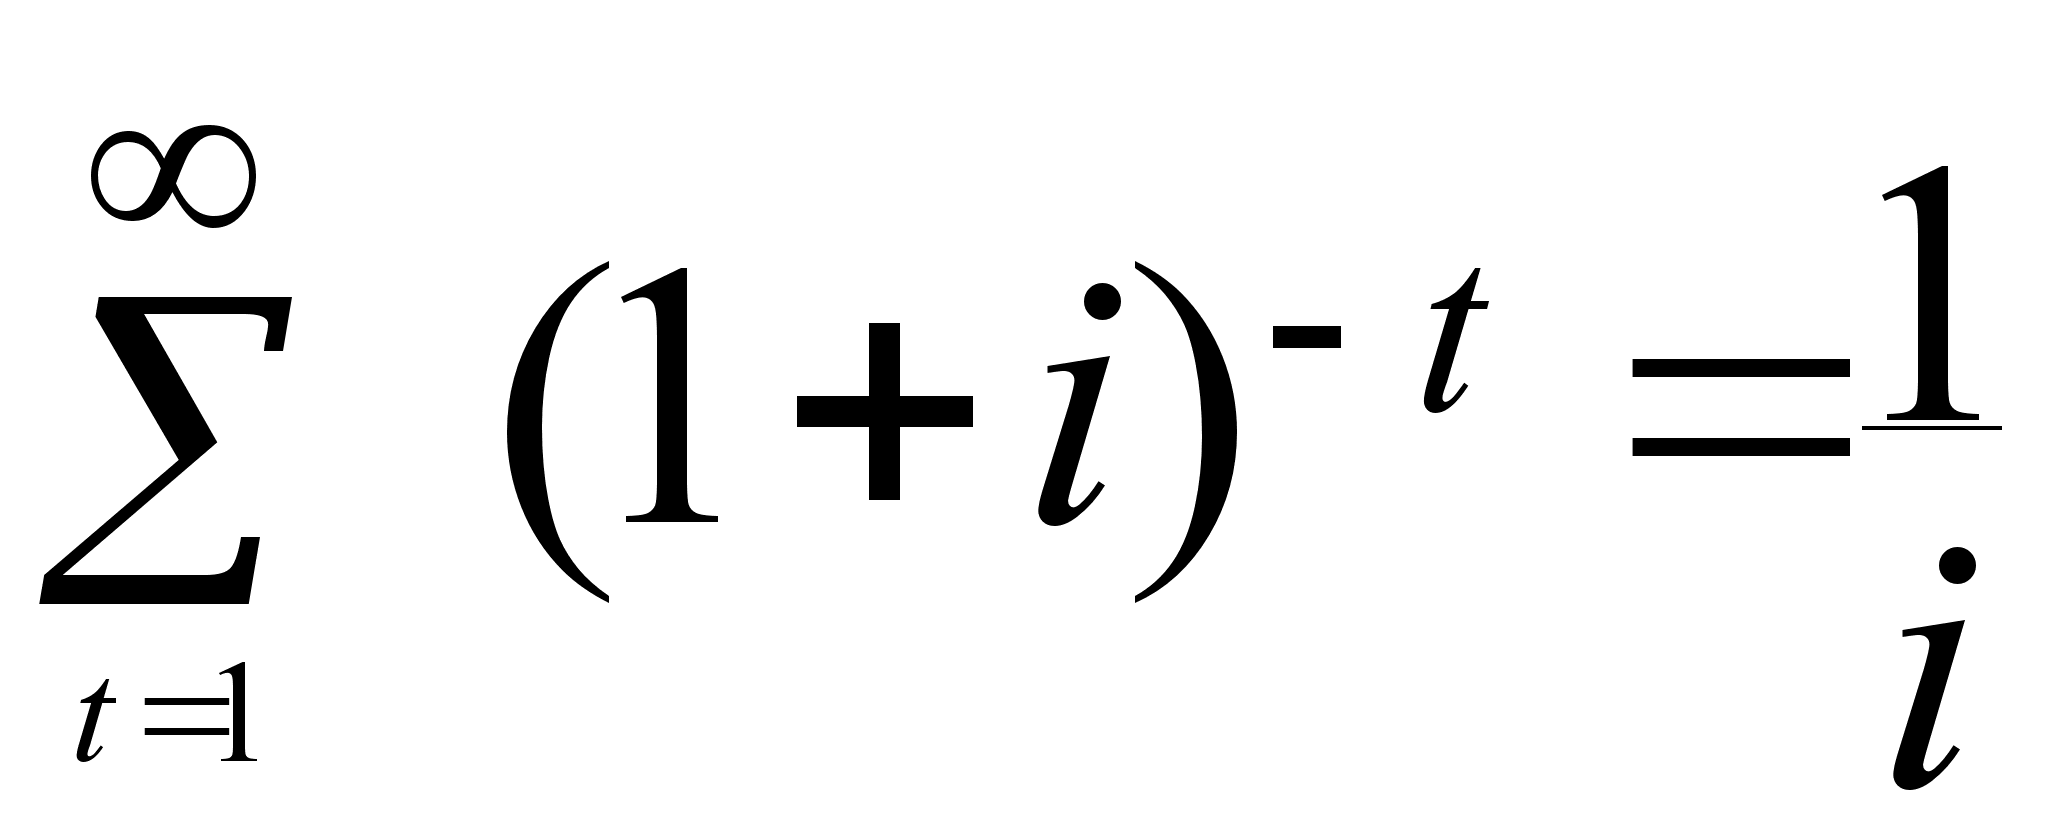 , откуда
следует, что
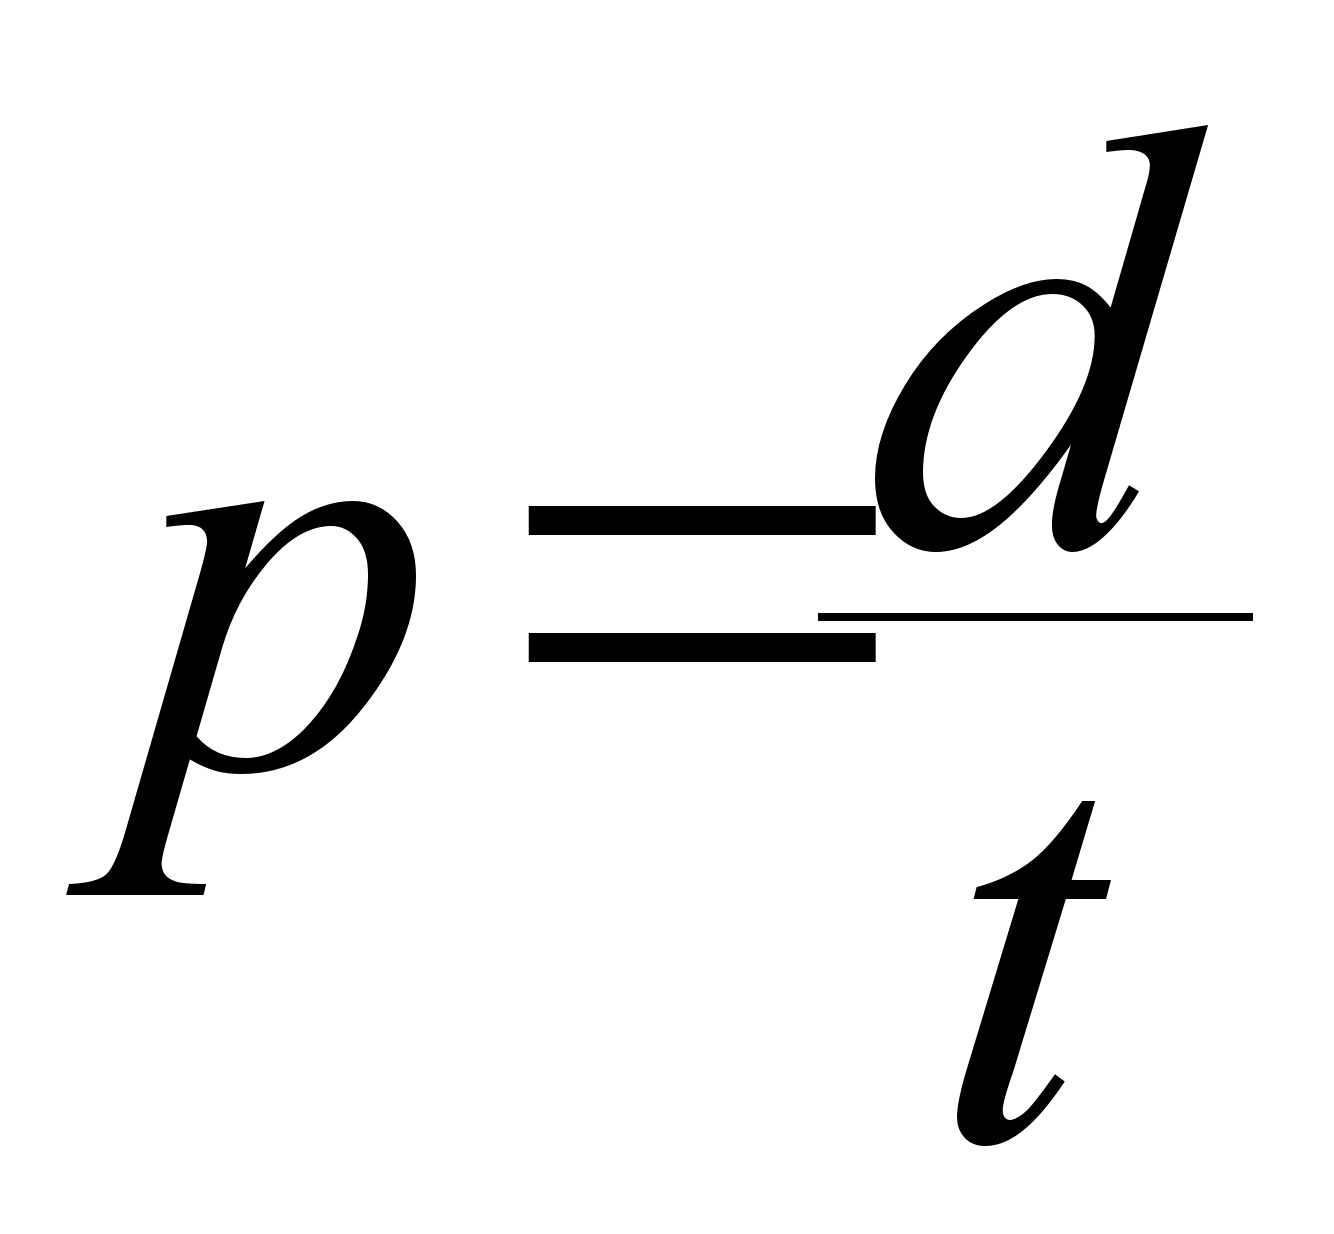
Таким образом, теоретическая цена акции прямо пропорциональна дивиденду но ней и обратно пропорциональна ставке процента, учитываемого при оценивании.
Если все же предположить, что через п лет акция будет продана, то цена акции будет равна сумме приведенных величин потока дивидендов и цены реализации, т.е.
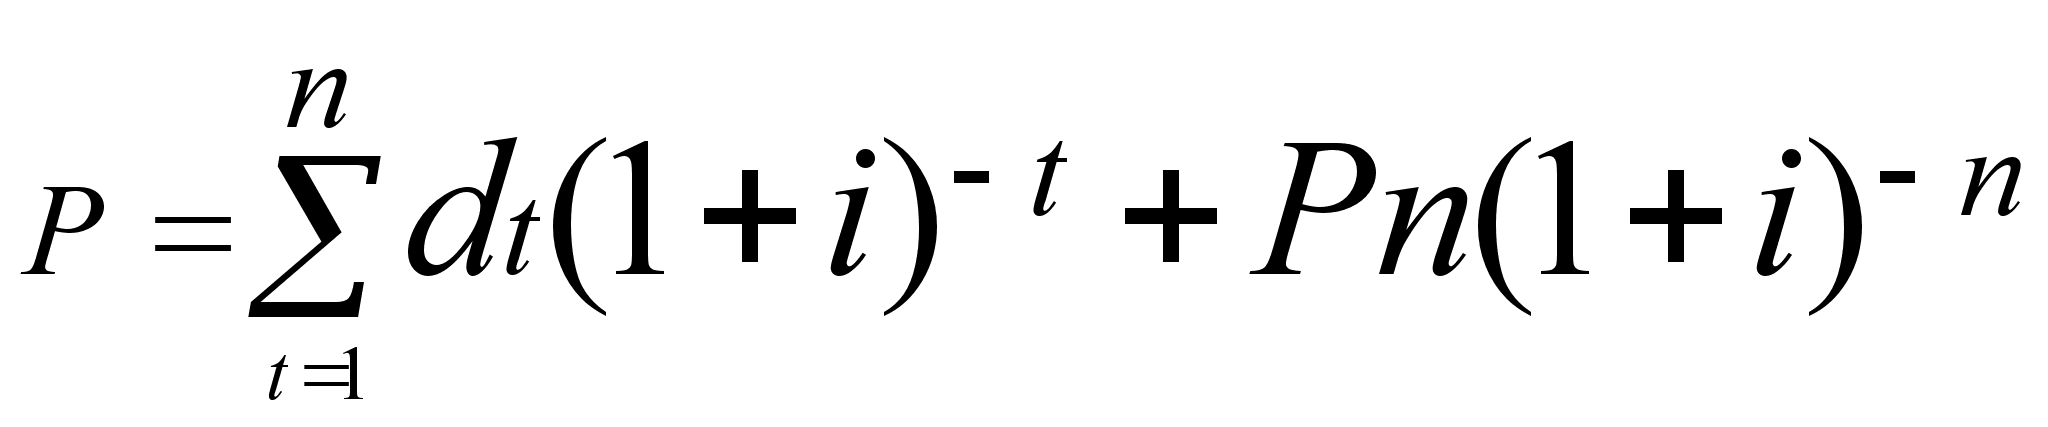
где Pn - цена реализации акции.
Оценка акций по приведенным формулам носит весьма условный характер, так как величины, входящие в них - дивиденды и уровень одного процента (i) является труднопредсказуемыми.
Вместе с тем уровень реальных цен складывается под влиянием прогнозных оценок, которые исходят из имеющейся информации о продуктивности каждой корпорации, ее дивидендной политики, а также расчеты эффективности альтернативных вложений.
2.3. Формирование портфеля акций и оценка его доходности.
Формируя инвестиционный портфель (портфель акций), инвесторы пытаются при минимальном риске получить максимальную прибыль. Достижение этой цели возможно только при принятии компромиссного решения, уравновешивающего эти факторы.
Создание оптимальной структуры инвестиционного портфеля зависит от звания ситуации на фондовом рынке и возможности ее прогнозирования.
(rm1, rm2, … rmk) и (ri1, ri2, … rik)
Используя эти данные, можно рассчитать средние арифметические величины показателей эффективности акций, т.е. rm и ri, а также среднестатистические отклонения этих показателей.
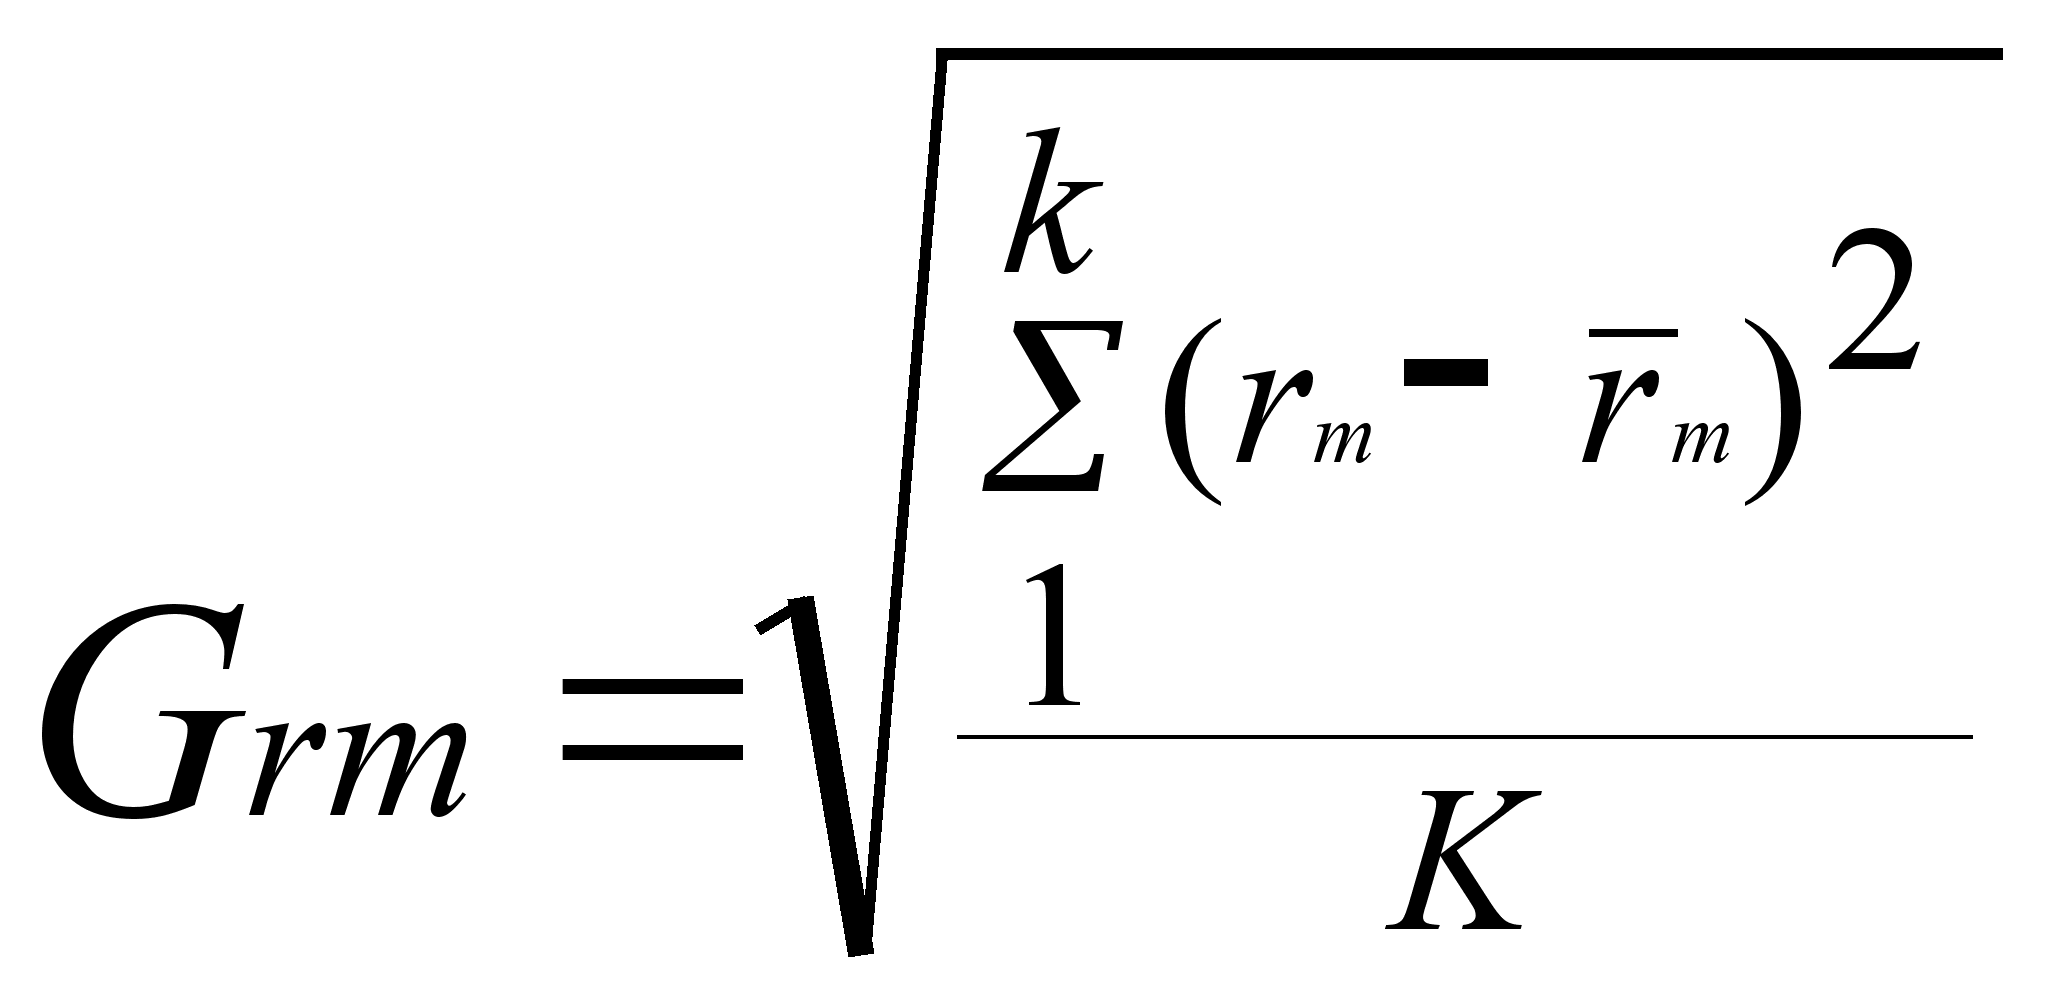 (2.7.)
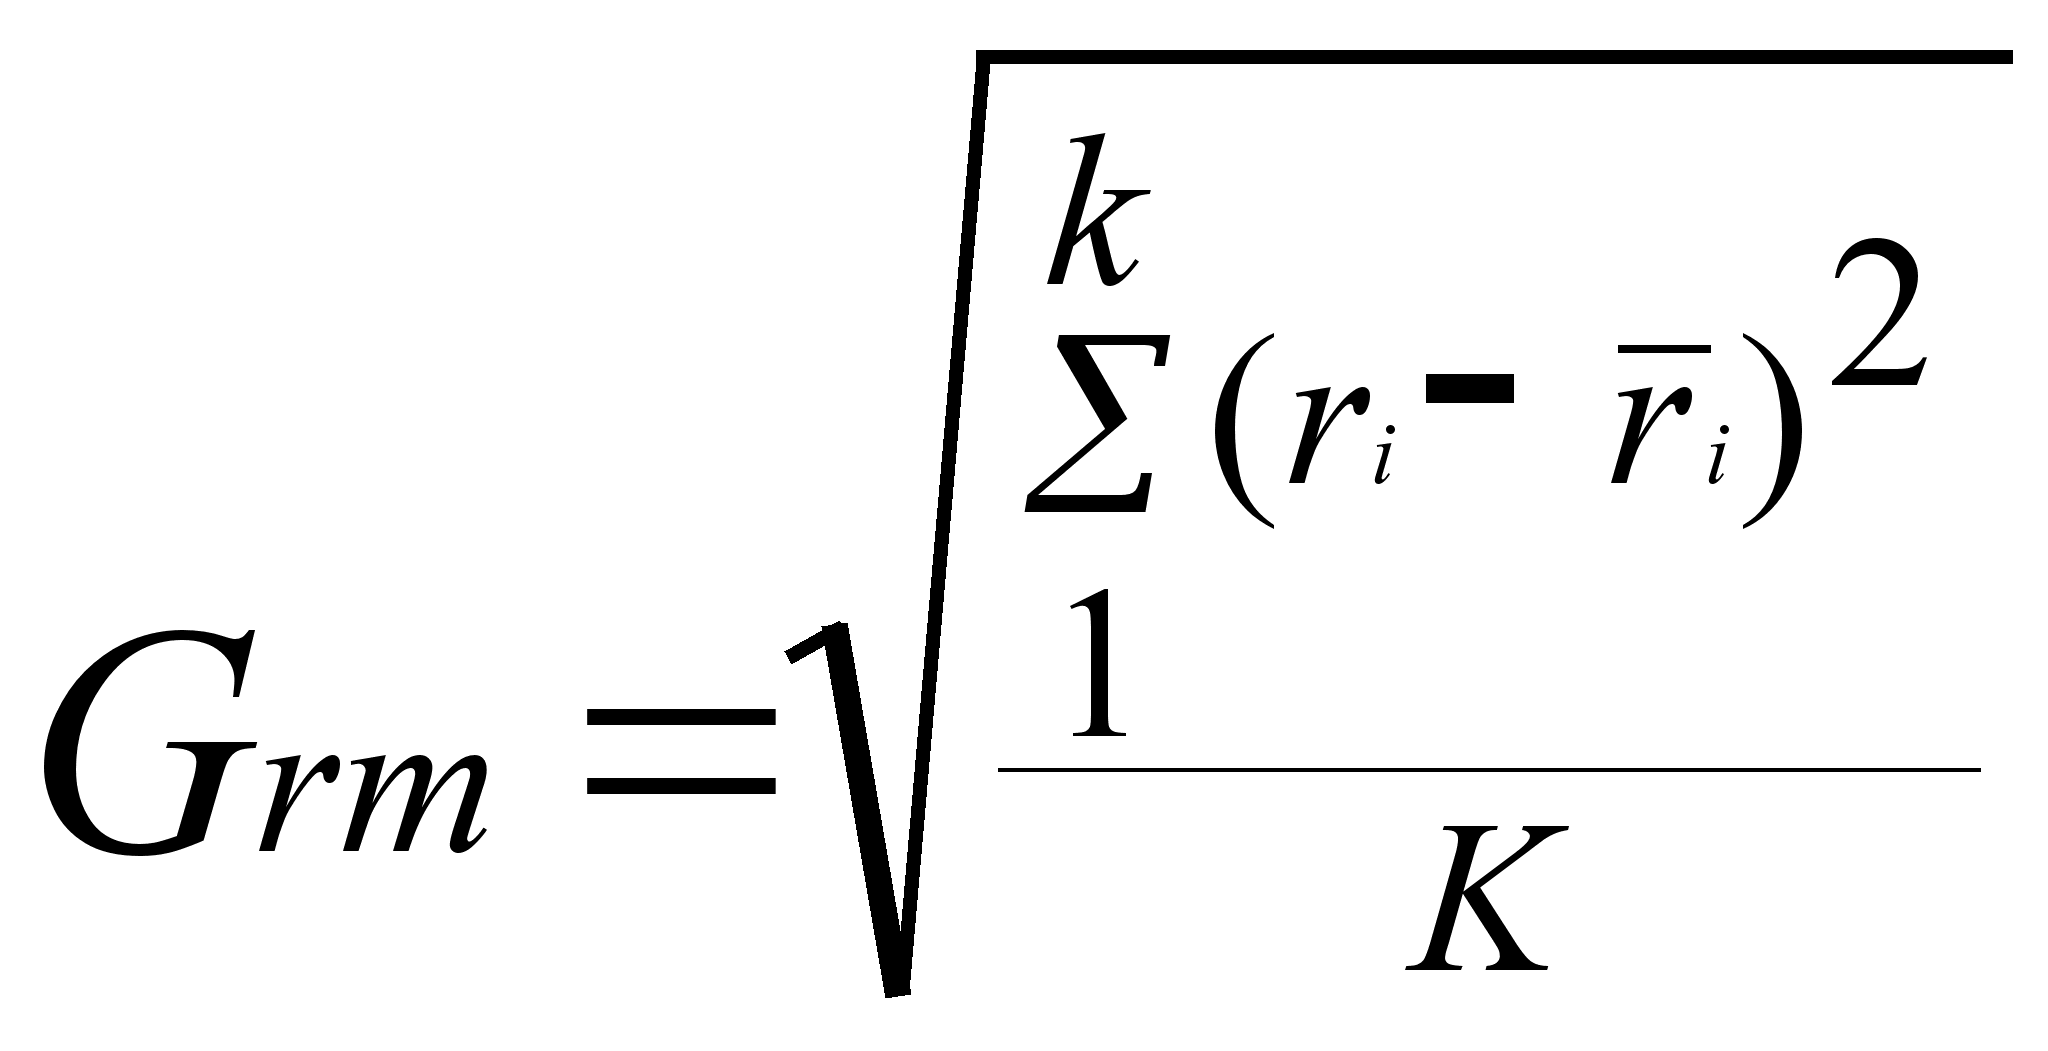 (2.8.)
Дадим интерпретацию этим показателям. На протяжении рассматриваемого периода в К лет (месяцев, кварталов) доходность по рынку акций в целом и по отдельным акциям в каждом году (месяце) была близка к показателям rm и ri, , т.е. к средним значениям доходности. Однако в силу воздействия различных причин (факторов) показатели доходности отклонялись в ту или другую сторону от средних значений. Можно предположить, что эти причины будут действовать и в будущем.
Величину фактического отклонения (вариацию) показателей эффективности мы измерили с помощь» статистического показателя вариации - среднего квадратического отклонения (2.7; 2.8).
В случаях, когда вариация эффективности равна нулю (rm = rm и ri = ri,), показатель эффективности не отклоняется от своего среднего значения, т.е. нет неопределенности, а значит и риска. Чем больно вариация, тем больше и величина среднего квадратического отклонения, т.е. выше неопределенность и риск. Поэтому можно считать величину G- мерой риска.
Предположим, инвестору предложены два вида ценных бумаг с параметрами Ri >RY, а Gi<Gy, т.е. доходность i бумаг больше, чем y, а риск меньше. Естественно, грамотный инвестор, несомненно, выберет бумаги с показателем эффективности Ri .
Если эти параметры будут соотноситься, как Ri =RY, а GiGy инвестор выберет бумаги с показателем эффективности RY,
Инвестиции в ценные бумаги всегда сопровождаются необходимостью решения дилеммы: вкладывать деньги в акцию с большим доходом и большим риском или довольствоваться меньшим доходом, но и меньшим риском. Выбор варианта зависит от характера инвестора, суммы инвестиций и ее доли в общем капитале инвестора. Например, 5 % капитала можно вложить в акции с высокой степенью риска, но сулящие большие доходы. В то же время неразумно было бы вкладывать в эти акции, 25 и более процентов капитала.
Для наших дальнейших рассуждений необходимо ввести очень важное понятие – принцип рыночного равновесия.
Данный принцип основан на том, что рынок ценных бумаг является хорошо сбалансированной системой. Это означает, что при нормальном состоянии рынка продавцы ценных бумаг и их покупатели постоянно и активно взаимодействуют и, как следствие, разрыв между ценами спроса и предложения очень незначителен, операторы фондового рынка быстро приходят к признанию их равновесных значений. Обеспечивается подобное положение тем, что все обращаемые на рынке ценные бумаги имеются в любое время в продаже и, кроме того, администрацией фондовых бирж предусмотрен ряд административных мер, направленных на уменьшение разрыва в ценах спроса и предложения.
На основе принципа рыночного равновесия можно сделать вывод: доходности rm соответствует минимально возможная степень риска Gm , или максимально возможная прибыль, отвечающая риску Gm, достигается при структуре портфеля, идентичной структуре рыночного оборота.
В силу этого главной задачей инвестора становится максимальное воспроизведение в своем портфеле структуры рынка с периодической ее корректировкой.
Важнейшим элементом фондового рынка являются гарантированные ценные бумаги с фиксированным доходом, например, государственные облигации. Отсутствие риска по этим бумагам влечет за собой и минимальный уровень доходности. В силу этого гарантированные бумаги являются главным регулятором прибылей и рисков.
Предположим, что значение доходности по гарантированным суммам является величина Z. В этом случав любой инвестиционный портфель, имеющий бумаги с той или иной степенью риска, даст более высокую прибыль, чем аналогичные по объему инвестиции в гарантированные бумаги. Следовательно, можно заключить, что замена любых ценных бумаг на более прибыльные повышает риск портфеля.
Из сказанного вытекает соотношение, известное под названием линия капитала, связывающего показатели эффективности и степень риска портфеля, т.е.
rp
и Gp
(rp
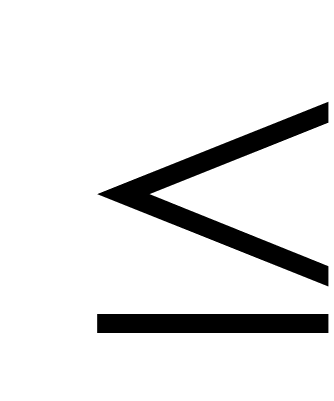 rm;
Gp
Gm)
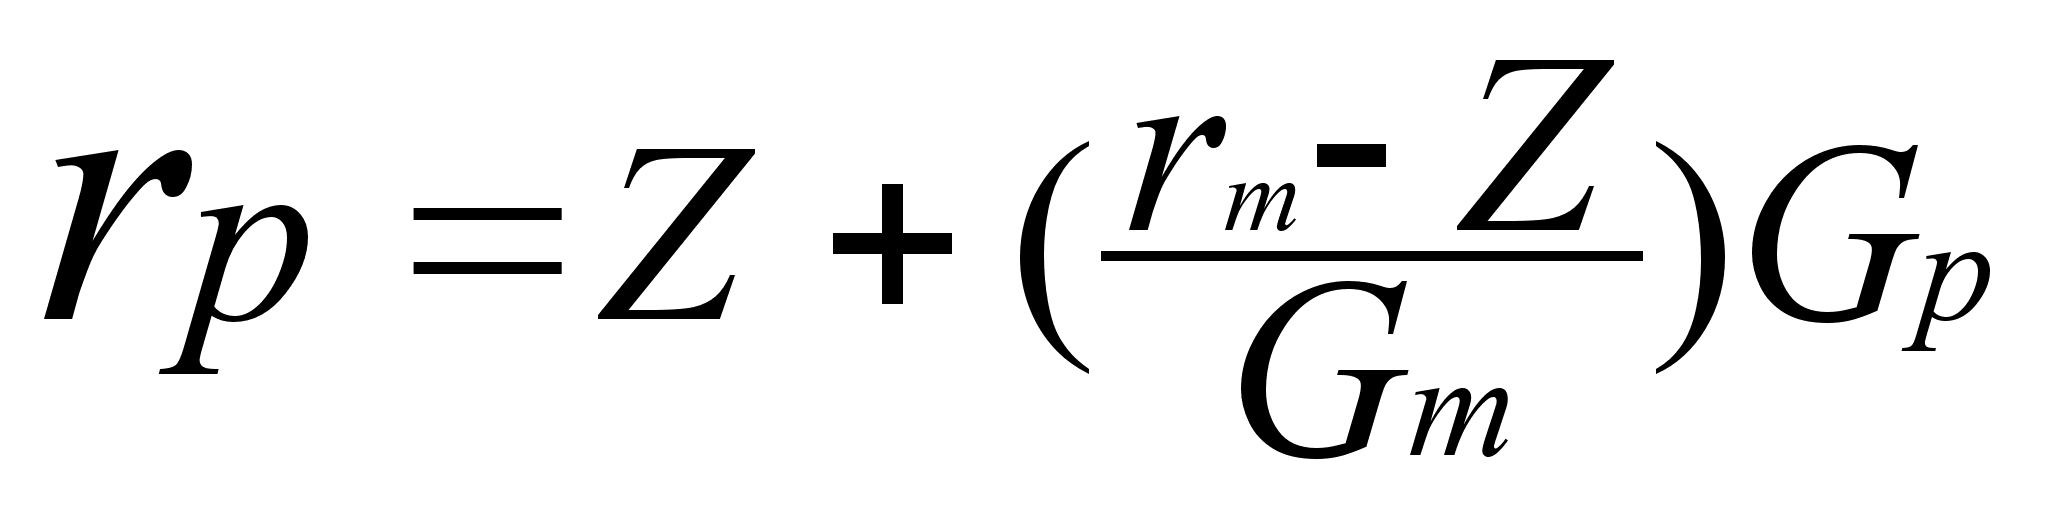
где rp - доходность (эффективность) портфеля акций;
Z - гарантированный процент, выплачиваемый по государственным ценным бумагам;
rm - средняя рыночная доходность акций за период К;
Gm - среднеквадратическое отклонение рыночных ценных бумаг;
Gp - среднеквадратическое отклонение акций портфеля ценных бумаг.
При rр = rm и Gp= Gm выражение (2.9) принимает вид:
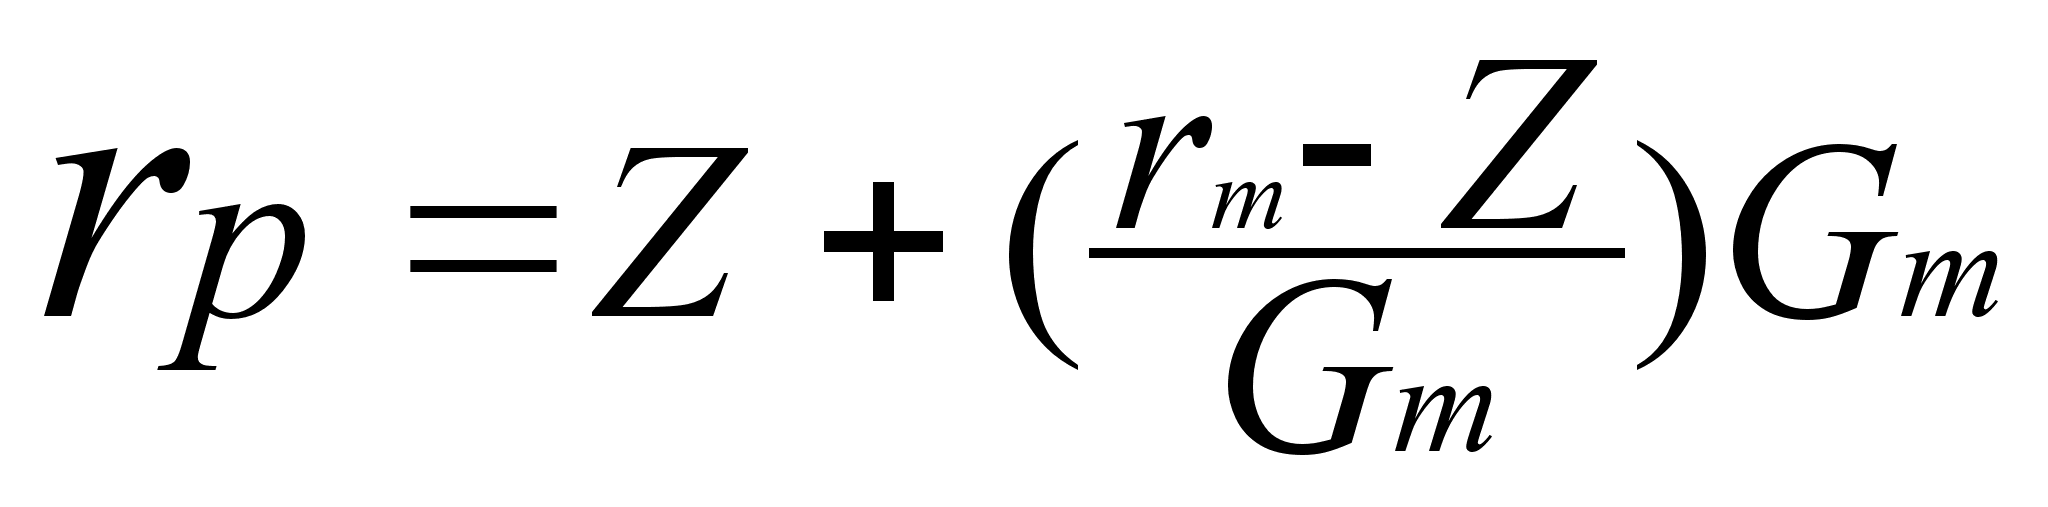 (2.10)
Для дальнейшего анализа структуры портфеля используем едва ли не самый главный показатель рынка ценных бумаг - бета-коэффициент ( ), рассчитываемый по формуле
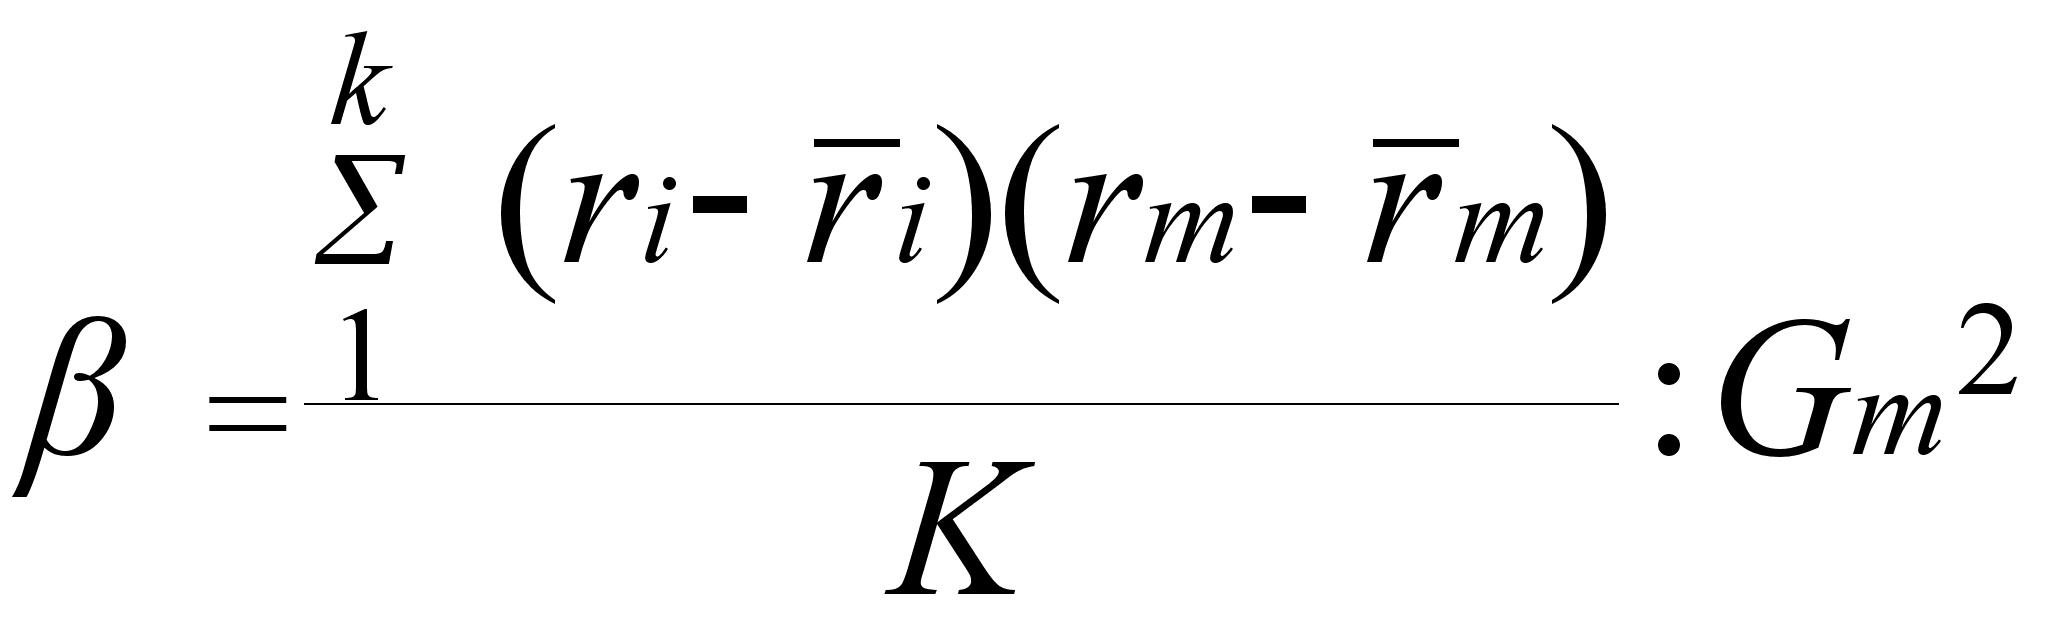 (2.11)
Значения символов, входящих в данное выражение, приведены в (5.1) - (5.10).
Коэффициент бета оценивает изменения в доходности отдельных акций в сопоставлении с динамикой рыночного дохода. Ценные бумаги, имеющие бета выше единицы, характеризуются как агрессивные и являются более рискованными, чем рынок в целом. Ценные бумаги с бета меньше единицы характеризуются как защищенные и остаются менее рискованными, чем рынок в целом. Кроме того, коэффициент бета может быть положительным или отрицательным. Если коэффициент бета — величина положительная, то эффективность ценных бумаг, для которых рассчитан , будет аналогична динамике рыночной эффективности. При отрицательном бета-коэффициенте эффективность данной ценной бумаги будет снижаться при возрастании эффективности рынка.
Например, доход на конкретные акции вырос на 10 %, и уровень дохода на рынке банка повысился на 10 %, или же наоборот, снижение рыночного дохода сопровождалось таким падением дохода на данные акции, означающим, что доходность данных акций и рынка изменяется одинаково. Бета для данных акций равна I. Если же доход на акции вырос на 12 %, в то время как на рынке он увеличился на 10 %, то изменение в доходе на акции в 1,2 раза превысит изменение рыночного дохода; соответственно бета для данных акций составит 1,2. Если доходность акций увеличилась на 8 % при росте рыночного дохода на 10 %, то изменение дохода на акции составит лишь 0,8 от изменения рыночного дохода; отсюда, бета для акции будет равна 0,8. Бета-коэффициент также используется для определения ожидаемой ставки дохода. Модель оценки акций предполагает, что ожидаемая ставка дохода на конкретную ценную бумагу равна безрисковому доходу ( Z) плюс коэффициент-бета (показатель риска), помноженный на базовую премию за риск (rm- Z). В качестве показателя rm обычно берется величина, рассчитанная по какому-либо широко известному рыночному индексу (в России используется индекс АК & M акций промышленных фирм). Данная модель описывается следующей формулой:
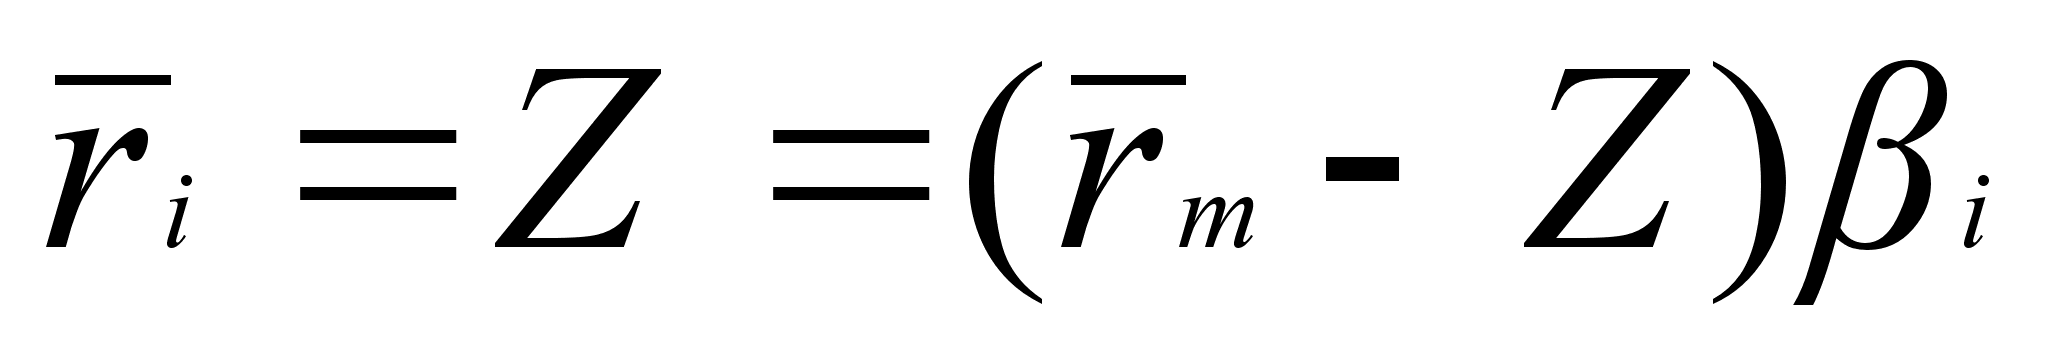 (2.12)
где ri - ожидаемый (средний) доход на конкретную ценную бумагу;
Z- ставка дохода на безрисковую ценную бумагу;
i - бета-коэффициент;
rm - средняя рыночная ставка дохода;
(rm-Z)- рыночная премия за риок.
формула (2.12) получена после ряда преобразований формул (2.9)
и (2.10).
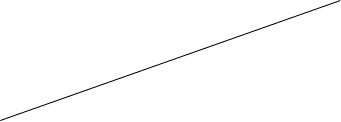
Л инейная
связь, описанная
формулой (2.12),
показана на
рис. 2.1 и называется
линия рынка
ценных бумаг.
r
 i
r

Рыночная премия за риск
m

Норма времени по безрисковым ценным бумагам
Z
1.0 i
Рис. 2.1. Линия рынка ценных бумаг
Для того чтобы доход на ценную бумагу соответствовал риску, цена на обыкновенные акции должна снижаться, за счет этого будет расти ставка дохода до тех пор, пока она не станет достаточной для компенсации риска, принимаемого инвестором. На равновесном рынка на все обыкновенные акции устанавливаются цены на таком уровне, при котором ставка доходов на каждую акцию уравновешивает инвестору риск, связанный с владением данной бумагой. В этом случае, в соответствии с уровнями риска и ставки дохода, все акции размещаются на прямой рынка ценных бумаг.
Ранее мы концептуально определили риск как степень определенности или неопределенности, связанной с получением ожидаемых в будущей доходов. Теория рынка каптала выделяет два вида риска: систематический риск и несистематический риск. Систематический риск характеризует неопределенность получения будущих доходов, обусловленную вариацией среднесрочного дохода.
Несистематический риск обусловлен особенностями соответствующей отрасли, конкретной фирмы, типом инвестиционного участия.
Таким образом, совокупный риск определяется данными систематическими и несистематическими факторами.
Исходя
из этого положения,
риск отдельной
акции можно
выразить формулой:
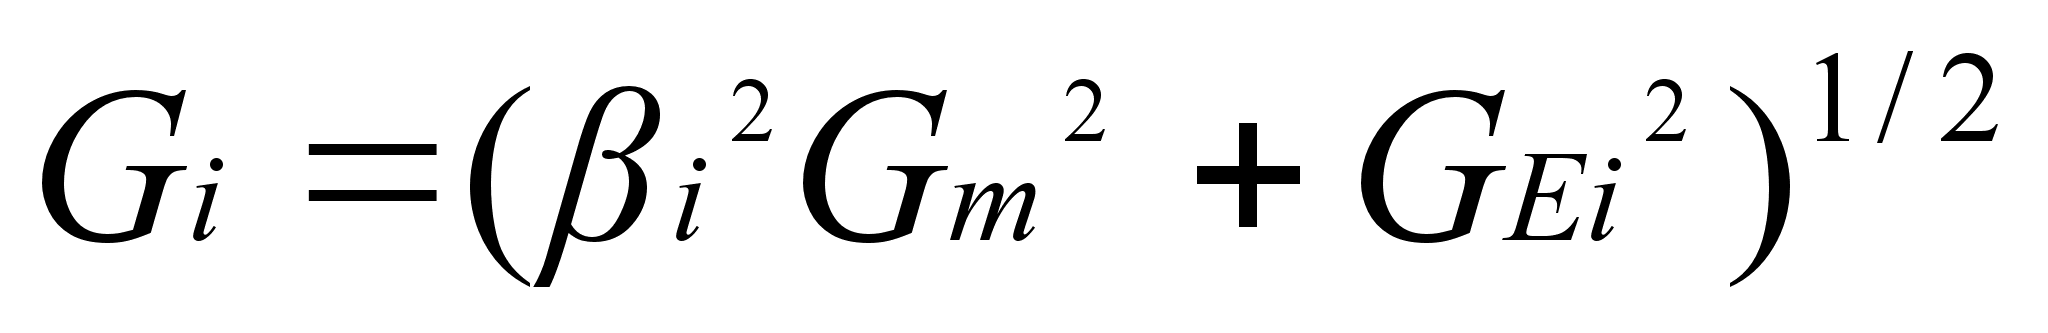 (2.13)
г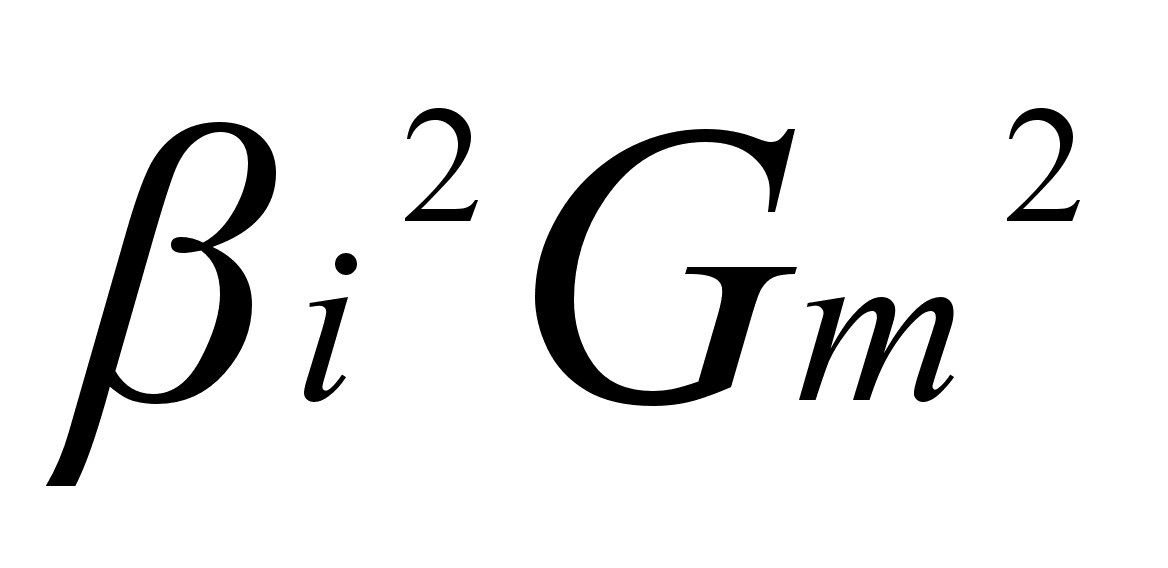
де
Gi -
характеристика
риска i-того
вида акций;
характеризует влияние общего состояния рынка на конкретные ценные бумаги;
GEi2 - характеризует вариацию несистематического риска, т.е. риска, не связанного с положением на рынке.
В выражении (2.11) используются средние величины ri, и rm Из теории статистики известно, что при расчете средних величин происходит элиминирование случайных факторов, воздействующих на осредняемый признак. Следовательно, в формуле (2.11) устранено влияние несистематического риска. Поэтому для более точного вычисления доходности i-той акции и портфеля в целом целесообразно использовать выражение, подученное в результате преобразования (2.12). Ниже приводится это выражение
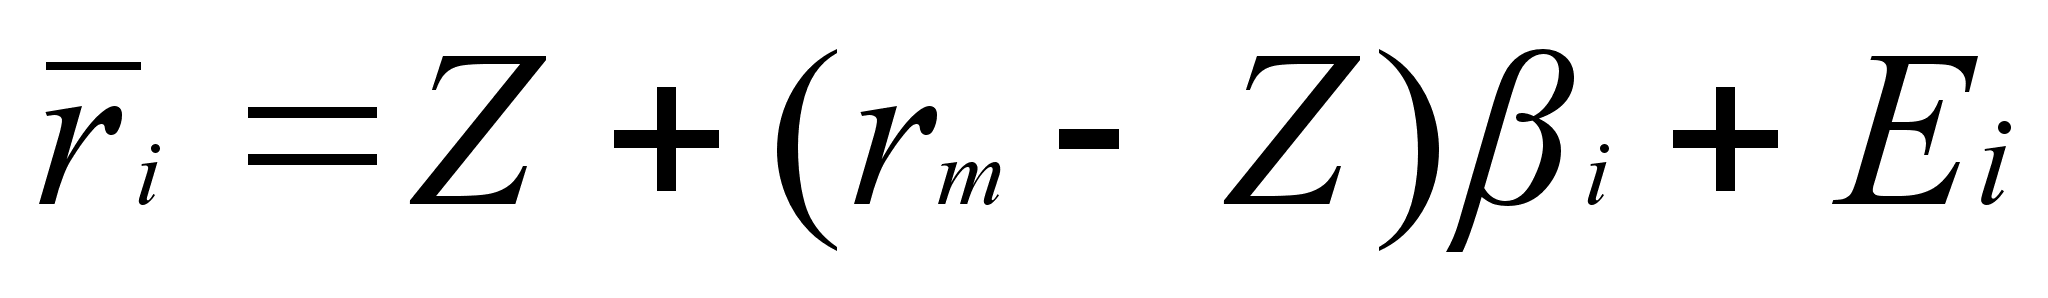 (2.14)
где Ei - величина несистематического риска.
Доходность же портфеля определяется аналогично
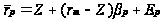 (2.15)
Подстрочный символ р обозначает показатели, относящиеся к портфели ценных бумаг.
При этом
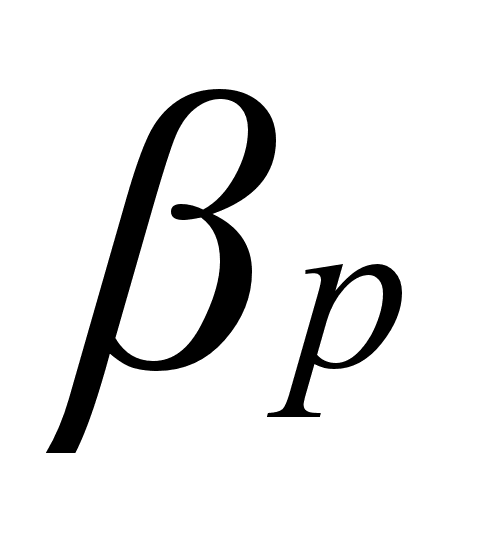 и
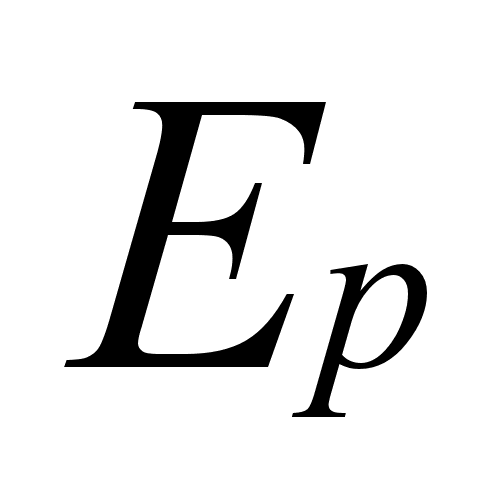 определяются
как
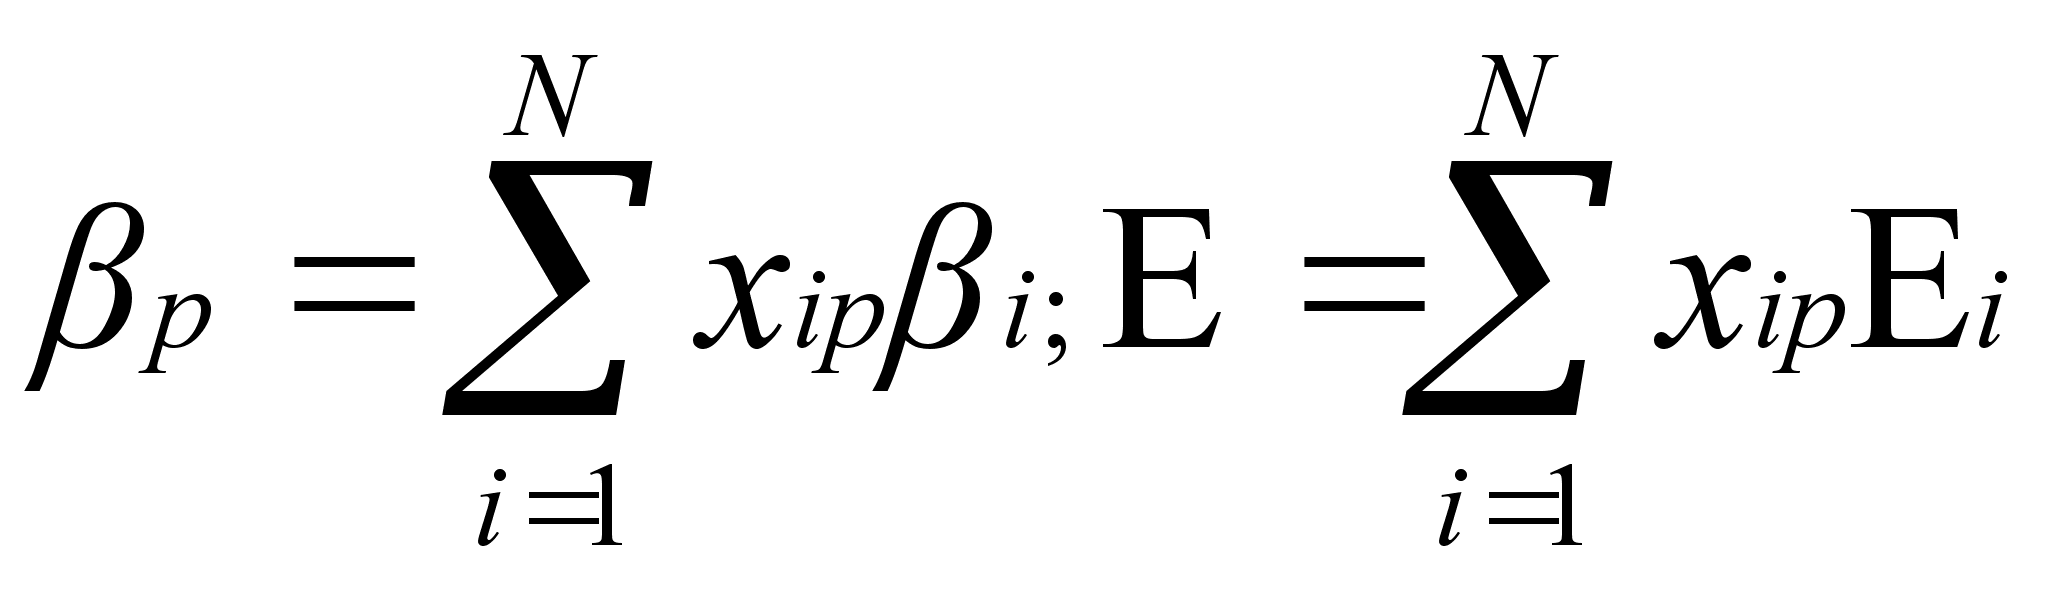
где xip - удельное содержание в портфеле i-x ценных бумаг.
Вместе с выражением (2.14) и (2.15) выполняются следующие равенства:
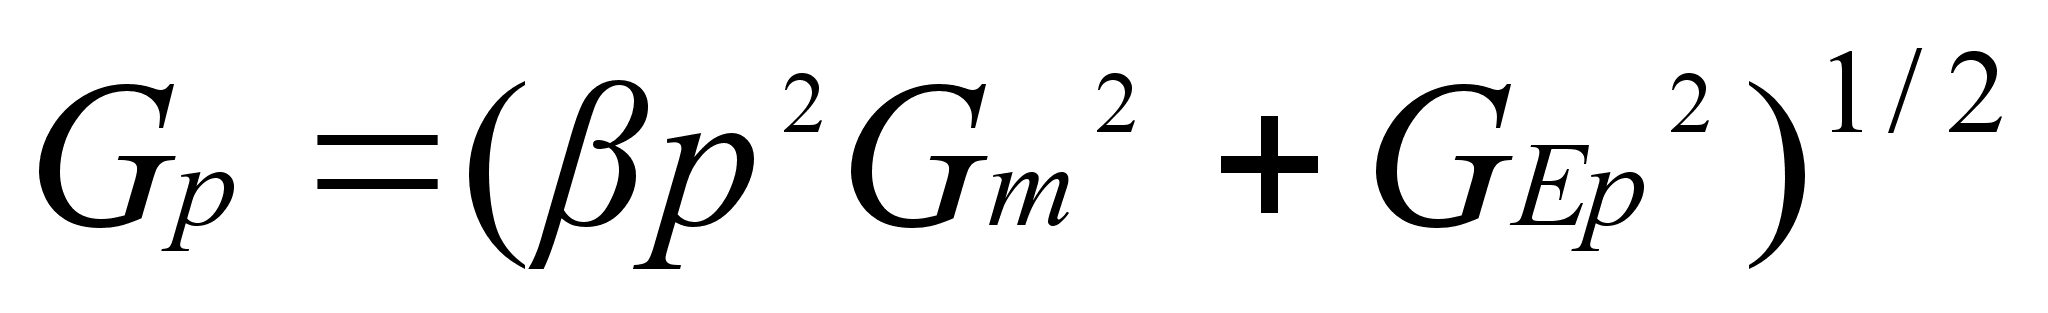 (2.16)
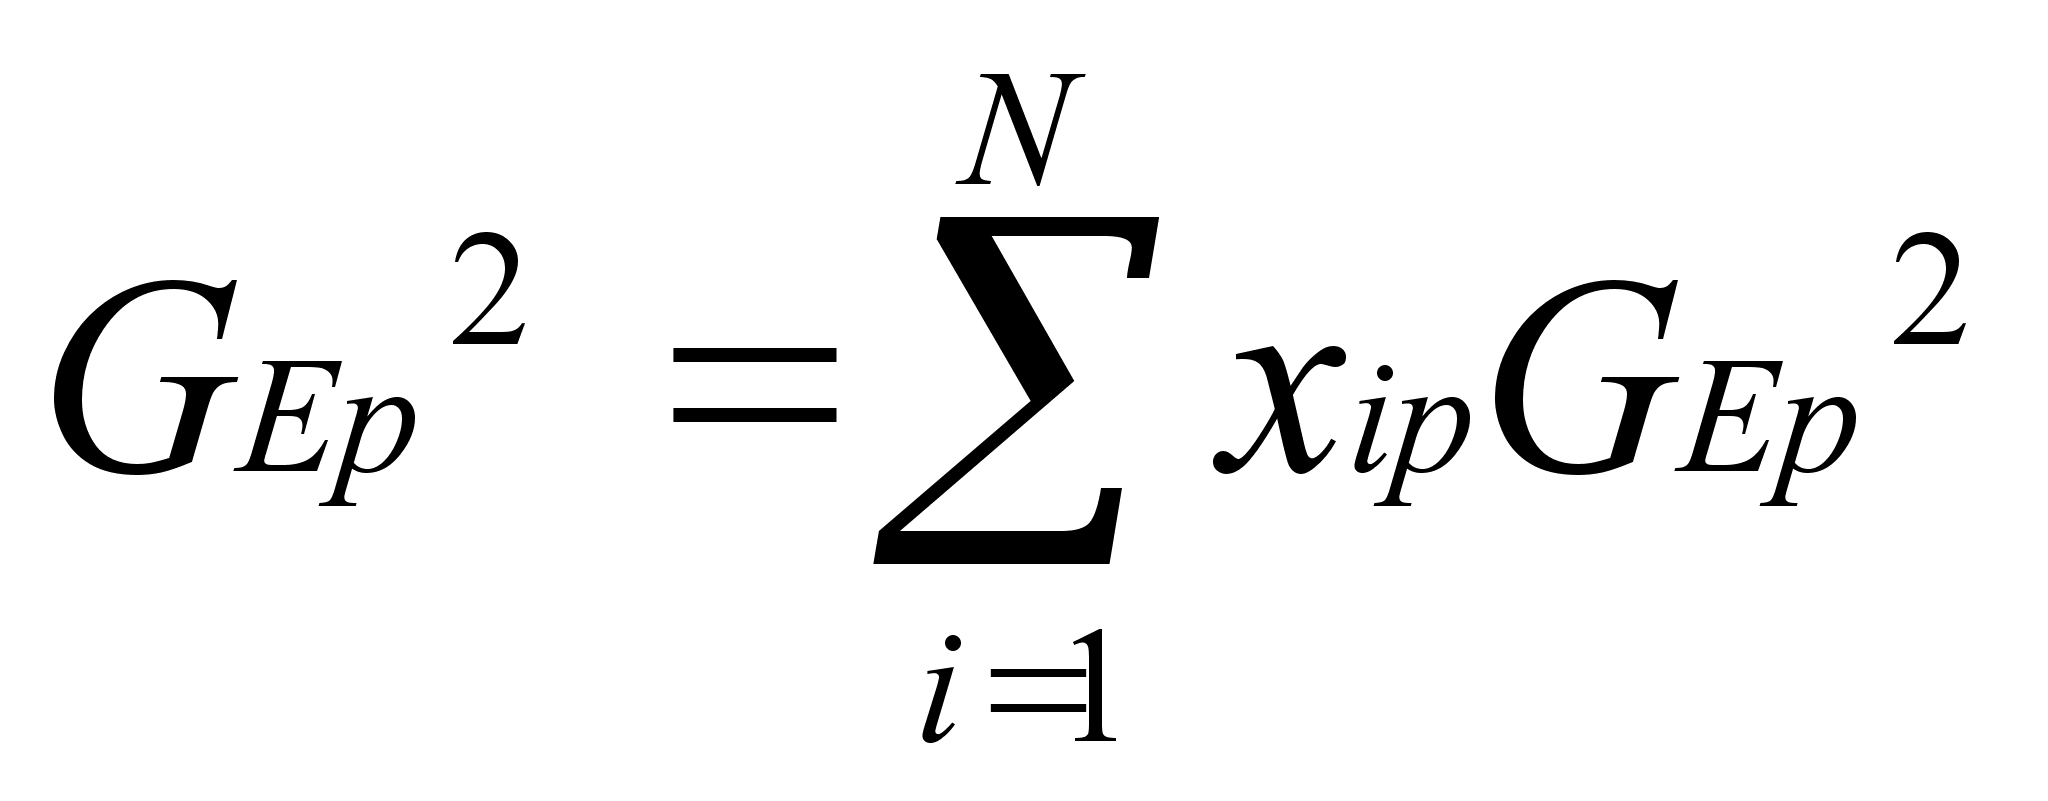 (2.17)
Анализ выражений (2.16) к (2.I7) позволяет сделать вывод, что диверсификация портфеля снижает уровень риска. Действительно, если в портфеле находятся акции одного вида на сумму 20 млн.руб., то замена их на два вида по 10,0 млн.руб., но с теми же значениями -коэффициента, сохраняет прибыль rp, но понижает риск Gp.
Формулы (2.14) и (2.15) являются главными расчетными. Инвестор или исследователь, используя публикуемую статистику по ri и rm за прошедший период К , всегда может определить i и p по формулам: