Оценка имущества
Таблица 3.8.
|
Проект |
Размер инвестиций |
Денежный поток по годам |
IRR, % |
NPV при доходности 15 % тыс. |
|
ций |
1 2 3 |
|||
|
А Б |
795 1949 |
450 570 650 800 1100 1500 |
45,0 50,0 |
455,0 565,0 |
Если судить о проектах только по показателю IRR , то проект А более предпочтителен, имеете с тем, прирост капитала он обеспечивает в меньшем размере, чем проект А.
Если фирмa имеет возможность реализовать проект Б без привлечении заемных средств, то он становится более привлекателен;
2) из определения сущности показателя IRR следует, что он показывает максимальный относительный уровень затрат, связанных с реализацией инвестиционного проекта. Следовательно, если данный показатель одинаков для двух инвестиционных проектов и он превышает "цену" инвестиций (например, банковского процента на заемный капитал, предназначенный на реализацию проектов), то для выбора между проектами необходимо использовать другие критерии;
5) показатель IRR непригоден для анализа проектов, в которых денежный поток чередуется притоком и оттоком капитала. В этом случае выводы, сделанные на основе показателя IRR могут быть не корректны.
Сравнительный анализ проектов различной продолжительности.
При сравнении проектов различной продолжительности целесообразно использовать следующую процедуру:
1) определить общее кратное для числа лет реализации каждого проекта. Например, проект А имеет продолжительность 2 года, а проект Б - 3 года, следовательно, общее кратное для этих проектов составит 6 лет, откуда можно сделать предположение, что в течение 6 лет проект А может быть повторен триады (три цикла), а проект Б - два раза (два цикла). Следовательно, проект А будет иметь три потока годовых платежей: 1-2-й год, 3-4-И год и 5-6-й год, а проект Б - два потока: I-3-й год и 3-6-й год;
2) считая, что каждый из проектов будет повторяться несколько циклов, рассчитывается суммарное значений показателя NPV для повторяющихся проектов;
5) выбрать тот проект из исходных, у которого суммарное значение NPV повторяющегося потока будет наибольшее.
Суммарное значение NPV повторяющегося потока находится по формуле:
NPV (n,y) = NPV (y) * (1 + 1/(1+j)j + 1/(1+j)n) (3.11)
где NPV (y) - чистая приведенная стоимость исходного (повторяющегося проекта;
i – продол;ительность итого проекта;
n - число повторении (циклов) исходного проекта (число слагаемые в скобках);
i - процентная ставка в долях единицы, используемая при дисконтировании (ставка предполагаемого дохода).
Пример 3.14. Имеется ряд инвестиционных проектов, требующих равную величину стартовых капиталов - 200 млн.у.д.е. "Цена" капитала, т.е. предполагаемый доход составляет 10 %. Требуется выбрать наиболее оптимальный из них, если потоки платежей (приток) характеризуются следующими данными;
проект А:100; 140;
проект Б; 60; 80; 120;
проект В:100; 144.
В таблице приведены расчеты NPV.
Таблица 3.9.
|
Годы |
Коэффициенты дисконтирования iL = ЮЛ |
Вариант А |
||
|
Цикл I Цикл 2 Цикл 5 |
||||
|
Поток PV |
Поток РV |
Поток PV |
||
|
0 |
I |
-200 -200 |
||
|
I |
0,909 |
100 90,9 |
||
|
2 |
0,826 |
140 115,64 |
-200 -165,2 |
|
|
5 |
0,751 |
100 75,1 |
||
|
4 |
0,683 |
140 95,62 |
-200 -156.6 |
|
|
5 |
0.621 |
100 62,1 |
||
|
6 |
0,564 |
140 78,56 |
||
|
NPV |
6,54 |
5,52 |
4,46 |
|
|
Годы |
Коэффициенты дисконтирования (I = 10 %) |
Вариант Б Цикл I Цикл 2 |
|||
|
Поток |
PV |
Поток |
PV |
||
|
0 |
1 |
-200 |
-200 |
||
|
I |
0.909 |
60 |
54,54 |
||
|
2 |
0,826 |
80 |
66,08 |
||
|
5 |
0.751 |
120 |
90,12 |
-200 |
-150.2 |
|
4 |
0,683 |
60 |
40,98 |
||
|
5 |
0,621 |
80 |
49,68 |
||
|
6 |
0,564 |
120 |
67,68 |
||
|
NPV |
10,74 |
8,14 |
|||
|
Годы |
Коэффициенты дисконтирования i= 10% |
Вариант В |
|||||
|
Цикл 1 |
Цикл 2 |
Цикл 3 |
|||||
|
Поток |
РV |
Поток |
PV |
Поток |
PV |
||
|
0 |
1 |
-200 |
-200 |
||||
|
I |
0.909 |
100 |
909 |
||||
|
2 |
0,826 |
144 |
118,94 |
-200 |
-165.2 |
||
|
5 |
0,751 |
100 |
75,1 |
||||
|
4 |
0,683 |
144 |
98,35 |
-200 |
-136,6 |
||
|
5> |
0.621 |
100 |
62,1 |
||||
|
6 |
0,564 |
144 |
81,2 |
||||
|
NPV |
9,84 |
8.25 |
6,7 |
||||
NPVа = 6.54 + 5,52 + 4,46 = 16,52
NPVб = 10,74 + 8,14 = 18,88
NPVв = 9,84 + 8,25 + 6,7 = 24,79
Из приведенной таблицы видно, что при трехкратном повторении проекта А суммарное значение NРV составит 16,52 млн. рус. или же по формуле;
NPV = 6,54 + 6.54/(1+0.1)2 + 6.54/(1+0.1)4 = 16,52 млн.руб.
Поскольку из трех рассмотренных проектов, имеющих различную продолжительность к различные денежные потоки, наибольшее значение NPV принадлежит проекту В, то его можно считать наиболее привлекательным.
3.7. Анализ эффективности инвестиционных проектов в условиях инфляции.
Инфляция искажает результаты анализа эффективности долгосрочных инвестиций. Основная причина заключается в том, что амортизационные отчисления рассчитываются, исходя из первоначальной стоимости объекта, а ни его стоимости при замене.
В результате при росте дохода одновременно с ростом инфляции увеличивается налогооблагаемая база, так как сдерживающий фактор - амортизационные отчислений остаются постоянными, вследствие чего реальные денежные потоки отстают от инфляции. Чтобы проиллюстирировать что, рассмотрим, следующий весьма условный пример.
Пример 3.15.Инвестор вложил капитал в проект, рассчитанный на четыре года при полном отсутствии инфляция и уровне налогообложения 40 %. Ожидается, что при этом будут иметь место следующие денежные потоки (тыс.у. д. е. ).
Таблица 3.10
| Год | Выручка | Текущие расходы | Амортизация | Валовая прибыль (гр.2-гр.3-гр.4) | Налоги (гр.5 х 0,4) | Чистая прибыль (гр.5 – гр.6) | Денежный поток после налогооблажения (гр.7 х гр.4) |
| 1 |
2000 |
1100 | 500 | 400 | 160 | 240 | 740 |
| 2 | 2000 | 1100 | 500 | 400 | 160 | 240 | 740 |
| 3 | 2000 | 1100 | 500 | 400 | 160 | 240 | 740 |
| 4 | 2000 | 1100 | 500 | 400 | 160 | 240 | 740 |
Рассмотрим теперь ситуацию, когда присутствует инфляция, уровень которой 7 % в год и ожидается, что денежные накопления будут расти вместе с инфляцией теми же темпами. В этом случае расчет денежных потоков представим в таблице 3.11.
Таблица 3.11.
| Год | Выручка | Текущие расходы | Амортизация | Валовая прибыль (гр.2-гр.3-гр.4) | Налоги (гр.5 х 0,4) | Чистая прибыль (гр.5 – гр.6) | Денежный поток после налогооблажения (гр.7 х гр.4) |
| 1 | 200*1,07=2140 | 1100*1,07=11,77 | 500 |
463,0 |
182,2 | 280,8 | 780,8 |
| 2 |
200*1,072=2289,8 |
1100*1,072=1259,4 |
500 | 530,4 | 212,6 | 317,8 | 817,8 |
| 3 |
200*1,073=2289,8 |
200*1,073=2289,8 |
500 | 602,6 | 241,0 | 361,6 | 861,6 |
| 4 |
200*1,074=2289,8 |
200*1,074=2289,8 |
500 | 679,7 | 271,9 | 407,8 | 907,8 |
По абсолютной величине эти потоки больше, чем рассматриваемые ранее; их необходимо продефлировать на уровень инфляции для нахождения реальной величины. После дефлирования они будут выглядеть следующий образом:
Годы |
||||
| 1 | 2 | 3 | 4 | |
| Реальный денежный поток, тыс. у.д.е. |
|
|
|
|
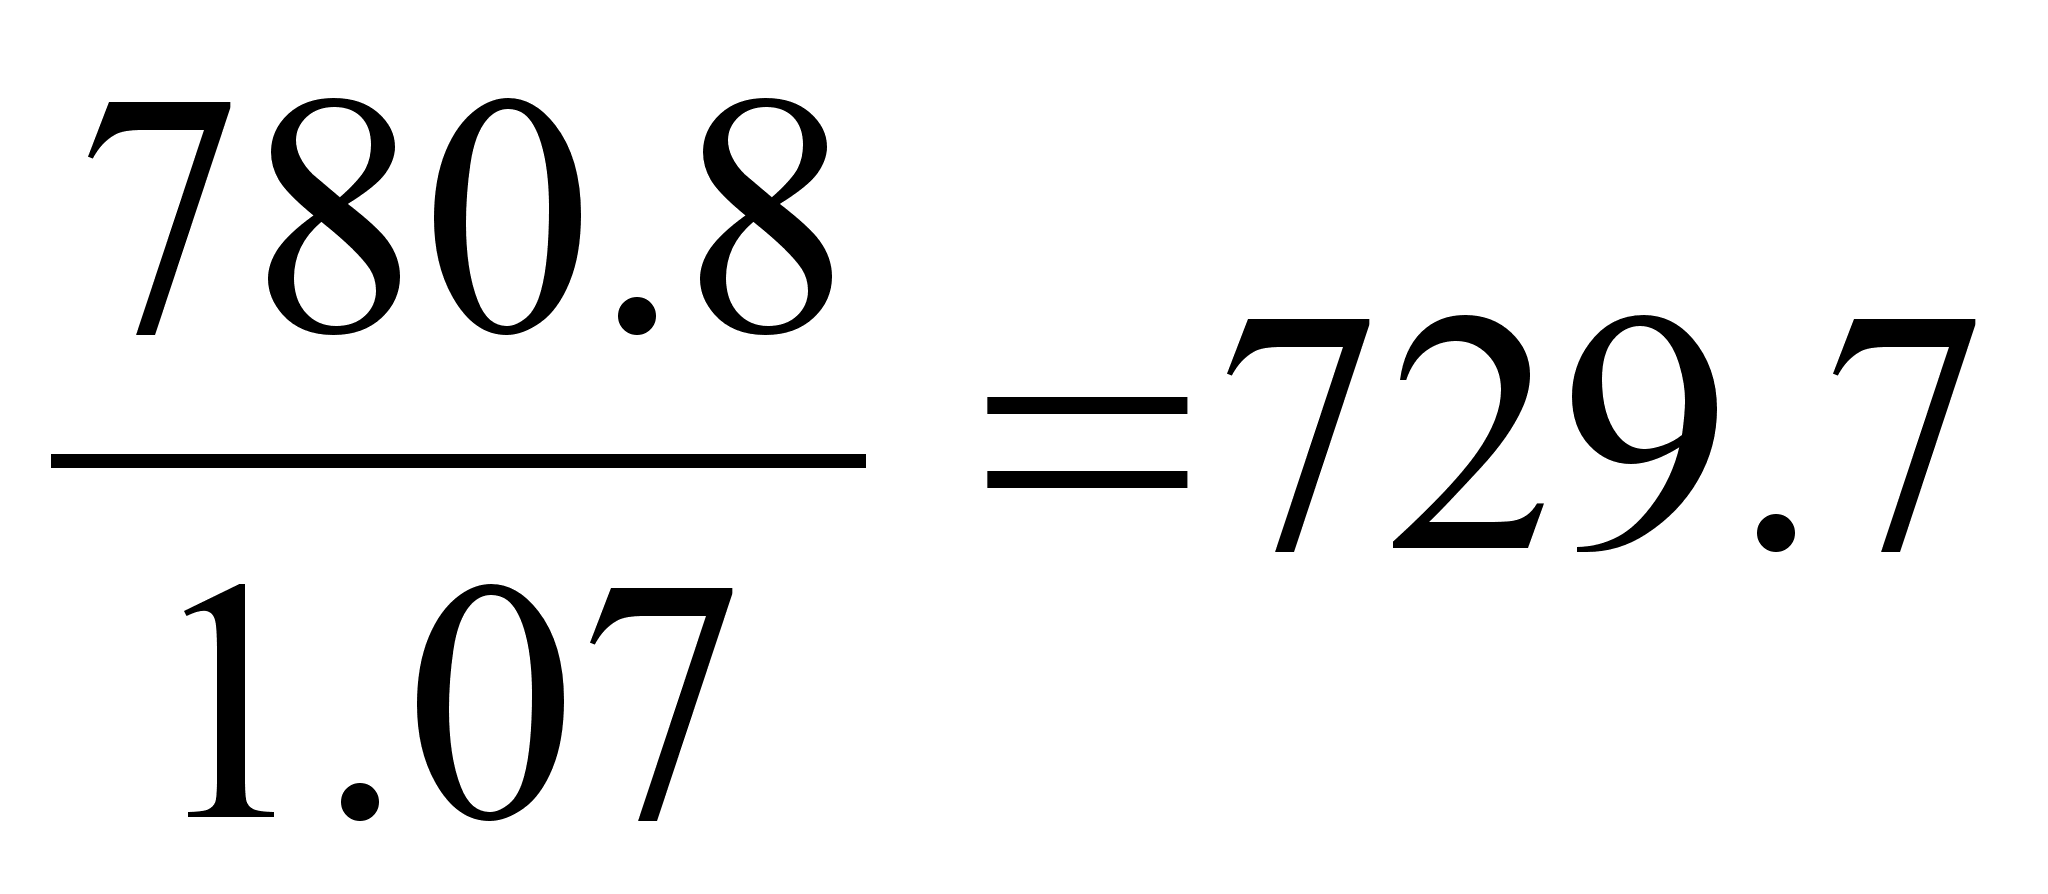
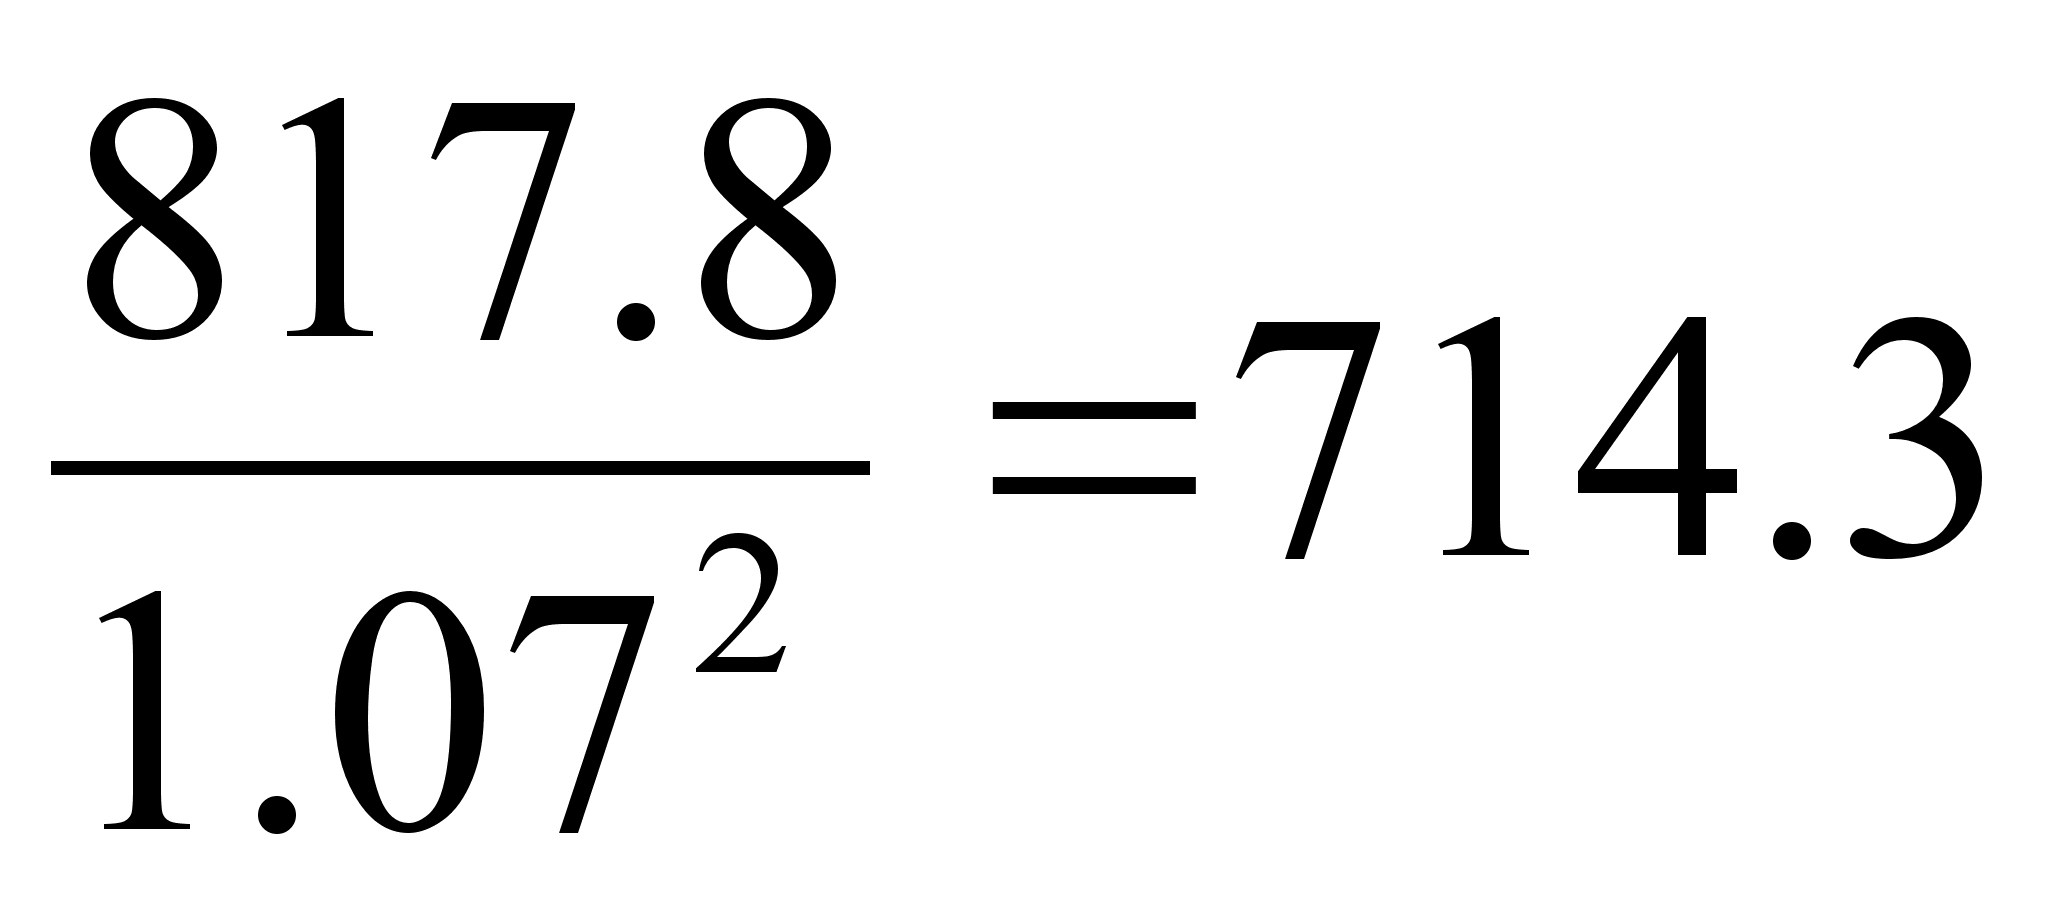
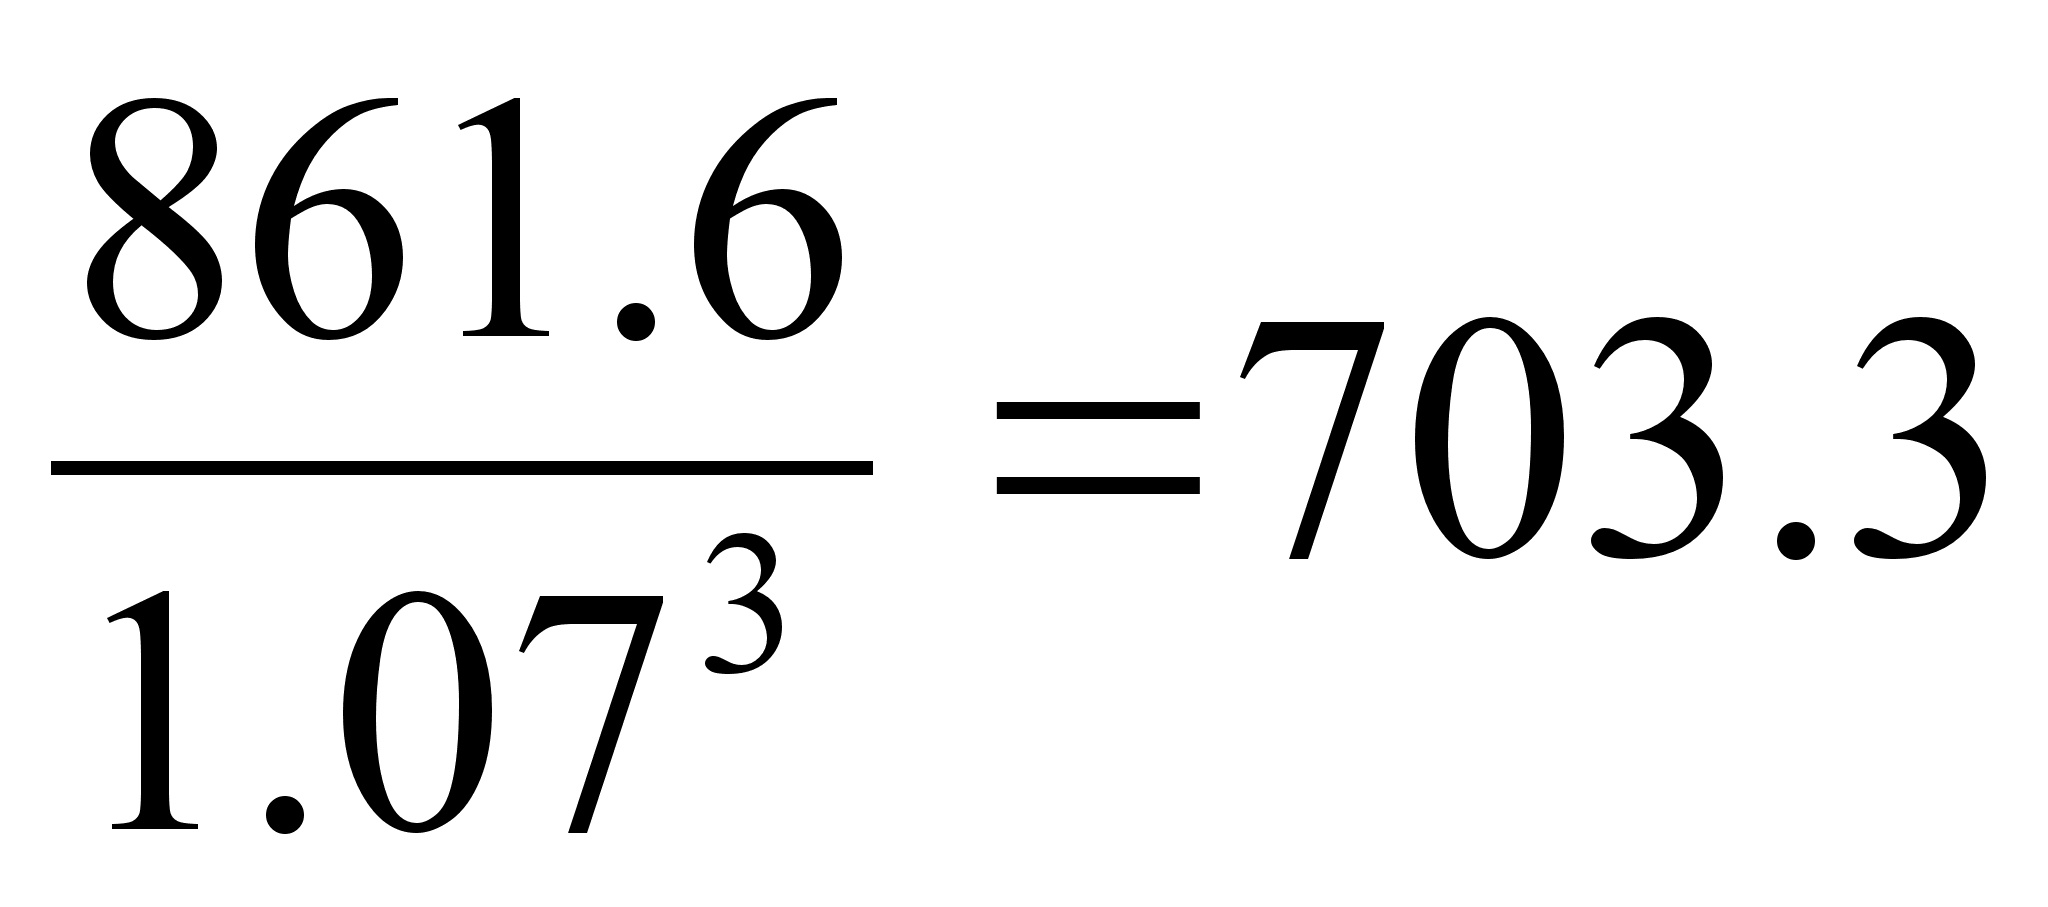
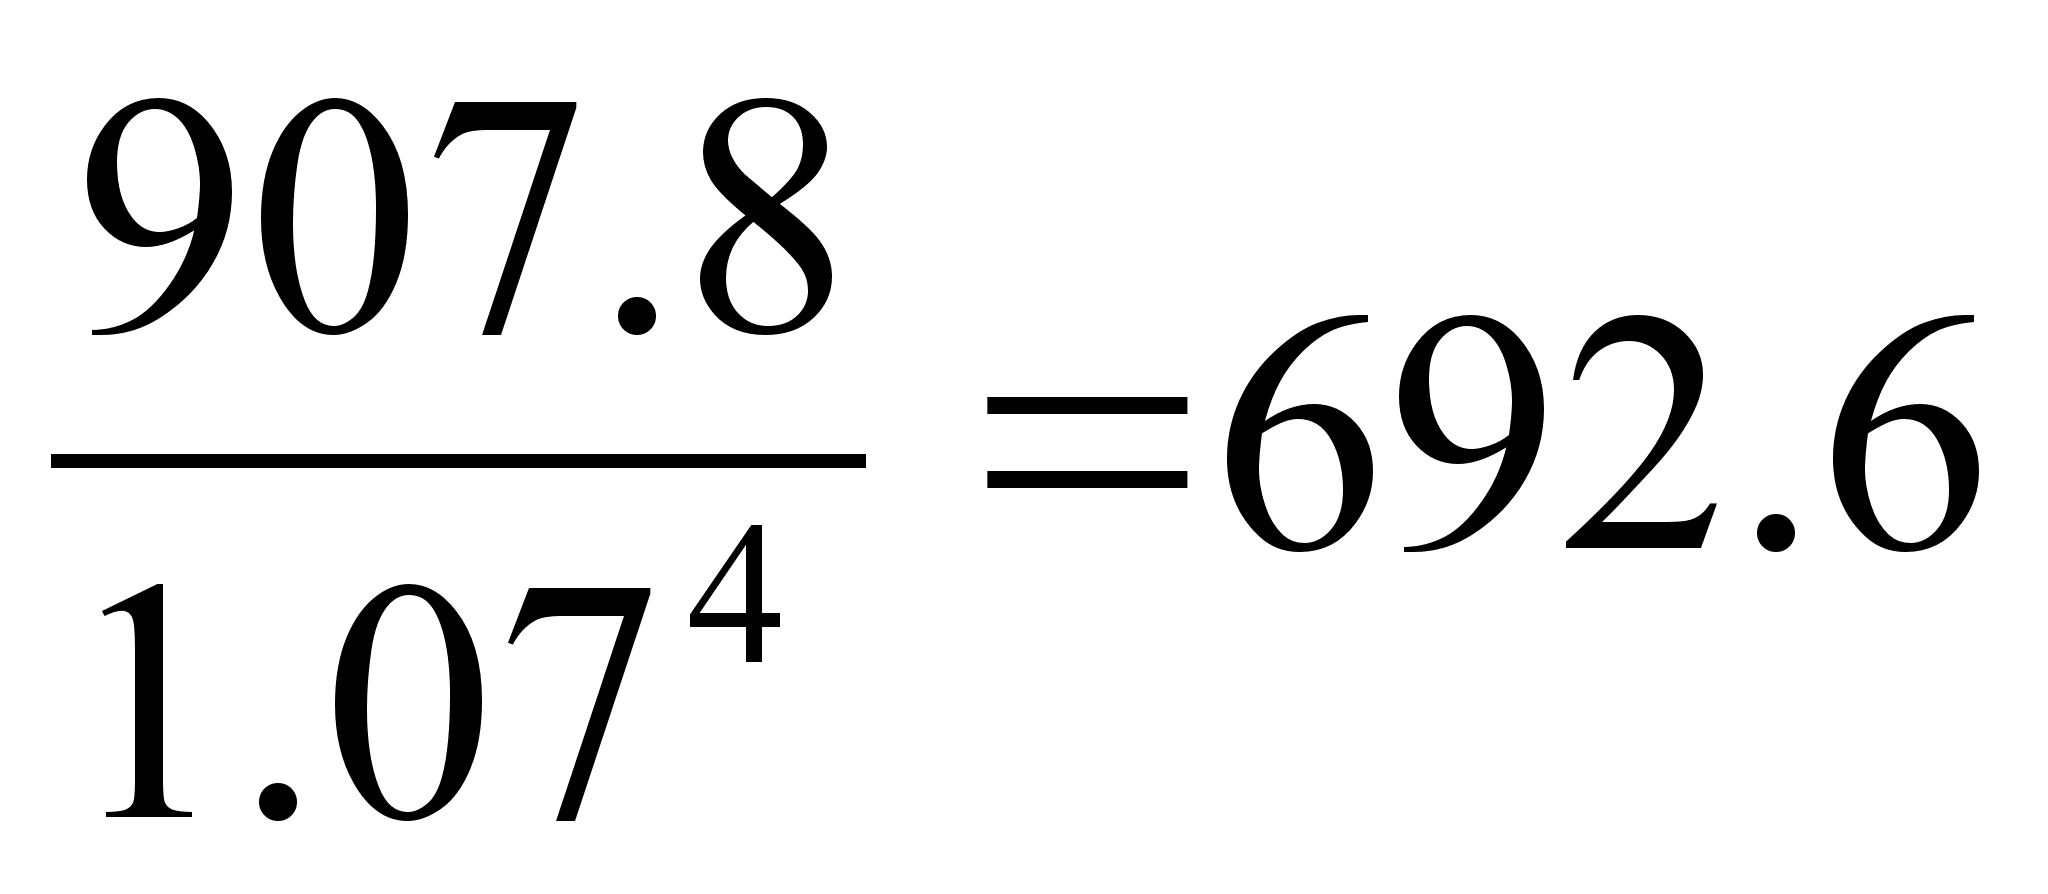
Как видим, реальные денежные потоки после налогообложения уступают номинальным потокам и они устойчиво уменьшаются с течением времени. Как уже указывалось, причина в тон, что амортизационные отчисления не изменяются в зависимости от инфляции, поэтому все возрастающая часть прибыли становится объектом налогообложения. Вместе с тем, вновь отметим, что приведенный пример носит весьма условный характер, т.к. индексы инфляции на продукцию фирмы и потребляемое им сырье могут существенно отличаться от общего индекса инфляции.
Наиболее корректной является методика, предусматривающая корректировку всех факторов, влияющих на денежные потоки инвестиционных проектов.
С помощью таких пересчетов исчисляются новые денежные потоки, которые и сравниваются между собой с помощью показателя NPV.
Существуют и более простые методы. Рассмотрим их на примерах.
Пример 3.16. Инвестор вложил в ценные бумаги 10,0 млн.у.д.е. в начале года и получил по прошествии года 11,0 млн.у.д.е. Следовательно, номинально доходность этой суммы составила 10 % (11/10=1,1)
Вместе с том, если допустить, что инфляция составляла 12 % в год, то покупательная способность полученной суммы окажется ниже на (I - 1/1,12). • 100 = 10,71 %. Следовательно, реальная доходность на вложенный капитал будет также ниже. Поэтому, чтобы обеспечить желаемый реальный доход, инвестор должен был сделать вложения в бумаги с большей доходностью, а именно отличающиеся от исходной доходности на величину индекса инфляции:
1,1 • 1,12 = 1,2320.
Существует зависимость можду обычной ставкой доходности (i), ставкой доходноcти и условиях инфляции (r ) и показателем инфляции ( )
I +r = (1 + i) • (I +).
Упростив формулу, получим:
I +r = I + + i + i
r = +i +i. (4.12)
Величиной i ввиду ее незначительности можно пренебречь, тогда для практических расчетов формула приобретает вид
R= i+
Коэффициент дисконтирования в условиях инфляции рассчитывается но формула:
1/1+r = 1/1 + i +
Если использовать данные, приведенные в предыдущем примере, то коэффициент дисконтирования равен 1/1 + 0.1 + 0.12 = 1/1.22=0,82
Продолжим рассмотрение инвестиционных проектов в условиях инфляции.
Пример 3.17. Оценим инвестиционный проект, имеющим следующие параметры: стартовые инвестиции - 8 млн.у.д.е.; период реализации - 3 года; денежный поток по годам (у.д.е.); 4000; 4000; 5000; требуемая ставка доходности (без учета инфляции) - 18 %; среднегодовой индекс инфляции 10 %. Произведем оценку проекта без учета и с учетом инфляции. Расчет представлен в таблице 3.12.
Таблице 3.12
| Годы | Расчет без учета инфляции | Расчет с учетом инфляции (Вариант 1) | Расчет с учетом инфляции (Вариант 2) | ||||||
| Коэф-ент дисконт.по ставке, 18 % | Денежный поток, тыс. у.д.е. | Дисконтчлены денежн. потока, PV | Коэф. Дисконт с учетом инфляц. По ставке, 29,8% | Денеж. Поток, тыс. у.д.е. | Дисконтчлены денеж. потока, PV | Коэф.дискон с учетом инфляц по ставке, 28 % | Денеж.поток. тыс. у.д.е. |
Дискон.члены денеж потока |
|
| 0 | 1 | -8000 | -8000.0 | 1 | -8000 | -8000 | 1 | -8000 | -8000 |
| 1 | 0.8475 | 4000 | 3389.8 | 0.770 | 4000 | 3080 | 0.781 | 4000 | 3124 |
| 2 | 0.7182 | 4000 | 2872.7 | 0.593 | 4000 | 2372 | 0.610 | 4000 | 2440 |
| 3 | 0.6086 | 5000 | 3043.2 | 0.457 | 5000 | 2285 |
0.477 |
5000 | 2385 |
Как видно из расчетной таблицы, при отсутствии инфляции проект целесообразно принять, т.к. NPV= 1305,7.
Однако расчет, сделанный с учетом инфляции по двум вариантам,
хотя и дает различные значения NPV, но оба с отрицательным знаком, что свидетельствует о невыгодности принятия данного проекта.
3.8. Риск и планирование капитальных вложений.
3.8.1. Операционный левередж (рычаг)
С точки зрения финансового менеджмента, риск - это вероятность неблагоприятного исхода финансовой операции. Каждый инвестиционный проект имеет различней степень риска.
Совокупный предпринимательский риск связан с операционным левереджем (рычагом).
Операционный левередж - показатель, позволяющий определить зависимость между темпом прироста (снижении) прибыли от темпа прироста (снижения) выручки от реализации продукции.
Затраты на производство продукции можно разделить на переменные и постоянные.
К переменным затратам относятся такие затраты, которые изменяются (увеличиваются или уменьшаются) при изменении (увеличении или уменьшении) объема продукции. К ним относится расходы на закупку сырья и материалов, потребление энергии, транспортные издержки, расходы на заработную плату (при наличии сдельной системы оплаты труда) и др. При теоретических расчетах предполагается, что переменные затраты пропорциональны объему произведенной продукции.
К постоянным затратам относятся затраты, которые можно принять как независящие от объема произведенной продукции (амортизационные отчисления, выплата процентов за кредит, арендная плата, содержание управленческого персонала и другие административные расходы).
Необходимо отметить, что деление затрат на переменные и постоянные является достаточно условным. Вместе с тем, это различие между затратами является базой для проведения анализа точки безубыточного ведения хозяйства. Концепция безубыточности выражается в следующем: определяется сколько единиц продукции или услуг необходимо продать в целях возмещения произведенных при этом постоянных затрат. Естественно, что цены на продукцию устанавливаются таким образом, чтобы возместить все переменные затраты и получить надбавку, достаточную дли покрытия постоянных затрат и получения прибыли,
При реализации этой концепции можно обнаружить, что любое изменение выручки от реализации продукции и услуг вызывает еще более сильное изменение прибыли. Это явление получило название эффекта производственного левереджа (или операционного рычага).
Поясним это на примере.
Пример 3.18. Фирма выпускает продукцию А. В первом году переменные затраты составили 20000 у.д.е., а постоянные затраты 2500 у.д.е. Общие затраты равны 20000 + 2500 = 22500 у.д.е. Выручка от реализации продукции составила 30000 у.д.е. Следовательно, прибыль равна 30000 - 22500 = 7500 у.д.е. Далее предположим, что во 2-м году в результате увеличения выпуска продукции на 15 % возросли одновременно на ту же величину переменные затраты и объем реализации, в этом случае переменные затраты составят 20000 • 1,15 = 23000 у.д.е., а выручка 30000 • 1,15 = 34500. При неизменности постоянных затрат общие затраты будут равны 25000 + 2500 = 25500, а прибыль составит 34500 - 25500 = 9000 у.д.е. Сопоставив прибыль второго и первого года, получим удивительный результат 9000/7500= 1,2 (120%), т.е. при увеличении объема 7500 реализации на 15 % наблюдается рост объема прибыли на 20 % - это и есть результат воздействия операционного (производственного) рычага.
Для выполнения практических расчетов по выявлению зависимости изменения прибыли от изменения реализации предлагается следующая формула:
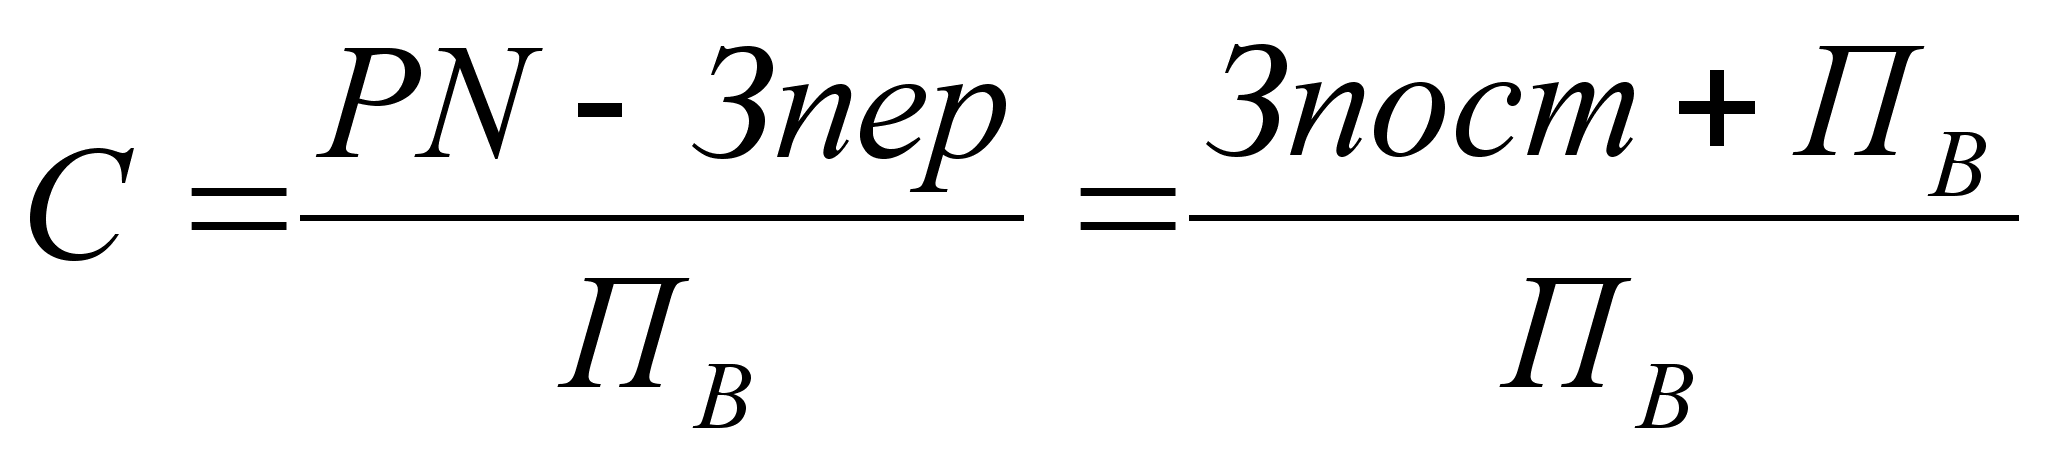 (3.14)
где С - сила воздействия производственного рычага;
P - цена единицы продукции;
N - количество единиц реализованной продукции;
PN - объем реализации;
Зпер - общая величина переменных затрат;
Зпост - общая величина постоянных затрат;
ПВ - валовая прибыль.
Для нашего случая сила воздействия производственного рычага в первом году равна
С=(2500+7500)/7500=1,3333
Величина С = 1,3333 означает, что с увеличением выручки от реализации, допустим, на 15 % (как в рассматриваемом случае), при-; быль возрастет на 1,3333 • 0,15 = 20 %.
Уяснив возможность использования операционного рычага, перейдем к рассмотрению понятия, имеющего в экономической литературе множество названий (порог рентабельности, точки самоокупаемости, точки безубыточности и т.д.). Остановимся на названии "точка безубыточности". Точке безубыточности соответствует такая выручка от реализации продукции, при которой производитель уже не имеет убытков, но еще не имеет и прибылей, т.е. результат от реализации после возмещения переменных затрат достаточен для покрытия постоянных затрат, а прибыль равна нулю. Следовательно, в точке безубыточности разность между выручкой от реализации продукции и суммой переменных и постоянных затрат равна нулю, т.е.
PN - (Зпост + VN ) = 0, (3.15)
где Зпост - затраты постоянные;
V - переменные издержки на единицу продукции;
N - количество (единиц) выпущенной продукции;
Р - цена единицы продукции.
Преобразовав формулу (3.15), получаем, что для достижения точки безубыточности необходим выпуск следующего количества изделий:
Пример 3.19. Компании производит продукт А. Величина постоянных затрат - 200000 у.д.е. для данного производства. Максимально возможный объем выпуска продукции составляет 1000 единиц. Единица продукции реализуется по цене 750 у.д.е., переменные затраты составляют 250 у.д.е. за единицу продукции. Тогда по формуле (3.16)
N =200000/(750-250) = 400 единиц, т.е. при выпуске 400 единиц изделий производитель ни терпит убытка, но и не имеет прибыли. Выпуск изделий менне 400 единиц будет убыточен.
График на рис 3.2. показывает поведение переменных и постоянных затрат, также выручки от продаж при различных значениях объема продаж для приведенных исходных данных.
Линия фиксированных затрат показывает, что при изменении объемов продам с 0 до 1000 единиц продукта А сумма постоянных затрат остается неизменной и составляет 200 тыс.у.д.е. Прямая переменных затрат показывает, что их общая сумма изменяется от 0 до 250 тыс, у.д.е. .величина общих затрат изменяется от 200 тыс.у.д.е. при нулевом выпуске до 450 тыс. (200 тыс. + 250 тыс.) при объеме выпуска 1000 шт. Прямая валовой выручки от продаж показывает изменение суммы выручки с 0 у.д.е. при нулевом объеме продаж до 750 тыс.у. д.е. при максимальном объеме продаж.
Г рафик
зон убыточности:
исходные условия
1
 000
750 тыс.у.д.е.
прибыль
5 00
450 тыс у.д.е.
2 00
тыс.у.е.
убытки


1000
750 тыс. у.д.е – выручка
450 тыс.у.д.е – общие издержки
250 тыс.у.д.е. – переменные издержки
200 тыс.у.д. е. – постоянные издержки.
Рис. 3.2. Количество выпущенных и реализованных изделий
Пересечение линии общих издержек и линии общей выручки происходит в точке безубыточности. Объем продукции в точке безубыточности составляет 400 единиц. Каждый добавочный прирост объема выпуска сверх точки безубыточности будет сопровождаться приращением прибыли, которому на графике соответствует заштрихованная площадь. И наоборот, как только объем выпуска опустится пике точки безубыточности, производитель начинает терпеть убытки.
В таблице показана прибыль (убыток) при различных объемах выпуска.
взаимосвязь между прибылью и объемом выпуска - исходные условия
Объем"продаж. 100 200 500 400 500 600 700 800 900 1000
Прибыль (+),
убыток (-), -150 -100 -500 0 +50 +100 +150 +200 +250 +300
тыс.у.д.е.
В связи с использованием операционного рычага финансовый менеджер имеет возможность в целях максимизации прибыли использовать влияние трех факторов: постоянных затрат, переменных затрат и цен.
Так, если по данным предыдущего примера уменьшить величину постоянных затрат на 25 % (200 тыс. • 0,75 = 150 тыс.), то для достижения точки безубыточности возможно снизить объем выпуска продукции до 300 единиц N = 150000/(750-250) = 300 единиц.
При снижении переменных затрат на единицу выпускаемой продукции на 25 % (250 • 0,75 =188) для достижения точки безубыточности также возможно некоторое снижение объема выпуска продукции
N = 200000/(7520-188) = 356 единиц
Однако в отличие от постоянных и переменных затрат, величина которых менеджер изменяет, руководствуясь внутрифирменными возможностями, изменение цен на продукции в большой мере зависит от внешней конкуренция. Поэтому, желая повысить конкурентоспособность своей продукции путем снижения цены, производитель должен для достижения точки безубыточности повысить объем выпускаемой продукции. Если предположить, что цена на продукцию снижена на 25 % (750 • 0,75 = 563), то точка безубыточности будет достигнута только при вьпуске 639 единиц
N = 200000/(563 - 250) = 639
Соответственно и прибыль при выпуске продукции объемом 1000 ед.будет ниже.
Рассмотренные примеры являются упрощенными, поскольку на практике, как правило, имеет место одновременное влияние перечисленных трех факторов на действие операционного рычага, необходимо признать, что операционный левередж - лишь один компонент совокупного предпринимательского риска. Основные факторы, повышающие предпринимательский риск, - это непостоянство или неопределенность объема продам и издержек производства. Операционный левередж увеличивает воздействия этих факторов на вариации прибыли, но он не является сак по себе источником изменчивости. Факторы, лежащие в основу изменчивости объема продам и издержек, влияют только на силу воздействия операционного левереджа, увеличивают общую вариацию прибыли и, следовательно, предпринимательский риск инвестора, в связи с чем возникает необходимость рассмотрения методов измерения риска инвестиционных проектов.
Однако прежде чем перейти к рассмотрении методов измерения риска инвестиционных проектов рассмотрим воздействие финансового левереджа, действие которого весьма схоже с результатом действия операционного левереджа.
3.8.2. Финансовый левередж.
Основные соотношения постоянных и переменных затрат также могут быть использованы для определения влияния доли долговых обязательств в структуре капитала фирмы на величину прибыли. Сходство между операционным и финансовым рычагами заключается в