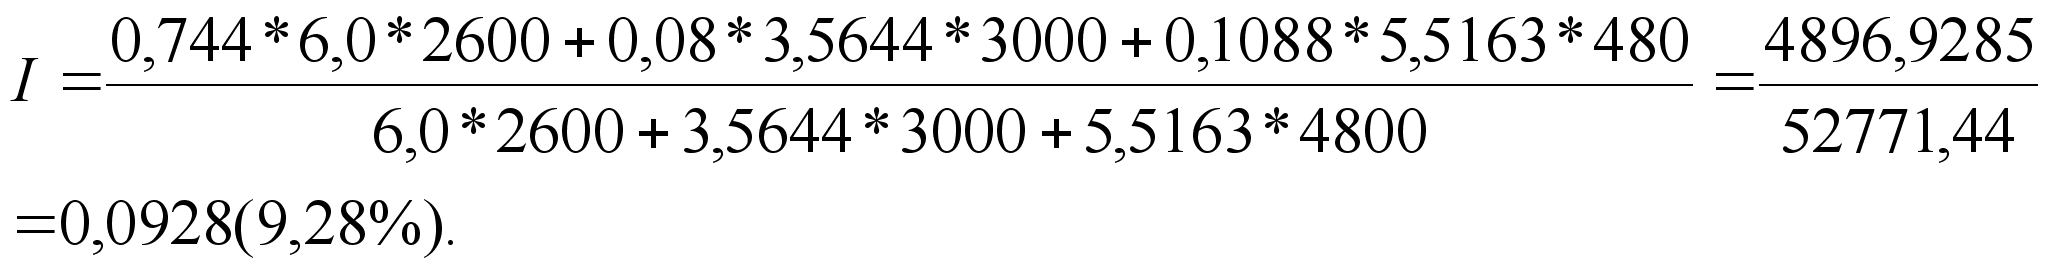Оценка имущества
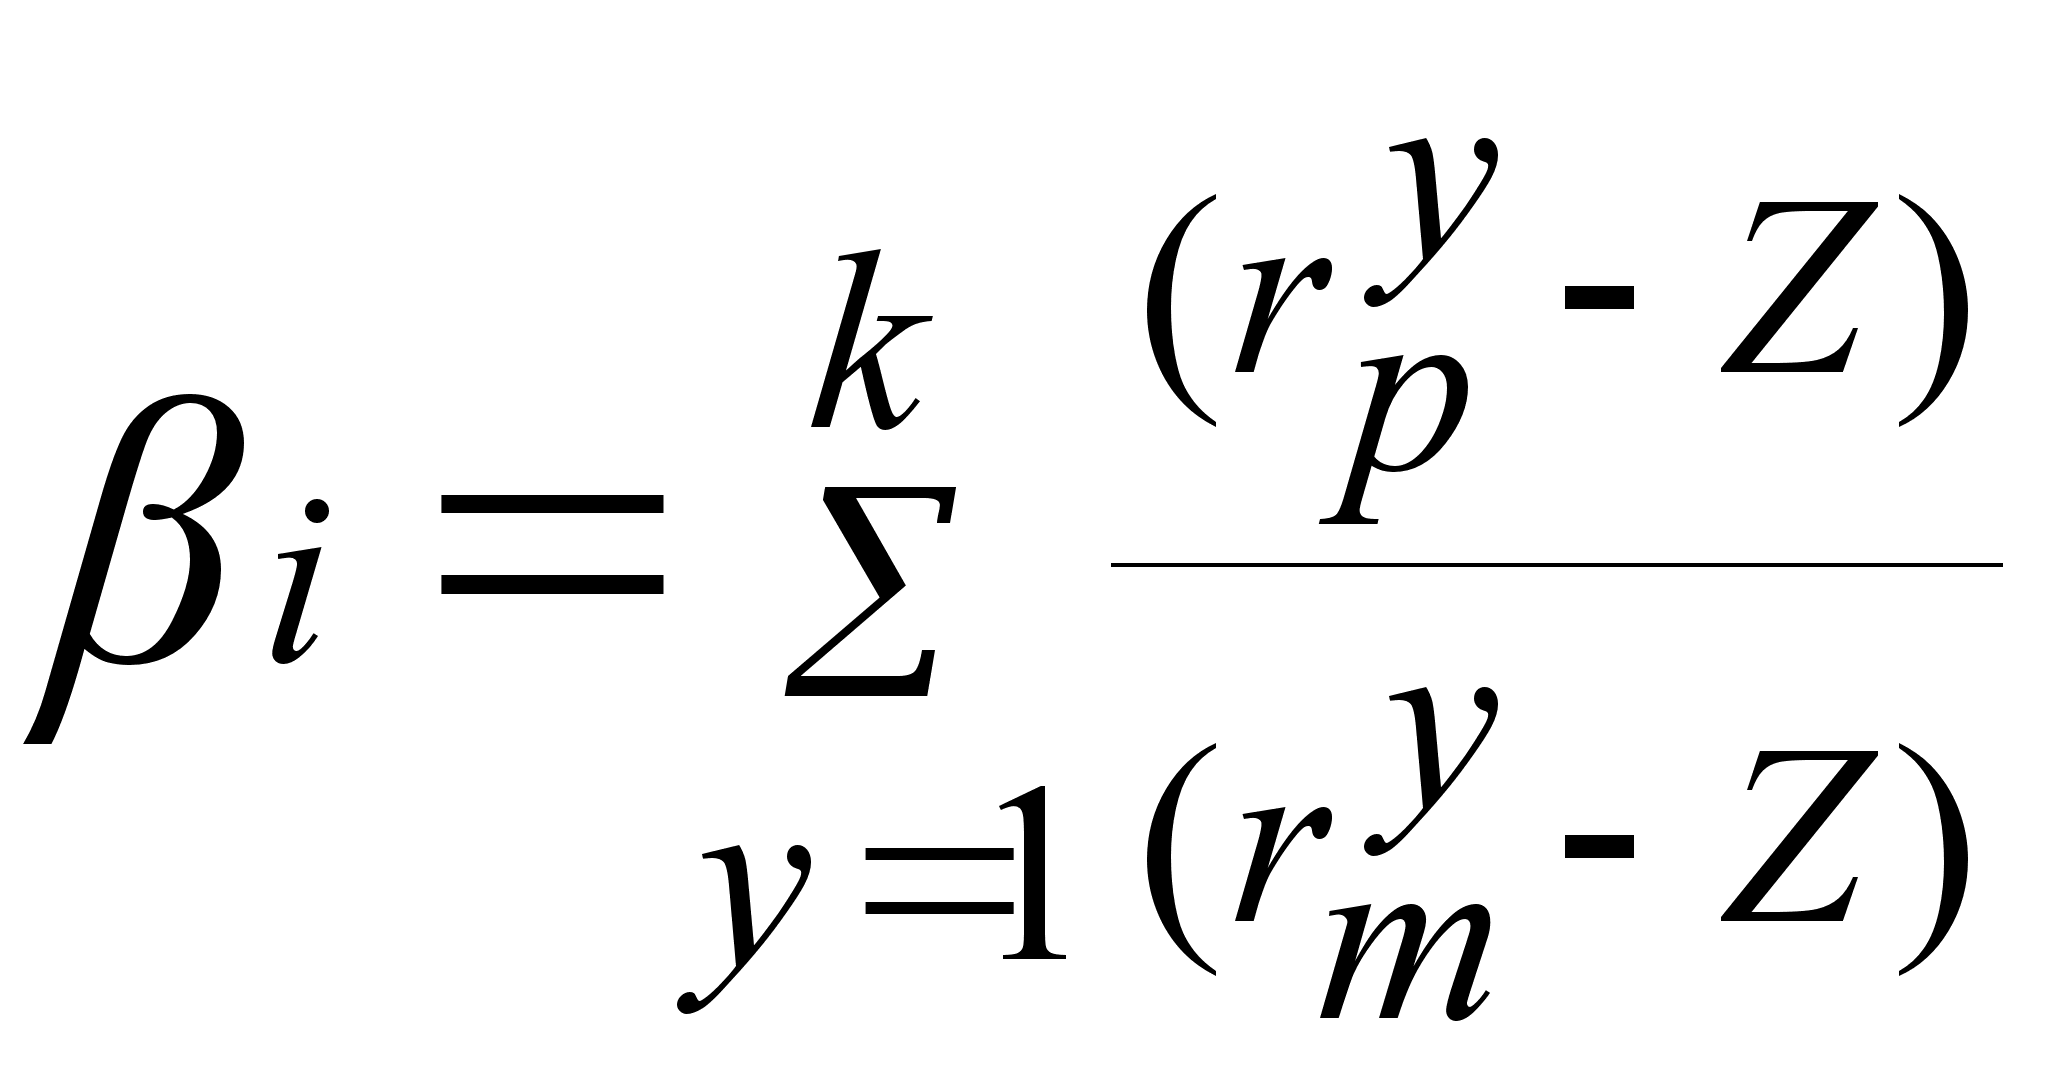 (2.19)
где
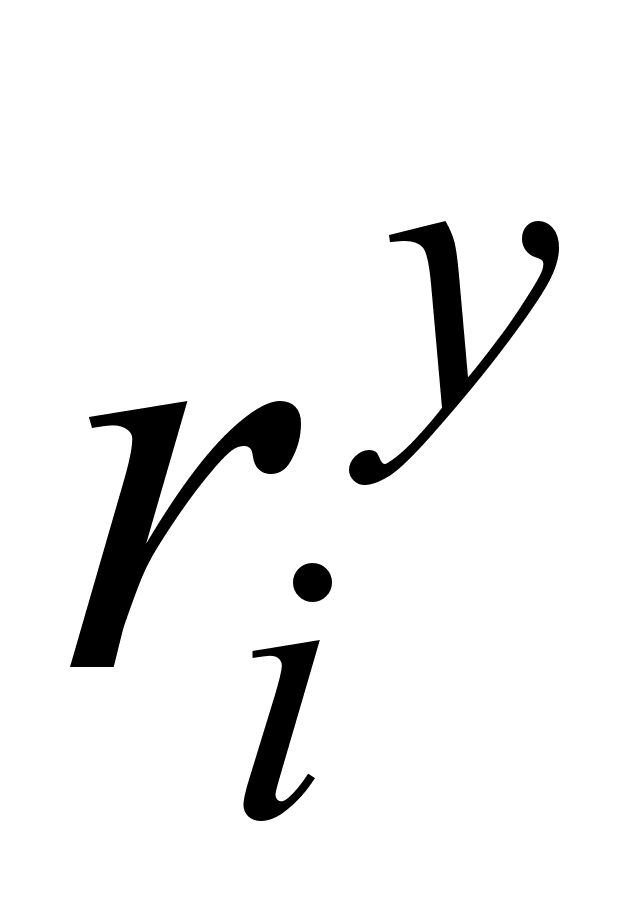 -
доходность
i-той
акции в y
-том периоде;
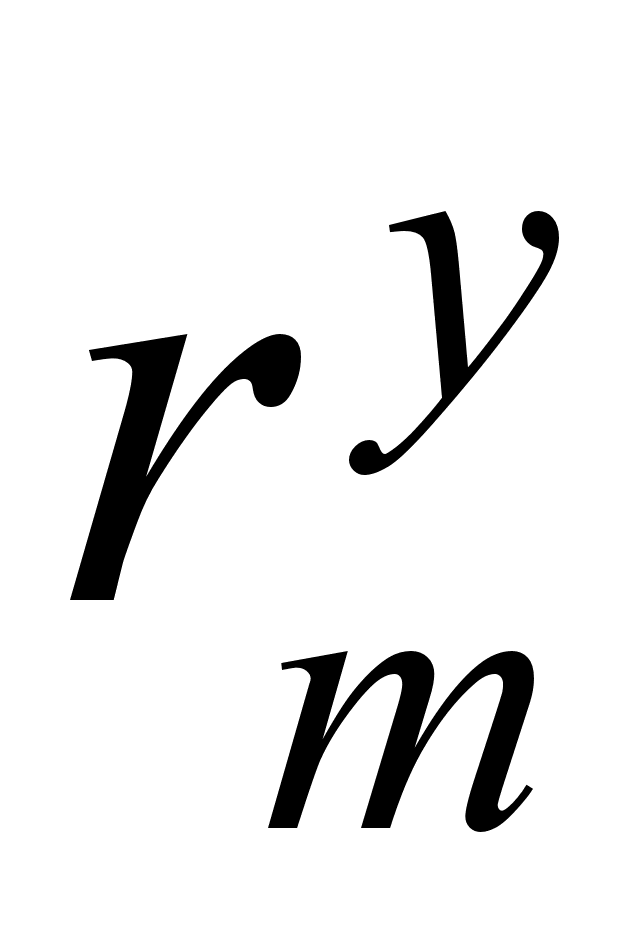 - доходность
рыночная в
y-том
периоде;
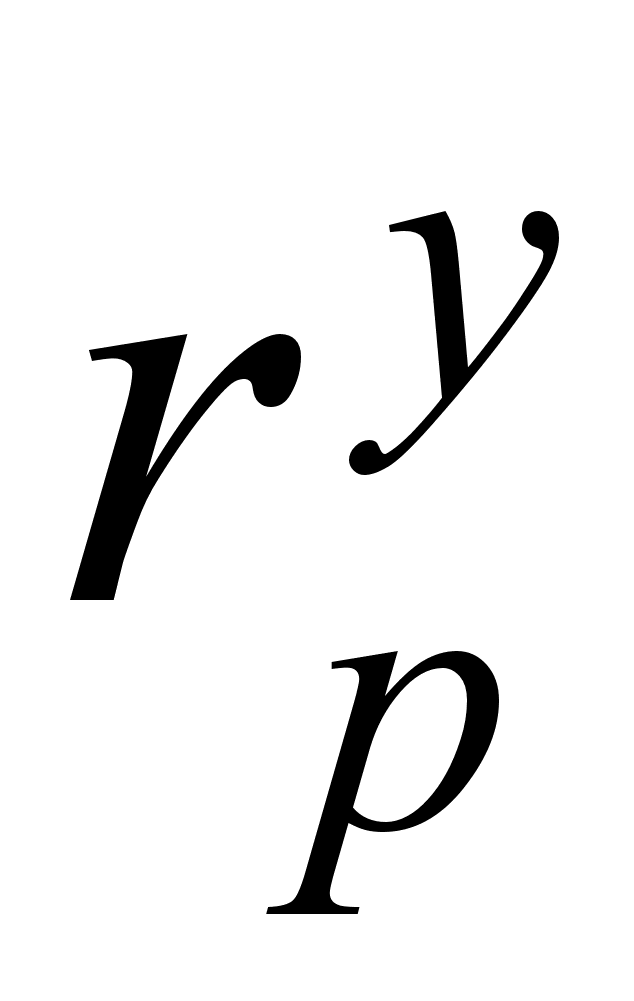 -
доходность
портфеля в
y -том
периоде;
Z - доходность безрисковых бумаг.
При рассмотрении
вопроса об
оптимизации
структуры
портфеля необходимо
остановиться
еже на одном
показателе
-
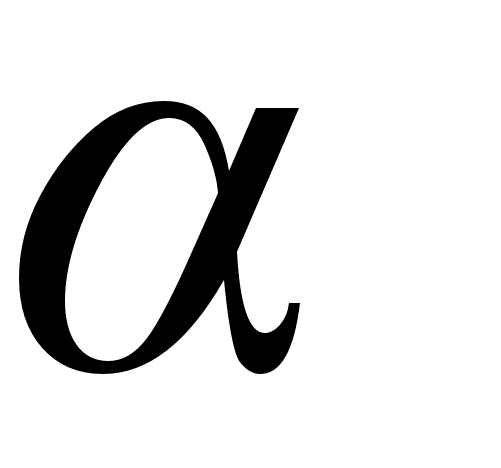 (альфа).
Известно,
что курс акции
подвержен
частым колебаниям,
которые не
всегда адекватны
реальным изменениям
в делах компании-эмитента.
Поэтому многие
операторы
фондового рынка
пытаются вовремя
воспользоваться
такими непродолжительными
ситуациями
для извлечения
прибыли. Наряду
c этим на рынке
всегда есть
бумаги с устойчиво
завышенными
или заниженными
ценами, причем
эти отклонения
от "истинной"
цены носит
долговременный
характер. Мерой
этого отклонения
служит показатель
.
который рассчитывается
как
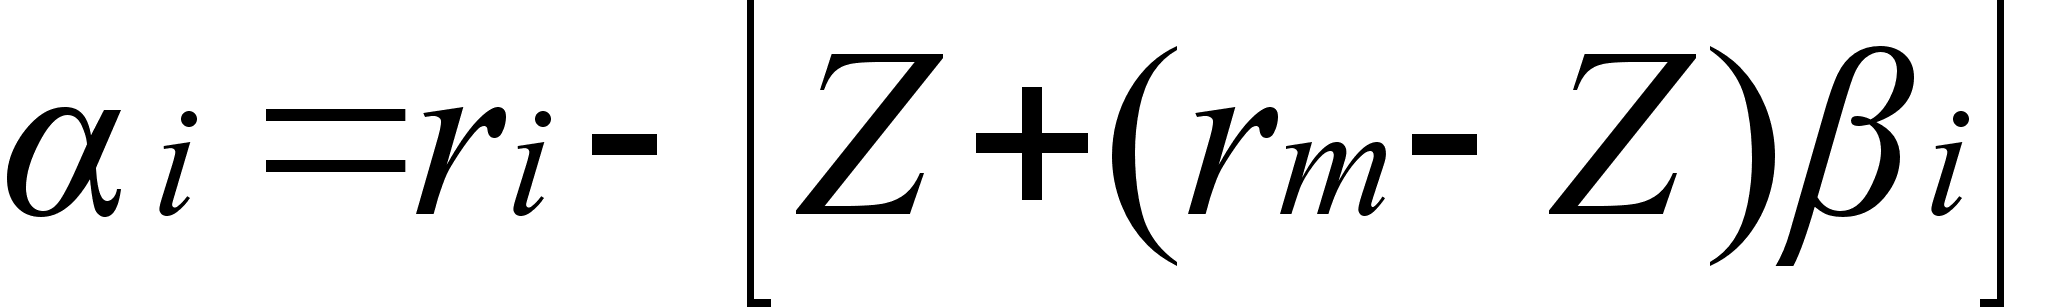 2.20
При
i
0 действовавшая
цена считается
завышенной,
а при
>
0-заниженной.
На основе -анализа инвесторы уточняют состав портфеля, выбирая при прочих равных условиях те акции, которые имеют положительные .
Пример 3.1. На основе опубликованных данных о доходности акций компании "Прометей" и рыночного индекса доходности акций за период с 01.01.95. по 01.01.97 (24 месяца) выбраны следующие данные (графы 1-3 из таблицы 2.1).
Определим -коэффициент акций компании "Прометей", если доход по безрисковым бумагам составляет 5,0 % (Z = 0,03).
Таблица 2.1.
| № акции |
Доход на акцию компании «Прометей»,ri |
Рыноч.показатель дохо-ти акций, rm |
ri - ri |
rm - rm |
(ri - ri)* (rm - rm) |
(rm - rm)2 |
ri - Z |
rm - Z |
| 1 | 0,033 | 0,06 | 0,0188 | 0,0531 | 0,0010 | 0,0028 | 0.0030 | 0.030 |
| 2 | 0,034 | 0,046 | 0,0198 | 0,0391 | 0,0008 | 0,0015 | 0.0040 | 0.016 |
| 3 | 0,030 | 0,048 | 0,0158 | 0,0411 | 0,0006 | 0,0017 | 0.000 | 0.018 |
| … | ||||||||
| … | ||||||||
| … | ||||||||
| 23 | 0,08 | 0,028 | 0,0658 | 0,0211 | 0,00014 | 0.0004 | 0.050 | -0.0020 |
| 24 | 0,023 | 0,033 | 0,0088 | 0,0261 | 0,0002 | 0.0007 | -0.0070 | 0.0030 |
| Сумма | 0,34 | 0,166 | 0,040 | 0.04450 | 0.694 |
0.770 |
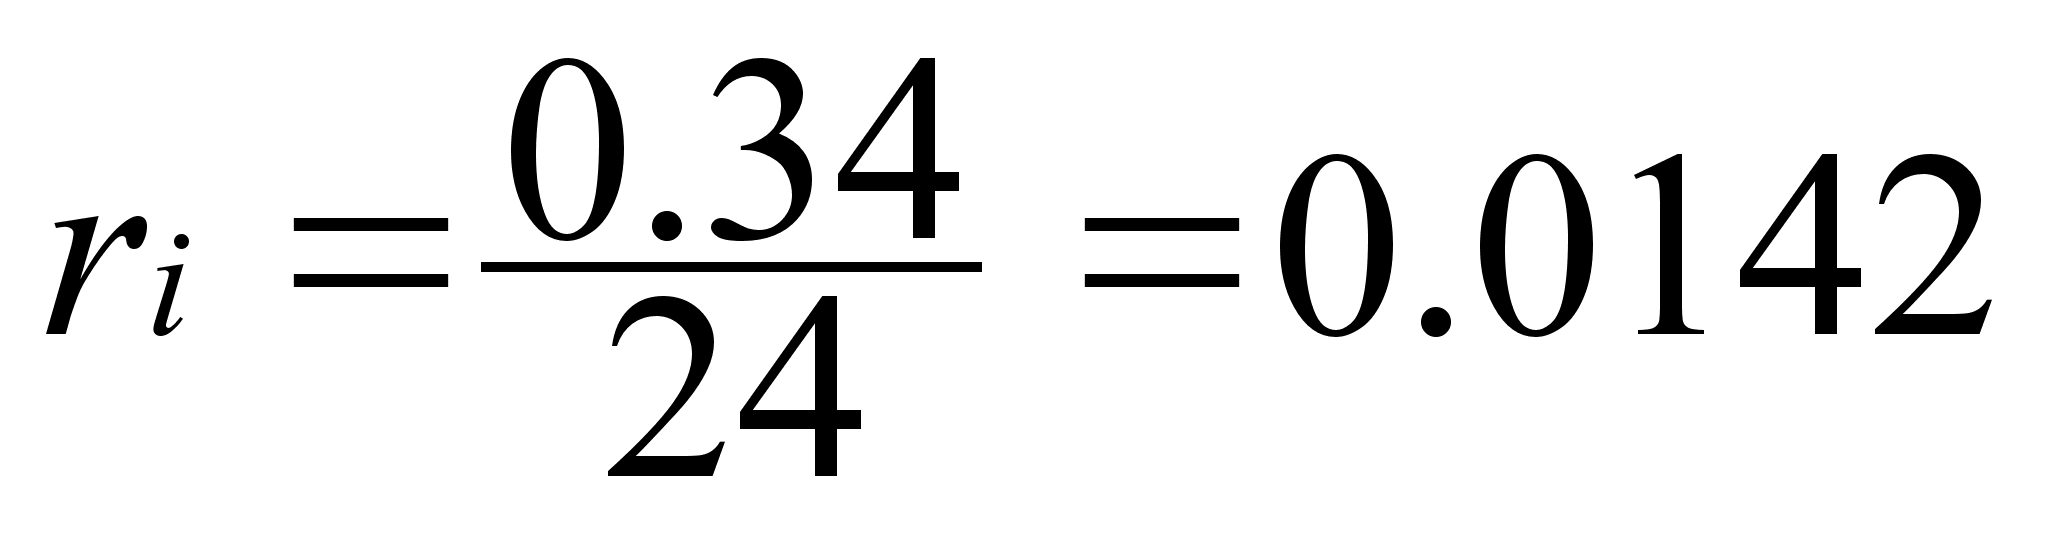 ;
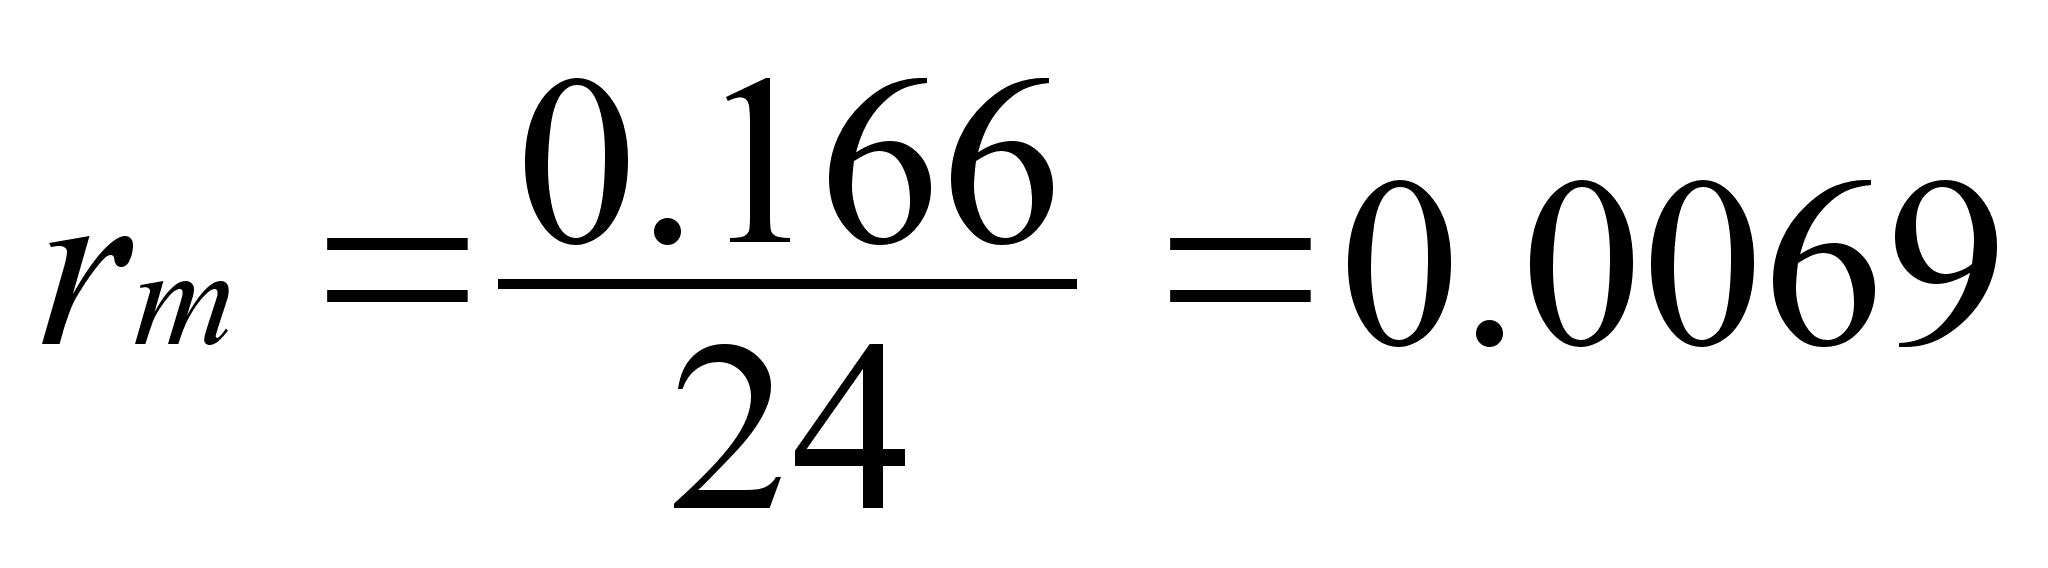
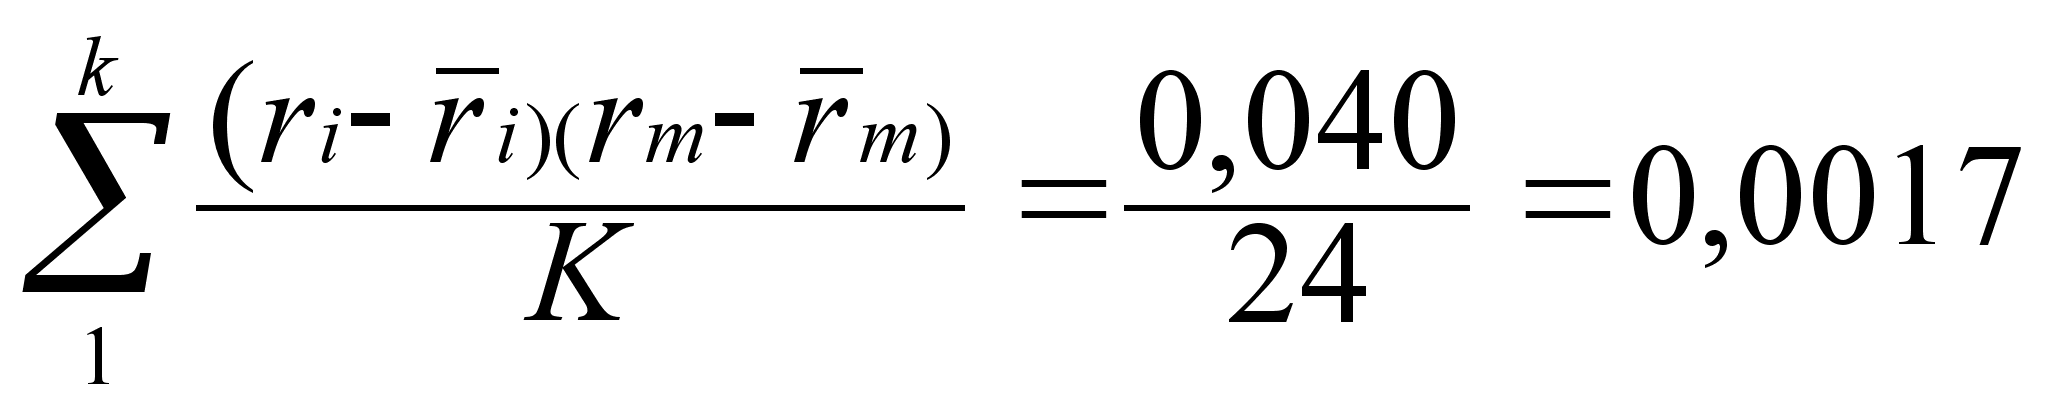
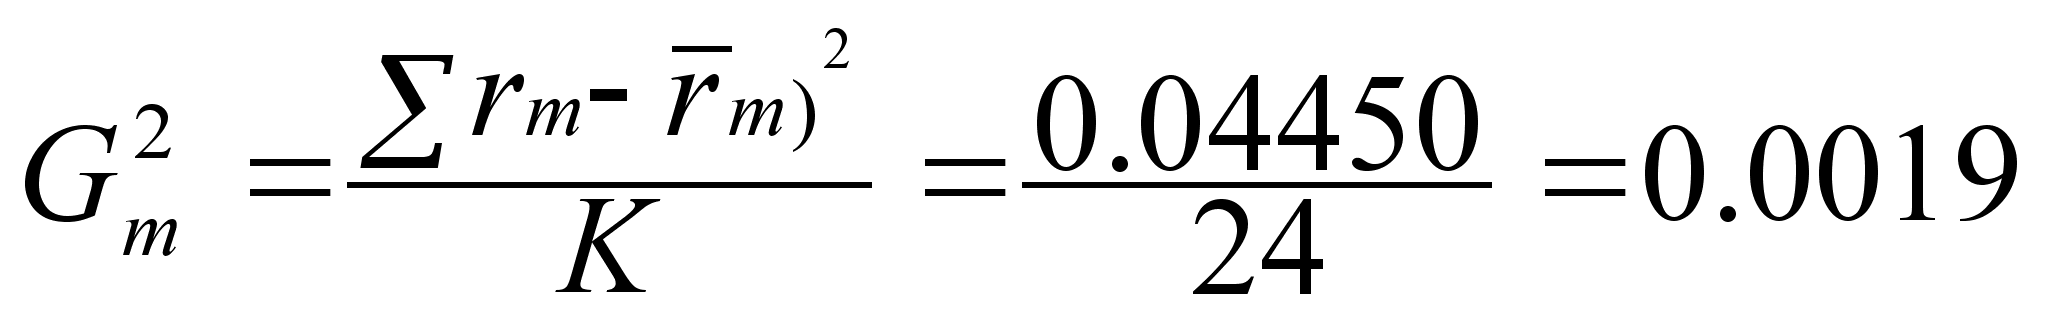
по (2.11)
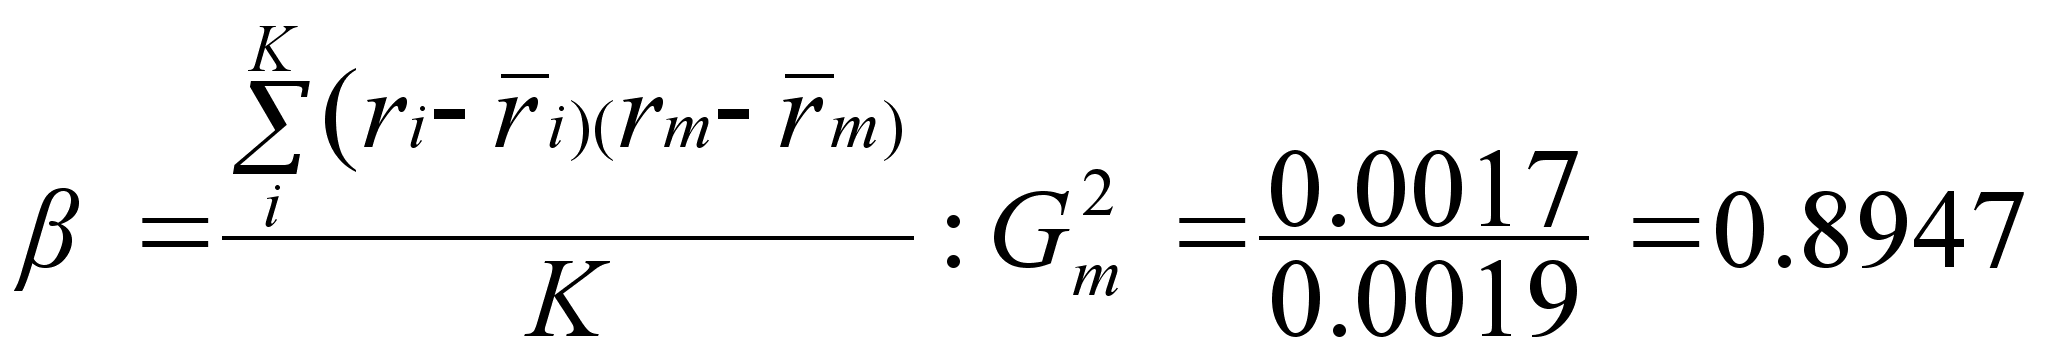
по (2.18)
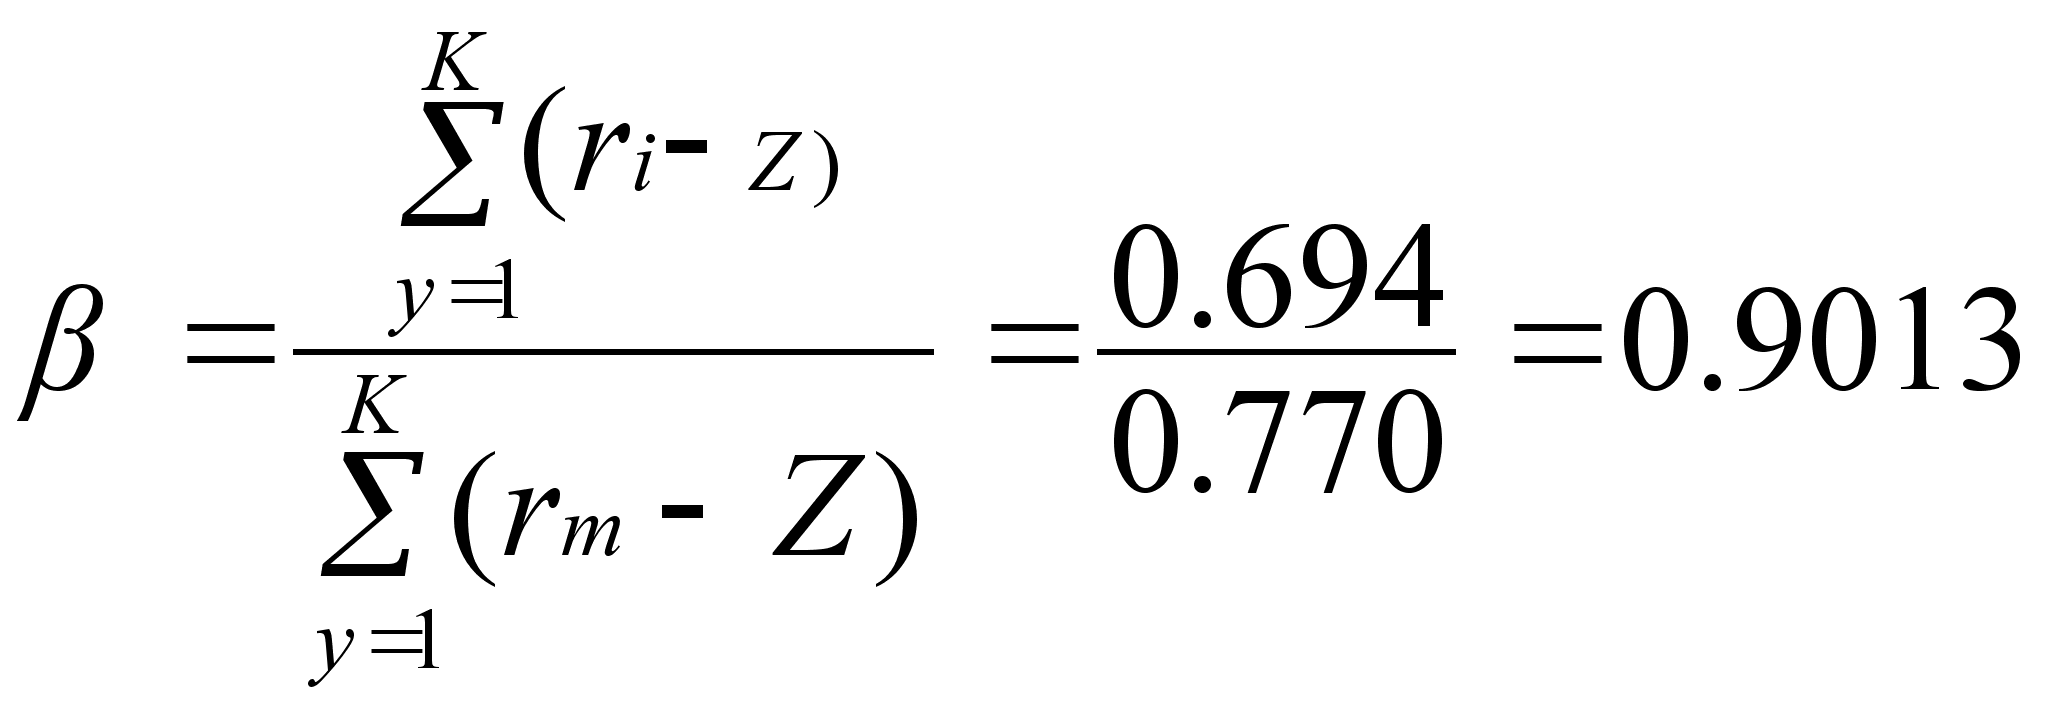
Рассчитанные значения коэффициента - Я свидетельствуют, что акции компании "Прометей" являются менее рискованными, чем рынок в целом. Кроме того, учитывая, что полученные коэффициенты положительны, динамика эффективности акций "Прометей" будет соответствовать динамике рыночной эффективности ценных бумаг.
Пример 2.2. На основе данных предыдущего примера определить показатель α - (альфа) акций компании "Прометей" по состоянию на 01.01.97. no (2.20)
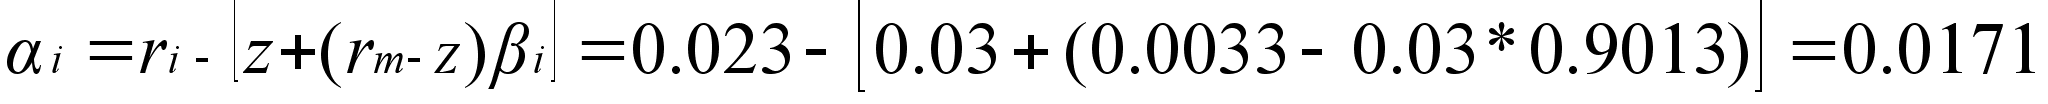
Так α > 0, то цена акций несколько занижена.
2.4. Основные характеристики облигаций и методы расчета их доходности.
Облигации относится к ценным бумагам с фиксированным доходом. Они могут выпускаться государством, региональными властями, финансовыми институтами, а также различными корпорациями.
Облигация - ценная бумага, удостоверяющая отношение займа между кредитором - владельцем облигации и должником - эмитентом облигации. Облигация удостоверяет внесение ее владельцем денежных средств и подтверждает обязательство возместить ему номинальную стоимость облигации в заранее установленный срок с уплатой фиксированного процента.
К основным параметрам облигации относятся: номинальная цена, выкупная цена s случае, если она отличается от номинальной, норма доходности и сроки выплаты процентов. Момент выплаты процентов оговаривается в условиях эмиссии и пожег производиться раз в год, по полугодиям или поквартально.
В мировой практике используется несколько способов выплаты доходов по облигациям, в их числе: установление фиксированного процентного платежа, применение ступенчатой процентной ставки, использование плавающей ставки процентного дохода, индексирование номинальной стоимости облигации, реализация облигаций со скидкой (дисконтом) против их нарицательной цены, проведение выигрышных займов.
Установление фиксированного процентного платежа является распространенной и наиболее простой формой выплаты дохода по облигациям.
При использовании ступенчатой процентной ставки останавливаются несколько дат, по истечении которых владельцы облигаций могут либо их погасить, либо оставить до наступления следующей даты. В каждый последующий период ставка процентов возрастает.
Ставка процента по облигациям может быть плавающей, т.е. изменяющейся регулярно (каждые полгода и т.п.) в соответствии с динамикой ставки рефинансирования Центрального Банка или уровнем доходности государственных ценных бумаг, размещаемых путем аукционной продажи.
В отдельных странах в качестве антиинфляционной меры практикует выпуск облигаций с номиналом, индексируемым с учетом роста индекса потребительских цен.
По некоторым облигациям проценты не выплачиваются. Их владельцы получают доход благодаря тому, что покупают эти облигации с дисконтом (скидкой против нарицательной стоимости), а погашают - по номиналу.
Доход по облигациям может выплачиваться в форме выигрышей, получаемых отдельными их владельцами по итогам регулярно проводимых тиражей.
Облигации, являясь объектом купли-продажи на рынке ценных бумаг, имеют рыночную цену, которая в момент эмиссии может быть равна номиналу, а также быть ниже или выше его. Рыночные цены существенно различаются между собой, поэтому для достижения их сопоставимости рассчитывается курс облигации. Под курсом облигации понимают покупную цену одной облигации в расчете на 100 денежных единиц номинала. Курс облигации зависит от средней величины ссудного процента на рынке капиталов, существующего в данный момент, срока погашения, степени надежности эмитента и ряда других факторов.
Расчет курса производится по формуле:
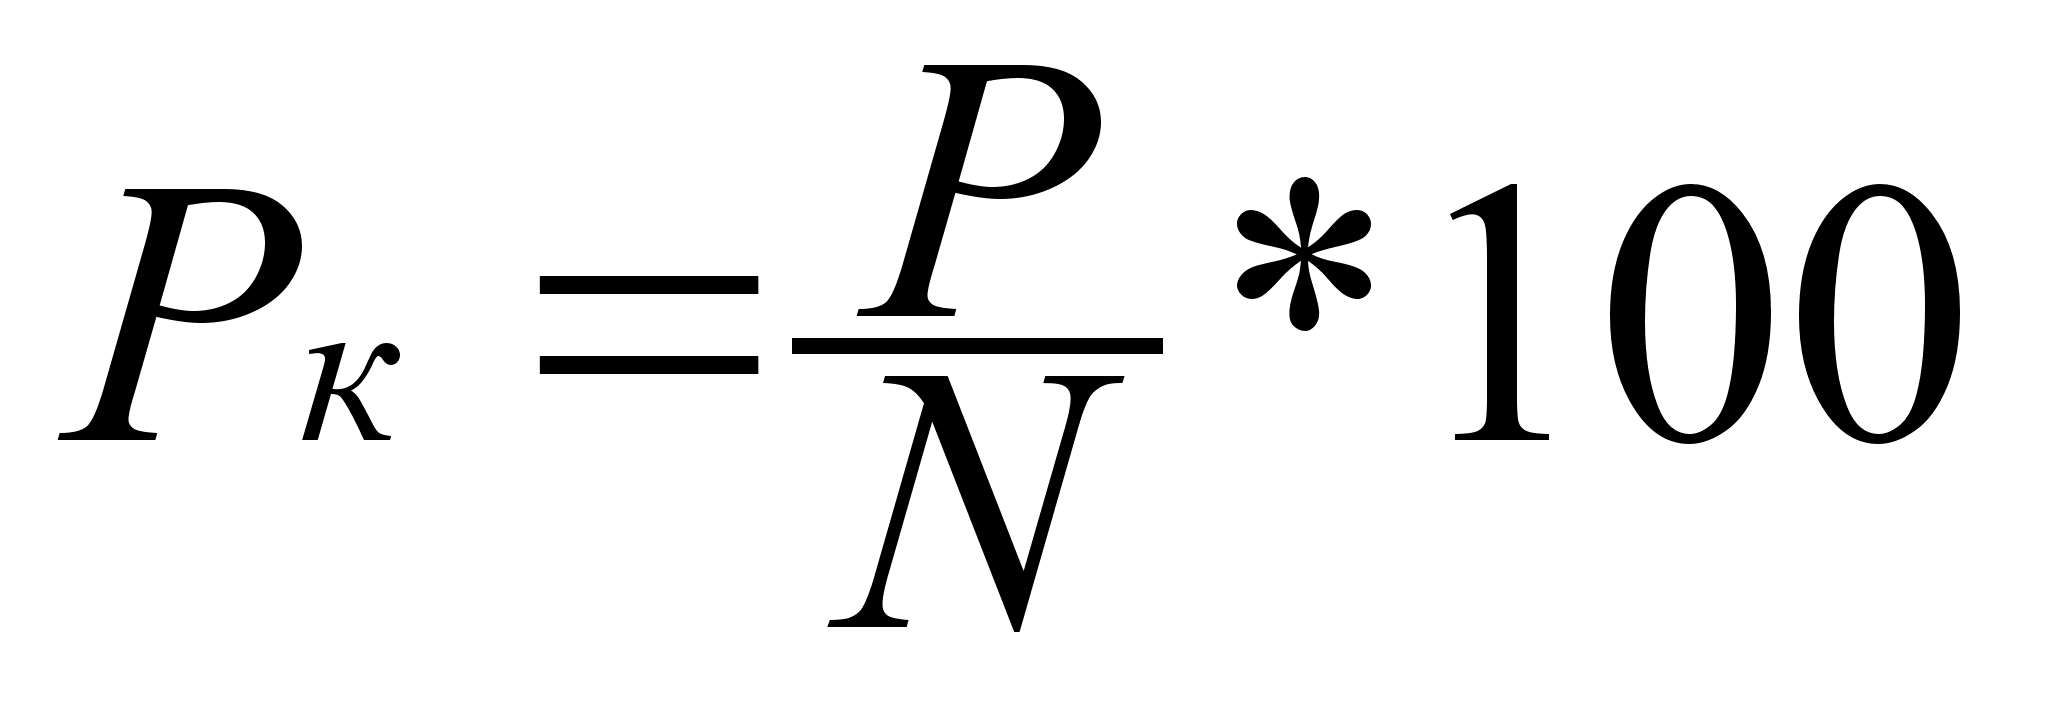 (2.21)
где Рк - курс облигации;
Р - рыночная цена;
N - номинальная цена облигации.
Доходность облигаций характеризуется рядом параметров, которые зависят от условий, предложенных эмитентом. Так например, для облигаций, погашенных в конце срока, на которые они выпущены, доходность измеряется купонной доходностью, текущей доходностью и полной доходностью.
Купонная доходность - норма процента, которая указана на ценной бумаге и которую эмитент обязуется уплатить по каждому купону. Платежи по купонам могут производиться раз в квартал, по полугодиям или раз в год.
Например, на облигации указана купонная доходность в 11,75 % годовых. Номинал облигации 100 тыс. руб. На каждый год имеется два купона. Это значит, что облигация принесет полугодовую прибыль 5,875 тыс. руб. (100 *0.1175 * 0,50), а за год 11.75 тыс. руб.
Текущая доходность характеризует выплачиваемый годовой процент на вложенный капитал, т.е. на сумму, уплаченную в момент приобретения облигации. Текущая доходность определяется по формуле:
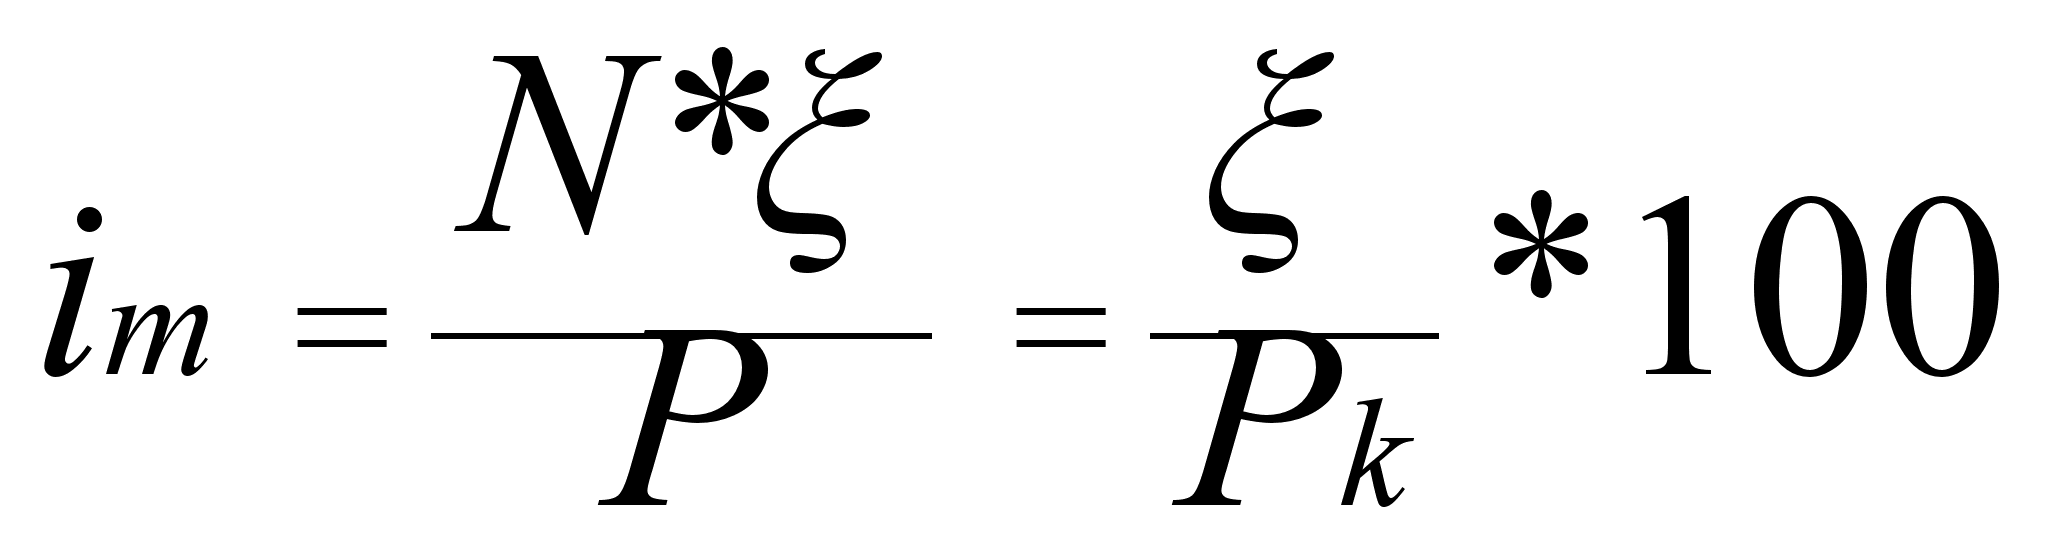 (2.22)
где
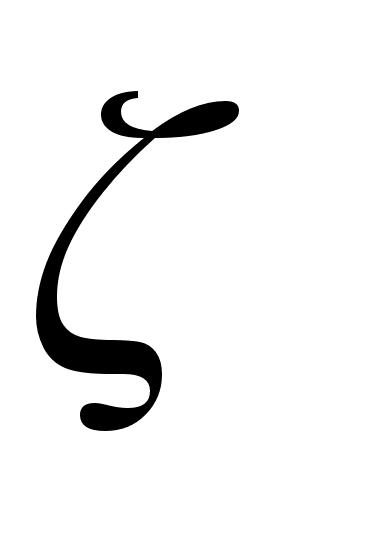 норма доходности
по купонам;
N - номинальная цена облигации;
Р - рыночная цена (цена приобретения).
Например,
если купонная
доходность
=11,75
%, а курс
облигации
95,0, то текущая
доходность
составит
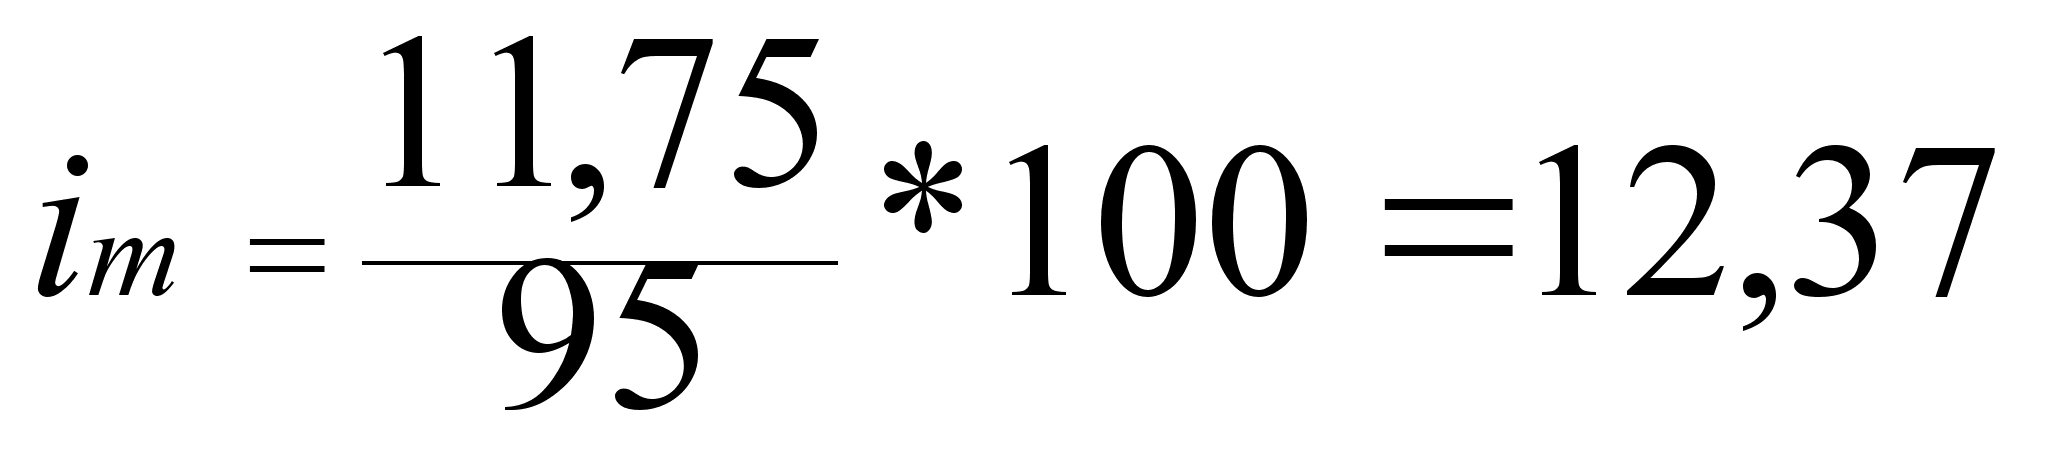
Вместе с тем текущая доходность не учитывает изменения цены облигации за время ее хранения, т.е. другого источника дохода.
Полная доходность учитывает все источники дохода. Показатель полной доходности измеряют процентной ставкой, называемой ставкой помещения. Начисление процентов по ставке помещения на цену приобретения дает доход, эквивалентный фактически получаемому по ней доходу за вес! период обращения этой облигации до момента ее погашения. Ставка помещения является расчетной величиной и в явном виде на рынке ценных бумаг не выступает.
Стоимость облигации равна сумме двух слагаемых - современной стоимости ее аннуитетов (приведенной сумме ежегодных выплат процентных платежей) и современной стоимости ее номинала:
P = N g an/i + N (1+i)-n = N (gan/i + (1+i)-n) (2.23)
Если использовать 2.1, то
P = (gan/i + (1+i)-n) * 100
где Р - рыночная цена облигации;
Рк – курс облигации;
N - номинал облигации;
g- купонная ставка;
n- время от момента приобретения до момента погашения облигации;
i - ссудный процент, предлагаемый банками в момент продажи облигации.
Пример
2.3. По облигации
номинальной
стоимостью
в 100 тыс.руб. в
течение 10 лет
(срок до ее
погашения)
будут выплачиваться
ежегодно в
конце года
процентные
платежи в сумме
10 тыс.руб. (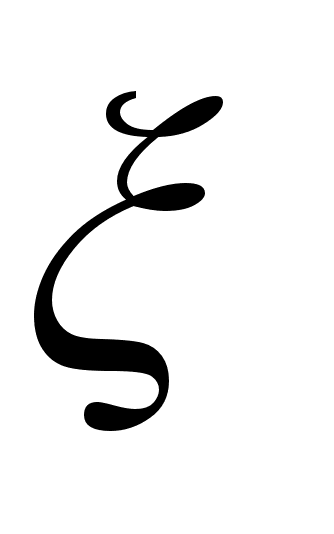 = 10 %), которые могут
быть помещены
в банк под 11 %
годовых.
Рыночная цена облигации по (2.25) составит:
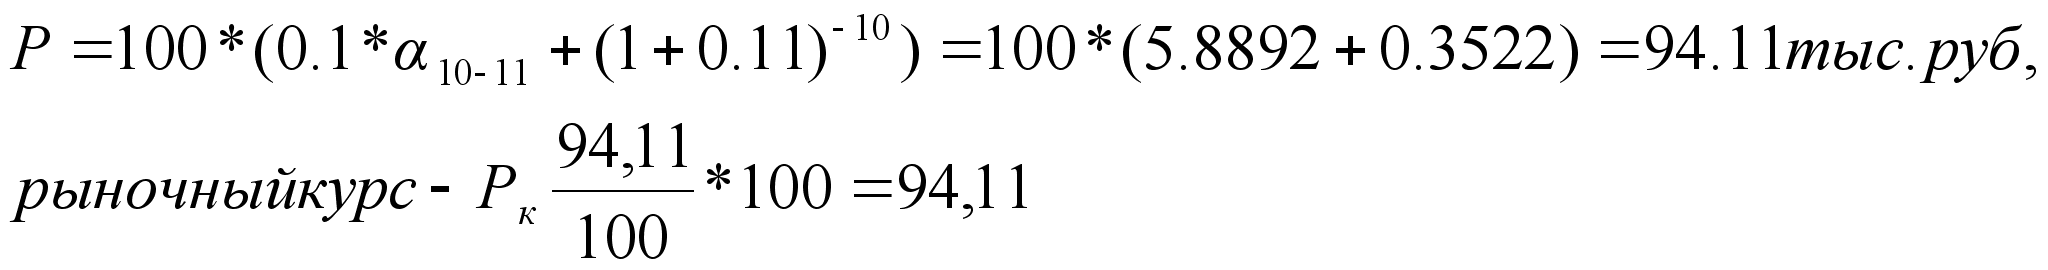
В данном
случае облигация
продается с
дисконтом (ниже
номинала), т.к.
=
10 % <i
= 11
%, Рк
= 100.
Предположим далее, что ставка банковского процента снизилась с 11 % до 9,5 %. Номинальная стоимость облигации и размер ежегодных выплат при этом сохраняется неизменным. Тогда рыночная цена облигации составит:
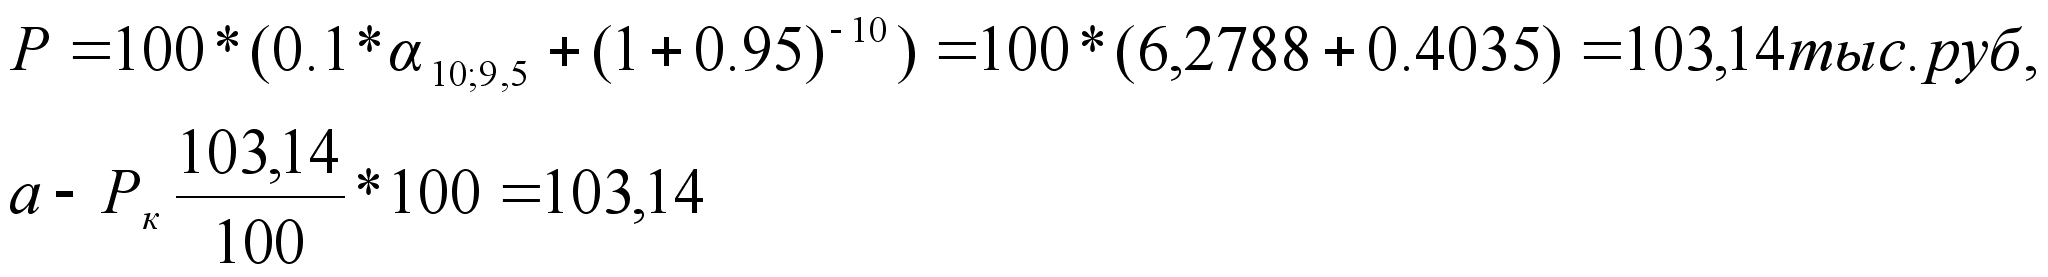
В
этом случае
облигация
продается с
премией, т.к. .
=
10 % >
i' = 9,5 %,
a P>100.
Так как цена облигации при ее продаже эквивалентна будущим поступлениям от нее, то при приближении момента ее выкупа курс облигации, купленной с премией, понижается. Обусловлено это тем, что по всей уже выплачена большая часть доходов и к моменту выкупа остается получить только ее номинальную стоимость. Курс же облигации, купленной с дисконтом, будет повышаться, так как в момент ее погашения владелец получит сумму, равную номиналу (приобрел же он ее по пониженной цене).
Таким образом, с приближением даты выкупа происходит погашение дисконта. Погашенный дисконт увеличивает оценку облигации и ее курс.
Для получения показателя, дающего количественную характеристику зависимости цены облигации от купонного дохода и рыночной процентной ставки,обозначим:
N(1 + i)-n= Q - современная стоимость номинала облигации.
Разность между продажной и выкупной ценой облигации (номиналом облигации) равна
Е = Р -N
Сделав ряд преобразований, определим эту разность, как
E = g-i/i *Nan/i (2.25)
При g=i, Е=0, т.е. облигация продается по номиналу.
При g>i, Е - величина положительная и облигация продается с премией.
При
g
Ранее мы
рассматривали
понятие - ставка
помещения.
Естественно,
что любой инвестор,
планирующий
сделать инвестиции
в облигации,
должен рассчитать
ставку помещения.
Для приближенной
оценки ставки
помещения
соотносят
годовой доход
от облигации
со средней ее
ценой. Средняя
цена определяется
на основе номинала
и цены покупки.
Для облигаций,
приобретенных
с дисконтом,
ставка помещения
равна:
I
= (gN + (N-P)/n): (P+N)/2
(2.26)
а для облигаций,
купленных с
премией:
I
= (gN + (N-P)/n): (P+N)/2
(2.27)
где
n -
числи лет, оставшихся
до погашения;
g
- годовой
купонный доход;
P-
цена приобретения;
N
- номинал
облигаций.
По
данным примера
5.5 рассчитаем
ставку помещения
для случая
продажи облигации
с дисконтом:
Приведем
ряд расчетных
формул показателей
доходности
для других
видов облигаций.
Облигации
без выплаты
процентов.
Для данного
вида облигаций
доходом является
разность между
ценой погашения
(номиналом) и
ценой приобретения.
В этом случае
показатель
доходности
равен
где
Pk -
курс облигации,
Р„ ^ 100;
n
- срок от момента
приобретения
до момента
выкупа.
Облигации
с выплатой
процентов в
конце срока
обращения.
Владелец данного
вида облигаций
в конце срока
обращения
получит ее
номинальную
стоимость с
начисленными
процентами.
Показатель
доходности:
I
= (100 :
Pk)1/n
(1+g) – 1 (2.29)
где
g
- проценты,
начисляемые
на номинал.
Пример
2.4.
Банк выпустил
облигации со
сроком погашения
через 10 лет.
Начисление
процентов на
номинал – 6 %
годовых. Выплата
процентов
и номинальная
стоимость
выплачивается
при погашении.
Определить
доходность
облигации
(ставку помещения),
если ее курс
при первоначальной
реализации
составил: а)
108,0; б) 92,0:
а)
5.19 %
б)6,89 %
Доходность
является важнейшим,
но не единственным
критерием
выбора облигаций.
Другим показателем
привлекательности
для инвестора
того или иного
вида облигации
является
продолжительность
срока до ее
погашения. При
увеличении
последнего
растет степень
финансового
риска для ее
владельца.
Безусловно,
риск приобретения
облигаций с
купонными
доходами значительно
ниже риска,
связанного
с облигациями,
выплата процентов,
по которым
производится
в конце срока.
В связи с этим
существует
ряд показателей,
которые характеризуют
в той или иной
степени особенности
распределения
доходов в период
времени от
момента покупки
облигации до
момента погашения.
Одним из таких
показателей
является средний
срок облигации.
При ежегодных
купонных выплатах
средний срок
выплат определяется
как:
Т = h
* (g (1+h):2 + 1)
: gh
+ 1
(2.30)
где
h - сроки
платежей по
купонам в годах;
g
- купонный
процент.
Пример
2.5.Облигация
номиналом 10000
руб. выпущена
со сроком погашения
через 4 года.
Ежегодно по
купонам выплачивается
12 %
от номинала.
Определить
средний срок
облигации
Наряда с
показателей
среднего срока
облигации
существует
близкий ему
по экономическому
смыслу показатель,
характеризующий
среднюю
продолжительность
платежей. Иногда
его называют
показателем
изменчивости;
обозначим его
символом.
Данный показатель
является средней
величиной.
В случае,
когда проценты
по облигациям
выплачиваются
ежегодно, расчет
средней продолжительности
платежей производится
по формуле;
D
=
tj
*Sj
Vt
:
Sj
V
(2.31)
Пример
2.6. Облигация
выпущена сроком
на 4 года, номиналом
1000 руб. Ежегодно
выплачиваются
по купонам 12 %
годовых, рыночная
процентная
ставка - 12,5 %.
Рыночная цена
облигации 985
руб.
Определить
показатель
продолжительности
платежей.
Рассчитаем
все элементы,
входящие в
(2.31)
Vt
Sj
SjVt
t
SjVt
D
= 3345,980 : 985,0 = 3,4 года.
Приведенные
формулы для
расчета величин
Т и Д
показывают,
что величина
Т не зависит
от рыночной
процентной
ставки (ссудного
процента), в
то же время
величина Д
зависит от ее
изменения: с
ростом ссудного
процента его
влияние на
отдаленные
по времени
платежи падает,
что, в свою очередь,
снижает величину
Д.
Поэтому
основным назначением
показателя
Д является
определение
эластичности
цены по процентной
ставке,
т.е. измерение
степени колеблемости
цены облигации
при незначительных
изменениях
величины процентной
ставки на денежном
рынке.
Решение
этой задачи
осуществляется
с помощью
модифицированной
величины Д,
которая в
отечественных
экономических
публикациях
получила
название
модифицированной
изменчивости
(МД).
МД
= Д/ (1+i:p)
(2.32)
Где Д - средняя
продолжительность
платежей;
i
- рыночная
процентная
ставка;
Р -
число выплат
процентов в
году.
Изменение
цены облигации
в результате
изменения
процентной
ставки определяется
по формуле:
▲P
= - 0.01*МД * ▲
i * P
(2.33)
где
▲P
- изменение
цены облигации;
▲ i -
изменение
рыночной процентной
ставки.
Пример 2.7. По
данным примера
2.4 рассчитаем
показатель
модифицированной
изменчивости
Определим,
как изменится
цена облигации,
если рыночная
процентная
ставка возрастет
с 12,5 % до
12,8 %.
▲Р= -0001*3,0222*0,3*985=-8,9306.
Откуда ожидаемое
значение цены
составит:
985,0
-
8,9306
= 976,0694.
Реакция
цены облигации
на значительные
изменения
рыночной процентной
ставки измеряется
с помощью показателя,
получившего
название
выпуклость
(Сx).
Расчет производится
по формуле
Сх=
1/(1+ i:p)
* (M2
+Д2
+ Д: Р)
(2.34)
Где
М2 -
дисперсия
показателей
времени платежа;
значения
остальных
символов те
же, что и в (2.11-2.12).
М2
= 1/Р
t2
Sj
Vt
– Д2
(2.35)
где
Р
-
цена облигации.
Сдвиг в цене
облигации в
результате
значительного
изменения
рыночных процентных
ставок определяется
как
▲P
= - РМД * ▲
i: 100
+( (0.5P * Cx▲
i)
: 10000)
(2.36)
Пример
2.8. Рассмотрим
возможность
изменения цены
облигации, если
рыночная процентная
ставка возросла
с 12,5 % до
15,0 %, остальные
условия аналогичны
примерам 2.4 и
2.5.
t2
Vt
Sj
t2
SjVt
М2
= 1,0611
Рассчитаем
Сх:
Так
как ▲i
= 15- 12,5 =
2,5 %, то
по (2.15) находим
▲Р= -
985,0 * 3,0222 * (15 - 12,5 / 100) + (0,5 * 985,0 * 14,2410 * 2,52)
/ 1000= - 70,038
т.е. рост процентной
ставки на 2,5 %
вызывает снижение
цены облигации
до уровня 985,0 +
(-70,038) = 914,962 руб.
2.6. Анализ
доходности
портфеля облигаций.
Набор
ценных бумаг,
находящихся
в распоряжении
инвестора,
называется
портфелем
ценны бумаг. Рассмотрим
некоторые
методы оценки
портфеля облигаций.
Простейший
анализ портфеля
облигаций
заключается
в оценке его
полной доходности
и среднего
показателя
изменчивости.
Более сложный
анализ связан
с выбором структуры
портфеля, т.е.
должен содержать
рекомендации
относительно
того, какую
долю капитала
целесообразно
вложить в тот
или иной вид
из циркулирующих
на рынке ценных
бумаг. Годовая
ставка сложных
процентов,
получаемых
от облигаций,
составляющих
портфельные
инвестиции,
может служить
показателем
доходности
портфеля. Одним
из методов
определения
величины этой
ставки является
решение уравнения,
в котором общая
стоимость
облигаций по
цене приобретения
( где
- количество
облигаций -того
вида; -
цена приобретения
облигаций/'-того
вида; -
платежи в момент
7^; -
дисконтный
множитель по
ставке i. Средняя
ставка помещения
(как показатель
средней доходности)
может быть
приближенно
определена
из ставок помещения
каждого вида
облигаций, и
качестве весов
можно использовать
стоимость
облигаций по
ценам приобретения.
I
=
ijQjPj
:
QjPj
(2.37) Существует
и другой метод
взвешивании.
В качестве
весов используется
произведение
показателей
изменчивости
на стоимость
приобретения
облигаций, т.е.
I
=
ij
Dj
QjPj
:
DjQjPj
(2.38)
Пример 2.9. В
таблице приведены
данные портфеля
облигаций с
соответствующими
параметрами.
Рассчитать
доходность
этого портфеля
облигаций.
Предварительно
рассчитанные
ставки помещения
и показатели
изменчивости
облигаций
данного портфеля
равны:
Ia
= 7,44 Da
= 6,0
Iб
= 8,0 Dб=
3,5644
Iв
= 10.88 Dб
= 5,5163
Тогда средняя
ставка помещения
портфеля по
(2.15) составит:
а по 2.16
Для портфеля
облигаций, как
и для отдельного
вида облигаций,
целесообразно
рассчитать
показатель
изменчивости,
который может
охарактеризовать
влияние изменения
рыночной процентной
ставки на цену
облигации,
составляющих
портфель.
Изменчивость
портфеля облигаций
определяется
как средняя
величина:
-
D=
ij Dj
QjPj :
DjQjPj
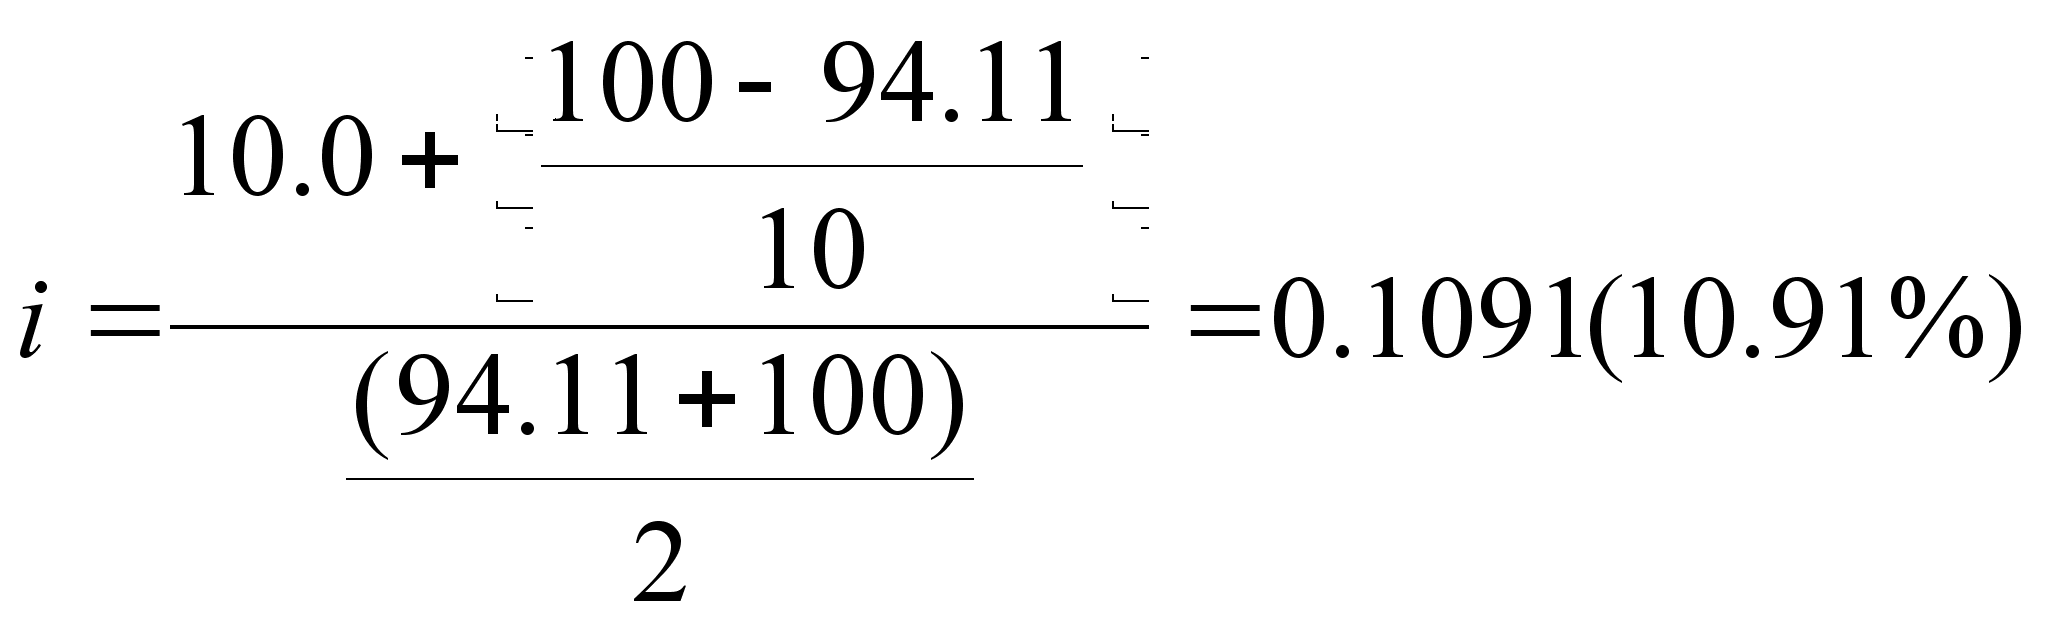
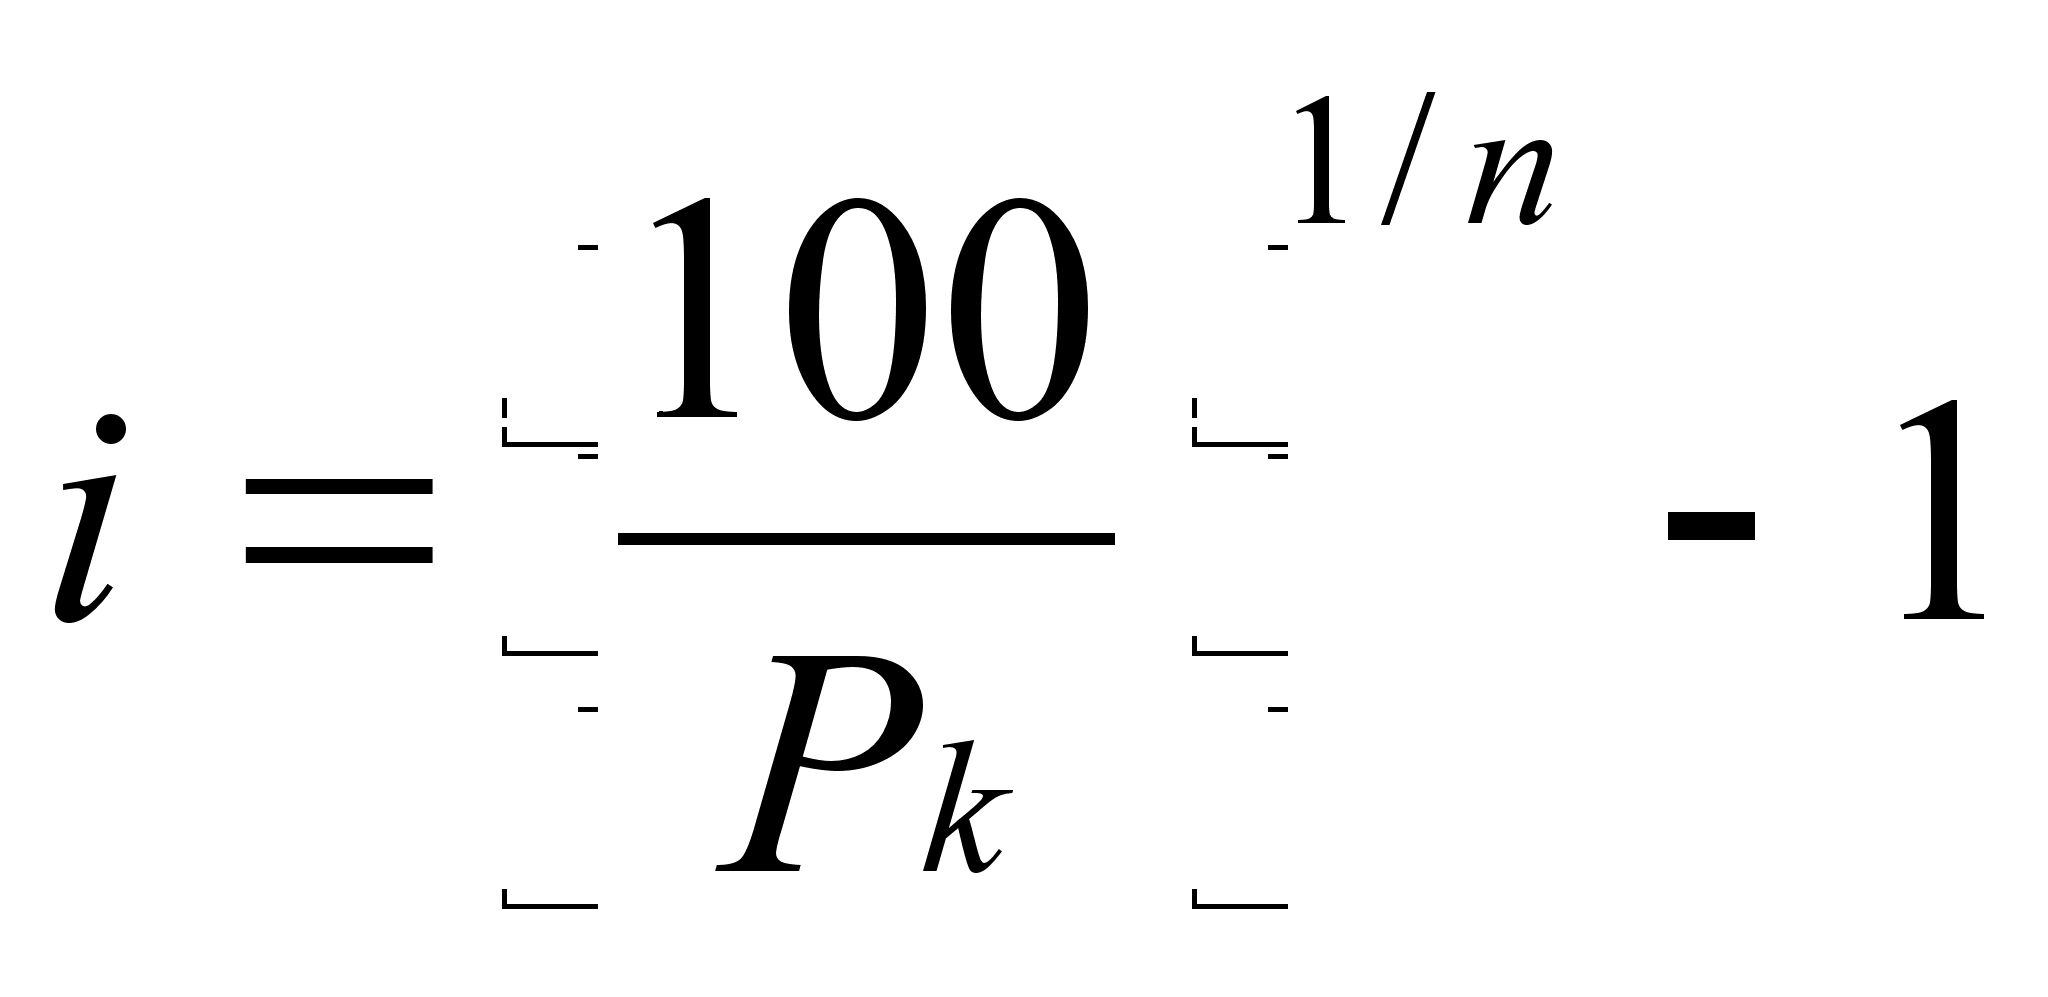 (2.28)
2.5. Дополнительные
характеристики
облигаций.
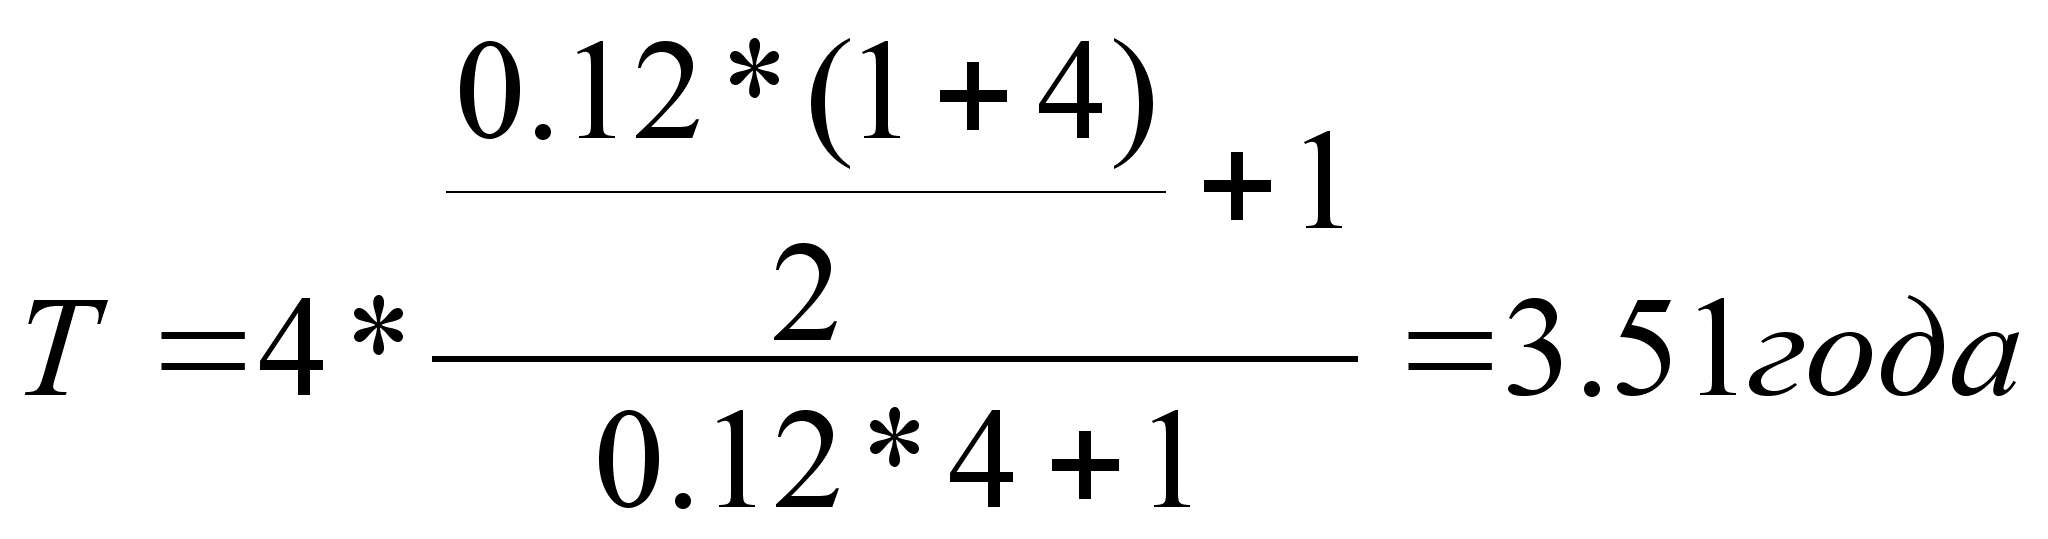
t
1
0.8889
120
106.668
106.668
2
0.7901
120
94.815
189.630
3
0.7023
120
84.280
252.840
4
0.6243
120+1000
692.973
3345.980
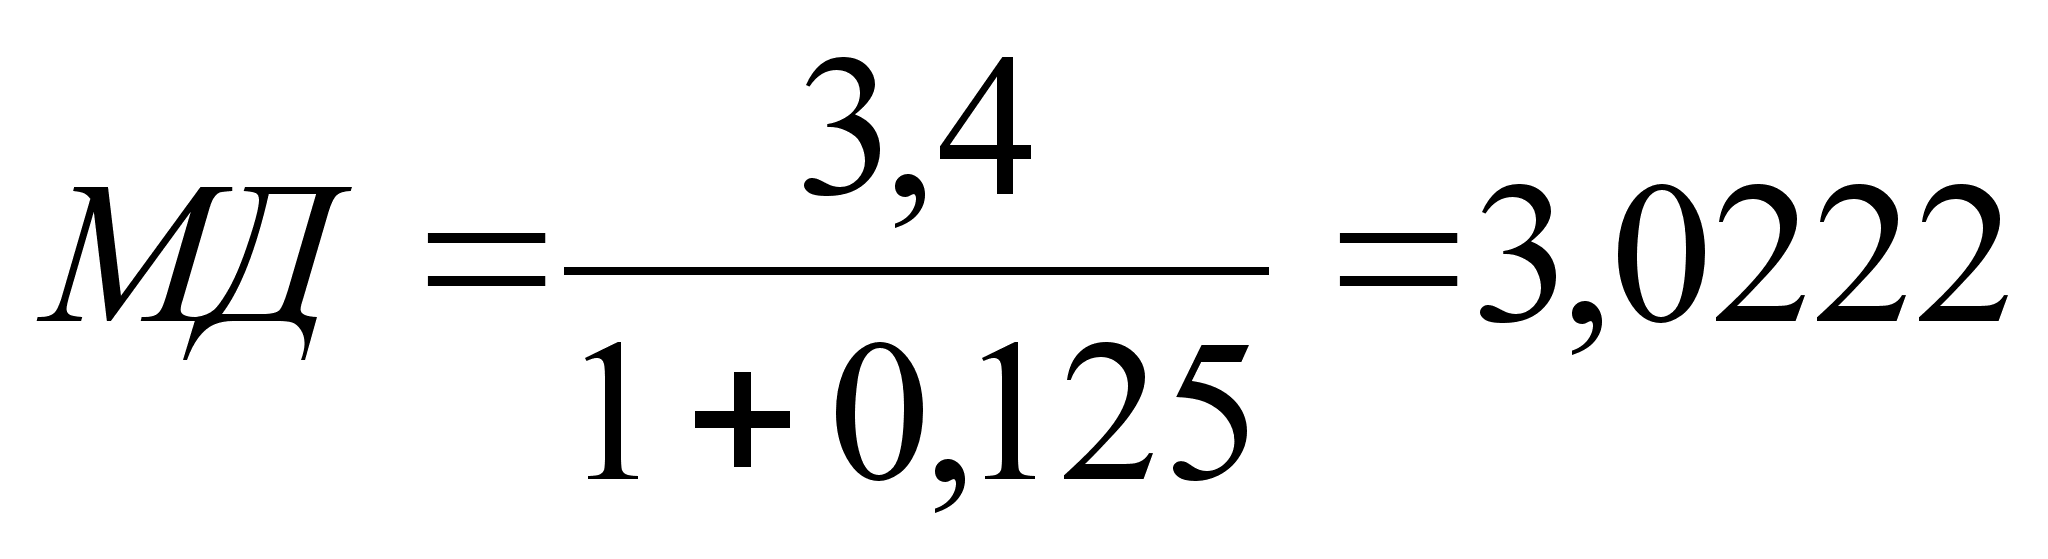
t
1
1
0.8889
120
106.668
2
4
0.7901
120
189.630
3
9
0.7023
120
252.840
4
16
0.6243
120+1000
11187.360
Итого
12431,808
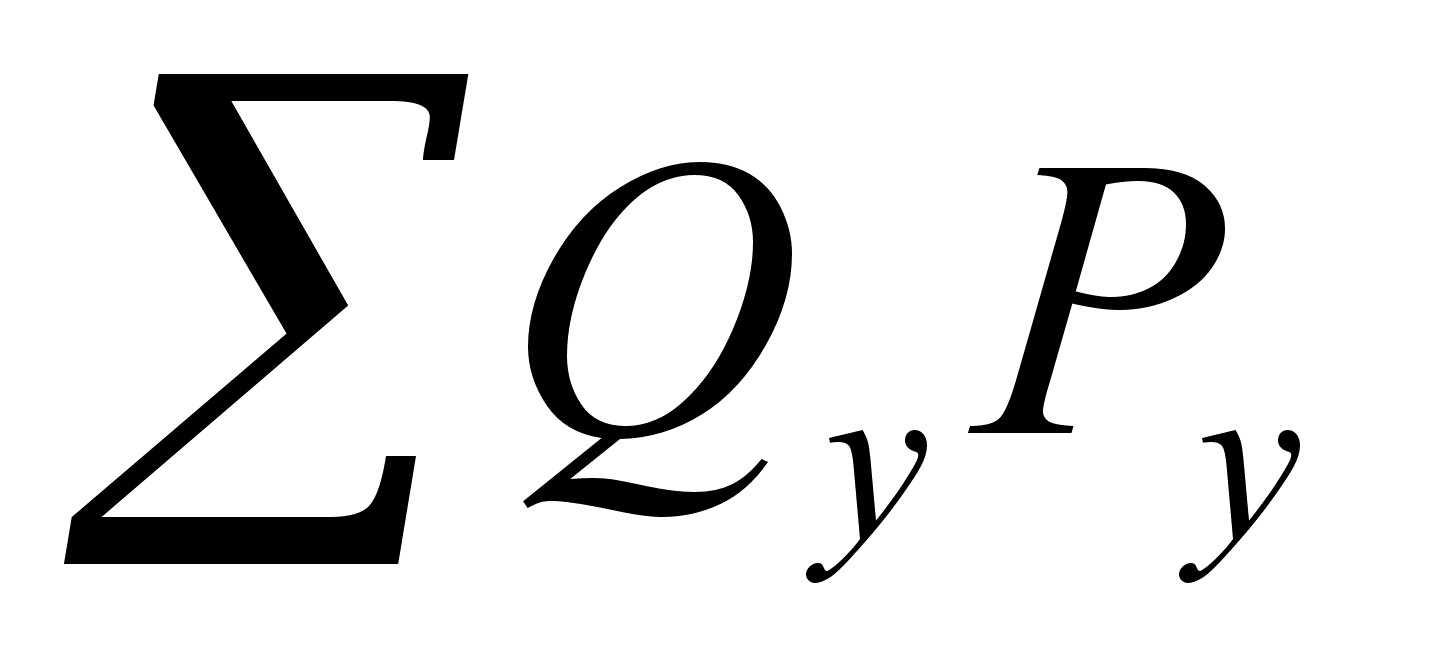 )
приравнивается
к сумме современных
величин всех
платежей (
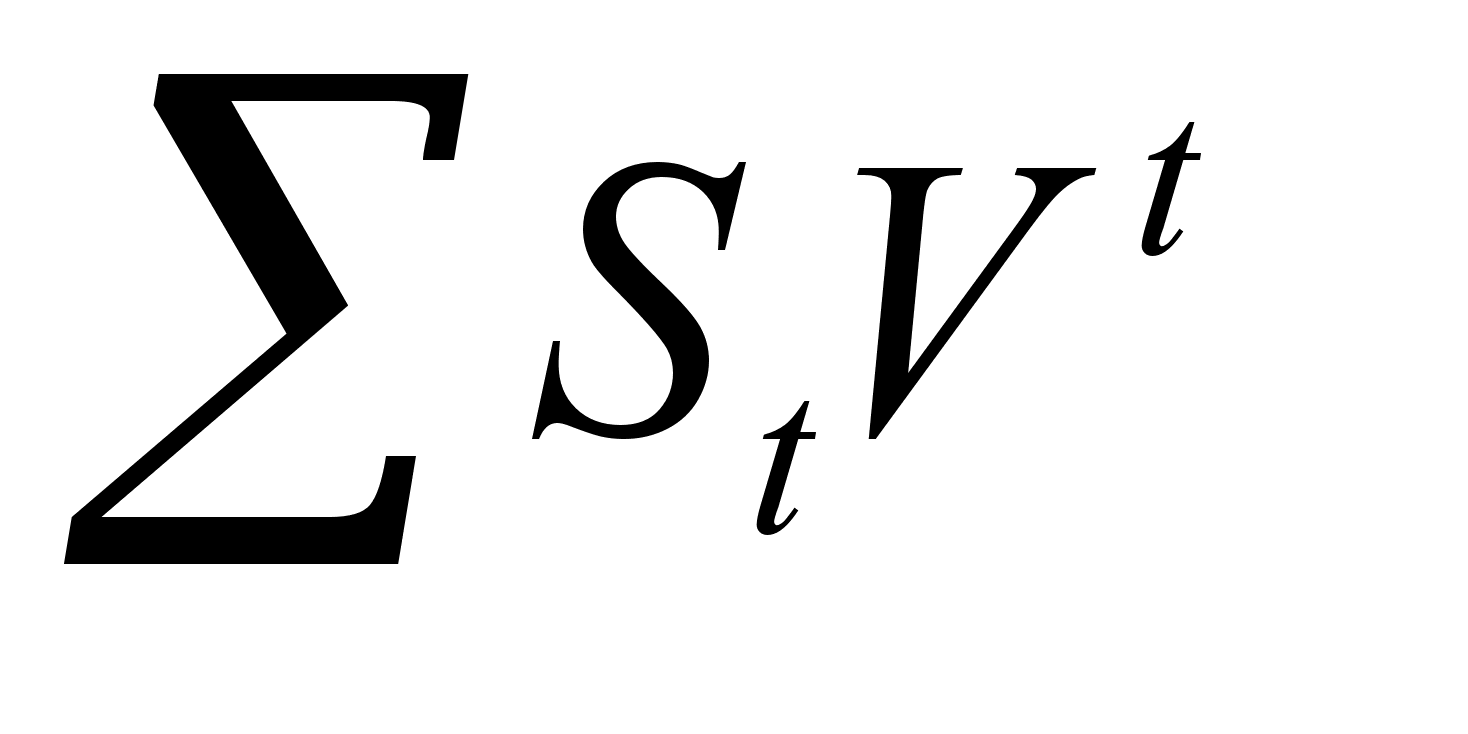 ).
Отсюда, уравнение
имеет вид: