Оценка имущества
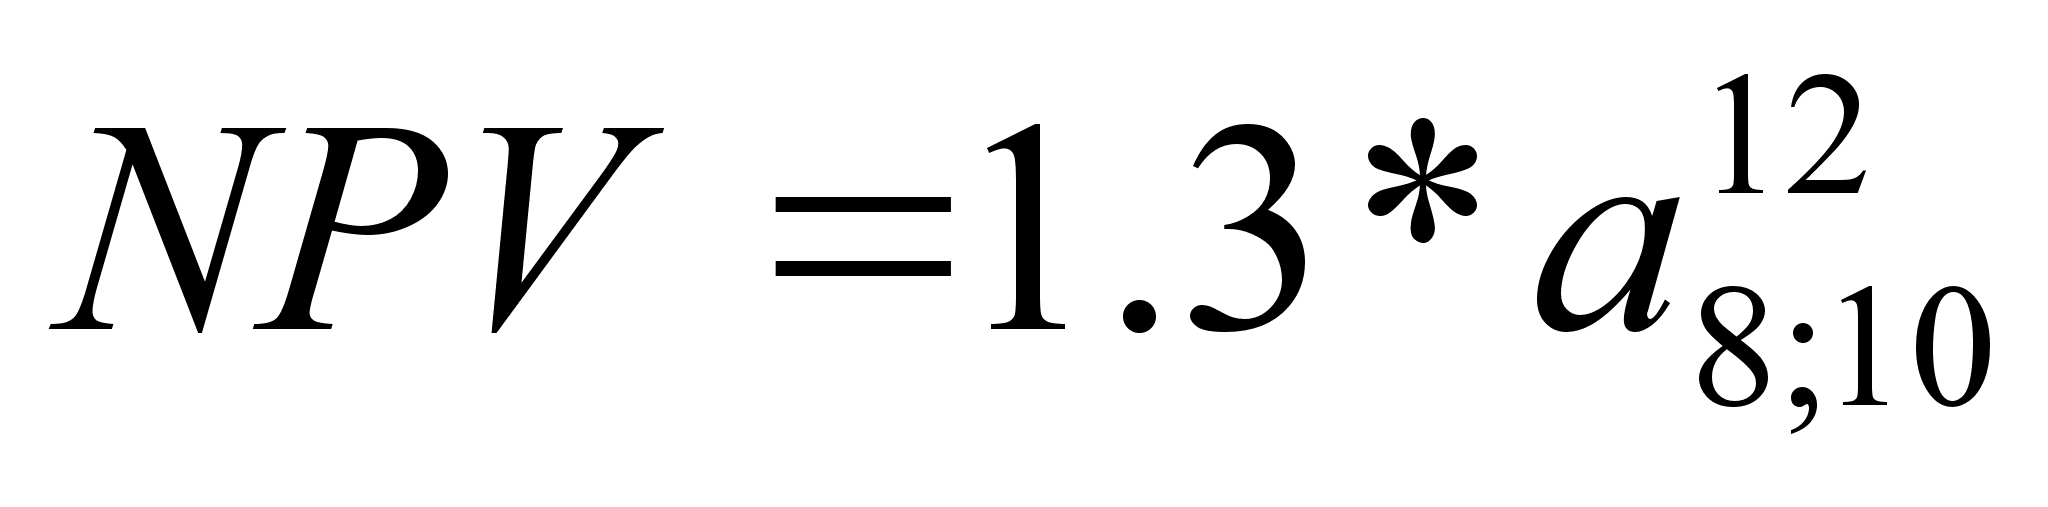
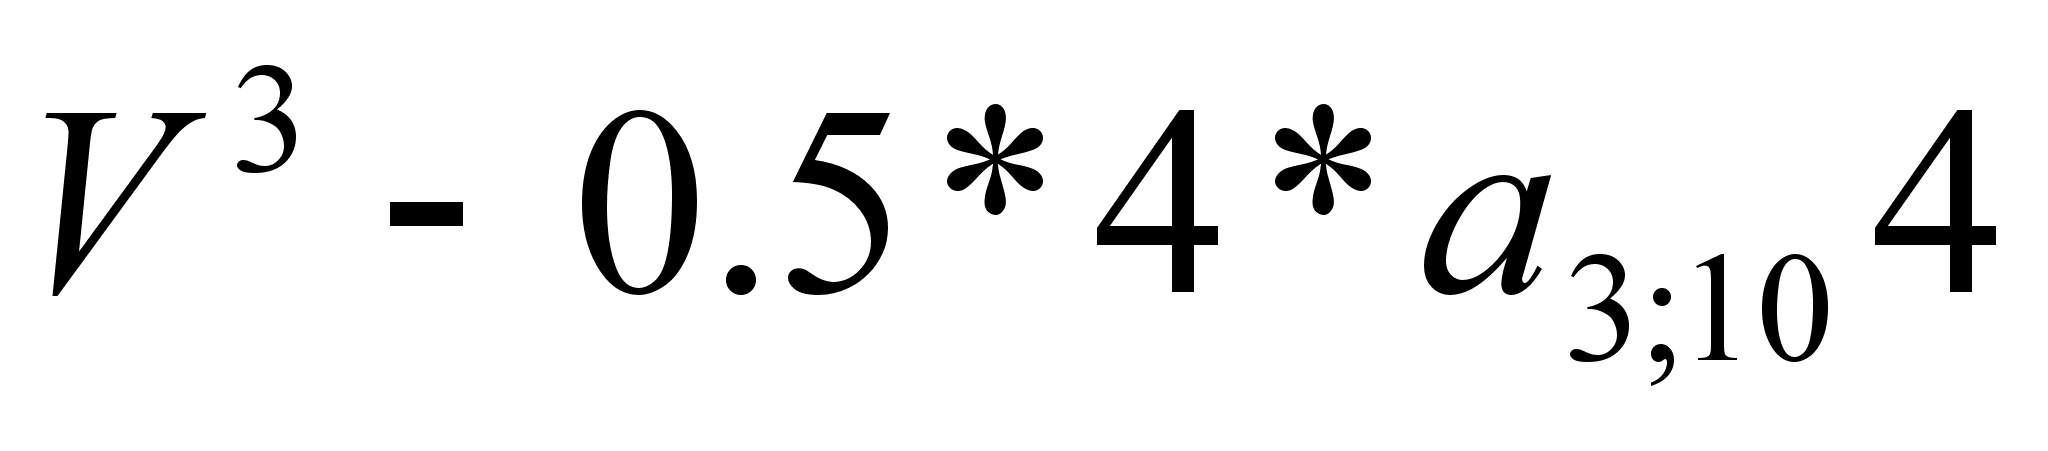
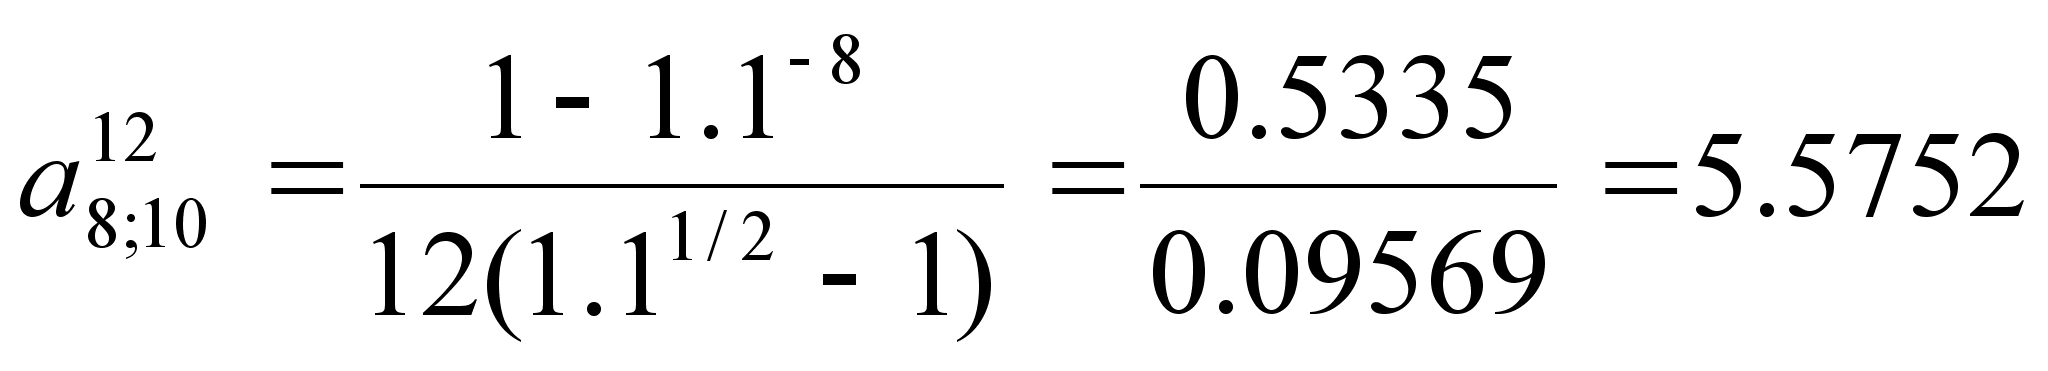
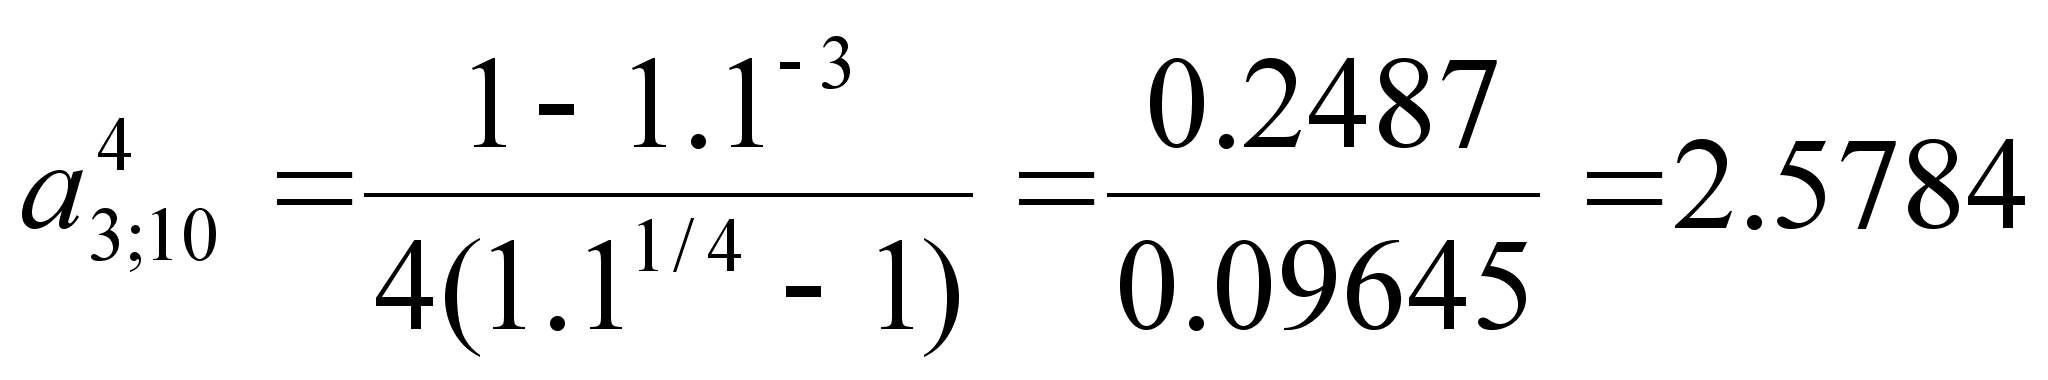
NPV = 1.3 * 5.5752 * 0.7513 – 0.5 * 4 * 2.5784 = 5.4452 – 5.1568 = 0.2884 млн.у.д.е.
Графически этот период изображен на рис. 3.1.
 Период
отдачи


0 1 2 3 4 5 6 7 8 9 10 11
период инвестиций
Рис. 3.1.
Период oт начала инвестиций до конца срока поступления доходов 11 лет (3 + 8). Величина А = Р * а128;10 показывает, какая сумма доходов должна быть после окончания инвестиций, т.е. после третьего года. Эта сумма обеспечивает наращение к концу срока получения доходов - А (I + i)n = S . Чтобы устранить влияние фактора времени (трех лет), ее необходимо дисконтировать с использованием множителем V3. Иначе говоря, из современной величины отсроченной ренты (дохода) вычитается современная величина немедленной ренты. Если же отдача (доходы) от инвестиций будут получены не сразу после их окончания, а например, через год, то чистый приведенным эффект (доход) будет значительно ниже.
*=
= 1.3 * 5.5752 * 0.6830 – 2 * 2.5784 =4,9503 – 5.1568 = -0,2065 млн.у.д.е.
Как видим, отсрочка в получении доходов на один год делает проект убыточный.
Рассмотренный варианты оценки инвестиционных проектов являются, но более чек частными случаями, которые можно встретить на практике. Зачастую инвестиционные вложения и отдача от них могут следовать различным закономерностям. Так, вложения по условиям финансирования могут носить периодический характер, в то же время отдача может быть непрерывной, благодаря отлаженному производству. Другой случай, когда поток платежей в различные периоды носит неоднозначный характер, т.е. в период освоения будет иметь одну величину, а в период выхода оборудования на полную мощность - другую и т.д.
Абсолютная величина чистого приведенного дохода зависит от двух видов параметров. Первые характеризуют инвестиционный процесс объективно. Они определяются производственным процессом (больше продукции - больше выручки; меньше затраты - больше прибыли и т.д.). Ко второму виду относится единственный параметр - ставка сравнения. Напомним, что величина этой ставки - результат выбора, результат субъективного суждения, т.е. величина условная, в силу чего целесообразно при анализе инвестиционных проектов определять NPV не для одной ставки, а для некоторого диапазона ставок.
Наши предыдущие рассуждения основывались на том, что величину NPV мы находили на начало реализации инвестиционного проекта. Однако имеется возможность определения этой величины на момент завершения процесса вложений или на иной момент времени. В этом случае чистый приведенный доход на момент t - определяется как
NPVt= NPVo (1+i)t,
где NPVo; NPVt - величины чистого приведенного дохода, рассчитанные на начало инвестиционного процесса и некоторый момент времени t после него.
Рассматривая свойства чистого приведенного дохода, необходимо обратить внимание еще на одну проблему. Дело в том, что при высоком уровне ставки отдаленные платежи оказывают малое влияние на величину NPV. В силу этого различные по продолжительности периодов отдачи варианты могут оказаться практически равноценными по конечному экономическому эффекту.
3.3. Определение срока окупаемости инвестиций.
Срок окупаемости (payback period method - PP) - один из наиболее часто применяемых показателей для анализа инвестиционных проектов.
Если не учитывать фактор времени, т.е. когда разные суммы дохода, получаемые в разное время, рассматриваются как равноценные, то показатель срока окупаемости можно определить по формуле:
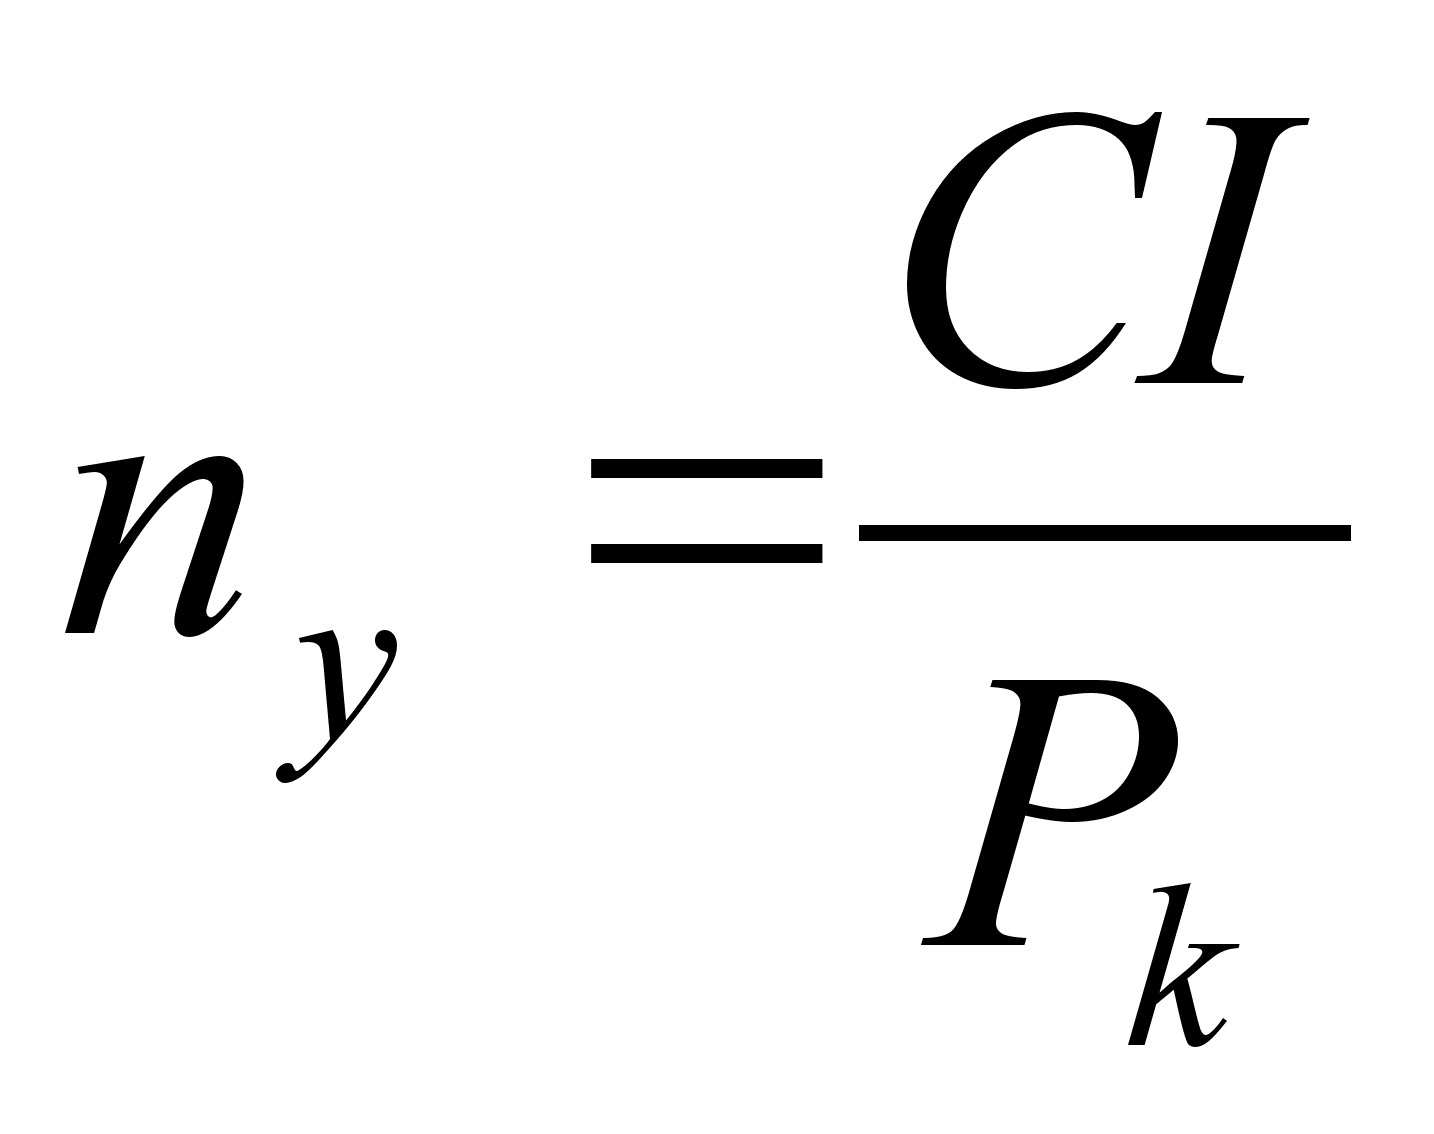
где ny - упрощенный показатель срока окупаемости;
С1 - размер инвестиций;
Рk - ежегодный чистый доход.
Иначе говоря, период окупаемости (payback period) продолжительность времени, в течение которого недисконтированные прогнозируемые поступления денежных средств превысят недисконтированную сумку инвестиций. Это число лет, необходимых для возмещения стартовых инвестиционных расходов.
Пример 3.7. Предположим, произведены разовые инвестиции в размере 38000 у.д.е. Годовой приток планируется равномерным в размере 10700 у.д.е.
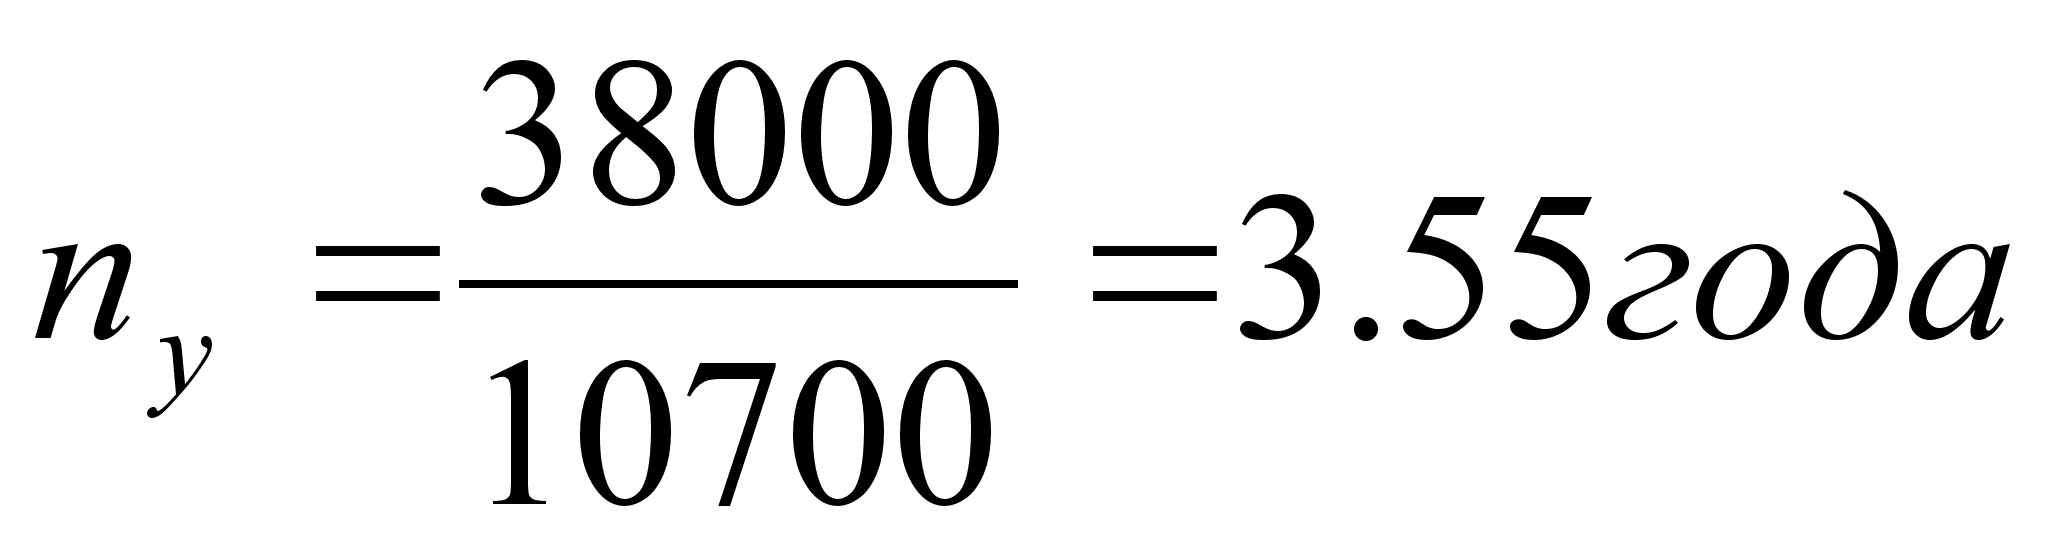
Если годовые притоки наличности не равны, то расчет окупаемости усложняется.
Предположим, что годовые притоки наличности распределены по годам следуычиы образом;
Годы 1-й 2-й 3-й 4-й 5-й
Поступление 8000 12000 12000 6000 8000 наличности
Сумма поступлений за первые три года составит: 8000 + 12000 + + 12000 = 32000 у.д.е., т.е. из первоначальных инвестиций останутся невозмещенными 38000 - 32000 = 6000 у.д.е. Тогда при старом
объеме инвестиций в размере 38000 у.д.е. период окупаемости составит:
3года + (6000/8000) = 3,75 года.
Если рассчитанный период окупаемости меньше максимально приемлемого, то проект принимается, если нет, отвергается. Если бы в
нашем примере - необходимый период окупаемости был 4 года, проект был бы принят.
Более обоснованным является другой метод определения срока окупаемости. При использовании данного метода под сроком окупаемости – no(РР) понимают продолжительность периода, в течение которого сумма чистых доходов, дисконтированных на момент завершения инвестиций, равна сумме инвестиций.
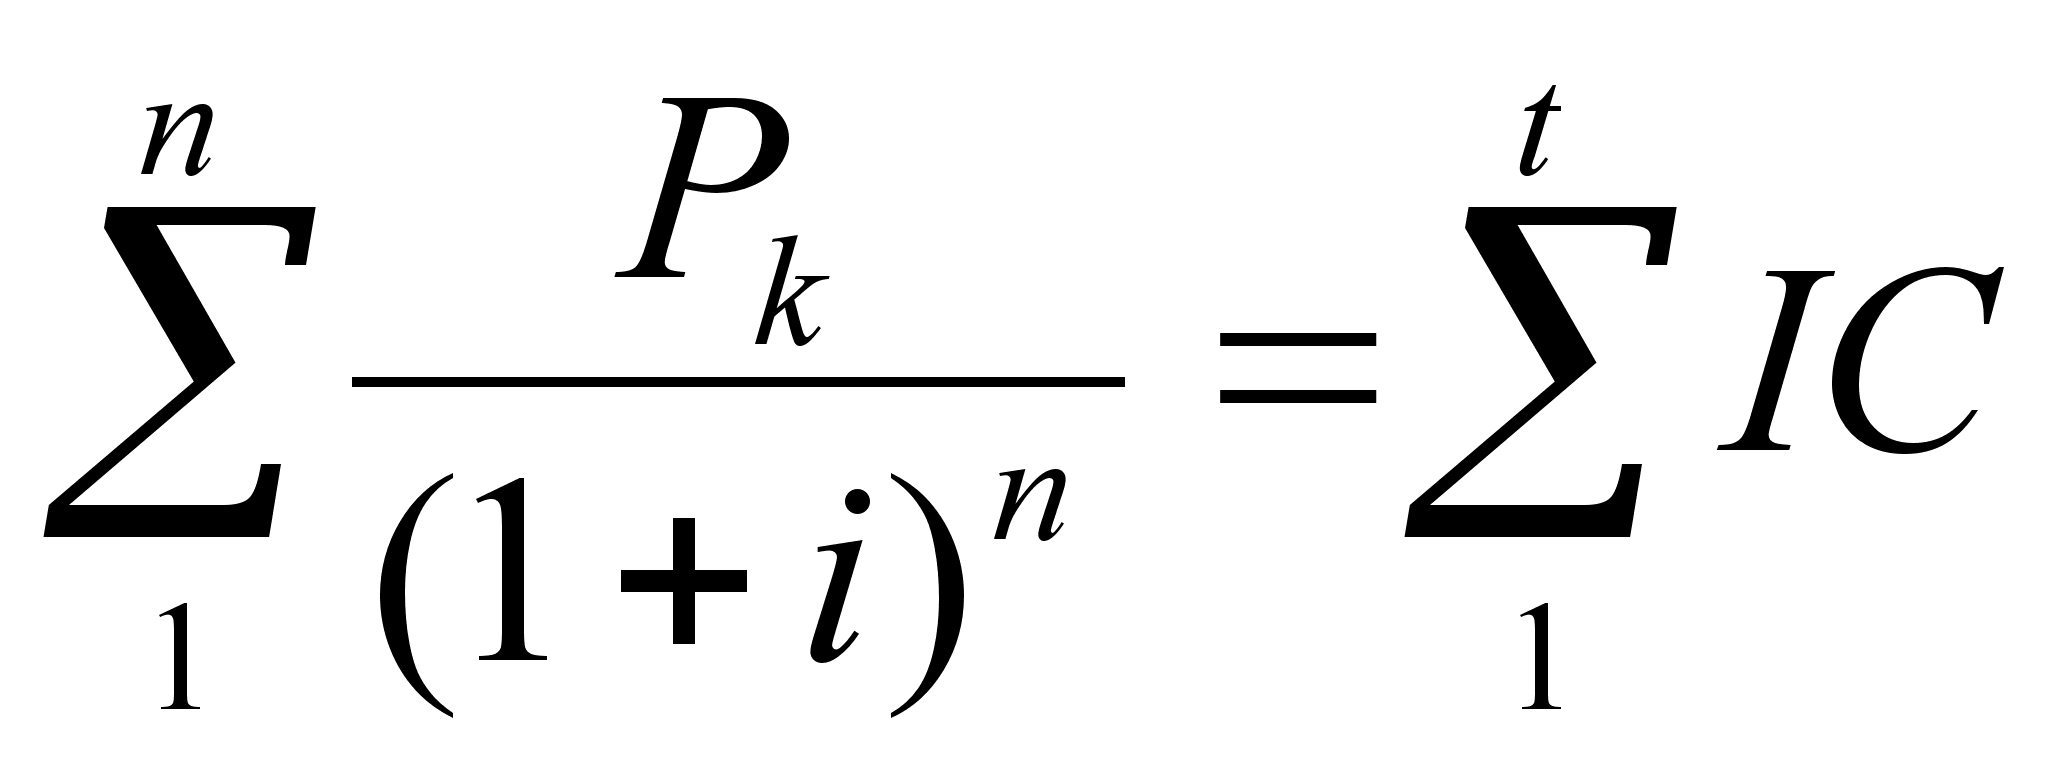 (3.5.)
где Pk - годовые доходы;
∑ IC - сумма всех инвестиций;
t - срок завершения инвестиций.
Пример 3.8. Инвестиционный проект характеризуется следующими членами потока платежей, которые относятся к концу года. Ставка процентов для дисконтирования принята i = 10 %.
|
Годы |
1-й |
2-й |
5-й |
4-й |
5-й |
6-й |
|
Инвестиции |
200 |
250 |
- | - | - | - |
| Отдача | - | - | 150 | 250 | 300 | 300 |
Порядок решения.
1 этап. Для определения упрощенного срока окупаемости (ny ) суммируем годовые доходы и решаем уравнение
200 + 250 = 150 + 250 + 300X
50 = 300X
X = 0,167
Из условия видно, что окупаемость наступит в период между 4-м и 5-м годами, т.е. через 2 года после начала отдачи. Величина Х = 0,167 характеризует часть года, в котором состоится окупаемость. Следовательно, ny = 2 + 0,167 = 2,167 года (2 года 61 день).
2 этап. Для оценки nок найдем сумму инвестиций с процентами по ставке i= 10 %.
∑ IС = 200 • 1,1 + 250 = 470
3 этап. За первые два года получения дохода их современная величина составит
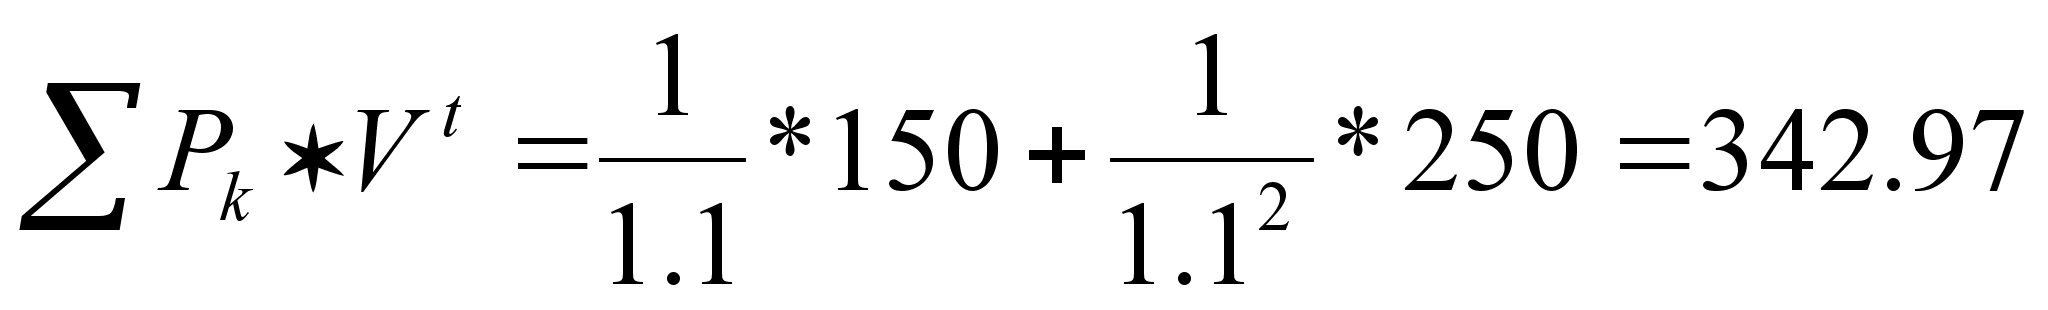
т.е. эта величина меньше суммы инвестиций с начисленными процентами 342,97 < 470. За три года современная величина дохода будет равна
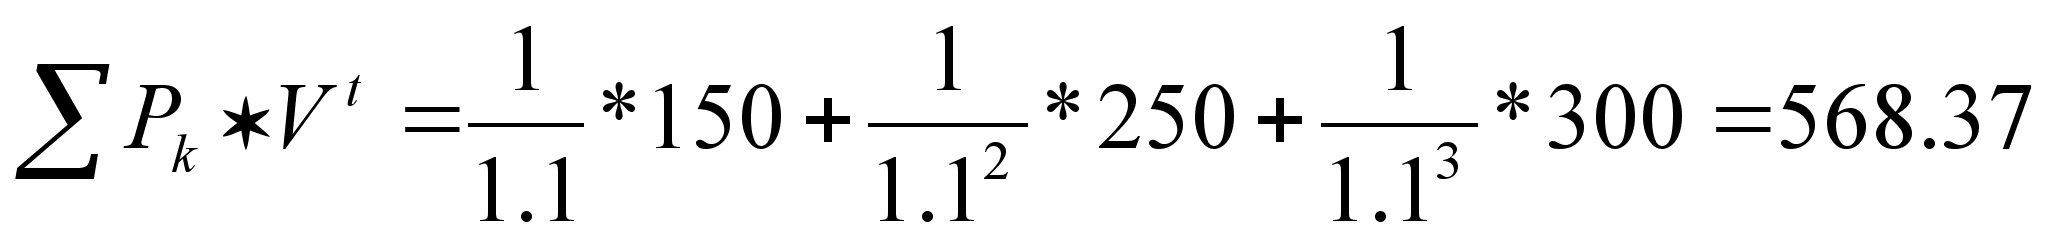
т.е. больше, чем стоимость инвестиций.
Отсюда, срок окупаемости (при условии, что доход может выплачиваться и за часть года) составит
nок = 2+ ((470+342.97) : 225,4) = 2,56 года.
Величина 225,4 получена как 3500 • 1,1-3.
Рассмотрим определение срока окупаемости для доходов, которые можно представить в виде некоторых упорядоченных последовательностей (аннуитетов). Начнем с самого простого случая: с равномерного дискретного (один раз в конце года) поступления доходов. Из условий полной окупаемости за срок nок при заданной ставке –i следует равенство суммы капитальных вложений современной стоимости аннуитета.
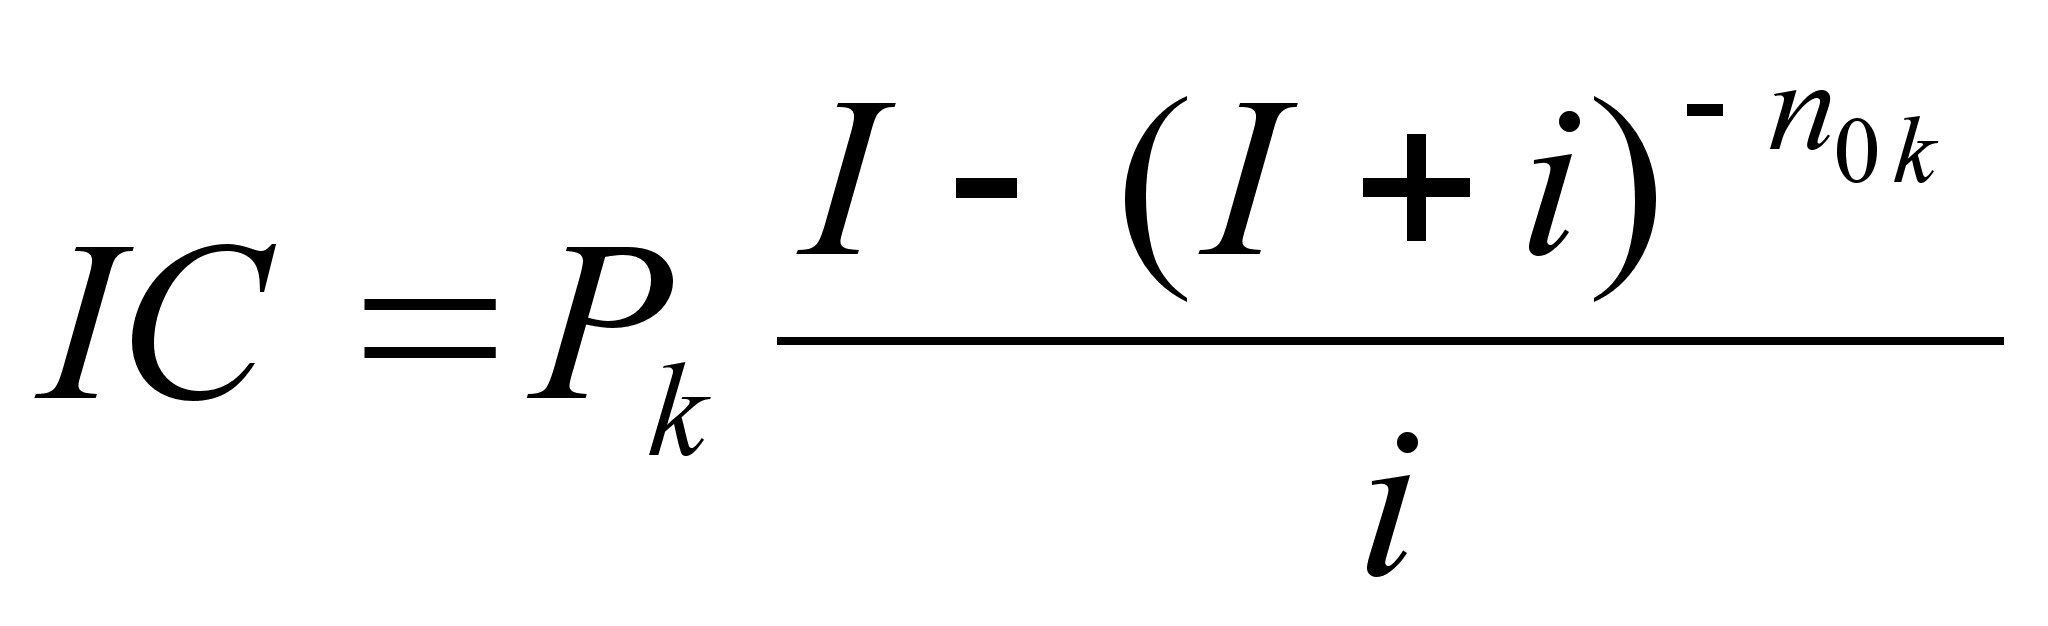 ,
осюда
|
|
(3.6) |
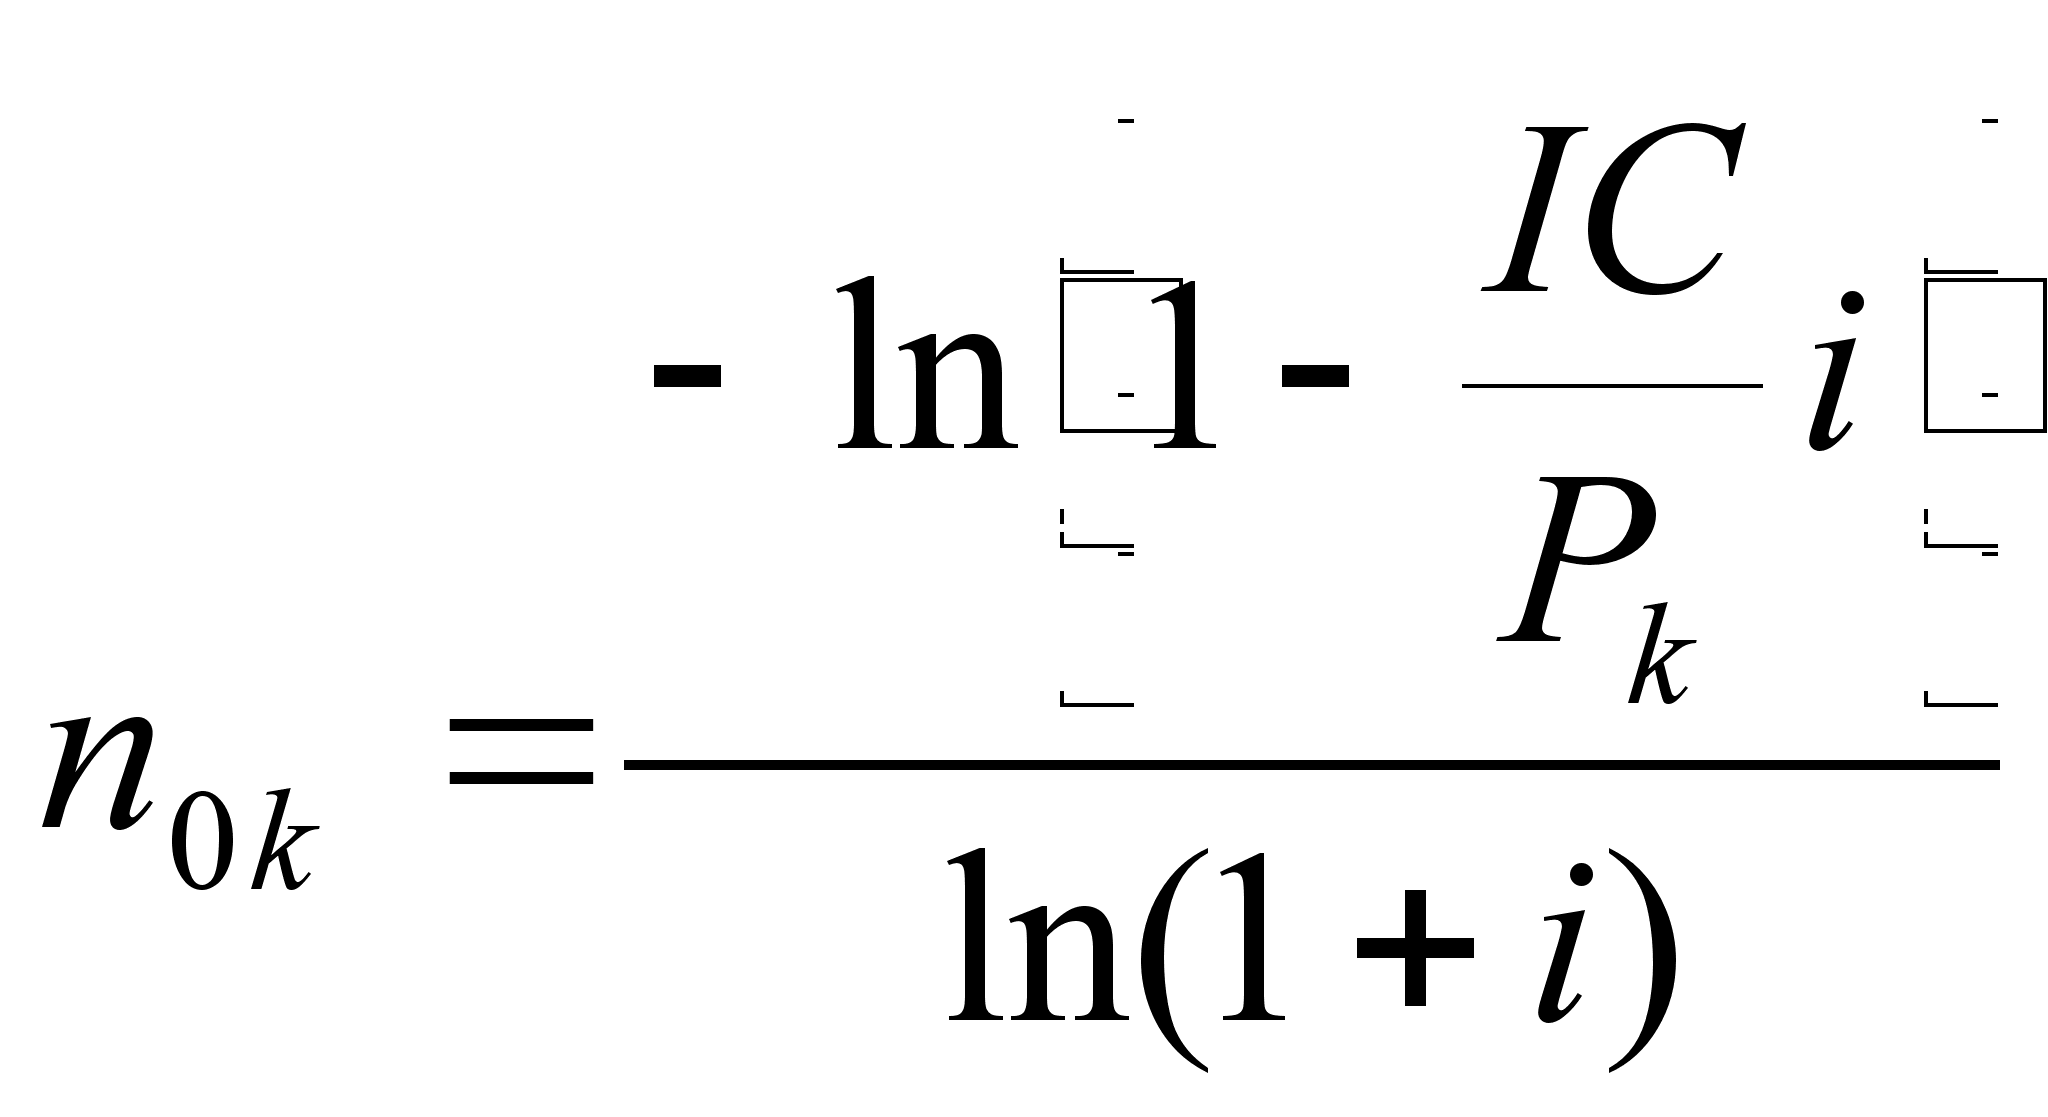 .
Аналогичным путем можно найти срок окупаемости для других видов распределения отдачи. В каждом таком случае капиталовложении приравниваются к современной величине финансовых рент, т.е. IC = А, а члены денежного потока Pk = R - члену ренты, число членов потока в году - Р.
Пример 3.9. Инвестиции к началу поступления доходов составили 6 млн.у.д.е., годовой доход ожидается на уровне 1,05 млн.у.д.е., поступлении ежемесячные при принятой ставке сравнения i = 10 %.
Исходя из формулы для расчета срока постоянных рент, постнумерандо
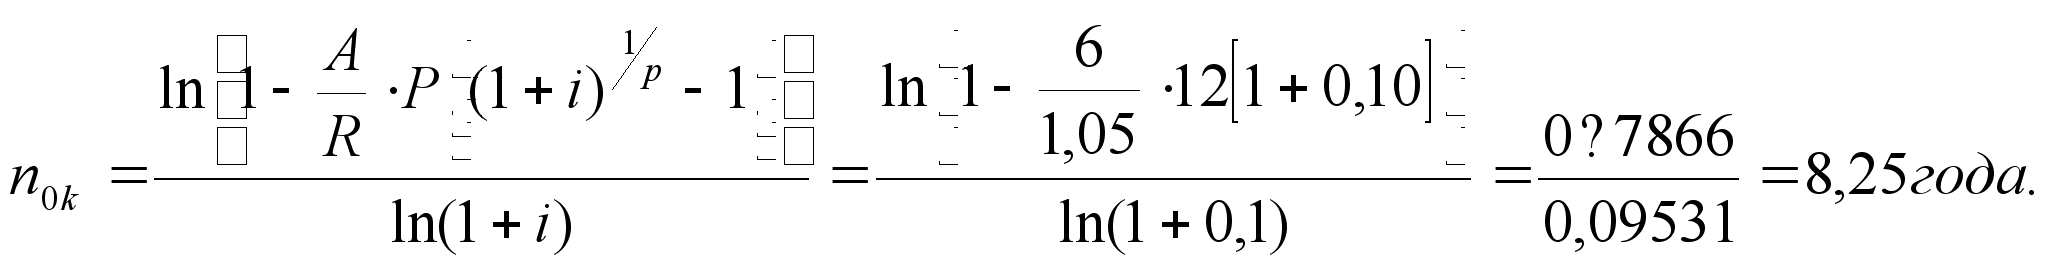
Для сравнения заметим, что без учета фактора времени получения доходов срок окупаемости составит ny= 5,71 года (6: 1,05=5,71)
Как видим, разница существенная.
Не всякий уровень дохода при прочих равных условиях приводит к окупаемости инвестиций. Срок окупаемости существует, если не нарушаются определенные соотношения между поступлениями и размером инвестиций. Так, при ежегодном поступлении постоянных доходов (один раз в году) это соотношение имеет вид: Рк > IC * i , при поступлении постоянных доходов несколько раз в году (Р-раз в году): Рк >P (1+i)1/p * IC , при непрерывном поступлении доходов: Рк > ln(1+i)* IC.
Если перечисленные требования не выполняются, то капиталовложения не окупаются за лисой срок, точнее, этот срок равен бесконечности.
Приведенные неравенства, вероятно, окажутся полезными для быстрой оценки ситуации.
Пример 3.10 С = 10 %. Капвложения - 6 млн.у.д.е. Ожидаемая годовая отдача от инвестиций 0,5 млн.у.д.е. исходя из приведенного неравенства, отдача должна быть больше, чем IC • i = 0,1 * 6,0 = 0,6, но 0,6 < 0,5. Таким образом, при заданной уровне отдачи инвестиции не окупаются. В то же время упрощенный срок окупаемости (без учета фактора времени) говорит о том, что инвестиции окупятся через 12 лет
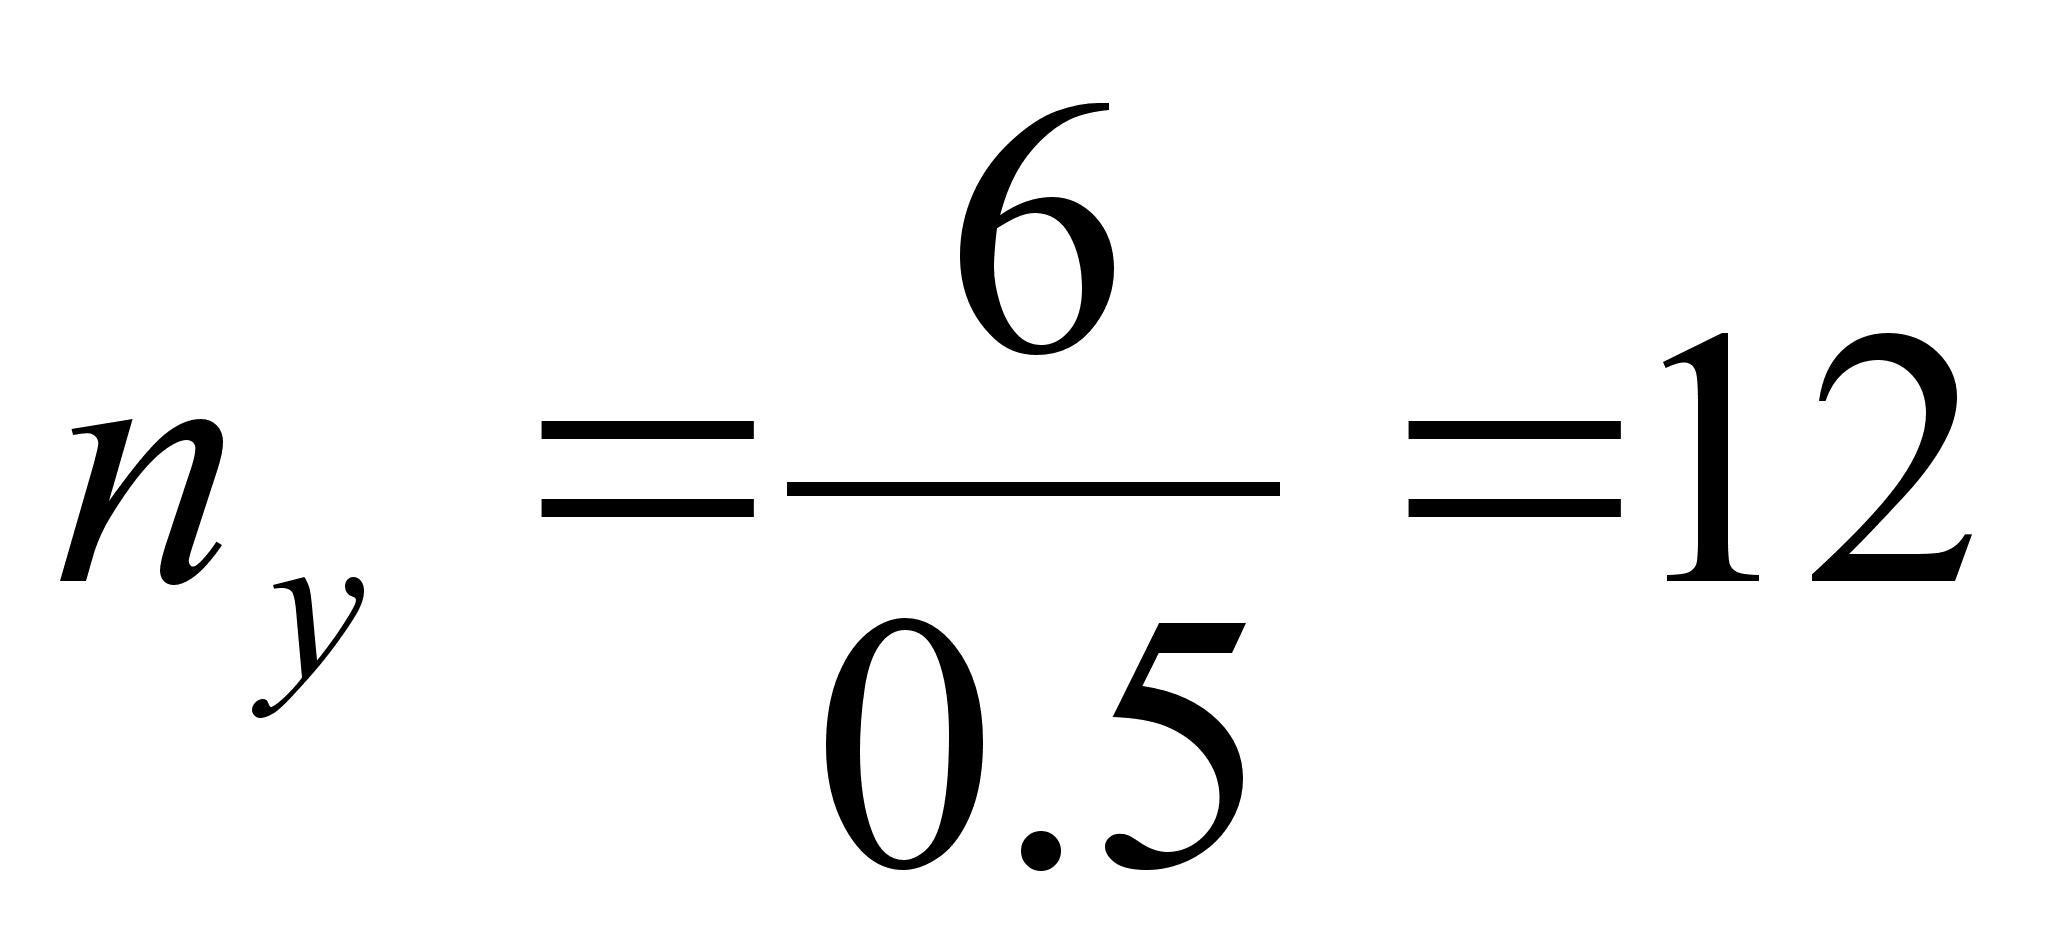
Основной недостаток показателя срока окупаемости nok как меры эффективности заключается в том, что он не учитывает весь период функционирования инвестиций и, следовательно, на него не влияет вся та отдача, которая лежит за пределами nok. Поэтому показатель срока окупаемости не должен служить критерием выбора, а может использоваться лишь в виде ограничения при принятии решения, т.е., если срок окупаемости проекта больше, чем принятое ограничение, то он исключается из списка возможных инвестиционных проектов.
3.4. Определение внутренней нормы доходности инвестиционных проектов.
Внутренняя норма доходности, прибыли (internal rats of return, IRR) является показателем, широко используемым при анализе эффективности инвестиционных проектов.
Реализация любого инвестиционного проекта требует привлечения финансовых ресурсов, за которые всегда необходимо платить. Так, за заемные средства платятся проценты, за привлеченный акционерный капитал - дивиденды и т.д.
Показатель, характеризующий относительный уровень этих расходов, является "ценой" за использованный (авансируемый) капитал (СС). При финансировании проекта из различных источников этот показатель определяется по формуле средней арифметической взвешенной.
Чтобы обеспечить доход от инвестированных средств или, по крайней мере, их окупаемость, необходимо добиться такого положения, когда чистая текущая стоимость будет больше нуля или равна ему. Для этого необходимо подобрать такую процентную ставку для дисконтировании членов потока платежей, которая ооеспечит получение выражений NPV^> 0 или NPV = 0.
Как оказывалось ранее в (3.2), такая ставка (барьерный коэффициент) должна отражать ожидаемый усредненный уровень ссудного процента на финансовом рынке с учетом фактора риска.
Поэтому под внутренней нормой доходности понимают ставку дисконтирования, использование которой обеспечивает равенство текущей стоимости ожидаемых денежных оттоков и текущей стоимости ожидаемых денежных притоков, т.е. при начислении на сумму инвестиций процентов по ставке, равной внутренней норме доходности, обеспечивается получение распределенного во времени дохода.
Показатель внутренней нормы доходности - IRR характеризует максимально допустимый относительный уровень расходов, которые могут быть произведены при реализации данного проекта.
Например, если для реализации проекта получена банковская ссуда, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которой делает проект убыточным.
Таким образом, смысл этого показателя заключается в том, что инвестор должен сравнить полученное для инвестиционного проекта значение IRR. и "ценой" привлечиньых финансовых ресурсов (cost of capital - CC)
Если 1RR. > СС, то проект следует принять;
1RR < СС, проект следует отвергнуть;
IRR = CС, проект ни прибыльный, ни убыточный. Практическое применений данного метода сводится к последовательной итерации, с помощью которой находится дисконтирующий множитель, обеспечивающий равенство NPV=0
Рассчитываются два значения коэффициента V1 < V2 таким образом, чтобы в интервале (V1,V2) функция NPV=. f (V) меняла свое значение с " + " на " - " или наоборот. Далее используют формулу:
IRR = i1 + (NPV (i1) : (NPV (i1) - NPV (i2)) (3.7)
где i1 - значение процентной ставки в дисконтном множителе, при которой f (i1) > 0, f (i1) < 0
i2 - значение процентной ставки в дисконтном множителе, при котором (f (i2) > 0), (f (i2) < 0).
Точность вычислений обратна длине интервала (i1, i2 ). Поэтому наилучшая апроксимация достигается в случае, когда длина интервала принимается минимальной (1%).
Пример 3.11.Требуется определить значение IRR (процентную ставку) для проекта, рассчитанного на три года, требующего инвестиций в размере 20,0 млн.у.д.е. и имеющего предполагаемые денежные поступления в размере Р1 = 0,0 млн. (1-й год); Р2 = 8,0 млн. (2-й год) и Р3 = 14,0 млн. (3-й год).
Возьмем два произвольных значения процентной ставки для коэффициента дисконтирования: i1= 15 % и i2 = 20 %. Соответствующие расчеты приведены в таблицах.
Таблица 3.4.
|
Год t |
Поток |
Расчет 1 |
Расчет 2 |
||
|
i1= 15 %
|
|
i1= 20 %
|
|
||
|
0-й 1-й 2-й 3-й |
-20 6,0 8,0 14,0 |
1,0 0,8696 0.7561 0.6575 |
-20.0 5.2176 6,0488 9,2050 |
1.0 0.8333 0,6944 0,5787 |
-20,0 4,9998 5.5552 8,1018 |
|
0,4714 |
-1,3452 |
||||
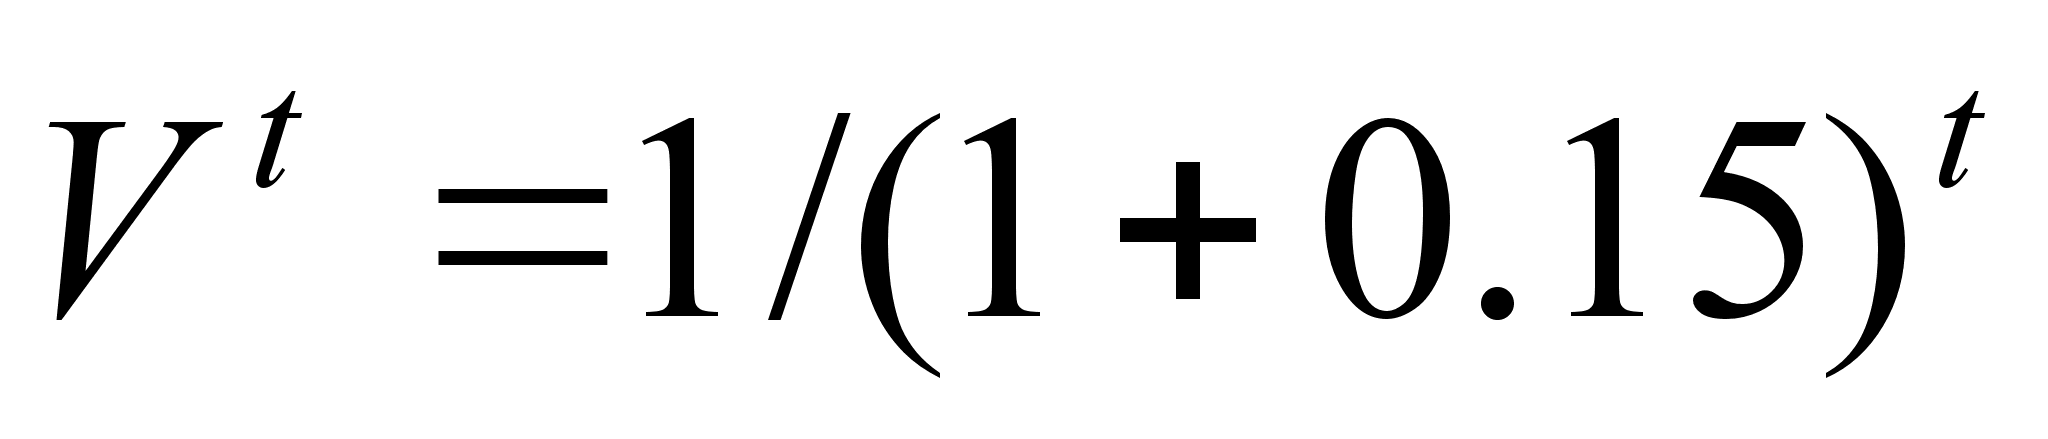
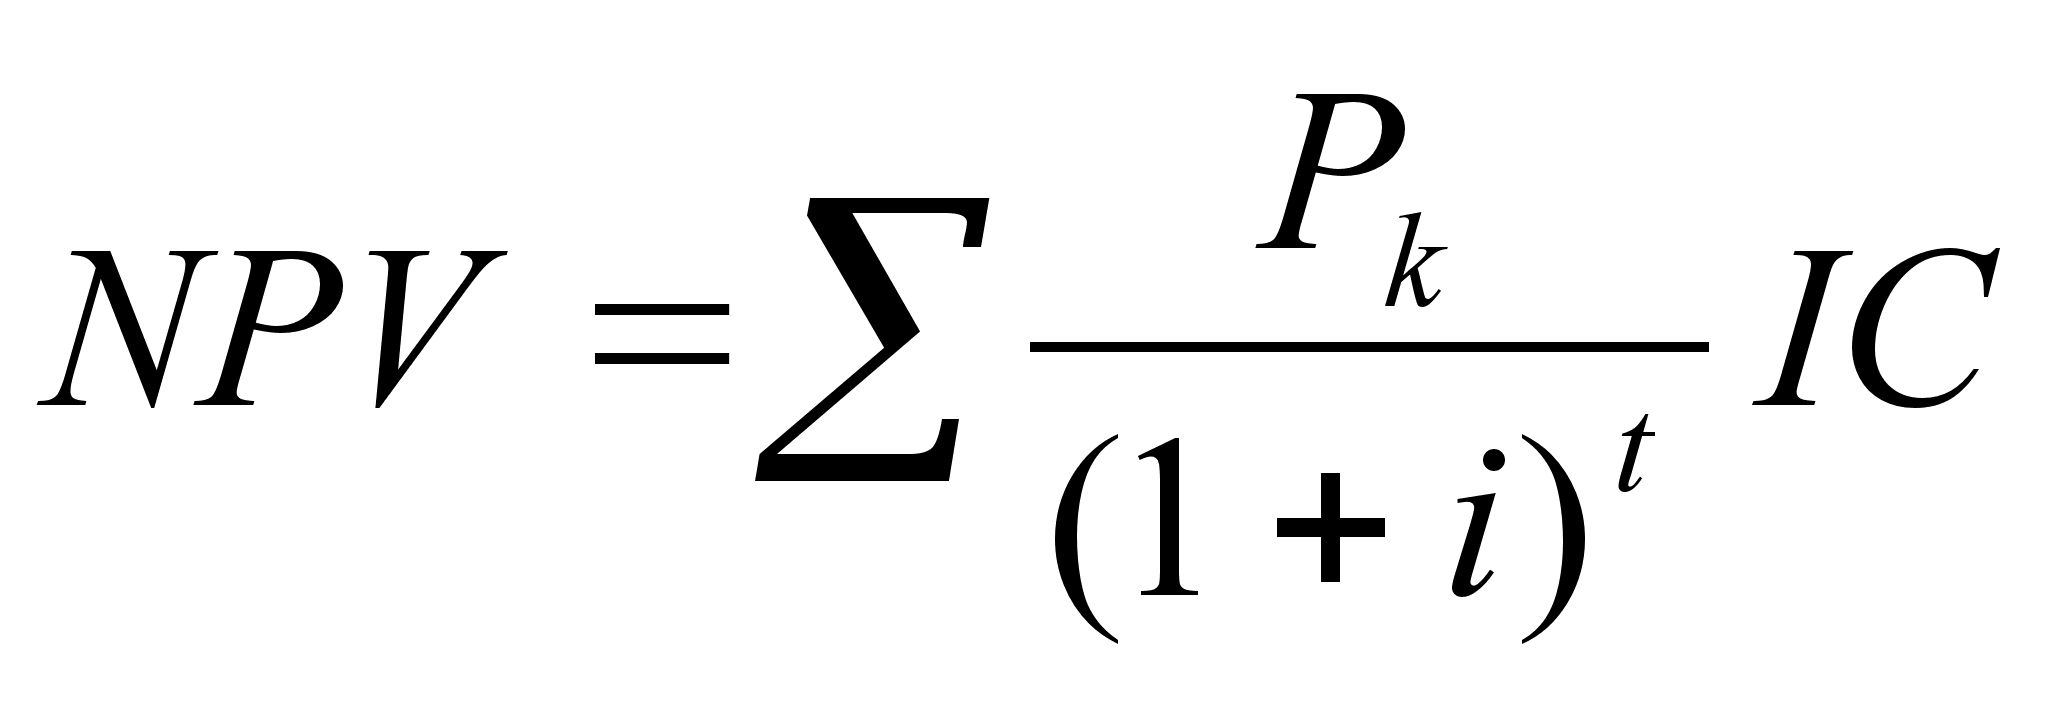
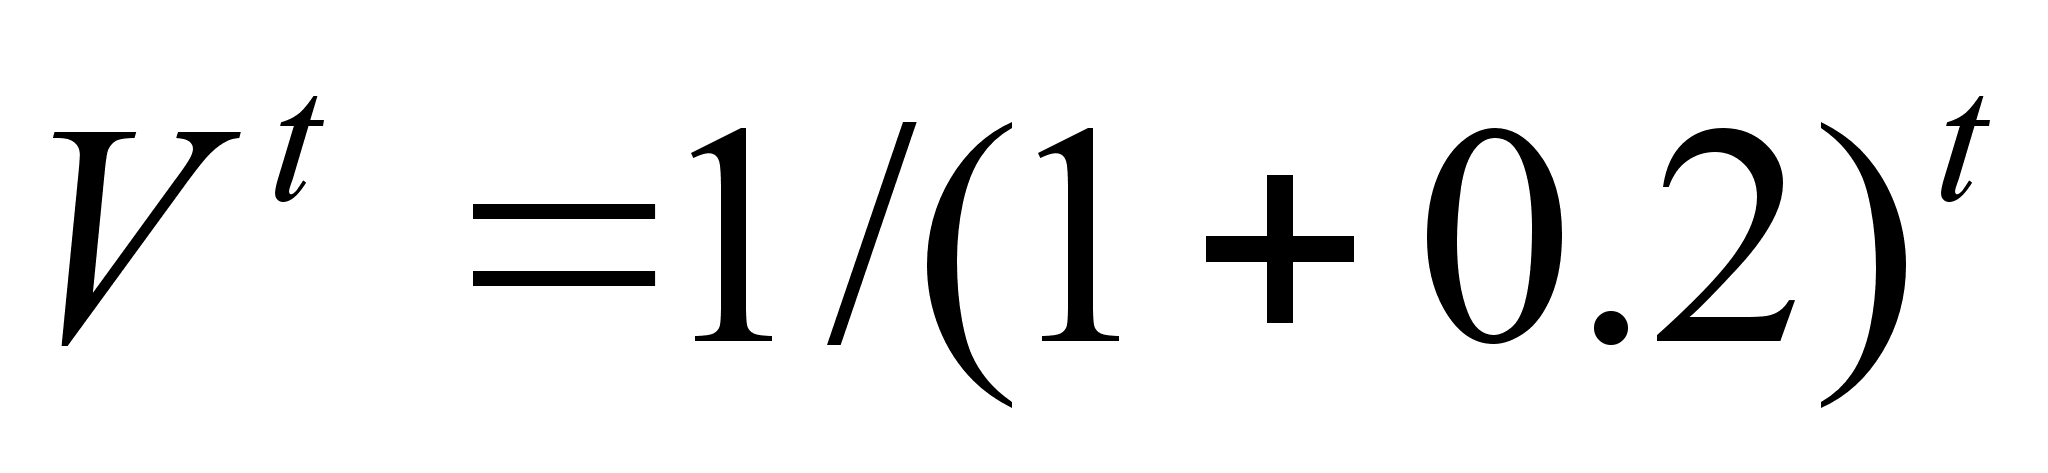
По данным расчета 1 и 2 вычислим значение IRR
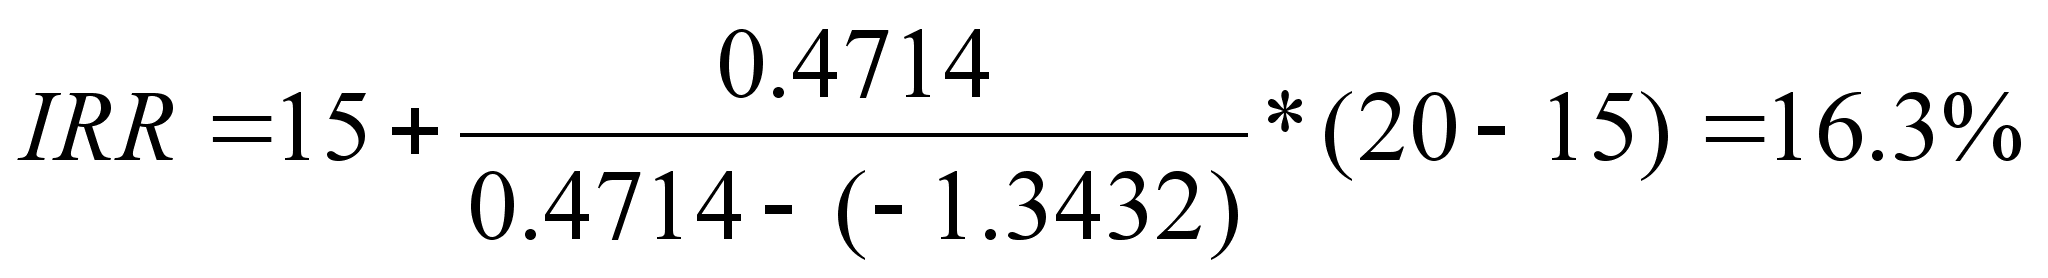
Уточним величину ставки, для чего примем значения процентных ставок, равное i1 = 16 %, i2 = 17 % и произведем новый расчет.
Таблица 3.4.
|
Год t |
Поток |
Расчет 1 |
Расчет 2 |
||
|
i1= 16 %
|
|
i1= 20 %
|
|
||
|
0-й 1-й 2-й 3-й |
-20 6,0 8,0 14,0 |
1,0 0,8662 0.7432 0.6407 |
-20.0 5.1972 5,9200 8.9698 |
1.0 0.8547 0,7305 0,6244 |
-20,0 5.1282 5.8440 8,7416 |
|
0,0870 |
-0.2862 |
||||
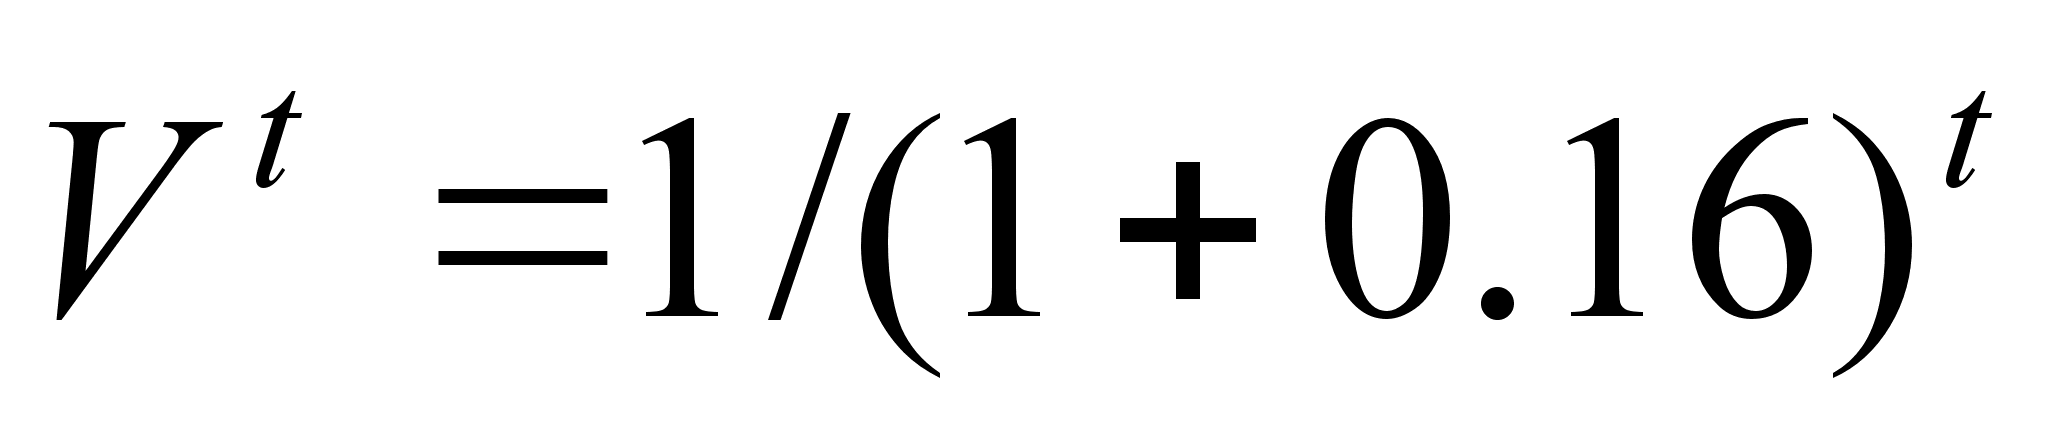
По данным расчета 1 и 2 вычислим значение IRR
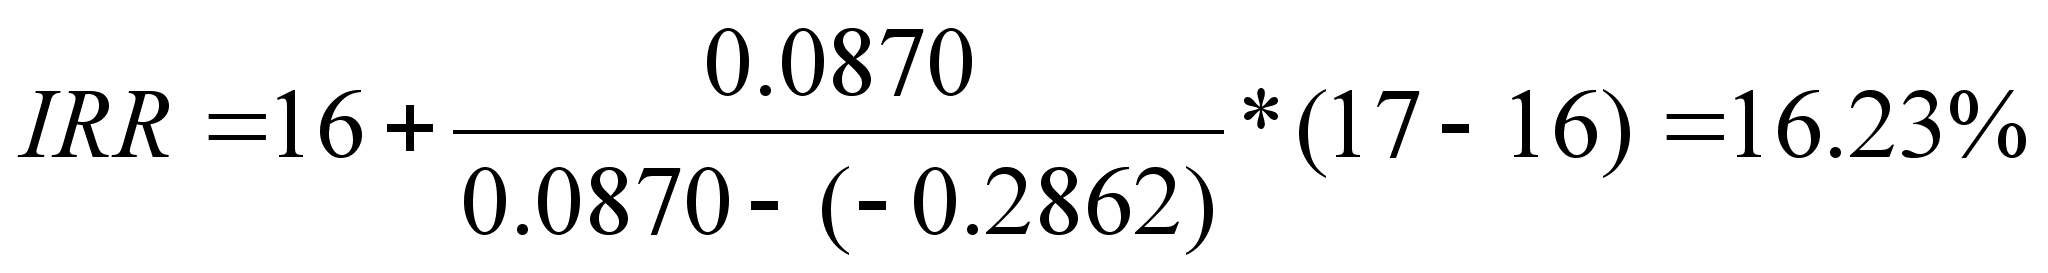
I RK. = 16,25 % является верхним пределом процентной ставки, по которой уирма помет окупить кредит для финансирования инвестиционного проекта. Для получения прибыли фирма должна брать кредит по ставки менее 16,25 %.
3.5. Расчет индексов рентабельности и коэффициента эффективности инвестиций.
Индекс расчета (profitability index - PI) метод расчета данного показателя является как бы продолжением метода расчета чистого приведенного дохода – NPV. Показатель PI в отличие от показателя NPV является относительной величиной.
Если инвестиции осуществлены разовым вложениям, то данный показатель рассчитывается по формуле:
PI = Pk : (1+i)n IC = PkVn : (1+i)n
где Рк - чисты и доход;
1C - стартовые инвестиции;
V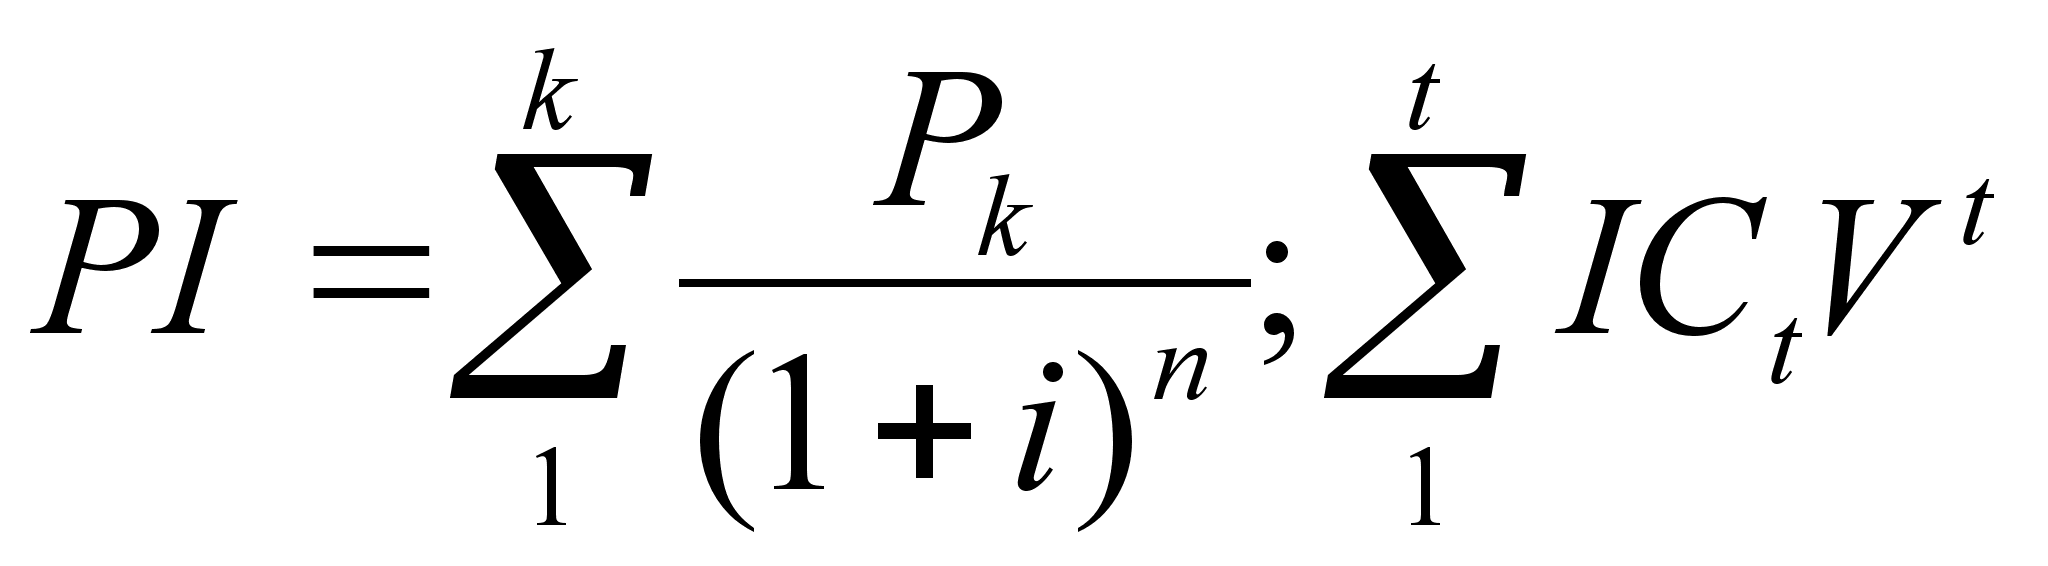
n-
дисконтный
множитель.
где IC - размеры инвестиционных затрат в периоды t = 1, 2, ... n.
Пример
3.12. Показатели
современных
величин вложений
(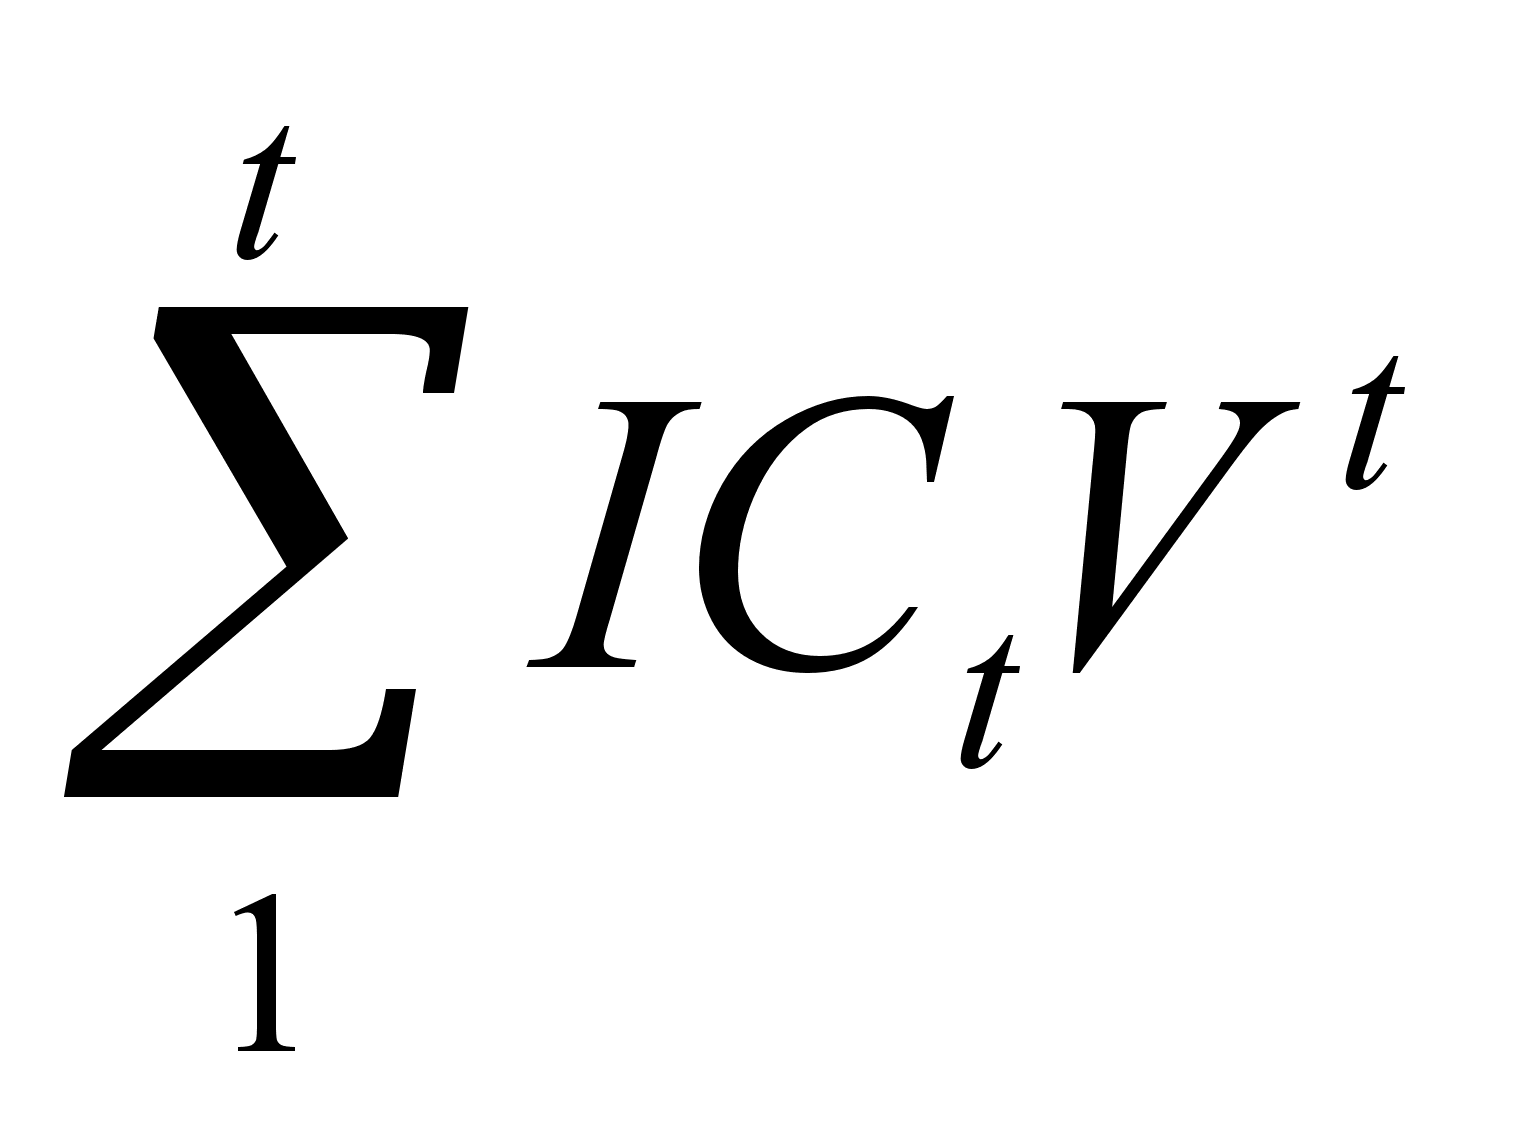 )
равны.5,1568 млн.у.д.е.,
а современная
величина частых
доходов
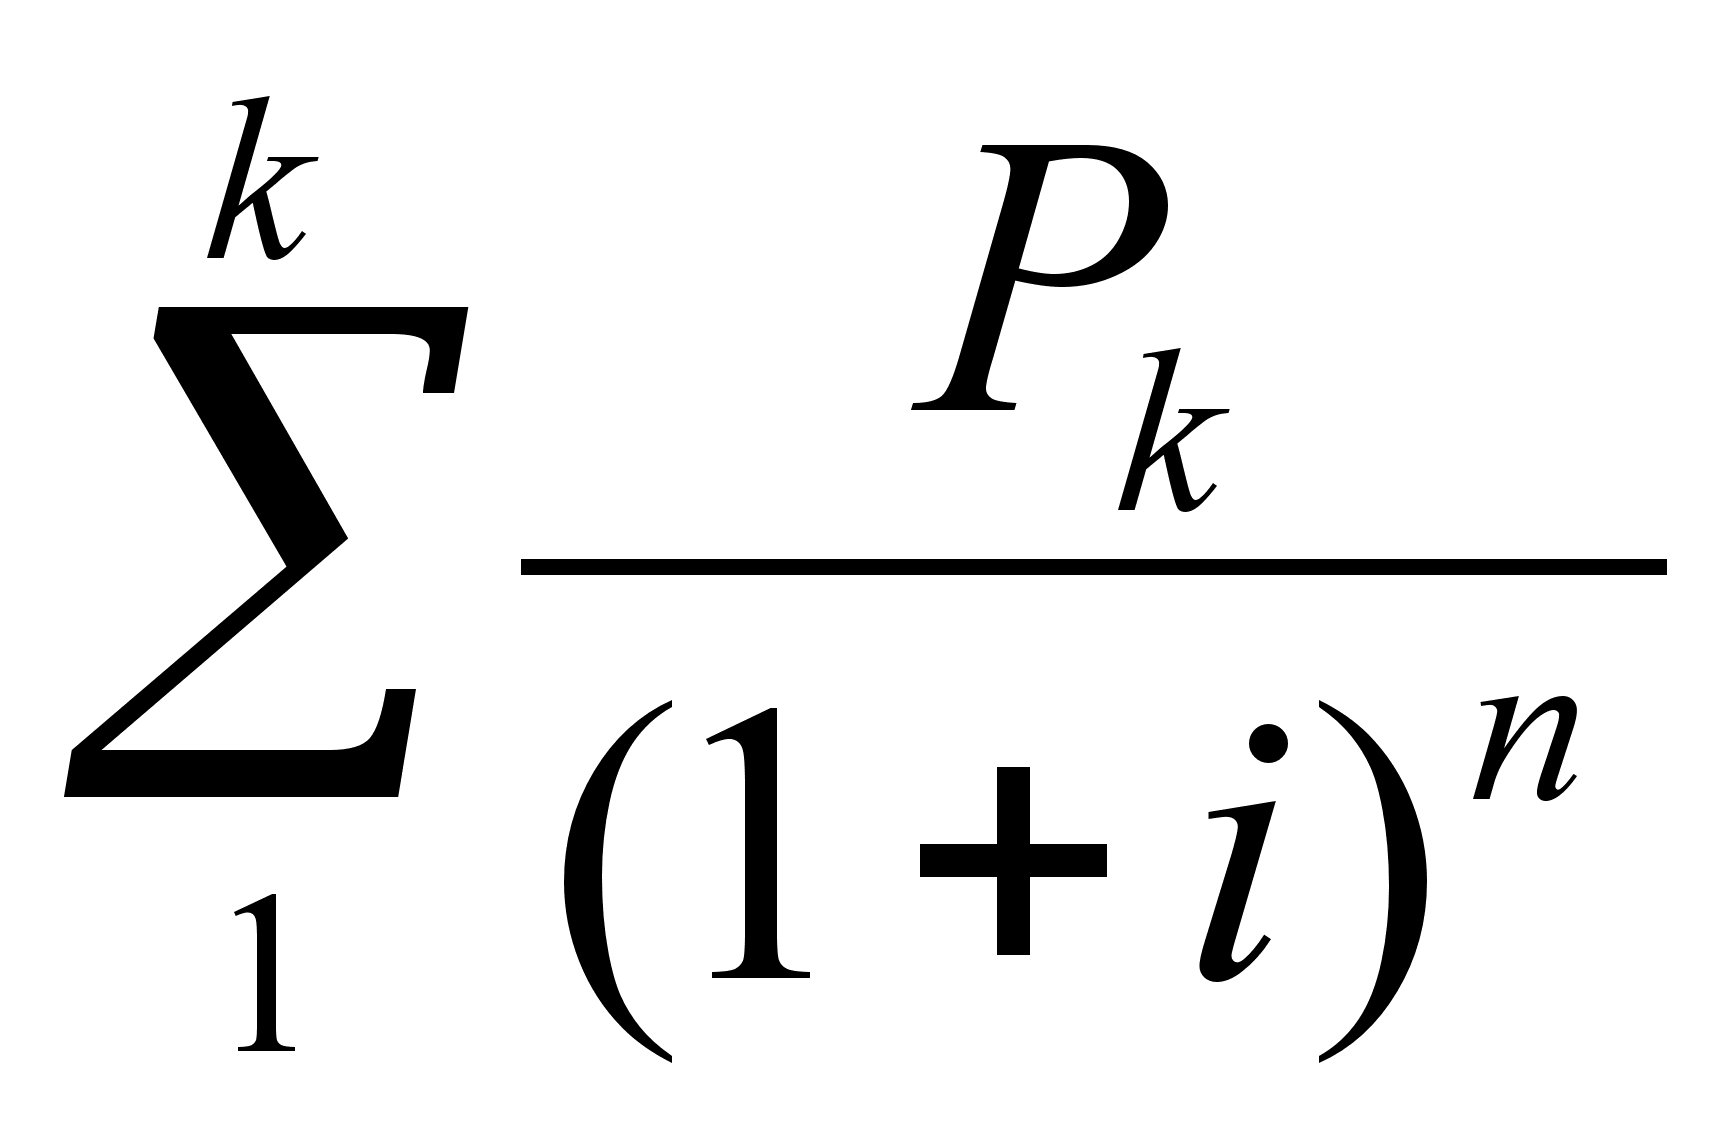
равна 5,4452 млн. у. д. е.
При этих условиях индекс рентабельности будет равен
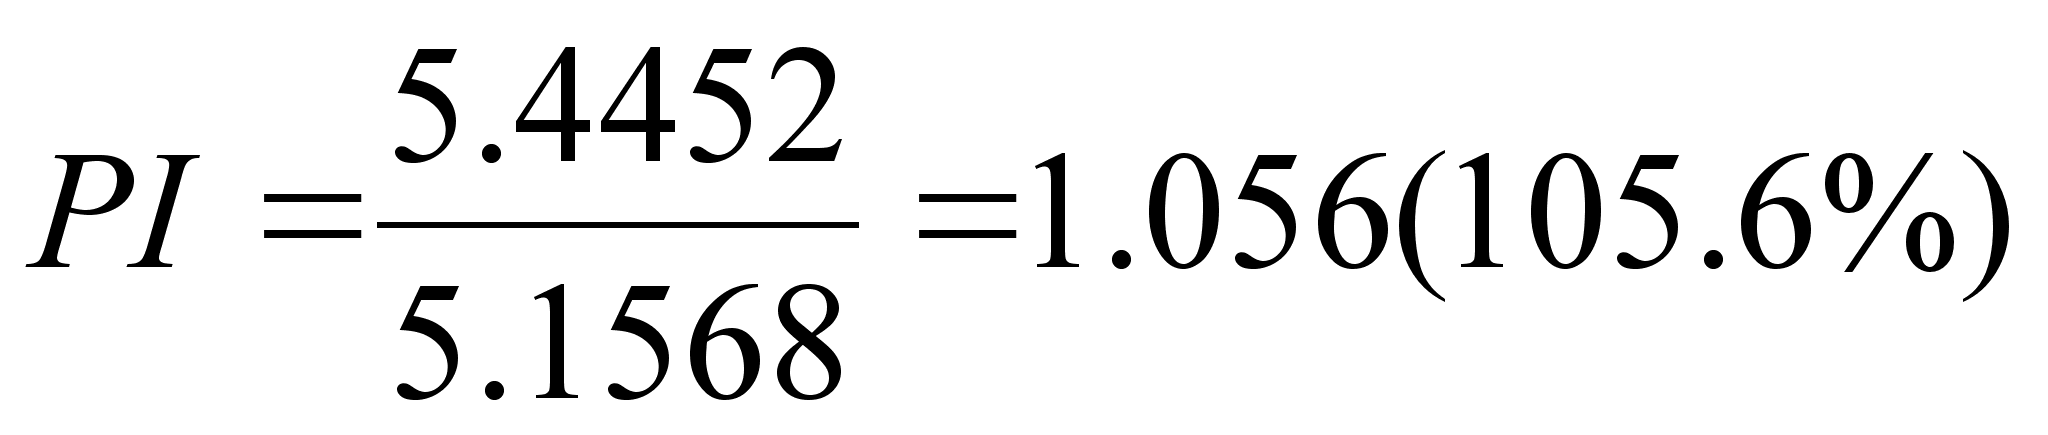
Если показатель РI = I, то это означает, что доходность инвестиций точно соответствует нормативу рентабельности (ставке сравнения). При РI < 1
Расчет коэффициента эффективности инвестиций (ARR)
Суть метода заключается в том, что делится величина среднегодовой прибыли (РN) на среднюю величину инвестиции. Сам коэффициент выражается в процентах. Средняя величина инвестиции находится делением исходной суммы капитальных вложении на два, если предполагается, что по истечении срока реализации анализируемого проекта все капитальные затраты будут списаны, если же допускается наличие остаточной или ликвидационной стоимости (RV), то ее величина долина быть исключена.
Таким образом, величина этого коэффициента рассчитывается как
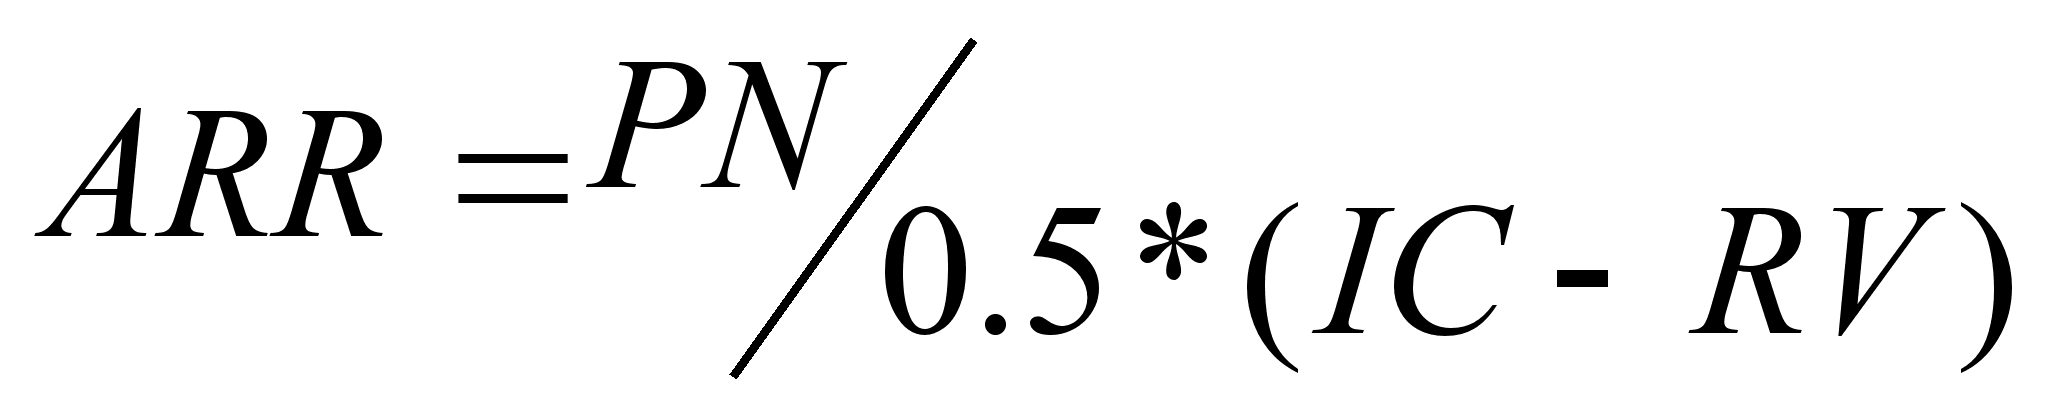
Данный показатель можно сравнивать с коэффициентом рентабельности.
Основной недостаток данного метода заключается в том, что он не учитывает временного фактора при формировании денежных потоков.
3.6.Анализ альтернативных инвестиционных проектов.
Оценка инвестиций в условиях дефицита финансовых ресурсов.
Одним из побудительных мотивов, заставляющих фирму выбирать из нескольких перспективных и выгодных инвестиционных проектов один или несколько - это ограниченность финансовых средств. Лимитирование финансовых средств для инвестиций есть фиксированный предел годового объема капитальных вложений, который может себе позволить фирма, исходя из своего финансового положения. При наличии финансовых ограничений на инвестиции фирма монет принять некоторые инвестиционные проекты, составляющие такую комбинацию, которая обеспечит наибольший эффект.
Предположим, что у фирмы есть следующие предложения для инвестирования средств, проранжированные в убывающем порядке по индексу рентабельности (отношение текущей стоимости будущих чистых
денежных потоков к первоначальным затратам):
Таблица 3.6.
| Инвестиционные предложения | 3 | 7 | 4 | 2 | 6 | 1 |
| Индекс рентабельности | 1,22 | 1,2 | 1,19 | 1,13 | 1,08 | 1,04 |
| Первоначальные (стартовые) затраты, у.д.е. | 800000 | 200000 | 350000 |
250000 |
400000 | 20000 |
Исходя из своего финансового положения, фирма планирует ассигновать в инвестиции 2,0 млн. у.д.е. В этом случае фирма выберет из предложенных проектов те из них, которые обещают наибольшую рентабельность, а сумма всех первоначальных затрат не превысит 2,0 млн.у.д.е.
В нашем случае это предложение (3,7,4,2 и 6), т.к. они обладают наиболшей рентабельностью, а сумма стартовых капиталов равна 2,0 млн. у.д.е. (800000 + 20000 + 350000 + 250000 + 400000).
Фирма не станет принимать предложение № I, хотя первоначальные затраты значительно уступают другим проектам, а его рентабельность превышает единицу, что в других условиях было бы вполне приемлемым.
При рассмотрении нескольких альтернативных инвестиционных проектов в зависимости от выбранного метода его экономической оценки можно получить далеко не однозначные результаты, зачастую противоречащие друг другу. Вместе с тем, между рассмотренными показателями эффективности инвестиций (NPV, PI, IRR) существует определенная взаимосвязь.
Так, если NPV > 0, то одновременно 1RR, > GC и PI > I;
при NPV = 0 одновременно IRR= СС и PI = I.
Для решения вопроса о том, каким критерием в таком случае лучше воспользоваться, рассмотрим пример.
Пример 3.13. Фирма рассматривает четыре варианта инвестиционных проектов, требующих равных стартовых капиталовложений (2400 тыс.у.д.е.). Необходимо произвести экономическую оценку каждого к выбрать оптимальный. Финансирование проектов осуществляется за счет банковской ссуды в размере 18 % годовых.
Динамика денежных потоков и рассчитанные показатели эффективности приведены в таблице 3.7.
Таблица 3.7.
|
Год |
Прогнозируемые денежные потоки, тыс. у.д.е. цые денедные г ютоки^ ты с.у. ii ^„——— |
|||
|
Проект I |
Проект 2 |
Проект 3 |
Проект 4 |
|
|
0-й |
-2400 |
-2400 |
-2400 |
-2400 |
|
1-й |
0 |
200 |
600 |
600 |
|
2-й |
200 |
600 |
900 |
1800 |
| 3-й |
500 |
1000 |
1000 |
1000 |
|
4-й |
2400 |
1200 |
1200 |
500 |
|
5-й |
2500 |
1800 |
1500 |
400 |
|
Показатели |
||||
|
NPV |
809,6 |
556,4 |
307,2 |
689,0 |
|
PI |
1,337 |
1,231 |
1,128 |
1,29 |
|
1^ |
22,31 % |
20,9 % |
27,7 % |
27.8 % |
|
PP |
2,33 года |
2,0 года |
2,16 года |
1,79 года |
Анализ данных, приведенных в таблице, позволяет сделать следующие выводы:
наилучший показатель NPV= 809,6 тыс.у.д.е. принадлежит проекту № 1. Следовательно, принятие данного проекта обещает наибольший прирост капитала:
в этом же "первом" инвестиционном проекте наибольшее значение из всех рассматриваемых имеет показатель PI = 1,337, т.е. приведенная сумма членов денежного потока на 33,7 % превышает величину стартового капитала;
наибольшую величину показателя IRR = 27, 8 % имеет четвертый инвестиционный проект. Однако, учитывая, что банк предоставил ссуду под 18,0 % годовых, это преимущество не имеет существенного значения;
наименьший срок окупаемости РР = 1,79 имеет четвертый проект, но учитывая, что разница в сроках окупаемости между наибольшим значением (2,33 года) и наименьшим значением составляет чуть больше полугода, этим преимуществом можно пренебречь.
Таким образом, рассмотрев четыре инвестиционных проекта по четырем показателям, можно отдать предпочтение первому проекту.
В работах, посвященных методам экономической оценки инвестиций, отдается предпочтение показателю NPV. Объясняется это следующими факторами:
1) данный показатель характеризует прогнозируемую величину прироста капитала фирмы в случае реализации предлагаемого инвестиционного проекта;
2) проектируя использование нескольких инвестиционных проектов, можно суммировать показатели NPV каждого из них, что даст в агрегированном виде величину прироста капитала.
При анализе альтернативных инвестиционных проектов использование показателя внутренней нормы доходности - IRR. в силу ряда присущих ему недостатков должно носить ограниченный характер. Рассмотрим некоторые из них.
Поскольку IRR является относительным показателем, исходя из его величины, невозможно сделать вывод о размере увеличения капитала предприятия при
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.