Анализ финансового состояния субъекта хозяйствования
- расходы на оплату труда – на 143 тыс. грн;
- отчисления на социальные мероприятия – на 54 тыс. грн;
- другие операционные расходы - на 126,5 тыс. грн.
Увеличение расходов при росте выручки явление нормальное.
Поэтому необходимо разработать мероприятии, целью которых будет снижение затрат, таких как повышения технического уровня производства и улучшение его организации, эффективного использования оборудования, роста производительности труда, экономического расходования сырья, топлива, энергии, ликвидации или снижения непроизводственных затрат.
3. Диагностика финансово-экономического состояния предприятия
Удовлетворительное финансовое состояние означает, что предприятие достаточно обеспечено собственными оборотными средствами, эффективно их использует, имеет устойчивую платежную готовность, четкую организацию расчетов, устойчивую финансовую базу.
Неудовлетворительное финансовое состояние характеризуется неэффективным размещением активов, их иммобилизацией, неудовлетворительной платежной готовностью, просроченной задолженностью перед бюджетом, поставщиками и банком, недостаточно устойчивой потенциальной финансовой базой.
3.1 Предварительная оценка динамики финансового состояния предприятия
Предварительная оценка динамики финансового состояния хозяйственного субъекта проводится путем анализа сбалансированности темпов изменения прибыли, выручки от реализации продукции и совокупных активов (валюты баланса). Оптимальным является следующее соотношение
ТР. П > ТР. В > ТР. А,
где ТР. П – темпы роста чистой прибыли;
ТР. В – темпы роста выручки от реализации продукции;
ТР. А – темпы роста совокупных активов.
Выполнение этого соотношения означает, что в отчетном периоде использование финансовых ресурсов было более эффективным по сравнению с предшествующим периодом: наблюдался рост рентабельности активов и продаж, а также ускорение оборачиваемости активов.
Следующим этапом оценки является сопоставление темпов роста собственного капитала с темпами роста совокупных активов. Превышение темпов роста собственного капитала позволяет сделать вывод об увеличении его удельного веса в валюте баланса, т.е. об укреплении финансовой устойчивости предприятия.
Метод расчета
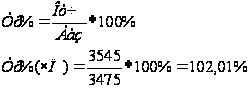
Результаты анализа оформляем в виде таблицы 3.1.
Таблица 3.1 – Оценка темпов роста выручки, прибыли, собственного капитала и совокупных активов
| Показатель, тыс. грн. | Базисный период | Отчетный период | Темп роста, % |
| Чистая прибыль | 3475 | 3545 | 102,01 |
| Выручка от реализации продукции | 4167 | 4251 | 102,02 |
| Собственный капитал | 4964 | 5302,2 | 106,81 |
| Совокупные активы | 5511,9 | 5655,5 | 102,61 |
ТР. П > ТР. В > ТР. А
102,01 < 102,02 < 102,61
В отчетном периоде использование финансовых ресурсов было не таким эффективным как в базисном периоде: наблюдается снижение рентабельности активов и продаж, а также ускорение оборачиваемости активов. Превышение темпов роста совокупных активов над темпами роста собственного капитала позволяет сделать вывод о снижении удельного веса собственного капитала в валюте баланса, т.е. об ослаблении финансовой устойчивости предприятия.
3.2. Оценка финансовых результатов и рентабельности предприятия
Прибыль - это конечный результат деятельности предприятия, характеризующий абсолютную эффективность его работы. Сумма прибыли, которую получает предприятие, обусловлена объемом реализации продукции, ее качеством и конкурентоспособностью на внутреннем и внешнем рынках, ассортиментом, уровнем цен и затрат, а также инфляционными процессами.
Сумма прибыли, которую получает предприятие, обусловлена объемом реализации продукции, ее качеством и конкурентоспособностью на внутреннем и внешнем рынках, ассортиментом, уровнем затрат, а также инфляционными процессами.
Система показателей финансовых результатов включает в себя не только абсолютные, но и относительные показатели эффективности хозяйствования. К ним относятся показатели рентабельности. Чем выше уровень рентабельности, тем выше эффективность хозяйственной деятельности предприятия.
3.2.1 Анализ финансовых результатов деятельности предприятия
Оценка финансовых результатов начинается с анализа динамики и структуры доходов и расходов, что дает возможность получить наиболее общее представление о факторах, оказавших влияние на их формирование. Далее необходимо проанализировать динамику показателей прибыли предприятия.
Метод расчета:
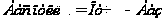
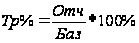
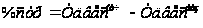
Методика расчета выручки от реализации продукции:
Абс.откл.= 4251-4167 = 84 тыс.грн
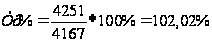
%стр=94,74 - 90,53 = 4,21%
Результаты анализа оформляем в виде таблиц 3.2 - 3.4.
Таблица 3.2 – Анализ динамики и структуры доходов предприятия, тыс. грн.
| Показатель | Базисный период | Отчетный период | Изменения | ||||
| сумма | удельный вес, % | сумма | удельный вес, % | в абсолютных величинах | темп роста, % | в структуре, % | |
| Выручка от реализации продукции | 4167 | 90,53 | 4251 | 94,74 | 84 | 102,02 | 4,21 |
| Другие операционные доходы | |||||||
| Доход от участия в капитале | |||||||
| Другие финансовые доходы | |||||||
| Другие доходы от обычной деятельности | 436 | 9,47 | 236 | 5,26 | -200 | 54,13 | -4,21 |
| Всего доходов | 4603 | 100 | 4487 | 100 | -116 | ||
Наибольший удельный вес как в базисном, так и в отчетном году занимает выручка от реализации продукции, которая составляет соответственно 90,53% и 94,74%. В отчетном году наблюдается снижение общей суммы доходов на 116 тыс.грн по сравнению с базисным. Выручка от реализации увеличилась на 84 тыс.грн – положительное влияние. А другие доходы от обычной снизились на 200 тыс.грн, причинами могло стать сокращение реализации основных средств или других оборотных активов.
Таблица 3.3 – Анализ динамики и структуры расходов предприятия, тыс. грн.
| Показатель | Базисный период | Отчетный период | Изменения | ||||
| сумма | удельный вес, % | сумма | удельный вес, % | в абсолютных величинах | темп роста, % | в структуре, % | |
| Налог на добавленную стоимость | 692 | 18,50 | 706 | 17,16 | 14 | 102,02 | -1,34 |
| Акцизный сбор | |||||||
| Прочие удержания из дохода | |||||||
| Себестоимость реализованной продукции | 2483 | 66,39 | 2451 | 59,58 | -32 | 98,71 | -6,81 |
| Административные расходы | 451 | 12,06 | 510 | 12,40 | 59 | 113,08 | 34 |
| Расходы на сбыт | |||||||
| Другие операционные расходы | 105 | 2,81 | 348 | 8,46 | 243 | 331,43 | 6,65 |
| Финансовые расходы | |||||||
| Потери от участия в капитале | |||||||
| Прочие расходы | |||||||
| Налог на прибыль | 8,9 | 0,24 | 98,8 | 2,40 | 89,9 | 1110,11 | 2,16 |
| Всего расходов и отчислений | 3739,9 | 100 | 4113,8 | 100 | 373,9 | 110,00 | |
В отчетном периоде расходы выросли на 373,9 тыс.грн по сравнению с базовым периодом, из них наибольший удельный вес имеет себестоимость реализованной продукции. Ее сумма в отчетном периоде снизилась на 32 тыс.грн – положительное влияние. Вырос налог на добавленную стоимость на 14 тыс.грн, удельный вес в отчетном и базовом периоде занимает соответственно 18,50% и 17,16%. Увеличение налога на добавленную стоимость связано с повышением объема реализации. Налог на прибыль вырос в отчетном периоде по сравнению с базовым периодом на 89,9 тыс.грн, причиной стало повышение хозяйственного оборота с одной стороны, и более эффективным управлением налоговыми платежами с другой стороны. Увеличились административные расходы на 59 тыс.грн - отрицательное влияние. Это могло быть вызвано ростом оплаты труда административно-управленческого персонала предприятия. Другие операционные расходы увеличились на 243 тыс.грн.
Сумма расходов растет, но негативную оценку этому факту давать нельзя. Увеличение расходов вызвано преимущественно ростом суммы НДС.
Таблица 3.4 – Анализ динамики финансовых результатов предприятия, т. грн.
| Показатель | Фактически | Отклонение | ||
| базисный период | отчетный период | тыс. грн. | темп роста, % | |
| Валовая прибыль (убыток) | 992 | 1094 | 102 | 110,28 |
| Прибыль (убыток) от операционной деятельности | 436 | 236 | -200 | 54,13 |
| Прибыль (убыток) от обычной деятельности до налогообложения | 436 | 236 | -200 | 54,13 |
| Прибыль (убыток) от обычной деятельности | 427,1 | 137,2 | -289,9 | 32,12 |
| Чистая прибыль | 427,1 | 137,2 | -289,9 | 32,12 |
Из таблицы видно, что сумма финансовых результатов в отчетном периоде уменьшилась. Прибыль от операционной деятельности снизилась на 200 тыс. грн, что вызвано уменьшением операционных доходов, увеличением затрат на сбыт. Она равна прибыли до налогообложения, которая так же снизилась на 200 тыс. грн за счет уменьшения финансовых доходов. Прибыль от обычной деятельности равна чистой прибыли, так как не было чрезвычайных доходов и расходов. Чистая прибыль уменьшилась на 289,9 тыс. грн – отрицательное явление. Валовая прибыль в отчетном периоде выросла на 102 тыс. грн – положительная тенденция, это произошло за счет увеличения выручки от реализации продукции, роста объема реализации готовой продукции. Факторами, что обусловили рост валовой прибыли, могли быть снижение себестоимости продукции и увеличение физического объема реализации, а так же позитивные изменения в структуре реализованной продукции (увеличение весомости высокорентабельных активов).
3.2.2 Оценка уровня рентабельности предприятия
Рентабельность характеризует относительную доходность или прибыльность, измеряемую в процентах к затратам средств или капитала. При анализе финансово-экономического состояния предприятия используются следующая система показателей рентабельности:
1 Рентабельность активов (экономическая рентабельность) характеризует уровень чистой прибыли, генерируемой всеми активами предприятия, находящимися в его использовании по балансу вне зависимости от источников их формирования. Данный показатель рассчитывается по формуле
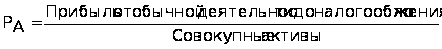 .
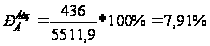
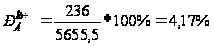
Абс.откл=4,17-7,91=-3,74
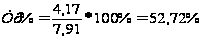
На уровень рентабельности активов влияют два фактора: рентабельность продаж и оборачиваемость активов.
2 Рентабельность собственного капитала (финансовая рентабельность) характеризует уровень прибыльности собственного капитала, вложенного в данное предприятие.
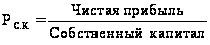 .
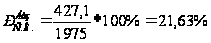
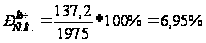
На уровень рентабельности собственного капитала влияют: уровень налогообложения прибыли, финансовая структура капитала (соотношение заемных и собственных средств), рентабельность продаж и оборачиваемость активов.
3 Рентабельность продаж (коммерческая рентабельность) показывает, насколько эффективно и прибыльно предприятие ведет свою операционную (производственно-коммерческую) деятельность и рассчитывается отношением суммы прибыли к чистой выручке от реализации продукции. В зависимости от используемого в расчетах показателя прибыли, выделяют валовую, операционную и чистую рентабельность продаж.
Валовая рентабельность продаж показывает эффективность производственной деятельности и ценовой политики предприятия.
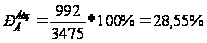
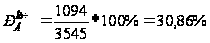
Показатель операционной рентабельности характеризует способность предприятия генерировать прибыль от деятельности до вычета затрат, не имеющих отношения к операционной эффективности.
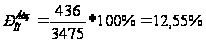
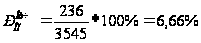
Чистая рентабельность продаж характеризует эффективность всех видов деятельности предприятия: операционной, инвестиционной и финансовой. Этот показатель отражает полное влияние структуры капитала и финансирования предприятия на его рентабельность.
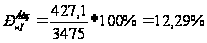
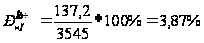
В ходе анализа необходимо дать оценку уровня показателей рентабельности и их динамики, а также отразить причины изменения проанализированных показателей. Результаты оформляем в виде таблицы 3.5.
Таблица 3.5 – Анализ показателей рентабельности
| Показатель, % | Базисный период | Отчетный период | Отклонение | |
| абсолютное | темп роста, % | |||
| Рентабельность совокупных активов | 7,91 | 4,17 | -3,74 | 52,72 |
| Рентабельность собственного капитала | 21,63 | 6,95 | -14,68 | 32,13 |
| Рентабельность продаж (валовая) | 28,55 | 30,86 | 2,31 | 108,09 |
| Рентабельность продаж (операционная) | 12,55 | 6,66 | -5,89 | 53,07 |
| Рентабельность продаж (чистая) | 12,29 | 3,87 | -8,42 | 31,49 |
В
отчетном периоде
все показатели,
кроме валовой
рентабельности
продаж, снизились.
Уровень рентабельности
активов снизился
на 3,74% , что свидетельствует
о снижении
эффективности
использования
имущества
предприятия,
и связано с
уменьшением
прибыли от
обычной деятельности
до налогообложения.
Снижение в
отчетном периоде
рентабельности
совокупных
активов свидетельствует
об уменьшении
валюты баланса,
вследствие
уменьшения
готовой продукцией
и незавершенного
производства.
Снижение
рентабельности
собственного
капитала на
14,68% вызвано уменьшением
чистой прибыли
и суммы собственного
капитала, что
говорит об
очень низкой
инвестиционной
привлекательности
предприятия
(на 1 грн вложенного
собственниками
капитала в
отчетном году
получено 6,95 7,00
коп. чистой
прибыли). Уровень
валовой рентабельности
продаж увеличился
на 2,31 % , что объясняется
улучшением
ситуации на
рынке. Увеличение
валовой рентабельности
продаж свидетельствует
о повышении
эффективности
производственно-сбытовой
деятельности
предприятия,
так как его
причиной стало
увеличение
суммы валовой
прибыли. Снижение
доходов от
операционной
деятельности,
а также увеличение
административных
расходов привели
к увеличению
операционной
рентабельности
продаж на 5,89.
Снижение чистой
рентабельности
продаж на 8,42
является
отрицательной
тенденцией
для предприятия.
3.3 Экспресс-диагностика финансового состояния предприятия на основе горизонтального и вертикального анализа баланса
Экспресс-оценка финансового состояния предприятия проводится на основании горизонтального (динамического) и вертикального (структурного) анализа баланса. В ходе анализа баланса предприятия необходимо отразить абсолютные изменения в имуществе предприятия и источниках его формирования, сделать выводы об улучшении или ухудшении структуры активов и пассивов.
Возможные формы аналитической группировки активов и пассивов приведены в таблицах 3.6 и 3.7. Необходимо отметить, что способ группировки балансовых статей в аналитическом балансе выбирается индивидуально, в зависимости от значимости конкретной статьи для предприятия. В частности, значительный интерес представляет анализ динамики и соотношения дебиторской и кредиторской задолженности по товарным операциям (векселя и расчеты за товары, работы, услуги).
Метод расчета
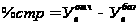
Методика расчета необоротных активов
Абс.откл.= 4668-4714=-46тыс.грн
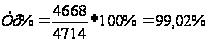
%стр=82,54-85,52=-2,98%
Результаты анализа оформляем в виде табл. 3.6 - 3.7.
Таблица 3.6 – Анализ динамики и структуры активов предприятия, тыс. грн.
| Показатель | На начало года | На конец года | Изменения | ||||
| сумма | удельный вес, % | сумма | удельный вес, % | в абсолютных величинах | темп роста, % | в структуре, % | |
| 1 Необоротные активы | 4714 | 85,52 | 4668 | 82,54 | -46 | 99,02 | -2,98 |
| В т.ч. основные средства | 4714 | 85,52 | 4668 | 82,54 | -46 | 99,02 | -2,98 |
| 2 Оборотные активы | 797,9 | 14,48 | 987,5 | 17,46 | 189,6 | 123,76 | 2,98 |
| 2.1 Товароматериальные запасы | 440 | 7,98 | 567 | 10,03 | 127 | 128,86 | 2,05 |
| в т.ч.: | |||||||
| - производственные запасы | 327 | 5,93 | 423 | 7,48 | 96 | 129,36 | 1,55 |
| - незавершенное производство | 89 | 1,61 | 114 | 2,02 | 25 | 128,09 | 0,41 |
| - товары | 24 | 0,44 | 30 | 0,53 | 6 | 125 | 0,09 |
| 2.2 Дебиторская задолженность | 340,8 | 6,19 | 375 | 6,63 | 34,2 | 110,04 | 0,44 |
| 2.3 Денежные активы | 17,1 | 0,31 | 45,5 | 0,80 | 28,4 | 266,08 | 0,49 |
| 2.4 Прочие оборотные активы | |||||||
| Баланс | 5511,9 | 100 | 5655,5 | 100 | 143,6 | 102,61 | - |
Стоимость совокупных активов предприятия на конец периода увеличилась. Рост имущества предприятия расценивается как положительное явление. Необоротные активы в удельном весе превышают оборотные активы, что говорит о немобильной структуре активов, которая лишь замедляет оборачиваемость средств предприятия. В стоимости необоротных активов мы наблюдаем снижение стоимости основных средств, что говорит о снижении производственного потенциала.
Производственные запасы в отчетном периоде увеличились. Это может свидетельствовать об снижении объемов продаж, об замедлении оборачиваемости оборотных активов; НЗП увеличилось, что может негативно сказаться на результатах финансово хозяйственной деятельности предприятия.
Доля основных средств в совокупных активах достаточно высока, предприятие имеет тяжелую структуру активов, что свидетельствует о высокой чувствительности прибыли к изменениям выручки, то есть о высокой силе воздействия операционного рычага вследствие значительных сумм амортизационных отчислений.
В отчетном году конъюнктура рынка была благоприятной для предприятия. Это позволило ему увеличить объем производства и реализации продукции. Увеличение товароматериальных запасов на 128,86%, а также сумм дебиторской задолженности свидетельствует о расширении объема деятельности.
Стоимость запасов в отчетном году увеличилась, а скорость их оборота снизилась, что является негативным фактором и может быть связано с излишним накоплением производственных запасов, увеличением длительности производственного цикла, падением спроса на готовую продукцию. Увеличение суммы дебиторской задолженности на 110,04% в отчетном году, сопровождаемое замедлением ее оборачиваемости, что следует рассматривать как негативное явление, и может быть вызвано проблемами, связанными с оплатой продукции (работ, услуг) предприятия либо активным предоставлением потребительского кредита покупателям, то есть отвлечением части оборотных средств из производственного процесса.
Основным источником формирования совокупных активов предприятия являются собственные средства, их удельный вес составляет 90,06% в балансе предприятия. Сумма собственного капитала за отчетный период выросла до 93,75%, его доля увеличилась на 3,69%. Эта тенденция рассматривается как положительная, которая улучшает финансовое положение предприятия.
За анализируемый период структура собственного капитала изменилась следующим образом. На конец года удельный вес уставного капитала снизился на 0,91%, хотя его размер в абсолютных величинах не изменился. Удельный вес прочего дополнительного капитала увеличился на 2,23% и в абсолютных величинах на 201 т.грн; нераспределенная прибыль увеличилась в отчетном периоде на 137,2 т.грн. В структуре пассивов выросла сумма собственного капитала на 338,2 тыс.грн, это произошло за счет снижения непокрытых убытков..
Таблица 3.7 – Анализ динамики и структуры источников финансовых ресурсов предприятия, тыс. грн.
| Показатель | На начало года | На конец года | Изменения | ||||
| сумма | удельный вес, % | сумма | удельный вес, % | в абсолютных величинах | темпы роста, % | в структуре, % | |
| 1 Собственный капитал | 4964 | 90,06 | 5302,2 | 93,75 | 338,2 | 106,81 | 3,69 |
| в т.ч.: | |||||||
| - уставный капитал | 1975 | 35,83 | 1975 | 34,92 | 0 | 100 | -0,91 |
| - дополнительный вложенный капитал | |||||||
| - прочий дополнительный капитал | 2884 | 52,32 | 3085 | 54,55 | 201 | 106,97 | 2,23 |
| - резервный капитал | |||||||
| - нераспределенная прибыль (непокрытый убыток) | 105 | 1,91 | 242,2 | 4,28 | 137,2 | 230,67 | 2,37 |
| 2 Обеспечения предстоящих расходов и платежей | |||||||
| 3 Долгосрочные обязательства | 28 | 0,51 | 28 | 0,50 | 0 | 100 | -0,01 |
| 4 Текущие обязательства, в том числе: | 519,9 | 9,43 | 325,3 | 5,75 | -194,6 | 62,60 | -3,68 |
| - Краткосрочные кредиты банков | 15 | 0,27 | 22 | 0,39 | 7 | 146,67 | 0,12 |
| - Кредиторская задолженность | 504,9 | 9,16 | 303,3 | 5,36 | -201,6 | 60,07 | -3,8 |
| Баланс | 5511,9 | 100 | 5655,5 | 100 | |||
В структуре заемного капитала текущие обязательства в удельном весе занимают незначительный вес, в отчетном периоде их сумма снизилась на 3,68% за счет снижения кредиторской задолженности на 3,8 %.Это является положительным фактором.
Долгосрочные обязательства в удельном весе также занимают незначительный вес, в отчетном году они не изменились, но их удельный вес в структуре снизился на 0,01%. Наблюдается снижение роста кредиторской задолженности, что свидетельствует об улучшении платежеспособности предприятия.
3.4 Оценка финансовой устойчивости предприятия
Финансовая устойчивость предприятия характеризует стабильность его деятельности с позиции долгосрочной перспективы. Финансовая устойчивость определяется общей структурой капитала предприятия (соотношением собственных и заемных источников средств), а также политикой финансирования отдельных составляющих активов (прежде всего – необоротных активов и запасов).
3.4.1 Анализ структуры капитала
Финансовую структуру капитала предприятия можно оценить с помощью следующих показателей:
1 Коэффициент автономии (коэффициент концентрации собственного капитала) характеризует долю средств, вложенных собственниками предприятия в общую стоимость имущества. Расчет коэффициент автономии производится по формуле
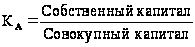 .
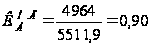
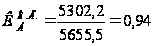
Доля средств, вложенных собственниками предприятия в общую стоимость имущества, составила 0,94. Предприятие финансово устойчиво, так как все заемные средства обеспечены собственными. Для сохранения финансовой устойчивости предприятия необходимо, чтобы все заемные средства были обеспечены собственными, поэтому нормальное минимальное значение коэффициента автономии оценивается на уровне 0,5.
2 Коэффициент соотношения заемных и собственных средств рассчитывается как частное от деления суммы заемных средств на сумму собственного капитала и показывает, сколько единиц привлеченных средств приходится на единицу собственного капитала. Максимально допустимое значение этого показателя составляет 1, что предполагает равенство заемных и собственных средств.
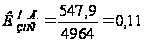
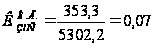
Приведенные расчеты показали, что на 7% заемных средств приходится 93% собственного капитала. Кроме рассмотренных выше показателей, для оценки структуры капитала могут использоваться и другие коэффициенты, в частности, коэффициент концентрации заемного капитала (доля заемного капитала в валюте баланса) и коэффициент финансовой стабильности (соотношение собственного и заемного капитала).
3.4.2 Оценка наличия, динамики и обеспеченности предприятия собственными оборотными средствами
Величина собственных оборотных средств (СОС) рассчитывается как разность между суммой собственного капитала и стоимостью необоротных активов и показывает часть собственного капитала, которая направлена на формирование оборотных активов.
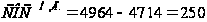 тыс. грн
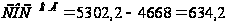 тыс. грн
Метод расчета
Методика расчета собственных оборотных средств.
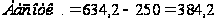 тыс.
грн
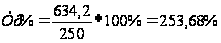
Результаты анализа оформляем в виде таблицы 3.8
Таблица 3.8-Анализ наличия и динамики собственных оборотных средств, т.грн.
| Показатель | На начало года | На конец года | Отклонение | |
| тыс. грн. | темп роста, % | |||
| Уставный капитал | 1975 | 1975 | 0 | 100 |
| Дополнительный вложенный капитал | ||||
| Прочий дополнительный капитал | 2884 | 3085 | 201 | 106,97 |
| Резервный капитал | ||||
| Нераспределенная прибыль (непокрытый убыток) | 105 | 242,2 | 137,2 | 230,67 |
| Неоплаченный капитал | ||||
| Изъятый капитал | ||||
| Итого собственный капитал | 4964 | 5302,2 | 338,2 | 106,81 |
| Исключаются: | ||||
| Нематериальные активы | ||||
| Незавершенное строительство | ||||
| Основные средства | 4714 | 4668 | -46 | 99,02 |
| Долгосрочные финансовые инвестиции | ||||
| Долгосрочная дебиторская задолженность и прочие необоротные активы | ||||
| Итого необоротные активы | 4714 | 4668 | -46 | 99,02 |
| Собственные оборотные средства | 250 | 634,2 | 384,2 | 253,68 |
634,2 тыс. грн собственного капитала направлены на формирование оборотных активов. Можно сказать, что финансовое состояние предприятия устойчиво, так как все необоротные активы и часть оборотных активов финансируется из собственного капитала.
Изменение собственных оборотных средств произошло за счет роста собственного капитала, в том числе прочего дополнительного капитала и нераспределенной прибыли, а так же за счет уменьшения необоротных активов. Рост собственных оборотных средств составил 253,68%, который обусловлен прибыльной деятельностью предприятия.
Обеспеченность предприятия собственными оборотными средствами оценивается с помощью следующих показателей:
1 Степень мобильности использования собственного капитала характеризует коэффициент маневренности собственных средств, который определяется по формуле
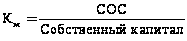 ,
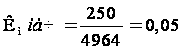
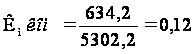
Коэффициент маневренности показывает долю собственных средств, вложенных в оборотные активы. Принципиально важно, чтобы все необоротные активы финансировались исключительно из собственных источников, и хотя бы некоторая часть собственных средств направлялась на формирование оборотных активов. Четких рекомендаций в значении этого коэффициента нет, но считается, что его значение должно быть не менее 0,2, что позволит обеспечить достаточную гибкость в использовании собственного капитала.
Коэффициент маневренности говорит о недостаточной мобильности собственного капитала, 12% его суммы вложено в оборотные активы.
2 Коэффициент обеспеченности собственными оборотными средствами позволяет оценить долю текущих активов, сформированных из собственных источников, и рассчитывается по формуле
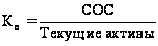 ,
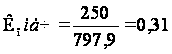
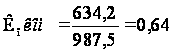
Минимально допустимым уровнем этого показателя считается 0,1, т.е. не менее 10% текущих активов должно быть профинансировано из собственного капитала. Коэффициент обеспеченности собственными оборотными средствами говорит о достаточном финансировании оборотных активов из собственного капитала, составляет 64%.
3 Коэффициент обеспеченности оборота собственными оборотными средствами рассчитывается по формуле
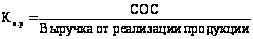 ,
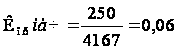
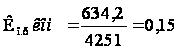
Экономический смысл этого показателя в следующем: рост объема реализации приводит к увеличению текущих финансовых потребностей предприятия (растет потребность в товароматериальных запасах, увеличивается сумма дебиторской задолженности), которые в значительной степени обеспечиваются заемными средствами (прежде всего – кредиторской задолженностью и краткосрочными кредитами). В результате, если темпы роста выручки, а соответственно, и темпы роста активов, существенно превышают темпы роста собственного капитала, происходит снижение финансовой устойчивости предприятия, т.к. доля заемного капитала увеличивается. Считается, что для поддержания достаточного уровня финансовой устойчивости около 11-17% объема реализации должно быть обеспечено собственными оборотными средствами.
В целом 15% объема реализации обеспечено собственными оборотными средствами, что говорит о достаточном уровне финансовой устойчивости.
Так как темп роста выручки (102) на 4,81% отстает от темпов роста собственного капитала, происходит незначительное увеличение финансовой устойчивости предприятия, так как доля заемного капитала уменьшается.
3.4.3 Анализ обеспеченности запасов экономически обоснованными источниками финансирования
Важной характеристикой финансовой устойчивости является политика финансирования материальных оборотных средств (запасов), которая определяется составом используемых для этой цели финансовых ресурсов.
К «нормальным источникам формирования запасов» (ИФЗ) относятся: собственные оборотные средства, банковские кредиты и займы (долгосрочные и краткосрочные), кредиторская задолженность по товарным операциям. В зависимости от соотношения стоимости запасов, суммы собственных оборотных средств и ИФЗ, можно выделить следующие типы текущей финансовой устойчивости предприятия:
1) абсолютная финансовая устойчивость:
З < СОС
Ситуация абсолютной финансовой устойчивости не является оптимальной, поскольку в этом случае руководство предприятия не умеет, не желает или не имеет возможности использовать внешние источники средств для финансирования основной деятельности.
2) нормальная финансовая устойчивость:
СОС < З < ИФЗ
Приведенное соотношение соответствует положению, когда предприятие использует для покрытия запасов и затрат различные «нормальные» источники средств – собственные и привлеченные. Нормальный тип финансовой устойчивости является наиболее желательным для предприятия.
3) неустойчивое финансовое положение:
З > ИФЗ
Данное соотношение соответствует положению, когда предприятие для покрытия части своих запасов вынуждено привлекать дополнительные источники средств, не являющиеся в известном смысле «нормальными», т.е. обоснованными. В качестве таких источников можно рассматривать внутреннюю кредиторскую задолженность (расчеты с бюджетом, по оплате труда, по страхованию и др.) и прочие пассивы.
4) критическое финансовое положение характеризуется ситуацией, когда в дополнение к предыдущему неравенству предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую и дебиторскую задолженность. Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами, а значит, существует высокая вероятность банкротства.
Метод расчета
Методика расчета собственного капитала.
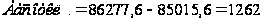 тыс.
грн
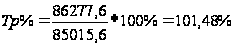
Анализ финансовой устойчивости с позиции обеспеченности запасов нормальными источниками финансирования оформляется в виде таблицы 3.9.
Таблица 3.9 – Анализ обеспеченности запасов экономически обоснованными источниками финансирования
| Показатель, тыс. грн. | На начало года | На конец года | Отклонение | |
| тыс. грн. | темп роста, % | |||
| 1 Собственный капитал | 4964 | 5302,2 | 338,2 | 106,81 |
| 2 Необоротные активы | 4714 | 4668 | -46 | 99,02 |
| 3 Наличие собственных оборотных средств (1-2) | 250 | 634,2 | 384,2 | 253,68 |
| 4 Долгосрочные кредиты и займы | 28 | 28 | 0 | 100 |
| 5 Рабочий капитал (3+4) | 278 | 662,2 | 384,2 | 238,20 |
| 6 Краткосрочные кредиты и займы | 15 | 22 | 7 | 146,67 |
| 7 Кредиторская задолженность по товарным операциям | 106 | 95 | -11 | 89,62 |
| 8 Общая величина нормальных источников формирования запасов (5+6+7) | 399 | 779,2 | 380,2 | 195,29 |
| 9 Общая величина запасов | 440 | 567 | 127 | 128,86 |
| 10 Излишек (+), недостаток (-) собственных оборотных средств (3-9) | -190 | 67,2 | -122,8 | |
| 11 Излишек (+), недостаток (-) нормальных источников формирования запасов (8-9) | -41 | 212,2 | 171,2 | |
| 12 Тип финансовой ситуации по степени устойчивости | Не устойчивое | Абсолютно устойчивое | ||
Финансовая ситуация предприятия на начало года неустойчивая, а на конец года - абсолютно устойчивая. Как на начало так и на конец года наблюдается изменение ИФЗ (соответственно 399 и 779,2 грн). В отчетном году уровень финансовой устойчивости укрепился:
1. Прибыльность деятельности привела к уменьшению дефицита СОС.
2. Увеличение СОС и привлечение банковских кредитов привело к значительному увеличению нормальных ИФЗ.
В целом предприятие финансово устойчиво, хотя в