Анализ финансового состояния субъекта хозяйствования
3.5 Диагностика уровня ликвидности и платежеспособности предприятия
В краткосрочной перспективе критерием оценки финансового состояния предприятия выступает его ликвидность и платежеспособность. Термин «ликвидный» предусматривает беспрепятственное превращение имущества в деньги. Чем меньше время, необходимое для переведения данного вида актива в денежную форму, тем выше его ликвидность. Ликвидность предприятия – это его способность преобразовать свои активы в средства платежа для покрытия всех необходимых краткосрочных обязательств.
Под платежеспособностью предприятия понимается наличие и достаточность денежных средств и их эквивалентов для погашения наиболее срочных обязательств.
Понятие ликвидности более широкое. От степени ликвидности баланса зависит платежеспособность предприятия. В то же время, ликвидность характеризует не только текущее состояние активов, но и перспективное.
Предварительная оценка ликвидности предприятия выполняется на основе анализа ликвидности баланса. Под ликвидностью баланса понимается степень обеспеченности обязательств предприятия его активами, срок преобразования которых в средства платежа соответствует сроку погашения обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания их ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенные в порядке возрастания сроков. Приводимые ниже группировки осуществляются по отношению к балансу.
В зависимости от степени ликвидности, т.е. сроков превращения в денежные средства, активы предприятия в ходе анализа ликвидности баланса разделяются на следующие группы:
А 1) Наиболее ликвидные активы – денежные средства и краткосрочные финансовые вложения (ценные бумаги);
А 2) Быстрореализуемые активы – дебиторская задолженность и прочие активы;
А 3) Медленно реализуемые активы – запасы, а также долгосрочные финансовые вложения;
А 4) Труднореализуемые активы – статьи I раздела актива баланса за исключением статей, вошедших в предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты. При проведении внешнего анализа, в ходе которого используются только данные баланса предприятия, обязательства группируются в соответствии с предполагаемыми сроками погашения. При проведении внутреннего анализа такую группировку можно сделать более точной.
Обязательства предприятия могут быть сгруппированы следующим образом:
П 1) Наиболее срочные обязательства – кредиторская задолженность, а также кредиты и займы, не погашенные в срок;
П 2) Краткосрочные пассивы – краткосрочные кредиты и заемные средства. Также к этой группе относится часть пассивов, представленных в разделе «Обеспечения предстоящих расходов и платежей» (суммы, планируемые к выплате в течение 12 месяцев, начиная с даты баланса, или в течение одного операционного цикла, если он превышает 12 месяцев), а также доходы будущих периодов, соответствующие определению текущих обязательств;
П 3) Долгосрочные пассивы – долгосрочные кредиты и заемные средства, а также обеспечения предстоящих расходов и платежей и доходы будущих периодов, не относящиеся к текущим обязательствам;
П 4) Постоянные пассивы – статьи I раздела пассива. Для сохранения баланса актива и пассива итог данной группы следует уменьшить на сумму расходов будущих периодов.
Для определения ликвидности баланса сопоставляются итоги приведенных групп по активу и пассиву. Баланс считается ликвидным, если имеют место соотношения:
А
1
 П
1,
А
2
П 2,
А
3
П 3,
А
4
 П 4.
Выполнение первых трех неравенств с необходимостью влечет выполнение четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство носит «балансирующий» характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличия у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в приведенном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. Необходимо отметить, что абсолютная ликвидность баланса не является оптимальной ситуацией, т.к. она означает чрезмерное накопление денежных активов, что говорит о неэффективном их использовании.
Результаты анализа оформляем в виде таблицы 3.10.
Таблица 3.10 – Анализ ликвидности баланса, тыс. грн.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек или недостаток | В % к величине группы по пассиву | ||
| на начало года | на конец года | на начало года | на конец года | ||||||
| А1 | 17,10 | 45,50 | П1 | 504,90 | 303,3 | -487,8 | -257,8 | 3,39 | 15,00 |
| А2 | 340,80 | 375,00 | П2 | 15,00 | 22,00 | 325,8 | 353 | 2272,00 | 1705,55 |
| А3 | 440,00 | 567,00 | П3 | 28,00 | 28,00 | 412 | 539 | 1571,43 | 2025,00 |
| А4 | 4714,0 | 4668 | П4 | 4964 | 5302,2 | -250 | -634,2 | 94,96 | 88,04 |
| Баланс | 5511,9 | 5655,5 | Баланс | 5511,9 | 5655,5 | - | - | - | - |
Для комплексной оценки ликвидности баланса рассчитывается общий показатель ликвидности fл
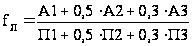 ,
где А1 – наиболее ликвидные активы;
А2 – быстрореализуемые активы;
А3 – медленно реализуемые активы;
П1 – наиболее срочные обязательства;
П2 – краткосрочные пассивы;
П3 – долгосрочные пассивы.
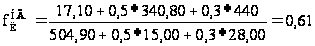
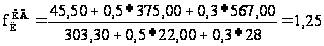
Общий показатель ликвидности баланса отражает отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств при условии, что различные группы ликвидных средств и платежных обязательств входят в указанные суммы с весовыми коэффициентами, учитывающими их значимость с точки зрения сроков поступления средств и погашения обязательств. Данный показатель позволяет сравнивать балансы предприятия, относящиеся к разным отчетным периодам, а также балансы различных предприятий и выяснить, какой баланс более ликвиден.
Анализируя ликвидность, можно сделать вывод, что ликвидность баланса на конец периода повысилась.
Соотношение на начало года:
А 1 < П 1,
А 2 >П 2,
А 3 > П 3,
А 4 < П 4.
Соотношение на конец года:
А 1 < П 1,
А 2 > П 2,
А 3 > П 3,
А 4 < П 4.
Анализ, выполненный по приведенной схеме, является приближенным.
В отчетном периоде наблюдается невыполнение первого условия абсолютной ликвидности баланса, так как наиболее срочные обязательства (П1) превышают сумму денежных активов (А1). Все остальные условия выполняются (А2>П2; А3>П3; А4<П4). Это означает, что с одной стороны, условие абсолютной ликвидности не выполняется, но с другой стороны, на конец года наиболее срочные обязательства обеспечены абсолютно ликвидными активами на 15%. Это низкий уровень, так как только 15% обязательств могут быть оплачены немедленно.
По второй и третьей группе активов и пассивов наблюдается увеличение платежных излишков. Можно утверждать, что в перспективе поступление средств будет превышать выплаты, что позволит обеспечить текущую платежеспособность предприятия.
Рост платежного дефицита по четвертой группе явление позитивное. Он свидетельствует об увеличении суммы собственных оборотных средств, что способствует укреплению финансовой устойчивости и ликвидности предприятия.
Расчет общего показателя баланса позволяет сделать вывод, что средневзвешенная стоимость ликвидных активов не превышает средневзвешенную сумму обязательств, следовательно, предприятие имеет средний уровень ликвидности.
Таким образом, ликвидность баланса анализируемого предприятия не является абсолютной, так как наблюдается платежный недостаток по первой группе, предприятие эффективно использует денежные средства; выполнение оставшихся неравенств, свидетельствует о нормальной ликвидности баланса.
Более детальный анализ проводится с помощью системы финансовых коэффициентов. Для оценки ликвидности и платежеспособности предприятия используются следующая система относительных показателей:
1) Коэффициент абсолютной ликвидности. Данный показатель позволяет определить долю краткосрочных обязательств, которую предприятие может погасить в ближайшее время, не дожидаясь оплаты дебиторской задолженности и реализации других активов. Коэффициент абсолютной ликвидности определяется по формуле
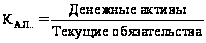 .
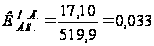
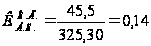
Теоретически значение коэффициента считается достаточным, если оно находится в пределах 0,2 – 0,3. На практике же значения бывают значительно ниже, и по этому показателю нельзя сразу делать негативные выводы о возможности предприятия немедленно погасить свои долги, т.к. маловероятно, чтобы все кредиторы предприятия одновременно предъявляли бы ему свои требования. В то же время, слишком высокое значение показателя абсолютной ликвидности свидетельствует о нерациональном использовании финансовых ресурсов.
2) Коэффициент быстрой ликвидности (промежуточный коэффициент покрытия) отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами и характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности оборота дебиторской задолженности. Теоретическое значение коэффициента оценивается на уровне 0,7 – 1. Коэффициент срочной ликвидности рассчитывается по следующей формуле
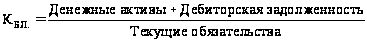 .
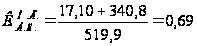
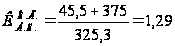
Прогнозируемые платежные возможности предприятия при условии получения дебиторской задолженности составят 1,29. На конец года уровень ликвидности увеличился, несмотря на то, что на начало года он имел значение выше минимально допустимого уровня, и это позволяло сказать, что предприятие в состоянии погасить текущие обязательства при условии реализации оборотных активов
3) Коэффициент текущей ликвидности (коэффициент покрытия) характеризует способность предприятия обеспечить свои краткосрочные обязательства из наиболее легкореализуемой части активов – оборотных средств. Этот коэффициент дает наиболее общую оценку ликвидности активов. Поскольку текущие обязательства предприятия погашаются в основном за счет текущих активов, для обеспечения нормального уровня ликвидности необходимо, чтобы стоимость текущих активов превышала сумму текущих обязательств. Нормальным значением данного коэффициента считается 1,5 – 2, но не менее 1. Однако, на его уровень влияет отраслевая принадлежность предприятия, структура запасов, длительность производственного цикла и другие факторы. Значение коэффициента, равное 1, предполагает равенство текущих активов и пассивов. Однако, если принять во внимание, что степень ликвидности разных элементов текущих активов существенно различается, можно допустить, что не все активы будут немедленно реализованы, в результате чего возможна угроза ухудшения финансового состояния предприятия. Расчет коэффициента текущей ликвидности производится по формуле:
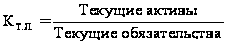 .
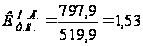
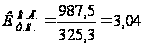
Так как предприятие имеет удовлетворительную структуру баланса : коэффициент текущей ликвидности на рассматриваемом примере имеет значение более 1,5, а коэффициент обеспеченности собственными оборотными средствами – более 0,1, поэтому рассчитываем коэффициент утраты платежеспособности Ку за период, равный трем месяцам. Формула расчета аналогична коэффициенту восстановления платежеспособности :
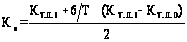 ,
где КТ.Л.1 – значение коэффициента текущей ликвидности в конце отчетного периода;
КТ.Л. 0 – значение коэффициента текущей ликвидности в начале отчетного периода;
6 – период восстановления платежеспособности в месяцах.
Коэффициент утраты платежеспособности, принимающий значение больше 1, свидетельствует о наличии реальной возможности у предприятия не утратить платежеспособность в ближайшие три месяца. Коэффициент утраты платежеспособности, принимающий значение менее 1, характеризует наличие реальной угрозы утраты платежеспособности.
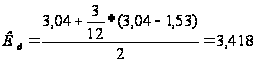
По данным расчетов коэффициент утраты равен 3,418, что свидетельствует о наличии реальной возможности у предприятия не утратить платежеспособность в ближайшие три месяца.
Для своевременного определения формирования неудовлетворительной структуры баланса, способной в перспективе привести к неплатежеспособности, для прибыльно работающего предприятия используется коэффициент Бивера. Этот коэффициент характеризует способность предприятия генерировать приток денежных средств в достаточном объеме для своевременного погашения обязательств и представляет собой отношение притока денежных средств к общей сумме задолженности:
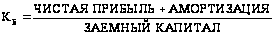 .
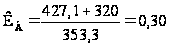
В соответствии с «Методическими рекомендациями по выявлению признаков неплатежеспособности предприятия и признаков действий по сокрытию банкротства, фиктивного банкротства или доведения до банкротства», утвержденными приказом Минэкономики Украины от 17.01.2001 г. №10, если значение этого показателя в течение длительного времени (1,5-2 года) не превышает 0,2, это свидетельствует о формировании неудовлетворительной структуры баланса. Рекомендуемое значение коэффициента Бивера по международным стандартам находится в интервале 0,17…0,4.
Результаты расчета коэффициентов ликвидности и платежеспособности сводим в таблицу 3.11.
Таблица 3.11 – Динамика показателей ликвидности и платежеспособности
| Показатель | На начало года | На конец года | Отклонение | |
| абсолютное | темп роста, % | |||
| Коэффициент абсолютной ликвидности | 0,033 | 0,14 | 0,107 | 424,24 |
| Коэффициент быстрой ликвидности | 0,69 | 1,29 | 0,6 | 186,96 |
| Коэффициент текущей ликвидности | 1,53 | 3,04 | 1,51 | 198,69 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,31 | 0,64 | 0,33 | 206,45 |
В целом на конец года ликвидность баланса увеличилась. Рассмотрим причины увеличения ликвидности. Анализируя изменение баланса, можно предположить, что в отчетном году конъюнктура рынка была благоприятной для предприятия. Это позволило ему увеличить объем производства и реализации продукции. Увеличение объема товароматериальных запасов, а так же сумм дебиторской и кредиторской задолженности свидетельствует о расширении объема деятельности. Дополнительные вложения в необоротные активы требуют дополнительных источников финансирования. Сумма собственного капитала, как наиболее надежного источника финансирования необоротных активов выросла за счет нераспределенной прибыли и другого дополнительного капитала, этой суммы достаточно для финансирования запланированных мероприятий, дефицита рабочего капитала нет. Предприятие имеет возможность повысить уровень ликвидности и финансовой устойчивости при условии сохранение благоприятной конъюнктуры рынка и прибыльной деятельности. То есть за счет прироста прибыли сумма собственного капитала может быть увеличена, что приведет к увеличению суммы собственных оборотных средств и рабочего капитала.
3.6 Анализ деловой активности
Деловая активность предприятия в финансовом аспекте проявляется, прежде всего, в скорости оборота его средств. Основными показателями оценки деловой активности предприятия являются:
1 Коэффициент общей оборачиваемости активов (капитала) (другое название – коэффициент трансформации) отражает скорость оборота (в количестве оборотов за период) всего капитала предприятия, т.е. показывает, сколько раз за анализируемый период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая единица активов.
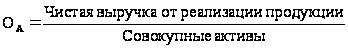 .
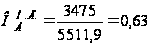
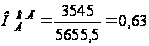
2 Коэффициент оборачиваемости запасов отражает число оборотов товароматериальных запасов предприятия за анализируемый период. Снижение данного показателя свидетельствует об относительном увеличении производственных запасов и незавершенного производства или о снижении спроса на готовую продукцию. В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной статье оборотных средств, тем более ликвидную структуру имеют оборотные средства и тем устойчивее финансовое положение предприятия. Коэффициент оборачиваемости материальных оборотных средств определяется по формуле
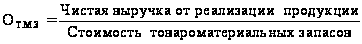 .

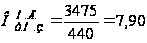
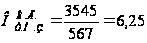
Более точно коэффициент оборачиваемости запасов можно оценить отношением себестоимости реализованной продукции к средней за период величине запасов.
Оборачиваемость материальных оборотных средств в днях определяется отношением длительности анализируемого периода к коэффициенту оборачиваемости.
Срок об.ТМЗнач= 360/7,90=46 дн.
Срок об.ТМЗкон= 360/6,25=58 дн.
3 Коэффициент оборачиваемости дебиторской задолженности (коэффициент оборачиваемости по расчетам). В процессе хозяйственной деятельности предприятие предоставляет товарный кредит для потребителей своей продукции, т.е. существует разрыв во времени между продажей товара и поступлением оплаты за него, в результате чего возникает дебиторская задолженность. Коэффициент оборачиваемости дебиторской задолженности показывает, сколько раз за год обернулись средства, вложенные в расчеты. Он определяется по формуле
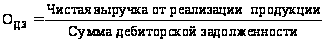 .
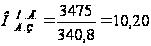
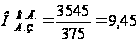
Срок об.ДЗ товнач= 360/10,20=35 дн.
Срок об.ДЗ товкон= 360/9,45=38дн.
Для этого необходимо определить коэффициент оборачиваемости и срок оборота дебиторской и кредиторской задолженности по товарным операциям.
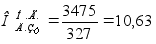
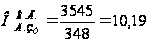
Срок об.ДЗ товнач= 360/10,63=34 дн.
Срок об.ДЗ товкон= 360/10,19=35 дн.
4 Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятию. Рост коэффициента означает увеличение скорости оплаты задолженности предприятия, снижение – рост покупок в кредит. Формула расчета коэффициента оборачиваемости кредиторской задолженности имеет вид:
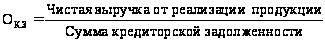 .
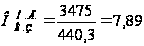
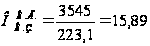
Срок оборота кредиторской задолженности определяется как частное от деления длительности анализируемого периода на коэффициент оборачиваемости кредиторской задолженности.
Срок об.КЗ товнач= 360/7,89=46 дн.
Срок об.КЗ товкон= 360/15,89=23 дн.
Частным случаем этого показателя является коэффициент оборачиваемости кредиторской задолженности по товарным операциям.
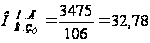
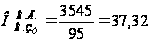
Срок об.КЗ товнач= 360/32,78=11 дн.
Срок об.КЗ товкон= 360/37,32=10 дн.
Наглядно период погашения дебиторской и кредиторской задолженностей можно представить, рассматривая операционный и финансовый циклы предприятия.
5 Операционный цикл – период времени между приобретением запасов для осуществления деятельности и получением средств от реализации произведенной из них продукции. Длительность операционного цикла рассчитывается как сумма продолжительности оборота материальных оборотных средств и длительности оборота дебиторской задолженности.
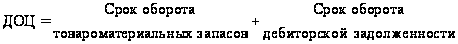 .
ДОЦн.г .= 46 + 34 = 80 дней;
ДОЦк.г. = 58 + 35 = 93 дней.
6 Финансовый цикл представляет собой период, в течение которого денежные средства отвлечены из оборота. Иначе говоря, финансовый цикл – это период времени между оплатой кредиторской задолженности и поступлением средств от дебиторов. Длительность финансового цикла определяется по формуле
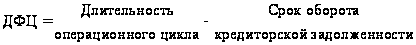 .
ДФЦн.г. = 80 – 11 = 69 дн.
ДФЦк.г. = 93 – 10= 83 дн.
Логика этого показателя в следующем: запасы и дебиторская задолженность вызывают потребность в денежных средствах, а кредиторская задолженность является источником покрытия текущих финансовых потребностей. Положительное значение финансового цикла характеризует длительность периода, в течение которого предприятие испытывает потребность в средствах для финансирования оборотных активов, которую необходимо восполнять из различных собственных и заемных источников. Отрицательное значение длительности финансового цикла означает наличие временно свободных денежных средств.
Показатели деловой активности предприятия сводим в таблицу 3.12.
Таблица 3.12 – Динамика показателей деловой активности предприятия
| Показатель | На начало года | На конец года | Отклонение | |
| абсолютное | темп роста, % | |||
| Коэффициент оборачиваемости активов | 0,63 | 0,63 | 0 | 100 |
| Коэффициент оборачиваемости запасов | 7,90 | 6,25 | -1,65 | 79,11 |
| Срок оборота запасов, дней | 46 | 58 | 12 | 126,09 |
| Коэффициент оборачиваемости общей суммы дебиторской задолженности | 10,20 | 9,45 | -0,75 | 92,65 |
| Срок оборота общей суммы дебиторской задолженности, дней | 35 | 38 | -3 | 108,57 |
| Коэффициент оборачиваемости дебиторской задолженности по товарным операциям | 10,63 | 10,19 | -0,44 | 95,86 |
| Срок оборота дебиторской задолженности по товарным операциям, дней | 34 | 35 | 1 | 102,94 |
| Коэффициент оборачиваемости общей суммы кредиторской задолженности | 7,89 | 15,89 | 8 | 201,39 |
| Срок оборота общей суммы кредиторской задолженности, дней | 46 | 23 | -23 | 50 |
| Коэффициент оборачиваемости кредиторской задолженности по товарным операциям | 32,78 | 37,32 | 4,54 | 113,85 |
| Срок оборота кредиторской задолженности по товарным операциям, дней | 11 | 10 | -1 | 90,91 |
| Длительность операционного цикла, дней | 80 | 93 | 13 | 116,25 |
| Длительность финансового цикла, дней | 69 | 83 | 14 | 120,29 |
Рост спроса на продукцию предприятия привел к улучшению показателей деловой активности. Оборачиваемость оборотных активов осталась на конец отчетного периода неизменной - 0,63. Снижение коэффициента оборачиваемости на 1,65% свидетельствует об относительном увеличении производственных запасов и незавершенного производства. Срок оборота запасов увеличился до 58 дней, что может быть связано с укомплектованием товара на складе для отправки его покупателям.
По дебиторской задолженности наблюдаем замедление расчетов с покупателями в связи с более мягкими стандартами предоставления коммерческого кредита. Скорость оборота общей суммы кредиторской задолженности выросла, увеличение коэффициента оборачиваемости до 15,89 говорит о снижении покупок в кредит. Срок оборота кредиторской задолженности уменьшился, это может быть вызвано увеличением скорости оплаты задолженности предприятия, а также говорит об улучшении платежеспособности предприятия. Длительность операционного цикла увеличилась, что может быть вызвано повышением цен на приобретаемые запасы, снижением спроса на продукцию либо же снижением платежеспособности покупателей, замедлением оборачиваемости.
Финансовый цикл так же увеличился, это негативное явление, так как увеличился период, в течение которого денежные средства отвлечены из оборота предприятия. Временно свободных денежных средств у предприятия нет.
Заключение
В процессе выполнения курсовой работы анализировалась эффективность деятельности предприятия. В целом предприятие работает эффективно. Динамика выручки от реализации продукции положительна, темп роста выручки составляет 102,01 %, в абсолютных величинах она выросла на 70 тыс. грн. Увеличился объем реализации продукции в Украине, СНГ и в странах Дальнего Зарубежья. Факторами, которые могли стать причиной изменения объема продаж являются: повышение эффективности маркетинговых служб, улучшение уровня организации производства, повышение эффективности управления производства. Деятельность предприятия в отчетном периоде была достаточно эффективной. Динамика финансовых результатов положительна. Валовая прибыль увеличилась, что произошло за счет роста выручки от реализации продукции, увеличения объема реализации готовой продукции. Причинами, которые могли способствовать росту валовой прибыли были:
- снижение себестоимости продукции;
- увеличение физического объема реализации, а также позитивные изменения в структуре реализованной продукции – увеличение весомости высокорентабельных активов
Результат от операционной деятельности снизился на 54,13% и составил 236 тыс. грн. в отчетном периоде , что неблагоприятно сказывается на деятельности предприятия.
Из вышеперечисленного можно сделать вывод, что основная деятельность предприятия эффективна. Анализ относительных показателей финансовых результатов говорит о снижении рентабельности предприятия, в отчетном году уменьшилась рентабельность совокупных активов до 52,72%, рентабельность собственного капитала - до 32,13%, рентабельность продаж валовая увеличилась на 8,09%, операционная снизилась до 53,07%, чистая снизилась до на 31,49%.
Можно сказать, что предприятие более эффективно стало использовать имущество: выросла чистая прибыль и дебиторская задолженность. Предприятие работает удовлетворительно, но несмотря на это имеет малую вероятность привлечения инвестиционных средств. Улучшилась эффективность производственно-сбытовой деятельности предприятия, причиной стало увеличение объема валовой прибыли. Предприятие в большей степени получило доход от основной деятельности.
Предприятие финансово устойчиво, так как все заемные средства обеспечены собственными. Коэффициент маневренности составляет 0,12, это говорит о том, что 12% собственных средств вложены в оборотные активы. Коэффициент обеспеченности собственными оборотными средствами показал, что 64% текущих активов сформированы из собственных источников.
В целом предприятие финансово устойчиво, имеет достаточное количество собственных средств. Долгосрочные обязательства в удельном весе занимают незначительное место, в отчетном году они снизились на 0,01%. Наблюдается уменьшение суммы кредиторской задолженности, что говорит об улучшении платежеспособности предприятия.
По структуре капитала и направлению его вложения можно сделать вывод, что предприятие финансово устойчиво, так как все заемные средства обеспечены собственными. Часть объема реализации обеспечена собственными оборотными средствами, что говорит о достаточном уровне финансовой устойчивости. Происходит улучшение финансовой устойчивости предприятия из-за уменьшения доли заемного капитала. В отчетном году уровень финансовой устойчивости укрепился. Ликвидность баланса анализируемого предприятия не является абсолютной, так как наблюдается платежный недостаток по первой группе. В отчетном периоде использование финансовых ресурсов было не таким эффективным, как в базисном периоде: наблюдается снижение рентабельности активов и продаж, а также ускорение оборачиваемости активов в отчетном периоде использование финансовых ресурсов было не таким эффективным, как в базисном периоде: наблюдается снижение рентабельности активов и продаж, а также ускорение оборачиваемости активов. Превышение темпов роста совокупных активов над темпами роста собственного капитала позволяет сделать вывод о снижении удельного веса собственного капитала в валюте баланса, т.е. об ослаблении финансовой устойчивости предприятия.
Предприятие эффективно использует денежные средства, невыполнение последующих неравенств свидетельствует о нормальной ликвидности баланса. Увеличение коеффициента текущей ликвидности говорит об увеличении ликвидности предприятия
Увеличение объема реализации продукции привел к улучшению деловой активности предприятия. Длительность операционного цикла увеличилась, что может быть вызвано повышением цен на приобретаемые товары, снижением спроса на продукцию, снижением платежеспособности покупателей, либо замедлением оборачиваемости.
Финансовый цикл также увеличился, это негативное явление, так как увеличился период, в течение которого денежные средства отвлечены из оборота предприятия.
В целом можно констатировать, что предприятие имеет нормальное финансовое состояние.
Поддержание финансовой устойчивости предприятия на достигнутом уровне и улучшение этого показателя возможно при условии нормального соотношения между необоротными активами и долгосрочными источниками финансирования. Нельзя допустить дефицита собственных оборотных средств, в том числе рабочего капитала. Необходимо уменьшить потребность в заемных средствах финансирования за счет ускорения оборачиваемости активов.
Рентабельность предприятия низкая, необходимо разработать мероприятия по улучшению деятельности предприятия, увеличить уровень чистой прибыли, необходимо также улучшить инвестиционную привлекательность предприятия. Как можно больше снизить себестоимость продукции, а объем реализации увеличить.
Таким образом, вследствие внедрения комплекса мероприятий по повышению прибыльности и реструктуризации активов и пассивов предприятия сможет повысить уровень финансовой устойчивости – одной из важнейших характеристик экономической безопасности.
Список использованной литературы
1 Методические указания к выполнению курсовой работы по дисциплине «Экономическая диагностика» / Сост.: Т.Д. Костенко, А.А. Герасимов. – Краматорск: ДГМА, 2004. – 78с.
2 Костенко Т.Д., Панков В.А., Рыжиков В.С. Экономико-финансовый анализ деятельности предприятия. Учебное пособие. – Краматорск: ДГМА, 2002. – 162с.
3 Костенко Т.Д., Герасимов А.А., Рижиков В.С., Добикіна О.К., Касьянюк С.В. Економічна діагностика. Практикум: - К.: Центр учбової літератури, 2007. – 186 с.
4 Рижиков В.С., Панков В.А., Ровенська В.В., Підгора Є.О., Економіка підприємства. Навчальний посібник для студентів вищих навчальних закладів – К.: Видавничий Дім «Слово», 2004. – 272 с.
5 Экономический анализ и диагностика состояния современного предприятия: Учебное пособие/ Т.Д.Костенко, Е.А.Подгора, В.С.Рыжиков, В.А.Панков, А.А.Герасимов, В.В. Ровенская. – Краматорск: ДГМА, 2005. – 279с.
6 Виханский О.С. Стратегическое управление: Учебник. – 2-е изд., перераб. и доп. – М.: Гардарика, 1998. – 296 с.
7 Фатхутдинов Р.А. Стратегический менеджмент. – 4-е изд., перераб. и доп. – М.: Дело, 2001. – 448 с.
8 Бланк И.А. Финансовый менеджмент: Учебный курс. – К.: Ника-Центр, 1999. – 528 с.
9 Экономико-финансовый анализ деятельности предприятия: Учеб. пособие/ Т.Д. Костенко, В.А. Панков, В.С. Рыжиков. – Краматорск: ДГМА, 2002. – 126 с.
10 Экономический анализ: Учебник/ Под ред. Л.Т. Гиляровской. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2002. – 615 с.
Приложение 1
Баланс предприятия
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Необоротні активи | |||
| Нематеріальні активи | |||
| Залишкова вартість | 010 | ||
| Знос | 011 | ||
| Первісна вартість | 012 | ||
| Незавершене будівництво | 020 | ||
| Основні засоби: | |||
| Залишкова вартість | 030 | 4714 | 4668 |
| Первісна вартість | 031 | 7236 | 7357 |
| Знос | 032 | 2522 | 2689 |
| Довгострокові фінансові інвестиції | |||
| Які обліковуються за методом участі в капіталі інших підприємств | 040 | ||
| Інші фінансові інвестиції | 045 | ||
| Довгострокова дебіторська заборгованність | 050 | ||
| Відстрочені податкові активи | 060 | ||
| Інші необоротні активи | 070 | ||
| Усього по розділу І | 080 | 4714 | 4668 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
| Виробничі запаси | 100 | 327 | 423 |
| Тварини на вирощуванні та відгодівлі | 110 | ||
| Незавершене виробництво | 120 | 89 | 114 |
| Готова продукція | 130 | ||
| Товари | 140 | 24 | 30 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованність за товари, роботи, послуги: | |||
| Чиста реалізаційна вартість | 160 | 327 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |