Пути повышения рентабельности на промышленном предприятии (на примере УП "МЭМЗ")
Рентабельность реализованной продукции
%
-14,8
-11,98
-6
Кредиторская задолженность – всего
поставщикам за товары, работы, услуги
по отчислениям в бюджет
внебюджетным фондам
млн. р.
-//-
-//-
-//-
3548
925
147
168
2242
1708
264
229
2186
1706
314
166
Из общей кредиторской задолженности:
просроченная свыше 3-х месяцев
удельный вес в общем объёме
млн. р.
%
760
21,4
689
30
585
27
Соотношение задолженности к среднемесячной выручке:
дебиторской
кредиторской
задолженность по кредитам банков–всего
по долгосрочным кредитам
по краткосрочным кредитам
%
%
млн. р.
млн. р.
млн. р.
335
291
1105
-
1105
160
119
3292
-
3292
282
121
4200
-
4200
Анализ данных табл. 2.2 показывает, что за период 2003-2005 гг. объем производства продукции в целом увеличился до 18 625 млн.р., что связано с увеличением количества заключенных договоров, повышением выпуска продукции промышленно-технического назначения.
Объем производства ТНП в течение 3-х лет снижался на 20 % каждый год. Это связано с решением увеличить выпуск промышленных товаров.
Экспорт снизился до 1750 млн.р., т.к. отсутствовали заказы на экспортные поставки. МЭМЗ подчиняется Госвоенпрому, в связи с чем не может самостоятельно заключать договора.
В связи с увеличением объема выпуска выручка от реализации товаров в 2005 году по сравнению с 2003 годом возросла, а по сравнению с 2004 снизилась до 21 605 млн. р.
В 2005 году прибыль возросла в 2 раза по сравнению с 2004 и 2005 годами, но осталась отрицательной величиной (-1117 млн. р.). Рентабельность также осталась величиной отрицательной (-6 %), что связано с отрицательной величиной прибыли.
Балансовая прибыль возросла до 625 млн.р.
Производительность труда снизилась до 108 %. Это связано с тем, что предприятие выпускает продукцию специфического назначения, а заказы на такую продукцию отсутствовали, поэтому наблюдалась недозагрузка оборудования. Также технологическое оборудование очень сильно изношено (76 % из него имеют 100 % износ).
Дебиторская задолженность возросла в 1,5 раза. Кредиторская снизилась до 2186 млн. р., но по отчислениям в бюджет увеличилась.
В качестве основных критериев для оценки финансового состояния и финансовой устойчивости предприятия являются коэффициент текущей ликвидности (К1) и коэффициент обеспеченности собственными оборотными средствами (К2). Их динамика представлена в табл. 2.3.
Таблица 2.3
Коэффициенты ликвидности и обеспеченности собственными средствами
| Год | К1 | К2 |
| 2003 | 3,29 | 0,47 |
| 2004 | 2,10 | 0,49 |
| 2005 | 1,70 | 0,39 |
Нормативные значения коэффициентов должны быть не ниже: К1 > 1,7; К2 > 0,3.
Исходя из выполнения показателей за 2003 - 2005 годы видно, что предприятие работало нестабильно. Основными причинами нестабильной работы явилась недостаточная загрузка производства и большой удельный вес освоения новой техники, особенно спецтехники, который повлёк за собой значительные издержки производства и дополнительные затраты.
Более наглядно динамика ТЭП за 2003-2005 гг. отражена в прил. 3.
2.3.3 Анализ экспорта и импорта продукции
Поскольку предприятие экспортирует свою продукцию, рассмотрим более детально объемы экспорта и импорта промышленной продукции.
Таблица 2.4
Объемы производства экспорта и импорта промышленной продукции
|
Показатели |
Ед.изм |
2003г. |
2004г. |
2005г. |
Индексы изменения, % |
|
| Объем экспорта | тыс. у. е. | 1741 | 2500 | 1750 | 2004 к 2003 | 2005 к 2004 |
| 143 | 70 | |||||
|
Производство основных видов продукции: 1. Спецпродукция |
||||||
| на экспорт всего: | тыс. у. е. | 1439,8 | 2150 | 1474 | 149 | 66 |
| Из него в страны СНГ- всего: | тыс. у. е. | 330,5 | 715 | 1474 | 216 | 199 |
| В Россию | тыс. у. е. | 330,5 | 715 | 1474 | 216 | 199 |
| В страны дальнего зарубежья | тыс. у. е. | - | - | - | - | - |
|
2. Прочие виды экспорта |
тыс. у. е. | 301,2 | 350 | 276 | 116 | 79 |
| Объем импорта | тыс. у. е. | 602,3 | 678 | 475 | 112,5 | 70 |
|
Валютные поступления |
тыс. у. е. | 2800 | 2100 | 1750 | 75 | 80 |
Объем экспорта по сравнению с 2003 г. почти не изменился, а по сравнению с 2004 значительно упал, т.к. отсутствовали заказы на экспортные поставки. МЭМЗ подчиняется Госкомвоенпрому, в связи с чем не может самостоятельно заключать договора.
Экспорт продукции специального назначения в страны СНГ и в Россию возрос. Это обусловлено внешними связями и увеличением заказов с Россией и СНГ.
2.3.4 Анализ прибыли, себестоимости продукции
Расчет чистой прибыли представлен в табл. 2.5.
Таблица 2.5
Расчет чистой прибыли от реализации
| Вид поступлений и издержек | Ед. изм. | 2003 | 2004 | 2005 |
| 1. Выручка (валовый доход) от реализации продукции, работ, услуг (в отпускных ценах) |
млн. р. |
14623 | 22622 | 21605 |
| 2. Налоги и отчисления из выручки | -//- | 1876 | 2804 | 2980 |
| 3. Затраты на реализацию продукции | -//- | 14833 | 22515 | 19742 |
| 4. Прибыль от реализации | -//- | - 2086 | - 2697 | - 1117 |
| 5. Прочие доходы (расходы) | -//- | 2501 | 2902 | 1742 |
| 6. Балансовая прибыль | -//- | 415 | 205 | 625 |
| 7. Льготируемая прибыль | -//- | - | - | - |
| 8. Налогооблагаемая прибыль | -//- | 415 | 205 | 625 |
| 9. Налоги из прибыли | -//- | 273 | 205 | 625 |
| 10. Чистая прибыль – всего | -//- | 142 | 11 | - |
| 11. Использование чистой прибыли | -//- | 142 | 11 | - |
| 11.1. погашение задолженности по кредитам (% и кредиты) | -//- | - | - | - |
| 11.2. резервный фонд | -//- | 1 | - | - |
| 11.3. фонд пополнения оборотных средств (добавочный фонд) | -//- | 26 | 11 | - |
| 11.4. фонд накопления | -//- | 27 | - | - |
| 11.5. фонд потребления | -//- | 34 | - | - |
| 11.6. другие направления | -//- | 54 | - | - |
|
Справочно: Чистый доход = чистая прибыль+ + амортизация |
-//- | 696 | 921 | 4622 |
Валовый доход в 2004 году возрос на 50 %, что связано в увеличением объемов выпуска продукции и ростом цен в целом, а в 2005 году упал до 21605 млн. р.
Налоги и отчисления из выручки выросли в 1,5 раза в связи с изменением налоговой политики.
Затраты на реализацию продукции изменялись пропорционально изменению валового дохода. Сначала наблюдалось повышение до 22 515 млн. р., а затем эти затраты снизились до 19 742 млн. р. Это колебание связано с изменением объема выпуска продукции и изменением доли различных групп продукции в общем объеме выпуска.
Прочие доходы на предприятии составляют значительную сумму. Фактически за счет этих доходов и формируется прибыль. Этот вид дохода формируется за счет прибыли от реализации неиспользуемых предприятием основных фондов и прочего имущества (сырья и материалов, топлива, запасных частей, нематериальных активов, иностранной валюты, ценных бумаг).
Прибыль от реализации также увеличится, хотя и будет отрицательной (- 1117 млн. р.). Прочие доходы сначала увеличились на 10 %, затем снизились в 1,5 раза.
Балансовая и налогооблагаемая прибыль снижается, затем возрастает до 625 млн. р.
Чистая прибыль = 0, что связано с большими затратами на производство. Есть небольшая тенденция к снижению убытков, но этого мало.
Поскольку одним из главных показателей, влияющих на рентабельность, является себестоимость, рассмотрим ее в табл. 2.6.
Таблица 2.6
Себестоимость товарной продукции
| ПОКАЗАТЕЛИ | 2003 год | 2004 год | 2005 год | ||||||
| Всего |
Затр. на 1000 р. ТП (р.) |
Уд. вес с/cт % |
Всего | Затр. на 1000 р.ТП (р.) | Уд. вес с/ст % | Всего | Затр. на 1000 р. ТП (р.) | Уд. вес с/ст % | |
|
ОБЪЕМ ТОВАРНОЙ ПРОДУКЦИИ |
|||||||||
| - В сопоставимых ценах | 14 500 | 15266 | 16932 | ||||||
| - В фактических ценах | 15 850 | 16328 | 18625 | ||||||
| СЕБЕСТОИМОСТЬ ТОВАР.ПРОД. | 16 816 | 960 | 17784 | 1090 | 19742 | 1060 | |||
| в том числе | |||||||||
| МАТЕРИАЛЬНЫЕ ЗАТРАТЫ | 9223 | 590 | 55 | 9429 | 570 | 53 | 9666 | 520 | 49 |
| из них | |||||||||
| сырье и материалы | 1400 | 100 | 6 | 1500 | 90 | 8 | 1550 | 80 | 8 |
| покупные и комплект.изделия | 4671 | 390 | 35 | 5988 | 370 | 34 | 6130 | 330 | 31 |
| услуги промышленного характера | 210 | 10 | 1 | 214 | 10 | 1 | 220 | 10 | 1 |
| топливо | 270 | 20 | 2 | 292 | 20 | 2 | 301 | 20 | 1 |
| электроэнергия | 705 | 30 | 3 | 716 | 40 | 4 | 735 | 40 | 4 |
| теплоэнергия | -- | -- | -- | -- | -- | -- | -- | -- | -- |
| прочие материальные затраты | 632 | 20 | 2 | 719 | 40 | 4 | 730 | 40 | 4 |
| ФОНД ОПЛАТЫ ТРУДА | 4077 | 290 | 30 | 4490 | 280 | 25 | 5552 | 300 | 28 |
| ОТЧИСЛЕНИЯ НА СОЦСТРАХ | 2630 | 100 | 10 | 1613 | 100 | 9 | 1998 | 110 | 10 |
| АМОРТИЗАЦИОННЫЕ ОТЧИСЛ. | 850 | 30 | 4 | 744 | 50 | 4 | 826 | 40 | 4 |
| ПРОЧИЕ РАСХОДЫ | 1600 | 60 | 7 | 1508 | 90 | 9 | 1700 | 90 | 9 |
| % НА НАКЛАДНЫХ РАСХОДОВ | 980 | 945 | 920 | ||||||
 Структура
себестоимости
товарной продукции
по статьям
затрат представлена
в табл. 2.7.
Таблица 2.7
Структура себестоимости
| Статья затрат | 2004 год | 2005 год |
| материальные затраты, % | 49 | 49 |
| фонд оплаты труда, % | 28 | 30 |
| отчисления на социальные нужды, % | 10 | 10 |
| амортизационные отчисления, % | 4 | 4 |
| прочие затраты, % | 9 | 7 |
Материальные затраты в целом снизились до 9666 млн. р. Это связано с тем, что снизился объем выпуска специфической продукции, для производства которой необходимы дорогостоящие материалы. Отчисления в инновационные фонды также упали до 64 млн. р. по той же причине. ФЗП снизился до 5552 млн. р. в связи со снижением количества работников.
Анализ структуры затрат показывает, что в 2005 году самыми значительными из них являются уровень материалоёмкости на 1000 рублей товарной продукции - 520 р., оплата труда - 300 р. Общие затраты на 1000 р. товарной продукции ожидаются на уровне 1060 р.
Недостаточная загрузка предприятия и лимитирование финансирования работ, производимых по договорам с УП “НИИСА” в интересах Министерства Обороны Республики Беларусь, не позволяют предприятию получать прибыль и даже покрыть издержки производства.
2.3.5 Анализ рентабельности
Рассмотрим рентабельность отдельных групп товаров в табл. 2.8.
Таблица 2.8
Рентабельность отдельных групп товаров
| Группа товаров | 2003 г. | 2004 г. | 2005 г. |
| Продукция промышленно-технического назначения, % | -19,9 | -11,8 | -7,7 |
| Товары народного потребления, % | -7 | +6,2 | +8 |
| Специфическая продукция, % | -9,5 | -11,5 | -37,5 |
| Разовые заказы, % | +19,3 | +17,4 | +33,2 |
| Рентабельность всей продукции | -14 | -11,98 | -6 |
Для более наглядного представления построим диаграмму (рис. 2.3).
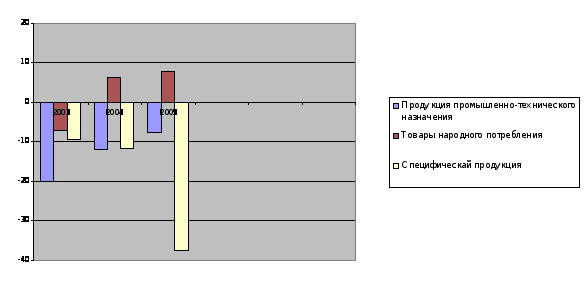
Рис. 2.3. Рентабельность отдельных групп товаров
Предприятие ориентировано на выпуск специфической продукции. Но в последние годы на данную продукцию поступает все меньше заказов. Поскольку предприятие подконтрольно Госкомвоенпрому, оно не может самостоятельно заключать контракты на выпуск специфической продукции и в ряде случаев вынуждено назначать цену ниже себестоимости. Поэтому в течение 3-х лет рентабельность специфической продукции падала и в 2005 году достигла - 37,5 %.
В последние годы предприятие увеличивает выпуск товаров народного потребления. Рентабельность достигла + 8%.
Изучив динамику рентабельности за 3 года, можно сделать вывод, что стоит также обратить внимание на разовые заказы, т.к. данная продукция высоко рентабельна. В 2005 году она достигла + 33,2 %.
Также рассмотрим график изменения рентабельности всей реализованной продукции (рис. 2.4). Т.к. тема дипломного проекта рентабельность, хотелось бы более глубоко проанализировать рентабельность и взять промежуток в 5 лет (2001-2005 гг.).
Таблица 2.9
Рентабельность всей продукции
| Наименование реквизита | Ед. изм. |
2001 |
2002 |
2003 |
2004 |
2005 |
| Рентабельность реализованной продукции | % | -6,2 | +3,1 | -14,8 | -11,98 | -6 |
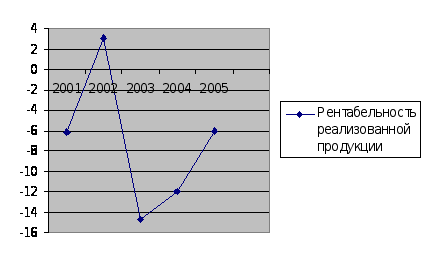
Рис. 2.4. Рентабельность реализованной продукции
В 2002 г. наблюдался рост рентабельности в связи с увеличением объемов выпуска, а затем в 2003 и в 2004 году рентабельность резко упала, а в 2005 незначительно возросла до - 6%, однако осталась величиной отрицательной.
Отсюда можно сделать вывод, что предприятие УП «МЭМЗ» нерентабельно, поэтому необходимо принимать соответствующие меры. Мероприятия, которые повлияют на повышение рентабельности, будут предложены в главе 3.
2.3.6 Анализ факторов, влияющих на рентабельность
Для более детального изучения динамики рентабельности проведем пофакторный анализ по методике, указанной в [9].
Примем 2005 год за плановый период, а 2004 год за отчетный.
Таблица 2.10
Исходная информация для анализа факторов изменения прибыли от реализации продукции в сопоставимых условиях, млн. р.
| Показатель | 2005(план) | По плану на фактический объем реализации | 2004(отчет) | Изменение против плана |
| 1. Выручка (валовый доход) от реализации продукции, работ, услуг (в отпускных ценах) без учета налогов | 18 625 | 19 200 | 19 818 |
1193 |
| 2. Затраты на реализацию продукции | 19 742 | 20 800 | 22 515 | 2773 |
| 3. Результат от реализации продукции | - 1117 | -1600 | - 2697 | -1580 |
Как видно из приведенных данных в табл. 2.10, предприятие планировало получить -1117 млн. р. прибыли, фактически получило на 1580 млн. р. меньше при увеличении объема реализации на 1193 млн. р. Следовательно, на снижение прибыли повлияли другие факторы.
Таким образом, для определения влияния факторов на изменение фактической прибыли от реализации продукции работ и услуг в сумме - 1580 млн. р. составим аналитическую табл. 2.11.
Таблица 2.11
Анализ факторов изменения прибыли от реализации продукции, млн. р.
| Факторы | Расчет факторов | Сумма влияния на прибыль от реализации |
| 1. Изменение объема реализованной продукции |
-1117 |
-34,485 |
| 2. Изменение структуры реализованной продукции | -1600+1117/34,485 | -448,515 |
| 3. Изменение себестоимости реализованной продукции | 22515-20800=1715 | -1715 |
| 4. Изменение цен на реализованную продукцию | 19818-19200 |
618 |
| Итого | - 2697+1117 | -1580 |
 (19200/18625-1)
Из табл. 2.11 следует, что на предприятии увеличение прибыли произошло за счет снижения цен на реализованную продукцию на сумму 618 млн. р. Невыполнение плана по объему реализации продукции, изменение фактической структуры реализуемой продукции и увеличение себестоимости уменьшили прибыль по сравнению с планом на 2198 млн. р. (34,485+448,515+1715).
Таблица 2.12
Исчисление показателей рентабельности реализованной продукции
| Показатель | 2005 (план) | 2004 (отчет) | Изменение против плана |
| 1. Выручка (валовый доход) от реализации продукции, работ, услуг (в отпускных ценах). | 21 605 | 22 622 | 1017 |
| 2. Выручка (валовый доход) от реализации продукции, работ, услуг (в отпускных ценах) без учета налогов. | 18 625 | 19 818 | 1193 |
| 3. Затраты на реализацию продукции. | 19 742 | 22 515 | 2773 |
| 4. Прибыль от реализации. | -1117 | - 2697 | -1580 |
| 5. Чистая прибыль – всего. | - | 11 | 11 |
| 6. Рентабельность реализованной продукции. | |||
| 6.1.Прибыль/Себестоимость реализованной продукции∙100 (4/3) | -5,6579 | -11,9787 | -6,3206 |
| 6.2.Прибыль/Выручка от реализации за вычетом налогов∙100 (4/2) | -5,9973 | -13,6088 | -7,6115 |
| 6.3. Прибыль/Выручка от реализации без вычета налогов∙100 (4/1) | -5,1701 | -11,9220 | -6,7519 |
| 6.4. Чистая прибыль/Выручка от реализации за вычетом налогов∙100 (5/2) | 0 | 0,05550 | 0,05550 |
| 6.5.Чистая прибыль/Себестоимость реализованной продукции∙100 (5/3) | 0 | 0,04885 | 0,04885 |
Коэффициент рентабельности реализованной продукции показывает, сколько может получить предприятие валовой и чистой прибыли на 1000 р. реализованной продукции.
Методика анализа рентабельности реализованной продукции состоит в определении величины изменения рентабельности и факторов. При анализе факторов изменения рентабельности реализованной продукции, определяемой как отношение прибыли к себестоимости, на рентабельность Р будут влиять прибыль Пр.п и себестоимость Ср.п реализованной продукции.
Для определения влияния себестоимости на рентабельность реализованной продукции используется метод балансовой увязки.
Расчет факторов изменения рентабельности реализованной продукции, исчисленной как отношение прибыли к себестоимости.
Таблица 2.13
Расчет факторов изменения рентабельности реализованной продукции, исчисленной как отношение прибыли к себестоимости
| Уменьшение объема реализованной продукции, снизившее рентабельность на - 0,17% |
|
| Изменение цен на реализованную продукцию, повысившее рентабельность на 3,13% |
|
| Изменение структуры реализованной продукции, уменьшившее рентабельность на - 2,27% |
|
| Повышение себестоимости реализованной продукции, снизившее рентабельность на - 7,01% | ∆Р = - 6,32069 - (- 0,17+3,13 -2,27) |
| Итого | - 11,9787 + 5,65799 = - 6,32 |
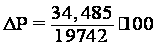
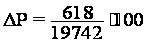
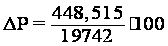
Рентабельность, исчисленная как отношение прибыли к стоимости реализованной продукции:
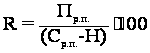 ,
(2.1)
где Н - налоги.
Составила по плану - 5,9973 %, по отчету - 13,6088 %. Изменение составляет - 7,6115 %.
Рентабельность реализованной продукции показывает, что на каждый рубль выручки от реализации продукции по отчету оставалось - 13,6088 % прибыли от деятельности, затраты на производство и сбыт реализованной продукции составляли 113,61 % (100-(-13,61)), а затраты и прибыль по плану - 105,99% (100-(-5,99)) и - 5,99 % соответственно.
Путем умножения коэффициента соотношения удельных весов прибыли в выручке от реализации (1,204 = - 7,6115 / (- 6,3206)) на факторы изменения рентабельности реализованной продукции, определяемой отношением прибыли к себестоимости, рассчитывается влияние факторов изменения рентабельности, исчисленной отношением прибыли к выручке от реализации. Этот фактор определяется приемом балансовой увязки.
Таблица 2.14
Прием балансовой увязки
| Рентабельность | По плану | По отчету | Изменение |
|
Прибыль/Себестоимость |
- 5,6579 | - 11,9787 | - 6,3206 |
|
Прибыль/(Выручка
от реализации
- Налоги из
реализации)
|
- 5,9973 | - 13,6088 | - 7,6115 |
| Коэффициент соотношения изменения рентабельности, исчисленной по реализации и себестоимости | 1,204 = - 7,6115/ (- 6,3206) | ||
Таблица 2.15
Расчет факторов изменения рентабельности реализованной продукции, исчисленной как отношение прибыли к реализации
| Изменение структуры - 2,73 % |
∆Р = -
2,27% |
| Изменение цен на реализованную продукцию 3,77 % |
∆Р =
3,13% |
| Изменение себестоимости реализованной продукции - 8,44 % |
∆Р = -
7,01% |
| Изменение объема реализованной продукции - 0,212 % | ∆Р = - 7,61153 - 3,77 - (-2,73-8,44) |
| Итого | - 13,6088 - (-5,99732) = -7,612 |
Незначительное влияние оказали:
- изменение цен на реализованную продукцию;
- изменение структуры;
- изменение объема реализованной продукции.
Решающее влияние на снижение рентабельности реализованной продукции, исчисленным отношением прибыли к выручке от реализации продукции, оказало повышение себестоимости реализованной продукции (8,44 %).
Более детально динамика рентабельности отображена в прил. 4.
Технико-экономические мероприятия по повышению рентабельности
3.1 Разработка проекта на техническое перевооружение оборудования
Металлорежущие станки ТХС, выпускаемые заводом-изготовителем, комплектуются блоком ЧПУ, эксплуатационная комплектация которого входит в комплектность станка.
К обслуживанию станка должен допускаться только персонал, обученный на обслуживание блока управления и программирование станка и знающий все последствия от его вмешательства.
Техническое описание:
1. Стойка-станина. Образует единый узел, увеличивающий жесткость станка. Угол между направляющей станины и вертикалью составляет 30о и такой угол обеспечивает удобный отвод стружек, удобность обслуживания и хорошую обзорность рабочей зоны. Направляющие характеризуются длительной точностью и длительным сроком службы.
2. Блок управления. Станок оборудован двухосным устройством управления по пути, которое обеспечивает упругую возможность программирования в зависимости от применяемой программы. В программе продольные и поперечные размеры задаются по фазам произвольно в абсолютном или в возрастающем виде. Обеспечивается произвольная установка нуля, автоматический опрос фраз, измерения инструмента и ввод коррекции. Программирование различных операций нарезания резьбы не изменяются как в метрических, так и в дюмовых системах. Индикатор системы управления обеспечивает получение полной информации как о заложенной программе, так и о текущем режимах станка в виде кодированных сигналов и мерных цифр.
3. Пульт управления. Пульт управления, содержащий в себе блок ЧПУ, представляет собой автономную замкнутую единицу, встроенную со стороны обслуживания в правой верхней части кожуха. Здесь же расположены, со стороны блока управления, конец кабельной группы, соединяющей соединяющий согласующий шкаф с блоком управления, а также два вентилятора, которые предназначены для охлаждения блока управления. Передняя панель пульта управления, после ослабления стопорных болтов, может быть повернута на угол 180о, чем обеспечивается удобная работа при настройке и ремонте блока управления.
4. Прочие электрические устройства. Питание электродвигателя привода гидравлического блока питания осуществляется через разъем.
Устройство электрооборудования станка удовлетворяет требованиям стандарта МС 210. Класс защиты от прикосновения станка и блока управления: 1, по требованиям стандарта МС 172/1.
5. Гидравлический патрон проходного типа. Обеспечивает быструю смену изделия и надежный его захват с регулируемым усилием. Применяется также при обработке прутковых материалов. Гидравлический цилиндр оснащен индукционными датчиками, контролирующими крайние положения.
Требования по технике безопасности.
Станок соответствует требованиям действующих во время выпуска его государственных стандартов и прочих законных предписаний Венгерской Народной Республики.
Условия, относящиеся на обслуживающий персонал:
В период наладки и пробной обработки резанием действительна следующая степень предупреждения аварий: обслуживающее лицо выполняет деятельность в зоне опасности или временно вникая в эту зону, защита действует в зависимости от поведения обслуживающего лица.
Для предупреждения аварий необходимо работать с особой осторожностью при наладке резцов, закреплении и снятии обрабатываемой детали, при работе станка в режиме с ручным управлением, при пробной обработке резанием и пробе заложенной программы.
Обслуживающие станок лица должны знать функции нажимных кнопок, расположенных на оборудовании управления и эффект запускаемого процесса.
Обладая знанием о программировании и обслуживании станка, обслуживающее лицо должно знать следствия своего вмешательства в работу станка.
Необходимо следить за правильностью налаживаемых размеров, заданий, направлений движения, коррекций инструментов.
Наладку на размеры, обслуживание станка выполнялось только одним лицом с целью предупреждения аварий вследствие неожиданного запуска станка.
Оборудование по технике безопасности:
При конструкционном оформлении станка учитывались требования по охране труда и эргономике.
На станке обеспечено:
- свободное удаление стружки;
- хорошая обозреваемость и защищенность рабочего пространства;
- хорошо обозреваемые и легко доступные элементы управления;
- электрическая блокировка;
- хорошая защита от распрыскивания стружки и охлаждающей жидкости (передвижные двери защиты от распрысканной стружки);
- защитная решетка на двери, защищающей от распрыскивающихся стружек.
Запрещается удалять оборудование по охране труда и защитное ограждение при включенном в эксплуатацию станке.
Рассчитаем эффективность от внедрения станка ТХС.
Известные данные:
1. Стоимость оборудования = 362 764 725 р.
2. Срок эксплуатации станка = 15 лет.
3. Вспомогательные данные для расчета представлены в табл. 3.1,3.2.
Таблица 3.1
Вспомогательные данные
| Наименование изделия | Годовой объем выпуска, шт. | Трудоемкость основного изделия, н/ч |
Трудоемкость входящих в основное изделие и обрабатываемых на станке, н/ч |
|
| До внедрения | После внедрения | |||
| ВК 12-5 | 25 000 | 0,420 | 0,10325 | 0,05 |
| ВК 24-1 | 90 000 | 0,393 | 0,04023 | 0,02 |
| ВК 24-04 | 40 000 | 0,640 | 0,09200 | 0,04 |
Таблица 3.2
Себестоимость изделий до внедрения станка
| Наименование изделия | Цена изделия, р. |
Себестоимость изделия до внедрения, р. |
| ВК 12-5 | 8636 | 8744 |
| ВК 24-1 | 8103 | 8910 |
| ВК 24-04 | 17 697 | 16 852 |
Рассмотрим полную себестоимость и себестоимость входящих в основное изделие в табл. 3.3.
Таблица 3.3
Полная себестоимость
| Наименование изделия | Полная себестоимость изделия | |
| До внедрения | После внедрения | |
| ВК 12-5 |
8744 |
7635 |
| ВК 24-1 |
8910 |
8451 |
| ВК 24-04 |
16852 |
15 483 |
Расчет производился по формуле
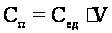 ,
(3.1)
где Сп - полная себестоимость;
Сед - себестоимость единицы изделия;
V - объем выпуска изделий.
Сравним себестоимость единицы выпускаемого изделия и себестоимость с учетом годового выпуска до и после внедрения нового станка в табл. 3.1.4.
Таблица 3.4
Себестоимость единицы входящих
| Наименование изделия | Себестоимость
единицы
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |