Пути повышения рентабельности на промышленном предприятии (на примере УП "МЭМЗ")
Для более наглядного представления динамики данных платежей нарисуем диаграмму (рис. 4).
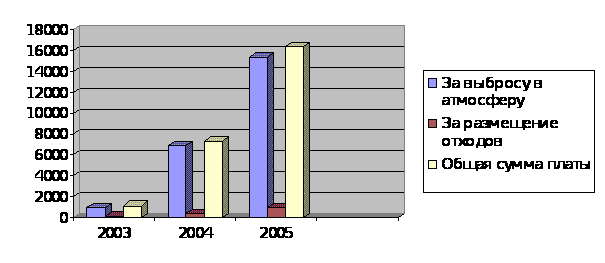
Рис. 4. Платежи за выбросы в атмосферу, размещение отходов
Таким образом, приведенные данные указывают на то, что платежи за выбросы в атмосферу и за размещение отходов, а соответственно и общая сумма платежа возрастают с каждым годом в 2 раза. Это связано с износом оборудования, с отсутствием у предприятия средств на приобретение очистных сооружений, т.к. прибыль предприятия является величиной отрицательной.
Затраты по охране окружающей среды непосредственно влияют на себестоимость продукции. И снижение затрат по охране окружающей среды позволит снизить себестоимость, а соответственно, увеличить прибыль и рентабельность.
Заключение
Целью дипломного проекта являлись анализ и разработка мероприятий по повышению рентабельности на предприятии.
Обобщающим показателем экономической эффективности производства является показатель рентабельности. Рентабельность означает доходность, прибыльность предприятия. Она определяется как отношение валового дохода или прибыли с затратами или используемыми ресурсами.
На основе анализа показателей рентабельности можно определить, какие виды продукции и какие хозяйственные подразделения обеспечивают большую прибыльность. Это становится особенно важным в современных, рыночных условиях, где финансовая устойчивость предприятия зависит от специализации и концентрации производства. Значимость экономического анализа таких показателей, как прибыль и рентабельность предприятия трудно переоценить, ведь именно прибыль есть конечный финансовый результат деятельности предприятия, служащий источником пополнения финансовых ресурсов предприятия.
Проблема низкой рентабельности и отсутствие прибыли стоит перед многими белорусскими предприятиями.
Объектом исследования было выбрано унитарное предприятие «Минский электромеханический завод». В дипломном проекте дана характеристика предприятия:
- история создания предприятия;
- общая характеристика производства;
- общая характеристика рынков сбыта продукции;
- материально-техническое обеспечение;
- характеристика персонала;
- организационная структура управления.
Ассортимент продукции, выпускаемой предприятием, очень широк.
Выпускаемую продукцию можно разделить на три основные группы в соответствии с ее назначением и ролью в деятельности предприятия:
- специфическая продукция;
- продукция производственно - технического назначения;
- товары народного потребления.
Предприятие имеет линейно-функциональную структуру управления.
Во главе предприятия – генеральный директор УП «МЭМЗ».
Далее по функциональному признаку производится деление по горизонтали с выделением широких сфер управления. Во главе полученных звеньев стоят заместители генерального директора по различным вопросам.
Занимается поиском путей повышения рентабельности планово-экономический отдел.
Подробный технико-экономический и финансовый анализ УП «МЭМЗ» показал, что в последние годы, в связи с продолжающейся конверсией, предприятие работает нестабильно из-за недостаточной загрузки производства и падения спроса на выпускаемую продукцию. За период 2003-2005 гг. объем производства продукции в целом увеличился до 18 625 млн.руб, что связано с увеличением количества заключенных договоров, повышением выпуска продукции промышленно-технического назначения.
Объем производства ТНП в течение 3-х лет снижался на 20 % каждый год. Это связано с решением увеличить выпуск промышленных товаров.
Экспорт снизился до 1750 млн. руб, т.к. отсутствовали заказы на экспортные поставки. МЭМЗ подчиняется Госвоенпрому, в связи с чем, не может самостоятельно заключать договора.
Выручка от реализации товаров в 2005 году по сравнению с 2003 годом возросла, а по сравнению с 2004 снизилась до 21605 млн. руб. Это связано с изменением объема производства.
В 2005 году прибыль возросла в 2 раза по сравнению с 2004 и 2005 годами, но осталась отрицательной величиной (-1117 млн.руб.). Рентабельность также осталась величиной отрицательной (- 6 %), что связано с отрицательной величиной прибыли. В 2002 г. наблюдался рост рентабельности в связи с увеличением объемов выпуска, а затем в 2003 и в 2004 году рентабельность резко упала, а в 2005 незначительно возросла до -6%, однако осталась величиной отрицательной.
Среднесписочная численность всех работающих на предприятии за 2005 год составила 1675 чел., в том числе промышленно-производственный персонал –1637 чел. По образовательному уровню работников предприятие обеспечено высококвалифицированными кадрами.
Производительность труда снизилась до 108 %. Это связано с тем, что предприятие выпускает продукцию специфического назначения, а заказы на такую продукцию отсутствовали, поэтому наблюдалась недозагрузка оборудования. Также технологическое оборудование очень сильно изношено (76 % из него имеют 100% износ).
В качестве основных критериев для оценки финансового состояния и финансовой устойчивости предприятия являются коэффициент текущей ликвидности (К1) и коэффициент обеспеченности собственными оборотными средствами (К2).
Нормативные значения коэффициентов не ниже: К1 > 1,7; К2 > 0,3. Отсюда можно сделать вывод, что предприятие ликвидно и обеспечено собственными оборотными средствами.
Был проведен пофакторный анализ. Расчет факторов изменения рентабельности реализованной продукции, исчисленной как отношение прибыли к реализации показал, что незначительное влияние оказали:
- изменение цен на реализованную продукцию (3,77 %);
- изменение структуры (- 2,73 %);
- изменение объема реализованной продукции (- 0,212 %).
Решающее влияние на снижение рентабельности реализованной продукции локазало повышение себестоимости реализованной продукции (8,44 %).
Анализ показателей рентабельности позволил сделать вывод, что предприятие УП «МЭМЗ» нерентабельно, поэтому необходимо принимать соответствующие меры.
Для повышения рентабельности были разработаны следующие мероприятия:
1. Покупка нового станка ТХС, на котором будет выпускаться новое изделие. Его преимущество заключается в том, что угол между направляющей станины и вертикалью составляет 30о и такой угол обеспечивает удобный отвод стружек, удобность обслуживания и хорошую обзорность рабочей зоны. Направляющие характеризуются длительной точностью и длительным сроком службы.
Срок окупаемости станка (0,22 года) показывает, что предприятию выгодно приобрести данный станок.
2. Выпуск нового изделия – выключатель ВК 12-5. Расчеты показали, что данное изделие высокорентабельно.
Рентабельность определялась двумя способами: как отношение валовой прибыли к полной себестоимости (12 %) и как отношение валовой прибыли к объему реализованной продукции в соответствующих ценах (11 %).
Отсюда можно сделать вывод, что изделие является рентабельным, и предприятию выгодно его выпускать.
3. Увеличение объемов выпуска изделия ПКП-2.
Переключатели предназначены для установки на тракторах (автомобилях), поставляемых внутри РБ и на экспорт в страны с умеренным и тропическим климатом, а также в запасные части к этим тракторам (автомобилям). Переключатель ПКП-2 устанавливается на приборной панели трактора.
Расчеты показали, что в связи с увеличением объема производства в 2 раза, условно-переменные расходы в части расходов по содержанию и эксплуатации оборудования увеличиваются (норматив общепроизводственных расходов возрастет до 400 %. Ранее он составлял 380 %). Условно-постоянные расходы снизятся до 190 % по сравнению с 380 % ранее.
При увеличении объема выпуска в 2 раза, прибыль увеличится на 65544000 р. Увеличение прибыли повлияет на увеличение рентабельности, которая возрастет на 15,2 %.
4. Снижение себестоимости изделия ПУ3-БМ.
Пульты ПУ3-БМ и ПУ3-БМ1 предназначены для управления переключением передач в автомобилях с гидромеханической трансмиссией.
Средний срок службы пульта – не менее 10 лет.
Предприятие планирует снизить себестоимость данного изделия за счет покупки печатных плат, ранее они изготавливались на предприятии. За счет этого снизится стоимость материалов, основная и вспомогательная заработная плата, увеличится сумма покупных комплектующих изделий. Снижение себестоимости повлияет на повышение рентабельности на 4,8 %.
В разделе “Охрана труда и экологическая безопасность” мною рассмотрено влияние затрат по охране окружающей среды на себестоимость продукции. Снижение затрат по охране окружающей среды позволит снизить себестоимость, а соответственно, увеличить прибыль и рентабельность.
Общее увеличение прибыли в результате внедрения всех мероприятий составит 106 767 236 р.
Таким образом, задачи, поставленные в дипломном проекте, выполнены. Цель дипломного проекта достигнута.
Литература
1. Анализ хозяйственной деятельности в промышленности / под. ред. В. И. Стражева. - Минск: Вышэйшая школа, 1999.
2. Анализ хозяйственной деятельности в промышленности / под. ред. В. И. Стражева. - Минск: Вышэйшая школа, 2003.
3. Афитов, Э.А. Планирование на предприятии. - Минск: Высшая школа, 2006.
4. Баканов, М.И. Теория анализа хозяйственной деятельности / М. И. Баканов, А.Д. Шеремят - М.: Финансы и статистика, 1998.
5. Басовский, Л.Е. Комплексный экономический анализ хозяйственной деятельности. – М.: Индра-М, 2004.
6. Береснева, А.И. Анализ хозяйственной деятельности. – Минск: БГУ, 2005.
7. ГН 9-106РБ98. Предельно-допустимые концентрации вредных веществ в воздухе рабочей зоны.
8. Емельянова, Т.В. Ценообразование. – Минск: Высшая школа, 2005.
9. Ермолович, Л.Л. Анализ финансово-хозяйственной деятельности предприятия. - Минск: БГЭУ, 1997.
10. Зайцев, Н.Л. Экономика промышленных предприятий. - М.: Инфра-М, 1998.
11. Кивачук, В.С. Оздоровление предприятия: экономический анализ. – Минск: Амалфея, 2002.
12. Клецкий В.И. Прибыль в хозяйственном механизме. - Минск, 1986.
13. Конспект лекций по курсу «Экономика предприятия радиоэлектронной промышленности».
14. Конструкторская документация. Чертежи деталей: Учебное пособие по курсу «Конструирование РЭУ» для студентов спец. «Проектирование и производство РЭУ». Ж.С. Воробьева, Н.С. Образцов, Н.А. Смирнова и др. - Минск: БГУИР, 2003.
15. Методические рекомендации по прогнозированию, учету и калькулированию себестоимости продукции (товаров, работ, услуг) в промышленных организациях Министерства промышленности РБ. - Минск: РУП «Промпечать», 2004.
16. Руководство по преддипломной практике и дипломному проектированию «Экономика и организация производства» / под ред. В. П. Пашуто. - Минск: БГУИР, 2007.
17. Организация и методы оценки предприятия / под ред. В. И. Кошкина. - М.: ИКФ «ЭКМОС», 2002.
18. Организация труда / под общ. ред. Л.В. Мисниковой. - Минск: Высшая школа, 2004.
19. Охрана труда и экологическая безопасность. Экономическое пособие к выполнению раздела «Охрана труда и экологическая безопасность» в дипломных проектах (работах) для студентов всех специальностей и форм обучения БГУИР / И.С. Асаенок, Г.М. Дунаева, Л.А. Корбут и др. - Минск: БГУИР,2004.
20. Пархимчик, Е.П. Образцы должностных инструкций / Е П. Пархимчик, Л.Ф. Яновская - Минск: Дикта, 2002.
21. Разработка и оформление конструкторской документации РЭС: справочник / под ред. Э.Т. Романычева, А.К. Иванова, А.С. Куликова и др. - М.: Радио и связь, 1989.
22. Раицкий, К.А. Экономика предприятия. - Информационно-внедренческий центр «Маркетинг», 1999.
23. Савицкая, Г.В. Анализ эффективности предприятия: методологические аспекты. – М.: Новое знание, 2004.
24. Савицкая, Г.В. Экономический анализ. - М.: Новое знание, 2003.
25. Садовская, Т.В. Экономика предприятия радиоэлектронной промышленности: Методическое пособие к выполнению курсовой работы по теме «Экономическое обоснование инвестиционного проекта по производству нового изделия» для студентов спец. «Экономика и организация производства» дневной и заочной форм обучения. - Минск: БГУИР, 2006.
26. Сборник методик по расчету выбросов в атмосферу загрязняющих веществ различными производствами. - Л.: Гидрометиздат, 1986.
27. Старова, Л.И. Методические указания к практическим занятиям по курсам «Технико-экономический анализ производственно-хозяйственной деятельности предприятия» и «Анализ хозяйственной деятельности». В 2 ч.
Ч. 1. - Минск: БГУИР, 1999.
Ч. 2. - Минск: БГУИР, 2001.
28. Суша, Г.З. Экономика предприятия: Учебное пособие - Минск: Новое знание, 2003.
29. Теория анализа хозяйственной деятельности / под общ. ред. В.И. Кравченко - Минск: Новое знание, 2004.
30. Финансы предприятий / под ред. проф. Н. В. Колчиной - М.: Издательство ЮНИТИ, 2001.
31. Финансы предприятий / под общ. ред. Н.Е. Заяц, Т.И. Василевской – Минск: Высшая школа, 2005.
32. Хитер, Кен. Экономика отраслей и фирм – М.: Финансы и статистика, 2004.
33. Экономика / под ред. И.В. Липсица. – М.: Омега-Л, 2004.
34. Экономика предприятии / под ред. В.Я. Хрипача. - Минск: Экономпресс,2001.
35. Экономика предприятия / под ред. О.И. Волкова. - М.: ИНФРА-М, 1997.
36. Экономика предприятия / под ред. А. С. Пелиха. – М.: МарТ, 2004.
37. Экономика предприятия / под ред. Н.А.Сафронова. – М.: Юристъ, 1999.
38. Экономика предприятия: Учебник для ВУЗов / под ред. проф. В. Я. Горфинкеля, проф. В.А. Швандара – М.: ЮНИТА-ДАНА, 2001.
119