Пути повышения рентабельности на промышленном предприятии (на примере УП "МЭМЗ")
14. Расчет цены реализации.
Это та цена, по которой предприятие будет отпускать продукцию со склада. Отпускная цена включает в себя полную себестоимость, прибыль на единицу продукции, косвенные налоги и НДС.
Полный расчет представлен в табл. 3.10.
Таблица 3.10
Расчет себестоимости и цены реализации изделия ВК 12-5
| Наименование статей калькуляции | Сумма, р. |
| Материалы | 745 |
| Возвратные расходы (вычитаются) | 8 |
| Покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий | 317 |
| Итого:(стр.1-2+3) | 1054 |
| Основная заработная плата производственных рабочих | 869 |
| Дополнительная заработная плата производственных рабочих | 174 |
| Налоги и отчисления от ФОТ | 381 |
| Общепроизводственные расходы | 2781 |
| Общехозяйственные расходы | 3302 |
| Возмещение износа специального инструмента и приспособлений и специальные расходы | 261 |
| Прочие производственные расходы | 265 |
| Производственная себестоимость | 9087 |
| Внепроизводственные расходы | 91 |
| Полная себестоимость | 9178 |
| Прибыль | 1147 |
| Оптовая цена | 10 325 |
| Сумма НДС(ставка НДС-18%) |
1916 |
| Отпускная цена с учётом НДС |
12 560 |
Рассчитаем рентабельность изделия ВК 12-5, чтобы определить, выгодно ли предприятию выпускать данное изделие.
Определим рентабельность двумя способами: как отношение валовой прибыли к полной себестоимости и как отношение валовой прибыли к объему реализованной продукции в соответствующих ценах.
Предприятие планирует выпустить 10 000 шт. изделия ВК 12-5.
Найдем валовую прибыль:
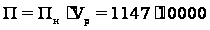 =
11 470 000, р., (3.18)
где
 - объем выпуска
продукции.
Полная себестоимость составит:
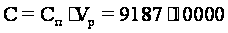 =
91 780 000, р., (3.19)
Объем реализованной продукции в соответствующих ценах:
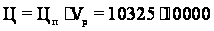 =
103 250 000, р., (3.20)
Найдем рентабельность:
 ,
(3.21)
R=1147/9178∙100=12, %.
 ,
(3.22)
R=1147/10 325∙100=11, %.
Рентабельность составит 12 и 11 %, что является достаточно большим числом. Отсюда можно сделать вывод, что изделие является рентабельным, и предприятию целесообразно его выпускать.
Более наглядно первое и второе мероприятие отображено в прил. 6.
3.3 Разработка проекта по увеличению объема выпуска продукции
Переключатели ПКП-2 предназначены для установки на тракторах (автомобилях), поставляемых внутри РБ и на экспорт в страны с умеренным и тропическим климатом, а также в запасные части к этим тракторам (автомобилям). Переключатель ПКП-2 устанавливается на приборной панели трактора. Крепление производится двумя винтами с использованием отверстий на корпусе переключателя.
Переключатели выполняют следующие функции:
- включение указателей поворота перемещением рычага влево или вправо;
- ручное отключение указателей поворота из фиксированного положения;
- автоматическое отключение указателей поворотов из фиксированного положения;
- включение ближнего света;
- включение звукового сигнала нажатием на ручку рычага вдоль ее оси.
Переключатели должны соответствовать требованиям технических условий. Они должны обеспечивать работу при номинальном напряжении 12 В и при изменении подводимого напряжения в пределах от 90 % до 125 % номинального напряжения.
Масса переключателя должна быть не более 0,17 кг.
На каждом переключателе должна быть нанесена маркировка, содержащая товарный знак завода-изготовителя, условное обозначение переключателя, номинальное напряжение в вольтах, условное обозначение выполняемых функций на ручке рычага, дату изготовления.
Гарантийный срок эксплуатации 36 месяцев с момента ввода изделий в эксплуатацию при гарантийной наработке, равной гарантийной наработке трактора, на котором установлен данный переключатель. Гарантийный срок хранения 3 года с момента изготовления.
Расчет себестоимости производился аналогично п. 3.2.
1. Расчет статьи затрат «Сырье, материалы и другие материальные ценности за вычетом реализуемых отходов» [25].
В эту статью включается стоимость основных материалов, необходимых для изготовления единицы продукции по установленным нормативам.
2. Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера.
Сюда включаются затраты на приобретение готовых покупных изделий (комплектующих) и полуфабрикатов, используемых для комплектования изделий или подвергающихся дополнительной обработке на данном предприятии для получения готовой продукции.
Расчет представлен в табл. 3.11.
Таблица 3.11
Затраты сырья, материалов, комплектующих изделий и полуфабрикатов
| Наименование материалов, | ||||
| комплектующих изделий | Ед. | Расход | Цена в р. | Затраты |
| и полуфабрикатов | изм. | на изделие | за ед. изм. | на изделие в р. |
| 1 | 2 | 3 | 4 | 5 |
| Чёрные металлы | кг | 0,089 | 2245 | 202 |
| Металлоизделия, сетка | кг | 0,006 | 3392 | 678 |
| Цветные металлы | кг | 0,041 | 23935 | 989 |
| Аноды | кг | 0,002 | 60658 | 101 |
| Нефтепродукты | кг | 0,004 | 2123 | 9 |
| Хим. продукция | кг | 0,021 | 6221 | 131 |
| Синт.смолы, пластмассы | кг | 0,086 | 4506 | 388 |
| Лакокрасочная продукция | кг | 0,004 | 6617 | 26 |
| Резина и резинотехнич.изд. | кг | 0,020 | 7199 | 144 |
| Хим. реактивы | кг | 0,002 | 9058 | 15 |
| Трубы | м | 0,200 | 3392 | 678 |
| Электроизоляцион. материалы | кг | 0,001 | 3350 | 4 |
| Итого: | 2823 | |||
| Т.заг.расх. | 226 | |||
| Всего: |
3049 |
|||
| возвр. отходы | 34 |
3. Заработная плата и премия рабочих.
В эту статью включаются расходы на оплату труда производственных рабочих, связанных с изготовлением продукции.
4. Дополнительная заработная плата основных и производственных рабочих.
Включает выплаты, предусмотренные законодательством о труде и положении об оплате труда на предприятии. Сюда входят выплаты за непроработанное на производстве время, а именно, оплата очередных и дополнительных отпусков, оплата льготных часов подростков, оплата перерывов в оплате кормящих матерей, выполнение государственных обязанностей и прочее. Указанные выплаты распределяются на готовые изделия по нормативу (или проценту) к основной зарплате.
5. Отчисления в государственный фонд социальной защиты населения РБ.
Они составляют 35 % от ФОТ. Производятся со всех сумм выплат работников в размере установленного норматива.
7. Расчет затрат по статье общепроизводственные расходы.
Данная статья является комплексной. В нее входят расходы на содержание и эксплуатацию оборудования и общецеховые расходы на управление.
Расходы на содержание и эксплуатацию оборудования:
- амортизация оборудования и транспортных средств;
- текущий ремонт и уход оборудования;
- услуги вспомогательных производств по обслуживанию оборудования;
- заработная плата и отчисления на социальные нужды вспомогательных рабочих;
- износ МБП;
- расходы на внутризаводские перевозки материалов, полуфабрикатов, готовой продукции:
- прочие расходы, связанные с использованием оборудования.
Расходы на управление:
- расходы по производственному управлению;
- затраты, связанные с подготовкой и организацией производства;
- содержание аппарата управления производственными подразделениями;
- амортизация зданий, сооружений производственного инвентаря;
- затраты на обеспечение нормальных условий труда;
- затраты на профориентацию и подготовку кадров.
8. Общехозяйственные расходы.
Как и предыдущая эта статья является комплексной и относится к условно-постоянным расходам. В нее включаются:
- административно-управленческие расходы;
- расходы по техническому управлению;
- расходы по производственному управлению;
- расходы по снабженческо-сбытовой деятельности;
- оплата услуг, оказываемых внешними организациями;
- содержание и ремонт административных зданий, сооружений, инвентаря;
- расходы на рабочую силу: набор, отбор, подготовка руководителей, переподготовка и повышение квалификации.
В связи с увеличением объема производства в 2 раза, условно-переменные расходы в части расходов по содержанию и эксплуатации оборудования увеличиваются (норматив общепроизводственных расходов возрастет до 400 %. Ранее он составлял 320 %). Условно-постоянные расходы снизятся до 190 % по сравнению с 380 % ранее.
Найдем общепроизводственные расходы при объеме выпуска 20 000 изделий:
Робп = 869∙320/100=2781, р.
Общепроизводственные расходы при объеме выпуска 40 000 изделий составят:
Робп = 869∙400/100=3476, р.
Общехозяйственные расходы для 20 000 изделий:
Робп = 869∙380/100=3302, р.
Рассчитаем общехозяйственные расходы для 40 000 изделий:
Робп = 869∙190/100=1651, р.
9. Прочие производственные расходы.
В состав этих расходов включаются затраты на гарантийный ремонт и гарантийное обслуживание продукции. В связи с увеличением объема производства эти расходы также снижаются.
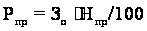 ,
(3.14)
10. Коммерческие расходы (внепроизводственные).
В этой статье планируются и рассчитываются расходы, связанные со сбытом и реализацией продукции. К ним относятся:
- затраты на тару и упаковку, хранение и транспортировку продукции;
- затраты, связанные с исследованием рынка, расходы по аукционам, расходы на рекламу.
Коммерческие расходы распределяются пропорционально производственной себестоимости. Производственная себестоимость- это сумма затрат на производство продукции.
Спр= 11 106, р.- производственная себестоимость для 20 000 изделий.
Спр= 9988, р - производственная себестоимость для 40 000 изделий.
Исходя из того, что Н ком = 1 %, найдем сумму прочих расходов:
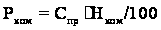 ,
(3.15)
Рком =11 106∙1/100=111, р.
Исходя из решения увеличить объем выпуска изделий в 2 раза, пересчитаем сумму прочих расходов.
Рком =9988∙1/100=100, р.
Далее расчет производится аналогично п. 3.2.
Калькуляция представлена в табл. 3.12.
Таблица 3.12
Расчет себестоимости и цены реализации изделия ПКП-2
| Наименование статей калькуляции | Сумма затрат при объеме выпуска 20 000 шт. | Сумма затрат при объеме выпуска 40 000 шт. |
| Материалы | 3049 | 3049 |
| Возвратные расходы (вычитаются) | 34 | 34 |
| Итого:(стр.1-2+3) | 3015 | 3015 |
| Основная заработная плата производственных рабочих | 869 | 869 |
| Дополнительная заработная плата производственных рабочих | 174 | 174 |
| Налоги и отчисления от ФОТ | 381 | 381 |
| Общепроизводственные расходы | 2781 | 3476 |
| Общехозяйственные расходы | 3302 | 1651 |
| Возмещение износа специального инструмента и приспособлений и специальные расходы | 261 | 261 |
| Прочие производственные расходы | 323 | 161,5 |
| Производственная себестоимость | 11 106 | 9988 |
| Внепроизводственные расходы | 111 | 100 |
| Полная себестоимость | 11 217 | 10 088 |
| Прибыль | 1402 | 1261 |
| Оптовая цена | 12 619 | 11349 |
| Сумма НДС(ставка НДС-18%) |
2342 |
2104 |
| Отпускная цена с учётом НДС |
15 351 |
13 793,6 |
Для более наглядного представления изобразим график на рис. 3.3.
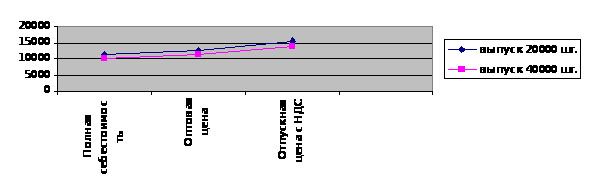 Рис.
3.3. Себестоимость
и цена с учетом
разных объемов
выпуска
Рассчитаем выручку, себестоимость и прибыль всего объема выпуска продукции.
При объеме выпуска V = 20 000 шт:
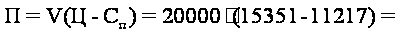 82
680 000(р.), (3.23)
При объеме выпуска V = 40 000 шт:
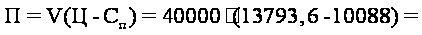 148
224 000(р.), (3.24)
Определим эффект от увеличения объема выпуска:
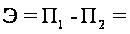 65
544 000(р.), (3.25)
где
 -
прибыль при
выпуске 20 000 изделий.
 -
прибыль при
выпуске 40 000 изделий.
Изобразим прибыль при разных объемах и эффект от увеличения объема выпуска на рис. 3.4.
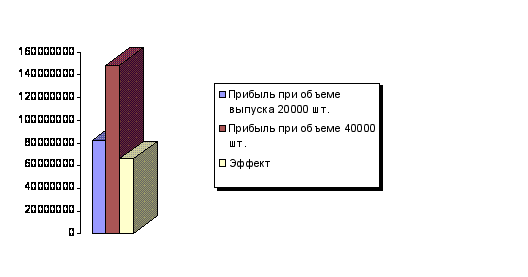
Рис. 3.4. Прибыль при разных объемах выпуска и эффект от увеличения объема
Определим рентабельность для обоих случаев с учетом того, что предприятие будет продавать изделие ПКП по более высокой цене (используется цена из калькуляции, рассчитанной для случая, когда предприятие выпускает 20000 изделий). Используем следующую формулу:
(3.21)
При выпуске 20 000 изделий:
R = (15 351 – 11 217) /11 217 = 36,8, %;
При выпуске 40 000 изделий:
R = (15 351 – 10 088) /10 088 = 52, %;
В результате рентабельность повысилась на 15,2 %.
При увеличении объема выпуска в 2 раза, прибыль увеличится на
65 544 000 р. Увеличение прибыли повлияет на увеличение рентабельности, которая также возрастет на 15,2 %. Таким образом,. можно сделать вывод о целесообразности увеличения выпуска.
3.4 Разработка проекта по снижению себестоимости
Пульты ПУ3-БМ и ПУ3-БМ1 предназначены для управления переключением передач в автомобилях с гидромеханической трансмиссией.
В состав пульта входит табло для индикации номера включенной передачи, которое располагается на панели управления в поле зрения водителя, жгут, разъем гнездовой (в его состав входят контакт, адаптер к разъему кабельному), блок индикатора, блок переключения передач.
Функции пульта:
коммутация ЭМ в системе управления переключением передач;
формирование сигнала «БСТ», если ручка блока переключения передач находится не в нейтральном положении;
формирование сигналов «ДАТ1» – «ДАТ4», соответствующих положению ручки блока переключения передач;
автоматическое отключение выходных сигналов в случае короткого замыкания;
индикация на табло номера включенной передачи, короткого замыкания цепей электропитания ЭМ, превышения напряжения в системе электрооборудования автомобиля свыше 32 В;
управление яркостью табло в зависимости от наличия внешнего сигнала «Габариты».
Номинальное напряжение питания пульта – 24 В. Пульт сохраняет работоспособность в диапазоне напряжения питания от 18 до 32 В.
Наработка до отказа пульта не менее 100000 циклов переключений или 10000 моточасов работы автомобиля с вероятностью не менее 90 % при соблюдении условий эксплуатации, транспортирования и хранения. (Цикл переключения – переключение передачи в сторону возрастания или в сторону убывания, включая нейтральное положение).
Содержание драгоценных металлов в пульте в соответствии с табл.3.13.
Таблица 3.13
Содержание драгоценных металлов в пульте ПУ3-БМ
| Наименование изделия | Драгоценный металл | |||
| Золото | Серебро | Платина | Палладий | |
| Пульт ПУ3-БМ | 0,141976 | 0,3235164 | 0,1062367 | 0,1207221 |
Средний срок службы пульта не менее 10 лет.
Предприятие-изготовитель гарантирует соответствие пульта требованиям технической документации в течение 36 месяцев с момента ввода в эксплуатацию при соблюдении потребителем условий хранения, транспортирования и эксплуатации, установленных техническими условиями.
Предприятие планирует снизить себестоимость данного изделия за счет покупки печатных плат, ранее они изготавливались на предприятии. За счет этого снизится стоимость материалов, основная и вспомогательная заработная плата, увеличится сумма покупных комплектующих изделий. Расчет калькуляции представлен в табл. 3.14. Он производился аналогично расчету калькуляции в п. 3.2-3.3.
Таблица 3.14
Расчет себестоимости и цены изделия ПУ3-БМ
|
Калькуляция |
||||||||
| на |
Пульт ПУ3-БМ |
|||||||
| наименование,марка,шифр изделия | ||||||||
| Наименование статей калькуляции | платы | платы | ||||||
| наш. изг. | покупн. | |||||||
| Материалы | ||||||||
| 35 791 | 35 723 | |||||||
| Возвратные расходы (вычитаются) | ||||||||
| 398 | 397 | |||||||
| Покупные комплектующие изделия,полуфабрикаты | ||||||||
| и услуги кооперированных предприятий | 211 450 | 227 455 | ||||||
| Итого:(стр.1-2+3) | ||||||||
| 262 848 | 263 575 | |||||||
| Основная заработная плата производственных | ||||||||
| рабочих | 78 850 | 75 169 | ||||||
| Дополнительная заработная плата производственных | ||||||||
| рабочих | 15 770 | 15 034 | ||||||
| Налоги и отчисления от ФОТ | ||||||||
| 34 536 | 32 924 | |||||||
| Общепроизводственные расходы | ||||||||
| 252 320 | 240 541 | |||||||
| Общехозяйственные расходы | ||||||||
| 299 630 | 285 642 | |||||||
| Возмещение износа специального инструмента и | ||||||||
| приспособлений и специальные расходы | 23 655 | 22 551 | ||||||
| Прочие производственные расходы | ||||||||
| 29 028 | 28 063 | |||||||
| Производственная себестоимость | ||||||||
| 996 637 | 963 499 | |||||||
| Внепроизводственные расходы | ||||||||
| 9966 | 9635 | |||||||
| Полная себестоимость | ||||||||
| 1006 603 | 973 134 | |||||||
| Плановые накопления | ||||||||
| 125 825 | 121 642 | |||||||
| Оптовая цена | ||||||||
| 1132 428 | 1094 776 | |||||||
| Единый платеж из выручки (ставка - 3%) | ||||||||
| 35 024 | 33 859 | |||||||
| Отпускная цена | ||||||||
|
1167 452 |
1128 635 |
|||||||
| Сумма НДС(ставка НДС-18%) | ||||||||
|
210 141 |
203 154 |
|||||||
| Отпускная цена с учётом НДС | ||||||||
|
1377 593 |
1331 789 |
|||||||
Для более наглядного представления изобразим структуру затрат при самостоятельном изготовлении плат на рис. 3.5 и при покупке готовых плат на рис. 3.6.
|
Рис. 3.5. Структура затрат при самостоятельном изготовлении плат |
Рис. 3.6. Структура затрат при покупке плат |
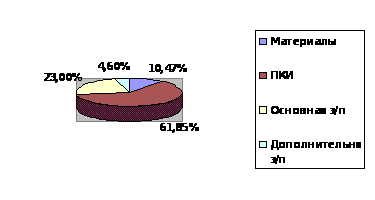
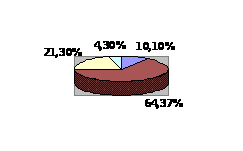
В результате происходит снижение себестоимости на 45 804 р. Прибыль повысилась на 33 469 р. С учетом того, что объем выпуска данного изделия составляет 1000 шт, суммарная прибыль составит 33 469 000 р.
Определим рентабельность для обоих случаев с учетом того, что предприятие будет продавать изделие ПУ3-БМ по более высокой цене (используется цена из калькуляции, рассчитанной для случая, когда предприятие изготавливает платы самостоятельно). Используем следующую формулу
(3.21)
При самостоятельном изготовлении плат:
R = (1377 593 – 1006 603) /1006 603 = 36,8 %.
При покупке готовых плат:
R = (1377 593 – 1973 134) /1973 134 = 41,6 %.
В результате рентабельность повысилась на 4,8%. Данный результат является достаточно высоким, что позволяет сделать вывод о целесообразности покупки готовых плат.
Более наглядно третье и четвертое мероприятия представлены в прил. 7.
4. Влияние затрат по охране окружающей среды на себестоимость продукции
4.1 Выбросы в атмосферу вредных веществ на УП «МЭМЗ»
УП «МЭМЗ» находится в северо-восточной части г.Минска. Рельеф земной поверхности, на которой размещена территория предприятия, пологохолмистый. Предприятие находится на одной производственной площадке в районе с плотной застройкой как производственными, так и жилыми зданиями и сооружениями. УП «МЭМЗ» специализируется на выпуске приборов и оборудования для различных отраслей народного хозяйства и товаров народного потребления. Технологический цикл предприятия включает в себя следующие виды производства:
- сварочно-каркасное;
- литейное;
- печатных плат;
- гальванопокрытий;
- монтажно-сборочное;
- термическое;
- механообрабатывающее;
- деревообрабатывающее.
На предприятии большое значение уделяется уменьшению снижения вредного влияния производственных факторов на жизнь и здоровье работников. В цехах с вредным производством установлены вытяжные системы, циклоны, фильтры.
По санитарной классификации предприятие, учитывая характер деятельности, относится к четвертому классу. Ширина санитарно-защитной зоны для данного типа предприятий составляет 100 метров. Санитарное состояние территории предприятия и прилегающих участков удовлетворительное. Озеленение и благоустройство территории соответствует проектным решениям.
Затраты по охране окружающей среды непосредственно влияют на себестоимость продукции, т.к. в себестоимость продукции включается статья «Налоги, отчисления в бюджет и внебюджетные фонды; сборы и отчисления местным органам власти». В данную статью входит экологический налог, который практически любое промышленное предприятие платит за выбросы в атмосферу вредных веществ, загрязнение вод и захоронение отходов.
Предприятию выдано разрешение на выброс загрязняющих веществ в атмосферу. Перечень и количество некоторых веществ представлен ниже в табл. 4.1.
Таблица 4.1
Перечень и количество загрязняющих веществ
| Код | Наименование вещества | Класс | Выброс т/год |
| 0301 | Азота двуокись | 2 | 4,9840 |
| 1301 | Акролеин | 2 | 0,0004 |
| 0101 | Алюминия оксид | 2 | 0,0060 |
| 0303 | Аммиак | 4 | 0,9470 |
| 0330 | Ангидрид сернистый | 3 | 1,0940 |
| 0338 | Ангидрид фосфорный | 2 | 0,0020 |
| 1317 | Ацетальдегид | 3 | 0,0770 |
| 1401 | Ацетон | 4 | 1,4660 |
| 0107 | Бария хлорид | 0 | 0,2750 |
При работе многих станков на предприятии происходят выбросы вредных веществ в атмосферу. Например, при работе установки мойки заготовок в атмосферу попадает 0,00001 т/год натрия гидрооксида, из-за фрезерного отрезного станка - 0,0320 т/год пыли стеклопластика, из-за газовой печи - 0,0919 т/год азота диоксида и 0,2393 т/год оксида углерода. При работе заточного станка в воздух попадает пыль неорганического содержания. При окраске машин на ТО выделяется аэрозоль краски, ксилол, сольвент. Работа литьевой машины способствует выбросу аммиак и оксида углерода.
В целом по предприятию работа более 100 станков вызывает выбросы в атмосферу вредных веществ, но в большинстве случаев эти выбросы не превышают предельно допустимых норм.
Некоторые вещества попадают на очистные сооружения и обезвреживаются. Их перечень представлен в табл. 4.2.
Таблица 4.2
Перечень и количество обезвреженных загрязняющих веществ
| Наименование вещества | Кол-во вредных веществ, всего | В том числе поступивших на очистные сооружения и обезвреженных |
| Взвешенные вещества | 11,496 | 11,257 |
| Пыль древесная | 8,892 | 8,218 |
| Пыль неорган.SIO>70 % | 9,130 | 9,092 |
| Пыль неорган.SIO2 0-70 % | 5,775 | 5,412 |
| Пыль неорган.SIO< 20 % | 2,178 | 2,015 |
| Пыль текстолита | 0,165 | 0,090 |
У ряда веществ на предприятии превышен лимит выброса в атмосферу. Они представлены в табл. 4.3.
Таблица 4.3
Выбросы загрязняющих веществ
| Наименование вещества | Кол-во вещества, выбрасываемого в атмосферу | Разрешенный лимит | Превышение лимита выброса |
| Ангидрид сернистый | 10,185 | 8,770 | 1,145 |
| Мазутная зола | 0,035 | 0,03 | 0,005 |
За превышение предприятие обязано выплатить штраф.
В целом в атмосферу попадает около 41,142 т/год.
4.2 Загрязнение воды
Система хозяйственно-питьевого, противопожарного водоснабжения обеспечивает водой хозяйственно-бытовые, производственные и противопожарные нужды предприятия. Вода хозяйственно-питьевого назначения из городского водопровода попадает на промплощадку по трем вводам и запитывает все здание предприятия. Всего на предприятии 3 ввода.
На площадке завода существуют следующие системы канализации:
- хозяйственно-фекальная;
- производственная;
- ливневая.
Хозяйственно-фекальная канализация уложена из керамических труб и охватывает все здания и сооружения. Стоки самотеком поступают в городскую систему канализации. В настоящее время сети находятся в удовлетворительном состоянии и могут в дальнейшем эксплуатироваться. Из опыта эксплуатации сетей завода можно сделать вывод, что сети завода обеспечивают пропуск сточных вод. Производственные стоки сбрасываются в сеть хозяйственно-фекальной канализации. Очистку проходят производственные стоки.
Нормативный расход воды на хозяйственно-бытовые нужды представлен в табл. 4.4.
Таблица 4.4
Нормативный расход воды на хозяйственно-бытовые нужды
| Наименование водопотребления | Расход хоз.-питьевой воды, м3/мес. | Сброс сточных вод, м3/мес. | Безвозвратные потери, м3/мес. | |||
| 1 | 2 | 3 | 4 | |||
| Производственные корпуса | 6333 | 5899 | 434 | |||
| Цех № 1 | 302 | 302 | ||||
| Цех № 2 | 235 | 219 | 16 | |||
| Цех № 10 | 90 | 84 | 6 | |||
| Цех № 11 | 195 | 172 | 13 | |||
| Цех № 13 | 113 | 105 | 8 | |||
| Социально-бытовые объекты | 6957 | 5670 | 1297 | |||
| Итого | 14 225 | 12 451 | 1774 | |||
Как видно из табл. 4.4, значительная часть воды теряется.
В сточных водах содержатся следующие вредные вещества: нитриты, нитраты, хлориды, хром, железо, сульфат, нефтепродукты, медь, кадмий и др.
Характеристика очистных сооружений представлена в табл. 4.5.
Таблица 4.5
Характеристика очистных сооружений
| Наименование очистных сооружений и метод очистки | Пропускная способность, м3/год | Наименование вещества | Средняя концентрация | |
| Поступило мг/л | Сброшено, мг/л | |||
| Очистные сооружения цеха № 27, метод электрокоагуляции | 34 000 |
Хлориды Сульфаты Взвешенные вещества Хром 6+ Железо Цинк Никель Медь |
175 420 500 16 10-15 6-13 5-10 8-10 |
91 112 118 0,2 1,5 0,5 0,8 0,4 |
Отсюда можно сделать вывод, что очистные сооружения не дают 100 %-ой очистки воды, но их эффективность приближается к этому показателю.
Особую опасность представляют хлориды, сульфаты и взвешенные вещества, т.к. их концентрация достаточно велика несмотря на очистку.
Химически загрязненные сточные воды разделены на четыре потока:
1 – кислотно-щелочные сточные воды;
2 – кислотно-хромовые промывные сточные воды;
3 – окрасочные сточные воды;
4 – цинкосодержащие сточные воды.
Поток 2,3,4 проходит предварительную очистку. Потом они объединяются с 1-м потоком в резервуаре усреднителе и далее проходят совместную очистку по следующей схеме. Из усреднителя сток забирается насосом и подается в бак равномерного расхода и напора, откуда он последовательно проходит установку, установленную в месте электрокоогулятора электрофильтров комбинированных, и далее через полочный отстойник сливается в бак отстоянной воды. Из бака отстоянной воды сток забирается насосом и последовательно проходит глубокую очистку на различных фильтрах и собирается в резервуар чистой воды, откуда очищенная и умягченная вода должна насосом подаваться потребителям, т.е. на технологические нужды.
4.3 Отходы производства
На предприятии образуются следующие виды отходов производства:
- отработанные ртутьсодержащие лампы;
- смеси растворителей;
- отработанный щелочной травильный раствор;
- отработанные масла;
- отходы соляных ванн;
- отходы древесины, картона;
- шламы лаков и красок и др.
В этих отходах содержатся следующие опасные вещества: ртуть, спирт, соединение меди, нефтепродукты, лак, эмаль и др.
Отходы не используются, т.к. отсутствуют мощности и технические решения.
УП «МЭМЗ» получило разрешение на размещение отходов производства на УП «Экорес» и на территории предприятия.
4.4 Платежи за выбросы загрязняющих веществ и размещение отходов
Итого, плата за выбросы, сбросы, размещение отходов, загрязняющих веществ в окружающую среду за год представлена в табл. 4.6.
Таблица 4.6
Плата за выбросы, сбросы, размещение отходов, загрязняющих веществ в окружающую среду за год
| Плата за выбросы в атмосферу, тыс.р. | Плата за размещение отходов, тыс. р. | |||
| Котельная | Основное производство | Передвижные источники | ||
| За допустимые выбросы | За превышение допустимых выбросов | 1193,168 | 3703,113 | 423,977 |
| 1429,041 | 594,041 | |||
Таблица 4.7
Плата за выбросы, сбросы, размещение отходов, загрязняющих веществ в окружающую среду за 3 года
| Показатели | 2003 год | 2004 год | 2005 год |
| 1. За выбросы в атмосферу загрязняющих веществ | 1008,981 | 6919,363 | 15349 |
| 1.1. В пределах установленных лимитов | 1008,981 | 6325,322 | 15349 |
| 1.2. За превышение допустимых лимитов | 594,041 | ||
| 2. За сброс
в водные
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |