Пути повышения рентабельности на промышленном предприятии (на примере УП "МЭМЗ")
8744/0,42 0,1035
= 2150
215025
000 = 53 739 167
8744/0,420,05
= 1041
104125
000 = 26 023 810
8910/0,3930,04023
=912,08
912,0890
000 = 82 087 626
8910/0,3930,02
= 453,4
453,490
000 = 40 809 160
16852/ 0,640,092
= 2422,5
2422,540
000 = 96 899 000
16 852/0,640,04
= 1053
1053,340
000 = 42 130 000
Для вышеприведенных расчетов использовались формулы:
1. Себестоимость единицы изделия, входящих в основное изделие:
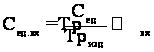 (3.2)
где Сед - себестоимость единицы изделия, входящих в основное изделие;
Тризд - трудоемкость основного изделия;
Трвх - трудоемкость входящих в основное изделие
2. Себестоимость годового выпуска:
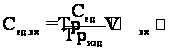 (3.3)
,
Расчет ожидаемой прибыли представлен в табл. 3.5.
Таблица 3.5
Расчет ожидаемой прибыли
| Наименование изделия |
Цена изделия, р. |
Себестоимость изделия до внедрения, р. |
Прибыль (убыток), р. |
Экономия за счет снижения себестоимости в результате изменения трудоемкости при внедрении станка |
Себестоимость изделия после внедрения, р. |
Ожидаемая годовая прибыль от реализации, р. |
| ВК 12-5 | 8636 | 8744 | -108 | 2150-1041=1109 | 7635 |
(8636-7635)
|
| ВК 24-1 | 8103 | 8910 | -807 | 912,08-453,4=459 | 8451 |
(8103-8451) = - 31 320 000 |
| ВК 24-04 | 17697 | 16852 | +845 | 2422,5-1053,3=1369 | 15 483 |
(17697-15483)
= 88 560 000 |
| Итого ожидаемая годовая прибыль, р. | + 82 265 000 | |||||
Ожидаемую годовую прибыль определяли по формуле
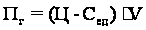 ,
(3.4)
где Пг - ожидаемая годовая прибыль;
Ц - цена единицы изделия.
Несмотря на отрицательную величину прибыли изделия ВК 12-5, ожидаемая годовая прибыль от реализации всех изделий после внедрения нового станка составит +82 265 000 р. Прибыль от реализации каждого изделия в отдельности и всего схематически изображена на рис. 3.1.
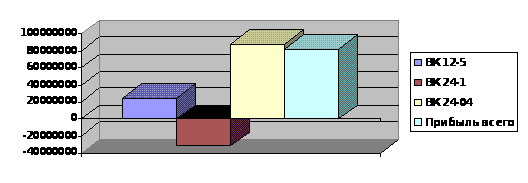
Рис. 3.1. Прибыль от реализации каждого изделия и итоговая прибыль
Определим ожидаемую часть годовой прибыли, полученной от снижения трудоемкости в результате перевооружения. Она представлена в табл. 3.6.
Таблица 3.6
Расчет части годовой прибыли, полученной в результате перевооружения
|
Прибыль от реализации изделия, р. |
Ожидаемая часть годовой прибыли, полученная от снижения трудоемкости в результате перевооружения, р. | |
| до | после | |
|
-108 |
(8636-7635)
|
0,05/ (0,42-0,10325+0,05) |
|
-807 |
(8103-8451)
|
0,02/
(-0,393-0,04023+0,02) |
|
845 |
(17 697-15483)
|
0,04/ (0,63-0,092+0,04) |
| - 41 530 000 | + 82 265 000 | +7 754 235,5 |
Расчет производился по формулам, которые уже использовались ранее, кроме следующей.
Ожидаемая часть годовой прибыли, полученная от снижения трудоемкости в результате перевооружения:
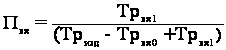 (3.5)
где Трвх 0,1 - трудоемкость входящих в основное изделие до и после внедрения нового станка.
Динамика величины прибыли до и после внедрения нового станка представлена на рис. 3.2.
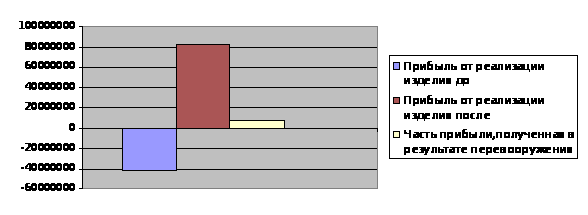
Рис. 3.2. Динамика прибыли до и после внедрения нового станка
Срок окупаемости затрат:
 ,
(3.6)
Ток =362 764 725/108 962 970/15= 0,22, г.
где Ток - срок окупаемости;
Квл - капитальные вложения;
Сг - себестоимость годового выпуска.
Небольшой срок окупаемости (0,22 года) свидетельствует об эффективности внедрения нового станка. Снижение трудоемкости в результате перевооружения приведет к увеличению прибыли на 7 754 235,5 р. Отсюда можно сделать вывод об эффективности проекта на техническое перевооружение оборудования, т.к. это ведет к увеличению прибыли и увеличению рентабельности.
3.2 Разработка проекта по выпуску нового изделия
Выключатель ВК 12-5 состоит из следующих сборочных единиц: коромысло, шток, колодка. Для его изготовления использованы следующие детали: толкатель, корпус, 2 пружины, манжетка. В комплект поставки входят выключатель и паспорт. В 1 упаковку входят 300 выключателей.
Выключатель ВК 12-5 предназначен для применения в электрических цепях тракторов, автомобилей, автобусов и других самоходных машин и в запчасти к ним. Выключатели рассчитаны на эксплуатацию при температуре окружающего воздуха от + 80о до – 40о, влажности 90 %.
Выключатели по способу защиты от поражения электрическим током должны соответствовать классу III по ГОСТ 12.2.007.0.
Материалы, применяемые для изготовления деталей выключателей нетоксичны, вредных воздействий при эксплуатации на обслуживающий персонал и окружающую среду не оказывают.
Выключатели относятся к неремонтируемым изделиям.
Выключатели выполнены с самовозвратом и имеют два положения:
- выключатель выключен (шарик находится в свободном состоянии, контакты разомкнуты);
- выключатель включен (шарик находится в нажатом состоянии, контакты замкнуты).
Режим работы продолжительно-номинальный S1 по ГОСТ 3940.
Выключатели должны соответствовать требованиям технических условий, ГОСТ 3940 и соответствующим комплектам конструкторской документации. Внешний вид выключателей, маркировка, габаритные, присоединительные и установочные размеры должны соответствовать габаритным чертежам.
Номинальные параметры выключателя указаны в табл. 3.7.
Таблица 3.7
Номинальные параметры выключателя ВК 12-5
| Обозначение выключателя | Напряжение, В |
Ток, А |
Усиление включения, Н |
Масса, г |
| ВК 12-5 | 12 | 0,5 | От 7 до 18 | 70 |
| 24 | 2 |
Таким образом, из табл. 3.7 можно сделать вывод, что масса выключателя не должна превышать 70 г. Падение напряжения при номинальных параметрах не должно превышать 0,1 В. Сопротивление изоляции между незамкнутыми штырями и корпусом должно быть не менее:
- в нормальных климатических условиях – 10 Мом;
- при повышенной влажности – 2 Мом.
Электрическая прочность изоляции токоведущих частей выключателя относительно корпуса, а также между токоведущими частями должна соответствовать ГОСТ 3940 (действующее значение испытательного напряжения 550 В).
Вибро- и ударопрочность выключателя должна соответствовать требованиям ГОСТ 3940 к изделиям, не установленным на двигателе.
Степень защиты выключателей от проникновения внешних твердых предметов и воды должна соответствовать IP53 ГОСТ 14254.
Выключатели,
прошедшие
испытания
должны выдерживать
момент затяжки
не менее 60 Нм.
Стойкость металлических покрытий к воздействию соляного тумана должна соответствовать 1.24 ГОСТ 3940 для изделий, эксплуатируемых на открытом воздухе. Показатель надежности, представляющий собой гамма-процентную наработку до отказа с вероятностью 95 %, должен составлять 1500 000 циклов оперирования при токе 0,5 А и напряжении 12 В или 1000 000 циклов оперирования при токе 2 А и напряжении 24 В. Циклом оперирования считается однократное включение выключателя с возвратом в начальное положение (фиксированное).
На каждый выключатель должна быть нанесена маркировка, содержащая:
- товарный знак завода-изготовителя;
- обозначение изделия – ВК 12-5;
- квартал и две последние цифры года выпуска;
- клеймо ОТК.
Способ нанесения маркировки должен обеспечить ее сохранность в течение всего срока службы.
Для проверки соответствия выключателей требованиям настоящих ТУ, их подвергают следующим испытаниям:
- приемо-сдаточным;
- периодическим;
- типовым;
- входному контролю потребителя.
Приемо-сдаточные испытания проводятся службой технического контроля предприятия-изготовителя.
Периодические испытания должны проводиться предприятием изготовителем один раз в год на трех образцах выключателей из числа изготовленных в контролируемом периоде и прошедших приемо-сдаточные испытания. В случае несоответствия выключателей хотя бы одному из требований технических условий, проводят повторные испытания на удвоенном количестве образцов по пунктам несоответствия. Результаты периодических испытаний считают положительными, если при повторных испытаниях не выявлено выключателей, несоответствующих требованиям. Выключатели, подвергшиеся периодическим испытаниям, поставке потребителю не подлежат.
Завод-потребитель осуществляет приемочный контроль качества каждой партии согласно СТБ ГОСТ Р 50779.71. Для проведения входного контроля от каждой партии отбирается случайная выборка и проводится контроль ее на соответствие требованиям ТУ.
Завод-потребитель вправе вернуть заводу-изготовителю все изделия, на которых в процессе монтажа (сборки) или проверки качества готовых тракторов и автомобилей выявлены дефекты по вине изготовителя. Указанные изделия подлежат замене на новые.
Крепление выключателей на тракторе или автомобиле осуществляется с помощью резьбы на корпусе выключателя. Рабочее положение выключателя – любое.
На 4-м плакате представлен чертеж данного изделия и в приложении 5 - спецификация.
Для того, чтобы увеличить рентабельность на предприятии, было принято решение наладить выпуск нового изделия ВК 12-5. Рассчитаем себестоимость, цену данного изделия и определим рентабельность, чтобы сделать вывод о целесообразности выпуска изделия ВК 12-5.
Себестоимость единицы продукции – стоимостная оценка используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материала, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Калькулирование – расчет себестоимости калькулированной единицы продукции. Калькуляционная единица – в ее качества может быть принята 1, 10, 100, 1000 штук изделий. В данной работе за калькуляционную единицу принята 1 штука.
Для радиоэлектронных отраслей промышленности в настоящее время может быть принят следующий состав статьей затрат [15].
1. Расчет статьи затрат «Сырье, материалы и другие материальные ценности за вычетом реализуемых отходов».
В эту статью включается стоимость основных материалов, необходимых для изготовления единицы продукции по установленным нормативам. Формула расчета следующая:
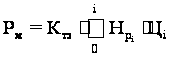 ,
(3.7)
где
 -
коэффициент,
учитывающий
транспортно-заготовительные
расход
при приобретении и доставке материалов;
 - норма расходов
i-го вида материала;
 - отпускная
цена за единицу
i-го вида материала.
2. Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера.
Сюда включаются затраты на приобретение готовых покупных изделий (комплектующих) и полуфабрикатов, используемых для комплектования изделий или подвергающихся дополнительной обработке на данном предприятии для получения готовой продукции. Расчет производится по следующей формуле
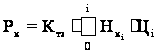 ,
(3.8)
где
 -
количество
комплектующих
или полуфабрикатов
на единицу
продукции;
- отпускная
цена за единицу
i-го вида комплектующих
изделий.
Расчет представлен в табл. 3.8.
Таблица 3.8
Затраты сырья, материалов, комплектующих изделий и полуфабрикатов
| Наименование материалов, | ||||||||
| комплектующих изделий | Ед. | Расход | Цена в р. | Затраты | ||||
| и полуфабрикатов | изм. | на изделие | за ед. изм. | на изделие в р. | ||||
| 1 | 2 | 3 | 4 | 5 | ||||
|
1. МАТЕРИАЛЫ |
||||||||
| Чёрные металлы | кг | 0,1896 | 2173,73 | 412 | ||||
| Металлоизделия, сетка | кг | 0,0008 | 3750,00 | 3 | ||||
| Цветные металлы | кг | 0,0095 | 14421,05 | 137 | ||||
| Аноды | кг | 0,0006 | 15920,75 | 9 | ||||
| Нефтепродукты | кг | 0,0020 | 7015,00 | 14 | ||||
| Хим. Продукция | кг | 0,0079 | 1520,91 | 12 | ||||
| Синт.смолы, пластмассы | кг | 0,0112 | 4462,14 | 50 | ||||
| Лакокрасочная продукция | кг | 0,0045 | 6040,27 | 27 | ||||
| Резина и резинотехнич.изд. | кг | 0,0025 | 5200,00 | 13 | ||||
| Хим. Реактивы | кг | 0,0002 | 8333,33 | 2 | ||||
| Промышленная продукция | р. | 6 | ||||||
| Упаковка | р. | 5 | ||||||
| Итого: | 690 | |||||||
| Т.заг.расх. | 55 | |||||||
| Всего: |
745 |
|||||||
| возвр. отходы | 8 | |||||||
|
2. ПКИ |
||||||||
| Контакт деталь СР999 ПГ3020 | 2 | 112,00 | 224 | |||||
| Контакт деталь СР999 СД2503 | 2 | 46,00 | 92 | |||||
| Итого: | 316 | |||||||
| Т.заг.расх. | 1 | |||||||
| Всего: |
317 |
|||||||
3. Заработная плата и премия рабочих.
В эту статью включаются расходы на оплату труда производственных рабочих, связанных с изготовлением продукции. Расчет основной зарплаты производственных рабочих на изготовление единицы продукции осуществляется по формуле
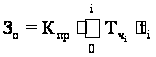 ,
(3.9)
где
 -
коэффициент
премирования;
 -
часовая тарифная
ставка, соответствующая
разряду работ
i-ой
операции (р./час);
 -
норма времени
i-ой операции.
Расчет представлен в табл. 3.9.
Таблица 3.9
Заработная плата и премия рабочих
| Виды работ | Нормо-часы | Стоимость | Расход | |
| н/часа | тарифной | |||
| (р.) | зарплаты (р.) | |||
|
1. Сдельные работы: |
||||
| Заготовительные | 0,0090 | 1342 | 12,08 | |
| Термические | 0,0070 | 2495 | 17,47 | |
| Механические | 0,1600 | 1553 | 248,48 | |
| Эл.-механические | 0,2000 | 1489 | 297,80 | |
| Сб.-монтажные | ||||
| Литейные | ||||
| Деревообделочные | 0,0002 | 1270 | 0,25 | |
| Каркасные | 0,0460 | 1492 | 68,63 | |
| Гальванические | 0,0170 | 1423 | 24,19 | |
|
Итого по тарифу: |
0,4392 |
1523 |
669 |
|
| Доплаты за ТОН: по повышен. расценкам | ||||
| а) процент | ||||
| б) сумма | ||||
|
2. Премия рабочим |
||||
| за выполнение норм времени и качество работы | ||||
| а) процент премий | 30% | |||
| б) сумма премий | 200 | |||
| Всего основной зарплаты |
869 |
|||
4. Дополнительная заработная плата основных и производственных рабочих.
Данная статья включает выплаты, предусмотренные законодательством о труде и положении об оплате труда на предприятии. Сюда входят оплата очередных и дополнительных отпусков, оплата льготных часов подростков, оплата перерывов в оплате кормящих матерей, выполнение государственных обязанностей и прочее. Указанные выплаты распределяются на готовые изделия по нормативу (или проценту) к основной зарплате.
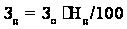 ,
(3.10)
где
 - норматив
дополнительной
зарплаты.
5. Отчисления в государственный фонд социальной защиты населения РБ.
Они составляют 35 % от ФОТ. Производятся со всех сумм выплат работников в размере установленного норматива.
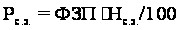 ,
(3.11)
где
 - норматив отчислений
в ФСЗН.
6. Расчет затрат по статье общепроизводственные расходы
Данная статья является комплексной. В нее входят расходы на содержание и эксплуатацию оборудования и общецеховые расходы на управление.
Общепроизводственные расходы относятся на себестоимость отдельных изделий пропорционально основной зарплате производственных рабочих, исходя из определенного норматива по формуле
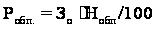 ,
(3.12)
где Нобп - норматив общепроизводственных расходов.
7. Общехозяйственные расходы
Как и предыдущая эта статья является комплексной и относится к условно-постоянным расходам.
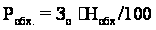 ,
(3.13)
где Нобх - норматив общепроизводственных расходов.
8.Прочие производственные расходы
В состав этих расходов включаются затраты на гарантийный ремонт и гарантийное обслуживание продукции.
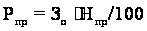 ,
(3.14)
где Нпр - норматив прочих расходов.
9. Внепроизводственные расходы.
В этой статье планируются и рассчитываются расходы, связанные со сбытом и реализацией продукции. К ним относятся: затраты на тару и упаковку, хранение и транспортировку продукции; затраты, связанные с исследованием рынка, расходы по аукционам, расходы на рекламу.
Коммерческие расходы распределяются пропорционально производственной себестоимости. Производственная себестоимость- это сумма затрат на производство продукции.
Спр= 9087, р.
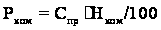 ,
(3.15)
где Нком - норматив коммерческих расходов.
10. Полная себестоимость – сумма всех ранее найденных затрат.
Сп= 9178, р.
11. Расчет нормативной прибыли на единицу продукции
Размер прибыли на единицу продукции зависит от принятого на предприятии уровня рентабельности единицы продукции.
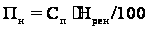 ,
(3.16)
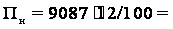 1147,
р.
где
 - норматив
рентабельности.
12. Расчет цены предприятия. Она формируется и зависит от полной себестоимости продукции и нормативной величины прибыли на единицу продукции.
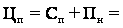 10325,
р., (3.17)
13. Расчет налога на добавленную стоимость. НДС в РБ исчисляется инвестиционным методом, т.е. в себестоимость не включается, уплачивается по сырью и материалам. Ставка НДС с 2004 года устанавливается в размере 18%.