Проблемы управления затратами на ГХК шахта Краснолиманская
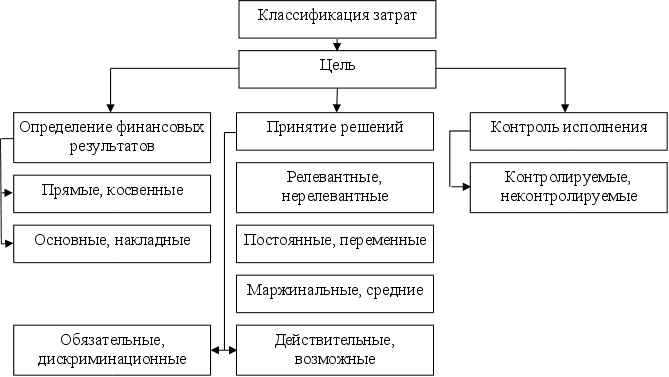
становление границ контролируемости.
Рисунок 1.2 –Классификация затрат в контроллинге
В дополнение к классификации по степени контролируемости может использоваться классификация по степени регулируемости – полностью, частично и слабо регулируемые, – которая определяет возможность эффективного влияния на затраты со стороны управляющего объекта. Большое внимание уделяется также и делению затрат на релевантные и нерелевантные, т.е. классификация затрат по степени чувствительности к управленческим решениям. Цель такой классификации – выделит ту часть, которая может изменится в результате реализации тех или иных управленческих решений, с целью контроля за такими изменениями и недопущения негативных последствий. Такое разделение затрат желательно при рассмотрении вариантов разного рода управленческих решений, способных повлиять на уровни и соотношение затрат.
Полезным для управления затратами является выделение обязательных и дискриминационных затрат. Обязательные затраты – это затраты, определенные мощностью, технологией, протеканием производственного процесса предприятия. Дискриминационные затраты – это затраты, объем которых определяется руководством и не оказывает существенного влияния на текущую деятельность предприятия. Так предприятие в краткосрочном периоде может отказаться от дискриминационных затрат с целью снижения риска убытков, причем без особых проблем (дискриминационными являются, например, затраты на рекламу).
Особое внимание во многих, используемых на Западе системах, уделяется делению затрат на постоянные и переменные. Такое деление затрат предполагалось и Типовым положением № 473 [1], но до настоящего времени не использовалось широко на украинских предприятиях. Деление затрат на постоянные и переменные определяется их зависимостью от объема производства. Такое деление более явной зависимость уровня текущих затрат (себестоимости) от объемов производства, повышает результативность анализа затрат, позволяет использовать ряд эффективных инструментов для оценки управленческих решений, облегчает деление затрат по другим классификационным признакам (так, например, релевантные затраты, как правило, являются переменными, а вот к дискриминационным относится часть постоянных затрат).
По утверждениям специалистов, переменные затраты в зависимости от объемов производства изменяются по-разному. В связи с этим выделяют прогрессивные, дегрессивные и пропорциональные переменные затраты (см. рис. 1.3, 1.4, 1.5 соответственно).
К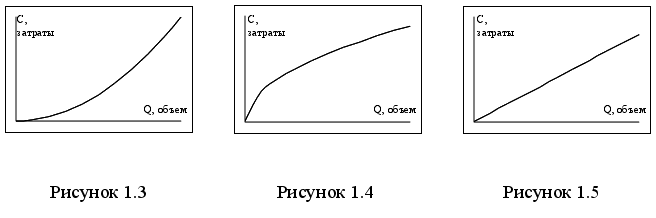 ак
отмечает А. П.
Зудилин, главным
фактором отклонений
поведения
переменных
затрат от
пропорциональности
объему производства
"чаще всего
являются договорные
скидки и наценки
на потребляемые
в производстве
и сбыте материальные
и энергетические
ресурсы" [11, с.
151]. Среди других
факторов называют
также увеличение
(значительное)
затрат на оплату
труда (из-за
работы в ночные
смены и праздничные
дни, электроэнергию
и прочие ресурсы
при приближении
к использованию
производственных
мощностей
предприятия
на 100 % (см., например,
[41, с. 122,129]). "Но элементами
непропорциональности
принято пренебрегать,
так как удельный
вес издержек,
неподдающихся
этим правилам
(правилам
пропорциональности
– Д. Л.), невелик"
[11, с. 152] при практических
пределах изменения
объема производства
[22,с. 37]. Однако
возможную
непропорциональность
в изменении
переменных
затрат всегда
нужно иметь
в виду.
В отличие
от переменных,
постоянные
издержки изменяются
скачками, но
для того, чтобы
они изменились
надо время и
значительное
изменение
объемов производства.
Возможность
таких скачков
и их масштабы
нужно иметь
в виду при расширении
производства
(см. рис. 1.6), причем
заметим, что
часто снижение
постоянных
расходов значительно
затруднено,
и нам придется
считаться с
более высоким
уровнем постоянных
затрат, даже
если снова
будет и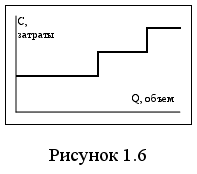 меть
место падение
объемов производства.
Следует сказать, что с делением затрат на постоянные и переменные связан ряд проблем. Во-первых, один и тот же вид затрат в определенных условиях может быть как постоянным, так и переменным. Во-вторых, существует большое количество затрат, которые не являются в чистом виде ни постоянными, ни переменными (смешанные затраты, т.е. затраты, которые изменяются в зависимости от объемов производства, но несут в себе постоянную компоненту). Поэтому процесс деления затрат на постоянные и переменные довольно трудоемок и требует специальных методов, однако результаты от такого деления, как правило, оправдывают все затраты, связанные с его осуществлением. Достаточно простые и надежные методы такого деления разработаны и описаны в литературе (см., например, [22, с. 38-44], [37, с. 41-51].
Кратко остановимся на некоторых моментах управления постоянными и переменными затратами (за основу взято [4, с. 172-173]). При управлении постоянными затратами следует помнить, что высокий их уровень в значительной мере определяется отраслевыми особенностями осуществления операционной деятельности. Однако несмотря на объективные ограничители, на каждом предприятии имеется достаточно возможностей снижения при необходимости суммы и удельного веса постоянных затрат. К числу таких резервов можно отнести:
а) сокращение накладных расходов (расходов по управлению) при неблагоприятных условиях;
б) продажу части неиспользуемого оборудования и нематериальных активов с целью снижения потока амортизационных отчислений;
в) использование краткосрочных форм лизинга машин и оборудования;
г) сокращение ряда потребляемых коммунальных услуг и другие резервы.
При управлении переменными затратами постоянным ориентиром должно быть обеспечение их экономии. К числу основных резервов экономии переменных затрат относят:
а) снижение численности рабочих;
б) сокращение запасов сырья, материалов, готовой продукции;
в) обеспечение выгодных для предприятия условий поставки сырья и материалов.
Следует помнить, что пути снижения переменных и постоянных затрат не ограничиваются выше приведенными списками резервов. Основным же направлением для снижения затрат, по мнению И. Б. Швец, для отечественных предприятий является снижение в определенных пределах постоянных затрат, т.к. "путь сокращения величины переменных издержек… связан с необходимостью технического и технологического переоснащения производства и капитальных вложений [41, с. 139].
Мы не в состоянии осветить здесь все моменты связанные с особенностями классификации затрат в контроллинге. Добавим лишь, что "цель классификации затрат – выделить из общей массы релевантную часть. Поэтому способ классификации будет зависеть от конкретной задачи, стоящей перед руководителем" [15, с. 25].
Теперь мы коснемся сердца контроллинговой системы – учета. В системе контроллинга применяется так называемый управленческий (часто – производственный) учет, который являет собой его неотъемлемую часть. Значение его в этой системе управления затратами настолько велико, что его часто отождествляют с контроллингом.
Управленческий учет – процесс выявления, измерения, накопления, анализа, подготовки, интерпретации и передачи информации, используемой управленческим звеном для планирования, оценки и контроля внутри предприятия и для обеспечения соответствующего подотчетного использования ресурсов. Главным его отличием от применяемого у нас бухгалтерского учета являются жесткая ориентация на нужды внутреннего – тактического и стратегического – управления, высокая степень детализации информации и эффективная ее группировка, свобода в выборе форм и методов учета. Неограниченность управленческого учета государственным регулированием, большое количество систем, высокая практичность обусловили ее бурное развитие и распространение: по оценке западных бухгалтеров именно на поставку и ведение управленческого учета тратится до 90% времени и ресурсов, в то же время как на традиционный финансовый учет уходит оставшаяся часть 15, с. 90.
Характерной чертой управленческого учета (да и, естественно, анализа и планирования) в системе контроллинга является особая форма аккумуляции и анализа информации о затратах. С целью организации более эффективного контроля затрат применяют группировки затрат по центрам затрат и центрам ответственности.
Центр затрат – сфера ответственности за отдельные стадии кругооборота средств на предприятии, место, на котором возникают затраты и по отношении к которому они группируются и анализируются. Такая группировка напоминает применяемую в практике отечественного учета группировку по местам возникновения затрат. Но выделение центров затрат (в отличие от мест возникновения затрат) не ограничивается организационно-производственной структурой предприятия. Так, например, на некоторых западных предприятиях число обособляемых центров затрат переваливает за несколько сотен. И тенденция увеличения числа обособляемых центров затрат сохраняется 18, с. 8. Количество обособляемых центров затрат, а также принципы обособления зависят от поставленных перед управлением затратами целей и особенностей конкретных предприятий. Центром затрат может выступать, например, целый цех, участок, рабочее место, отдельные смены, заказы на производство и тому подобное. Обособление центров затрат способствует повышению аналитичности учета и детализации информации о местах возникновения затрат, усилению контроля за ними.
Центр ответственности – это какой либо сегмент внутри предприятия, во главе которого стоит ответственное лицо, принимающее решения. Основой организации учета затрат по центам ответственности является закрепление отдельных видов расходов за руководителями различных рангов и систематический контроль за соблюдением смет по каждому ответственному лицу. Как правило, центры ответственности создаются в соответствии с детализированной схемой организации данной компании и перечнем должностных обязанностей на каждом рабочем месте. Как видно, центры ответственности могут пересекаться и совпадать с центрами затрат. Оно и понятно: центр затрат в контроллинге – элементарный центр ответственности.
Однако говорить о дублировании центров затрат центрами ответственности нельзя. У группировок затрат, связанных с этими центрами, свое назначение. Обособление центров ответственности позволяет ответить на вопрос: кто виноват или отвечает за затраты? А обособление центров затрат помогает ответить на вопрос: где возникли затраты? Центры ответственности не обязательно совпадают с организационной или производственной структурой предприятия. Так, например, главный энергетик предприятия может быть ответственным за затраты электроэнергии по всему предприятию, но производственные подразделения, где эти затраты возникают, не находятся в его подчинении. Главная цель организации аналитического контроля затрат по центрам ответственности, как отмечает А. П. Зудилин, - "выявление резервов увеличения прибыли за счет повышения активности работников руководящего звена всех уровней" 11, с. 204.
Однако кроме простого учета по центрам ответственности и затрат управленческий учет должен обеспечить калькуляцию себестоимости (выражаясь привычными нам понятиями) единицы продукции. Именно в этом смысле управленческий учет не представляет собой унифицированной системы и предлагает довольно большой выбор форм и способов учета затрат на изготовление продукции и калькуляции себестоимости. Однако при всем многообразии этих форм их можно было бы объединить в две группы: формы, основанные на калькуляции полной себестоимости, и формы, основанные на калькуляции усеченной себестоимости. Со способом калькулирования полной себестоимости мы уже познакомились в подразделе 1.2. Остановимся несколько подробнее на форме построения учета директ-костинг (direct-costing) – наиболее типичном и распространенном способе калькуляции усеченной себестоимости.
Главной особенностью директ-костинга является то, что себестоимость продукции планируется и учитывается только в части переменных затрат. Постоянные расходы собираются на отдельном счете (счетах) и с заданной периодичностью списываются на финансовые результаты, т.е. не распределяются 22, с. 10. Таким образом на продукцию относятся только переменные затраты, причем не только прямые, но и переменные общепроизводственные расходы (в связи с этим многие специалисты называют эту форму учета вэрибэл-костинг (вэрибэл - переменный)).
Такой подход к калькулированию себестоимости продукции объясняют тем, “что постоянная часть производственных расходов более тесно связана со способностью производить (содействовать производству), а не с выпуском конкретных единиц. Поэтому их следует относить к затратам на период и сразу списывать на реализацию без внесения в себестоимость продукции” 18, с. 50. К тому же, по их же мнению, всякое распределение косвенных затрат является неточным и искажает реальную себестоимость продукции.
Расчет прибыли по методу директ-костинг осуществляется следующим образом:
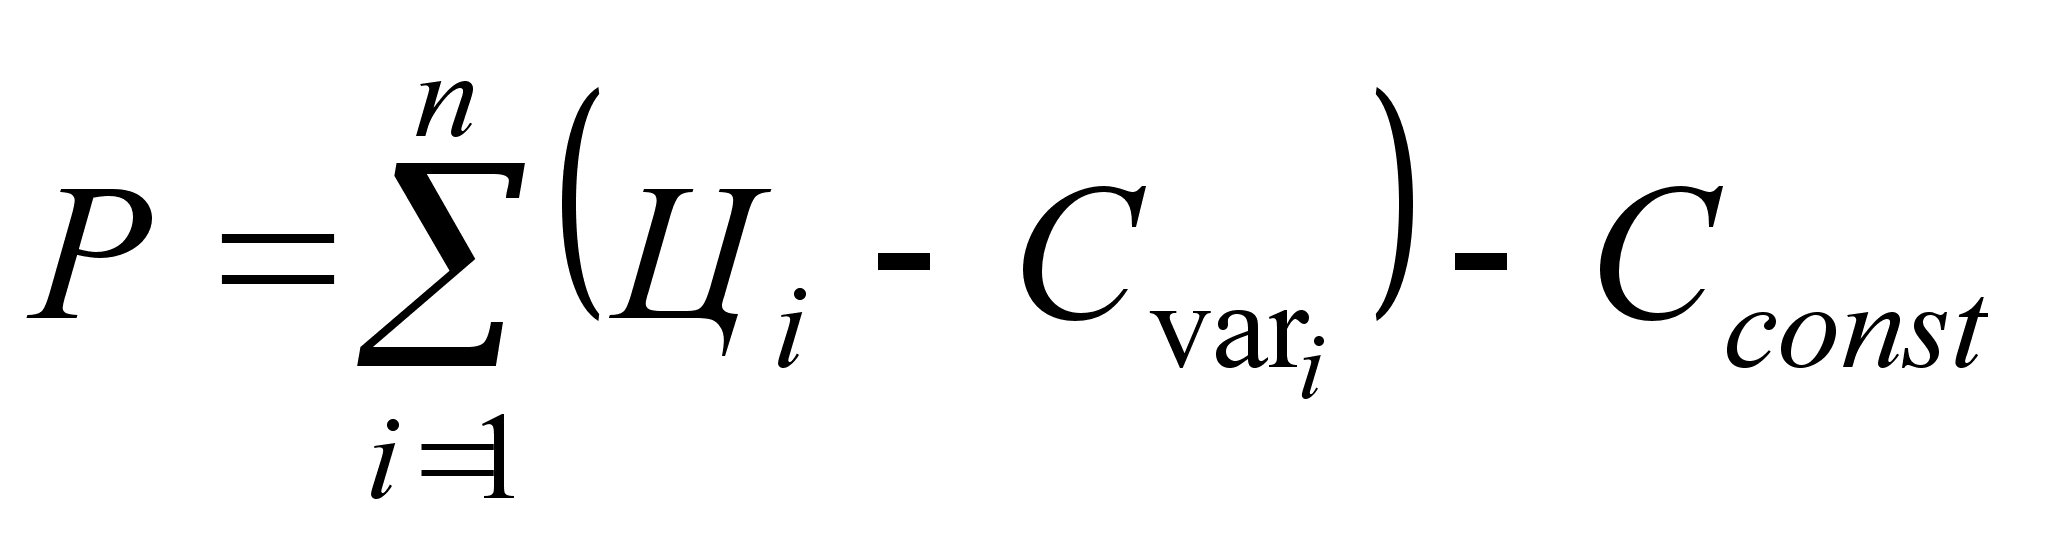 , (1.3)
где 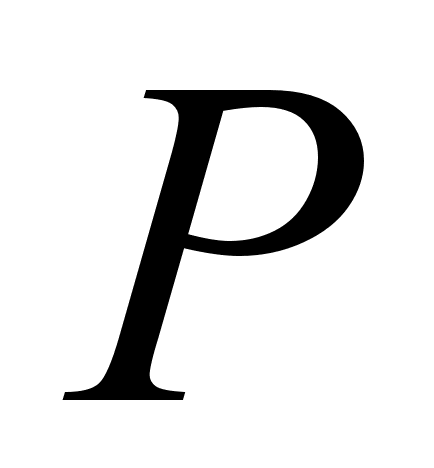 – прибыль,
грн.;
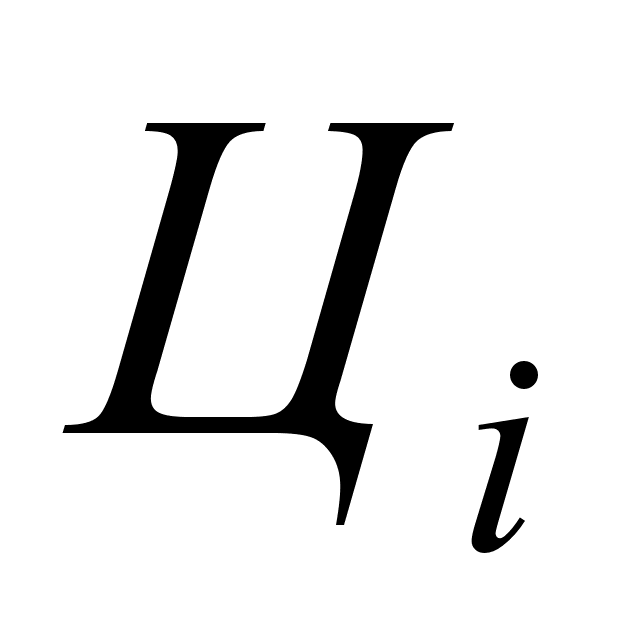 – цена
единицы продукции
i-го вида,
грн.;
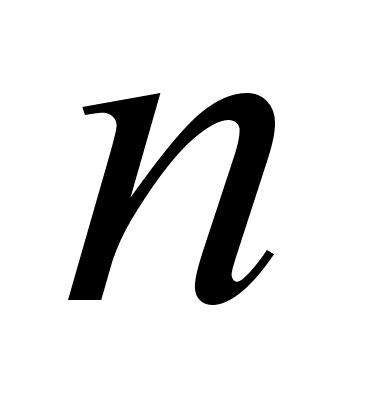 – количество
видов продукции;
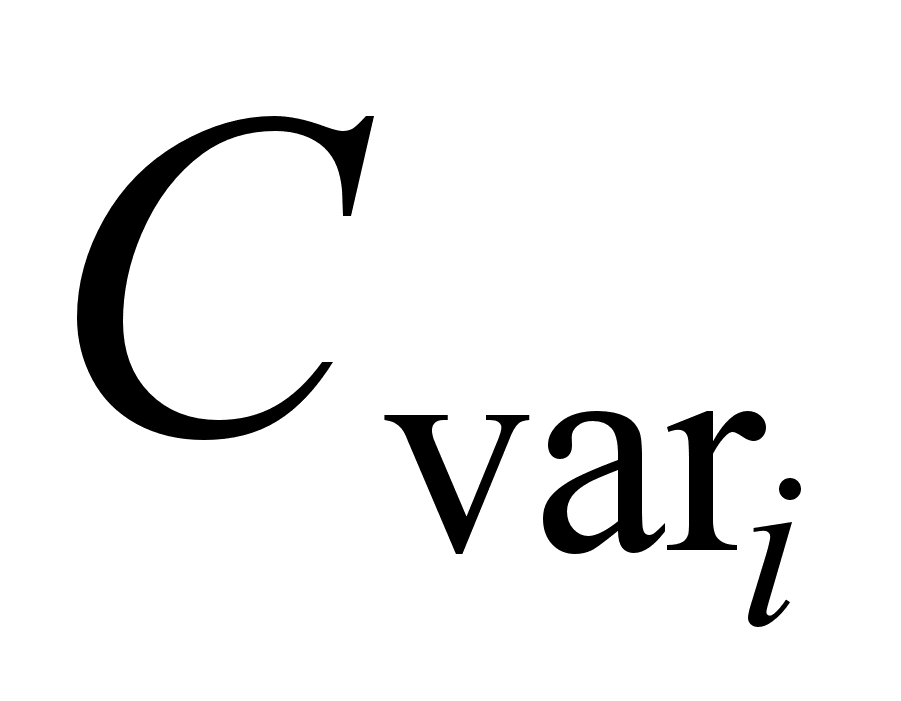 – переменные
затраты на
единицу продукции
i-го вида,
грн.;
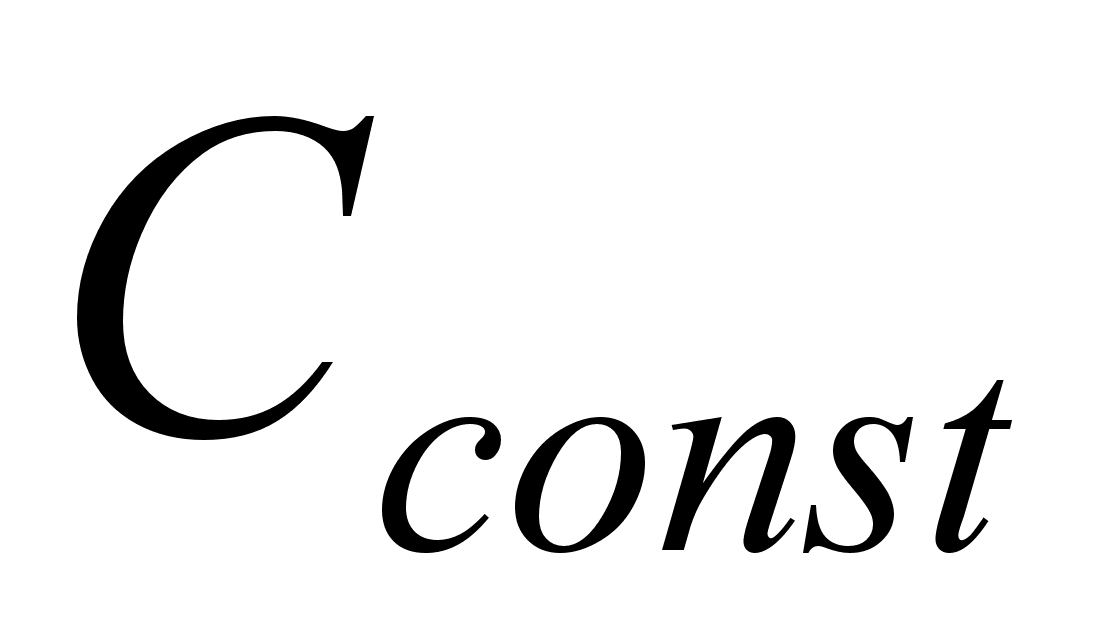 – общая
сумма постоянных
затрат, грн.
По каждому виду продукции рассчитывается так называемая сумма покрытия, т.е. маргинальная прибыль, или маргинальный доход, который, как видно из формулы, представляет собой сумму прибыли предприятия и общей суммы постоянных расходов за период:
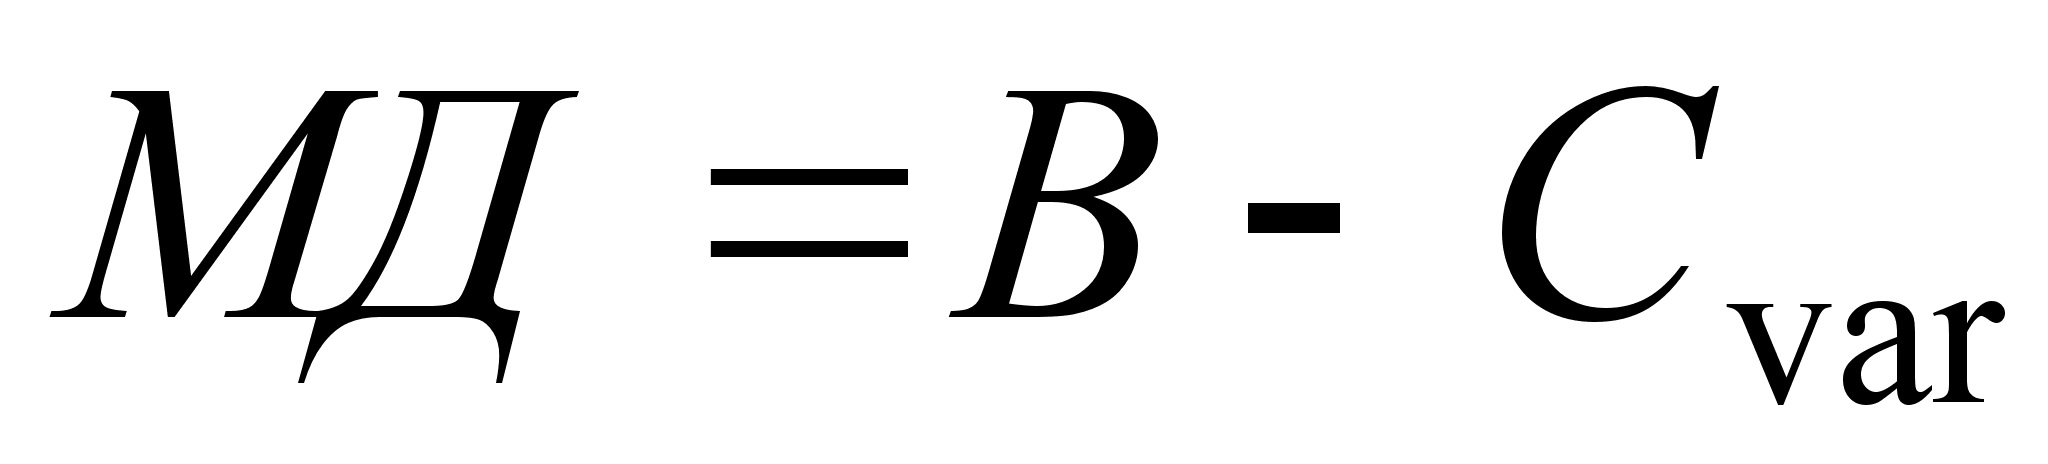 , (1.4)
где 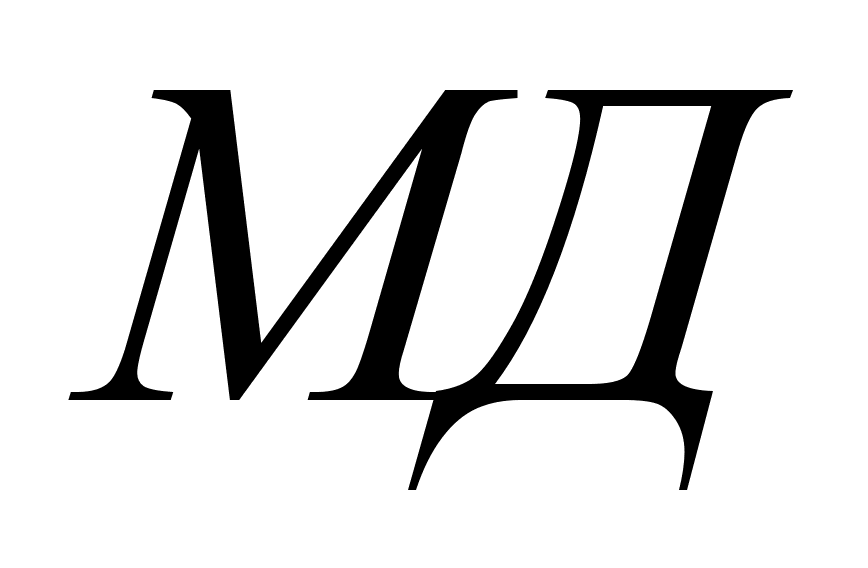 – маргинальный
доход, грн.;
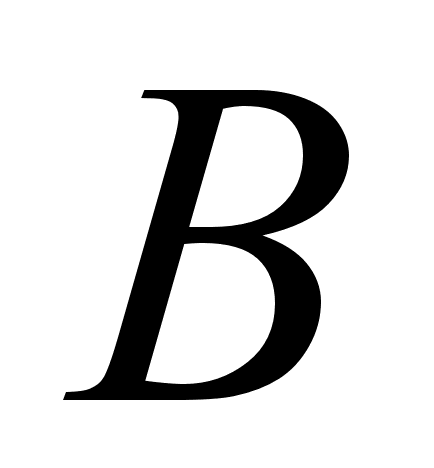 – выручка
от реализации
(в оптовых ценах),
грн.;
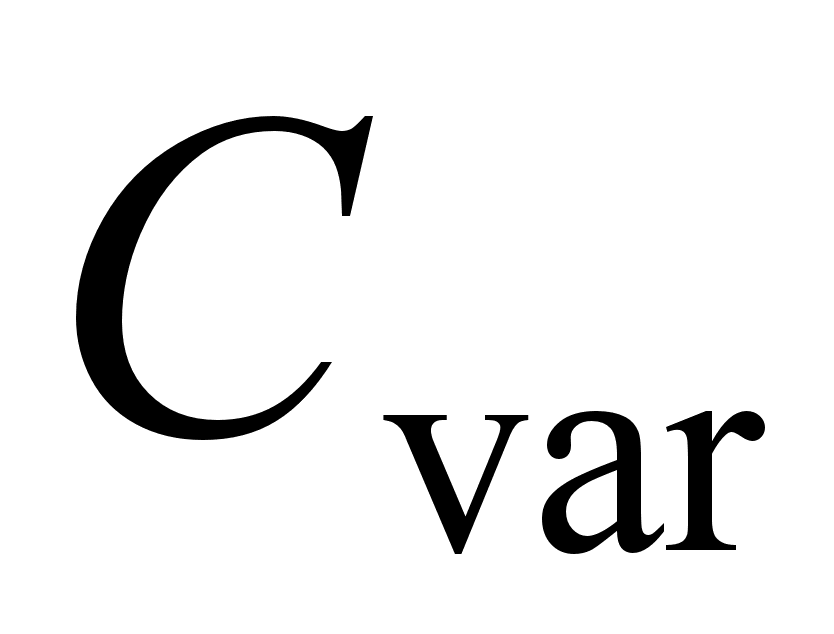 – переменные
затраты на всю
продукцию, грн.
Следует, правда, указать, что на практике различают и используют несколько видов сумм покрытия. Связано это с тем, что некоторые виды постоянных расходов можно соотнести со специальными так называемыми базовыми величинами. Обычно выделяют затраты пяти уровней (смотрите, например, 22, с. 71): на продукцию, по группам продуктов, по местам возникновения, по подразделениям, по предприятию в целом, т. е. применяют многоступенчатый директ-костинг, хотя для малых и средних предприятий целесообразно использование всего двух или трех 20, с. 39 групп постоянных затрат.
К преимуществам директ-костинга традиционно относят повышенную аналитичность и оперативность учета, учет влияния объема производства на поведение затрат, упрощение планирования затрат, акцентирование внимания руководителей на управление постоянными затратами, предоставление информации для ценообразования в краткосрочном периоде и для решения ряда оптимизационных задач и ряд других позитивных моментов. Среди же недостатков рассматриваемой системы называют отсутствие информации о полной себестоимости, а значит и о долгосрочном ценообразовании; заниженная себестоимость залогов; трудности с делением затрат на постоянные и переменные и ряд других. Подробнее о директ-костинге смотрите 22,10.
Понятно, что не один из способов – ни калькуляции полной себестоимости, ни усеченной – не является идеальным, более того “на большинстве западных предприятий ни система учета полных затрат, ни система “директ-костинг” практически не применяются в чистом виде” 22, с. 54. Одним из важнейших признаков управленческого учета – “разная себестоимость для различных целей” , с. 504. Обе рассмотренные системы должны дополнять друг друга (что и можно встретить на зарубежных предприятиях). Важно отметить тот факт, что – и об этом необходимо помнить – различия в поведении постоянных и переменных расходов являются основными при принятии многих решений, поэтому многие компании, которые используют учет полной себестоимости, используют также и деление затрат на постоянные и переменные , с. 52. В этой связи хотелось бы вкратце упомянуть об одной из новейших систем учета по полной себестоимости – активити-бэйсд-костинг (activity-based-costing), или функциональный чет (далее метод АБК).
При использовании метода АБК также используется способ деления затрат на постоянные и переменные. Основной принцип метода: продукция потребляет виды деятельности, а виды деятельности потребляют ресурсы. Характерной чертой метода является применение широчайшего круга баз распределения косвенных затрат, а само распределение осуществляется по особому методу: вначале затраты распределяются по видам деятельности, а уж затем, согласно одной (из множества) соответствующей базы распределяются по изделиям, группам изделий и т.д. Подробнее о методе АБК смотрите 17, 40, с. 113-132.
В заключение данного подраздела коснемся вкратце некоторых особенностей планирования и анализа затрат в контроллинговой системе. Планирование затрат в контроллинговых системах управления издержками осуществляется при помощи всех, соответствующих целям и условиям предприятия, способов и методов на основании предварительно проведенного анализа условий функционирования предприятия по двум направлениям:
а) планирование затрат на год;
б) планирование затрат на отдельные периоды (например, по месяцам).
Универсальным средством планирования и контроля затрат является система стандарт-костинг (standard-costing), которая также усиливает возможности анализа затрат. Эта система основана на учете и планировании так называемых нормативных затрат, т.е. на нормах и нормативах расхода ресурсов предприятия в процессе производственной деятельности. Основными элементами этой системы являются:
а) нормы и нормативы затрат, которые разрабатываются на основе инженерных оценок и расчетов, прогнозных данных о потреблении, изучения трудовых операций, показателях качества материалов и прочее. Именно от обоснованности норм и нормативов во многом зависит эффективность этой системы;
б) учет затрат по нормам и нормативам;
в) учет отклонений фактических затрат от нормативных.
Нормативы и нормы затрат пересматриваются в зависимости от изменения внешних и внутренних факторов производства с необходимой частотой. И именно нормативные затраты часто выступают в качестве плановых затрат. При такой системе анализ сосредоточен на выявлении всех отклонений от нормативных затрат, а также – что крайне важно – на выявлении по возможности всех причин, вызвавших эти отклонения. В отдельных случаях детализация отклонений и причин их возникновения может быть очень высокой, что способствует усилению контроля за затратами и своевременности выявления резервов снижения их уровня. Эта система ориентирована также и на высокую оперативность: "возникшие отклонения в расходе ресурсов анализируются своевременно и быстро. Ежедневные отклонения должны предоставляться управляющим рано утром следующего дня… Анализ ежемесячных отклонений должен занимать первое место среди срочных работ в конце каждого месяца" [12, с. 183].
Результаты планирования представляются, как правило, в виде бюджетов, которые составляются в разрезе центров затрат и ответственности. Бюджет в чем-то сходен с используемой у нас сметой затрат. Однако существенным отличительным моментом может являться то, что в бюджетах стремятся выделить контролируемые и не контролируемые исполнителем виды затрат, что позволяет исполнителям сконцентрировать внимание на упреждении отклонений. Кроме того широко используются так называемые гибкие бюджеты (подробнее о них смотрите, например, [ ,с. 112-115]), составляемые, как правило, с учетом возможных изменений объемов производства или допущения возможности колебания тех или иных затрат в установленных пределах (например, допустимые изменения в нормах расхода сырья в зависимости от его качества). Понятно, что бюджетирование – процесс реализации управленческой функции по составлению бюджетов – довольно трудоемко, а потому дорогостояще, но выгоды, которые обеспечивает правильное проведение бюджетирования, как правило, значительно перекрывают затраты, связанные с его осуществлением.
Среди инструментов анализа следует упомянуть и о довольно распространенном (но не совершенном) анализе затрат, объема и прибыли. Именно в этом способе довольно удачно сделана попытка увязать воедино затраты, объем производства и финансовые результаты предприятия – прибыль. И хотя в чистом виде он не всегда и не для всех предприятий применим, отдельные его элементы полезны, а часто необходимы для анализа отдельных управленческих решений, состояния предприятия. За неимением места и по причине его достаточной известности, мы на нем не останавливаемся. Подробнее об анализе объема, затрат и прибыли смотрите, например, [ , с. 167-192], [ , с. 155-164].
1.4 Стратегическое управление затратами
Говоря об управлении затратами, невозможно обойти стратегический аспект такого управления. В современной экономике разработка стратегии стратегическое планирование все в большей степени становятся необходимым условием конкурентоспособности и успешного развития предприятия. Пренебрежение стратегическим управлением затратами может поставить предприятие в опасное положение. Сегодня в западной экономической литературе все чаще начинает звучать критика в адрес практики управления затратами, которая концентрируется на текущем управлении затратами, делении затрат на постоянные и переменные и анализе затрат в рамках предприятия. Американские специалисты Дж. Шанк и В. Говиндараджан пишут: "При всей важности (даже стратегической) такого определяющего фактора изменения затрат, как объем производства, явно обнаруживается его ограниченность… Есть масса примеров, когда средние издержки растут вместе с объемом производства, или когда деление на постоянные и переменные затраты бессмысленно… Сегодня гораздо полезнее рассматривать все виды затрат как переменные в стратегическом смысле. Фокус состоит в том, чтобы видеть основы переменного характера любых затрат" [38, с. 166-167].
Появление стратегического управления затратами явилось результатом слияния трех основных тем, заимствованных из практики стратегического менеджмента:
а) анализ цепочки затрат;
б) анализ стратегического позиционирования;
в) анализ факторов, определяющих затраты.
Стратегическое управление затратами требует более широкого рассмотрения затрат и выхода за пределы конкретного предприятия. Такой подход обеспечивает анализ цепочки ценностей. Цепочка ценностей для любой фирмы – это согласованный набор видов деятельности, создающих ценность, начиная от исходных источников сырья для поставщиков компонентов, вплоть до готовой продукции, доставленной конечному пользователю. Здесь акцент делается на процессах, происходящих за пределами предприятия, и каждое предприятие рассматривается в контексте общей цепи видов деятельности, создающих ценность, как одна из частей этой цепи. Концепция цепочки ценностей коренным образом отличается от концепции добавленной стоимости. С концепцией добавленной стоимости, по мнению специалистов, связано две проблемы:
а) анализ затрат с момента закупки не дает возможности использовать в своих целях связи с поставщиками;
б) прекращение анализа затрат в момент реализации продукции опускает все возможности связей с клиентами.
В стратегическом управлении затратами, анализ затрат может сильно меняться в зависимости от того, какой путь конкурентной борьбы изберет предприятие (стратегическое позиционирование). Согласно теории стратегического менеджмента, предприятие может выдерживать конкуренцию либо поддерживая низкие затраты, либо предлагая продукцию, превосходящую продукцию конкурентов (дифференциация). Поэтому дифференциация и лидерство на основе затрат подразумевают различные перспективы анализа затрат.
Важное место в системе стратегического управления отводится выявлению и анализу влияния затратообразующих факторов. Основой концепции затратообразующих факторов является отход от точки зрения, что объем производства определяет затраты. С позиции данной концепции, затраты определяются многими взаимосвязанными факторами. Понимание поведения затрат означает понимание сложной игры этого набора затратообразующих факторов в реальной ситуации. Специалисты выделяют следующие стратегические факторы затрат [38, с. 28-30]:
а) структурные факторы:
1) масштаб: объем инвестиций, которые необходимо сделать в производство, в исследования, чтобы произвести данный продукт;
2) диапазон: степень вертикальной интеграции;
3) опыт: сколько раз в прошлом предприятие делало то, что делает сейчас;
4) технология: технологии, используемые на каждой стадии цепочки затрат предприятия;
5) сложность: ширина ассортимента, который предприятие собирается предложить;
б) функциональные факторы:
1) вовлеченность рабочей силы в процесс повышения эффективности производства;
2) комплексное управление качеством;
3) использование мощностей;
4) эффективность планирования завода;
5) конфигурация (эффективен ли данный проект или расчет);
6) использование связей с поставщиками и/или заказчиками в контексте цепочки ценностей.
Функциональные факторы – это такие факторы затрат, которые связаны со способностью предприятия успешно функционировать. В то время как структурные факторы не соизмеряются пропорционально с показателями деятельности предприятия. Иными словами, для функциональных факторов "больше" всегда означает "лучше", что не всегда верно для структурных факторов. Приведенный список затратообразующих факторов не единственный. Однако, какие бы факторы не попали в этот список, суть заключается в том, что объем производства не является наиболее существенным фактором с точки зрения стратегического управления затратами. Важно также помнить и то, что не все подобные факторы являются одинаково важными в конкретный момент времени, а для каждого фактора затрат существует конкретная система его анализа. Пренебрежение анализом влияния этих факторов на затраты предприятия может быть опасным в стратегической перспективе.
2 Характеристика и анализ хозяйственной деятельности ГХК "Краснолиманская"
2.1 Общая характеристика ГХК "Краснолиманская"
Государственная холдинговая компания "Краснолиманская" (далее ГХК "Краснолиманская") является промышленным предприятием, непосредственной сферой деятельности которого является добыча угля и его обогащение. Компания создана Приказом Минуглепрома Украины № 605 от 19 ноября 1996 года в соответствии с рядом Законов Украины и указов Президента. Основой холдинга стала и является ей до сих пор ГОАО "шахта "Краснолиманская", которой в управлении был передан контрольный пакет акций (51%) и ГОАО "ЦОФ "Краснолиманская" (ЦОФ – центральная обогатительная фабрика).
На момент создания Уставный фонд компании составлял 89692330 грн., из которых 85266722 грн. собственно имущество правопреемника – ГОАО "шахта "Краснолиманская". ГХК "Краснолиманская" является крупным промышленным предприятием. Количество занятых на предприятии в 2000 году составило 6143 человека, в том числе промышленно-производственный персонал – 5836 человеке.
Ядро холдинга
– шахта "Краснолиманская".
Она была сдана
в эксплуатацию
в 1958 году с проектной
мощностью 1,2
млн. тонн угля
в год. После
реконструкции
в 1986 году, производственная
мощность возросла
до 1,8 млн. тонн
в год. В настоящее
же время добывается
3,33 млн. тонн (в
2000 году). Основными
рабочими пластами
являются пласт
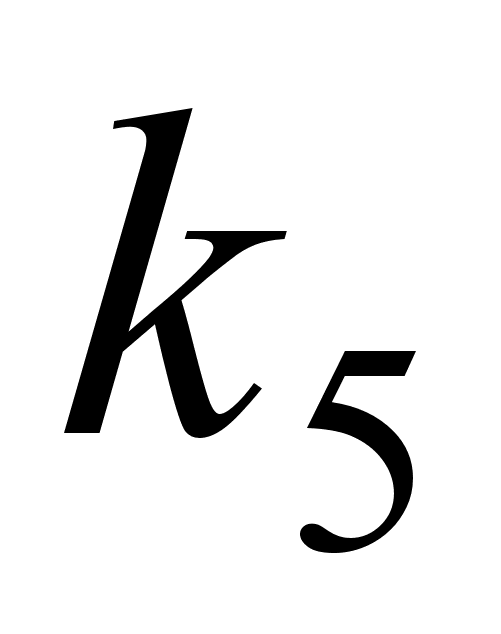 ,
мощностью 1,9
м. и пласт
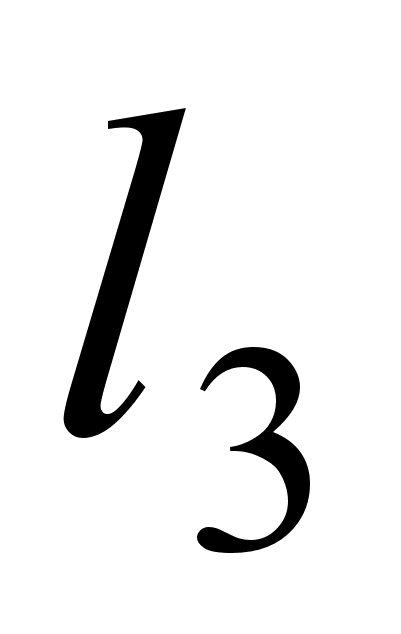 – 2,15 м. Горные
работы ведутся
на глубине
550-580 метров. Обогатительная
фабрика построена
на промплощадке
шахты в 1960 году.
Мощность фабрики
после реконструкции
(в 1978 году) составляет
2,9 млн. тонн рядового
угля в год.
Объединение
этих двух предприятий
в холдинг,
безусловно,
является
положительным
моментом, так
как это позволило
объединить
в одних руках
и добычу, и
переработку
угля, что в свою
очередь, позволило
осуществлять
более эффективную
ценовую и торговую
политику и
избежать перекосов
в перераспределении
средств между
предприятиями.
Достоинствами
ГХК "Краснолиманская",
по сравнению
с другими
конкурентами,
являются
благоприятные
горно-геологические
условия залегания
пластов, четкая
организация
производства,
научно-обоснованная
технология
ведения горных
работ, относительно
небольшая
протяженность
горных выработок.
Несмотря на
заявление
специалистов
предприятия
о том, что компания
переживает
не лучшие времена
и находится
в тяжелом финансовом
положении,
можно утверждать,
что ГХК "Краснолиманская"
является одним
из наиболее
преуспевающих
предприятий
не только угольной
промышленности,
но и Украины.
Предприятие
фактически
функционирует
без государственных
дотаций и приносит
прибыль. Нужно
отметить тот
факт, что даже
большую часть
капитальных
вложений предприятие
осуществляет
собственными
силами. Так в
1995-1997 годах без
дотаций были
заменены подъемная
машина, вентилятор
главного
проветривания,
конвейерные
линии, очистная
и проходческая
техника, ликвидированы
"узкие места".
Совсем недавно,
практически
без помощи
государства,
предприятие
окончило
строительство
нового блока
пласта
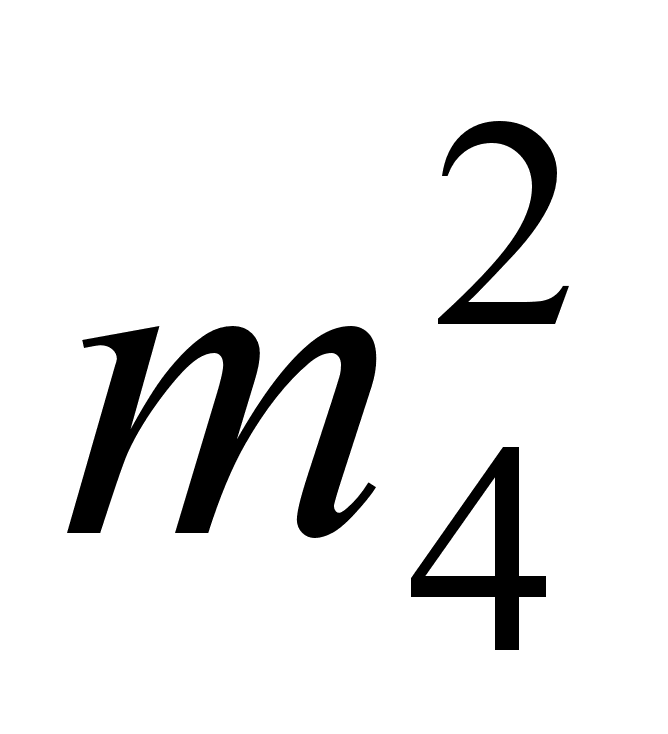 ,
который продлит
жизнь предприятия
на продолжительный
период.
Предприятие также является лидером в отрасли по производительности труда: в 1999 году был достигнут и превышен европейский уровень производительности – 60 тонн угля в месяц на одного рабочего по добыче (61,7 тонн на рабочего). Кроме всего прочего на предприятии постоянно осуществляется техническое перевооружение, внедрение новой техники. В связи с этим ГХК "Краснолиманская" можно по праву назвать полигоном отрасли по испытанию новой техники. Так относительно недавно была введена современная мощнейшая техника: механизированные комплексы 3МКД90 Дружковского машиностроительного завода, скребковые конвейеры СП-301 и штрековые перегружатели ПТК-1000 Харьковского завода "Свет шахтера", проходческие комбайны 4ПП-2М Ясиноватского машиностроительного завода. Более того, компания не довольствуется готовыми образцами. Конструкторы института Донгипроуглемаш и Дружковского машиностроительного завода разрабатывают и выпускают новую технику по индивидуальным заказам предприятия. Все это выводит ГХК "Краснолиманская" в лидеры технического перевооружения.
Что касается методов планирования, учета, анализа и организации производства, используемых на предприятии, то они мало чем отличаются от методов, используемых на аналогичных предприятиях отрасли. Планирование осуществляется на основании прогнозов добычи и сложившихся норм разного вида затрат в целом на год, а также в разрезе кварталов и месяцев. Учет осуществляется на предприятии по схеме, предлагаемой законодательством. Правда, необходимо отметить, что учет фактической добычи угля осуществляется ежедневно плановым отделом и диспетчерской службой предприятия. Что касается анализа экономической деятельности, то, на наш взгляд, можно говорить о его полном отсутствии. Выявляется главным образом отклонение фактических результатов от плановых их значений. Причины же отклонений не рассматриваются. Более серьезно (и на высоком профессиональном уровне) поставлен анализ финансовой деятельности (оборачиваемость оборотных средств, показателей оценки баланса, прибыли), что обусловлено особой важностью этой сферы для предприятия, а также, на наш взгляд, высоким профессиональным уровнем специалистов финансового отдела. Добыча угля представляет собой процесс массового производства и имеет поточный характер. Однако автоматизировать процесс производства и сделать его непрерывным если и удастся, то