Проблемы управления затратами на ГХК шахта Краснолиманская
Все отношения собственности на предприятии регулируются действующим Уставом предприятия (утвержден 13 декабря 1996 года) и законодательством Украины. Как указано в Уставе предприятия, на момент создания холдинга 100% ее акций принадлежат государству, а после получения разрешения на эмиссию акций, государству остается и контрольный пакет, если компетентными органами не будет принято решение о его продаже. На сколько нам известно, решения об эмиссии акций, а значит и о хотя бы частичной приватизации предприятия, не принималось. Это, с одной стороны, обусловлено инвестиционной непривлекательностью предприятия, а, с другой стороны, затрудняет поиск предприятием так необходимых ему инвестиционных ресурсов.
Таким образом, собственникам предприятия в настоящий момент выступает государство, но его фактическим распорядителем выступает глава правления холдинговой компанией, назначаемый Минтопэнерго Украины. Управление компанией построено по схеме открытого акционерного общества. Согласно Устава, органами управления компании являются:
а) высший орган – общее собрание акционеров;
б) наблюдательный совет;
в) правление компании;
г) ревизионная комиссия.
Учитывая, что единственным акционером компании является государство, а также и то, что председатель правления совмещает свою роботу с работой генерального директора предприятия, а значит и может оказывать серьезное давление на членов правления, являющихся его подчиненными в оргструктуре предприятия, можно утверждать, что единственным лицом контролирующим предприятие и им распоряжающимся выступает председатель правления, он же – генеральный директор предприятия.
В настоящее время ГХК "Краснолиманская" добывает рядовой уголь марки "Ж". Коксовый концентрат из угля марки "Ж" пользуется повышенным спросом почти у всех металлургов Украины. Без его добавок невозможно получить качественную шихту. Из рядового угля компания производит три вида продукции. Качественные характеристики данной продукции приведены в таблице 2.1. Кроме указанных в таблице продуктов обогащения, компания
реализует и рядовый (необогащенный) уголь, правда, в относительно небольших объемах (как правило, населению или организациям для использования в качестве топлива). Надо сказать, что качеству продукции на предприятии уделяется повышенное внимание. На предприятии сохранен отдел контроля качества, а анализ проб угля проводится систематически. Кроме того, постоянно предпринимаются меры по улучшению качества угля (в частности снижение его зольности), хотя – по объективным причинам – задание это трудно выполнимо. Показатели (основные) качества продукции представлены в той же таблице 2.1.
Потребителями коксовых концентратов, производимых компанией, являются коксохимические заводы Донецкой области, основными из которых являются Авдеевский, Мариупольский и Донецкий. Энергетический концентрат в полном объеме отгружается на Кураховскую ГРЭС частично на покрытие собственных нужд в электроэнергии, а частично по предписанию вышестоящих инстанций.
Таблица 2.1 – Характеристика угольной продукции ГХК "Краснолиманская"
Наименование |
Фракция, мм | теплотворность, ккал/кг | Зольность, % | Влага, % | Сера, % | Оптовая цена, грн/т (2001 г.) |
|
Коксовый концентрат Коксовый концентрат (крупный) Энергетический концентрат |
0-100 13-100 0-100 |
6400-8300 7050-8300 5300-8300 |
8,8 9,2 26,5 |
10 3,4 11 |
2,8 2,8 2,8 |
153,60 196,31 103,82 |
ГХК "Краснолиманская" в производстве коксового концентрата марки "Ж" не является монополистом. Доля компании на рынке – 24,7%, т.е. 3-е место после ГХК "Краснодонуголь" (31,9%) и шахты имени Засядько (29,4%). Анализ конкурентоспособности, проведенный специалистами предприятия с применением матрицы БКГ, показал, что продукция компании обладает наиболее выгодными сочетаниями качества и себестоимости по сравнению с продукцией конкурентов. В общем плане коксовый концентрат компании имеет преимущество перед основными конкурентами на 20-30%.
На предприятии имеется также многолетний опыт по сбыту продукции. Эффективное взаимодействие с крупными потребителями угля обеспечивает стабильное положение компании. Около 84% общего объема продукции реализуется на рынке за "живые деньги". Как правило, поставки продукции осуществляются через мощные коммерческие структуры, имеющие возможность своевременного расчета денежными средствами. Устойчивость их положения обеспечивается участием в высоколиквидной схеме "уголь-кокс-металл-экспорт".
Помимо этого, компания в данное время является кредитором предприятий Минтопэнерго Украины. В их адрес постоянно отгружается около 16% объема добываемого рядового угля. Предприятие является также одним из немногих, не имеющих задолженности перед бюджетом и по выплате заработной платы. Стабильные производственно экономические показатели деятельности предприятия на протяжении многих лет по праву выдвигают его в передовые предприятия угольной промышленности. Этот факт был отмечен и мировой общественностью. В 1996-1998 годах ГХК "Краснолиманская" неоднократно в Брюсселе была удостоена наград Европейского центра рыночных исследований и Европейского клуба лидеров торговли за успехи в научно-техническом перевооружении, в маркетинге и торговле, за лучшую торговую марку.
2.2 Анализ хозяйственной деятельности ГХК "Краснолиманская"
Теперь проанализируем деятельность предприятия. Обратим внимание на такие характеристики предприятия, как структура и уровень использования основных фондов, оборотных средств, финансовое состояние, прибыль, фонд оплаты труда, рентабельность.
Динамика товарной продукции (товарной добычи) приведена в таблице 2.2. Динамику товарной продукции продемонстрируем в натуральном выражении, так как привести данные по товарной продукции в денежном выражении в сопоставимом виде в рамках данной работы невозможно. Как видно из данных, приведенных в таблице, начиная с 1991 года наблюдалось падение товарной продукции, не прекращавшееся до 1994 года: в 1994 году добыча по сравнению с предкризисным 1990 годом сократилась на 56, 91%. Средний темп падения добычи (исчисленный на основании цепных темпов роста по средней арифметической) в эти годы составлял 16,63%. Экономический кризис, инфляция, неспособность руководства противостоять кризисным явлениям – вот основные причины падения производства в эти годы. В 1994 году предприятие (тогда еще ГОАО "шахта "Краснолиманская") возглавил новый, энергичный руководитель Пастернак З. Г. В результате принятых мер предприятию удалось удержаться на плаву и начать наращивать объемы производства. Средний темп прироста в эти годы (с 1994 по 1999) составил 29%. В 1999 году на 47, 06% был превышен уровень предкризисного 19990 года по выпуску товарной продукции.
Таблица 2.2 – Динамика товарной продукции по ГХК "Краснолиманская" (добыча)
| Год | Товарная продукция, тыс. тонн | Темпы роста. % | ||
| базисные | цепные | |||
| 1990 | 2491,3 | 100,00 | 100,00 | |
| 1991 | 1668,9 | 66,99 | 66,99 | |
| 1992 | 1926,0 | 77,31 | 115,41 | |
| 1993 | 1678,3 | 61,37 | 87,14 | |
| 1994 | 1073,4 | 43,09 | 63,96 | |
| 1995 | 1615,2 | 64,83 | 150,48 | |
| * | 1996 | 1885,3 | 75,68 | 116,72 |
| 1997 | 2275,6 | 91,34 | 120,70 | |
| 1998 | 2455,5 | 98,56 | 107,91 | |
| 1999 | 3663,7 | 147,06 | 149,20 | |
| 2000 | 3333,57 | 133,81 | 90,99 | |
| * Год создания холдинга | ||||
Что касается
2000 года, то, как
видно, произошло
некоторое
снижение объемов
добычи (9%)
по сравнению
с 1999 годом. Это
снижение объясняется,
главным образом,
объективными
причинами.
Прежде всего,
оно связано
с тем, что предприятие
оканчивает
отработку
основных
подготовленных
запасов и вынуждено
направлять
огромные силы
на подготовку
нового блока
пласта
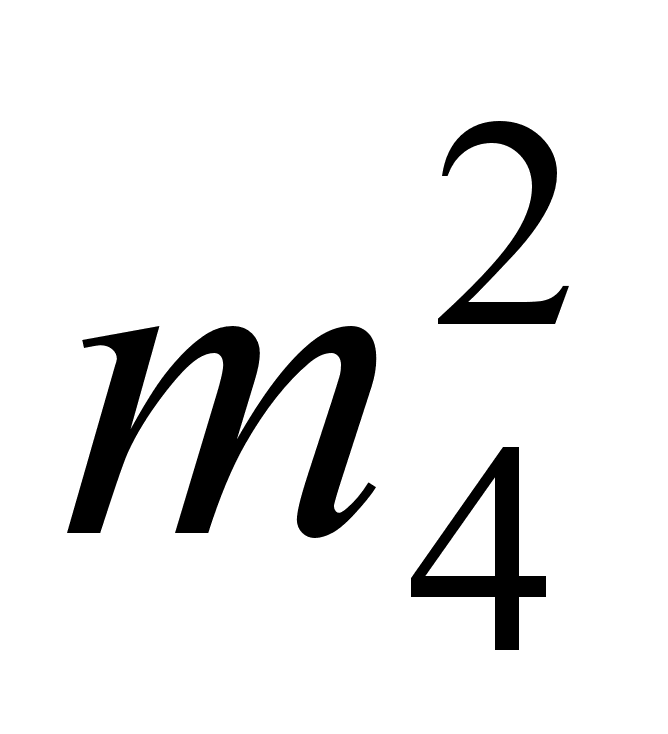 ,
который позволит
продлить жизнь
предприятия
и увеличить
добычу. План
по товарной
добыче на 2000 год
составлял 2030
тыс. тонн. Готовая
угольная продукция
(т.е. уголь после
обогащения)
была запланирована
на уровне 1404,1 тыс.
тонн, из них –
1392,9 тыс. тонн продуктов
обогащения
(выход – 68,6%). Фактическая
добыча (как
видно из таблицы
2.2) составила
3333,57 тыс. тонн. Готовая
угольная продукция
составила
2281,19 тыс. тонн, из
них – 2274,35 тыс. тонн
продукты обогащения.
Таким образом,
план по выпуску
готовой угольной
продукции был
превышен на
62,5%, в том числе
по продуктам
обогащения:
– коксовый
концентрат
(крупный):
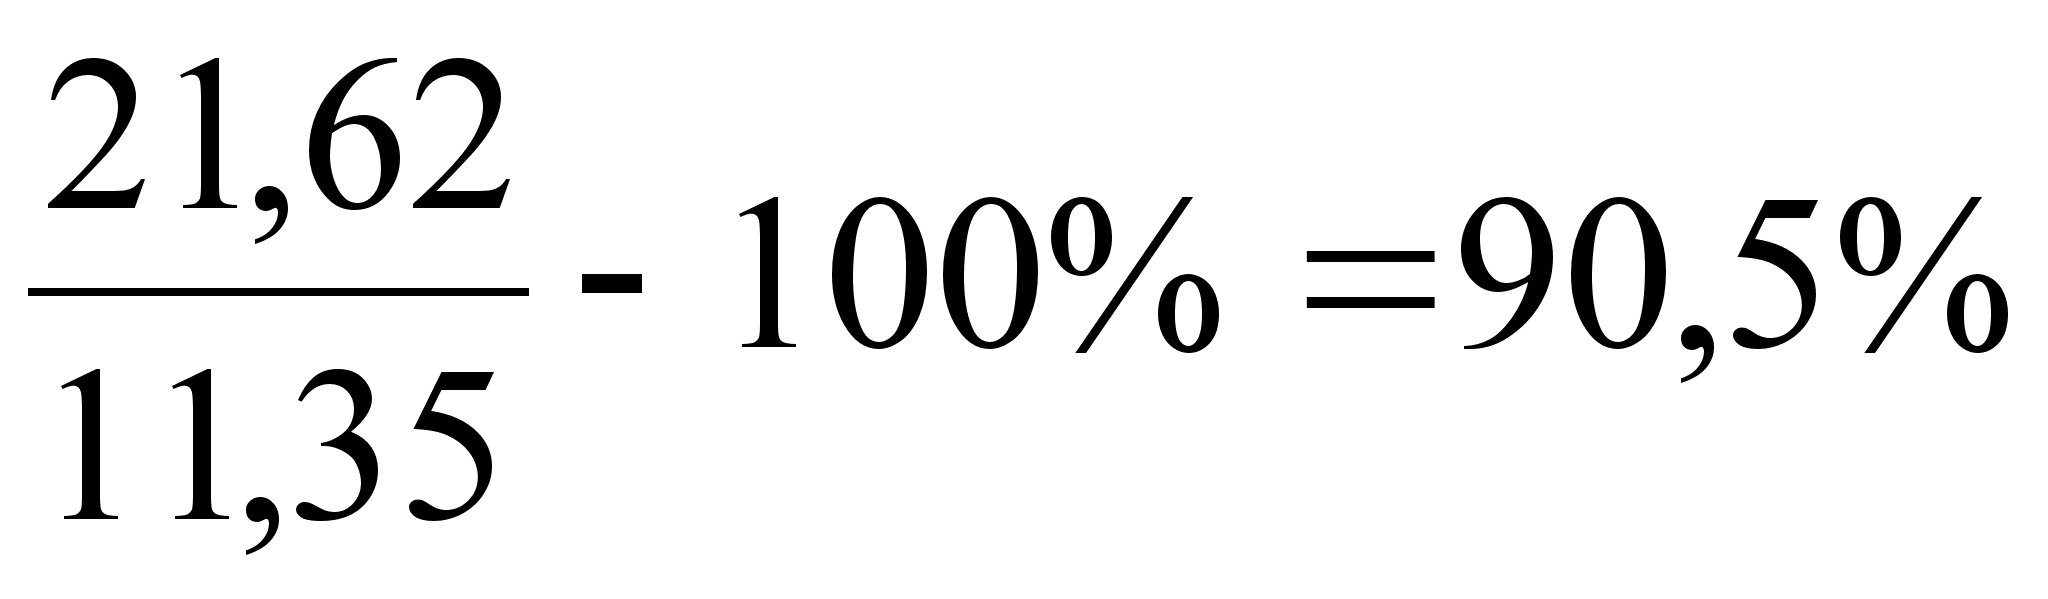 ;
– коксовый
концентрат:
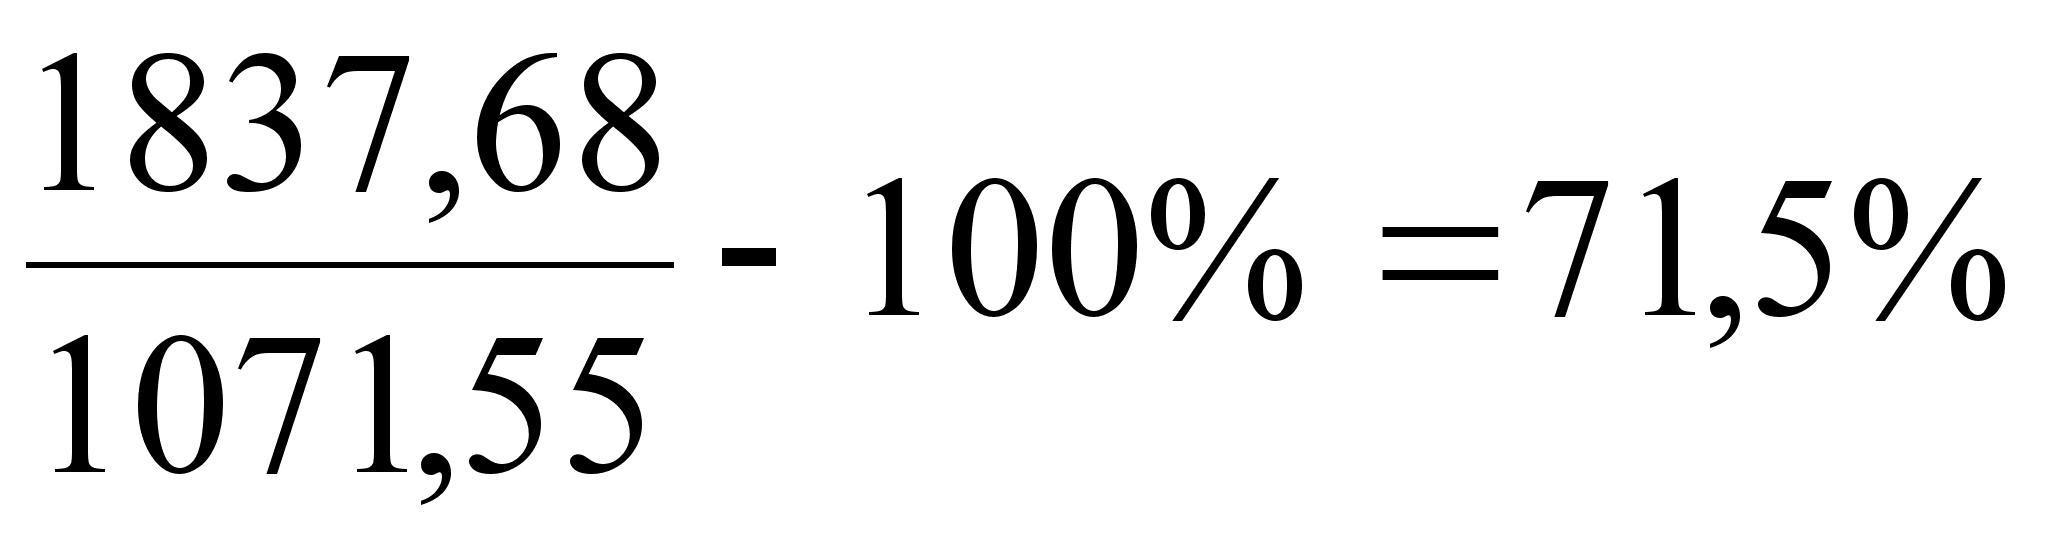 ;
– энергетический
концентрат:
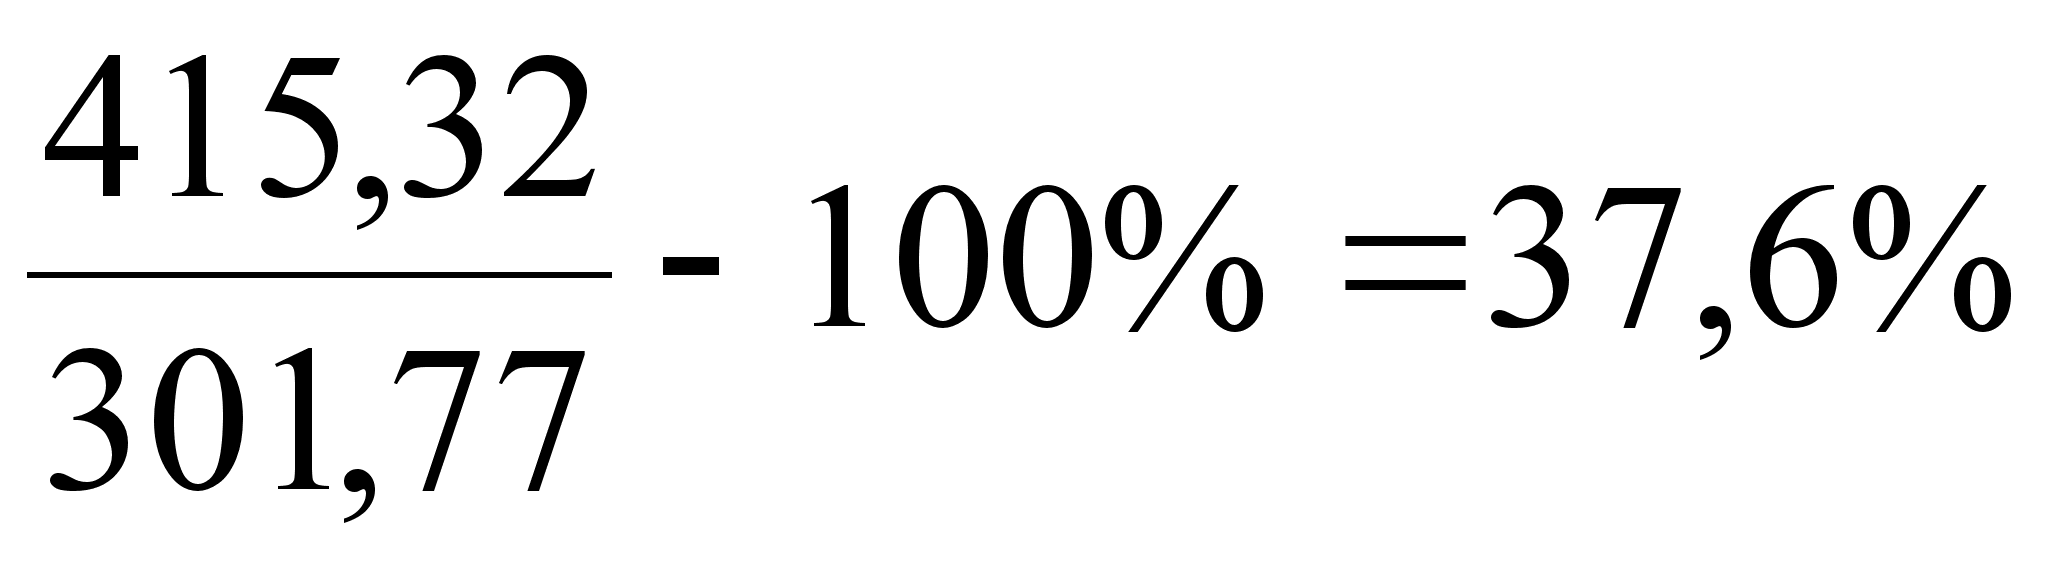 .
Фактическая товарная продукция в оптовых ценах составила в 2000 году 293364,4 тыс. грн.
К сожалению, для анализа структуры основных фондов мы можем воспользоваться только плановыми показателями на 2001 год, так как бухгалтерия предприятия отказала в предоставлении информации о движении основных фондов. Конечно, эти показатели очень сильно отличаются от фактических, но они позволяют иметь хотя бы отдаленное представление о структуре основных фондов предприятия, а также о направленности (пусть и предполагаемой) ее изменения. Эти данные, а также анализ структуры основных фондов представлен в таблице 2.3. Как видно, стоимость основных фондов по плану должна была возрасти на 19,1%. У нас нет данных о сумме активной части основных фондов, но, принимая во внимание тот факт, что к 3-ей группе основных фондов относятся, главным образом, активные основные фонды, можно говорить, что доля активной части высока (что, в общем, объясняется спецификой отрасли). Доля основных фондов 3-ей группы по плану должна измениться с 92,6% до 94,17%. Скорее всего, так оно и будет, так как мы упоминали выше о постоянном внедрении новой техники и процессе технического перевооружения.
Данные об эффективности использования основных фондов представлены в таблице 2.4. Условные обозначения:
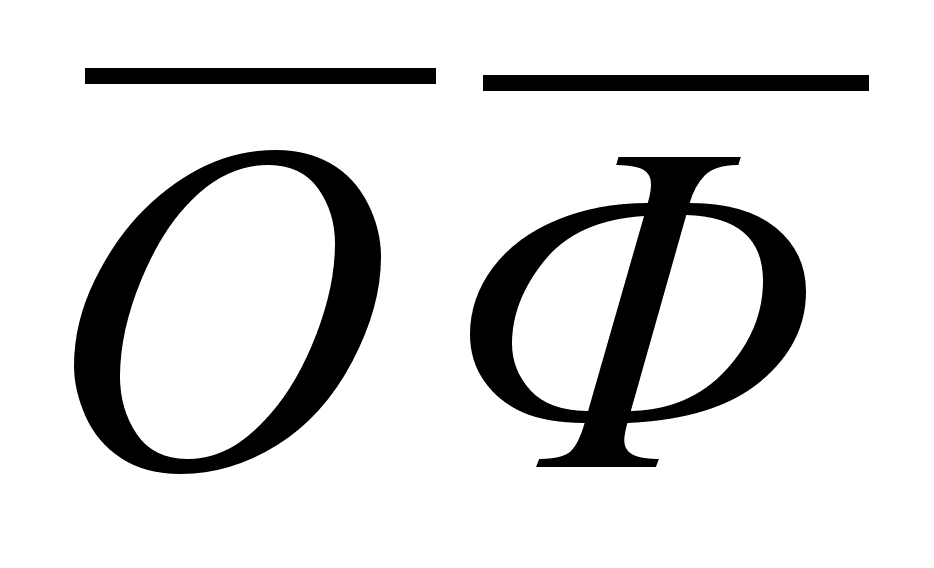 – среднегодовая
стоимость
промышленно-производственных
основных фондов
(фактическая);
ТВП – товарный выпуск продукции;
ППП – промышленно-производственный персонал;
2000* – показатели 2000 года, пересчитанные с учетом товарного выпуска продукции, скорректированного на индекс изменения цен.
Таблица 2.3 – Плановое движение и структура основных фондов на 2001 год по ГХК "Краснолиманская"
| Группа основных фондов | На начало 2001 г. | Поступление | Выбытие | Износ | На конец 2001 года | ||||
| тыс. грн. | % | тыс. грн. | % | тыс. грн. | % | тыс. грн. | % | ||
|
Всего промышленно-производственных фондов в т.ч. 1 2 3 Непроизводственных основных фондов (нет данных) |
131740 8126 1626 121988 – |
100,00 6,2 1,2 92,6 – |
42817 – 35 42782 – |
100,00 – 0,08 99,92 – |
1797 – 21 1776 – |
100,00 – 1,17 98,85 – |
15904 320 304 15280 – |
156856 7806 1336 147714 – |
100,00 4,98 0,85 94,17 – |
Таблица 2.4 – Показатели эффективности использования основных фондов по ГХК "Краснолиманская"
| Показатели | Единица измерения | 1999 | 2000 |
2000/1999 % |
2000* |
2000*/1999 % |
|
|
тыс. грн. | 204299 | 253288 | 124,0 | 253288,00 | 124,0 |
| ТВП | тыс. грн. | 238853,9 | 293364,4 | 122,8 | 237542,02 | 99,5 |
| ППП | чел. | 4888 | 5236 | 107,1 | 5236 | 107,1 |
| Фондоотдача | грн. | 1,17 | 1,16 | 99,1 | 0,94 | 80,3 |
| Фондоемкость | грн. | 0,85 | 0,86 | 101,2 | 1,07 | 125,9 |
| Фондовооруженность | грн. | 41796,03 | 48374,33 | 115,7 | 48374,33 | 115,7 |
Для расчета
была использована
формула:
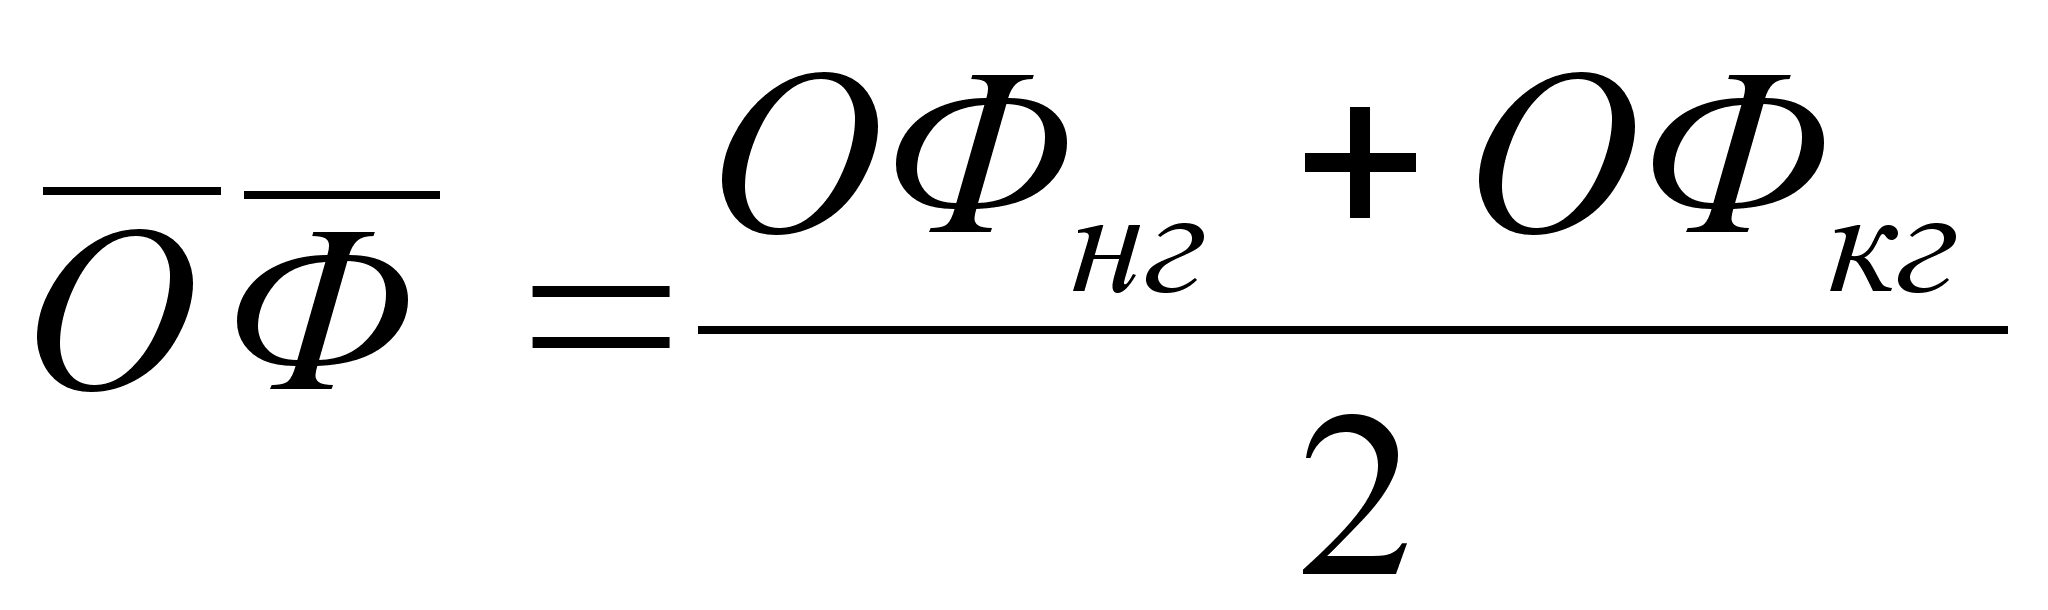 , (2.1)
где 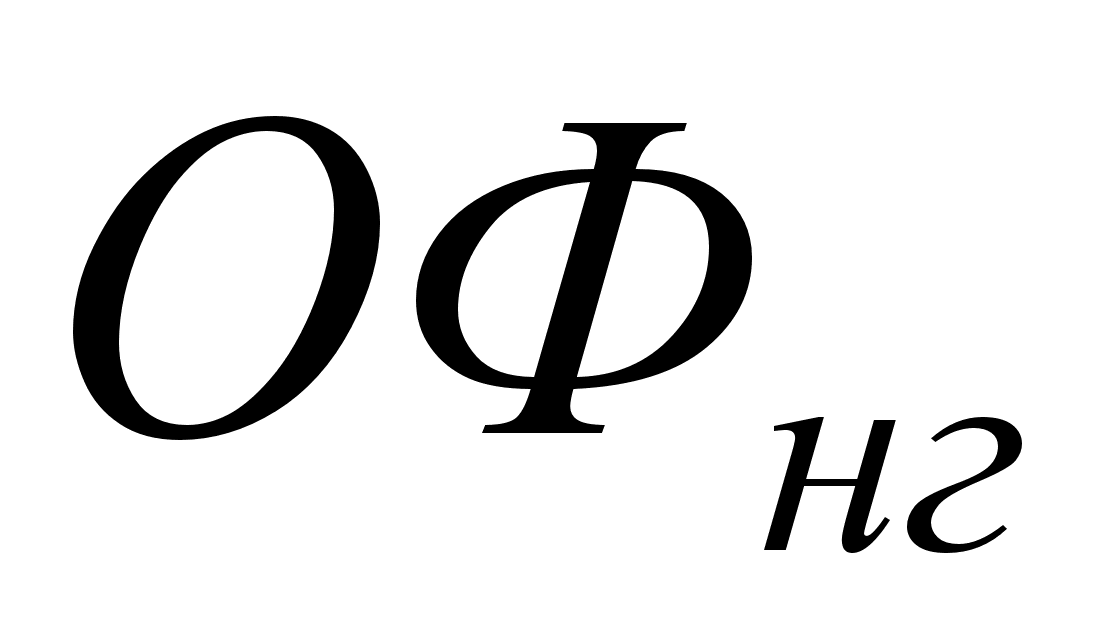 ,
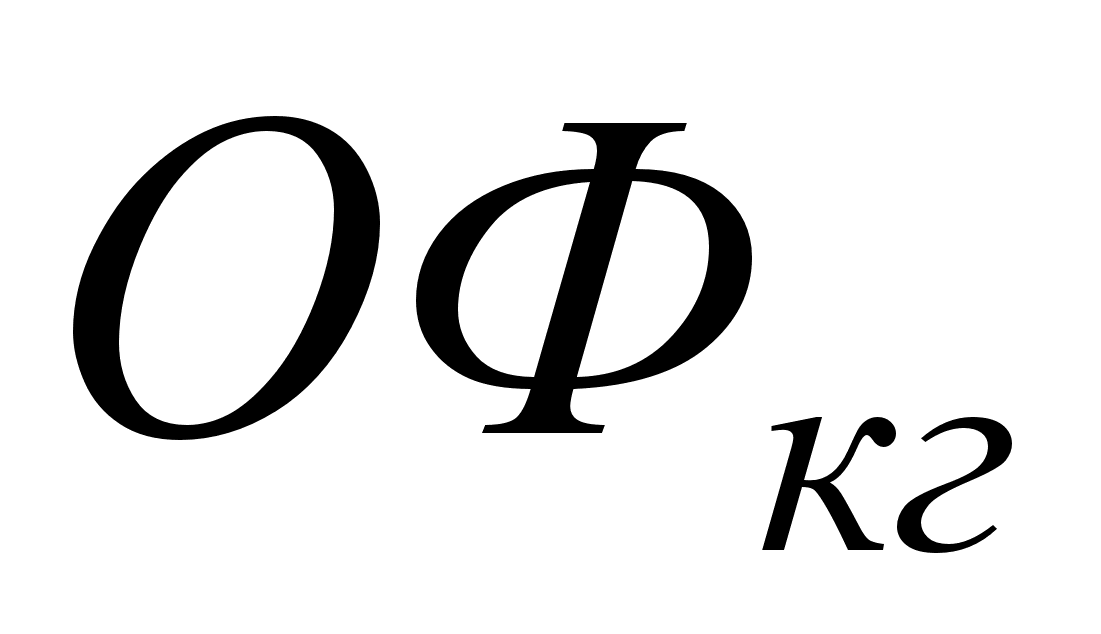 – стоимость
основных фондов
на начало и на
конец года
соответственно.
Индекс изменения цен в 2000 году по сравнению с 1999 годом составил по предприятию 1,235.
Данные об эффективности использования основных фондов рассчитаны по следующим формулам:
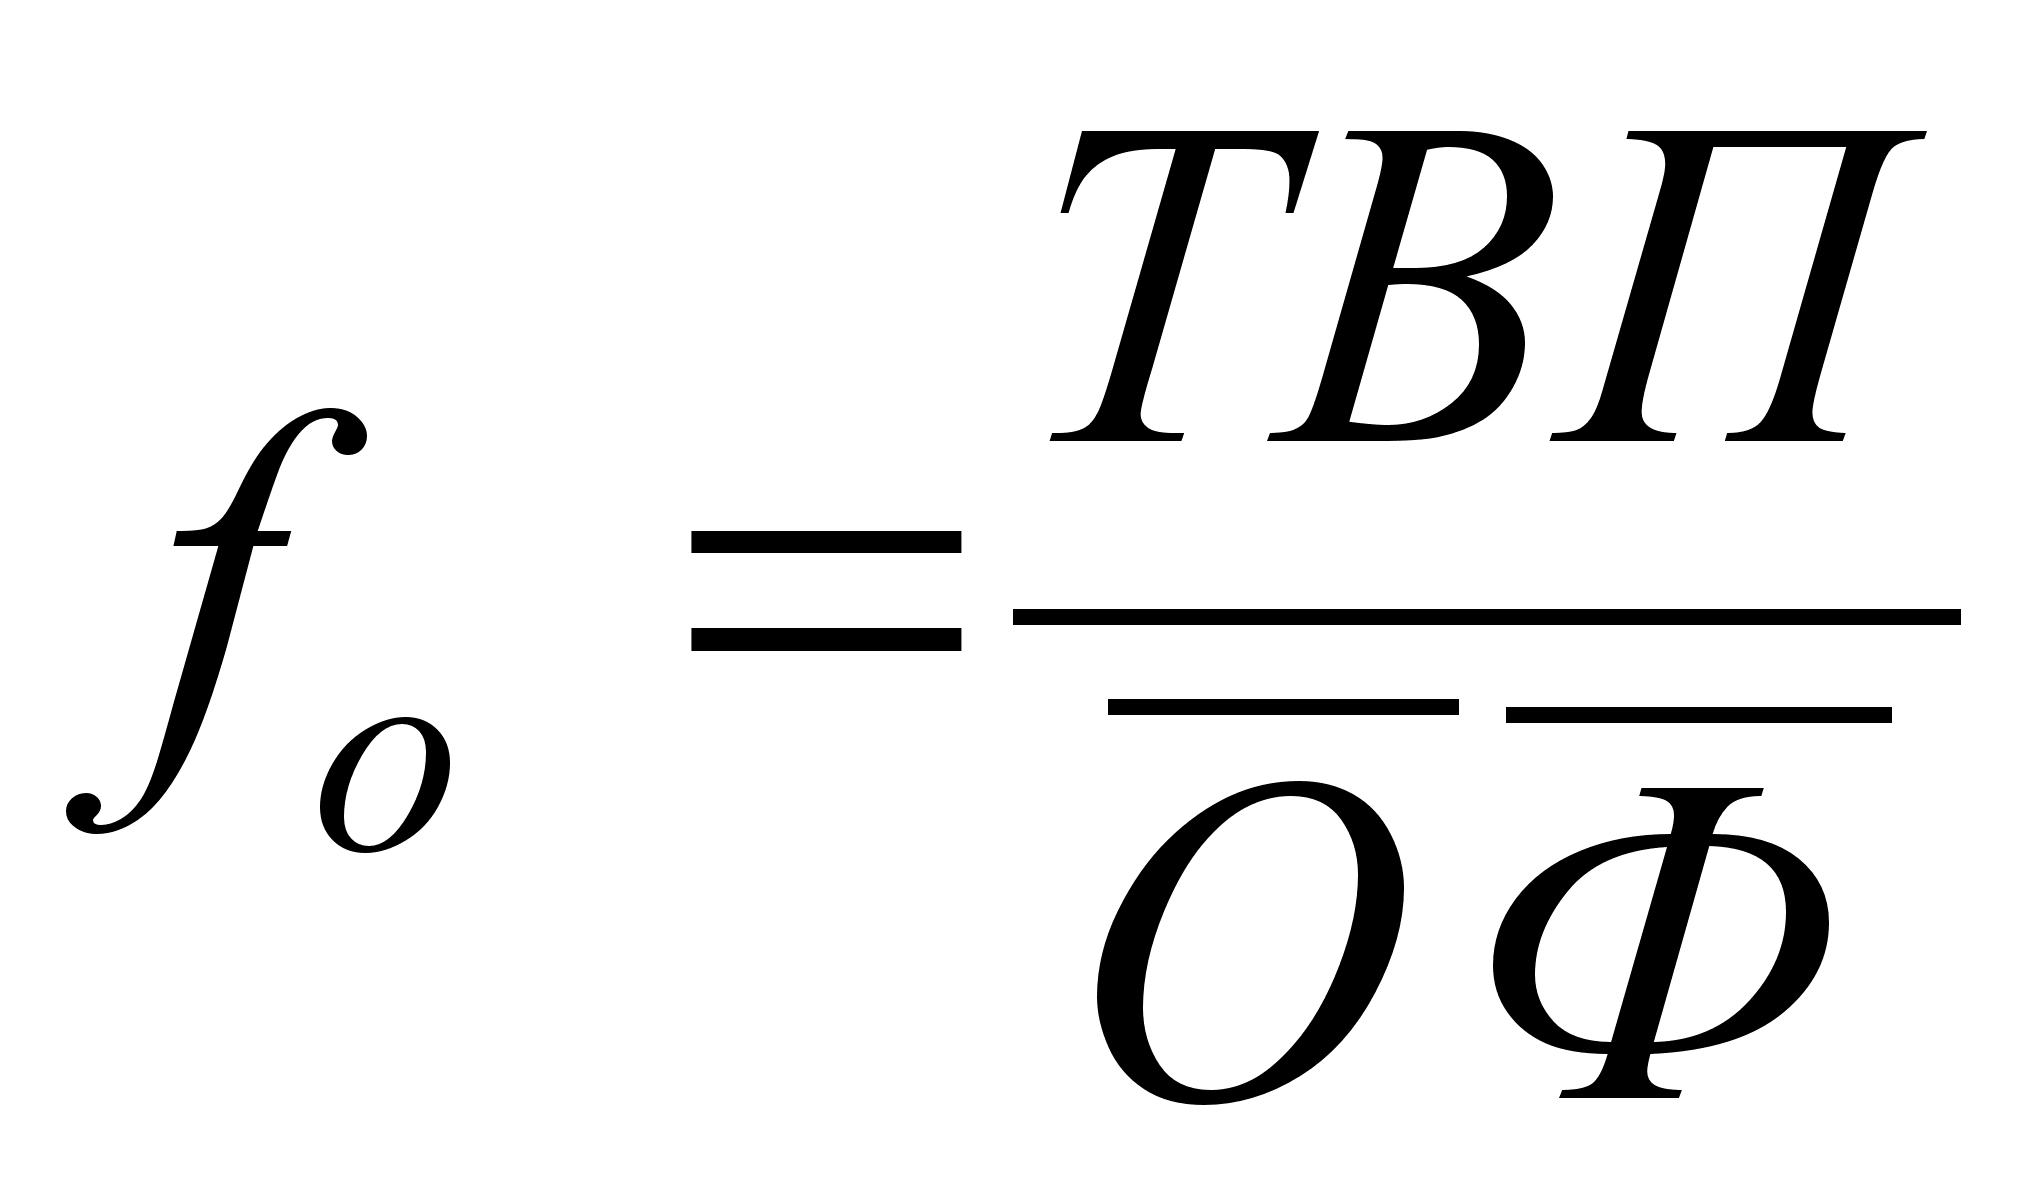 , (2.2)
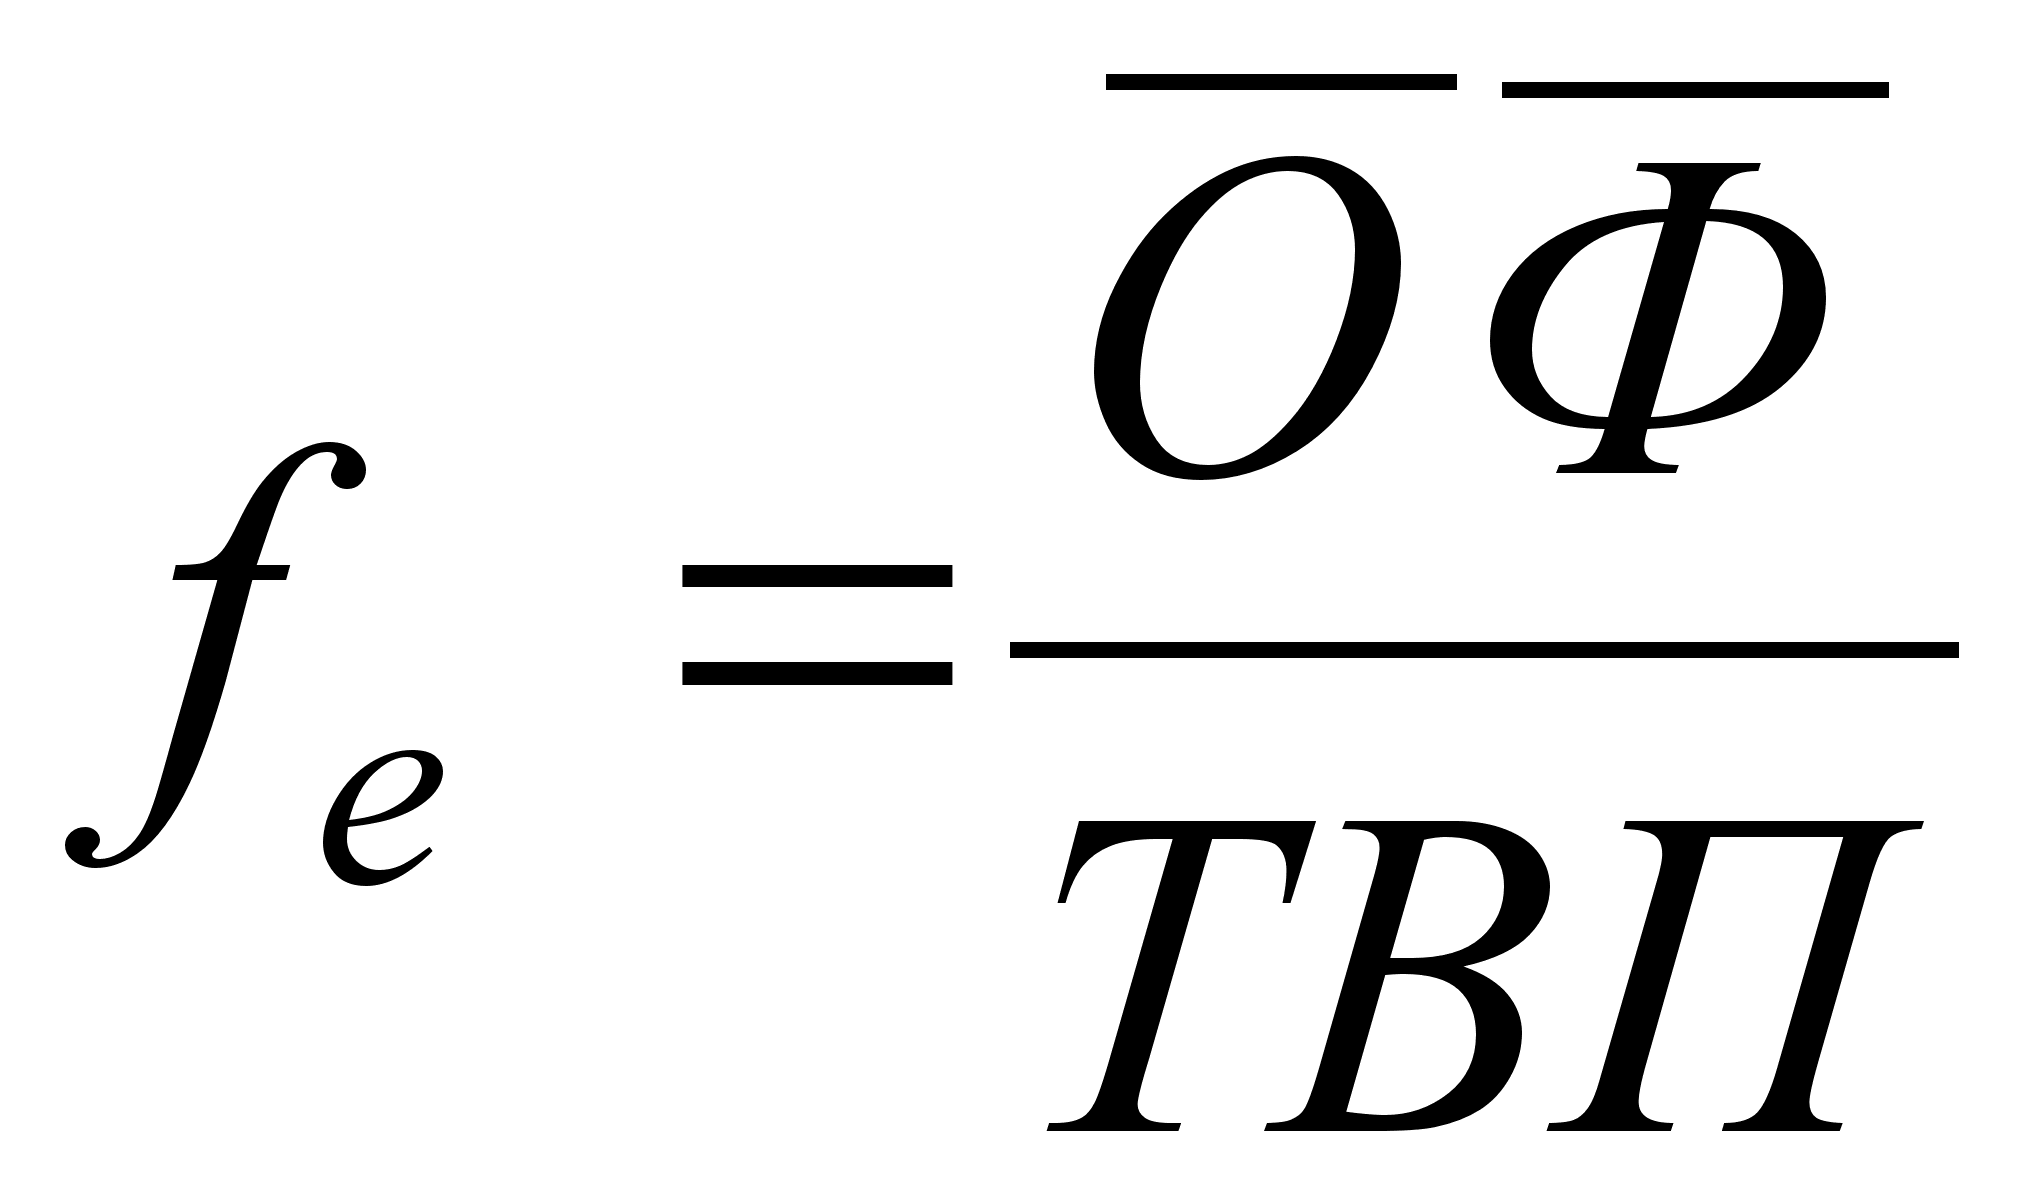 , (2.3)
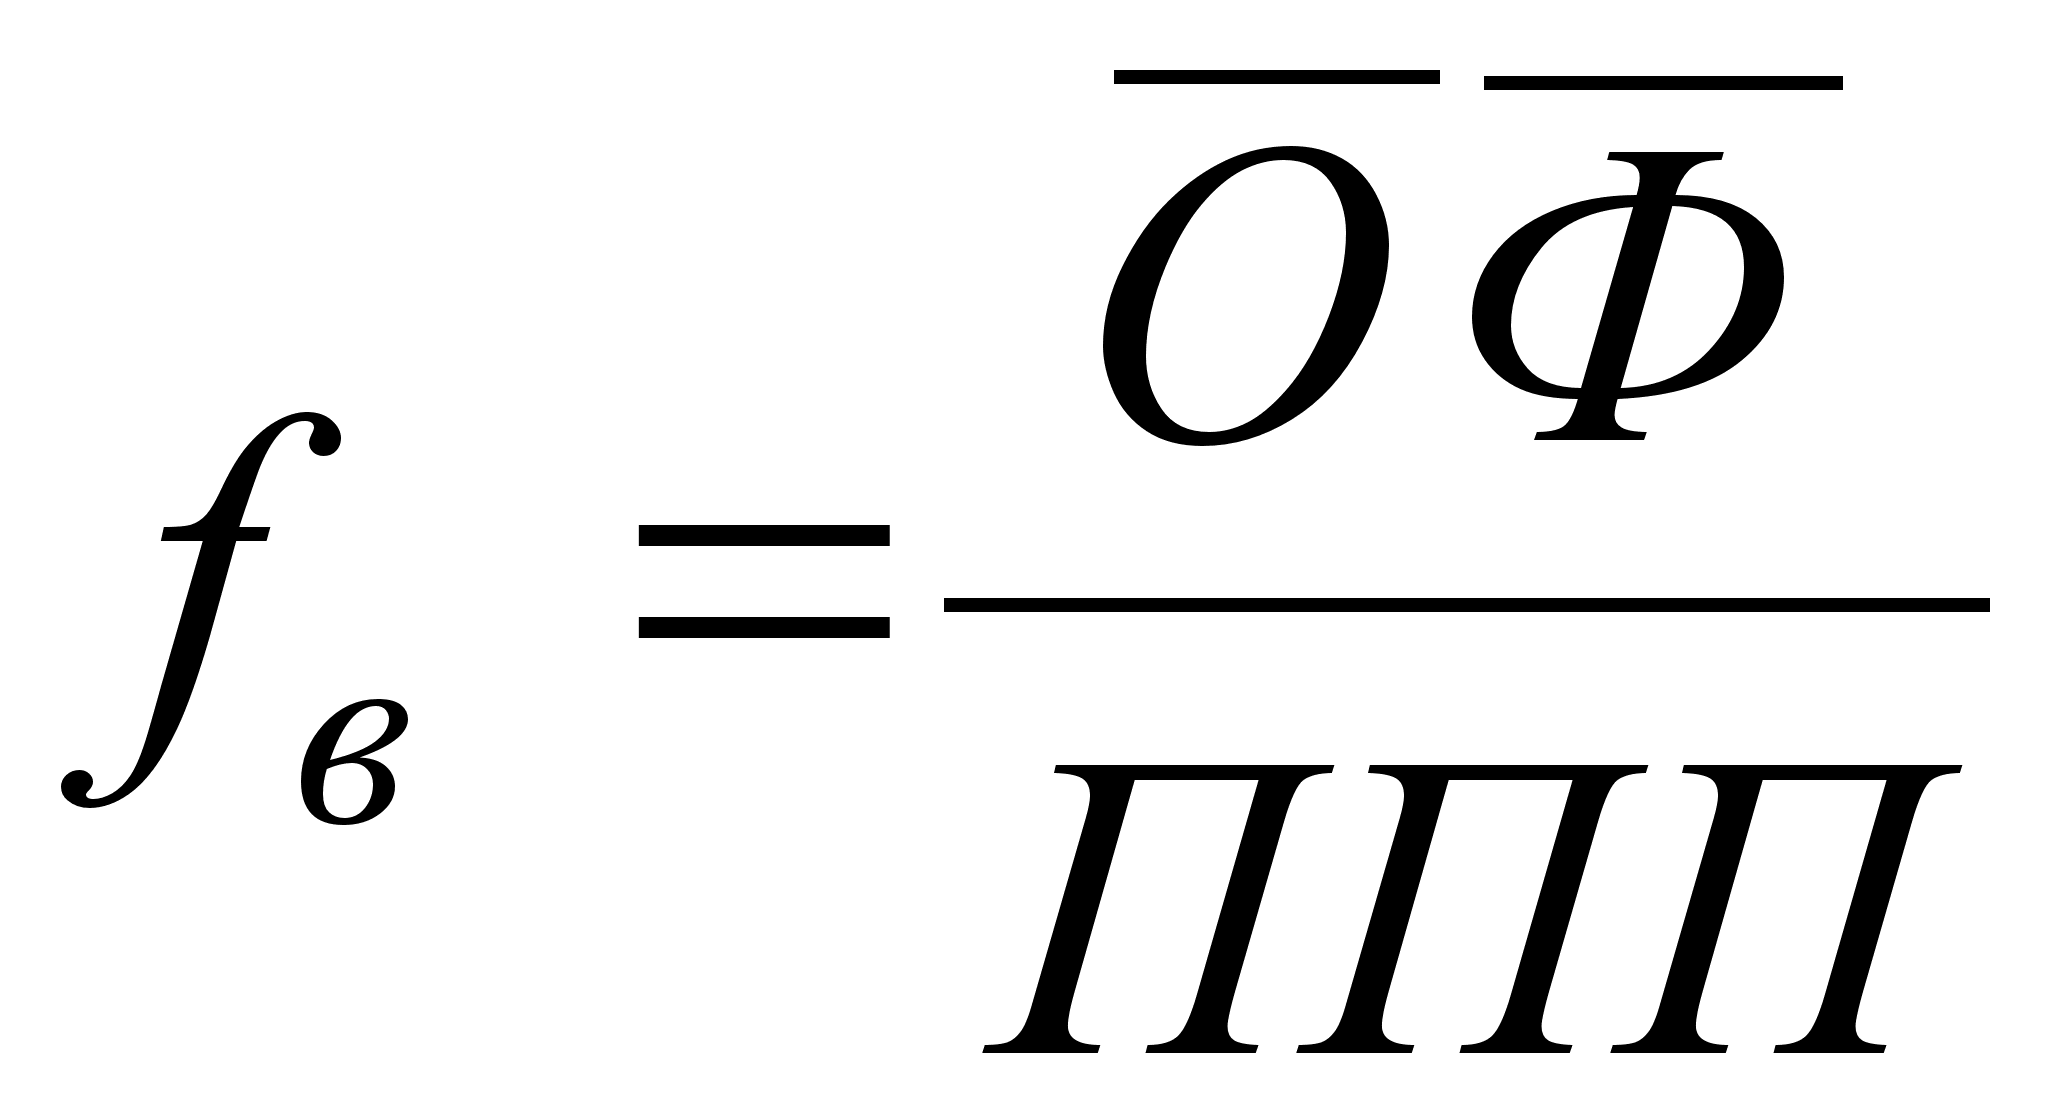 , (2.4)
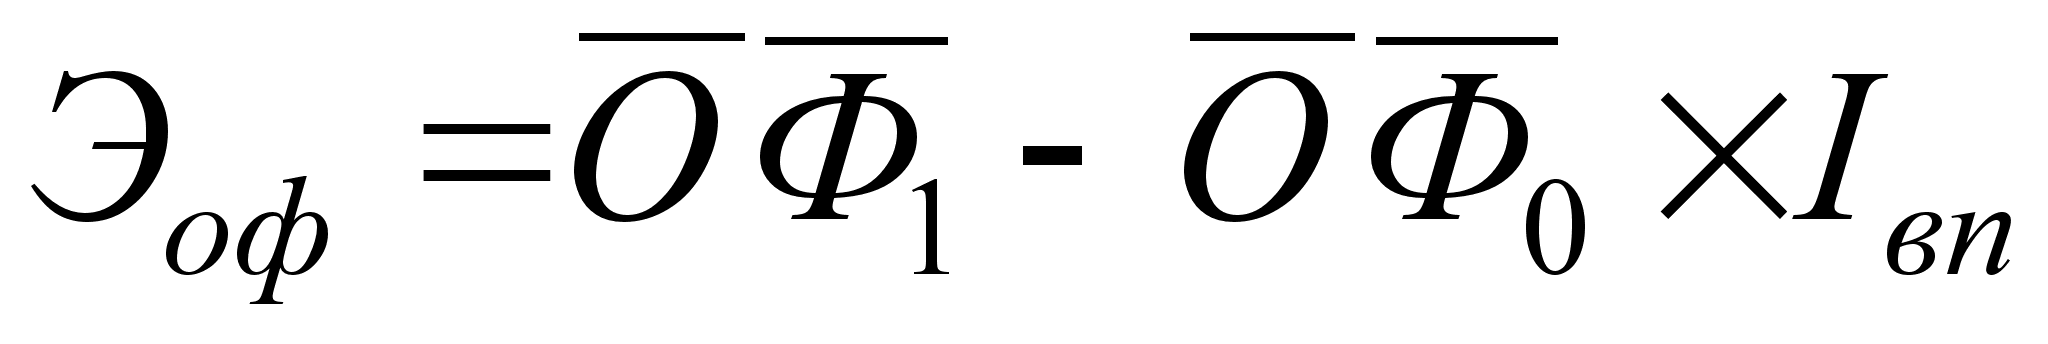 , (2.5)
где 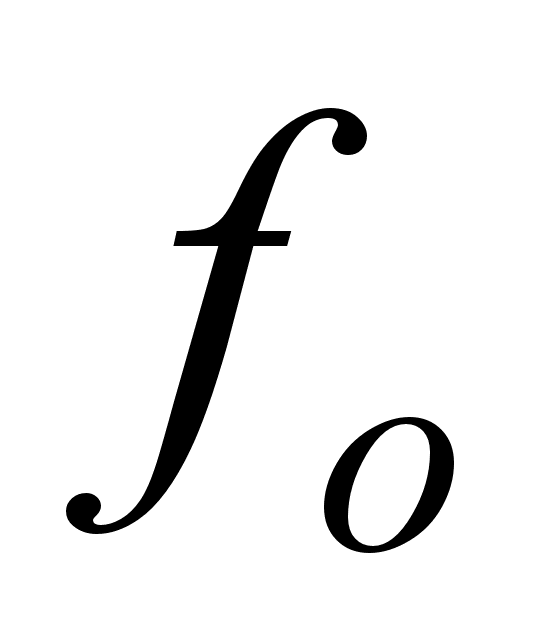 – фондоотдача;
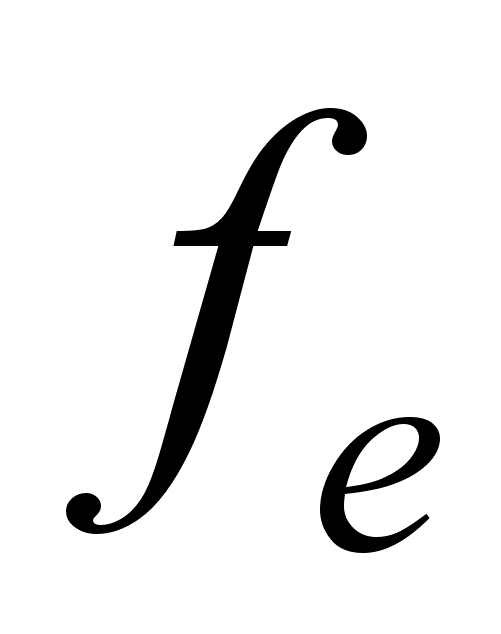 – фондоемкость;
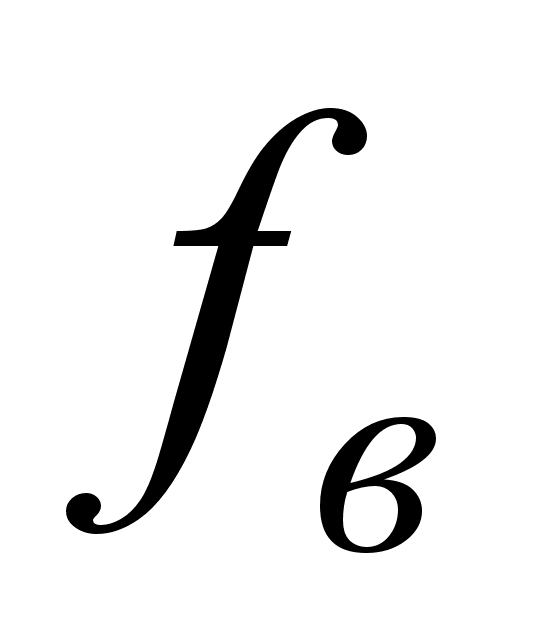 – фондовооруженность;
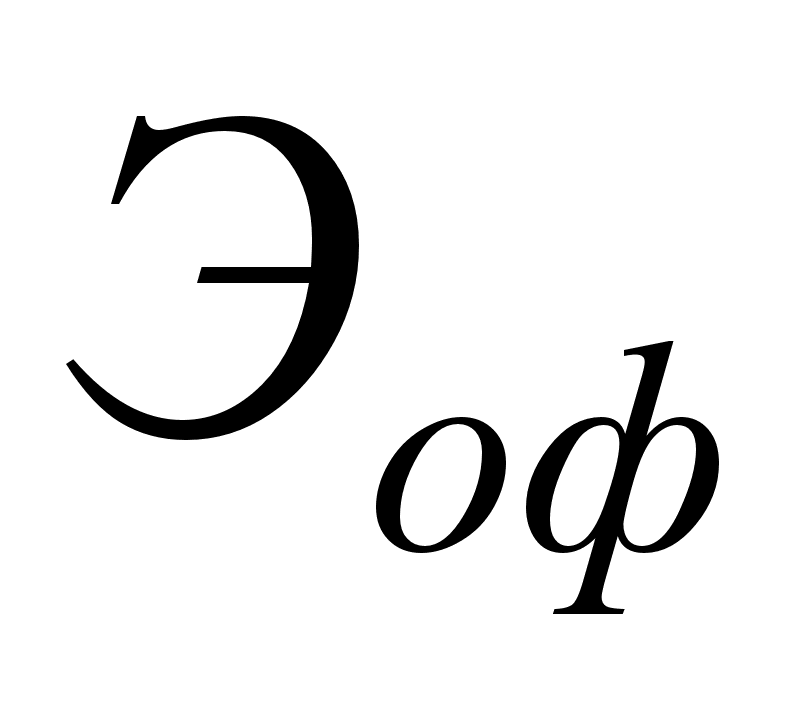 – экономия
основных
производственных
фондов;
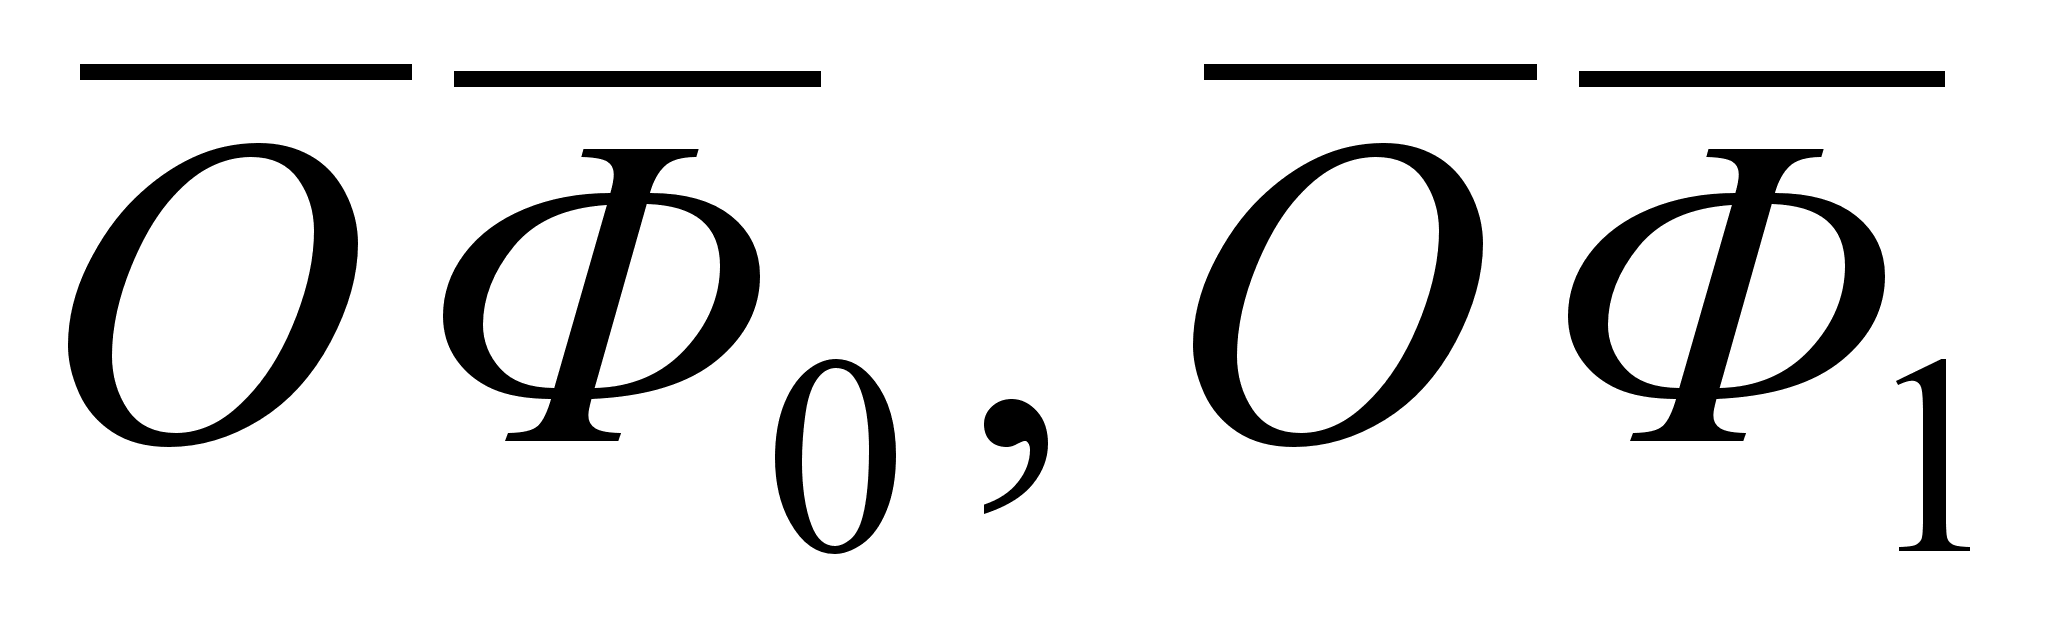 – среднегодовая
стоимость
основных фондов
в базисном
(1999) и отчетном
(2000) годах соответственно;
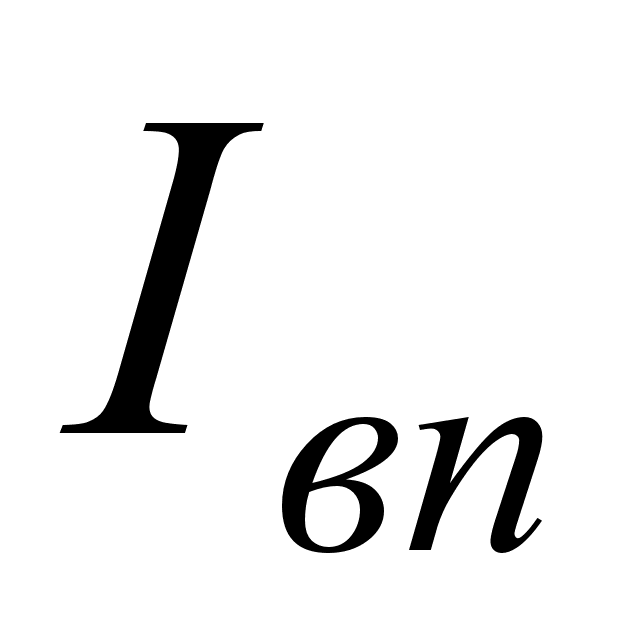 – индекс
объема производства
(для его расчета
взяты значения
валовой добычи).
Из таблицы
2.4 ясно видны
негативные
тенденции в
эффективности
использования
основных фондов.
Эти негативные
проявления
уже не могут,
как в 1999 году, быть
скрыты абсолютным
увеличением
выпуска товарной
продукции. Так,
как видно,
фондоотдача
снизилась (хотя
и незначительно)
на 0,9% и составила
1,16 грн. на одну
гривну основных
фондов; незначительно
возросла (на
1,2%) фондоемкость
и составила
86 копеек на одну
гривну товарной
продукции;
фондовооруженность
же возросла
на 15,7% и составила
48374,33 грн. на одного
работника, что
в целом, должно
положительно
сказаться на
производительности
труда. Однако
при расчете
этих показателей
(в частности
фондоотдачи
и фондоемкости)
мы не учитывали
инфляционную
составляющую
в составе товарной
продукции, что
несколько
искажает реальную
картину, особенно
принимая снижение
в 2000 году, по сравнению
с 1999, товарной
добычи (см. таблицу
2.2). При расчете
все тех же
показателей
на основе
скорректированного
значения товарной
продукции
(графа 6 в таблице
2.4) мы обнаруживаем,
что негативные
тенденции носят
более угрожающий
характер. Так
фондоотдача
реально снизилась
на 19,7% (а не на 0,5%),
фондоемкость
же продукции
выросла на
25,9%. все это свидетельствует
о резком снижении
эффективности
использования
основных фондов
(хотя и при
значительно
возросшей
фондовооруженности).
Происходит
это по ряду
причин. Прежде
всего, сказывается
опережающий
темп прироста
основных фондов
по сравнению
с темпом прироста
товарной продукции
(см. графы 5 и 7
таблицы 2.4), а также
из-за снижения
выхода продуктов
обогащения.
Положение
осложнено также
и тем, что предприятие
осуществляет
инвестиции
в подготовку
нового блока
пласта
,
основные фонды,
созданные для
разработки
нового пласта
пока не могут
быть задействованы
в полной мере,
что негативно
сказывается
на общей эффективности
использования
основных фондов.
Рассчитаем также экономию (перерасход) основных фондов:
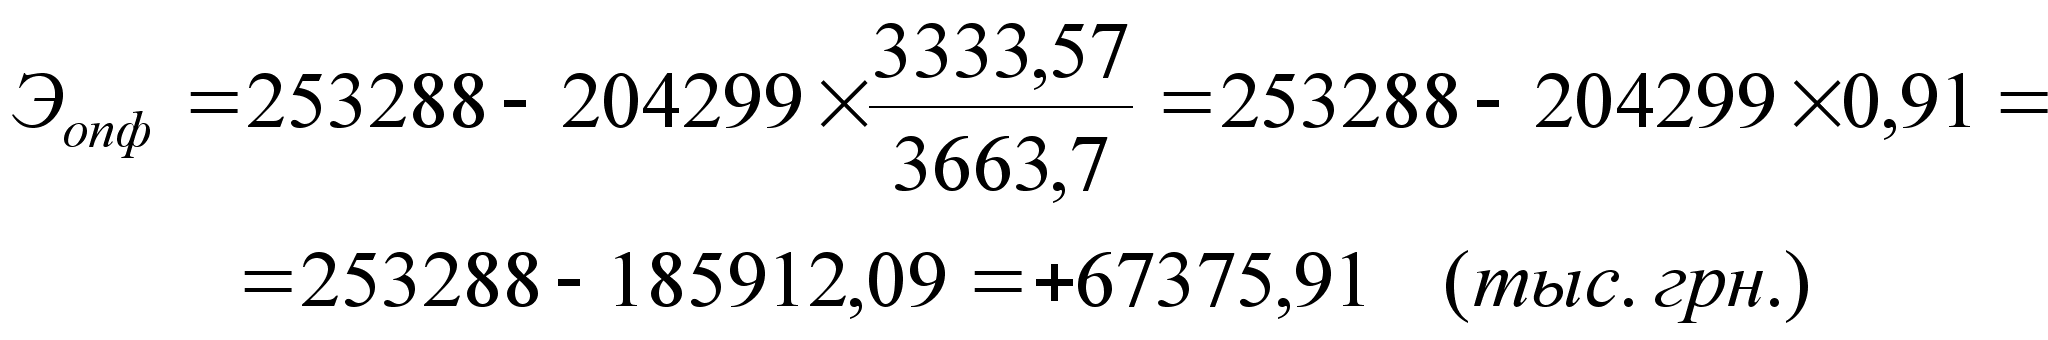
Как видно, имеет место существенный перерасход основных фондов, что, конечно же, отрицательно сказалось на себестоимости продукции.
Анализ структуры фонда оплаты труда приведен в таблице 2.5. Деление фонда оплаты труда на постоянную и переменную части – условно, т.е. основано на предполагаемых постоянстве и переменности определенных видов оплаты труда (смотрите [27, с. 224-226]). Как видно из таблицы 2.5, фактический фонд оплаты труда превысил плановый на 16355,8 тыс. грн. или на 49,7%. При этом важно отметить, что доля переменных затрат в фонде оплаты труда превысила ее плановые значения на 19,03 пункта и составила 52,57% (в 1999 – 53,5%).
Таблица 2.5 – Анализ структуры фонда оплаты труда по ГХК "Краснолиманская" за 1999 год (тыс. грн.)
| Показатель | План | Факт | Абсолютное значение | Отклонение в % к плану |
|
Оплата труда рабочих: в т.ч. переменная часть постоянная часть |
27971,0 10126,7 17844,3 |
42627,8 23285,4 19342,4 |
+14656,8 +13158,7 +1498,1 |
+52,4 +129,9 +8,4 |
|
Оплата труда служащих: в т.ч. переменная часть постоянная часть |
4932,0 907,9 4024,1 |
6631,0 2608,1 4022,9 |
+1699 +1700,2 -1,2 |
+34,4 +187,3 -0,03 |
|
Всего (с учетом оплаты отпусков): в т.ч. переменная часть постоянная часть |
32903,0 11034,6 21868,4 |
49258,8 25893,5 23365,3 |
+16355,8 +14858,9 +1496,9 |
+49,7 +134,7 +6,8 |
|
Удельный вес в общем фонде заработной платы, % переменная часть постоянная часть |
33,54 66,46 |
52,57 47,43 |
+19,03 -19,03 |
– – |
Довольно высокий уровень переменных затрат в фонде оплаты труда объясняется стремлением руководства перевести большую часть рабочих шахты на сдельно-премиальную систему оплаты труда, а также значительным превышением фактического уровня премий над плановым (что, в общем-то, вызывает определенные сомнения в эффективности организации премирования: так фактический уровень премирования рабочих, например, превысил плановый на 405,9 (!), в то время как план по добыче был превышен всего лишь на 62,5%). Этот факт можно считать положительным, так как увеличение доли переменных затрат положительно сказывается на формировании себестоимости продукции. Отрицательным моментом можно считать наличие оплаты за сверхурочные работы, но доля ее в фонде оплаты труда незначительна.
Однако абсолютное отклонение никак не характеризует экономию (перерасход) фонда оплаты труда, так как имеет место большое влияние объема производства. Поэтому необходимо рассчитать относительное отклонение от плана. Воспользуемся формулой:
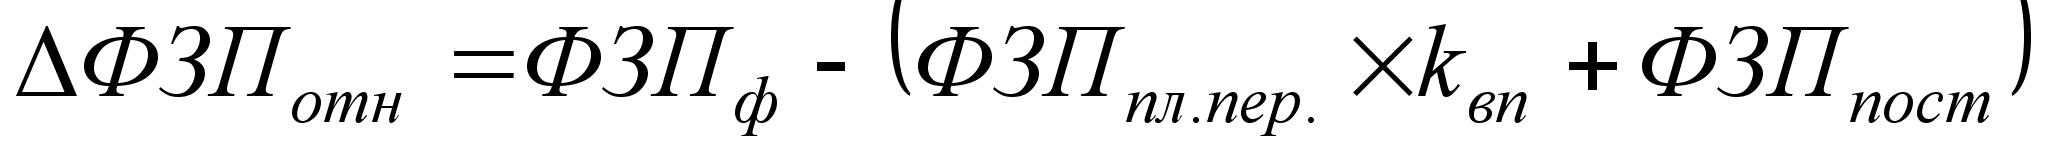 , (2.6)
где 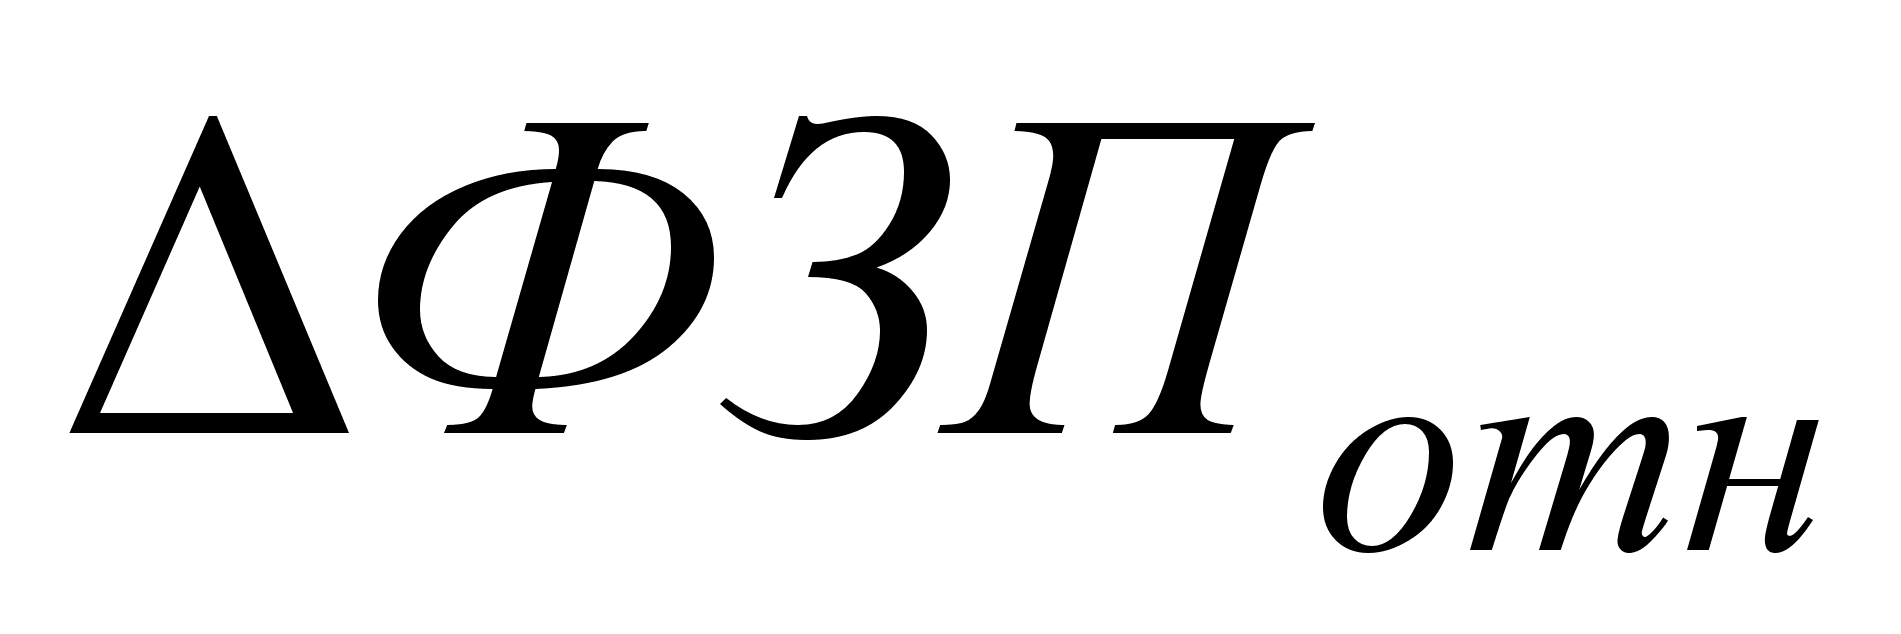 – относительное
отклонение
фонда заработной
платы;
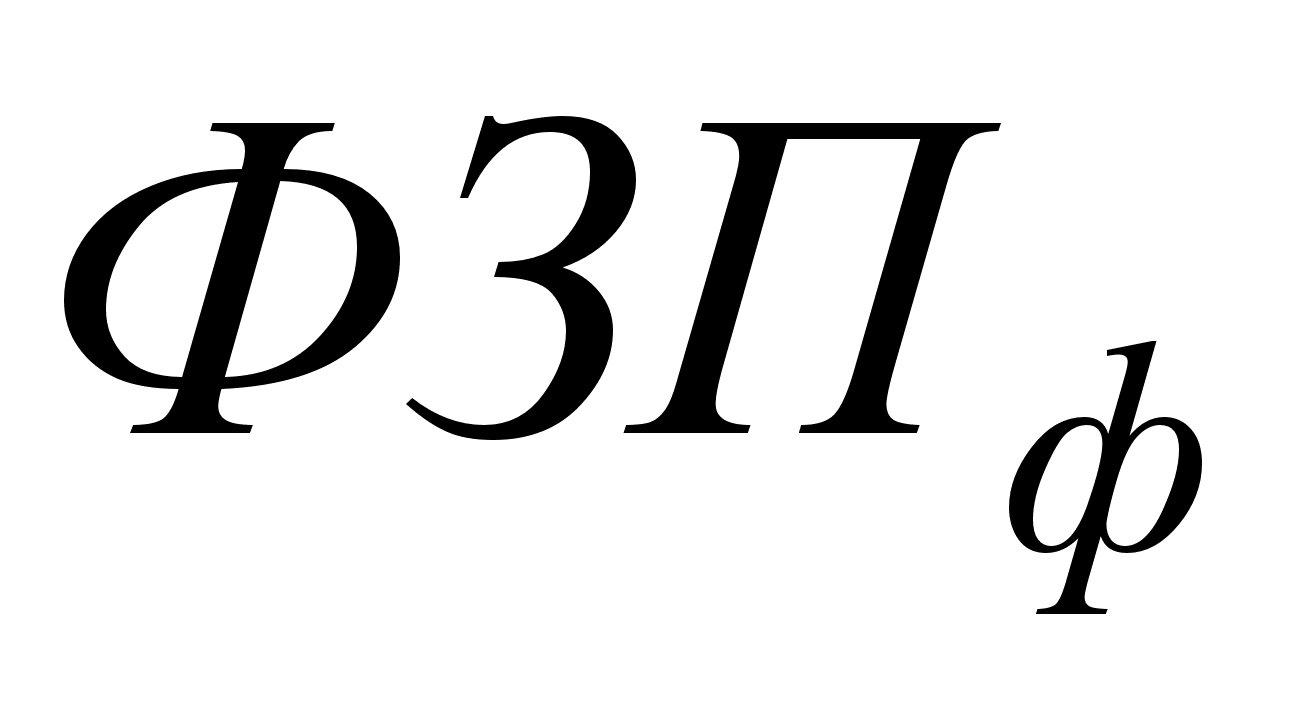 – фактический
фонд заработной
платы;
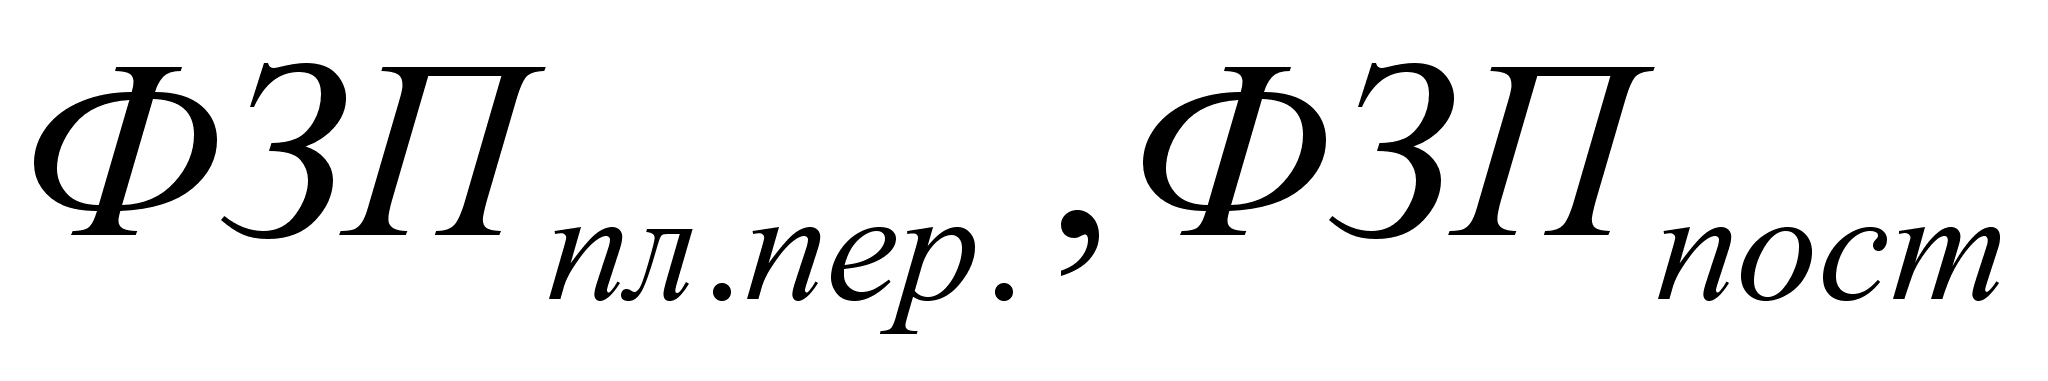 – плановый
фонд переменной
и постоянной
заработной
платы соответственно;
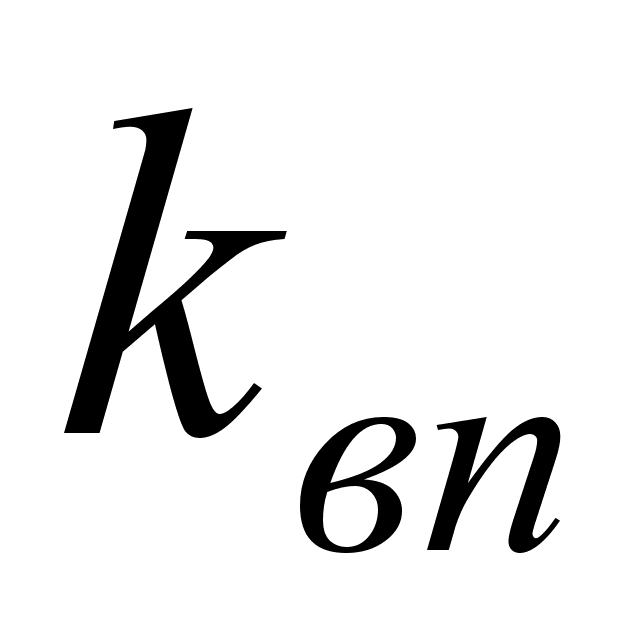 – коэффициент
выполнения
плана по выпуску
продукции
(рассчитан на
основе показателей
валовой добычи).
Итак:
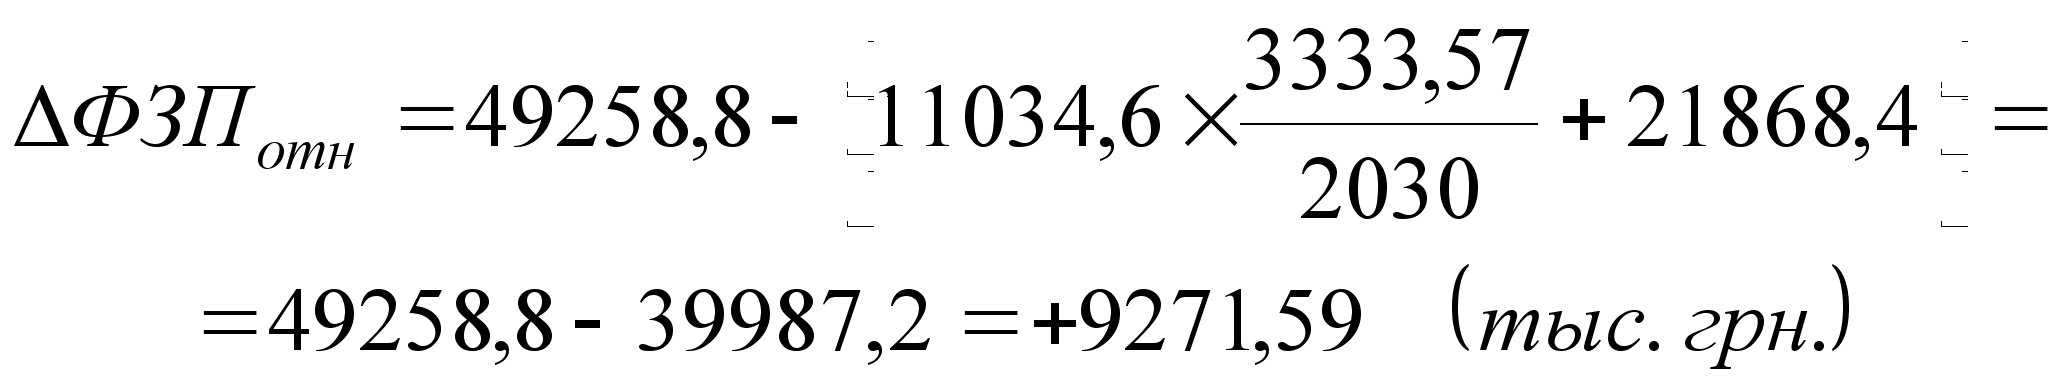
Как видно, имеет место относительный перерасход фонда заработной платы, что является отрицательным моментом. Этот перерасход может быть частично объяснен тем, что часть переменной заработной платы фактически является постоянной, так как изменяется пропорционально не производству готовой продукции, а каким-либо другим показателям, а значит часть переменных затрат нужно индексировать с помощью совершенно иного (или даже иных) коэффициента выполнения плана. С другой стороны, перерасход может быть и выше по той же причине. Определить более точно перерасход и его причины, таким образом, практически не представляется возможным в условиях существующей подачи учетной информации.
Далее приведем оценку эффективности использования средств на оплату труда. Показатели эффективности приведены в таблице 2.6. Как видно, хотя и фактические значения показателей эффективности использования фонда оплаты труда превышают свои плановые уровни, в целом наблюдается снижение эффективности использования фонда оплаты труда по сравнению с 1999 годом (на 10,8-43%).
Таблица 2.6 – Показатели эффективности использования фонда оплаты труда ГХК "Краснолиманская"
| Показатели | Прошлый год (1999) | Отчетный год (2000) | |
| план | факт | ||
|
1. Фонд заработной платы, тыс. грн. 2. Товарная продукция на гривну заработной платы, грн. 3. Балансовая прибыль на гривну заработной платы, грн. 4. Чистая прибыль на гривну заработной платы, грн. |
35774,0 6,68 2,12 1,51 |
32903,0 5,30 1,15 0,96 |
49258,8 5,96 1,19 1,13 |
В заключение скажем, что фактически численность промышленно-производственного персонала составила 5236 человек (что на 348 человек больше, чем в 1999 году). Доля рабочих в общей численности составила 90,8%.
Анализ структуры оборотных средств предприятия приведен в таблице 2.7. Как видно, общая сумма оборотных средств предприятия возросла на 38,4%. Рост произошел по всем статьям, кроме денежных средств (это может свидетельствовать о негативных тенденциях, в частности об ухудшении платежеспособности). Наблюдается также резкое увеличение дебиторской задолженности (почти вдвое). Конечно, увеличение дебиторской задолженности частично может быть объяснено увеличением объемов реализации продукции, в том числе и за счет инфляции, по сравнению с предыдущим периодом. Тем не менее, такое увеличение дебиторской задолженности отрицательно будет сказываться на эффективности функционирования оборотных средств, так как значительная их часть будет заморожена в дебиторской задолженности. Положительным моментом можно считать снижение доли запасов (с 42,43% до 33,61%) в общей сумме оборотных средств и увеличение (как абсолютное, так и относительное) доли собственных оборотных средств.
Таблица 2.7 – Анализ структуры оборотных средств по ГХК "Краснолиманская" за 2000 год
| Показатели | На начало периода | На конец периода | Абсолютное отклонение, тыс. грн. | Темп прироста, % | ||
| тыс. грн. | % | тыс. грн. | % | |||
|
1. Общая сумма оборотных средств в т.ч. 1.1 материальные 1.2 дебиторская задолженность 1.3 денежные 2. Собственные оборотные средства |
70267 29812 28454 5271 13977 |
100,0 42,43 40,49 7,50 19,89 |
92753 32683 54778 1767 35264 |
100,0 33,61 56,33 1,82 36,26 |
+26986 +2871 +26324 -3504 +21287 |
+38,40 +9,63 +92,51 -66,48 +152,30 |
Анализом эффективности использования оборотных средств завершим рассмотрение этого вопроса. Анализ представлен в таблице 2.8. Очевидно, что эффективность использования оборотных средств заметно ухудшилась по сравнению с 1999 годом (когда наблюдалось даже общее улучшение использования оборотных средств): снизилась оборачиваемость (на 11,3%), возросла длительность оборота (на 12,7%).
Таблица 2.8 – Анализ эффективности использования оборотных средств ГХК "Краснолиманская"
| Показатели | 1999 | 2000 | Отклонения |
|
1. Выручка от реализации, тыс. грн. 2. Средний остаток оборотных средств, тыс. грн. 3. Коэффициент оборачиваемости, оборотов 4. Длительность оборота, дней 5. Коэффициент загрузки |
239337 57379 4,17 87,5 0,24 |
309796 83760 3,70 98,6 0,27 |
+70459 +26381 -0,47 +11,1 +0,03 |
Завершим анализ эффективности использования оборотных средств расчетом экономии (перерасхода) оборотных средств в 2000 году, воспользовавшись стандартной формулой:
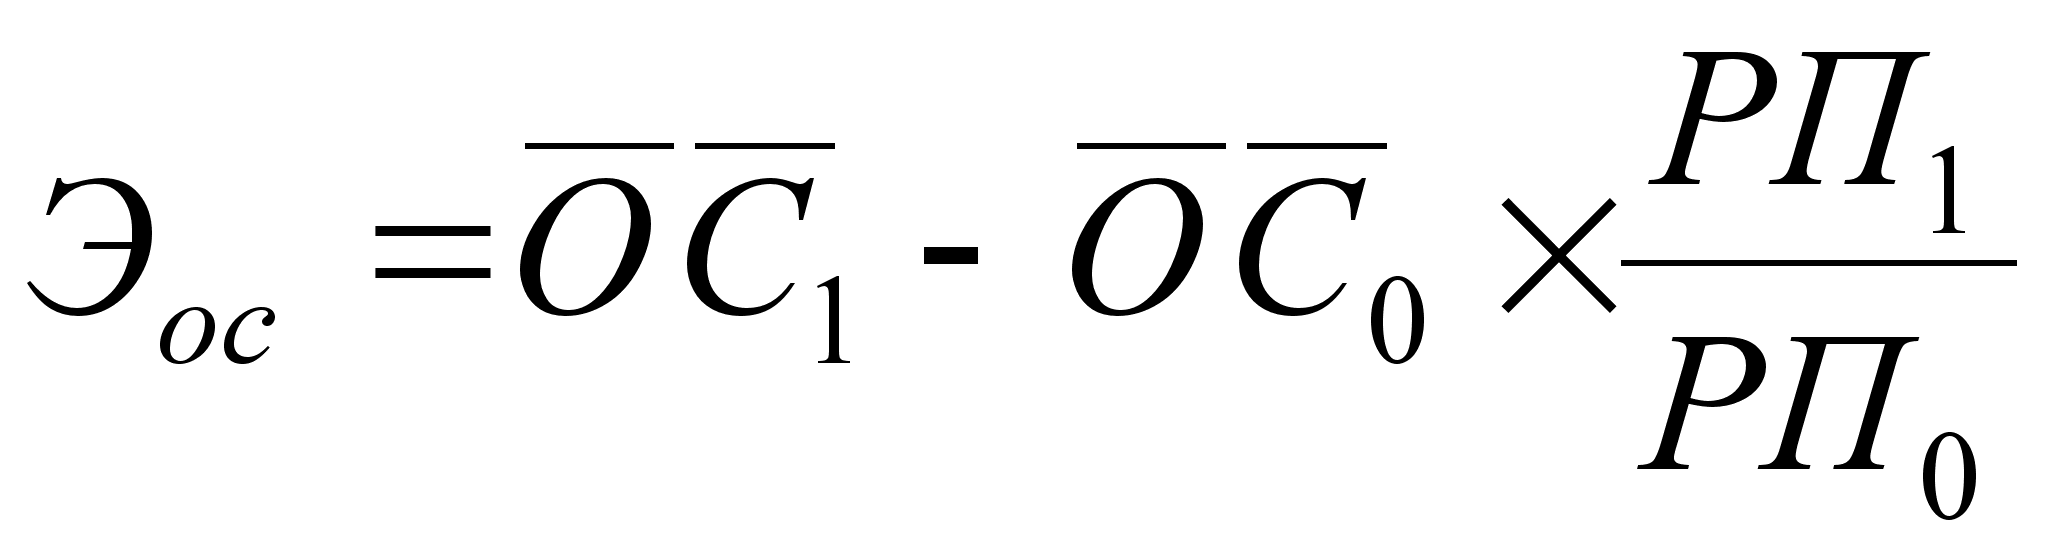 , (2.7)
где 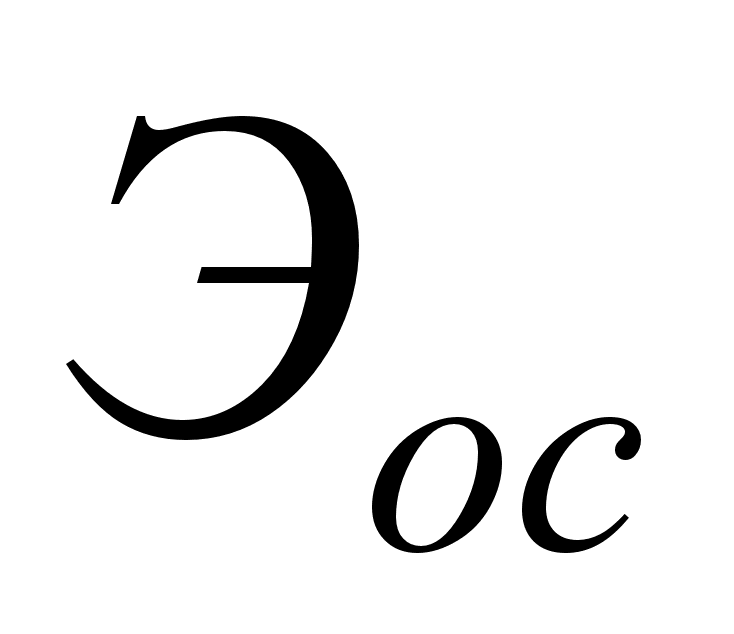 – экономия
(перерасход)
оборотных
средств;
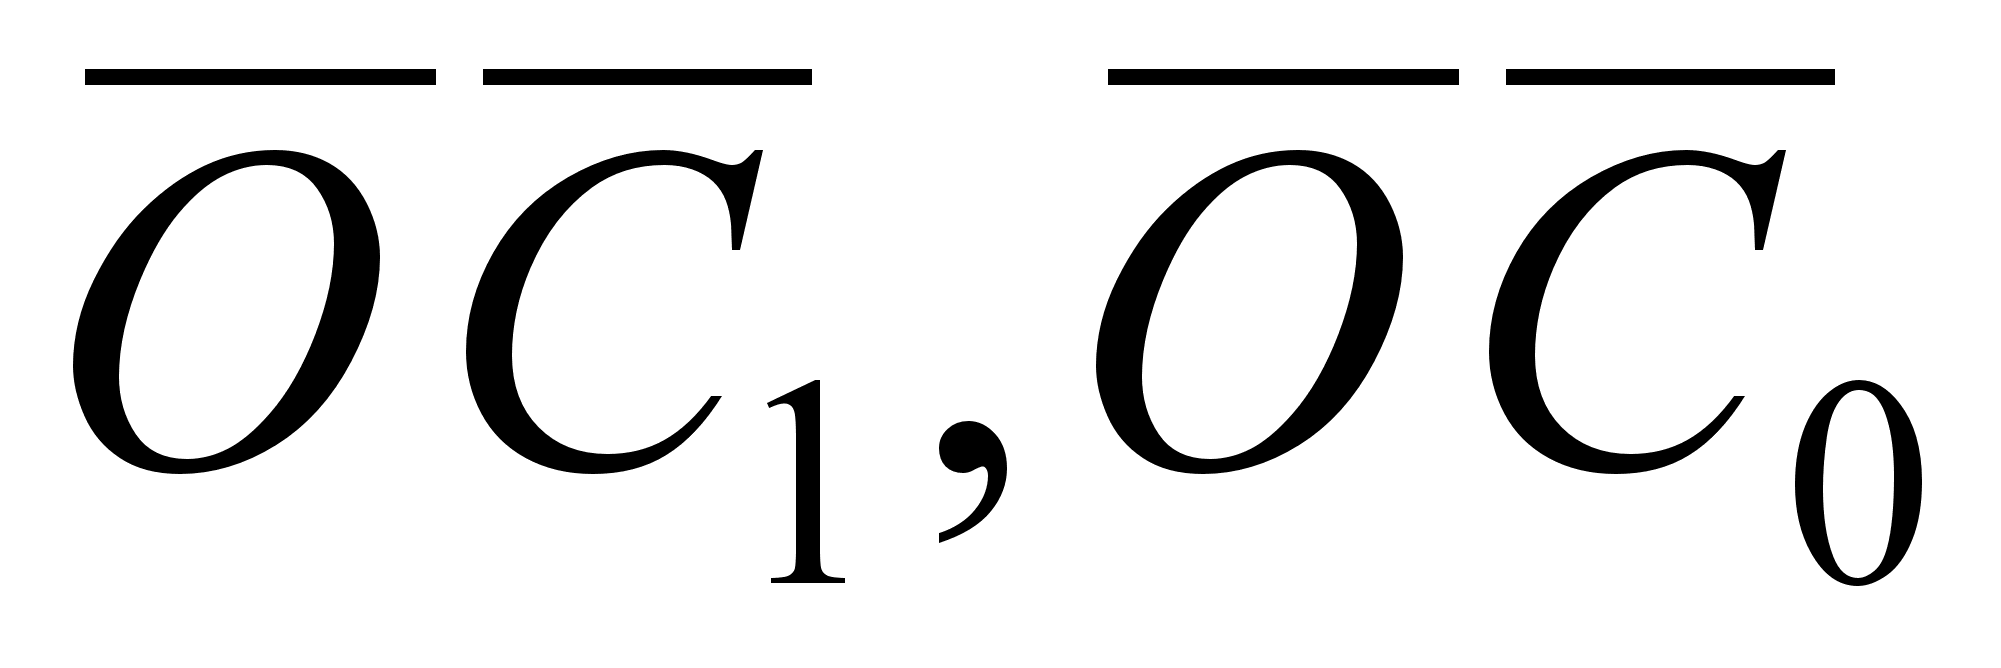 – средние
остатки оборотных
средств в отчетном
и базисном
годах соответственно;
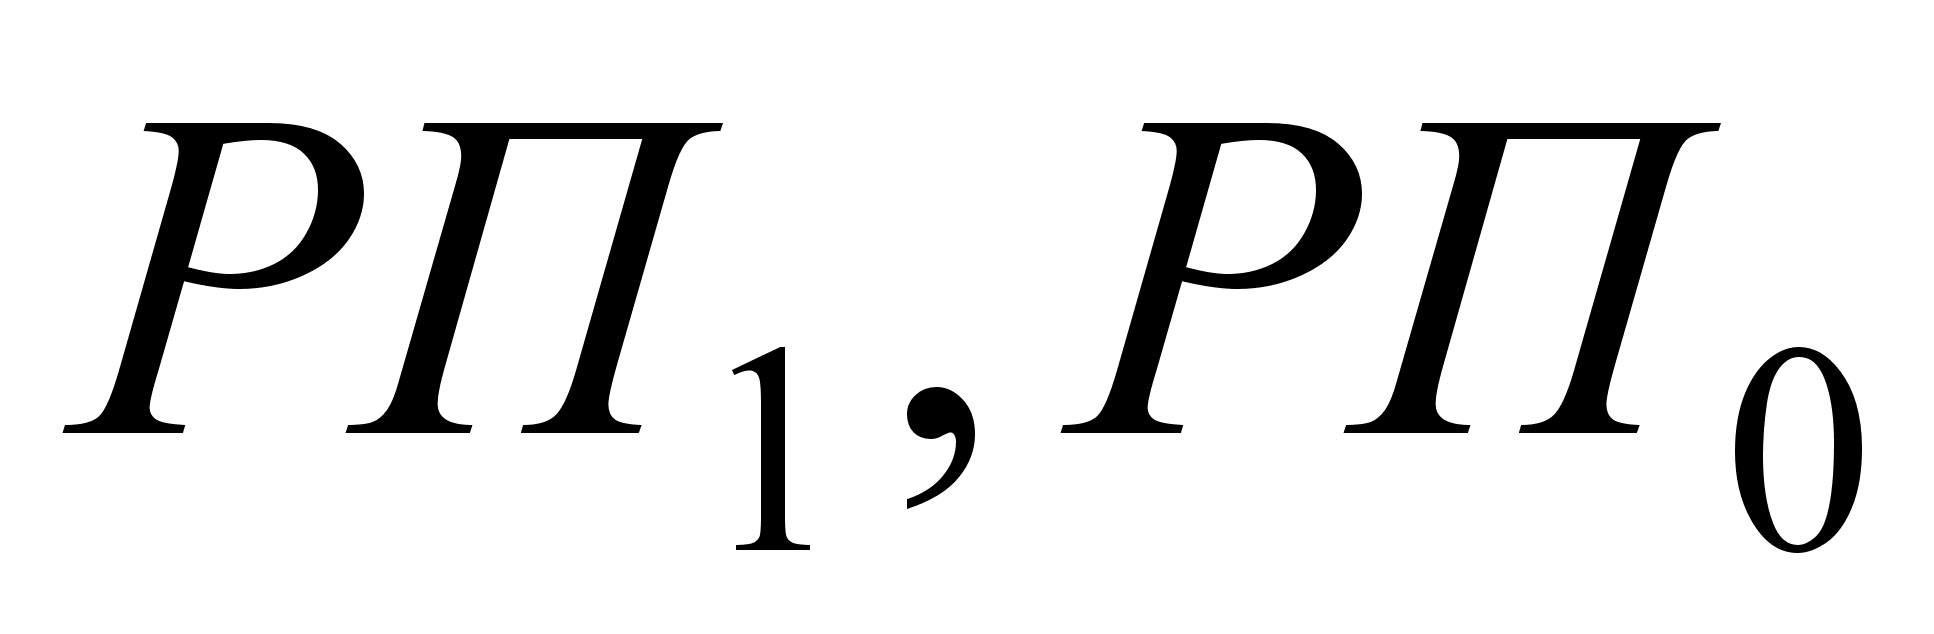 – объем
реализации
в оптовых ценах
в отчетном и
базисном годах
соответственно.
Итак:
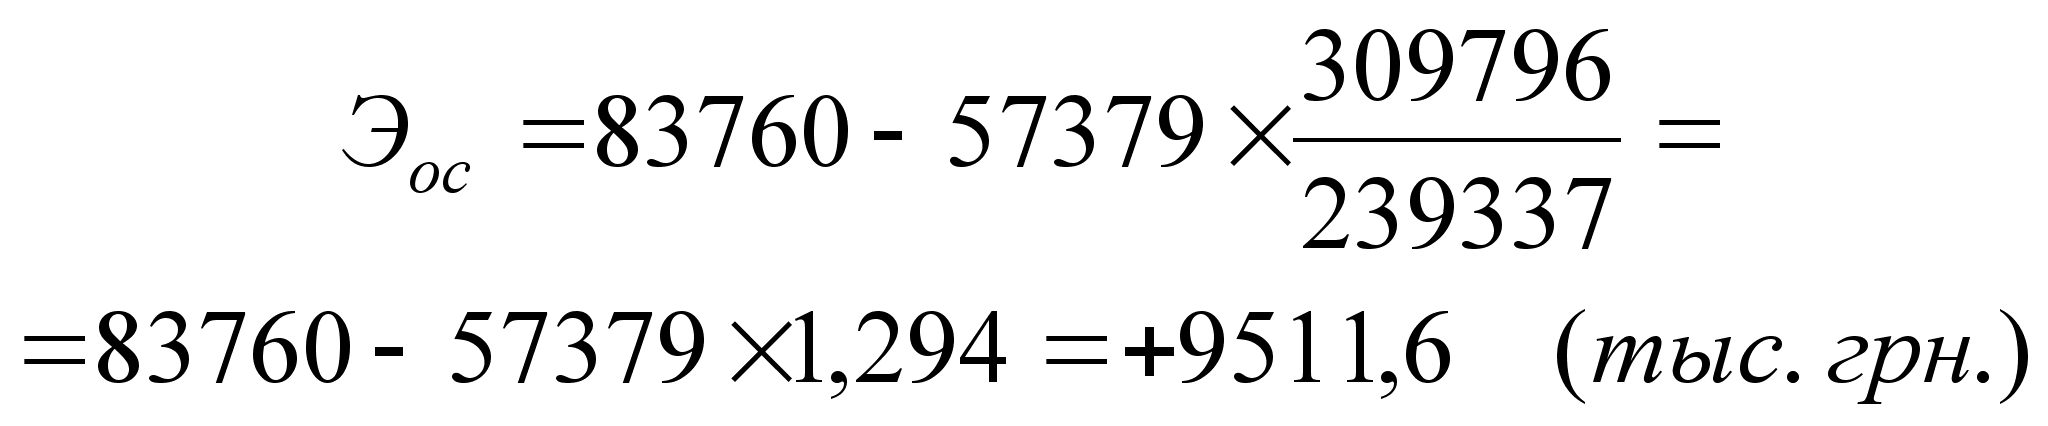
Таким образом, можно говорить об относительном перерасходе (9511,6 тыс. грн.) оборотных средств в 2000 году по сравнению с 1999, и это даже без учета инфляции. Как видно, в сфере использования оборотных средств у предприятия появились достаточно серьезные проблемы.
Прибыль является одним из важнейших показателей, характеризующим работу предприятия. Структура и динамика балансовой прибыли представлены в таблице 2.9. Как видно, балансовая прибыль в 2000 году была заметно меньше (в 1,29 раза). План по балансовой прибыли все же был превышен на
 ,
хотя это был далеко и не предел возможностей предприятия. Не спасла даже более высокая (даже с учетом инфляции), по сравнению с 1999 годом, прибыль от реализации продукции. Именно благодаря ей предприятию удалось выйти без убытков. Основным же "вредителем" выступили убытки от прочей реализации, которые специалисты предприятия частично объясняют ошибками в ведении бухгалтерского учета, в результате которых часть сумм запасов, используемых в производстве, была списана в убытки. Да, предприятие в 2000 году трудно узнать.
Таблица 2.9 – Структура и динамика балансовой прибыли по ГХК "Краснолиманская" за 2000 год
| Показатели | 1999 | 2000 | ||
| сумма, тыс. грн. | структура, % | сумма, тыс. грн. | структура, % | |
|
1. Балансовая прибыль 2. Прибыль от реализации продукции 3. Прибыль от прочей реализации 4. Внереализационные финансовые результаты |
75720 72912 -1057 3865 |
100,00 96,29 -1,40 5,10 |
58637 101259 -40323 -2298 |
100,00 172,69 -68,77 -3,92 |
Поскольку основную часть балансовой прибыли составляет прибыль от реализации, попытаемся сделать ее факторный анализ: за счет чего произошло увеличение прибыли от реализации. Анализ проведем относительно прошлого (1999) года, так как плановые показатели сильно отличаются от фактических (что свидетельствует не в пользу эффективности планирования). Да и такой анализ будет более интересным. Исходные данные для анализа представлены в таблице 2.10.
Таблица 2.10 – Исходные данные для факторного анализа прибыли от реализации (тыс. грн.)
| Показатели | 1999 | 1999 год в пересчете на объем продаж 2000 года | 2000 |
|
1. Выручка от реализации (без НДС и прочих отчислений) 2. Полная себестоимость реализованной продукции 3. Прибыль от реализации |
239337 116465 72912 |
239045,9 166253,1 72792,8 |
309796 208537 101259 |
Итак: общее отклонение:
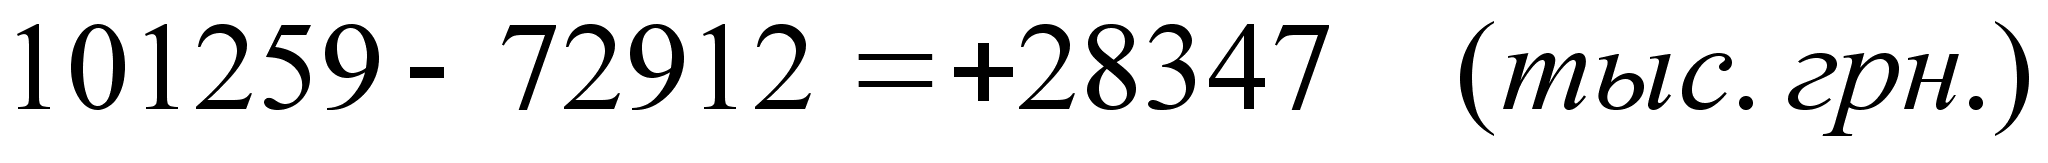 ;
в том числе:
а) за счет изменения объема и структуры продукции:
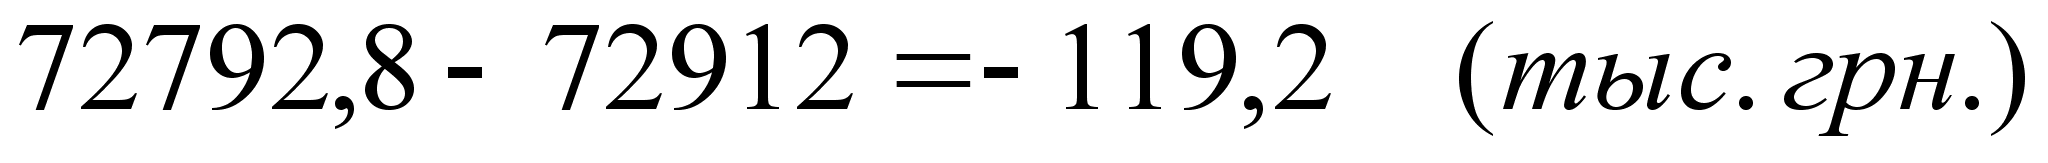 ;
в том числе:
1) за счет объема продаж:
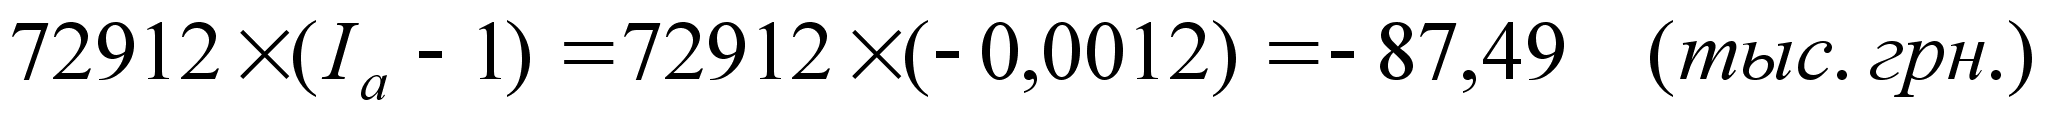 ,
где 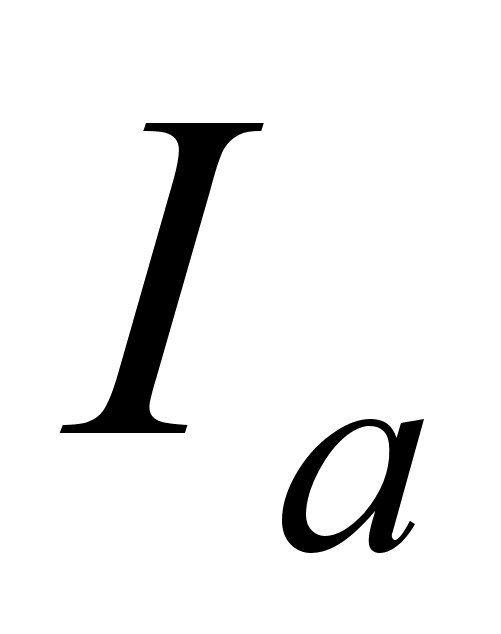 – индекс
объема продаж;
2) за счет структуры:
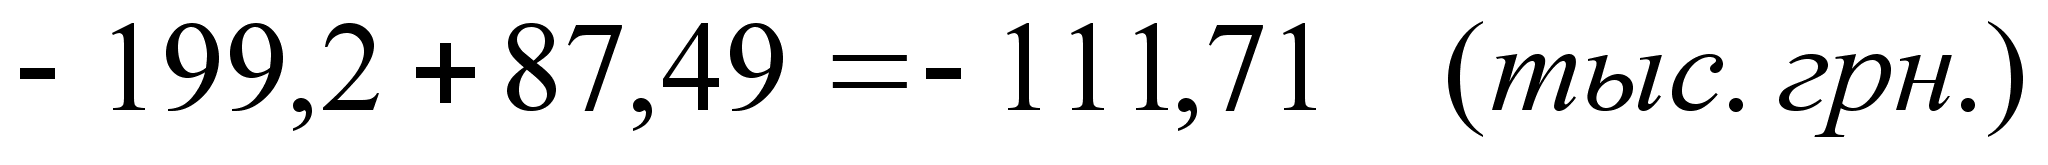 ;
б) за счет изменения полной себестоимости:
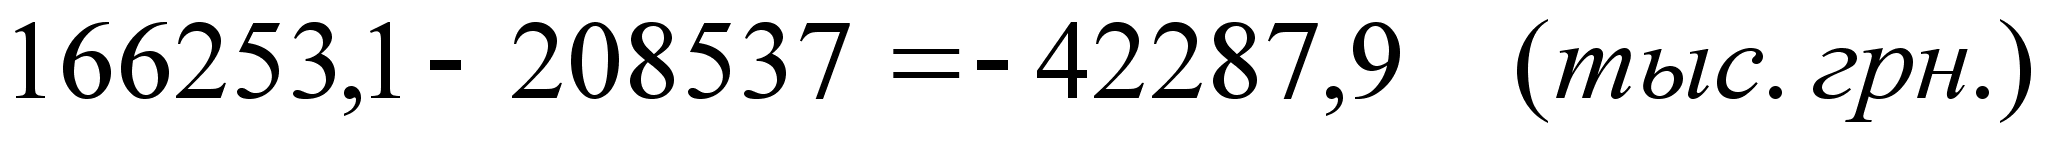 ;
в) за счет изменения отпускных цен:
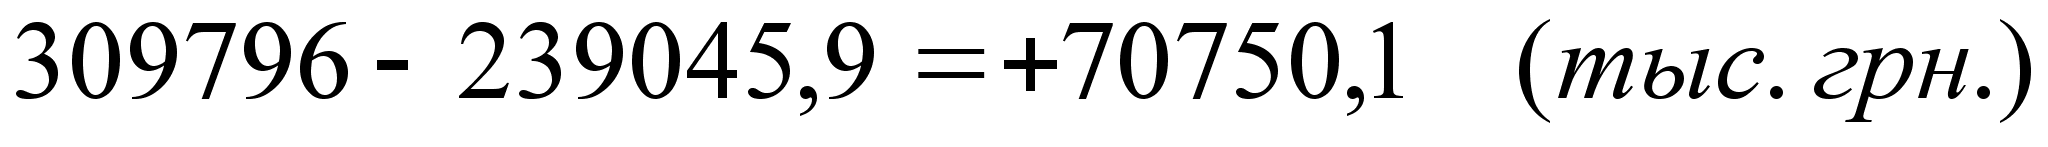 .
Таким образом, увеличение прибыли от реализации в 2000 году по сравнению с 1999 произошло благодаря лишь изменению отпускных цен. За счет изменения полной себестоимости было недополучено около 42283,9 тыс. грн., что, как минимум, должно побудить предприятие к анализу причин такого роста себестоимости производственной продукции. Однако, на наш взгляд, это увеличение себестоимости можно частично объяснить влиянием других факторов (а не только снижения эффективности использования ресурсов предприятия). Дело в том, что не нужно сбрасывать со счетов инфляционные процессы (важно, например, отметить, что изменение прибыли за счет цен значительно выше, чем за счет себестоимости). К тому же сказывается влияние постоянных затрат. Их доля для предприятий угольной промышленности высока, к тому же имеет место снижение объемов реализации. Иными словами, скорее всего, себестоимость в данном случае снижается непропорционально снижению объемов реализации (т.е. с отставанием). Для того чтобы анализ прибыли имел более важное значение, необходимо дополнить его оценкой финансового состояния предприятия и рентабельности.
В основе оценки финансового состояния предприятия лежит финансовая отчетность и, прежде всего, баланс предприятия (см. приложение А). Такой анализ начинают с анализа структуры актива и пассива баланса. Анализ динамики структуры актива баланса предприятия представлен в таблице 2.11. Из таблицы видно, что структура активов изменилась. Уменьшилась доля долгосрочных активов, а текущих – соответственно увеличилась на 4,5 пункта. Это в целом положительный момент, так как такое изменение в структуре активов будет способствовать ускорению оборачиваемости капитала предприятия. Некоторое беспокойство вызывает увеличение доли текущих активов в сфере обращения, что может быть признаком ухудшения оборачиваемости капитала.
Таблица 2.11 – Анализ динамики структуры актива баланса ГХК "Краснолиманская"
| Активы предприятия | На начало 2000 года | На конец 2000 года | Прирост | |||
| тыс. грн. | доля, % | тыс. грн. | доля, % | тыс. грн. | доля, % | |
| Долгосрочные активы | 266784 | 79,2 | 287335 | 74,7 | +20551 | -4,5 |
|
Текущие активы в том числе в сфере: производства обращения |
70267 29775 40492 |
20,8 8,8 12,0 |
97253 31536 65717 |
25,3 8,2 17,1 |
+26986 +1761 +25225 |
+4,5 -0,6 +5,1 |
| Итого | 337051 | 100,0 | 384588 | 100,0 | +47537 | – |
Анализ структуры пассива баланса предприятия представлен в таблице 2.12. Как видно, имело место незначительное изменение соотношения собственного и заемного капиталов: так, доля собственного капитала возросла с 83,3% до 83,9%. По мнению специалистов, это может свидетельствовать об укреплении финансового положения предприятия. Однако, учитывая то, что доля собственного капитала итак достаточно высока, а доля долгосрочного заемного капитала очень мала (0,4%) и, к тому же, снизилась, можно говорить о наличии определенных проблем в финансовой сфере, в частности о снижении доверия кредитных учреждений к предприятию. Положительным моментом является и снижение доли уставного капитала, и рост доли нераспределенной прибыли, что свидетельствует о расширенном воспроизводстве. Снижение кредиторской задолженности (незначительное) на фоне существенного увеличения дебиторской задолженности (см. таблицу 2.7) в целом является негативным моментом.
Таблица 2.12 – Анализ динамики структуры пассивов ГХК "Краснолиманская"
| Пассивы предприятия | На начало 2000 года | На конец 2000 года | Прирост | |||
| тыс. грн. | доля, % | тыс. грн. | доля, % | тыс. грн. | доля, % | |
|
Собственный капитал в том числе: уставный капитал дополнительный капитал нераспределенная прибыль |
280761 93945 210205 -23389 |
83,3 27,9 62,4 -6,9 |
322599 93945 210216 18438 |
83,9 24,4 54,7 4,8 |
+41838 – +11 +41827 |
+0,6 -3,5 -7,7 +11,7 |
|
Заемный капитал в том числе: долгосрочный краткосрочный краткосрочные кредиты банков векселя выданные кредиторская задолженность текущие обязательства по расчетам |
55490 1227 54263 16 530 39077 14640 |
16,5 0,4 16,1 0,004 0,2 11,6 4,3 |
61181 1228 59961 16 – 42803 17142 |
15,9 0,3 15,6 0,004 – 11,1 4,5 |
+5691 +1 +5698 – -530 +3726 +2502 |
-0,6 -0,1 -0,5 – -0,2 -0,5 +0,2 |
| Итого | 337051 | 100,0 | 384580 | 100,0 | +47529 | – |
Теперь перейдем к анализу взаимосвязи актива и пассива баланса и оценке финансового состояния. Для осуществления такого анализа, по мнению специалистов, необходимо рассчитать ряд коэффициентов (так называемые коэффициенты рыночной устойчивости). Результаты расчетов представлены в таблице 2.13. В графе "Норма" приводятся нормальные значения рассчитываемых коэффициентов (см. Шеремет А. Д., Сайфулин Р. С. Методика финансового анализа. – М.:Инфра – М, 1995). Из-за громоздкости этих расчетов, мы приводим лишь их результаты.
1. Коэффициент автономии (отношение собственных источников к итогу баланса), возрос до 0,84 и остается по прежнему высоким, что, в