Проблемы управления затратами на ГХК шахта Краснолиманская
Таблица 2.13 – Анализ коэффициентов рыночной устойчивости по ГХК "Краснолиманская" за 2000 год.
| Показатели | На начало года | На конец года | Отклонение | Норма |
|
1. Коэффициент автономии 2. Коэффициент финансового риска 3. Коэффициент маневренности 4. Коэффициент обеспеченности собственными оборотными средствами 5. Коэффициент соотношения дебиторской и кредиторской задолженностей 6. Краткосрочная задолженность в общей сумме заемных средств |
0,83 0,20 0,05 0,51 0,52 0,98 |
0,84 0,19 0,11 1,12 0,91 0,98 |
+0,01 -0,01 +0,06 +0,61 +0,39 – |
0,5 1 0,5 0,60,8 >1 – |
2. Коэффициент маневренности (соотношение собственных оборотных средств и собственных источников средств), хотя и заметно увеличился (с 0,5 до 0,11), демонстрирует не очень хорошую картину: всего лишь 11% собственных средств находится в мобильной сфере. Таким образом, большая часть собственных средств предприятия идет на формирование основного капитала.
3. Коэффициент обеспечения собственными оборотными средствами (соотношение собственных оборотных средств и запасов и затрат) существенно увеличился и превысил минимальный нормальный уровень. Это, безусловно, положительный момент, так как собственные оборотные средства теперь покрывают 100% запасов, что укрепляет финансовую устойчивость предприятия.
4. Однако доля краткосрочной задолженности в общей сумме заемных средств по-прежнему очень высока (98%). Это говорит о том, что столь важная часть капитала предприятия – оборотный капитал – формируется главным образом за счет краткосрочной задолженности, что делает предприятие задолжником нестабильности финансового положения. Не утешает даже высокий уровень коэффициента автономии, особенно при таком низком коэффициенте маневренности.
5. Соотношение дебиторской и кредиторской задолженностей заметно улучшилось. Теперь дебиторская задолженность на 91% покрывает кредиторскую (а не на 52%, как в начале года).
Учитывая все выше сказанное, трудно дать общую оценку финансовой устойчивости предприятия. Можно сказать лишь, что она не идеальная, хотя и, безусловно, произошло заметное ее улучшение.
Для прояснения ситуации относительно платежеспособности и кредитоспособности, рассчитаем коэффициенты ликвидности. Результаты расчетов приведены в таблице 2.14. Как говорится, комментарии излишни. Положение, хотя, главным образом, и улучшилось, все же остается неудовлетворительным. Положительным моментом, который хочется отметить, является увеличение коэффициента промежуточной ликвидности на коней года до нормального уровня. Таким образом, платежеспособность предприятия можно гарантировать на период средней продолжительности одного оборота дебиторской задолженности, т.е. в среднесрочном периоде. Работники финансовой службы основной причиной такого положения называют неплатежи предприятий Минтопэнерго. Мы, в свою очередь, соглашаясь с этим, называем причиной также и недостаток собственных оборотных средств. "Гонка вооружений" (постоянное обновление и замена основных фондов, их наращивание, иногда необоснованное: см. Анализ основных фондов) приводит к диспропорциям в составе капитала предприятия. Нам кажется, что имеет место игнорирование руководством и "превозношение" производственной сфер. Возможно, это единственный путь в экономических условиях Украины, но пора уже подумать о финансах, пора "притормозить качать мышцы" и заняться "лечением малокровия".
Для расчета показателей рентабельности мы будем использовать прибыль от реализации продукции. Анализ динамики показателей рентабельности приведен в таблице 2.15. В целом рентабельность по всем статьям увеличилась (хотя и не стоит забывать о некоторой несопоставимости показателей 1999 и 2000 годов из-за инфляции), что положительно характеризует работу предприятия и эффективность использования капитала.
Таблица 2.14 – Анализ показателей ликвидности по ГХК "Краснолиманская" за 2000 год
| Показатели | На начало года | На конец года | Отклонение | Норма |
|
1. Абсолютная ликвидность 2. Промежуточная (или критическая) ликвидность 3. Текущая ликвидность |
0,095 0,73 1,27 |
0,29 1,06 1,59 |
-0,66 +0,33 +0,32 |
0,250,30 1 2 |
Таблица 2.15 – Анализ показателей рентабельности по ГХК "Краснолиманская
| Показатели | 1999 | 2000 | Отклонение, пунктов | Отклонение, % |
|
1. Рентабельность капитала 2. Рентабельность основного капитала 3. Рентабельность производства 4. Рентабельность продаж |
26,4 33,3 43,8 30,5 |
28,1 36,5 48,6 32,7 |
+1,7 +3,2 +4,8 +2,2 |
+6,4 +9,6 +11,0 +7,2 |
2.3 Управление затратами на предприятии
Обобщающим показателем затрат на производство продукции на предприятии выступает себестоимость. Традиционно себестоимость анализируется по элементам затрат, по статьям калькуляции, а также по уровню себестоимости на 1 гривну товарной продукции. В первых двух случаях анализируется структура и динамика соответствующих показателей с целью выявления отклонений от плана и поиска резервов снижения себестоимости, как в целом, так и в разрезе отдельных статей затрат. Анализ динамики и структуры затрат на производство готовой угольной продукции по элементам затрат приведен в таблице 2.16. Данные для анализа взяты из отчетов и финансовых результатов за 1999 и 2000 года. Как видно, структура затрат на производство продукции изменилась. Резко увеличилась материалоемкость продукции (почти на 20%). По всем другим статьям наблюдается уменьшение их доли в структуре затрат.
Таблица 2.16 – Анализ динамики и структуры затрат на производство продукции по ГХК "Краснолиманская"
| Элементы затрат | Сумма, тыс. грн. | Структура, % | ||||
| 1999 | 2000 | отклонение | 1999 | 2000 | отклонение | |
|
1. Материальные затраты 2. Заработная плата 3. Отчисления на социальные мероприятия 4. Амортизация 5. Прочие затраты |
81524 36772 12566 18367 17628 |
242191 48425 15493 26511 18643 |
+160667 +11653 +2927 +8144 +1015 |
48,86 22,04 7,53 11,01 10,56 |
68,80 13,76 4,40 7,53 5,3 |
+19,94 -8,28 -3,13 -3,48 -5,26 |
| Итого | 166857 | 352011 | +185154 | 100,00 | 100,00 | – |
Однако следует заметить, что такой анализ, вернее его результаты, практически мало применимы. В самом деле, о чем говорят эти абсолютные отклонения затрат? Какова роль в увеличении затрат и изменении их структуры изменения цен или, например, изменения норм и уровней расходов (в том числе и за счет негативных факторов)? Выявить и четко определить действие каждого фактора из-за отсутствия необходимой информации невозможно. Невозможно это также и из-за сложности такого рода расчетов. Даже проиндексировать сумму затрат на изменение объема производства мы не можем, потому что нам не известен уровень постоянных затрат. Не принимая его в расчет, мы рискуем получить сильно искаженные результаты. И искажение будет тем сильнее, чем будет выше доля постоянных затрат.
Несмотря на все это, мы все же приведем анализ затрат на оплату труда и материальных затрат, позволяющий определить с определенной степенью достоверности отклонения за счет изменения объема производства и уровня затрат на тонну товарной продукции. Анализ представлен в таблице 2.17.
Как видно, основным и единственным фактором увеличения затрат является изменение уровней затрат, хотя и объяснить такие объяснения мы не можем.
Поскольку информация о составе себестоимости по статьям калькуляции недоступна, к анализу затрат на гривну товарной продукции, а попросту – издержкоемкости. Этот показатель является обобщающим и универсальным и более достоверно характеризует изменения уровня затрат на производство. Расчет затрат на одну гривну товарной продукции приведен в таблице 2.18. Как видно, уровень затрат на гривну товарной продукции в 2000 году по сравнению с 1999 годом увеличился на 0,01 грн.
Таблица 2.17 – Анализ изменения материальных затрат и затрат на оплату труда
| Показатели | Материальные затраты | Затраты на оплату труда |
|
|
35,68 | 16,10 |
|
|
106,17 | 21,23 |
|
|
81524,00 | 36772,00 |
|
|
242584,64 | 48507,79 |
|
|
242191,00 | 48425,00 |
|
Отклонение
за счет
|
+161060,64 | +11735,79 |
|
Отклонение
за счет
|
-393,64 | -82,79 |
| Общее отклонение, тыс. грн. | +160667 | +11653 |
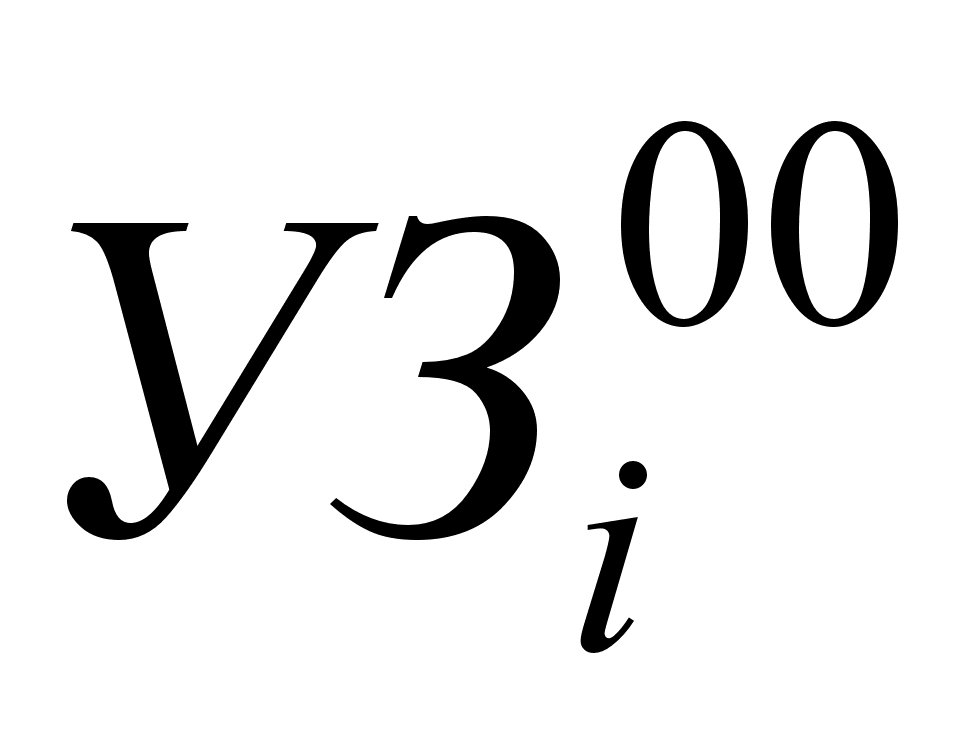 ,
тыс. грн.
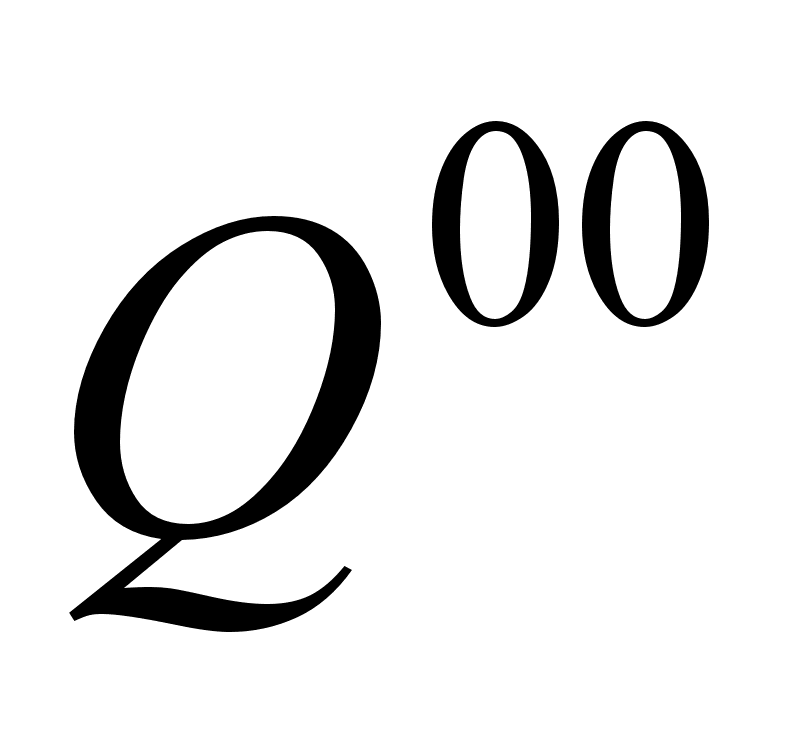
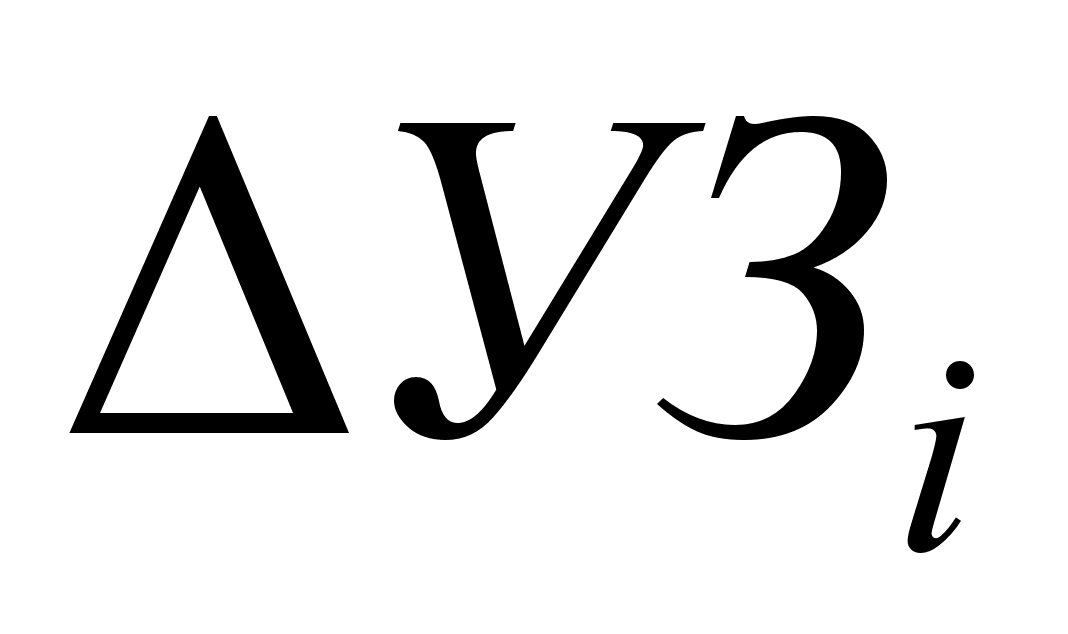 ,
тыс. грн.
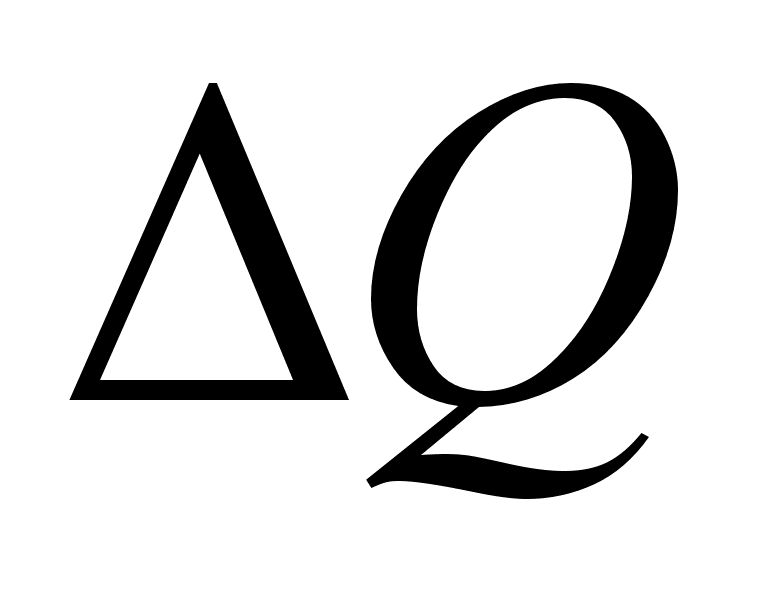 ,
тыс. грн.
Условные обозначения:
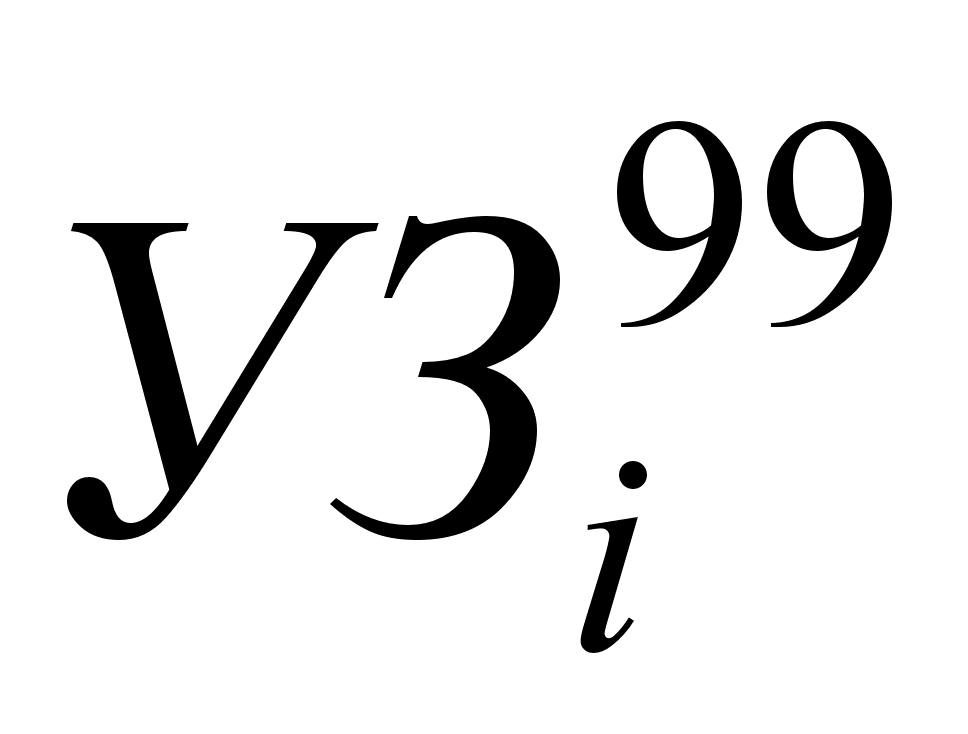 ,
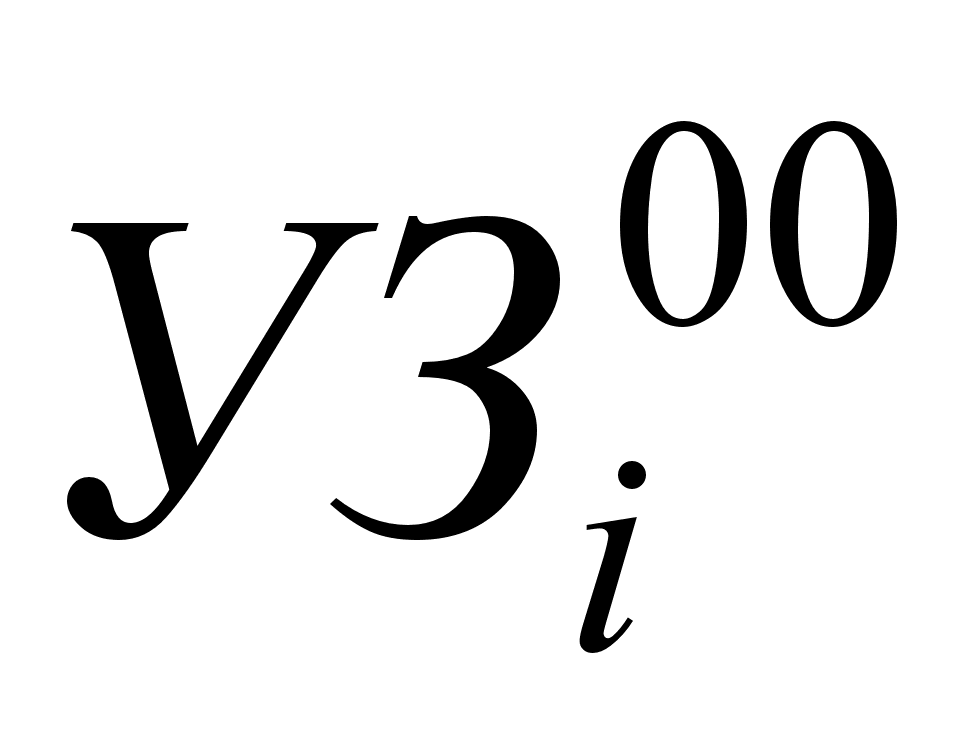 – уровень
i-го вида
затрат на тонну
товарной продукции
в 1999 и 2000 годах
соответственно;
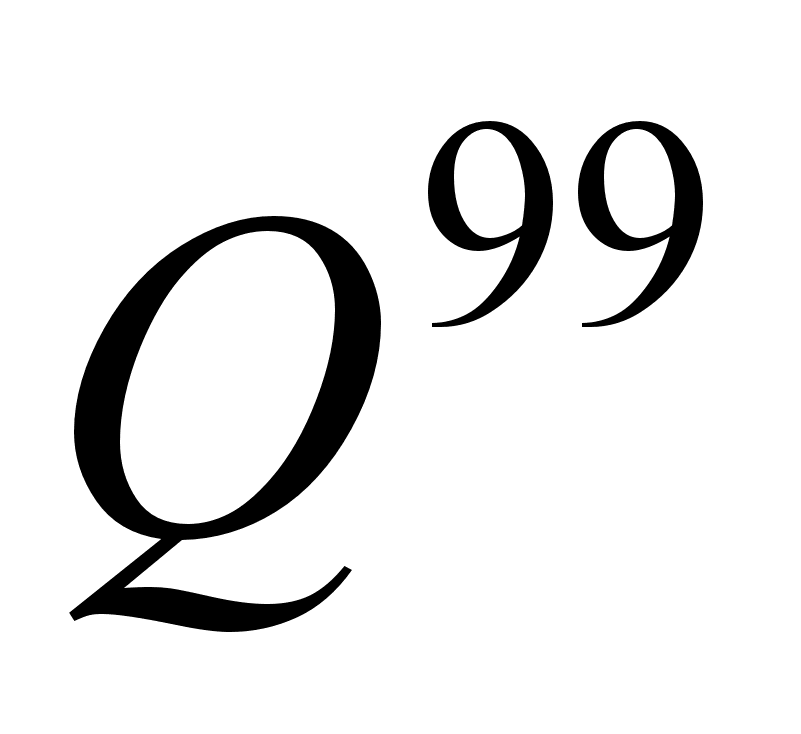 ,
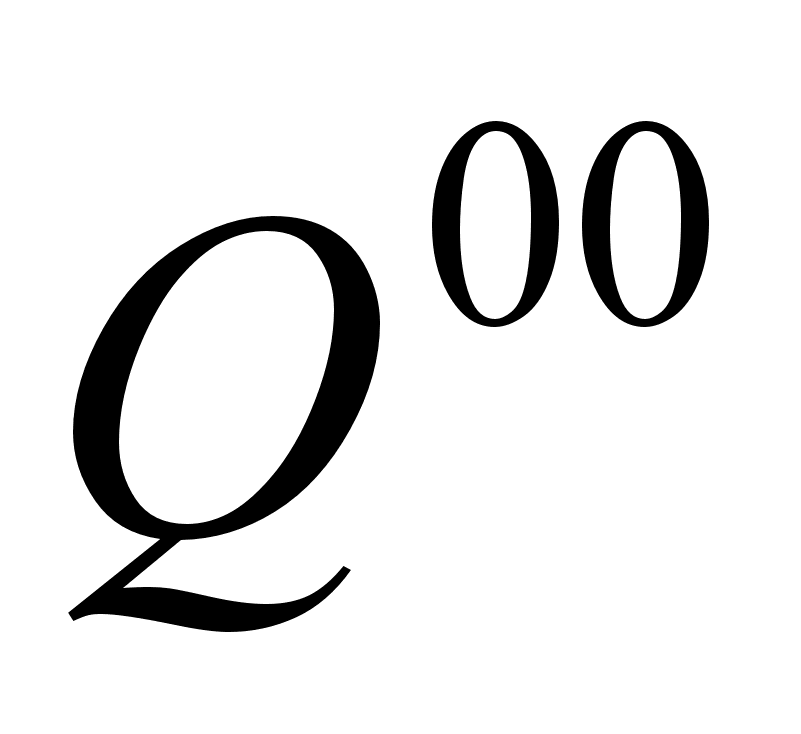 – объемы
товарной продукции
в 1999 и 2000 годах
соответственно.
Таблица 2.18 – Расчет затрат на гривну товарной продукции
| Показатели | 1999 | 2000 |
|
1. Товарная продукция, тыс. грн. 2. Полная себестоимость, тыс. грн. 3. Затраты на гривну товарной продукции, грн./грн. |
238853,9 166465,0 0,70 |
293364,4 208537,0 0,71 |
При планировании себестоимости на ГХК "Краснолиманская" используют Инструкцию по планированию, учету и калькулированию себестоимости добычи угля и продуктов обогащения в угольной промышленности от 24.11.78. В соответствии с ней, при планировании, анализе и учете затрат, образующих себестоимость продукции, применяют следующие виды группировок:
а) по месту возникновения затрат;
б) по виду продукции, работ, услуг;
в) по видам расходов;
г) по основным процессам производства в условиях механизации плановых и учетных работ.
Однако на практике "б" и "г" не применяются. Фактически планирование затрат осуществляется по элементам затрат. "Планирует" себестоимость по статьям калькуляции бухгалтерия. Плановым отделом такая калькуляция не используется, поэтому их составление носит формальных характер. На недостатки планирования затрат мы уже указали в ходе данной работы.
В плановых калькуляциях стоимость материалов определяется на основе предусмотренных в плане объемов работ, расходов соответствующих материалов на единицу работ (устанавливаются отделом нормирования) по установленным нормам, паспортам крепления горных выработок и буровзрывных работ в действующих оптовых ценах. Затраты материалов, по которым осуществляют нормы расхода в натуральном выражении, планируются на основе их фактических затрат за предыдущий период с учетом мероприятий по снижению этих расходов.
Плановые затраты на заработную плату определяются исходя из объемов работ, норм выработки и расценок, тарифных ставок, окладов, доплат, надбавок, премий.
Планирование осуществляется на год, кварталы и месяцы в следующей последовательности:
а) определяются величина производственной себестоимости валовой добычи угля, составляется сводная смета затрат на производство, включающая затраты всех подразделений;
б) производится калькулирование себестоимости добычи угля;
в) определяется себестоимость товарной добычи угля;
г) определяется себестоимость всей товарной продукции, включая себестоимость обогащения, услуг, работ, входящих в валовую и товарную продукции.
В соответствии с утвержденным планом на квартал разрабатываются развернутые планы по участкам и цехам, чего, правда, нам увидеть не удалось.
Учет затрат осуществляется бухгалтерией предприятия по факту их свершения в разрезе упомянутых выше группировок. Сведения о фактических затратах поступают в плановый отдел раз в месяц (если мы не ошибаемся) и в обобщенном виде.
Относительно анализа затрат можно сказать, что он не выполняется. Анализом себестоимости называется отражение плана и факта ежемесячно по элементам затрат. Рассчитываются, правда, затраты на 1 тонну продукции. Возможно где-то есть и расчет отклонений (хотя и он, скорее всего носит формальный характер) хотя бы общей суммы затрат от плана – мы ничего этого не видели. Не отслеживается и изменения отдельных видов затрат под действием разного рода факторов.
Контроль затрат на предприятии осуществляется избирательно. Так, например, отдел нормирования неусыпно следит за уровнем затрат на оплату труда. А вот с материальными затратами (и это при их доле в 68,8%) складывается парадоксальная ситуация: их практически не контролируют! Лимитная карточка – пусть и не совершенное, но все же средство контроля – является формальным документом. Любой начальник участка может многократно превысить свой лимит, при этом перерасход ничем не контролируется ни во время его совершения, ни после (скорее всего он и не выявляется – выполнение и перевыполнение плана по добычи перекрывают все, "победителя не судят").
Однако было бы совершенно несправедливо сказать, что снижению себестоимости не уделяется должного внимания. Периодически осуществляется поиск резервов ее снижения (как правило, техническими службами). Предлагаемые меры и расчет экономии от их осуществления – составная часть каждой производственной программы на год. Меры также, как правило, технические. Основными направлениями являются поиск снижения потребления электроэнергии (за счет демонтажа лишнего оборудования, сокращения непроизводительной работы машин, увеличения сечения кабелей и проч.) и снижения расходов материалов за счет их повторного использования. Так, например, установлены под землей и активно используются специальные устройства для выравнивания металлической крепи, бывшей в употреблении, что позволяет приводить ее в необходимое состояние без выдачи ее на поверхность. Это далеко не полный перечень достижений ГХК "Краснолиманская" в этой сфере.
В заключение скажем, что с недавнего времени плановый отдел начал также рассчитывать плановые условно-постоянные расходы (на основании все той же Инструкции по планированию). Их фактический уровень никто не отслеживает. Выделение условно-постоянных расходов, таким образом, носит формальный характер и никак в практике работы предприятия не используется.
3. рекомендации по повышению эффективности управления затратами
Как видно из выше изложенного материала, управление затратами на рассматриваемом предприятии не соответствует тем требованиям, которые к нему выдвигают современные условия хозяйствования. Управление затратами на предприятии носит бессистемный, периодический характер, причины отклонений даже в общей смете затрат предприятия не исследуются, не уделяется достаточного внимания изучения поведения затрат предприятия по местам возникновения (участкам и цехам предприятия), обнаруженные резервы снижения затрат предприятия зачастую не используются в полной мере из-за отсутствия четкой взаимосвязи между определенными видами затрат и ответственными за их уровень лицами. Это далеко не полный перечень проблем стоящих перед предприятием, однако даже сейчас становятся видны основные направления, двигаясь по которым можно изменить ситуацию в лучшую сторону. Как видно, главной задачей предприятия является не только и не столько использование имеющихся и выявления новых резервов снижения текущих затрат, а формирование действенной системы управления затратами, соответствующей потребностям предприятия. Понятно, что в рамках данной работы невозможно в полной мере решить данную проблему (смотрите, например, [30], [21, с. 28]). Мы рассмотрим лишь общие рекомендации по формированию такой системы и некоторые практические методы, используемые в управлении затратами, которые могут быть использованы рассматриваемым предприятием.
3.1 Стратегический аспект повышения эффективности управления текущими затратами на предприятии
Важным, определяющим моментом для построения системы управления затратами является определение стратегии предприятия. Важность стратегии и стратегического планирования для успешного функционирования и конкурирования предприятия сегодня очевидна для большинства специалистов. Однако многие предприятия рассматривают стратегию как нечто оторванное от практики управления, и управления затратами в частности. Особенно это касается, на наш взгляд, так называемых базовых конкурентных стратегий, которые определяют способ поведения предприятий во внешней среде. Важность этих стратегий заключается в том, что они являются не только основой стратегического управления затратами (смотрите раздел 1.4 данной работы), но и обуславливают выбор необходимой системы для эффективного текущего управления затратами. При этом большая опасность сокрыта в стремлении предприятия использовать несколько базовых конкурентных стратегий (чем очень часто, сами того не подозревая, "грешат" украинские предприятия, в том числе и рассматриваемое).
С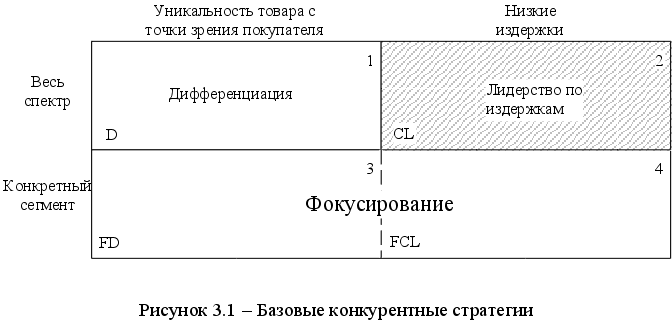
огласно
диаграмме
Портера по
выбору основной
стратегии (она
представлена
на рисунке 3.1,
[25, с. 20]), предприятие
может выдерживать
конкуренцию
либо поддерживая
низкие затраты,
либо предлагаю
превосходящую
конкурентов
продукцию. В
основе концепции
базовой конкурентной
стратегии лежит
идея о том, что
каждая из таких
стратегий
базируется
на определенном
конкурентном
преимуществе.
Для того, чтобы
добиться такого
преимущества,
предприятию
необходимо
выбрать свою
конкурентную
стратегию. В
реальном бизнесе
практикуют
следующие три
базовые конкурентные
стратегии:
1. Стратегия дифференциации. Целью стратегии является придание товару (продукту) отличительных свойств, которые важны для покупателя и отличают данный товар от предложений конкурентов. Несмотря на то, что наличие отличительных качеств требует, как правило, более высоких издержек, успешная дифференциация позволяет компании добиться большей рентабельности за счет того, что рынок готов принять более высокую цену.
2. Стратегия лидерства по издержкам. В центре внимания стратегии – низкие издержки по сравнению с конкурентами. Преимущество в отношении издержек создает относительно эффективную защиту против всех пяти конкурентных сил (подробнее об этих силах смотрите в учебниках по стратегическому управлению).
3. Стратегия фокусирования, то есть специализация на нуждах одного сегмента или конкретной группы потребителей без стремления охватить весь рынок. Ее цель – удовлетворить потребности выбранного целевого сегмента лучше, чем конкуренты. Такая стратегия может опираться как на дифференциацию, так и на лидерство по издержкам, но только в рамках целевого сегмента. В результате стратегия фокусирования разбивается на следующие две стратегии: фокусированная дифференциация и фокусирование лидерство по издержкам.
Наше предприятие (ГХК “Краснолиманская”) является предприятием угольной промышленности. По этой причине предприятие не имеет возможности (даже не смотря на “тандем” с обогатительной фабрикой) существенно влиять на качество своей продукции, так как ее качество определяется главным образом природными качественными характеристиками угля, формирующего промышленные запасы предприятия. Это значит, что выбирать за основу стратегию дифференциации нельзя, так как в сложившихся условиях хозяйствования (как внутренних, так и внешних) она, на наш взгляд, не позволит предприятию достигнуть конкурентного преимущества. Учитывая же, что цены на угольную продукцию в настоящий момент жестко контролируются государством, а себестоимость добычи на предприятии (и это общая тенденция для всех предприятий угледобывающей отрасли) растет, можно утверждать, что единственно оправданной для предприятия стратегией является стратегия лидерства по издержкам (или ее разновидности).
Безусловно, выбор базовой стратегии требует более серьезных обоснований, чем общие рассуждения. Однако вопрос о стратегии предприятия – не праздный разговор. Анализ хозяйственной деятельности предприятия наталкивает на выводы о том, что, не смотря на всю важность контроля затрат для нашего предприятия, рассматриваемое предприятие не имеет никакой четко выраженной стратегии своего поведения в экономической среде, а предается лишь решению постоянно воспроизводимых в процессе производства текущих проблем.
В связи с этим управлению себестоимостью (текущими затратами), как эффективному в условиях данного предприятия инструменту повышения выживаемости, конкурентоспособности, не уделяется должного внимания. Предприятие сосредоточено главным образом на повышении объема производства и на техническом перевооружении. Однако ни повышение объемов производства (добиваться которого предприятию становится все труднее из-за ряда проблем), ни техническое перевооружение (которое уже утрачивает свою эффективность – см. раздел 2.2 данной работы), на наш взгляд, не могут обеспечить устойчивое положение предприятия в перспективе. Поэтому мы считаем, что концентрация предприятия на своих затратах (т. е. стратегия лидерства по издержкам), согласование всех видов хозяйственных процессов и деятельности с главной целью, с основным принципом – эффективным контролем затрат, является необходимым условием повышения эффективности управления текущими затратами, да и эффективности функционирования предприятия в целом.
Кроме всего этого, избранная стратегия предъявляет определенные требования к системе управления текущими затратами. Американские специалисты Шанк и Говиндараджан пишут: “Несмотря на то, что информация о затратах в той или иной форме важна для всех компаний, различные стратегии требуют различные взгляды на затраты.… Поскольку дифференциация и лидерство на основе затрат подразумевает различные управленческие подходы, они предполагают также различные перспективы анализа затрат” 38, с. 25. Таким образом, если мы хотим, чтобы система управления затратами была эффективной, то она должна соответствовать избранной предприятием стратегии.
Основные требования, предъявляемые тем или иным типам базовой стратегии к системе управления затратами, представлены на рисунке 3.1 (взято из [38, с. 26]). Как видно, если наше предприятие избирает стратегию лидерства по издержкам, то его система управления текущими затратами должна удовлетворять указанным требованиям, а именно иметь эффективную систему планирования и контроля выполнения планов, давать четкое представление о формировании себестоимости продукции, а также удовлетворять ряду требований, не приведенных в таблице 3.1.
Таблица 3.1 – Различия в управлении затратами, обусловленные различиями стратегий
| Основные стратегические акценты | ||
| Дифференциация продукции | Лидерство на основе затрат | |
| Роль спланированных затрат при оценке показателей работы | Не очень важна | Очень важна |
| Значение таких понятий, как гибкое бюджетирование для управления издержками производства | От умеренного до низкого | От высокого до очень высокого |
| Ощутимая важность выполнения бюджета | От умеренной до низкой | От высокой до очень высокой |
| Значение анализа издержек сбыта | Критично для успеха | Часто формально не выполняется |
| Значение себестоимости продукции в качестве исход ной информации при принятии решения об установлении цены | Низкое | Высокое |
| Значение анализа цен конкурентов | Низкое | Высокое |
В заключение данного подраздела нужно сказать, что, ввиду всего выше сказанного, для нашего предприятия было бы очень полезно применение стратегического анализа затрат (подробнее смотрите [34, с. 248-253] и [38]). Стратегический анализ издержек – анализ относительной позиции по издержкам, занимаемой предприятием среди конкурентов. Главным инструментом такого анализа является построение полной цепи издержек производства (подробнее о цепи издержек смотрите раздел 1.4 данной работы). Хотя мы и не можем привести пример (главным образом из-за отсутствия информации) построение цепи издержек для нашего предприятия, тем не менее построение такой цепи было бы полезным, особенно на этапе взаимодействия с обогатительной фабрикой. Пример цепи производственных издержек смотрите в приложении В. Стратегический анализ издержек ведется путем изучения структуры издержек собственной цепи и сравнения ее с цепью издержек производства конкурирующих предприятий. Такой анализ позволяет понять не только имеет или не имеет предприятие преимущества по издержкам перед конкурентами, но и определить источники преимущества и недостатков в собственной цепи издержек производства.
3.2 Формирование системы управления затратами на предприятии
Для успешной реализации стратегии, обоснованной нами, а также для повышения эффективности управления затратами необходимо создать на предприятии систему управления затратами (особую подсистему в рамках общего управления предприятием). Такая система имеет специальные функции, свои методы, средства, информационные технологии. Формирование такой системы также требует внесения определенных изменений и в организационную структуру предприятия. Имеется ввиду создание специального отдела или службы по управлению (контролю) затратами и налаживание его взаимосвязи с уже существующими отделами или службами предприятия.
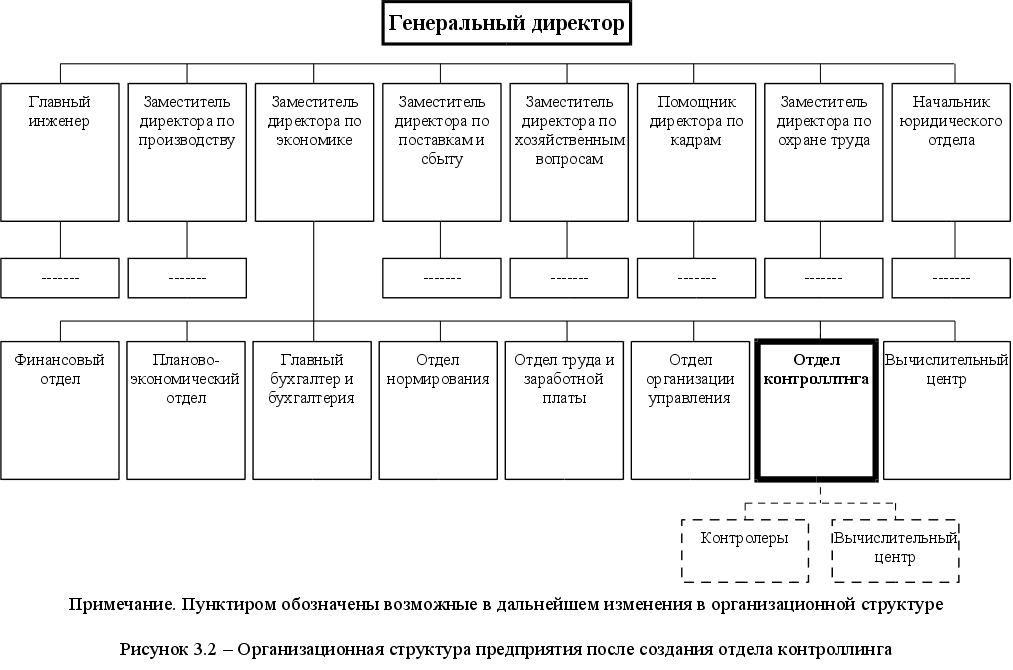
Отдел (служба) контроллинга, наряду с бухгалтерией, финансовым и планово-экономическим отделами, входит в состав экономических служб предприятия. Такой отдел для успешной его работы рекомендуется ставить в некотором роде в привилегированное положение. но рекомендуется подчинить такой отдел (или рабочую группу по его созданию) начальнику планово-экономического отдела или главному бухгалтеру, несмотря на близость функций их служб функциям отдела контроллинга. Такое отношение к отделу контроллинга обусловлено тем, что он призван готовить важную информацию (и прежде всего для генерального директора и его заместителя по экономике) и для успешной работы нуждается в достаточной степени автономии и определенных полномочиях. Таким образом специалисты рекомендуют подчинять такой отдел заместителю директора по экономике или, в некоторых случаях, непосредственно генеральному директору. Создание эффективной системы управления затратами через некоторое время может обусловить необходимость введения института контролеров при определенных структурных подразделениях или их группах. На западных предприятиях контролеры отвечают за своевременный сбор необходимой информации на своем участке и ее первичный анализ. К тому же, учитывая специфику деятельности по управлению затратами и ее методов, на каком-то этапе возникает объективная необходимость переподчинения вычислительного центра предприятия новосозданному отделу контроллинга (если хотите – отделу управления затратами). Общая схема организационной структуры предприятия после создания отдела (службы) представлена на рисунке 3.2.
Обобщенный специалистами опыт внедрения системы управления затратами на ряде постсоветских предприятий показывает, что рациональным является следующий отдел контроллинга [15, с. 146-148]:
а) начальник отдела – наиболее квалифицированный специалист с опытом работы на предприятии, который "изнутри" знает, как организованны бухгалтерия и работа по планированию на предприятии;
б) контролер-куратор участков (цехов) – квалифицированный специалист, знающий с организацией работы и проблемами всех участков
(цехов) предприятия, понимающий суть и технологические особенности работы каждого типа участков (цехов);
в) контролер-специалист по управленческому учету – специалист, способный к аналитическому мышлению, владеющий теорий и инструментами контроллинга (управленческого учета), обладающий высоким уровнем эрудиции;
г) контролер-специалист по информационным системам – специалист, детально знающий документооборот на предприятии и способный поставить задачу автоматизации управленческой деятельности и, в частности, деятельности по управлению затратами.
Для создания полноценной контроллинговой службы необходимо придерживаться ряда важных принципов, влияющих на работу такого отдела:
а) возможность получать любую необходимую информацию от любых экономических служб;
б) полномочность организовывать с помощью других экономических служб сбор дополнительной информации, необходимой для анализа, но отсутствующей в существующих отчетных документах;
в) полномочность внедрять новые процедуры сбора аналитической информации на постоянной основе;
г) возможность быстрого доведения информации до сведения высшего руководства;
д) независимость от других экономических служб.
Только при реализации этих принципов в практической работе отдела контроллинга его деятельность будет достаточно эффективной.
Нужно помнить о том, что создание системы управления затратами является очень тяжелой задачей и может растянуться на довольно продолжительный период. В некоторых европейских компаниях период становления контроллинга доходит до 6 лет. На первом этапе существования отдел контроллинга представляет собой рабочую группу из 3-4 человек, которая выполняет роль аналитической службы и обеспечивает руководителей оперативной информацией о состоянии затрат на предприятии, периодически составляет развернутые аналитические отчеты, прогнозирует показатели финансово-экономического положения, проводит экономическую экспертизу управленческих решений, разрабатывает и налаживает методику планирования для планово-экономического отдела. Очень важно, чтобы эта группа с самого начала была независимой, в том числе и от начальника планово-экономического отдела. Отдел контроллинга не подменит собой плановый отдел. Несмотря на сходство их функций, между ними есть принципиальные различия. Служба контроллинга нацелена прежде всего на предоставление оперативной (пусть может и не всегда 100% точной) информации о затратах, на более глубокий и оперативный анализ хозяйственной деятельности предприятия, на решении, в конце концов, задач улучшения экономической деятельности на предприятии, то есть на решении стратегических задач.
Как и любая финансово-экономическая служба, отдел контроллинга в течении определенного времени должен установить связи с другими службами и отделами. От быстроты и качества установления таких связей во многом зависит и успешность работы системы управления затратами в целом. В этот период происходит налаживание информационного сотрудничества, происходит более точное разделение функций. Создание отдела контроллинга на предприятии обязательно должно сопровождаться изменениями (возможно существенными) в соответствующих положениях об отделах и службах предприятия, а также в ряде должностных инструкций. Для ускорения и координации такой работы, на наш взгляд, можно подключить существующий на предприятии отдел организации управления.
Главной задачей отдела контроллинга на этом этапе является запуск сбора контроллинговой информации (иными словами – информации максимально пригодной для эффективного контроля затрат предприятия). Общая последовательность работ по внедрению контроллинговой системы управления затратами на предприятии показана на рисунке 3.3 [15, с. 161]. Безусловно конкретная ситуация может потребовать включения каких-либо
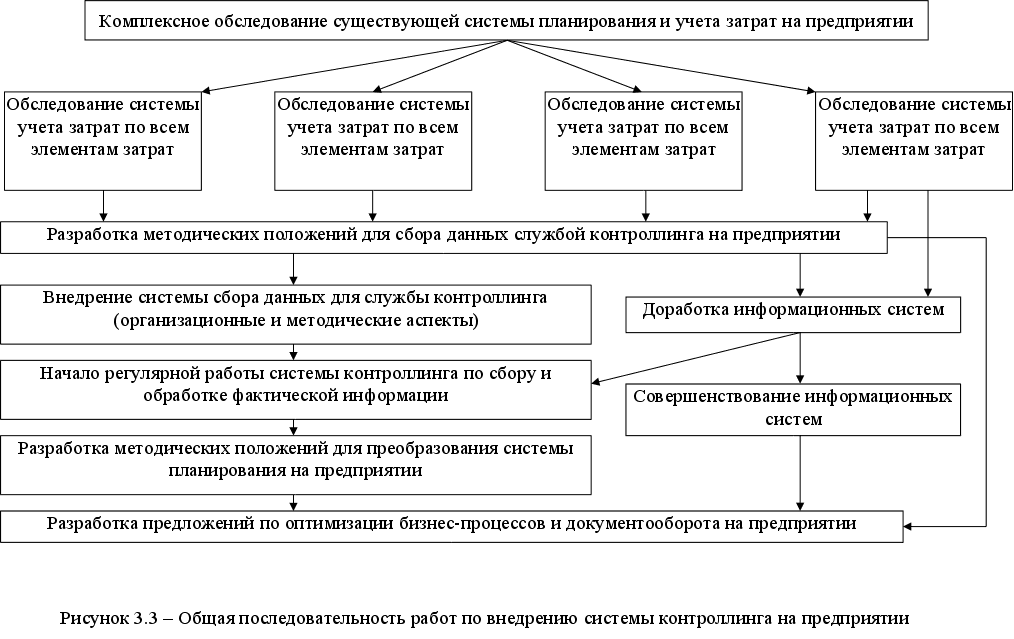
дополнительных этапов. По мнению специалистов, должно пройти несколько месяцев, прежде чем система сбора информации о затратах реально заработает. За это время отдел контроллинга должен провести комплексное обследование предприятия, что призвано обеспечить хороший задел для будущей работы; позволит решить множество методических организационных проблем, устранить препятствие на пути работы системы сбора информации, составить детальный классификатор затрат на предприятии.
После того как система оперативного сбора информации, необходимой для управления затратами, заработает, отдел контроллинга должен будет вплотную заняться преобразованием системы планирования в соответствии с теми требованиями, которые будет выдвигать к ней складывающаяся система контроля затрат. Все это позволит предприятию перейти на совершенно новый, более высокий уровень управления затратами, а также иметь прочную основу для дальнейшей оптимизации всех процессов на предприятии, для выявления и успешной реализации резервов снижения текущих затрат (себестоимости).
Впоследствии отдел (служба) контроллинга может расширить свое влияние и свой штат. Очень может быть (и наше предприятие должно быть к этому готово), что потребуется назначить на каждый участок (цех или группу участков) своего контролера, который будет отслеживать и анализировать отклонения фактических параметров работы (прежде всего затрат) от плановых. Такая организация работы службы контроллинга существует во многих крупных европейских промышленных компаниях. Но на начальном этапе создания такой системы нет необходимости привлекать дополнительных сотрудников для сбора необходимой информации на уровне участков (цехов) предприятия, так как заполнение аналитических форм для отдела контроллинга можно возложить на службы начальников участков.
Следует обратить внимание на то, что создание системы управления текущими затратами, ориентированной на оперативность получения информации о затратах и на применение современных методов управления затратами, требует определенных изменений в организации учета затрат и в способах сбора и обработки такой информации. Для того чтобы собирать затраты и сводить каждый день (или даже неделю) баланс, производить расчет отклонений и их анализ, потребуется автоматизация финансово-хозяйственной деятельности предприятия и использование современных информационных технологий. Для создания автоматизированной системы управления (основой которой должна являться система управления затратами) на предприятии имеются ряд предпосылок. Так, например, на предприятии имеется вычислительный центр, компьютеризированы ряд отделов, и компьютеризация продолжается. Опыт создания таких систем на предприятиях региона уже имеется. Так на шахте "Южнодонбасская № 1" в январе этого года была запущена компьютеризированная система управления, разработка и внедрение которой осуществлялись в течении года [30]. Такая система уже на начальном этапе своего функционирования обеспечила огромную экономию управленческого труда. Если раньше на разработку оперативного (!) плана работы шахты уходило несколько месяцев, то новая система позволила сократить этот срок до нескольких часов. В условиях функционирования такой системы работа отдела контроллинга будет наиболее эффективной и должна быть направлена на постановку задач, которые будут воплощаться в соответствующих программах и решаться отделом