Организация производства и менеджмент
 -
норма отходов
материала при
изготовлении
детали, кг;
 -
цена одного
кг отходов
материала, руб.
4.2.2Затраты на технологическую энергию
Затраты на электроэнергию, необходимую для выполнения технологического процесса механической обработки детали, рассчитываются исходя из мощности оборудования:
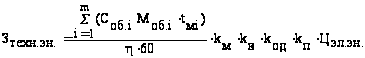 (4.10)
где
 -
количество
станков на
i той операции,
шт.;
 – мощность
станка на i той
операции, кВт
(см. приложение
4);
 – машинное
время работы
станка при
обработке
одного изделия
на i той
операции, мин.
(см. приложение
2);
ή – коэффициент полезного действия станка = 0,8;
 – коэффициент
загрузки
электродвигателей
станка по мощности
= 0,75;
 -
коэффициент
загрузки
электродвигателей
станка по времени
= 0,7;
 – коэффициент
одновременной
работы электродвигателей
станка = 1;
 -
коэффициент
потерь электроэнергии
в сети завода
= 1,05;
Ц эл.эн. – цена 1 кВт·часа электроэнергии, руб.
4.2.3 Затраты на содержание и эксплуатацию технологического оборудования
 =
 +
 +
 +
 +
 +
 +
 (4.11)
где
-
амортизационные
отчисления
на оборудование,
руб.;
-
затраты на
текущий ремонт
оборудования,
руб.
-
затраты на
содержание
и эксплуатацию
приспособлений,
руб.
-
затраты на
рабочий инструмент,
руб.
а) амортизационные отчисления на оборудование:
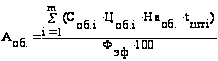 ,
(4.12)
где
 -
цена единицы
технологического
оборудования,
(см. приложение
4) руб.;
 -
норма амортизационных
отчислений
на технологическое
оборудование
= 24 %
tштi - время изготовления одного изделия на i той операции;
Фэф – эффективный фонд времени работы оборудования (формула 3.2),
б) затраты на текущий ремонт оборудования рассчитываются по формуле:
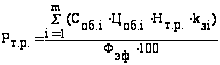 ,
(4.13)
где
 –
норма отчислений
на текущий
ремонт оборудования,
≈ 35 %;
 -
коэффициента
загрузки оборудования
на i той
операции (формула
3.6).
в) затраты на содержание и эксплуатацию приспособлений:
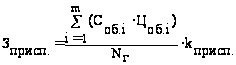 ,
(4.14)
где
 -
коэффициент
затрат на
приспособление
(см. приложение
5).
 -
годовая производственная
программа
выпуска деталей
(см. приложение
1)
г) затраты на рабочий инструмент:
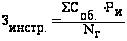 ,
(4.15)
где
 -
расходы по
эксплуатации
инструмента
на один станок
в год, руб.
д) затраты на смазочные, обтирочные материалы и охлаждающие жидкости:
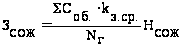 ,
(4.16)
где
 -
средний коэффициент
загрузки
оборудования;
 -
норма расхода
на смазочные
и охлаждающие
жидкости на
один станок
в год (см. приложение
6, табл. 3).
е) затраты на воду технологическую:
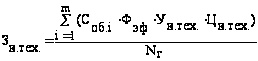 ,
(4.17)
где – удельный
расход воды
технической
на один час
работы станка,
м3;
 – цена 1м3 воды
технической,
руб. (см. приложение
6, табл. 3).
ж) затраты на сжатый воздух:
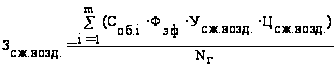 ,
(4.18)
где -
удельный расход
сжатого воздуха
на один час
работы станка,
м3;
 – цена 1м3
сжатого воздуха,
руб.
4.2.4 Затраты на содержание и эксплуатацию производственных площадей
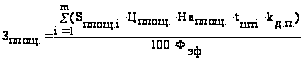 ,
(4.19)
где
 – площадь, занимаемая
оборудованием
на i той
операции, м2;
 – цена 1 м2
занимаемой
производственной
площади;
 – норма
амортизационных
отчислений
на производственные
здания = 2 %.
4.2.5 Затраты на заработную плату основных производственных рабочих с отчислениями на социальные нужды
Фонд заработной платы основных производственных рабочих состоит из основной и дополнительной заработной платы.
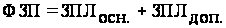 (4.20)
а) основная заработная плата определяется по формуле:
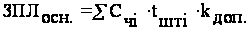 (4.21)
где
 – часовая тарифная
ставка рабочего
на i той
операции, руб./час;
 – коэффициент
доплат и надбавок
к основной
заработной
плате, определяется
по нормативным
документам
предприятия
(см. приложение
6).
б) дополнительная заработная плата основных производственных рабочих определяется по формуле:
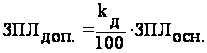 ,
(4.22)
где
 -
коэффициент
соотношения
между основной
и дополнительной
заработной
платой.
в) Отчисления на социальные нужды рассчитываются по формуле:
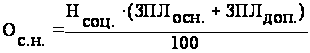 ,
(4.23)
где

 –
норма отчислений
на социальные
нужды.
4.2.6 Технологическая себестоимость механической обработки детали
Расчет технологической себестоимости ведется по двум вариантам обработки: базовому и проектному:
 ЗМ +
 +
+
 +
 +
 (4.24)
4.2.7 Цеховая себестоимость механической обработки детали
Рассчитывается по двум вариантам обработки: базовому и проектному.
Цеховая себестоимость является суммой технологической себестоимости и общепроизводственных (цеховых) расходов на обработку детали:
 =
 +
 ,
(4.25)
где
-
общепроизводственные
расходы, связанные
с обработкой
детали,
руб.
Общепроизводственные (цеховые) расходы относятся к косвенным затратам на изготовление продукции, это накладные расходы по управлению цехом и его обслуживанию.
Косвенные затраты не могут быть отнесены к выпуску какого-то определенного изделия, так как они связаны с работой цеха в целом. Они распределяются между различными изделиями пропорционально тому или другому условному измерителю, чаще всего пропорционально заработной плате основных производственных рабочих.
=
 ·
 (4.26)
где
– коэффициент
общепроизводственных
расходов (см.
приложение
6).
4.2.8 Производственная (общехозяйственная) себестоимость механической обработки детали
Рассчитывается по двум вариантам обработки.
Общехозяйственная (производственная) себестоимость является суммой цеховой себестоимости и общехозяйственных (производственных) расходов.
 =
+
 ,
(4.27)
где
-
общехозяйственные
расходы, связанные
с обработкой
детали, руб.
Общехозяйственные (производственные) расходы относятся к косвенным затратам на изготовление продукции, это накладные расходы по управлению производством продукции на предприятии и обслуживанию предприятия.
Косвенные затраты не могут быть отнесены к выпуску какого-то определенного изделия, так как они связаны с работой предприятия в целом. Они распределяются между различными изделиями пропорционально заработной плате основных производственных рабочих.
=
 ·
(4.28)
4.2.9 Полная себестоимость механической обработки детали
Полная себестоимость представляет собой сумму общехозяйственной (производственной) себестоимости и внепроизводственных расходов. Внепроизводственные расходы – это расходы, связанные с реализацией изготовленной продукции.
 =
+
 ,
(4.29)
где
-
сумма внепроизводственных
расходов, руб.
=
 ·
,
(4.30)
где
– коэффициент
внепроизводственных
расходов.
4.2.10 Составление калькуляции себестоимости обработки детали по сравниваемым вариантам технологического процесса
Расчет себестоимости единицы продукции называется калькулированием. В процессе калькулирования все издержки производства группируются по статьям калькуляции.
Калькулирование имеет своей целью обеспечить определение себестоимости изделия и создать базу для определения его цены, а также способствовать осуществлению режима экономии, то есть вскрытию и использованию резервов экономии материальных и трудовых ресурсов. Калькулирование себестоимости конкретных видов продукции является основой организации коммерческого расчета.
Объектом калькулирования может быть изделие, узел, деталь, объем работы. В машиностроении применяется нормативный метод калькулирования, т. е. себестоимость изделия рассчитывается на основе технически обоснованных норм и нормативов расхода материальных и трудовых ресурсов, принятых на предприятии.
Документ, в котором оформляется расчет себестоимости единицы продукции, называется калькуляцией. Калькуляция выражает текущие затраты предприятия в денежной форме на производство и реализацию единицы конкретного вида изделия.
На основании проведенных выше расчетов составляем калькуляцию себестоимости обработки детали (таблица 4.1).
Снижение себестоимости обработки детали рассчитываем по формуле:
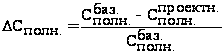 100 %; (4.31)
Таблица 4.1 – Калькуляция себестоимости обработки детали по сравниваемым вариантам технологического процесса
| Наименование статей затрат |
Условные обозначения |
Базовый вариант |
Проектный вариант |
| Затраты на материалы за вычетом отходов | ЗМ | ||
| Затраты на технологическую энергию |
|
||
| Затраты на содержание и эксплуатацию оборудования |
|
||
| Затраты на содержание и эксплуатацию производственных площадей |
|
||
| Затраты на заработную плату основных производственных рабочих (ФЗП) |
|
||
| Отчисления на социальные нужды |
|
||
|
Технологическая себестоимость |
|
||
| Общепроизводственные (цеховые) расходы |
|
||
|
Цеховая себестоимость |
|
||
| Общехозяйственные (производственные) расходы |
|
||
|
Производственная себестоимость |
|
||
| Внепроизводственные расходы |
|
||
|
Полная себестоимость |
|

4.3 Расчет снижения трудоёмкости и повышения производительности труда в проектном варианте обработки детали
Изменение
технологического
процесса обработки
детали ведет
к снижению
трудоемкости
выполнения
работ. Для
определения
эффективности
применения
более производительного
процесса обработки
необходимо
рассчитать
величину снижения
трудоемкости
( ).
Расчет производим по формуле:
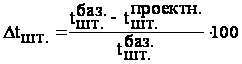 %,
(4.32)
где
 –
штучное время
изготовления
изделия по
базовому варианту,
мин;
 –
штучное время
изготовления
изделия по
проектному
варианту, мин.
При снижении трудоемкости изготовления изделия на некоторую величину, обязательно происходит повышение уровня производительности труда на несколько большую величину, поскольку трудоемкость изготовления продукции и уровень производительности труда являются величинами обратными, но не пропорциональными.
Исходя из значения величины снижения трудоемкости обработки детали, рассчитываем повышение производительности труда (DПТ):
DПТ
= (%) (4.33)
4.4. Расчет показателей экономической эффективности проектируемой технологии механической обработки детали
4.4.1 Ожидаемая прибыль (условно-годовая экономия) от снижения себестоимости изготовления изделия:
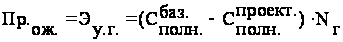 (4.34)
При проектировании новых технологических процессов обработки деталей, повышающих их долговечность, ожидаемая прибыль от снижения себестоимости определяется по формуле:
 =
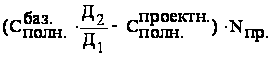 (4.35)
где
 –
долговечность
(срок службы)
изделий соответственно
по базовому
и проектному
вариантам,
принимаем 3 и
5 лет.
Если в результате внедрения проектируемого варианта технологии или оборудования снижается процент брака продукции, ожидаемая прибыль определяется по формулам:
а) если брак окончательный (неисправимый), то
=
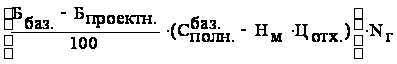 ,
(4.36)
где
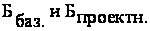 -
процент брака
деталей по
базовому и
проектному
вариантам,
принимаем 10 %
и 3 %;
 – масса заготовки,
кг.
б) если брак исправимый
=
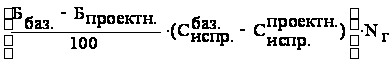 ,
(4.37)
где
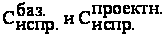 -
себестоимость
исправления
брака по базовому
и проектному
вариантам
принимаем 250
руб. и 120 руб.
Если изделие с применением данной технологии изготавливается полностью и готово для продажи потребителю, то необходимо рассчитать налог на прибыль по формуле:
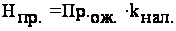 (4.38)
где
 –
коэффициент
налогообложения
на прибыль
(принимаем =
0,32)
Чистая прибыль, ожидаемая от снижения себестоимости продукции, рассчитывается по формуле:
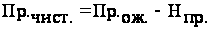 (4.39)
4.4.2 Годовой экономический эффект от внедрения в технологический процесс более производительного оборудования рассчитывается по формуле 1.9:
 =
[
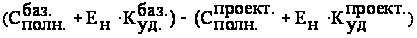 ]

где
 – нормативный
коэффициент
сравнительной
экономической
эффективности
= 0,33.
4.4.3 Срок окупаемости капитальных вложений рассчитывается в том случае, если выполняется неравенство:
 <

то есть, если проектный вариант является более капиталоемким.
Срок окупаемости капитальных вложений рассчитывается по формуле 1.6.
 =
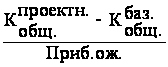 (лет)
Для
определения
горизонта
расчета полученное
значение
округляем
до ближайшего
целого числа.
В машиностроении
не должно
превышать 4
года, в противном
случае мероприятие
по внедрению
нового оборудования
считается
неэффективным.
4.4.4 Определение расчетного коэффициента сравнительной экономической эффективности капитальных вложений
Эффективность затраченных на внедряемое мероприятие средств, можно определить, рассчитав коэффициент сравнительной экономической эффективности по формуле 1.5.
 =

Если
расчетное
больше чем
,
то снижение
себестоимости
больше нормативной
величины и
внедряемое
мероприятие
является эффективным.
Литература
1. Великанов, К.М. Определение сравнительной экономической эффективности инженерных решений / К.М. Великанов, Э.Г. Васильева. – Л.: Машиностроение, Ленингр. отд-ние, 1991. – 79 с. – ISBN 5–279–01766–8.
2. Методы и практика определения эффективности капитальных вложений и новой техники: Сб. науч. информ. АН СССР, ин-т экономики / А.А. Бесчинский, Б.С. Ванштейн и др.; под ред. Т.С. Хачатурова. – М.: Наука, 1990. – 144 с. – ISBN 5–7038–2053–6.
3. Новицкий, Н.М. Организация, планирование и управление производством: учеб.-метод. пособие