Пути решения экономии энергоресурсов на предприятии (на примере УП "Минскоблгаз")
Линейно-функциональная структура управления имеет свои достоинства и недостатки.
К основным преимуществам данной структуры можно отнести возможность более глубокой проработки и подготовки управленческих решений и плановых заданий; создание хороших условий для профессионального и служебного роста сотрудников; высвобождение линейных руководителей от детального анализа проблем.
Недостатки данной структуры сводятся к усилению тенденции к выполнению только своих функций и чрезмерной централизации. Также возникает необходимость координации работы функциональных служб.
Унитарное предприятие «Карлиновгаз» имеет достаточно разветвленную организационную структуру управления (приложение А).
Генеральный директор осуществляет общее руководство предприятием; несет полную ответственность за его деятельность; организует работу и эффективное взаимодействие труктурных подразделений; обеспечивает выполнение предприятием заданий, согласно установленным количественным и качественным показателям, всех обязательств перед государственным бюджетом, поставщиками, заказчиками и банками; организует производственно-хозяйственную деятельность предприятия; обеспечивает разработку, заключение и выполнение коллективного договора; проводит работу по укреплению трудовой и производственной дисциплины; решает все вопросы в пределах предоставляемых ему прав и поручает выполнение отдельных производственно-хозяйственных функций другим должностным лицам.
На предприятии генеральному директору непосредственно подчинены: все заместители, главный инженер, главный бухгалтер, а также отдел правовой и кадровой защиты, контрольно-ревизионная группа, группа управления качеством.
Заместитель генерального директора по экономике организовывает финансово-экономическую деятельность предприятия, направленную на повышение производительности труда, эффективности и рентабельности производства, качества выпускаемой продукции, снижение ее себестоимости, достижение наибольших результатов при наименьших затратах материальных, трудовых и финансовых ресурсов; контролирует соблюдение режима экономии материальных, трудовых и финансовых ресурсов на всех участках хозяйственной деятельности; организовывает проведение систематического комплексного анализа и оценки результатов производственно-хозяйственной деятельности предприятия и его подразделений; контролирует правильное формирование отпускных цен на продукцию предприятия и услуг, оказываемые непромышленной сферой.
Заместитель генерального директора по капитальному строительству и материально-техническому занимается вопросами материально-технического обеспечения по всем видам ресурсов, проводит анализ рынка, проводит контроль отгружаемой продукции, способствует развитию и совершенствованию материально-технической базы предприятия.
Заместитель генерального директора по общим вопросам курирует деятельность присоединённых и не относящихся к основной деятельности предприятий. В его подчинение входят: заведующий хозяйством, машинистка, группа подсобных хозяйств.
Главный бухгалтер организует учет поступающих денежных средств, товарно-материальных ценностей и основных средств, своевременное отражение на счетах бухгалтерского учета операций, связанных с их движением; обеспечивает своевременное составление бухгалтерской отчетности на основе данных первичных документов и бухгалтерских записей, представление ее в установленном порядке в соответствующие органы.
Главный инженер возглавляет отделы, выполняющие технические функции.
Основными функциями главного инженера являются: определение технической политики, перспектив развития предприятия и путей реализации комплексных программ по всем направлениям совершенствования производства, его специализации и кооперирования; обеспечение своевременной и качественной технической подготовки производства; улучшение качества продукции; контроль за рациональным использованием оборудования и ресурсов; контроль за соблюдением правил и норм охраны труда, техники безопасности, производственной санитарии и противопожарной безопасности.
В его подчинение также входит отдел транспорта, техники и механизации, представляющий в себе энергетическую службу предприятия. Организационно-управленческая структура, задачи и цели данного отдела рассмотрим подробно в подразделе 2.3.6.
Основными целями и задачами данного отдела являются: надежное и экономичное снабжение производства всеми необходимыми видами энергии в потребном количестве, ремонтно-эксплуатационное обслуживание, обеспечение правильной и безопасной эксплуатации транспортных средств, монтаж и наладка энергооборудования в производственных цехах, комплексная механизация и автоматизация производственных процессов, улучшение использования энергоустановок, рациональное использование энергоресурсов, снижение затрат на энергоснабжение.
Структура отдела определяется штатным расписанием предприятия. Рассмотрим её более подробно на рисунке 14.
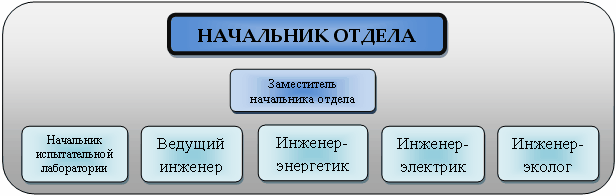
Рисунок 14 – Структура ОТТМ
ОТТМ находится в непосредственном подчинении главного инженера предприятия «Карлиновгаз».
Руководство отделом осуществляется начальником отдела, который назначается и освобождается от должности приказом директора предприятия. Это лицо, имеющее высшее техническое образование и стаж работы на инженерно-технических руководящих должностях не менее пяти лет.
Специалисты отдела принимаются и увольняются нанимателем предприятия «Карлиновгаз» в соответствии с трудовым законодательством по представлению начальника отдела.
В компетенцию начальника испытательной лаборатории входит организация работы по механизации и автоматизации производственных процессов, реконструкции и технического перевооружения филиалов предприятия.
Ведущий инженер организовывает учёт наличия автотранспорта, разрабатывает планы его списания и осуществляет контроль его рационального использования.
Инженер-энергетик организует бесперебойную, экономичную и безопасную работу энергооборудования, вентиляционных установок, тепловых сетей, водоканализационного хозяйства, котельных и топочных предприятий.
Инженер-электрик занимается организацией и контролем за безопасной эксплуатацией технологического, теплоэнергетического, вентиляционного оборудования, грузоподъемных механизмов, своевременным выполнением планово-предупредительных работ, проведением электротехнических измерений.
Инженер-эколог – разработка, внедрение, контроль системы управлением окружающей среды на предприятии, контроль за рациональным использованием.
Структура отдела ОТТМ позволяет ему последовательно реализовывать, развивать и совершенствовать политику руководства предприятия в области качества производимых услуг, промышленной безопасности, охраны труда, организовывать и выполнять установленные правила эксплуатации автотранспорта, технологического оборудования и механизмов, эксплуатации теплоэнергохозяйства. а также осуществлять работу по охране окружающей среды, путём рационального распределения обязанностей между сотрудниками отдела в соответствии с их компетенцией.
Результаты хозяйственной деятельности предприятия подводят на ежемесячной балансовой комиссии. Председательствует на комиссии генеральный директор. В комиссию входят заместители генерального директора, главный инженер, главный бухгалтер и представители-начальники структурных единиц. Комиссия подводит итоги деятельности и принимает решение о материальном стимулировании или взыскании.
2.3 Анализ производственно-хозяйственной деятельности УП «Карлиновгаз»
Газовое хозяйство должно постоянно добиваться снижения своих расходов за счёт более рационального и экономного использования трудовых, материальных и денежных ресурсов. Всё это достигается в процессе анализа производственно-хозяйственной деятельности, роль которого в снижении затрат и повышении эффективности производства постоянно растёт. Данный анализ позволяет определить возможности более полного использования ресурсов для улучшения обслуживания населения и других газопотребителей, что является главной задачей предприятия.
Оценку экономического состояния и производственно-хозяйственной деятельности проведем на основе анализа основных технико-экономических показателей работы предприятия за период с 2006 по 2008 гг., приведённых в таблице 2.
Согласно данных таблицы 2, в общей сумме денежных поступлений УП «Карлиновгаз» наибольший удельный вес в общей выручке от реализации продукции, работ, услуг составляет выручка от реализации природного и сжиженного газов. Это основной и регулярный источник денежных поступлений предприятия. В связи с этим, анализ объёмов реализации и себестоимости продукции будем производить в разрезе данных видов деятельности.
Таблица 2 - Основные показатели производственно-хозяйственной деятельности УП «Карлиновгаз» за 2006-2008 гг.
| Показатель | Год | ||
| 2006 г. | 2007 г. | 2008 г. | |
| Объем реализации продукции, всего | |||
| природный газ, тыс. м3 | 2430194 | 2387908 | 2360304 |
| сжиженный газ, т. | 36 839 | 35771 | 36727 |
| Выручка от реализации продукции, работ, услуг, млн. р. | 437 786 | 770562 | 975295 |
| природный газ, млн.р. | 383804 | 701578 | 882142 |
| сжиженный газ, млн.р. | 37242 | 43140 | 57267 |
| прочие работы и услуги, млн.р. | 16740 | 25844 | 35886 |
| Себестоимость реализованной продукции, млн.р. | 360280 | 636396 | 820612 |
| природный газ, млн.р. | 304 824 | 573 244 | 733 626 |
| сжиженный газ, млн.р. | 39 666 | 41 207 | 51 360 |
| прочие работы и услуги, млн.р. | 15790 | 21945 | 35626 |
| Налоги, сборы, платежи, включаемые в выручку от реализации продукции, млн.р. | 63954 | 109395 | 135708 |
| природный газ, млн.р. | 59390 | 99484 | 125163 |
| сжиженный газ, млн.р. | 2248 | 3853 | 5789 |
| прочие работы и услуги, млн.р. | 2316 | 6058 | 4756 |
| Прибыль от реализации продукции, всего | 13552 | 24771 | 18975 |
| природный газ, млн.р. | 19 590 | 28850 | 23353 |
| сжиженный газ, млн.р. | -4 672 | -1 920 | 118 |
| прочие работы и услуги, млн.р. | -1 366 | -2159 | -4496 |
| Уровень рентабельности реализованной продукции, % | 3,72 | 3,89 | 2,31 |
| Прибыль до налогообложения, млн.р. | 13 522 | 22 988 | 24 800 |
| Чистая прибыль, млн. р. | 10 247 | 13 456 | 14 814 |
| Средства организации на отчетную дату, млн. р. | 321190 | 349295 | 407989 |
| оборотные активы | 56575 | 57140 | 57427 |
| внеоборотные активы | 264615 | 292135 | 350562 |
| Коэффициент текущей ликвидности | 1,01 | 1,03 | 1,04 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,18 | 0,13 | 0,11 |
| Коэффициент обеспеченности финансовых обязательств активами | -0,01 | 0,2 | 0,23 |
| Среднесписочная численность | 2650 | 2812 | 2944 |
2.3.1 Анализ объёма реализации и выручки от реализации продукции
По своему экономическому содержанию объем реализованной продукции характеризует конечный финансовый результат работы предприятия, выполнения своих обязательств перед потребителями, степень участия в удовлетворении потребностей рынка. Поэтому анализ объёмов реализации имеет важное значение.
Анализ начинается с изучения динамики реализации продукции, расчета базисных и цепных темпов роста и прироста. Этот анализ показывает, как изменился объем производства и реализации за определенное количество лет. Важное значение для оценки выполнения производственной программы имеют и натуральные показатели объемов производства и реализации продукции.
Энергетическое предприятие, как известно, не может само устанавливать объём производимой продукции, поскольку это полностью зависит от потребителей, к которым производитель привязан газораспределительными сетями [8]. Данные о темпах роста объёмов реализации УП «Карлиновгаз» представлены в таблице 4, на рисунках 3-5.
Таблица 3 - Динамика реализации продукции
| Темп роста | ||||||
| Показатель | 2006 г. | 2007 г. | 2008 г. | 2007г. к 2006г. | 2008г. к 2007г. | 2008г. к 2006г. |
| Объём реализации | ||||||
| природный газ, млн. м3 | 2 430,1 | 2387,9 | 2360,3 | 98 % | 99 % | 97 % |
| сжиженный газ, т | 36 839 | 35771 | 36727 | 97 % | 103 % | 100 % |
| Выручка от реализации, млн. р. | ||||||
| природный газ | 383804 | 701578 | 882142 | 183 % | 126 % | 230 % |
| сжиженный газ | 37242 | 43140 | 57267 | 116 % | 133 % | 154 % |
Из рисунка 3 видно, что в динамике объема реализации природного газа в натуральном выражении за последние три года наблюдается спад: уровень объёма упал на 3 %.
При этом темпы роста выручки значительно превышают темпы роста объёма реализации в натуральном выражении и составляют 230 %.
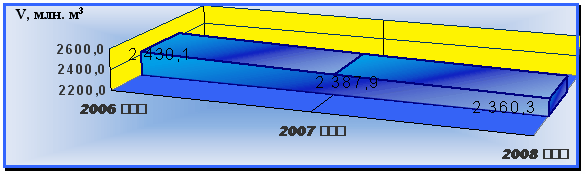
Рисунок 3 - Динамика объёма реализации природного газа
За 2007 год реализовано 2387,9 млн. м3 природного газа, что на 2429,2 млн. м3 или на 1,7 % меньше, чем за 2006 год. За 2008 год объём реализации природного газа снизился в сравнении с показателем 2007 года на 27,6 млн. м3 или на 1,2 % и составил 2360,3 млн. м3.
Объёмы реализации сжиженного газа в анализируемом периоде в натуральном выражении сохранились на уровне объёмов 2006 года, а выручка увеличились на 54 %. За 2008 г. реализовано 36727 т сжиженного газа, что составляет 95,7 % к 2007 г. Динамика объёма СГ изображена на рисунке 4.
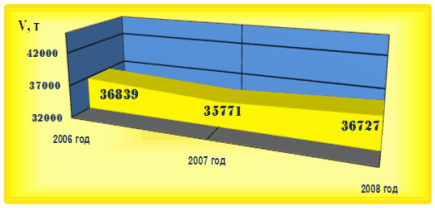
Рисунок 4 - Динамика объёма реализации сжиженного газа
Основными причинами снижения объёмов реализации природного и сжиженного газов стали тёплая зима (потребление природного газа характеризуется ярко выраженной сезонной температурной неравномерностью) и бережливость потребителей. Экономное использование газа объясняется принятием Директивы Президенвта Республики Беларусь №3 от 14 июня 2007 года «Экономия и бережливость – главные факторы экономической безопасности государства», а также повышением тарифов на природный газ основным поставщиком природного газа - Российской Федерацией, и соответственно повышением отпускной цены для конечных потребителей.
Сокращение объёма реализации сжиженного газа в 2007 г. в отношении 2006 года объясняется сокращением объёма его реализации населению (реализация сжиженного газа предприятием, кроме этого, осуществляется через сеть автогазозаправочных станций и юридическим лицам). Это обусловлено переводом квартир на природный газ, ликвидацией квартир от газобаллонных установок, экономией потребителями сжиженного газа.
Динамика объёмов реализации природного и сжиженного газов в стоимостном выражении (выручка) представлена на рисунке 5.
При том, что объёмы реализации природного и сжиженного газов в натуральном выражении ежегодно снижаются, графики на рисунке 3 показывают, что выручка от их реализации растёт из года в год. Цепные темпы роста выручки за три года составили: природный газ - 230 %, сжиженный – 154 %.
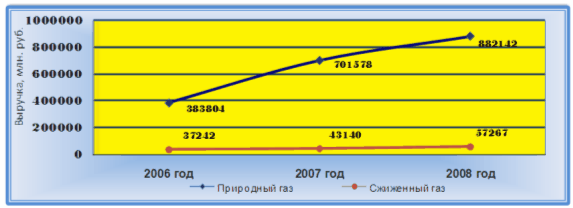
Рисунок 5 – Динамика выручки от реализации
Если на 1.01.2008 выручка составляла 701578 млн. р. (больше, чем на 83 % или на 317774 млн. р. к 2006 г.), то на 1.01.2009 её сумма приблизилась к девяти миллиардам рублей (см. рисунок 5). Годовой темп роста составил 126 %.
Выручка от реализации сжиженного газа за 2007 г. увеличились с 37242 млн. р. на 5898 млн. р. и составляет 116 % к 2006 г. Рост 2008 г. к 2007 г. – 33 % .
Использовав
формулу
среднегеометрической
взвешенной
(формула 8), определим
среднегодовой
темп роста
объёма реализации
продукции
 ,
%. Результаты
расчётов отобразим
на рисунке 6.
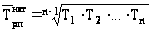 (8)
где Т1…Тn – годовые темпы роста объёма реализации продукции, %
n – количество исследуемых лет.
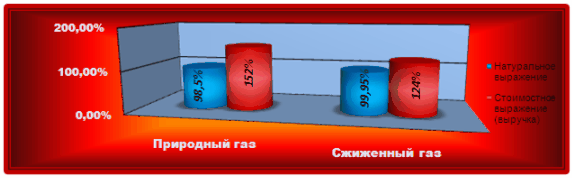
Рисунок 6 – Соотношение темпов роста объёма реализации
Согласно рисунку 6, рост объема реализации в натуральном выражении растет более низкими темпами, чем объёмы реализации в стоимостном. Это говорит о том, что темпы роста выручки УП «Карлиновгаз», помимо объёмов реализации, напрямую зависят и от отпускных цен на производимую продукцию, устанавливаемых на основании Указа Президента Республики Беларусь от 19 мая 1999 г. №285 «О некоторых мерах по стабилизации цен (в Республике Беларусь» и постановлений Министерства экономики Республики Беларусь «О ценах на природный и сжиженный газ для газоснабжающих организаций, входящих в состав концерна ГПО «Белтопгаз» с учётом сложившейся общеэкономической ситуации в стране, колебаний мировых цен на газ и нефть, и учётом инфляции, которая составила: в 2006 г. – 109 %, в 2007 г. – 108 %, в 2008 г. – 108 %.
2.3.2 Анализ себестоимости реализации продукции
Газовое хозяйство - это отрасль, входящая в непроизводственную сферу, и его затраты на реализацию газа представляют собой скорее издержки обращения, чем производства. Затраты предприятий газового хозяйства также традиционно называются себестоимостью реализации газа.
При определении динамики затрат проведём анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Себестоимость реализации продукции по элементам затрат представлена в таблице 5.
Таблица 5 - Себестоимость реализованной продукции по элементам затрат
| Наименование показателей | 2006 г. | 2007 г. | 2008 г. | Темп роста, % | |
| 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||||
| Затраты на реализацию продукции | 360280 | 636396 | 820612 | 177 | 129 |
| 1 Материальные затраты | 294329 | 580150 | 742324 | 197 | 128 |
| 1.1 Сырье и материалы | 277355 | 561653 | 716 608 | 203 | 128 |
| 1.2 Покупные комплектующие изделия и полуфабрикаты | 4 375 | 4 362 | 6375 | 100 | 146 |
| 1.3 Топливно-энергетические ресурсы | 1 550 | 1251 | 1164 | 81 | 93 |
| 1.4 Работы и услуги производственного характера | 3 607 | 4 118 | 4503 | 114 | 109 |
| 1.5 Прочие материальные затраты | 7 441 | 10 017 | 13 674 | 135 | 137 |
| 2 Расходы на оплату труда | 23 468 | 22 505 | 34 961 | 96 | 155 |
| 3 Отчисления на соц. нужды | 10 561 | 10 127 | 13 984 | 96 | 138 |
| 4 Амортизация основных средств и нематериальных активов | 7 609 | 11 186 | 12 744 | 147 | 114 |
| 5 Прочие затраты, всего | 24 313 | 1 587 | 10 166 | 7 | 641 |
Согласно данных таблицы 5, себестоимость реализованной продукции на протяжении анализируемых лет неуклонно растет. В 2007 г. по отношению к 2006 г. себестоимость возросла на 276116 млн. р. или на 76 %, в 2008 г. относительно к предшествующему ему году - на 184216 млн. р. или на 28 %.
Для более наглядного представления структуры себестоимости на рисунке 7 представлены ее составные части в виде гистограммы в анализируемых периодах.
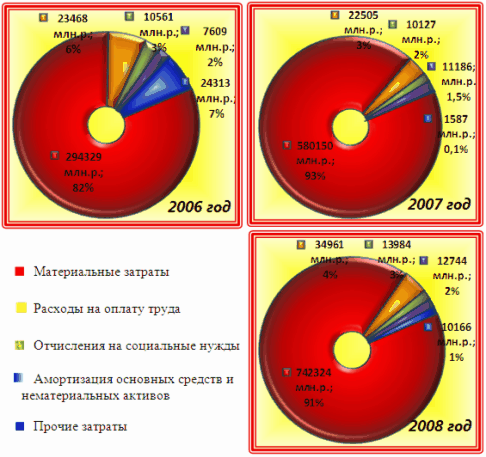
Рисунок 7 – Динамика структуры себестоимости реализации продукции
Увеличение себестоимости реализации продукции происходит в первую очередь за счет роста материальных затрат, которые, как видно из рисунка 7, занимают наибольшую долю в структуре себестоимости. Затраты на покупные комплектующие изделия, топливно-энергетические ресурсы для собственных нужд предприятия и прочие сырье и материалы на протяжении 3-х анализируемых лет выросли незначительно, а стоимость сырья и материалов существенно возросла.
Рост материальных затрат в 2007 г. составил
∆МЗ07= МЗ07-МЗ06=580150-294329=285821 млн. р.
а в 2008 г.
∆МЗ07= МЗ08-МЗ07=742324-580150=162174 млн. р.
Рост материальных расходов объясняется значительным увеличением закупочных цен на природный и сжиженный газ, являющихся основной сырьевой базой для производства и реализации продукции, работ, услуг предприятия.
Материалоемкость реализованной продукции в 2008 г. составила 90 %, Снижение уровня материалоемкости к 2007 г. – 1,1 %. Экономия сырья и материалов – один из факторов роста эффективности производства. Высокий уровень материалоёмкости говорит о необходимости проведения целенаправленной постоянной работы в УП «Карлиновгаз», целью которой является снижение уровня прямых материальных затрат в расчете на единицу продукции. Уменьшение затрат на материалы может стать следствием уменьшения технологических потерь на производстве, совершенствования договорных отношений с поставщиками по вопросам о ценах и способам доставки материалов и комплектации, поиску альтернативы применяемым материалам, разработки новых более экономичных с точки зрения материалоемкости комплектующих изделий и материалов.
Остальные статьи элементов затрат занимают незначительную долю в себестоимости продукции и оказывают незначительное влияние на формирование себестоимости.
Учет себестоимости по калькуляционным статьям позволяет определить целевое направление затрат и исчислить себестоимость отдельных видов и единицы продукции.
Конечная цель деятельности УП «Карлиновгаз», как газового хозяйства, - реализация природного и сжиженного газов. В связи с этим их затраты, выраженные в денежной форме, представляют собой себестоимость реализации природного и себестоимость реализации сжиженного газа.
В соответствии с функциональным назначением затраты, включаемые в себестоимость реализации каждого вида газа, можно подразделить на затраты, связанные с приобретением природного или сжиженного газа и с управлением предприятием. Разделение затрат по их функциональному назначению необходимо для более глубокого изучения себестоимости реализации природного и сжиженного газов, так как это позволяет выделить факторы, имеющие первостепенное значение для снижения затрат, возникающих при выполнении каждой из указанных функций.
В связи с различием в технологических схемах снабжения потребителей природным и сжиженным газами, их изменение себестоимости происходит, как правило, под влиянием различных технико-экономических факторов. Исключение составляют лишь расходы на управление предприятием [8].
Номенклатура калькуляционных статей себестоимости реализации каждого вида газа представлена на рисунке 8.
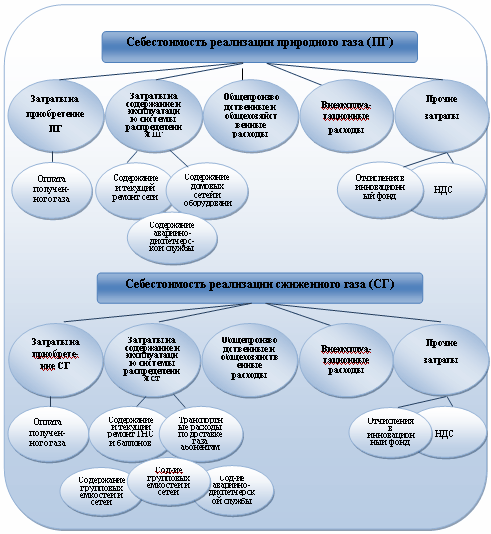
Рисунок 8 – Схема формирования себестоимости реализации природного и сжиженного газов
В связи с вышесказанным, анализ влияния технико-экономических факторов на затраты по приобретению каждого вида газа, содержанию и эксплуатации систем распределения производится раздельно.
Исходные данные для анализа себестоимости реализации продукции представлены в таблицах 2, 6-8.
Таблица 6 – Цена приобретения природного и сжиженного газов, тыс. р.
| Наименование газа | 2006 г. | 2007 г. | 2008 г. |
| природный газ (за 1 тыс. м3) | 108,8 | 227,5 | 294,2 |
| сжиженный газ (за 1 т) | 458,7 | 517,9 | 604,2 |
Таблица 7 – Калькуляция себестоимости реализации природного газа, млн. р.
| Статья себестоимости | 2006 г. | 2007 г. | 2008 г. |
| 1 Оплата полученного газа | 264357 | 543131 | 694418 |
| 2 Содержание и ремонт наружных газопроводов | 10780 | 12425 | 15 358 |
| 3 Содержание аварийной службы | 1986 | 2 204 | 3 245 |
| 4 Содержание внутренних газопроводов и газового оборудования | 997 | 1151 | 1271 |
| 5 Содержание службы режимов газоснабжения и учета расхода газа | 1019 | 1231 | 1812 |
| 8 НДС | 4 568 | 5576 | 8 027 |
| 9 Общепроизводственные и общехозяйственные расходы | 5 816 | 5 668 | 7780 |
| 10 Отчисления в инновационный фонд | 1481 | 1 434 | 962 |
| 11 Итого расходов по эксплуатации | 304 358 | 572 820 | 732 874 |
| 12 Внеэксплуатационные расходы | 466 | 424 | 751 |
| 13 Итого расходов по полной себестоимости | 304 824 | 573 244 | 733 626 |
Таблица 8 – Калькуляция себестоимости реализации сжиженного газа, млн. р.
| Статья себестоимости | 2006 г. | 2007 г. | 2008 г. |
| 1 Оплата полученного газа | 16 898 | 18527 | 22190 |
| 2 Транспортные расходы по доставке газа | 3 488 | 3470 | 4101 |
| 3 Содержание и ремонт газонаполнительной станции, АГЗС и баллонов | 4918 | 6412 | 8869 |
| 4 Содержание резервуарных установок и газопроводов | 499 | 450 | 553 |
| 5 Содержание внутренних газопроводов и газового оборудования | 1173 | 1090 | 1354 |
| 6 Содержание аварийной службы | 2625 | 2767 | 3802 |
| 7 Содержание службы режимов газоснабжения и учета расхода газа | 139 | 112 | 93 |
| 8 НДС | 2161 | 2854 | 3460 |
| 9 Общепроизводственные и общехозяйственные расходы | 5772 | 5350 | 6813 |
| 10 Отчисления в инновационный фонд | 1924 | 103 | 62 |
| 11 Итого расходов по эксплуатации | 39597 | 41133 | 51295 |
| 12 Внеэксплуатационные расходы | 68 | 74 | 65 |
| 13 Всего расходов по полной себестоимости реализации газа | 39666 | 41207 | 51360 |
Также для анализа себестоимости по статьям калькуляции за изучаемый период были рассчитаны удельные веса статей затрат в себестоимости продукции. Данные расчета приведены в таблице 9.
Таблица 9 – Структура себестоимости реализации природного и себестоимости реализации сжиженного газа по статьям (процент к итогу)
| Статья себестоимости | Удельный вес затрат, отражаемых на калькуляционных статьях себестоимости реализации газа, % | |
| 1 Оплата полученного газа | 94,66 | 43,20 |
| 2 Содержание и ремонт наружных газопроводов | 2,09 | - |
| 3 Транспортные расходы по доставке газа абонентам | - | 10,98 |
| 4 Содержание и ремонт газонаполнительной станции, АГЗС и баллонов | - | 17,27 |
| 5 Содержание резервуарных установок и газопроводов | - | 1,08 |
| 6 Содержание внутренних газопроводов и газового оборудования | 0,17 | 2,64 |
| 7 Содержание аварийной службы | 0,44 | 7,40 |
| 8 Содержание службы режимов газоснабжения и учета расхода газа | 0,25 | 0,18 |
| 9 НДС | 1,09 | 6,74 |
| 10 Общепроизводственные и общехозяйственные расходы | 1,06 | 11,27 |
| 11 Отчисления в инновационный фонд | 0,13 | 0,12 |
| 12 Итого расходов по эксплуатации | 99,89 | 99,87 |
| 13 Внеэксплуатационные расходы | 0,1 | 0,13 |
| 14 Итого расходов по полной себестоимости реализации газа | 100 | 100 |
Затраты по приобретению: природный газ. В себестоимости реализации природного газа данный вид затрат является преобладающим (таблица 8). Оплата поступающего природного газа производится предприятием на основании показаний счётчиков, имеющих на газораспределительных станциях, устанавливаемых перед населёнными пунктами.
Как видно из таблицы 7, в 2007 г. и в 2008 г., затраты, связанные с приобретением природного газа к предшествующему году выросли на 278774 млн. р. (на 105,5 %) и на 151287 млн. р. (на 27,9 %.) соответственно.
Одним из факторов, оказавших влияние на эти затраты, было изменение количества приобретённого предприятием у поставщиков газа.
Влияние данного фактора на затраты по приобретению природного газа можно рассчитать по формуле
∆Ср = (N1-N0)
 Ц0
(9)
где ∆Ср – изменение затрат на приобретение газа при увеличении или уменьшении количества приобретаемого у поставщиков газа, млн. р.;
N0, N1 – количество приобретаемого у поставщиков природного или сжиженного газа соответственно в базисном и отчётном периоде, тысяч кубических метров природного или тонн сжиженного газа;
Ц0 – цена за 1 тыс. м3 природного или 1 т сжиженного газа в базисном периоде, р.
При принятых за базисные годы фактических ценах за 1 тыс. м3 природного газа 2006 года и 2007 года равных соответственно 227,5 тыс. р. и 294,2 тыс. р. снижение затрат на приобретение природного газа за счёт влияния изменения объёма приобретённого природного газа составило:
∆Ср(N) 07 к
06= (543131-264 357)
108,78=278774108,78=30325
млн. р.
∆Ср(N)
08 к 07 = (694418-543131)
281=151287281=42512
млн. р.
Другой фактор, оказавший влияние на затраты по приобретению природного газа, - это изменение цены за газ. Определим изменение затрат на приобретение газа при увеличении или уменьшении количества приобретаемого у поставщиков газа ∆Ср, млн. р. по формуле:
∆Ср = (Ц1-Ц0)
N1
(10)
где Ц0, Ц1 – цена за 1 тыс. м3 природного или 1 т сжиженного газа соответственно в отчётном и базисном периоде, р.;
N1 – количество приобретаемого у поставщиков природного или сжиженного газа соответственно в отчётном периоде, тысяч
кубических метров природного или тонн сжиженного газа.
Изменение себестоимости ПГ за счёт влияния на неё покупной цены имеет вид:
2007 г. и 2008 г. к предшествующим им годам:
∆Ср(ц)07 к
06 = (227,5-108,78)
2387908=118,722387908=283492
млн. р.
∆Ср(ц) 08
к 07= (294,2-227,5)
2360304=6672360304=157432
млн. р.
Согласно расчётам, влияние покупной цены в изучаемом периоде оказывало на себестоимость негативное воздействие.
Затраты по приобретению: сжиженный газ. В себестоимости реализации сжиженного газа затраты на приобретение газа занимают хотя не преобладающую, как в себестоимости природного газа, однако тоже довольно значительную долю - 43,2 % (см. таблицу 9). В отличие от природного, приобретение сжиженного газа требует от предприятия значительно больших усилий. Сжиженный газ поставляется на газонаполнительные станции, которые принадлежат предприятию, откуда затем перевозятся автотранспортом непосредственно потребителям.
Себестоимость СГ в связи с изменением затрат на его приобретение увеличилась в 2007 г. к 2006 г. - на 1629 млн. р.