Пути решения экономии энергоресурсов на предприятии (на примере УП "Минскоблгаз")
Анализируя таблицу 21, можно сказать, что потребление энергоресурсов в течение трёх лет сократилось на 7 %, а объемы производства увеличились в два раза, что свидетельствует об эффективности работы оборудования и технологии производства.
Таблица 21 – Прямые обобщённые энергетические затраты
| Наименование показателя | Натуральные единицы, т.у.т. | Стоимостное выражение (действующие цены), тыс. р. | ||||
| 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | |
| ОЭЗ всего, в т.ч. по: | 16128 | 14932 | 14251 | 4139463 | 5179729 | 6158582 |
| котельно-печному топливу: | 14899 | 13576 | 12961 | 3729642 | 4640304 | 5627431 |
| природный газ | 11253 | 10135 | 9558 | 1223125 | 2115120 | 2576995 |
| сжиженный газ: | 3646 | 3441 | 3426 | 2506517 | 2525184 | 3050436 |
| транспортные расходы | 2693 | 2612 | 2580 | 1850479 | 1916293 | 2297631 |
| тепловой энергии. | 23 | 19 | 15 | 4285 | 4035 | 3119 |
| электрической энергии | 1216 | 1337 | 1275 | 405536 | 535390 | 528032 |
| Примечание. Тарифы на единицу энергии представлены в приложении Б | ||||||
Используя данные таблицы 21, рассчитаем показатель энергосбережения
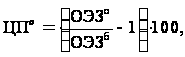 (22)
где ОЭЗб, ОЭЗо – прямые обобщённые энергетические затраты базисного и отчётного лет, т.у.т.
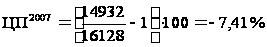
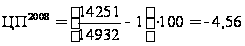 %
Для объективной оценки целевого показателя по энергосбережению обобщённые энергозатраты базисного периода приводятся к сопоставимым условиям. В качестве сопоставимых условий учитываются факторы экономической и хозяйственной деятельности отчётного периода, связанные с изменением энергопотребления, но не отражающих работу по энергосбережению [17]. К сопоставимым условиям приводятся обобщённые энергозатраты базового периода.
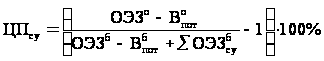 (22)
где
 ,
 - потери газа
соответственно
за 2007 г. И 2008 г.;
 - обобщённые
энергозатраты
базисного
периода, приведённые
к сопоставимым
условиям, т.у.т.
Обобщённые энергозатраты базисного периода ОЭЗбсу, т.у.т. приводятся к сопоставимым условиям по формуле 00:
=ОЭЗб+∑∆ОЭЗб
(23)
где ОЭЗб – фактические обобщённые энергозатраты базисного периода;
∑∆ОЭЗб – величина, на которую должны быть уменьшены (увеличены) обобщённые энергозатраты в базисном периоде за счёт сопоставимых условий, влияние которых рассмотрим ниже. Далее ∑∆ОЭЗб будем называть поправкой.
При приведении обобщенных энергозатрат базисного года к сопоставимым условиям влияние факторов сопоставимых условий учитывается путем расчета поправок по каждому фактору:
1) строительство и ввод новых объектов бытовой и социально-культурной сферы
Увеличение (снижение) обобщенных энергозатрат определяется по формуле:
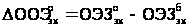 (24)
где  и
 - обобщенные
энергозатраты
по введенным
(выведенным)
объектам
соответственно
отчётного и
базисного года;
Поправка за счёт фактора на ввод в эксплуатацию новых объектов и оборудования составила:
 =93,1
т.у.т.;
 =50,9 т.у.т.
ввод в эксплуатацию производственных цехов
В 2008 г. произошло изменение условий обогрева производственных помещений за счёт увеличения площадей отопления в одном из цехов предприятия на 6,3 %.
Дополнительный расход тепла на отопление, связанный с приростом площадей отопления рассчитаем по формуле:
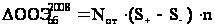 (25)
где Nот
– норматив
расхода теплоэнергии
на 1 м2 в месяц,
0,01; т.у.т./м2 мес.);
S+ – ввод в эксплуатацию жилья за 12 месяцев, предшествующих отчетному периоду;
S– – списание жилья за аналогичный период;
n – количество месяцев работы отопления в отчетном периоде.
 =0,0131,0(106,3-100,0)
= 1,95 т.у.т.
В результате потребление энергоресурсов за счёт данного фактора увеличилось.
3) выполнение незапланированных работ, требующих дополнительных расходов электроэнергии
В 2008 г. на
Руденской
газонаполнительной
станции проводился
внутренний
осмотр и
освидетельствование
сосудов, включающие
в себя пропарку,
чистку с мойкой,
продувку паровой
фазой сжиженных
углеводородных
газов (СУГ).
Выполнение
этих работ
требуют дополнительных
расходов
электроэнергии,
природного
газа на выработку
пара, воды и
увеличивают
расход СУГ на
собственные
нужды при продувке
сосудов. На
данные работы
было затрачено:
электроэнергия
– 21 тыс. кВтч (6
т.у.т.), природный
газ – 42 тыс. м3 (48
т.у.т.). Итого,
величина поправки
 составила 54
т.у.т.
4) температура наружного воздуха в отопительном периоде
Величина, на которую корректируются обобщенные энергозатраты базисного периода, определяется по формуле:
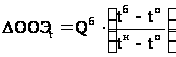 (26)
где tо, tб - средняя температура наружного воздуха отопительного периода в области соответственно в отчетном и базисном периодах, оС;
tн – нормативная температура воздуха в помещениях, оС;
Qб – расход условного топлива на отпуск тепловой энергии от собственных котельных в базисном году, т.у.т.
Подробный расчёт поправки по фактору «температура наружного воздуха в отопительном периоде» с использованием данных таблицы 22 и рисунка 18 представлен в Приложении В.
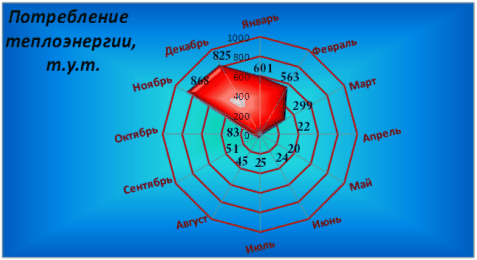
Рисунок 18
Таблица 22 - Средняя температура наружного воздуха в отопительный период
| Год | Годовой отопительный период (7 месяцев), оС | Средняя температура по месяцам, оС | ||||||
| Январь | Февраль | Март | Апрель | Октябрь | Ноябрь | Декабрь | ||
| 2008 | 2,72 | -2,2 | +0,7 | +2,4 | +9,1 | +8,4 | +2,2 | -1,5 |
| 2007 | 1,64 | +0,9 | -7,1 | +5,4 | +6,6 | +6,9 | -0,3 | -0,9 |
| 2006 | 0,5 | - 8,4 | -7,0 | -2,8 | +7,5 | +8,4 | +3,1 | -0,1 |
Изображённый на рисунке 18 график, отражает наглядную динамику потребления тепловой энергии в течение 2008 г. и говорит, что потребление данного вида энергии на предприятии имеет сильную сезонную зависимость
По результатам расчётов, поправка за счёт изменения температуры наружного воздуха составила
∆ОЭЗt2007=-17 т.у.т; ∆ОЭЗt2008= -108,7 т.у.т.
5) продолжительность отопительного периода
Рассчитаем поправку за счёт влияния данного фактора:
∆ОЭЗооп
=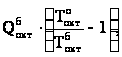 (27)
где Тбокт и Тоокт - продолжительность отопительного периода в октябре-месяце соответственно базисного года и отчётного лет.
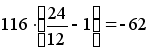 ∆ОЭЗ2008оп=
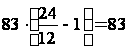 т.у.т;
∆ОЭЗ2007оп= т.у.т.
Темпы изменения объемов производства продукции промышленности:
∆ОЭЗбб
= ОЭЗпрб
β
( Joпп-100)/100
(28)
где ОЭЗпрб - обобщённые энергозатраты, связанные с производством продукции промышленности, в базисном периоде;
β – доля энергозатрат, зависящих от изменения объёмов производства продукции промышленности;
Joпп – темпы изменения объёмов производства продукции промышленности в сопоставимых ценах, %.
∆ОЭЗпп2007
=1345
(127-100)/100=161 т.у.т.;
∆ОЭЗпп2008=2272
(103-100)/100=83,1 т.у.т.
Суммарная величина поправок ∑∆ОЭЗб составила: в 2007 г. - 361 т.у.т.; в 2008 г. – 165 т.у.т.
Итак, показатель энергосбережения УП «Карлиновгаз» в 2007 и 2008 г. с учётом сопоставимых условий равен
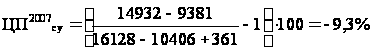 ;
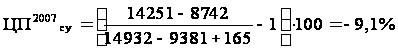 .
За 2007 год показатель энергосбережения предприятия составил -9,3 % при плане в 8 %, за 2008 г. – 9,1 % при плане 9,0 %.
Из результатов расчётов следует, что в УП «Карлиновгаз» выполняется доведенный целевой показатель по экономии топливно-энергетических ресурсов, это говорит об эффективности проводимых предприятием энергосберегающих мероприятий.
В результате внедрения организационно-технических мероприятий в УП «Карлиновгаз» сокращено топливно-энергетических ресурсов в 2007 г. – 1196 т.у.т., в 2008 г. – 681 т.у.т., за счёт чего был получен экономический эффект на сумму 71 млн. р. и 152 млн. р. соответственно.
Для дальнейшей экономии энергоресурсов в УП «Карлиновгаз» я предлагаю введение следующих мероприятий:
Разработка проекта по реконструкции котлоагрегата, в результате чего
предприятие сможет достичь снижения расхода тепло- и электроэнергии на производственные нужды.
Внедрение системы GPS-мониторинга автотранспорта, способной дисциплинировать водителей и позволяющих оптимизировать маршруты движения автотранспорта, анализировать работу водителя и автомобиля (время простоев, отклонения от маршрутов, пройденный километраж), тем самым способствовать экономии топлива;
Совершенствование технологии строительства газопроводов, что позволит сократить расходы на закупку материала и сэкономить электроэнергию.
3. Мероприятия по совершенствованию энергосберегающей деятельности УП «Карлиновгаз»
3.1 Разработка проекта по реконструкции котлоагрегата
В УП «Карлиновгаз» в связи с изменением структуры производства в 2009 г. паровой нагрузки в котельной ремонтно-производственного управления (РПУ) - одного из производственных подразделений УП «Карлиновгаз», - больше не будет, она станет работать исключительно на отопление [18].
Рассмотрим более подробно схему работы данной котельной. В таблице 00 представлен расход топлива (природный газ) и выработка тепловой энергии РПУ за 2008 год.
Таблица 23 - Расход топлива (природный газ) и выработка тепловой энергии РПУ за 2008 год
| Выработано тепловой энергии, Гкал | Норматив, кг у.т./Гкал |
Норматив,
кВт |
Расход,
т.у.т./ тыс. кВт |
||
| Норма | Факт | Норма | Факт | ||
| 3363 | 163,5 | 163,5 | 30,0 | 30,0 | 550/101 |
Теплоносителем в изучаемой котельной является пар под давлением 5 кгс/см2 и температурой 120оС. Основным потребителем пара является технологическое оборудование для пропаривания баллонов, автоцистерн и резервуаров для хранения топлива. Для нужд отопления установлено 2 скоростных пароводяных теплообменника.
Основное топливо – природный газ, резервное – отсутствует. Подпитка осуществляется от системы центрального водоснабжения через подогреватель, фильтры и поступает в котлоагрегаты.
В базовом режиме работают котлоагрегаты ДКВР-4/13 №1 и №2 попеременно, котельная работает круглогодично, с остановками на ремонт и профилактику 25-30 дней в году.
Перечень основного оборудования котельной представлен в таблице 24.
Таблица 24
| Наименование оборудования | Мощность, кВт | Кол-во, шт. |
| 1 Дутьевой вентилятор | 22,0 | 2 |
| 2 Дымосос | 22,0 | 2 |
| 3 Насос сетевой | 45,0 | 1 |
| 4 Насос сетевой | 30,0 | 2 |
| 5 Подпиточный насос | 4,0 | 2 |
| 6 Питательный насос | 30,0 | 2 |
| 7 Автоматика | 0,5 | 2 |
| 8 Дэаэратор | - | 1 |
| 9 Пароводяной подогреватель | - | 2 |
| 10 Освещение | 1,8 | - |
Одним из наиболее выгодных мероприятий, повышающим экономичность и надежность работы котельных, является перевод паровых котлоагрегатов ДКВР-4/13 в водогрейный режим, когда подогрев сетевой воды осуществляется непосредственно в котле, с целью экономии топлива и затрат на эксплуатацию котельной. Данная реконструкция котельной позволяет не только значительно продлить срок службы котлов, но и существенно (на 20-25 %) увеличить КПД котельной [13, 19, 20].
Приведём основные преимущества перевода котлоагрегатов ДКВР-4/13 РПУ из парового режима работы в водогрейный:
КПД передачи тепла сгорания топлива сетевой воде теплосети повышается на 8-9 % от исходного состояния, за счет прямого подогрева сетевой воды в котле;
переводятся в резерв или полностью исключаются из работы подогреватели сетевой воды, которые требуют:
а) внутреннего осмотра, что связано с демонтажем крышек;
б) поддержания подогревателей в рабочем состоянии (периодические
мелкие и средние ремонты);
в) поддержания в рабочем состоянии тепловой схемы подогревателей;
трудозатрат эксплуатационного персонала на поддержание определенного их режима работы.
упрощается автоматизация регулирования температуры сетевой воды теплосети - непосредственно подачей топлива в котел, а не расходом пара в подогреватели. Это исключает перерасход топлива на регулирование необходимой тепловой нагрузки котельной;
возможность использования котлов, которые выработали свой ресурс;
отпадает необходимость в питательных насосах, что снижает затраты электроэнергии на собственные нужды;
отпадает необходимость в непрерывной продувке котла.
Таким образом, при переводе паровых котлоагрегатов в водогрейный режим экономический эффект достигается за счёт:
снижения расхода тепла на собственные нужды: потери тепла с продувкой котлов, потери тепла в паропроводах и пароводяных теплообменниках, потери тепла с потерей конденсата;
снижения расхода электрической энергии на производственные нужды: на питательные насосы, на конденсатные насосы;
снижения затрат на химводоподготовку: фильтрование, осветление, умягчение, обессоливание и дегазацию воды.
Расчет капитальных вложений и годовой экономии произведем в соответствии с методическими рекомендациями по составлению технико-экономических обоснований для энергосберегающих мероприятий, разрабатываемыми Комитетом по энергоэффективности при Совете Министров Республики Беларусь.
Определим
удельный расход
топлива на
отпуск тепловой
энергии
 ,
кг у.т./Гкал
после перевода
котлоагрегата
в водогрейный
режим по формуле
29, используя
данные таблицы
25.
Снижение удельного расхода топлива на отпуск тепловой энергии вызвано снижением расхода тепла на собственные нужды на 1,5 %:
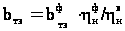 (29)
где
 - фактический
удельный расход
топлива на
отпуск тепловой
энергии парового
котлоагрегата,
кг у.т./Гкал;
 - коэффициент
полезного
действия парового
котлоагрегата,
%;
 - коэффициент
полезного
действия в
водогрейном
режиме, %.
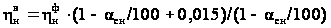 (30)
где
 -
коэффициент
расхода тепловой
энергии на
собственные
нужды для паровой
котельной, %.
Таблица 25 – Параметры работы ДКВР-4/13
| Наименование показателя | Значение |
| Производительность котлоагрегата, т/ч | 4,00 |
| КПД брутто (паровой режим), % | 91,0 |
| КПД брутто (водогрейный режим), % | 92,5 |
| Удельный расход условного топлива на 1 Гкал тепловой энергии (паровой режим) | 163,5 |
| Коэффициент расхода тепловой энергии на собственные нужды (паровой режим) – природный газ, % | 5,5 |
| Среднечасовая нагрузка котельной, Гкал/ч | 2,6 |
| Число часов работы котельной в году, ч | 5500 |
Подставив данные, получим
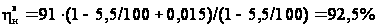
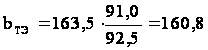 кг у.т./Гкал
Определим экономию условного топлива BЕ, т.у.т. от изменения КПД котлоагрегата:
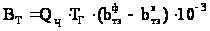 ,
(31)
где
 - среднечасовая
нагрузка котельной,
Гкал/ч;
 - число часов
работы котельной
в году, ч;
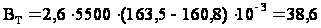 т.у.т.
Определим
снижение расхода
электрической
энергии Э, тыс.
кВтч
после перевода
на водогрейный
режим.
Фактический
удельный расход
электроэнергии
Эфтэ на отпуск
тепловой энергии
для паровой
котельной
составляет
30 кВтч/Гкал,
для котельной,
работающей
в водогрейном
режиме, Эвтэ
– 20- 25 кВтч/Гкал.
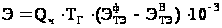 ,
(32)
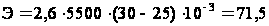 тыс.
кВтч
или 20,02 т.у.т.
Суммарная экономия ТЭР при переводе котельной в водогрейный режим составляет 58,6 т.у.т. или 16,6 млн. р.
Капитальные затраты К, млн. р. на перевод котельной в водогрейный режим составят:
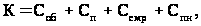 (33)
где Соб – стоимость оборудования, млн. р.;
Сп – стоимость проекта перевода котла в водогрейный режим, млн. р.;
Ссмр – стоимость строительно-монтажных работ — 5 % от стоимости оборудования, млн. р.;
Спн – стоимость пусконаладочных работ — 3 % от стоимости оборудования, млн. р.
K
=48,0+8,0+0,0548,0+0,0348,0=59,9
млн. р.
Итак, внедрение энергосберегающего мероприятия на предприятии требует капитальных вложений в размере 59,9 млн. р. Расчетная годовая экономия – 16,6 млн. р. За расчетный период, в течение которого осуществляются инвестиции и эксплуатация оборудования, а также извлекается доход от реализации мероприятия, принимается 10 лет.
Для принятия решения о финансировании энергосберегающего мероприятия выполняется оценка эффективности использования средств, направляемых на реализацию энергосберегающих мероприятий, которая производится на основании следующей системы показателей:
простой срок окупаемости (Тп), не более 5 лет;
динамический срок окупаемости (Тд), не более 8 лет;
чистый дисконтированный доход (ДД), более 0;
внутренняя норма доходности (Евн), более Е – нормативной ставки дисконтирования;
индекс прибыльности (Пи) более 1,0.
Определим простой срок окупаемости капитальных вложений Срок, лет:
 ,
(34)
где К – капитальные вложения (или инвестиции) в реализацию данного
мероприятия (из всех источников финансирования), млн. р.;
Э - годовая экономия топливно-энергетических ресурсов, получаемая
от реализации данного мероприятия (в денежном выражении), млн. р.
Подставив данные, получим
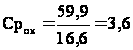 лет
Рассчитанный простой срок окупаемости соответствует принимаемой величине показателя.
Для принятия решения о финансировании энергосберегающего мероприятия рассчитываются чистый дисконтированный доход (ЧДД), внутренняя норма доходности (Евн) и индекс прибыльности (Пи).
Метод, учитывающий стоимость денег с учетом доходов будущего периода, называется дисконтированием. В целях оценки энергосберегающего мероприятия этот термин означает приведение «будущей стоимости» денег к «настоящей стоимости» при помощи годового процента, называемого ставкой дисконтирования.
 ,
(35)
где НС - настоящая стоимость, млн. р.;
БС - будущая стоимость, млн. р.;
 - коэффициент
дисконтирования,
определяемый
по формуле:
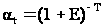 ,
(36)
где Е - ставка дисконтирования;
Т - период, в течение которого осуществляются инвестиции и эксплуатация оборудования, а также извлекается доход от реализации мероприятия, лет.
Чистый дисконтированный доход ЧДД (превышение дохода над затратами нарастающим итогом за расчетный период Т с учетом дисконтирования) рассчитывается по формуле:
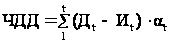 ,
(37)
где Дt – денежные поступления (выручка, дивиденды и др.) от реализации мероприятия в t-м году, млн. р.;
Иt - инвестиции (капитальные вложения) в t-м году, млн. р.;
Результаты расчётов «настоящей стоимости» годовой экономии и чистого дисконтированного дохода при нормативной ставке дисконтирования Е1=0,1 и при ставке дисконтирования Е2=0,13 сведены в таблицу 26.
Таблица 26 – Расчёт чистого дисконтированного дохода
| Год |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |