Пути решения экономии энергоресурсов на предприятии (на примере УП "Минскоблгаз")
Определим влияние факторов на изменение уровня данных затрат.
Изменение затрат при изменении количества приобретаемого у поставщиков сжиженного газа определим по формуле 9.
2007 г. и 2008 г. к предшествующим им годам:
∆Ср(N) 07 к
06= (35771-36339)
 458,7=-568458,7=-260,5
млн. р.
∆Ср(N)
08 к 07 = (36727-35771)
517,9=956517,9=495,1
млн. р.
Изменение затрат по приобретению СГ за счёт изменения цены за газ.
2007 г. и 2008 г. к предшествующим им годам:
∆Ср(ц)07 к
06 = (517,9-458,7)
35771=59,235771=2117,6
млн. р.
∆Ср(ц) 08
к 07= (604,2-517,9)
36727=86,336727=3169,5
млн. р.
Как свидетельствуют расчёты, увеличение покупной цены СГ в 2007 г. и 2008 г. приводило к увеличению его себестоимости.
Таким образом из расчётов нам стало известно, Положительное влияние на изменение затрат по приобретению сжиженного газа в сторону уменьшения оказало снижение количества приобретаемого газа на 260,5 млн. р. в 2007 г. в отношении к 2006 г. Однако, воздействие этого же фактора в 2008 г. и увеличение покупной цены СГ в 2007 г. и в 2008 г. сказалось на себестоимости отрицательно.
Затраты на содержание и эксплуатацию системы распределения газа: природный газ. Содержание и эксплуатация газопроводов, приборов и оборудования – это основная функция предприятия УП «Карлиновгаз» при реализации природного газа, для выполнения которой они и создаются. Затраты, возникающие при выполнении работ по содержанию и эксплуатации газопроводов, газовых приборов и оборудования, отражаются на четырёх статьях, каждая из которых предназначена для представления затрат определённой службы. Данные по затратам на содержание и эксплуатацию системы распределения природного газа сведены в таблице 10, динамика данных затрат отображена на рисунке 9. Доля затрат каждой службы в себестоимости реализации природного газа показана в таблице 9.
Как свидетельствуют данные таблицы 10 и рисунка 9, в изучаемом периоде происходило увеличение затрат по содержанию и эксплуатации системы распределения природного газа:
в 2007 г. к 2006 г.: возрастание на 2229 млн. р. или на 15, 1 %;
в 2008 г. к 2007 г.: возрастание на 4675 млн. р. или на 27,5 %.
Таблица 10 - Затраты на содержание и эксплуатацию системы распределения природного газа, млн. р.
| 2006 г. | 2007 г. | 2008 г. | Темп роста | ||
| 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||||
| Всего | 14782 | 17011 | 21686 | 115 % | 128 % |
| 1 Содержание и ремонт наружных газопроводов | 10780 | 12425 | 15358 | 115 % | 124 % |
| 2 Содержание аварийной службы | 1986 | 2204 | 3245 | 111 % | 147 % |
| 3 Содержание внутренних газопроводов и газового оборудования | 997 | 1151 | 1271 | 115 % | 110 % |
| 4 Содержание службы режимов газоснабжения и учета расхода газа | 1019 | 1231 | 1812 | 121 % | 147 % |
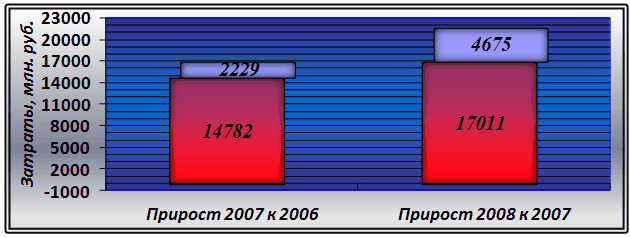
Рисунок 9 – Динамика затрат на содержание и эксплуатацию системы распределения ПГ
Изменение затрат на содержание и эксплуатацию системы распределения ПГ слабо связано с объёмами реализованного природного газа. Основными технико-экономическим факторами, повлиявшими на затраты по содержанию и эксплуатации системы распределения природного газа являются:
основные параметры системы;
повышение технического уровня;
среднегодовая заработная плата одного рабочего;
численность рабочих;
среднегодовая стоимость основных фондов.
Прежде всего затраты по содержанию и эксплуатации системы распределения природного газа зависят от параметров системы распределения природного газа, важнейшим из которых являются протяжённость газопроводов, их диаметр и число газифицированных квартир. Рост данных затрат происходит обычно при увеличении параметров системы (см. таблицу 10).
Таблица 11 – Динамика параметров системы распределения ПГ
| Параметр | 2006 г. | 2007 г. | 2008 г. | Темп роста | |
| 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||||
| Газификация квартир природным газом, квартир | 3186 | 3155 | 4762 | 99 % | 151 % |
| Протяжённость сетей, км | 6424 | 6578 | 7073 | 102 % | 108 % |
Данные таблицы 10 показывают, что наибольшее возрастание затрат на содержание и эксплуатацию системы распределения ПГ произошло за счёт:
возрастания затрат на содержание службы режимов газоснабжения и учета расхода газа (на 115 % в 2007 г. к 2006 г., на 147 % - в 2008г. к 2007 г.);
возрастания затрат на содержание аварийной службы (на 147 % в 2008 г. к 2006 г.).
Затраты отдельных служб формируются в зависимости от видов выполняемых работ, организации их проведения каждой службой, условий деятельности и т.д.
Затраты на содержание и эксплуатацию системы распределения газа: сжиженный газ. Совокупность средств и приборов, при помощи которых осуществляется хранение, перевозка и использование сжиженного газа, представляет собой систему распределения сжиженного газа, содержание и эксплуатация которой, как и при реализации природного газа, являются основной функцией предприятия УП «Карлиновгаз». Затраты, связанные с выполнением данной функции, отражаются на статьях, название которых соответствует основным видам работ, производимым при реализации сжиженного газа (см. таблицу 12). Удельный вес затрат, отражаемых на каждой из указанных на схеме статей себестоимости реализации сжиженного газа, показан в таблице 8.
Таблица 12 - Затраты на содержание и эксплуатацию системы распределения сжиженного газа, млн. р.
| Статья калькуляции | 2006 г. | 2007 г. | 2008 г. | Темп роста | |
| 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Всего | 12842 | 14331 | 18979 | 112 % | 134 % |
| 1 Транспортные расходы по доставке газа абонентам | 3 488 | 3 470 | 4 101 | 99 % | 118 % |
| 2 Содержание и ремонт газонаполнительной станции, АГЗС и баллонов | 4 918 | 6 412 | 8 869 | 130 % | 138 % |
| 3 Содержание резервуарных установок и газопроводов | 499 | 450 | 553 | 90 % | 123 % |
| 4 Содержание внутренних газопроводов и газового оборудования | 1173 | 1090 | 1 354 | 93 % | 124 % |
| 5 Содержание аварийной службы | 2625 | 2767 | 3 802 | 105 % | 137 % |
| 6 Содержание службы режимов газоснабжения и учета расхода газа | 139 | 112 | 93 | 81 % | 83 % |
Исходя из данных таблицы 12, в 2006, 2007 и 2008 годах происходили следующие изменения затрат по содержанию и эксплуатации системы распределения природного газа:
в 2007 г. к 2006 года: возрастание на 1489 млн. р. или на 11,6 %;
в 2008 г. к 2007 года: возрастание на 4648 млн. р. или на 27,5 %;
Наибольшее возрастание затрат произошло за счёт увеличения затрат:
транспортных расходов по доставке газа абонентам (на 18 % в 2008 г. к 2007 г.);
на содержание и ремонт газонаполнительной станции, АГЗС и баллонов (на 30 % в 2007 г. к 2006 г., на 38 % в 2008 г. к 2007 г.);
содержание резервуарных установок и газопроводов (на 23 % в 2008 г. к 2007 г.);
содержание внутренних газопроводов и газового оборудования (на 24 % в 2008 г. к 2007 г.);
содержание аварийной службы (на 5 % в 2007 г. к 2006 г., на 37 % в 2008 г. к 2007 г.).
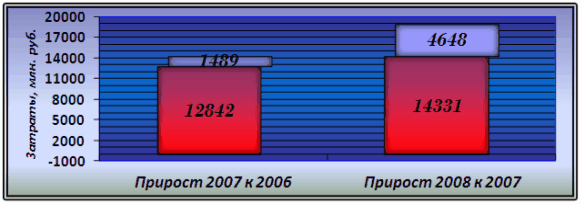
Рисунок 10 - Динамика затрат на содержание и эксплуатацию системы распределения сжиженного газа
Сокращение транспортных расходов, занимающих достаточно высокий удельный вес в себестоимости реализации сжиженного газа, зависит от организации работ на всех этапах снабжения газом потребителей. От того, снабжаются ли потребители от баллонных или групповых газовых установок, зависит выбор способа доставки газа – в баллонах (в «кассетных» автомобилях) или автоцистернах. При перевозке сжиженного газа в автоцистернах удельные затраты на единицу сжиженного газа ниже, чем в перевозке в «кассетных» автомобилях [8]. Поэтому одним из резервов снижения себестоимости на предприятии УП «Карлиновгаз» является увеличение доли газа, перевозимого в автоцистернах. На предприятии возможны и другие меры для сокращения транспортных расходов: выбор рациональных маршрутов, оптимальной скорости передвижения и периодичности доставки газа.
Поскольку отдельные составляющие системы распределения природного или сжиженного газа взаимосвязаны, то и затраты, отражаемые на статьях, построенных с учётом последовательности их возникновения, также взаимосвязаны между собой. Иначе говоря, увеличение или уменьшение одних затрат повлекло за собой изменение других.
Общепроизводственные и общехозяйственные расходы: природный газ. Данные затраты в 2007 г. оказали положительное влияние на себестоимость реализации продукции снижением своей величины на 422 млн. р., или на 3 %, и составили 5668 млн. р. Однако, в 2008 г. их размер был повышен в 1,3 раза, в связи с этим, себестоимость реализации природного газа увеличилась на 160054 млн. р.
Общепроизводственные и общехозяйственные расходы: сжиженный газ. Себестоимость реализации сжиженного газа за счёт влияния данных затрат в 2007 г. уменьшилась на 422 млн. р. – на 1.01.07 ОБП и ОБХ составили 5350 млн. р. или 93 % от их суммы в аналогичном периоде прошлого года. В 2008 г. их величина была повышена на 27 %, что отрицательно отразилось на себестоимости реализации продукции.
Внеэксплуатационные расходы. Кроме затрат, связанных с выполнением различных функций по реализации газа, в себестоимость входят также внеэксплуатационные расходы.
в 2007 г. к факту предшествующего года произошло сокращение на 42 млн. р. (на 9 %);
в 2008 г. к 2007 года: возрастание на 327 млн. р. или на 177 %.
Изменение данных расходов в исследуемом периоде происходило за счёт влияния расходов на содержание пуско-наладочных и вышестоящих организаций, на рекламу и др.
НДС и отчисления в инновационный фонд: природный газ. Изменение данных затрат за анализируемый период в их общей сумме отразилось отрицательно на себестоимости и составило в 2007 г.: минус 12372 млн. р. или 64 % (плюс 1008 млн. р. – сумма НДС; минус 13880 млн. р. – отчисления в инновационный фонд); в 2008 г.: плюс 1979 млн. р. или 28 % (плюс 2451 млн. р. – НДС; минус 948 млн. р. – отчисления в инновационный фонд).
НДС и отчисления в инновационный фонд: сжиженный газ. В 2007 и 2008 годах происходило увеличение размера НДС на 693 млн. р. (32 %) и на 606 млн. р. (21 %), что является негативным моментом при формировании себестоимости газа.
Отчисления в инновационный фонд, обратно размеру НДС, в данные годы уменьшались: на 1821 млн. р. (95 %) – в 2007 г. и на 41 млн. р. (40 %), что позволило снизить себестоимость реализуемого сжиженного газа.
Обобщение анализа себестоимости реализации природного и сжиженного газа по статьям калькуляции. Подводя черту под проведённым анализом себестоимости реализации природного и сжиженного газа по статьям калькуляции в соответствии с их функциональным назначением, отметим:
Величина себестоимости природного газа в течение трех исследуемых лет увеличилась в 2007 г. на 268420 млн. р. или на 88 %, в 2008 г. – 160382 млн. р. или на 28 %. Наибольшее отрицательное влияние на себестоимость в 2007 и 2008 годах оказывало увеличение затрат на приобретение природного газа – на 283482 млн. р. и на 151287 млн. р. Положительно же влияние, но не настоль великое, чтобы покрыть увеличение оплаты ПГ, оказало уменьшение отчислений в инновационный фонд – на 12372 млн. р. (на 64 %) в 2007 г. и на 472 млн. р. (на 50 %) – в 2008 г.
Размер себестоимости реализации сжиженного газа в анализируемом периоде также увеличился: на 1541 млн. р. (3 %) – в 2007 г., и на 10153 млн. р. (25 %) – в следующем, 2008 г. На изменение себестоимости СГ отрицательно сказалось увеличение суммы оплаты полученного газа (на 1629 млн. р. или на 10 % - в 2007 г., на 3663 млн. р. или на 20 % - в 2008 г.).
2.3.3 Анализ прибыли и рентабельности реализованной продукции
Конечным положительным финансовым результатом хозяйственной деятельности предприятия является прибыль. Она представляет собой реализованную часть чистого дохода, созданного прибавочным трудом. Значение прибыли обусловлено тем, что, с одной стороны, она зависит в основном от качества работы предприятия, повышает экономическую заинтересованность его работников в наиболее эффективном использовании ресурсов, так как прибыль – основной источник производственного и социального развития предприятия, а с другой – она служит важнейшим источником формирования государственного бюджета. Прирост прибыли, может быть достигнут не только благодаря увеличению трудового вклада коллектива предприятия, но и за счет других факторов. Поэтому на каждом предприятии необходимо проводить систематический анализ формирования, распределения и использования прибыли. Этот анализ имеет важное значение и для внешних субъектов [9].
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние.
Исходные для анализа балансовой прибыли, прибыли от реализации и рентабельности реализованной продукции УП «Карлиновгаз» размещены в таблице 13. Динамика прибыли от реализации продукции и рентабельности реализованной продукции представлены на рисунке 11.
Таблица 13 – Данные для анализа прибыли и рентабельности
| Показатель | 2006г. | 2007г. | 2008г. | Абсолютное отклонение | |
|
2007 г. от 2006 г. |
2008 г. от 2007г. | ||||
| Выручка от реализации продукции,млн. р. | 437786 | 770562 | 975295 | +332776 | +204733 |
| Налоги, сборы, платежи, включаемые в выручку от реализации продукции, млн.р. | 63954 | 109395 | 135708 | +45441 | +26313 |
| Выручка от реализации продукции, работ, услуг (без налогов), млн. р. | 373832 | 661167 | 839587 | +287 335 | +178420 |
| Себестоимость реализованной продукции, млн. р. | 360280 | 636396 | 820612 | +276116 | +184216 |
| Прибыль от реализации продукции, млн. р. | 13552 | 24771 | 18975 | +11219 | -5796 |
| Прибыль от операционных доходов и расходов, млн. р. | 85 | 81 | 175 | -4 | +94 |
| Прибыль от внереализационных доходов и расходов, млн.р. | 3299 | -1864 | 5651 | -5163 | +7515 |
| Прибыль до налогообложения, млн.р. | 16936 | 22988 | 24800 | +6052 | +1812 |
| Налоги, производимые из прибыли, млн. р. | 6689 | 9532 | 9986 | +2843 | +454 |
| Чистая прибыль, млн.р. | 10 247 | 13 456 | 14 814 | +3209 | +1358 |
| Амортизация, млн. р. | 19244 | 24343 | 27558 | +5099 | +3215 |
| Чистый доход, млн. р. | 29491 | 37799 | 42372 | +8308 | +4573 |
| Уровень рентабельности реализованной продукции, % | 3,72 | 3,89 | 2,31 | +0,16 | -1,58 |
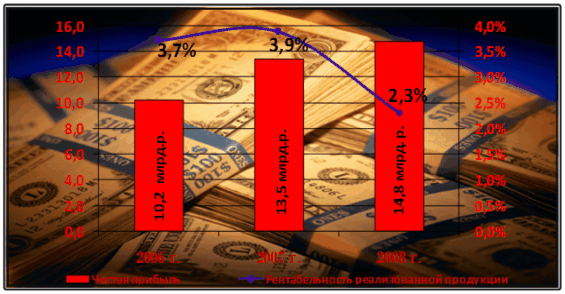
Рисунок 11 – Динамика прибыли от реализации природного газа
Анализ прибыли от реализации. В течение исследуемого периода предприятие ежегодно получало прибыль от реализации продукции. В 2007 г. предприятие прибыль достигла своей максимальной величины и составила 24771 млн. р., что на 82 % больше, чем в предшествующем году и на 78 % больше извлечённой прибыли 2008 года.
Рассмотрим факторы, влияющие на изменение прибыли от реализации продукции, работ, услуг.
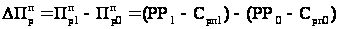 (11)
где
 ,
 - прибыль от
реализации
продукции
(товаров, работ,
услуг) по базовому
году и отчётному;
РП0, РП1 - объем реализованной продукции ( работ, услуг), за вычетом всех налогов и других отчислений, включаемых в объем реализации, по базовому и отчётному годам;
Срп0,Срп1 - себестоимость реализованной продукции по базовому и отчётному годам.
За счёт изменения объёма реализации продукции:
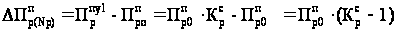 (12)
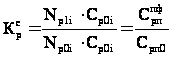 ,
(13)
где  -
коэффициент
выполнения
плана по объему
реализации,
рассчитанный
по полной
себестоимости
реализованной
продукции в
базовом году;
 - себестоимость
реализованной
продукции в
базовом году,
рассчитанная
на объем реализованной
продукции в
отчетном году.
За счёт изменения средних цен реализации изделий:
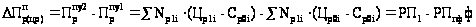 (14)
где РПпф - объем реализованной продукции в базовом году, рассчитанный на объем реализованной продукции в отчётном году.
За счёт средней себестоимости реализации изделий:
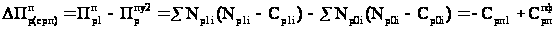 (15)
Таблица 14 – Анализ прибыли от реализации
| Изменение прибыли за счёт изменения: | Обозначение фактора | 2007 г. к 2006 г.: | 2008 г. к 2007 г.: |
| ∆Прп | 24771 - 13552 =11219 млн. р. | 18975-24771=-5796 млн. р. | |
| Объёма реализации |
|
13552
|
24771
|
| Цены реализации |
|
661167-633617 =297550 млн. р. | 839587-665795=173792 млн. р. |
| Полной себестоимости |
|
-636396+353863=-282533 млн.р. | -820612+646685=-173927 млн.р. |


Проверка 2007 г. к 2006 г.: -311+297550+(-282533)=11219 млн. р.
Проверка 2008 г. к 2007 г.: 135+173792-173927=-5796 млн. р.
Результаты расчетов показывают, что прибыль в отношении изучаемого периода увеличивалась. Это произошло за счет повышения цен реализации продукции, что поспособствовало увеличению суммы прибыли на 297550 млн. р. в 2007 г. и на 173792 млн. р. - в 2008 г.. В 2008 году предприятие увеличило свои объёмы реализации, что позволило ему нарастить прибыль на 135 млн. р. в отношении предшествующего года.
Поводами для наблюдающегося повышения цен реализации газа стал общий рост цен в стране, увеличение курса доллара по сравнению с белорусским рублем и внутренние Указы предприятия.
Отрицательное влияние на изменение суммы прибыли в большей степени оказало увеличение полной себестоимости продукции, за счет данного фактора прибыль уменьшилась на 282533 млн. р. в 2007 г. и на 137927 млн. р. - в 2008 г.
Следует отметить, что положительное влияние роста цен реализации значительно перекрывает отрицательное влияние увеличения себестоимости продукции и снижения объёмов реализации. Это положительно характеризует деятельность предприятия.
Анализ балансовой прибыли. Как свидетельствуют данные таблицы 13, в 2007 г. по сравнению с 2006 г. прибыль от реализации продукции увеличилась на 11219 млн. р., но одновременно с этим выросли внереализационные расходы. В итоге предприятие получило прибыль, которая в 2007 г. по сравнению с 2006 г. увеличилась на 6052 млн. р. и составила 22988 млн. р. С учетом налогов, сборов и платежей, прибыль предприятия в 2007 г. составила 13456 млн. р. против 10247 млн. р. в 2006 г.
В 2008 г. ситуация с балансовой прибылью сложилась так. Прибыль от реализации продукции по сравнению с 2007 г. снизилась на 5796 млн. р. из-за превышения темпов роста себестоимости реализованной продукции над темпами роста цены реализации продукции (129 % против 126 %). Необходимо отметить снижение операционных расходов, которые снизились в сравнении с предыдущим годом на 7515 млн. р. и составили в 2008 г. 5651 млн. р. Прибыль до налогообложения предприятия составила 24800 млн. р., а с учетом налогов и расходов, производимых из прибыли, - 14814 млн. р.
Анализ чистой прибыли. Чистой прибыли за 2007 год получено 13456 млн. р., что на 3209 млн. р. или на 31 % больше, чем за 2006 год. В 2008 г. объём чистой прибыли также увеличился в сравнении предшествующим годом на 1358 млн. р. (или на 10 %).
На величину чистой прибыли оказывают влияние такие факторы, как налогооблагаемая прибыль и налоги, выплачиваемые из прибыли. Из таблицы 13 следует, что сумма чистой прибыли увеличилась в большей степени за счет роста прибыли от реализации, включаемую в налогооблагаемую прибыль.
Согласно учётной политике предприятия в «Карлиновгаз» большая часть прибыли - 75 %, - направлена в фонд потребления и используется на выплаты социального характера, не приводящие к образованию нового имущества, а носит поощрительный и компенсационный характер, что влечёт за собой замедление оборачиваемости оборотных активов, ограничение возможности роста товарооборота и прибыли. Структура чистой прибыли изображена на рисунке 12.
Направление средств в фонд накопления увеличило бы экономический потенциал, повысило платежеспособность предприятия и финансовую независимость, способствовало росту объема выполнения работ и реализации без увеличения размера заемных средств.
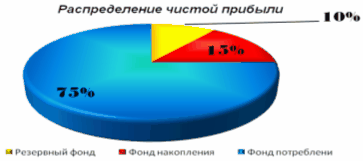
Рисунок 12 – Распределение чистой