Пути решения экономии энергоресурсов на предприятии (на примере УП "Минскоблгаз")
Чистый доход предприятия является положительным. В 2007 г. он составил 37799 млн. р., что на 8308 млн. р. (или на 28 %) больше уровня 2006 г., и на 4573 млн. р. меньше последующего.
Чистая прибыль предприятия и амортизационные отчисления являются по существу тем главным финансовым ресурсом, который определяет его экономический потенциал и способность к самофинансированию. Именно прибыль является главным источником расширения производства и наращивания производственного потенциала, источником дополнительного материального стимулирования работников.
Анализ рентабельности реализованной продукции. Рентабельность в отличие от прибыли предприятия, показывающей эффект предпринимательской деятельности, характеризует эффективность этой деятельности. Рентабельность - относительная величина, выражающая прибыльность (доходность) предприятия. Показатели рентабельности применяют для оценки деятельности предприятий и как инструмент в инвестиционной политике и ценообразовании. В рыночной экономике существует система показателей рентабельности.
Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
Рентабельность всей реализованной продукции можно определить как процентное отношение: прибыли от реализации продукции к затратам на ее производство и реализацию; прибыли от реализации продукции к выручке от реализованной продукции; балансовой прибыли к выручке от реализации продукции; чистой прибыли к выручке от реализации продукции.
Эти показатели дают представление об эффективности текущих затрат предприятия и степени доходности реализуемой продукции.
Рентабельность отдельных видов продукции зависит от цены и полной себестоимости. Она определяется как процентное отношение цены реализации единицы данной продукции за вычетом ее полной себестоимости к полной себестоимости единицы данной продукции.
Показатели рентабельности реализованной продукции см. в таблице 12.
Согласно данным таблицы, каждый рубль затрат на производство и сбыт продукции в 2007 г. принес предприятию прибыль 3,72 коп., это в 1,05 раза больше, чем в предшествующем 2006 г. В 2008 г. прибыль упала до 2,31 коп.
Влияние на рентабельность реализованной продукции таких факторов, как изменение объёма реализованной продукции и средних цен реализации изделий следует рассчитывать как отношение суммы влияний каждого из названных факторов на прибыль от реализации продукции к себестоимости реализованной продукции базового года:
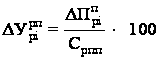 ,
(16)
где
 - изменение
прибыли от
реализации
продукции за
счёт i-го
фактора
(кроме себестоимости - среднего уровня затрат отдельных изделий).
Влияние изменения себестоимости реализованных изделий на уровень рентабельности реализованной продукции в этом случае определяется сальдовым приёмом.
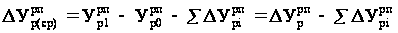 ,
(17)
где  - рентабельность
реализованной
продукции
базисного и
отчётного года,
%;
 - общее изменение
уровня рентабельности
реализованной
продукции за
анализируемый
период, %.
Таблица 15 – Анализ рентабельности реализованной продукции
| Изменение прибыли за счёт изменения: | Обозначение фактора | 2007 г. к 2006 г.: | 2008 г. к 2007 г.: |
| 1 | 2 | 3 | 4 |
|
|
3,89-3,73 =0,16 % | 2,31-3,89=-1,58 % | |
| Объёма реализации |
|
-311/360280 |
135/636396 |
| Цены реализации |
|
297550/360280 = 82 % |
173792/636396 |
| Полной себестоимости |
|
11219/360280 -82,59=- 81,74 % |
5796/63639610-0,02-27= =26,6 % |


 100=-0,1
%


Анализируя таблицу 15, сделаем выводы. Рост рентабельности реализованной продукции происходил за счет увеличения среднереализационных цен. Отрицательное же влияние на данный показатель оказал рост себестоимости продукции. Здесь следует отметить, что и увеличение цен, и рост себестоимости товарной продукции являются следствием инфляционных процессов, однако опережение в 2007 г. темпов роста цен реализации (125 %) темпов роста себестоимости продукции (116 %) на 0,09 % оказало положительное влияние на изменение рентабельности продаж (+0,12 %) и рентабельности реализации продукции (+0,17 %). В 2008 г. эти два показателя упали соответственно на 1,26 % и на 1,58 %, что является следствием снизившейся разницы между темпами роста себестоимости и темпами цены реализации продукции – 0,05 %.
2.3.4 Анализ финансовых показателей деятельности предприятия
С целью наращивания объемов производства, повышения конкурентоспособности выпускаемой продукции, привлечения иностранных инвесторов в современных условиях предприятию необходимо рационально использовать свои финансовые ресурсы. Поэтому существует практическая необходимость иметь информацию о величине капитала, показателях финансовой независимости, финансовой устойчивости и платежеспособности, факторах изменения финансового состояния предприятия [11].
Согласно Инструкции по анализу и контролю за финансовым состоянием и платёжеспособностью субъектов предпринимательской деятельности, утверждённой постановлением Минфина, Минэкономики и Минстата от 08.05.2008 г. №79/99/50 [12], в качестве критериев для оценки удовлетворённости структуры бухгалтерского баланса предприятие использует:
коэффициент текущей ликвидности;
коэффициент обеспеченности собственными оборотными средствами;
коэффициент обеспеченности финансовых обязательств активами.
Динамика коэффициентов платёжеспособности УП «Карлиновгаз» 2006-2008 гг. представлена на рисунке 13. Состояние его оборотных и внеоборотных активов по отчётным годам отображено в таблице 16.
Таблица 16 – Средства организации в отчетный год, млн. р.
| 2006 г. | 2007 г. | 2008 г. | |
| Всего средств организации | 321190 | 349295 | 407989 |
| оборотные активы | 56575 | 57140 | 57427 |
| внеоборотные активы | 264615 | 292135 | 350562 |
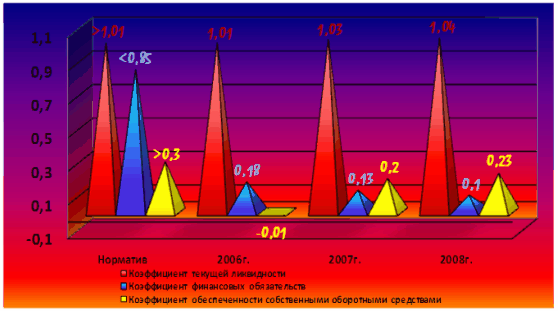
Рисунок 13 – Динамика коэффициентов платёжеспособности
Коэффициент текущей ликвидности Ктл характеризует общую обеспеченность организации собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств организации, т.е. означает наличие в достаточном объёме денежных средств для немедленного погашения кредиторской задолженности.
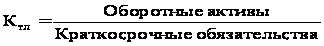 (18)
Приведённые данные на рисунке 10 свидетельствуют о положительной динамике показателя ликвидности, который на 1.01.2009 г. достиг своего наилучшего значения в последние три года.
Основными причинами роста коэффициента текущей ликвидности в 2006-2008 гг.:
рост оборотных активов предприятия:
а) в 2007г. к 2006г. – на 9,9 % или на 565 млн. р.;
б) в 2008г. к 2007г. – на 5 % или на 287 млн. р.;
снижение краткосрочных обязательств:
а) в 2007г. к 2006г. – на 1 % или на 538 млн. р.;
б) в 2008г. к 2007г. – на 0,5 % или на 276 млн. р.
Коэффициент обеспеченности финансовых обязательств активами Кфн определяется по формуле 19. Данные на рисунке 13 свидетельствуют о положительной динамике данного показателя в 2006-2008 гг, который на 1.01.2009 достиг наилучшего значения – 0,11 при нормативе не более 0,85. Вместе с тем, значение коэффициента обеспеченности финансовых обязательств активами свидетельствует о способности УП «Карлиновгаз» рассчитаться по своим финансовым обязательствам после реализации активов, и на основании Инструкции по анализу и контролю за финансовым состоянием и платёжеспособностью субъектов предпринимательской деятельности от 08.05.2008 г. №79/99/50 считается устойчиво платежеспособной организацией.
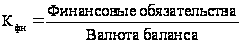 (19)
Основными причинами снижения коэффициента обеспеченности финансовых обязательств активами в 2006-2008 гг. являются:
снижение долгосрочных и краткосрочных обязательств:
а) в 2007 г. к 2006 г. – на 11 % с 55713 млн. р. до 49963 млн. р.;
б) в 2008 г. к 2007 г. – на 4 % с 49963 млн. р. до 47810 млн. р.
увеличение валюты баланса предприятия:
а) в 2007 г. к 2006 г. – на 19 % с 265301 млн. р. до 316701 млн. р.;
б) в 2008 г. к 2007 г. – на 7,8 % с 316701 млн. р. до 341502 млн. р.
Коэффициент обеспеченности собственными оборотными средствами Косс характеризует наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости и определяется по формуле
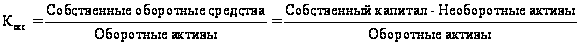 (20)
Предприятие испытывает дефицит оборотных средств. Большая доля оборотных средств УП «Карлиновгаз» сформирована из заемных источников, а собственных средств не хватает даже на покрытие необоротных активов. О чем свидетельствуют отрицательное значение коэффициента обеспеченности собственными оборотными средствами на 01.01.2007 г., где коэффициент имел значение минус 0,01. Несмотря на то, что значение показателя ниже нормативного, наблюдается положительная тенденция его изменения: на 1.01.2008 г. коэффициент равен 0,20; на 1.01.2009 г. – 0,23
Эта тенденция роста коэффициента обеспеченности собственными оборотными средствами в 2006-2008 гг. обуславливается превышением темпов роста собственного капитала предприятия над темпами роста необоротных и оборотных активов:
в 2007г. к 2006г. темп роста: собственного капитала – 115 %; необоротных средств – 110,4 %; оборотных активов - 101 %;
в 2008г. к 2007г. темп роста: собственного капитала – 103,5 %; необоротных средств – 103,2 %; оборотных активов - 0,96 %.
Нехватка оборотных средств, для дальнейшего наращивания объемов производства, своевременной выплаты заработной платы, осуществления налоговых платежей в бюджет и внебюджетные фонды, оплаты потребленных энергоносителей, расчета по ранее полученным кредитам вынуждает предприятие обращаться за кредитными ресурсами к банкам. Банки выделяют, как правило, лишь короткие кредитные ресурсы и под высокий процент, возвратить которые необходимо до того, как предприятие может получить экономический эффект от полученного кредита. Несмотря на вышесказанное, УП «Карлиновгаз» пользуется репутацией платежеспособного заемщика. Благодаря активной работе, проводимой руководством предприятия с финансовыми институтами, предприятию удается улучшать условия кредитования.
Кредиторская задолженность УП «Карлиновгаз»:
в 2007г. к 2006г.: составила 85 % - уменьшилась на 7041 млн. р., в т.ч. просроченная задолженность: 74 % - уменьшение на 1965 млн. р.;
в 2008г. к 2007г.: составила 103 % - увеличилась на 1171 млн. р., в т.ч. просроченная задолженность: 101 % - увеличилась на 55 млн. р.
В структуре кредиторской задолженности просроченная задолженность занимает удельный вес - 15,7 %, 13,6 %, 13,4 % в 2006, 2007 и 2008 годах соответственно.
Дебиторская задолженность УП «Карлиновгаз»:
в 2007 г. к 2006г.: составила 93 % - уменьшилась на 3227 млн. р., в т.ч. просроченная: 86 % - уменьшилась на 923 млн. р.;
в 2008 г. к 2007г.: составила 96 % - уменьшилась на 5799 млн. р., в т.ч. просроченная: 86 % - уменьшилась на 3947 млн. р.
В структуре кредиторской задолженности просроченная задолженность занимает удельный вес - 14,6 %, 13,4 %, 4,4 % в 2006, 2007 и 2008 годах соответственно.
Динамика изменения дебиторской и динамика изменения кредиторской задолженности в анализируемом периоде наглядно представлены на рисунке 14.
Превышение темпов роста дебиторской задолженности над кредиторской в 2007 г. говорит о перетекании абсолютно ликвидных оборотных средств на расчетных счетах в дебиторскую задолженность, что, фактически, свидетельствует о временном извлечении из текущего хозяйственного оборота значительной доли оборотных средств и предоставлении предприятиям-должникам беспроцентного коммерческого кредита. Однако данная ситуация не является критичной для предприятия. В целях снижения дебиторской задолженности в 2008 г. на предприятии были разработаны и применены эффективные мероприятия по снижению дебиторской задолженности. В результате, коэффициент соотношения дебиторской и кредиторской задолженности на конец 2008 г. составил 0,84, что меньше на 0,16 единиц, чем в 2007 г.
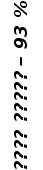

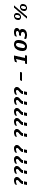
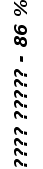
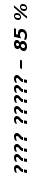
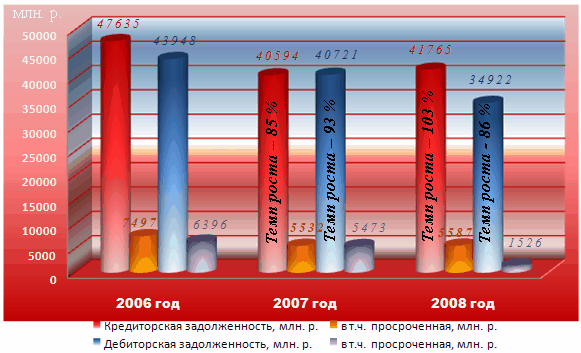
Рисунок 14 - Динамика кредиторской и дебиторской задолженностей
Подводя итог, можно отметить, что, несмотря на небольшие трудности с оборачиваемостью оборотных активов, на начало I квартала 2009 г. УП «Карлиновгаз» является стабильным, платежеспособным, предприятием. Состояние его финансовых ресурсов, их распределение и использование обеспечивает бесперебойную работу, развитие предприятия, а так же его финансовую устойчивость, независимо от внешних источников финансирования.
2.3.5 Анализ питания предприятия энергетическими ресурсами и их потребления
В УП «Карлиновгаз» рациональное отношение к использованию энергоресурсов присутствовало всегда. Это один из основополагающих принципов работы предприятия. Но в условиях кризиса этот вопрос приобретает особую остроту.
Динамика энергоресурсов УП «Карлиновгаз» приведена в таблице 17 и на рисунке 15.
Таблица 17 – Динамика потребления энергоресурсов
| Наименование энергоносителя | Потребление по годам, т.у.т. | Ед. измер. | Потребление по годам | ||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | ||
| Топливо, в т.ч.: | 14899 | 13576 | 12961 | ||||
| производственные нужды: | 4493 | 4195 | 4219 | ||||
| природный газ | 1410 | 1256 | 1266 | тыс.м3 | 1226 | 1092 | 1101 |
| сжиженный газ: | 3083 | 2939 | 2953 | Тн | 1964 | 1872 | 1881 |
| транспортные расходы | 2693 | 2612 | 2590 | Тн | 1725 | 1664 | 1643 |
| потери газа: | 10406 | 9381 | 8742 | ||||
| природного | 9843 | 8879 | 8269 | тыс.м3 | 8559 | 7721 | 7190 |
| сжиженного | 563 | 502 | 473 | Тн | 359 | 320 | 301 |
| Тепловая энергия, всего | 3551 | 4555 | 4071 | Гкал | 20063 | 26031 | 23200 |
| в т.ч. производственные нужды | 3511 | 4555 | 4071 | Гкал | 20063 | 26031 | 23200 |
| отпущено населению | 6 | 6 | 4 | Гкал | 33 | 32 | 22 |
| Произведено собственными энергоисточниками (тепловая энергия отпущенная; электрическая энергия выработанная) | 3494 | 4542 | 4060 | Гкал | 19964 | 25952 | 23139 |
| Получено от других организаций | 23 | 19 | 15 | Гкал | 132 | 111 | 83 |
| Электрическая энергия | 1216 | 1337 | 1275 | тыс.кВт.ч | 4343 | 4776 | 4552 |
| в т.ч. производственные нужды | 1216 | 1337 | 1275 | тыс.кВт.ч | 4343 | 4776 | 4552 |
| Получено от других организаций | 1216 | 1337 | 1275 | тыс.кВт.ч | 4343 | 4776 | 4552 |
| Итого потреблено, т.у.т. | 19666 | 19468 | 18307 | ||||
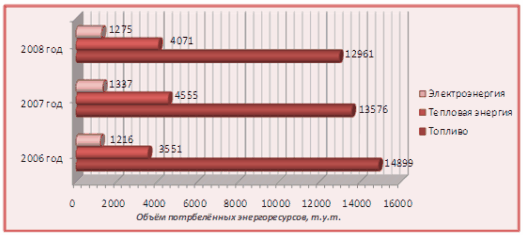
Рисунок 15 – Динамика потребления предприятием энергетических ресурсов
Анализируя данные в таблице 17 и диаграммы 15 можно отметить, что на предприятии наблюдается неравномерное потребление теплоресурсов, это относится к отрицательным факторам производства, потому что данные скачки не позволяют спланировать потребности предприятия на следующий год. В свою очередь это коренным образом влияет на прибыль и издержки предприятия.
Рассмотрим диаграмму на рисунке 16, по данным за 2008 г. можно отметить, что структура топливно-энергетического баланса на предприятии «Карлиновгаз» следующая: удельный вес тепловой энергии составляет 22,0 %, электроэнергии - 7 %, наибольший удельный вес занимает котельно-печное топливо, и оно составляет 71 % или 12961 т.у.т.
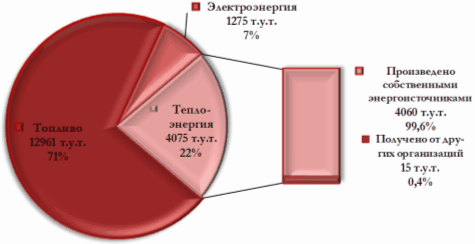
Рисунок 16 - Структура энергетического баланса 2008 г.
На предприятии значительная часть тепла производится в наиболее экономичном комбинированном цикле совместной выработки электрической и тепловой энергии. Как говорят данные таблицы 15, оно обеспечивает себя тепловой энергией собственного производства в размере 23139 Гкал или 99,6 %, в то время как сторонние источники составляют 0,35 %.
Котельные предприятия предназначены для централизованного теплоснабжения производственных и административных зданий, а также для обеспечения паром технологических процессов предприятия.
На балансе УП «Карлиновгаз» состоят 335 котельных с производительностью до 0,5 Гкал/ч и 8 шт. - свыше 0,5 Гкал/ч.
В теплоснабжении в основном используется один вид топлива – природный газ, потребление которого в целях производства тепловой энергии составляет 2600 т.у.т. в год. Система газоснабжения работает достаточно надежно и значительных перерывов в теплоснабжении из-за отключений подачи газа в последние годы не наблюдается.
В 2009 г. выполнявшаяся ранее предприятием работа по наполнению газовых баллонов в ремонтно-производственном участке (РПУ) – одном из производственных подразделений предприятия, - осуществляться не будет, в связи с изменением структуры производства. В котельной РПУ отпадёт необходимость вырабатывать тепловую энергию в виде пара на технологические нужды. Как правило, в таких случаях рассматривают возможности перевода котельных в водогрейный режим [13].
Для обеспечения выполнения главной задачи - бесперебойного и безаварийного газоснабжения потребителей, УП «Карлиновгаз» требуется замена изношенных и строительство новых участков газопроводов с применением новых материалов и современных технологий. Поскольку природный газ пришёл в область в 1957 г., то многие проложенные стальные газопроводы и установленные к ним требующие электричества станции катодной защиты уже имеют большой срок износа: 30 и более лет. Поэтому одним из основных стратегических направлений деятельности предприятия является поиск и изучение возможностей строительства распределительных сетей с учётом прогрессивных технологий и материалов.
По мнению многих ведущих специалистов, замещение используемых газовыми предприятиями стальных труб полиэтиленовыми трубами способно радикальным образом изменить способы и темпы газификации, сократить денежные, материальные ресурсы, вкладываемые в строительство и эксплуатацию газопроводных сетей (в первую очередь за счёт сокращения потребления электроэнергии) [14].
Оценка уровня эффективности использования ТЭР на исследуемом предприятии. Для оценки эффективности использования энергии в производстве, а также определения эффективности мероприятий по энергосбережению необходимы объективные показатели, которые могли бы отразить реальное использование энергоресурсов и давали бы возможность сопоставить результат оценки с максимальными возможностями обеспечения энергосбережения.
Эффективность функционирования энергетических объектов и промышленных предприятий определяется, прежде всего, долей энергетических затрат в себестоимости продукции. Чем ниже этот уровень, тем выше эффективность использования топливно-энергетических ресурсов и тем выше уровень прибыли предприятия [15]. Удельный вес ТЭР в объёме реализованной продукции рассмотрим с помощью рисунка 17.
Согласно, рисунку 17, сумма затрат УП «Карлиновгаз» на топливно-энергетические ресурсы увеличилась в 2007 г. на 6 процентных пунктов относительно 2006 г. В 2008 г. к предыдущему году – на 22,9 пункта, к 2006 г. – на 23,3. Это связано с более тёплой зимой 2007 г. и заменой в этом же году в филиалах предприятия котельного оборудования на котлы с более высоким КПД, вследствие чего были сокращены объёмы закупок тепловой энергии у сторонних организаций. После внедрения данных мероприятий в 2008 г. затраты на тепловую энергию, получаемую со стороны, составили 3119 млн. р. или 47 % от уровня 2007 г.
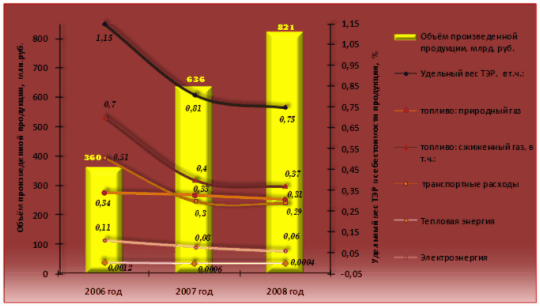
Рисунок 17 – Удельный вес ТЭР в объёме реализованной продукции
Предприятие несёт значительные расходы энергетических ресурсов на эксплуатацию транспорта, которые занимают достаточно высокий удельный вес в себестоимости реализации сжиженного газа – 11 % (см. табл. 8), в общей себестоимости реализованной продукции – 0,34 %. Эти затраты постоянно растут. Стоимость топлива выросла за последние три года на 77 %.
Слив топлива, отклонения от маршрута, простои на нем стали обыденной частью производственной жизни предприятия. Увеличивается себестоимость продукции, растет цена, уменьшается прибыль, снижается конкурентоспособность, замедляется рост и развитие предприятия, и так далее. Дороговизна новой техники должна компенсироваться увеличением срока ее службы, снижением эксплуатационных расходов, повышением надежности. При невозможности изменений технических характеристик самой техники неизменных условий хозяйствования, принципов управления ответом на подорожание топлива должно стать меньшее его потребление [16].
Используя данные таблицы 18, рассчитаем показатели энерговооружённости труда и сведём их в таблицу 19.
Таблица 18 – Расчёт показателей энерговооружённости труда
| Показатель | Ед. измерения | Расчёт | ||
| 2006 год | 2007 год | 2007 год | ||
| Энерговооруженность труда, Ам | т.у.т./чел. |
16128/2629= =6,13 |
14932/2642= =5,7 |
14251/2594= =5,5 |
| Электровооруженность труда, Эт |
тыс.Кт |
4343/2629= =1,65 |
4776/2642= =1,8 |
4552/2594= =1,75 |
| Коэффициент электрификации, Э3 |
тыс.кВт |
4343/16128= =0,27 |
4776/14932==0,32 |
4552/14251= =0,32 |
Ежегодное снижение величины показателей энерговооруженности труда говорят о сокращении потребления предприятием энергоресурсов, получаемых со стороны.
Насколько эффективно используется энергия на предприятии определим, использовав таблицу 16.
Таблица 19 - Показатели эффективности использования энергии
| Показатели | Ед. измерения | Год |
Отклонение 2007г. к 2006г. |
Отклонение 2008г. к 2007г. |
Отклонение 2008г. к 2006г. |
|||||
| 2006 | 2007 | 2008 | (+;-) | % | (+;-) | % | (+;-) | % | ||
| Расход энергии | млрд. р. | 4 | 5 | 6 | +1 | +25 | +1 | +19 | +2 | +49 |
| Объем выпущенной продукции | млрд. р. | 437 | 770 | 975 | +333 | +76 | +205 | +27 | +537 | +123 |
| Энергоемкость | р. | 0,009 | 0,007 | 0,006 | -0,002 | -22 | -0,001 | -14 | -0,003 | -33 |
| Энергоотдача | р. | 105,8 | 148,8 | 158,4 | +43 | +41 | +9,6 | +6 | +52,6 | +50 |
Согласно данных таблицы 16, энергоёмкость продукции в период с 2006 г. по 2008 г. снизилась на 0,003 р. или на 33 %, что связано с уменьшением расхода энергетических ресурсов. Энергоотдача, как обратный показатель энергоемкости увеличилась на 52,5 р. или на 50 % и составила 158,4 р. Такое снижение энергоёмкости и увеличение энергоотдачи свидетельствует об эффективном и рациональном использовании энергетических ресурсов на предприятии, что может привести к снижению себестоимости выпускаемой продукции.
Так как в объем энергоемкости затрат помимо полезного расхода включаются и потери газа, образующиеся в процессе транспортировки газа и осуществления иных работ, связанных с производственной деятельностью, рассмотрим показатель, характеризующий степень их использования – коэффициент потерь.
Коэффициент потерь котельно-печного топлива 2006 г., 2007 г. и 2008 г. найдём по формуле 7. Подставив данные, соответственно получим
Кп2006= 10406/19666=0,529;
Кп2007=9381/19468=0,482;
Кп2008=8742/18307=0,478.
Наблюдаемое сокращение коэффициента потерь газа достигнуто за счет: ежегодной реконструкции узлов учета газа у потребителей, установки GSM связи на узлах учета; теплой зимы.
Одним из критериев эффективности энергосбережения, позволяющим оценить его динамику и тенденции, является показатель энергоэкономического уровня производства (ЭЭУП) [6].
ЭЭУП позволяет оценить уровень реализации энергосберегающих технологий, экономических тепловых схем, энергосберегающего оборудования и пр.
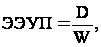 (21)
где D - результат хозяйственной деятельности предприятия, тыс.р.;
W - суммарное потребление энергоресурсов на технологические цели, т.у.т.
Таблица 20 - Расчет энергоэкономического уровня производства
| Показатели | Единица измерения | 2006 г. | 2007 г. | 2008 г. |
| D | млн. р. | 437786 | 770562 | 975295 |
| W | т.у.т. | 19666 | 19468 | 18307 |
| ЭЭУП | 22,26 | 39,58 | 53,27 |
Возрастающая динамика ЭЭУП говорит об эффективной работе предприятия в области энергосбережения.
Вопросы потребления и экономии топливно-энергетических и материальных ресурсов рассматриваются на Совете предприятия, Техническом совете и при проведении собраний трудового коллектива.
В рамках выполнения Директивы №3 и целевого показателя на предприятии разработан План мероприятий по их реализации, Программа по энергосбережению. С целью жесткого контроля за потреблением топливно-энергетических ресурсов и расходованием материальных ресурсов на предприятии созданы комиссии по контролю за экономией и рациональным использованием топливно-энергетических и материальных ресурсов. Кроме этого, постоянный контроль за экономией и рациональным использованием топливно-энергетических и материальных ресурсов проводится со стороны внештатных инспекторов.
Показатель по энергосбережению – показатель, характеризующий деятельность предприятия по реализации мер, направленных на эффективное использование и экономное расходование топливно-энергетических ресурсов на всех стадиях из производства и потребления.
При расчёте показателя по энергосбережению используются показатель - прямые обобщённые энергетические затраты (ОЭЗ). Это суммарный расход