Динаміка економічних показників. Структура зовнішньо-торгівельного обороту підриємства
 –
відхилення
фактичних
значень доходу
 від оцінки
(математичного
сподівання)
 середньої
величини доходу
в ітий період.
Існують різні
способи оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [2].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
прогнозує мого
параметра та
його оцінками
є мінімальною,
що можна записати
як
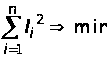 .
(2.2)
За методом
найменших
квадратів
параметри
регресії
 і
 є розв’язком
системи двох
нормальних
рівнянь [9]:
При використанні
прямолінійного
тренду
 параметри
 і
 можуть бути
знайдені шляхом
рішення системи
нормальних
рівнянь
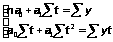 (2.3)
або по формулах
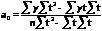 (2.4)
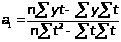
Таблиця 4.2 Розрахунки сум для розрахунку коефіцієнтів а0 та а1 лінійної регресії
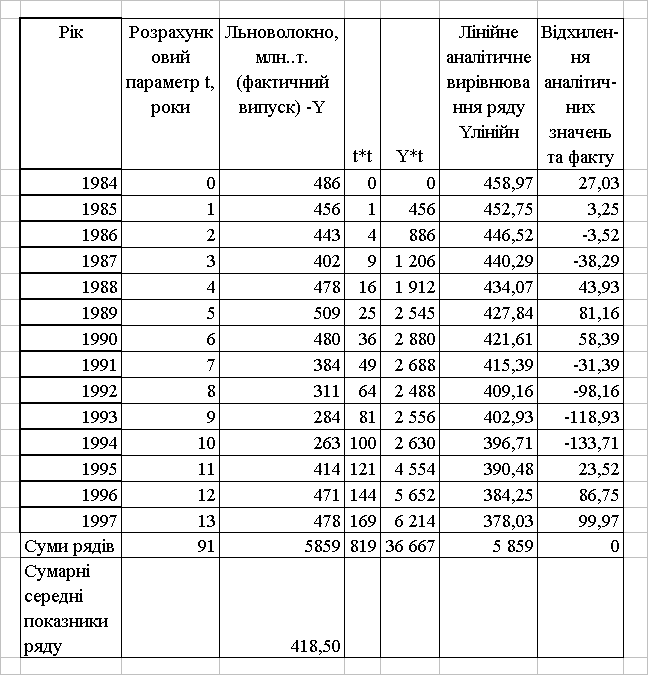
Таким чином, враховуючи розрахункові дані ряду динаміки в табл.4.2, коефіцієнти аналітичного рівняння лінійної регресії розраховуються як:
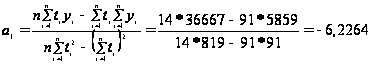
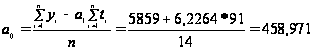
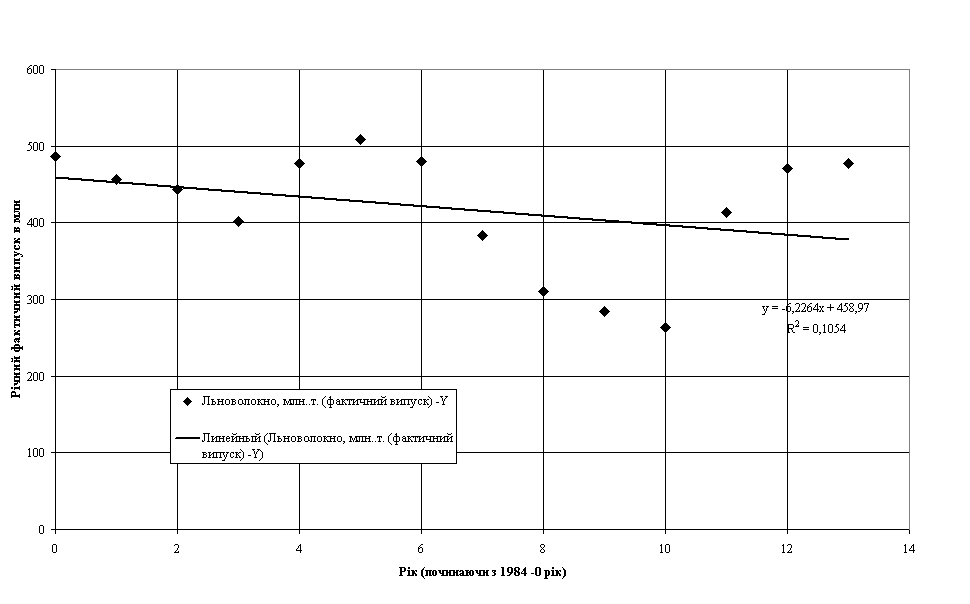
Рис.4.2. Аналітичне вирівнювання ряду лінійним трендом
Середньоквадратична помилка регресії, знаходиться за формулою
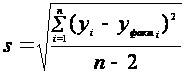 ,
(2.5)
Коефіцієнт детермінації для даної моделі
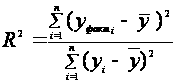 (2.6)
повинен
дорівнювати:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
кореляційний
зв’язок середньої
щільності;
<0,36
кореляційній
зв’язок низької
щільності [10].
Як показують
дані, наведені
на рис.4.2, коефіцієнт
детермінації
для побудованого
аналітичного
лінійного
тренду становить
=0,1054
<0,36 тобто кореляційній
зв’язок фактичних
значень та
аналітичного
лінійного
тренду є низької
щільності.
Як показує спільний аналіз даних таблиць 4.1 та 4.2, а також графіків рис.4.1 та 4.2:
сума абсолютних відхилень кривої осереднення ряду тричленною ковзною становить 12,33;
сума абсолютних відхилень кривої аналітичного вирівнювання ряду лінійним трендом становить 0;
дисперсія відхилень кривої осереднення ряду тричленною ковзною від фактичних даних становить S2=634;
сума абсолютних відхилень кривої аналітичного вирівнювання ряду лінійним трендом від фактичних даних становить S2=5347;
Таким чином, вирівнювання ряду осереднюючою тричленою ковзною має кращі показники по мінімуму відхилень від фактичної кривої , але має зміщену середню оцінку, що пов’язано з алгоритмом розрахунку та неможливістю осереднення першої та останньої точки ряду.
На рис.4.3 – 4.4 за допомогою „електронних таблиць” Excel2000 побудовані аналітичні вирівнювання заданого ряду динаміки поліноміальними трендами 2 та 4 ступеню.
Як показують
дані, наведені
на рис.4.3, коефіцієнт
детермінації
для побудованого
аналітичного
параболічного
тренду є вищим,
ніж у лінійного
тренду, та становить
=0,243654
<0,36 тобто кореляційній
зв’язок фактичних
значень та
аналітичного
параболічного
тренду також
є низької щільності.
Як показують
дані, наведені
на рис.4.4, коефіцієнт
детермінації
для побудованого
аналітичного
тренду поліномом
4 ступеню є значно
вищим, ніж у
лінійного
тренду, та становить
=0,6024
(0,36>>0,75)
тобто кореляційній
зв’язок фактичних
значень та
аналітичного
тренду полінома
4 ступеня є середньої
щільності.
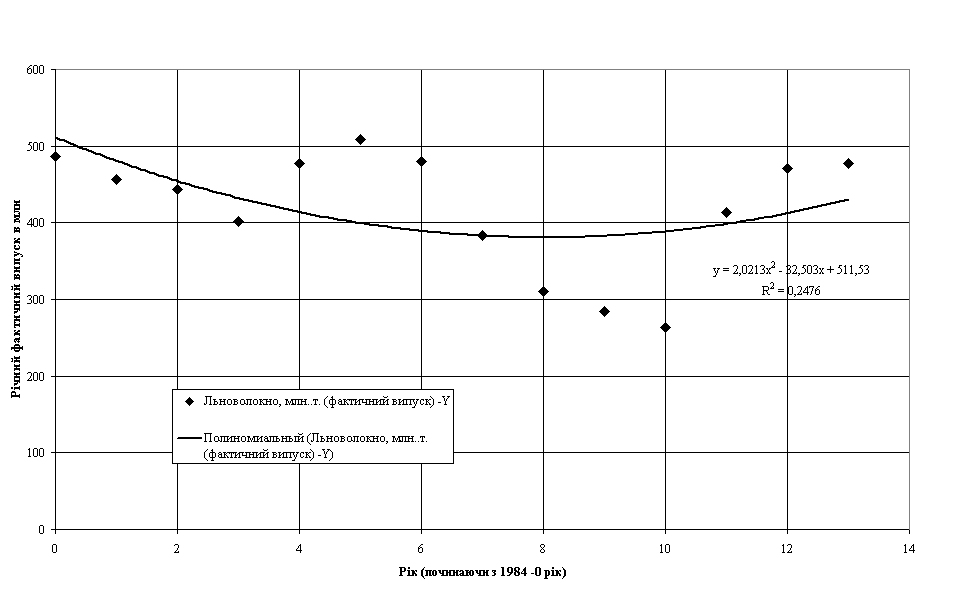
Рис.4.3. Аналітична вирівнювання ряду параболічним трендом за допомогою “електронних таблиць” Excel2000
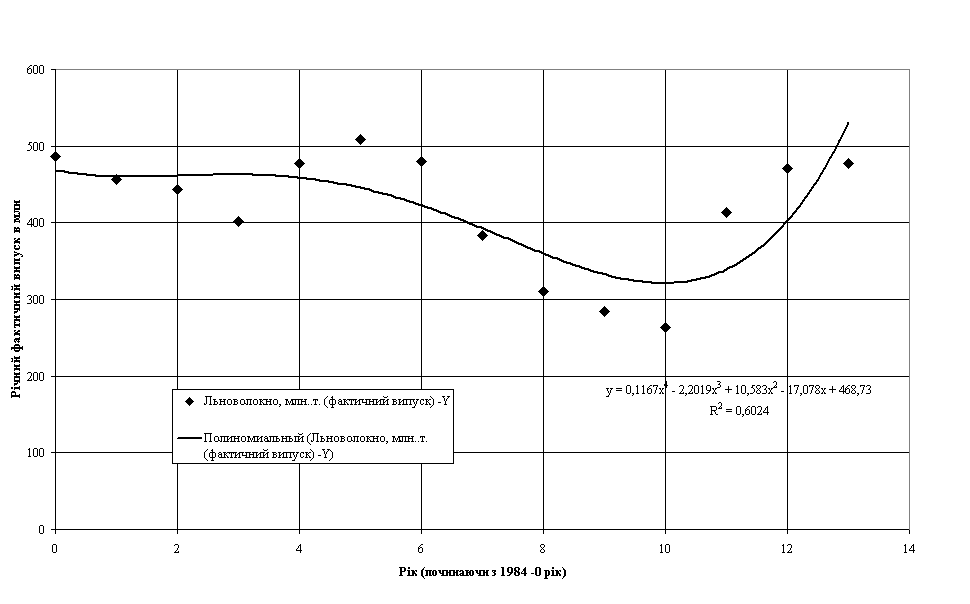
Рис.4.4. Аналітичне вирівнювання ряду поліномом (трендом) 4ступеня за допомогою “електронних таблиць” Excel2000
5. Завдання №5 (варіант №9)
Залежність скорочення робітників від місця роботи досліджувалася в ході соціологічного опитування 200 респондентів, результати якого представлені в наступній таблиці:
| Думки респондентів | Робітники | Разом | |
| Державні підприємства | кооперативи | ||
| Дуже ймовірно | 55 | 48 | 103 |
| Практично неможливо | 45 | 52 | 97 |
| Разом | 100 | 100 | 200 |
Визначте коефіцієнти асоціації і контингенції. Проаналізуйте отримані результати.
Рішення
Для аналізу взаємозв'язку між атрибутивними ознаками будуються спеціальні таблиці, що мають назву таблиць співзалежності. В тому випадку, коли утворюються по дві групи за факторною та результативною ознаками, або коли вони є альтернативними, для оцінки тісноти зв'язку визначають коефіцієнти асоціації Ка та контингенції Кк за формулами [3]:
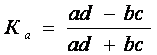 (5.1)
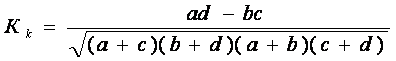 (5.2)
Якщо модуль коефіцієнта асоціації (5.1) наближується до 1,0
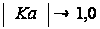
то існує сильний зв'язок між групами ознак;
Якщо модуль коефіцієнта контингенції (5.2) наближується до 0,5
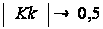
то існує сильний зв'язок між групами ознак;
Для розрахунку названих коефіцієнтів використовують так звані тетрахорічні таблиці, що показують розподіл одиниць за факторною та результативною ознаками [3].
Таблиця 5.1 Тетрахорічна таблиця для вихідних даних завдання
|
Результативна ознака (у) – „Думки респондентів” |
Факторна ознака (х) – (Респонденти – робітники) | ||
| х1 („Державні підприємства”) | х2 („Кооперативи”) | Разом | |
| у1 („Дуже ймовірно”) | А = 55 | B = 48 | (a+b) =103 |
| У2 („Майже неймовірно”) | С = 45 | D = 52 | (c+d) =97 |
| Разом | (а+с) =100 | (b+d) =100 | (n) =200 |
Визначимо коефіцієнти асоціації та контингенції за даними таблиці 5.1:
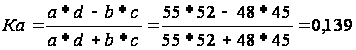
Отже, за показником коефіцієнта асоціації Ка між Х та Y існує дуже слабкий прямий зв'язок.
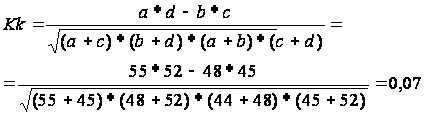
Отже, за показником коефіцієнта контингенції Кк також між Х та Y існує дуже слабкий прямий зв'язок.
Список використаної літератури
1. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики. М: Финансы и статистика, 2000. 280 c.
2. Ефимова М.Р., Петрова Е.В., Румянцев В.Н. и др. Общая теория статистики: Учебник. – М: ИнфраМ, 1998. – 436 c.
3. Єріна А.М. Теорія статистики : практикум / А. М. Єріна, З. О. Пальян. – 6те вид., стер. – К. : Знання, 2008. – 255 с.
4. Кармелюк Г. І. Теорія ймовірностей та математична статистика : посібник з розв’язування задач : навч. посібник / Г. І. Кармелюк. – К. : Центр учбової літератури, 2007. – 576 с.
5. Математика для економістів: теорія та застосування : підручник / В. П. Лавренчук [та ін.]. – К. : Кондор, 2007. – 596 с.
6. Мармоза А.Т. Практикум з теорії статистики : навч. посібник / А. Т. Мармоза. 3тє вид., виправл. К. : Ельга : НікаЦентр, 2007. 348 с.
7. Общая теория статистики. Статистическая методология в изучении коммерческой деятельности : учебник / под ред. О. Э. Башиной, А. А Спирина. 5е изд., перераб. и доп. М. : Финансы и статистика, 2007. 440 с. [
8. Орленко Н. С. Інформаційні системи і технології в статистиці : навчальнометодичний посібник для самост. вивчення дисципліни/ Н. С. Орленко ; Мво освіти і науки України, Держ. вищ. навч. заклад "Київський нац. екон. унт ім. В. Гетьмана". – К. : КНЕУ, 2008. – 282 с.
9. Практикум по эконометрике : учеб. пособие / И. И. Елисеева [и др.] ; под ред. И. И. Елисеевой. – 2е изд., перераб. и доп. – М. : Финансы и статистика, 2006. – 344 с.
10. Сеньо П. С. Теорія ймовірностей та математична статистика : підручник / П. С. Сеньо. – 2ге вид., переробл. і доповн. – К. : Знання, 2007. – 557 с.
11. Слюсарчук П. В. Теорія ймовірностей та математична статистика : підручник / П. В. Слюсарчук. – Ужгород : Карпати, 2005. – 183 с.
12. Статистика финансов : учебник / под ред. М. Г. Назарова. – 3е изд., испр. – М. : ОмегаЛ, 2007. – 461 с.
13. Статистика Конспект лекцій, Тернопіль, 2006р. – http;\ www.kneu.kiev – Освітній Інтернетсайт Киівського національного економічного університету, 2008
14. Фінансовобанківська статистика : навч. посібник/ П. Г. Вашків [та ін.]. – К. : Либідь, 2007. – 512 с.