Совершенствование производственно-хозяйственной деятельности предприятия (на примере ЧУПП "Телемикс")
Работу по маркетинговой деятельности всех трех отделов направляет заместитель генерального директора по маркетингу и сбыту.
Вышеназванный руководитель должен быть способен прогнозировать, планировать, организовывать, мотивировать, общаться и контролировать маркетинговую деятельность вышеуказанных отделов. От него требуется способность управлять, мотивировать и вдохновлять группы коммерческих отделов ЧУПП «ТелеМикс», обладать навыками решения человеческих проблем.
Руководители, занимающиеся маркетинговой деятельностью на ЧУПП «ТелеМикс» обязаны: при планировании обеспечивать кратко-, средне-, и (возможно) долгосрочные прогнозы, на которых основываются цели ЧУПП «ТелеМикс»; планировать получение прибыли в процентном отношении; оценивать затраты; анализировать рынки в поисках новых возможностей использования существующих товаров и перспектив новой продукции (в сотрудничестве со всеми отделами); планировать деятельность территориальных менеджеров, контролеров и продавцов; планировать и организовывать выставки своей продукции; организовывать посещение производственных помещений ЧУПП «ТелеМикс» зарубежными гостями и гостями из стран СНГ; планировать и определять территории для эффективного охвата потребителей; устанавливать стандарты исполнения для сбытового персонала; планировать собственное время; планировать регулярные встречи с продавцами; планировать общее развитие и стимулирование персонала; планировать использование допустимой поддержки услуг там, где они применимы.
При планировании работы службы маркетинга и сбыта принимается во внимание производственные мощности ЧУПП «ТелеМикс» и спрос на рынке на его продукцию, определяется соответствие получаемого заказа профилю предприятия и его специализации. При принятии заказа учитывается возможность максимальной загрузки производственных мощностей ЧУПП «ТелеМикс» и коэффициент использования оборудования. Выявляется необходимость соответствия технологии производства.
За два-три месяца до начала планового периода ЧУПП «ТелеМикс» направляет коммерческие предложения своим клиентам. Примерно до 15 ноября ЧУПП «ТелеМикс» получает заказы от потребителей. До 25 декабря ЧУПП «ТелеМикс», изучив все предложения и приняв заказы, направляет клиентам обязательства по поставке и проект договора [1].
В соответствии с мировой практикой предприятие осуществляет реализацию продукции двумя методами:
работа под заказ;
работа на свободный рынок.
При работе на заказ, выпуск продукции предприятием осуществляется в соответствии с имеющимся портфелем заказов, заключенными контрактами и предварительными соглашениями о поставках произведенной продукции и оказания услуг. Заранее оговариваются сроки, технические характеристики товаров, объемы поставок продукции. Проблемы реализации в данном случае сводятся к соблюдению договорной дисциплины и взаимных соглашений: предприятие обязано своевременно произвести и предоставить потребителю соответствующий вид товаров и услуг, в то время как заказчик должен оплатить в указанные сроки получаемые товары.
При работе на свободный рынок предприятие выпускает продукцию на свободный рынок без заранее установленных ограничений относительно количественных и качественных характеристик товаров. Реализация продукции на свободный рынок осуществляется через оптовую и розничную торговлю.
Очевидно преимущество первого метода, потому что при этом снижаются складские запасы, и как следствие, «замораживание» средств, увеличивается их оборачиваемость. Это позволяет избежать дополнительных потерь, вызванных обесцениванием произведенной продукции.
В случае работы на свободный рынок сроки реализации произведенной продукции удлиняются, что приводит к вымыванию оборотных средств и к ухудшению финансового положения предприятия.
По установленным в нашей республике нормативам коэффициент складских запасов, который равен объему произведенной продукции, находящейся на складе к объему продукции, произведенной за месяц, не должен превышать единицу [13]. Этот показатель для ЧУПП «ТелеМикс» не является постоянным и колеблется от 0,4 до 0,8.
2.2 Анализ производственно-хозяйственной деятельности
Динамика основных технико-экономических показателей производственно-хозяйственной деятельности за 2007-2009 гг. представлена в Приложении Г. В таблице мы можем наблюдать рост показателей в 2008 году по отношению к 2007 году и затем их снижение в 2009 году.
Так, например:
1-я строка таблицы:
Объем производства продукции в 2007, 2008 и 2009 г.г. составлял 34918,2; 40150,9; и 31333,5 млн. р. соответственно. Абсолютное отклонение данного показателя за 2009 г. по отношению к 2008 г. составило минус 8 817 млн. р.
2-я строка таблицы:
В 2008 г. по сравнению с 2007 г. она увеличилась примерно на 25%, а в 2009 г. по отношению к 2008 г. объем выручки упал почти на 28,5%.
3-я строка таблицы:
Себестоимость реализованной продукции также в 2008 г. по отношению к 2007 г. увеличилась с 21635,9 млн. р. до 27900,3 млн. р. В 2009 г. по сравнению с 2008 годом она снизилась до 20652,7 млн. р. и ее относительное отклонение составило 74,02 %.
Таким образом, видно, что в 2008 г. по сравнению с 2007 г. в основном наблюдается рост показателей, что явилось следствием увеличения заказов на системы обработки и передачи данных, а также разработку программного обеспечения и консультирование в этой области. Динамика же технико-экономических показателей 2009 года по отношению к 2008 году имеет в основном отрицательное абсолютное отклонение. Это связано прежде всего с мировым экономическим кризисом, во время которого снизились объемы реализации готовой продукции вследствие снижения покупательской способности у потребителей, возросли цены на топливо и энергетические ресурсы [1].
2.2.1 Анализ объёмов выпуска и реализации продукции
Для более детального анализа объёма выпуска и реализации продукции посмотрим их динамику на рисунке 2.3.
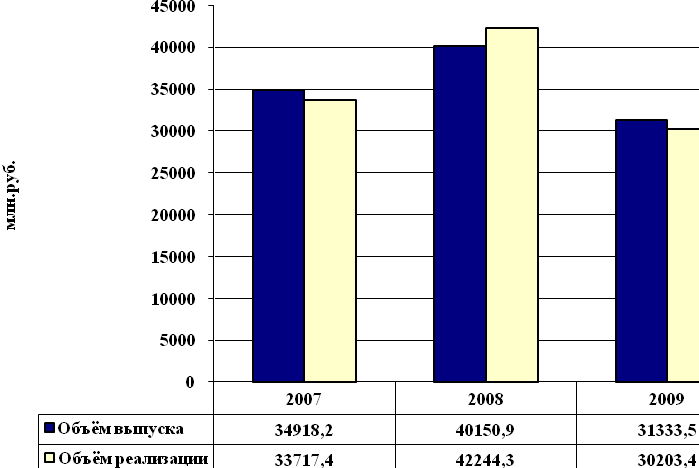
Рисунок 2.3 - Динамика объёма выпуска и реализации продукции за 2007 – 2009 г.г.
Из рисунка видно, что в 2008 г. произошло значительное увеличение выручки от реализации продукции по сравнению с 2007 годом (на 25%). Это является следствием увеличения заказов на системы обработки и передачи данных, а также разработку программного обеспечения и консультирование в этой области. Ликвидация части складских запасов позволила объёму реализации превзойти объём выпуска более чем на два млрд. р.
В 2009 году в связи с мировым экономическим кризисом объёмы реализации упали почти на 20%. Это связано, прежде всего, с ростом цен на топливо, энергетические ресурсы и снижением покупательской способности стран-импортёров.
На рисунках 2.4-2.6 детально представлена структура поставок продукции в 2007-2009 гг. в Беларусь, Россию и страны СНГ.
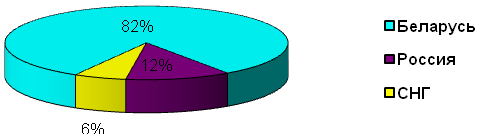
Рисунок 2.4 - Структура поставок продукции в 2007 г.
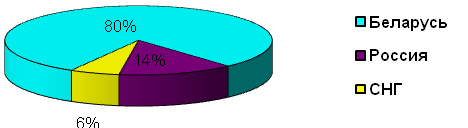
Рисунок 2.5 – Структура поставок продукции в 2008 г.
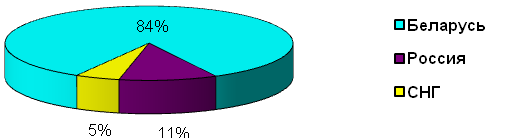
Рисунок 2.6 – Структура поставок продукции в 2009 г.
Анализ рынков сбыта показывает, что продукция более 80% реализуется внутри страны. Как уже упоминалось ранее, главными потребителями в Беларуси являются РУП «Белтелеком», СООО «Мобильные ТелеСистемы», СП ООО «Мобильная цифровая связь», ЗАО «Белорусская сеть телекоммуникаций», ООО СП «БелСел» и другие, которые постоянно расширяют зону оказания услуг и проводят модернизацию устаревшего оборудования.
Структура выпускаемой продукции представлена в таблице 2.2.
Таблица 2.2 - Структура выпускаемой продукции
| Продукция | Выпуск продукции, %. | ||
| 2007 | 2008 | 2009 | |
| 1 | 2 | 3 | 4 |
| Системы обработки и передачи данных | 85,1 | 88,5 | 89,8 |
| Оборудование электропитания, средства эксплуатации и технического обслуживания | 5,1 | 4,1 | 3,8 |
| Прочее оборудование | 9,8 | 7,3 | 6,4 |
| Итого | 100 | ||
Из представленных в таблице данных видно, что происходит планомерное увеличение выпуска систем связи и снижением производства вспомогательного оборудования. Это объясняется перспективностью производства систем передачи данных, а также является более прибыльным и рентабельным производством.
2.2.2 Анализ структуры и динамики себестоимости продукции
Себестоимость продукции является одним из основных показателей работы предприятия и находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство [14].
Затраты на один рубль реализованной продукции - наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Он широко используется при анализе снижения себестоимости и позволяет не только характеризовать планируемый уровень снижения себестоимости, но и определить также уровень рентабельности товарной продукции. Его величина зависит как от снижения себестоимости продукции, так и от изменения оптовых цен, ассортимента и качества продукции. Динамика изменения затрат на 1 рубль реализованной продукции ЧУПП «ТелеМикс» представлена в таблице 2.3.
Таблица 2.3 − Динамика изменения затрат на 1 р. реализованной продукции ЧУПП «ТелеМикс»
| 2007 г. | 2008 г. | 2009 г. | |
| Затраты на 1 рубль товарной продукции ЧУПП «ТелеМикс», коп. | 64,2 | 66,0 | 68,4 |
| Снижение (-)/повышение (+) затрат на 1 р. РП | +1,8 | +2,4 |
Из таблицы 2.3 видно, что произошёл небольшой рост затрат на рубль реализованной продукции. Рост затрат вызван:
изменением структуры выпускаемой продукции;
ростом цен на сырье, материалы, комплектующие;
ростом цен на энергозатраты.
Для детального анализа себестоимости продукции осуществим исследование ее структуры по элементам затрат за 2007-2009 гг. (см. таблицу 2.4).
Таблица 2.4 – Структура и динамика себестоимости реализованной продукции по элементам затрат за 2007-2009 гг.
Наименование статей затрат |
2007 | 2008 | 2009 | |||
| абсолютная величина, млн. р. |
удельный вес, % |
абсолютная величина, млн. р. |
удельный вес, % |
абсолютная величина, млн. р. |
удельный вес, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Материальные затраты, в том числе: | 14712,4 | 69,0 | 19418,6 | 69,6 | 14766,7 | 71,5 |
| 1.1. Сырьё и основные материалы, вспомогательные материалы | 6945,1 | 32,1 | 9290,8 | 33,3 | 6195,8 | 30,0 |
| 1.2. Топливо | 216,4 | 1,0 | 306,9 | 1,1 | 165,2 | 0,8 |
| 1.3. Энергия | 1168,3 | 5,4 | 1450,8 | 5,2 | 1383,7 | 6,7 |
| 1.4. Покупные комплектующие, полуфабрикаты | 6382,6 | 30,5 | 8370,1 | 30,0 | 7021,9 | 34,0 |
| 2. Расходы на оплату труда | 1644,3 | 9,8 | 2817,9 | 10,1 | 2313,1 | 11,2 |
| 3. Налоги и отчисления в бюджетные и внебюджетные фонды | 1687,6 | 9,0 | 2790,0 | 10,0 | 1652,2 | 8,0 |
| 4. Амортизация | 1168,4 | 5,6 | 1395,0 | 5,0 | 1073,9 | 5,2 |
| 5. Прочие расходы | 1319,8 | 6,6 | 1478,8 | 5,3 | 846,8 | 4,1 |
| 6. Полная себестоимость | 21635,9 | 100,0 | 27900,3 | 100,0 | 20652,7 | 100,0 |
Анализ расходов по элементам затрат показывает, что производство является достаточно материалоемким и энергоемким, при этом значительную долю затрат составляют затраты на покупные комплектующие и полуфабрикаты. Сравнивая эти данные можно отметить увеличение расходов на материальные затраты и комплектующие с полуфабрикатами в 2008 г. в общей сумме себестоимости продукции.
Это во многом объясняется тем, что значительная часть материалов и комплектующих для производства продукции, выпускаемой ЧУПП «ТелеМикс» приобретается за рубежом, поэтому их стоимость дороже отечественных аналогов. Исходя из этого, можно предложить предприятию снизить себестоимость за счёт сокращения материальных затрат. Даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию даст существенную экономию.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
2.2.3 Анализ прибыли и рентабельности предприятия
Конечные финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Общий финансовый результат предприятия за отчетный период отражается в отчетности в развернутом виде и представляет собой алгебраическую сумму прибыли (убытка) от реализации продукции (работ, услуг); реализации основных средств, нематериальных активов и иного имущества и результата от другой финансовой деятельности; прочих внереализационных операций [15].
Объектом полноценного экономического интереса со стороны хозяйствующего субъекта выступает максимально возможный объём прибыли. Основными факторами наращивания прибыли признаются цена, физический объём реализации, а также уровень себестоимости реализуемой продукции.
Анализ прибыли всегда дополняется анализом рентабельности производства и выпускаемой продукции. Рентабельность отражает степень доходности или прибыльности капитала, уровень окупаемости текущих затрат. Показатель рентабельности реализованной продукции используют, как инструмент в инвестиционной политике и ценообразовании (см. таблицу 2.5).
Таблица 2.5 − Основные финансовые результаты деятельности ЧУПП «ТелеМикс» в 2007-2009 гг.
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| Прибыль от всей деятельности, млн. р. | 6016,5 | 6430,8 | 3668,7 |
| Прибыль от реализации продукции, млн. р. | 5867,1 | 6639,2 | 3402,3 |
| Чистая прибыль, млн. р. | 4477,8 | 4726,6 | 2613,4 |
| Рентабельность реализованной продукции, % | 26,67 | 23,3 | 16,4 |
В 2009 г. предприятие в целом сработало рентабельно [16]. Прибыль от всей деятельности составила 3668,7 млн. р., прибыль от реализации продукции - 3402,3 млн. р., чистая прибыль – 2613,4 млн. р.
Падение рентабельности производства в 2009 г. вызвано опережающим ростом затрат по сравнению с изменением цен. Основные факторы, определившие рост затрат на изготовление продукции: рост цен на материалы и комплектующих у поставщиков, падение покупательской способности стран-импортёров продукции предприятия, рост стоимости энергоносителей и др., выполнение задания по росту оплаты труда.
Для проведения более глубокого анализа проследим динамику показателей прибыли на ЧУПП «ТелеМикс», используя данные отчетности предприятия. Динамика показателей прибыли на ЧУПП «ТелеМикс» за 2007 – 2009 годы представлены в Приложении Д.
Из данных представленных в Приложении Д видно, что в 2009 г. на ЧУПП «ТелеМикс» балансовая прибыль составила 3668,7 млн. р. Прибыль отчетного года состоит из: прибыли от реализации продукции – 3402,3 млн. р.; прибыли от операционных доходов – 365,6 млн. р.; убытка от внереализационных расходов – минус 99,2 млн. р.
Балансовая прибыль в 2009 г. существенно уменьшилась по сравнению с 2008 г. (на 2762,1 млн. р.), что привело также к соответствующему сокращению прибыли, остающейся в распоряжении предприятия (на 2113,2 млн. р.). Данное падение объёма прибыли можно объяснить начавшимися проблемами с реализацией продукции на новых рынках и расчётами со старыми партнёрами в связи с началом экономического кризиса, а как следствием падением покупательской активности и началом экономии денежных средств, замораживанием намеченных проектов [16].
На уменьшение балансовой прибыли негативно повлияло значительное сокращение прибыли от реализации продукции (на 3236,9 млн. р.). При этом следует отметить, что доходы от операционной деятельности увеличились на 420,2 млн. р., а убытки от внереализационной деятельности сократились на 54,6 млн. р.
Для того чтобы проанализировать, за счет чего произошло изменение прибыли от реализации продукции в 2009 г. по сравнению с прибылью, полученной в 2008 г., проведем ее факторный анализ.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (VРП), ее структуры (Удi), себестоимости (Сi) и уровня отпускных цен (Цi):
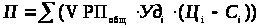 (2.1)
При проведении расчета за план будут приниматься значения показателей за 2008 г., за факт − значения за 2009 г.
Расчет влияния этих факторов на сумму прибыли можно определить, используя следующие данные. Исходные данные для проведения факторного анализа прибыли от реализации продукции приведены в таблице 2.6.
Таблица 2.6 – Исходные данные для факторного анализа прибыли от реализации продукции в 2009 г.
| Показатель |
План, млн. р. |
План, пересчитанный на фактический объем продаж, млн. р. |
Факт, млн. р. |
| Выручка от реализации продукции (без налогов из выручки), В | 35115,6 | 24729,3 | 25221,6 |
| Полная себестоимость, С | 28476,4 | 20053,8 | 21819,3 |
| Прибыль от реализации продукции, П | 6639,2 | 4675,5 | 3402,3 |
Изменение
прибыли от
реализации
за счет изменения:
объема и структуры
реализованной
продукции ( ):
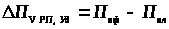 ,
(2.2)
где
 – плановое
значение прибыли
от реализации
продукции,
пересчитанное
на фактический
объем продаж,
млн. р.;
 – плановое
значение прибыли
от реализации
продукции, млн.
р.
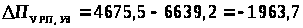 млн. р.
только
объема продаж
( ):
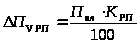 ,
(2.3)
где
 – коэффициент
выполнения
плана по реализации
продукции.
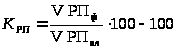 ,
(2.4)
где
 – фактический
объем реализованной
продукции, млн.
р.;
 – плановый
объем реализованной
продукции, млн.
р.
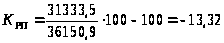
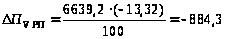 млн. р.
структуры
реализованной
продукции ( ):
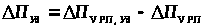 ,
(2.5)
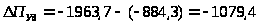 млн. р.
полной
себестоимости
( ):
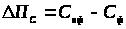 ,
(2.6)
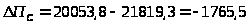 млн. р.
отпускных
цен ( ):
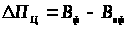 ,
(2.7)
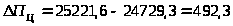 млн. р.
Результаты расчетов факторов первого уровня на сумму прибыли от реализации продукции приведены в таблице 2.7.
Таблица 2.7 − Результаты расчетов факторов первого уровня на сумму прибыли от реализации продукции
| Факторы | Значение, млн. р. |
| Объем реализованной продукции | -884,3 |
| Структура реализованной продукции | -1079,4 |
| Цены на продукцию | +492,3 |
| Себестоимость реализованной продукции | -1765,5 |
| Итого | -3236,9 |
Результаты расчетов показывают, что уменьшение прибыли от реализации в 2009 г. по сравнению с предыдущим годом (минус 3236,9 млн. р.) произошло за счет значительного увеличения полной себестоимости продукции. Из-за данного показателя сумма прибыли сократилась на 1765,5 млн. р. Также отрицательное влияние оказал объём и структура реализованной продукции (-884,3 млн. р. и 1079,4 млн. р. соответственно).
Положительное влияние на значение анализируемого показателя оказало изменение цены на реализованную продукцию, поспособствовавшее увеличению суммы прибыли на 492,3 млн. р.
Исходя из результатов анализа, можно сделать вывод, что главным резервом увеличения прибыли является снижение себестоимости продукции. Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции. Снижение себестоимости продукции обеспечивается так же за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Далее проведем факторный анализ изменения различных показателей рентабельности (рентабельность продукции и рентабельность продаж) с 2007 по 2009 гг. методом цепной подстановки [3].
Исходные данные для анализа представлены в таблице 2.8.
Таблица 2.8 − Исходные данные для факторного анализа рентабельности продукции
| Показатель | 2007 | 2008 | 2009 |
| Полная себестоимость, млн. руб. (С) | 21999,2 | 28476,4 | 21819,3 |
| Прибыль от реализации продукции, млн. руб. (П) | 5867,1 | 6639,2 | 3402,3 |
| Рентабельность продукции, % (Р) | 26,67 | 23,31 | 16,48 |
| Рентабельность продаж, % (Р) | 21 | 18,9 | 13,5 |
Сначала
проанализируем
изменение
рентабельности
продукции ( )
в 2008 г. по сравнению
с 2007 г.
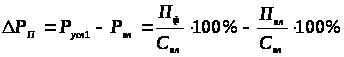 ,
(2.8)
где
 – изменение
рентабельности
за счет изменения
прибыли от
реализации
продукции, %;
 – первый
условный показатель,
рассчитанный
при фактическом
значении прибыли
от реализации
и плановом
значении
себестоимости
продукции, %;
 – плановое
значение
рентабельности,
%;
,
 – плановое и
фактическое
значения прибыли,
млн. р.;
 – плановое
значение полной
себестоимости
продукции, млн.
р.
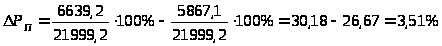
Изменение рентабельности за счет изменения полной себестоимости рассчитаем по формуле 2.9
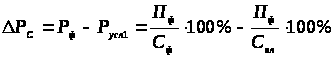 ,
(2.9)
где
 – изменение
рентабельности
за счет изменения
полной себестоимости,
%;
 – фактическое
значение
рентабельности,
%;
 – фактическое
значение полной
себестоимости,
млн. р.
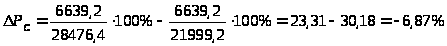
Таким образом, рентабельность в 2008 г. снизилась по сравнению с 2007 г. на 3,36% из-за изменения полной себестоимости – этот фактор уменьшил рентабельность на 6,87%. Другой фактор первого порядка – изменение прибыли от реализации – оказал положительное влияние на рентабельность – 3,51%.
Проанализируем влияние факторов на изменение рентабельности продукции с 2008 по 2009 г.
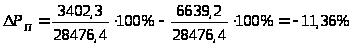
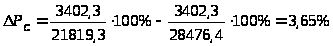
Таким образом, рентабельность в 2009 г. снизилась по сравнению с 2008 г. на 7,71%.
Таблица 2.9 − Результаты расчетов влияния факторов первого порядка на уровень рентабельности продукции
| Факторы | Значение, % | |
| 2008 г. к 2007 г. | 2009 г. к 2008 г. | |
| Изменение прибыли | 3,51 | -11,36 |
| Изменение себестоимости продукции | -6,87 | 3,65 |
| Итого | -3,36 | -7,71 |
На изменение анализируемого показателя негативное влияние оказали сокращение прибыли от реализации (этот фактор уменьшил рентабельность на 11,36%). Следовательно, можно сделать вывод, что резервами повышения уровня рентабельности являются рост прибыли от реализации, а также снижение её полной себестоимости.
Далее проанализируем
изменение
другого важного
показателя
работы предприятия
– рентабельности
продаж (оборота)
 – с 2008 по 2009 гг.
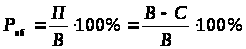 (2.10)
Стоит отметить, что в некоторых случаях в расчете вместо прибыли от реализации продукции используется значение чистой прибыли.
Таким образом, будет исследована зависимость изменения рентабельности продаж от влияния двух факторов – выручки и себестоимости.
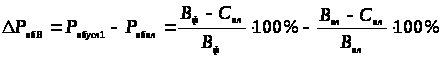 ,
(2.11)
где
 – изменение
рентабельности
продаж за счет
изменения, %;
