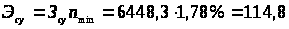Совершенствование производственно-хозяйственной деятельности предприятия (на примере ЧУПП "Телемикс")
 – плановое
значение
рентабельности,
%;
 ,
 – плановое и
фактическое
значения выручки,
млн. р.;
 – плановое
значение полной
себестоимости
продукции, млн.
р.
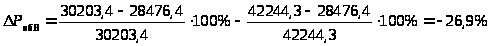
Изменение
рентабельности
продаж
 вычислим по
формуле 2.12
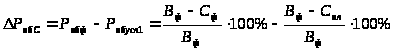 ,
(2.12)
где
– изменение
рентабельности
продаж за счет
изменения
полной себестоимости,
%;
 – фактическое
значение
рентабельности
продаж, %;
 – фактическое
значение полной
себестоимости,
млн. р.
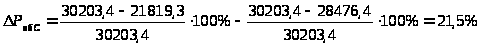
Итак, на изменения рентабельности продаж (-4,87%) положительное влияние оказало изменение себестоимости продукции (+21,5%) и отрицательное влияние – изменение выручки (-26,9%).
Таким образом, подтвердился сделанный ранее вывод о том, что важнейшим резервом повышения рентабельности работы предприятия является увеличение выручки от реализации выпускаемой продукции.
2.2.4 Анализ финансового состояния предприятия
Под финансовым состоянием предприятия (ФСП) понимается способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени. Целью анализа финансового состояния субъекта хозяйствования является определение будущих финансовых условий его функционирования. Поэтому забота о финансах является отправным моментом и конечным результатом деятельности любого субъекта хозяйствования. В условиях рыночной экономики эти вопросы имеют первостепенное значение.
В качестве критериев для оценки удовлетворительности структуры баланса использованы следующие показатели:
коэффициент текущей ликвидности;
коэффициент обеспеченности собственными оборотными средствами;
коэффициент обеспеченности финансовых обязательств активами [17].
Показатели, характеризующие финансовое состояние ЧУПП «ТелеМикс», приведены в таблице 2.10.
Таблица 2.10 − Анализ финансового состояния предприятия
| Наименование показателей |
На отчетный период |
Норматив коэффициента |
|
Коэффициент текущей ликвидности (К1)
|
2,14 | больше 1,70 |
|
Коэффициент обеспеченности собственными оборотными средствами (К2)
|
0,53 | меньше 0,30 |
|
Коэффициент обеспеченности финансовых обязательств активами (К3)
|
0,38 | меньше 0,85 |
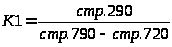
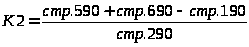
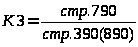
Данные показатели имеют значение выше нормативного. Это означает, что структура баланса считается удовлетворительной, а предприятие является платежеспособным.
Таким образом, проанализировав основные показатели, можно сделать вывод, что финансовое состояние ЧУПП «ТелеМикс» является удовлетворительным.
Для того чтобы более детально изучить финансовое состояние анализируемого предприятия, рассмотрим структуры активов и пассивов его бухгалтерского баланса.
Анализ структуры и динамики актива бухгалтерского баланса и его основных разделов за 2009 г. представлен в таблице 2.11.
Таблица 2.11 − Анализ структуры и динамики актива бухгалтерского баланса и его основных разделов за 2009 г.
| Наименование статей баланса предприятия | Показатель структуры актива в валюте баланса | ||
| на начало периода | на конец периода |
прирост (+) снижение (-) |
|
| абсолютная величина, млн. р. |
удельный вес, % |
абсолютная величина, млн. р. |
удельный вес, % |
абсолютная величина, млн. р. |
удельный вес, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1.Внеоборотные активы (стр.190) |
4748,2 | 24,81 | 4847,2 | 18,2 | 99 | -6,6 |
|
1.1.Основные средства (стр. 110) |
4605,6 | 24,06 | 4677,6 | 17,56 | 72 | -6,5 |
|
1.2.Нематериальные активы (стр. 120) |
142,6 | 0,75 | 169,6 | 0,64 | 27 | -0,1 |
| 1.3.Доходные вложения в материальные ценности (стр. 130) | - | - | - | - | - | - |
| 1.4.Вложения во внеоборотные активы (стр. 140) | - | - | - | - | - | - |
| 1.5.Прочие внеоборотные активы (стр. 150) | - | - | - | - | - | - |
|
2.Оборотные активы (стр. 290) |
14387,6 | 75,19 | 21787,2 | 81,8 | 12246,8 | 6,6 |
| 2.1.Запасы и затраты (стр.210) | 12532,9 | 65,49 | 14765,2 | 55,43 | 2232,3 | -10,1 |
| 2.1.1.Сырье, материалы и др. ценности, животные на выращивании и откорме (сумма стр. 211 и 212) | 5865 | 30,65 | 6197,5 | 23,27 | 332,5 | -7,4 |
| 2.1.2.Незавершенное производство (издержки обращения) | 556,6 | 2,9 | 502,9 | 1.9 | -53,7 | -1,1 |
| 2.1.2.Незавершенное производство (издержки обращения) | 556,6 | 2,9 | 502,9 | 1.9 | -53,7 | -1,1 |
| 2.1.3.Прочие запасы и затраты (стр. 214), налоги по приобретенным ценностям (стр. 220) | 338,1 | 1,76 | 750,5 | 2,82 | 412,4 | 1,1 |
| 2.1.4.Готовая продукция и товары (стр. 230) | 2355,9 | 12,31 | 1465,5 | 5,5 | -890,4 | -6,8 |
| 2.1.5.Товары отгруженные, выполненные работы, оказанные услуги (стр. 240) | 3191,9 | 16,68 | 5794,2 | 21,75 | 2602,3 | 5,1 |
| 2.2.Дебиторская задолженность (стр. 250) | 650,4 | 3,4 | 837,7 | 3,14 | 187,3 | -0,26 |
|
2.3.Финансовые вложения (стр. 260) |
23,3 | 0,12 | 2361,8 | 8,86 | 2338,5 | 8,74 |
|
2.4.Денежные средства (стр. 270) |
842,9 | 4,4 | 3072,0 | 11,53 | 2229,1 | 7,13 |
| 2.5.Прочие оборотные активы (стр. 280) | - | - | - | - | - | - |
|
3.Баланс (стр. 390) |
19135,8 | 100,0 | 26634,4 | 100,0 | 7498,6 | 39,0 |
Анализ структуры актива баланса показывает, что наибольший удельный вес в составе средств предприятия составляют оборотные активы. На конец отчетного периода их удельный вес в общей стоимости составил 81,8%, в абсолютном значении выросли на 12246,8 млн. р.
Изменение структуры активов организации в сторону увеличения оборотных средств рассматриваются как:
формирование мобильной структуры активов, способствующей ускорению оборачиваемости средств организации;
отвлечение части текущих активов на кредитование потребителей товаров, продукции, работ и услуг организации и прочих дебиторов;
сокращение производственной базы [18].
Среди оборотных активов основной удельный вес занимают запасы и затраты.
В течение года наблюдался рост их в абсолютном значении. Рост запасов ТМЦ за год составило 2232,3 млн. р., среди запасов на конец отчетного года сырье, материалы, комплектующие занимают 23,27%.
Динамика основных показателей оборачиваемости оборотных средств за последние три года представлена в таблице 2.12.
Таблица 2.12 − Оборачиваемость оборотных средств
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| 1. Выручка от реализации по себестоимости (стр.20+стр.40) | 21999,2 | 28476,4 | 21819,3 |
| 2. Однодневный оборот (стр.1/П ) (П=360 дней для года) | 61,11 | 79,1 | 60,61 |
| 3. Среднее значение текущих активов (оборотных средств) | 15145 | 14582,8 | 18087,4 |
| 4. Оборачиваемость оборотных средств (дней) об.= стр.3/стр.2 | 248 | 185 | 298 |
|
5. Коэффициент оборачиваемости К= стр.1/стр.3 |
1,45 | 1,95 | 1,21 |
Удельный вес товаров отгруженных на конец периода вырос на 5,01%, в абсолютном значении увеличились на 2602,3 млн. р.
Дебиторская задолженность на конец года составила 837,7 млн. р., за год увеличилась на 187,3 млн. р.
Для своевременных расчетов за реализуемую продукцию предприятие производят отгрузку на условиях предоплаты.
Увеличение в абсолютном значении актива баланса на 7498,6 млн. р. за отчетный период говорит о том, что на ЧУПП «ТелеМикс» не произошло сокращения хозяйственной деятельности, а идет наращивание имущественного потенциала.
В таблице 2.13 проведён анализ структуры пассивов бухгалтерского баланса предприятия за 2009 г.
Таблица 2.13 − Анализ структуры пассива бухгалтерского баланса за 2009 г.
| Наименование статей баланса предприятия | Показатель структуры пассива в валюте баланса | |||||||
| на начало периода | на конец периода |
прирост (+) снижение (-) |
||||||
| абсолютная величина, млн. р. |
удельный вес, % |
абсолютная величина, млн. р. |
удельный вес, % |
абсолютная величина, млн. р. |
удельный вес, % |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| 1.Источники собственных средств (стр. 590) | 14639,1 | 76,5 | 16440,1 | 61,7 | 1801,0 | -14,8 | ||
|
2.Доходы и расходы (стр. 690) |
85,0 | 0,5 | 0,0 | 0,0 | -85,0 | -0,5 | ||
|
3.Расчеты (стр. 790) |
4411,7 | 23,0 | 10194,3 | 38,3 | 5782,6 | 15,3 | ||
|
3.1.Долгосрочные кредиты и займы (стр. 720) |
85,0 | 0,5 | - | - | -85 | -0,5 | ||
|
3.2.Краткосрочные кредиты и займы (стр. 710) |
- | - | - | - | - | - | ||
|
3.3.Кредиторская задолженность (стр. 730) |
4315,9 | 22,5 | 10194,3 | 38,3 | 5878,4 | 15,8 | ||
|
3.3.1.Расчеты с поставщиками и подрядчиками (стр. 731) |
2240,1 | 11,7 | 4447,0 | 16,7 | 2206,9 | 5,0 | ||
|
3.3.2.Расчеты по оплате труда (стр. 732) |
- | - | 1,6 | 0,0 | 1,6 | 0,0 | ||
| 3.3.3.Расчеты по прочим операциям с персоналом (стр. 733) | 0,1 | 0,0 | 2,8 | 0,0 | 2,7 | 0,0 | ||
|
3.3.4.Расчеты по налогам и сборам (стр. 734) |
291,8 | 1,5 | 498,0 | 1,9 | 206,2 | 0,4 | ||
| 3.3.5.Расчеты с акционерами (учредителями) по выплате доходов (дивидендов) (стр. 736) | 92,5 | 0,5 | - | - | -92,5 | -0,5 | ||
| 3.3.7.Расчеты с разными дебиторами и кредиторами (стр. 737) | 1361,1 | 8,8 | 2971,5 | 11,2 | 1610,4 | 2,4 | ||
| 3.4.Прочие виды обязательств (стр. 740) | - | - | - | - | - | - | ||
|
4.Баланс (стр. 890) |
19135,8 | 100,0 | 26634,4 | 100,0 | 7498,6 | 39,0 | ||
Анализ структуры пассива баланса показывает, что наибольший удельный вес составляют собственные источники – 61,7%, что выше нормативного значения равного 50%. В абсолютном выражении собственный капитал увеличен на 1801 млн. р. Превышение данной статьи актива норматива и увеличение его абсолютного значения отражает стабильное финансовое положение предприятия, благоприятную структуру ее финансовых источников и низкий уровень финансового риска для внешних кредиторов. Такое финансовое положение благоприятствует увеличению доли заемных средств.
Кредиторская задолженность выросла на 5878,4 млн. р., удельный вес ее в структуре пассива баланса вырос с 22,5% в начале года, до 38,3% на конец года. Основной рост задолженность составила перед поставщиками и подрядчиками – 2206,9 млн. р. Это говорит о том, что предприятие не своевременно расплачивается по своим обязательствам, что может привести к отказу в выдаче кредитов и получению займов в банках, а также финансовым претензиям со стороны поставщиков и как следствие отказу с их стороны сотрудничать с предприятием.
Далее проанализируем ликвидность баланса. Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Таблица 2.14 − Анализ ликвидности баланса
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
| Наиболее ликвидные активы (А1) | 866,2 | 5433,8 | Наиболее срочные обязательства (П1) | 4315,9 | 10194,3 |
| Быстро реализуемые активы (А2) | 6198,2 | 8097,4 | Краткосрочные пассивы (П2) | 0,0 | 0,0 |
| Медленно реализуемые активы (А3) | 7323,2 | 8256,0 | Долгосрочные пассивы (П3) | 88,3 | 0,0 |
| Труднореализуемые активы (А4) | 4748,2 | 4847,2 | Постоянные пассивы (П4) | 14639,1 | 16440,1 |
| Труднореализуемые активы (А5) | 0,0 | 0,0 | Постоянные пассивы (П5) | 92,5 | 0,0 |
В целях анализа баланса активы и пассивы предприятия были сгруппированы в пять групп в зависимости от степени их ликвидности. Соотношение между этими группами и определяет общую ликвидность баланса. Данное соотношение отражено в таблице 2.15.
Таблица 2.15 − Соотношение активов и пассивов баланса ЧУПП «ТелеМикс» 2008 г.
| Абсолютно ликвидный баланс | На начало отчетного периода | На конец отчетного периода |
|
А1 |
А1<П1 | А1<П1 |
|
А2 |
А2>П2 | А2>П2 |
|
А3 |
А3>П3 | А3>П3 |
|
А4 |
А4<П4 | А4<П4 |
|
А5 |
А5<П5 | А5=П5 |
 П1
 П4
Соотношение итогов А1 и П1 (сроки до трёх месяцев) отражает соотношение текущих платежей и поступлений. На ЧУПП «ТелеМикс» это соотношение на начало и на конец года неудовлетворительное. Сравнение итогов второй и третьей групп по активу и пассиву, т.е. А2 и П2 (сроки от трёх до шести месяцев) показывает увеличение текущей ликвидности баланса предприятия в недалеком будущем и является удовлетворительным. Сопоставление итогов по активу и пассиву для четвертой и пятой групп отражает соотношение платежей и поступлений в относительно отдаленном будущем. Эти соотношения также являются удовлетворительными.
Исходя из соотношения, можно охарактеризовать ликвидность баланса предприятия как «гарантированная платежеспособность», т.е. способность предприятия покрыть свои краткосрочные долги финансовыми активами за счёт ожидаемых поступлений средств.
Также для сравнения возьмём анализ коэффициентов ликвидности баланса, отражённых в таблице 2.16.
Таблица 2.16 – Анализ показателей ликвидности баланса за 2007-2009 г.г.
| Показатель | Формула | Годы | Норматив | ||
| 2007 | 2008 | 2009 | |||
| Коэффициент абсолютной ликвидности |
|
0,14 | 0,20 | 0,53 |
|
| Коэффициент критической ликвидности |
|
1,27 | 1,63 | 1,33 |
|
| Коэффициент текущей ликвидности |
|
1,92 | 3,33 | 2,14 |
|
 =

 =

 =

Динамика рассматриваемых показателей в отчетном периоде выглядит следующим образом: на протяжении исследуемого периода коэффициент абсолютной ликвидности в 2007 году ниже нормативного значения, что свидетельствует о недостаточности средств на погашение даже части краткосрочной задолженности в ближайшее время. Однако на протяжении двух последних лет ситуация исправилась в лучшую сторону, а в 2009 г. даже превысила норматив [16].
Коэффициент критической ликвидности в полной мере соответствует нормативу. Это означает, что текущие обязательства предприятия могут быть погашены не только за счет имеющихся у предприятия средств, но и ожидаемых поступлений.
Коэффициент текущей ликвидности позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства, т.е. сколько оборотных средств приходится на рубль краткосрочных обязательств. В 2007-2009 гг. данный коэффициент был выше нормативного значения и в 2009 г. он увеличился до 2,14. Это говорит о наличии у предприятия достаточного объема текущих активов для погашения им своих текущих пассивов, т.е. предприятие располагает некоторым объемом свободных ресурсов, формируемых за счет собственных источников: в 2007 г. на рубль текущих обязательств приходилось 1,92 р. текущих активов, в 2007 г. – 3,33 р., а в 2008 г. – 2,14 р.
Таким образом финансовое положение предприятия ЧУПП «ТелеМикс» можно назвать устойчивым, не смотря на увеличение кредиторской задолженности за последний год, потому что ожидаемые поступления денежных средств в полной мере смогут её погасить.
2.2.5 Выводы о выявленных недостатках
Резюмируя анализ основных показателей производственно-хозяйственной деятельности предприятия, следует отметить, что в 2009 г. произошло значительное снижение основных показателей эффективности работы предприятия. Важнейшие показатели работы предприятия – балансовая прибыль и прибыль от реализации – за последний год упали более чем на 40%. Факторный анализ прибыли от реализации показал, что уменьшение прибыли в 2009 г. по сравнению с предыдущим годом произошло за счет увеличения полной себестоимости продукции и падения объёмов реализации продукции. Положительное влияние оказало лишь повышение отпускных цен.
Анализ себестоимости в свою очередь показал, что наибольший удельный вес в ее структуре имеют сырье, материалы и покупные комплектующие. Следовательно, одним из наиболее значительных резервов снижения себестоимости продукции является уменьшение прямых материальных затрат. Актуальным вопросом с каждым годом становится вопрос экономии топливных, энергетических и тепловых ресурсов.
Как следствие отрицательной динамики прибыли, на предприятии наблюдается снижение уровня рентабельности реализованной продукции и рентабельности продаж. За два года работы эти показатели сократились почти на 10%.
Анализ коэффициентов текущей ликвидности, обеспеченности собственными оборотными средствами и обеспеченности финансовых обязательств активами показал, что финансовое состояния предприятия можно признать достаточно удовлетворительным, а само предприятие платёжеспособным.
Суммируя результаты проведённого анализа, можно сделать вывод о том, что ключевые показатели работы предприятия – прибыль и рентабельность – приобретают тенденцию к снижению. Таким образом, перед предприятием стоит проблема повышения эффективности его деятельности, в том числе увеличение объёмов реализации и прибыли, а также снижения себестоимости продукции. Осуществить данные мероприятия возможно путем интенсификации производства, повышения качества продукции, внедрения комплексной механизации и автоматизации производства, более совершенной техники и технологии производства, сокращения потерь рабочего времени за счет улучшения организации производства, материально-технического снабжения и других факторов в соответствии с планом организационно-технических мероприятий.
Следовательно, имеет место разработка комплекса мероприятий, направленных на решение данных проблем.
3. КОМПЛЕКС МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ ПРОИЗВОДСТВЕННО–ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
Проведённый анализ позволяет сделать вывод о том, что важнейшим резервом совершенствования производственно-хозяйственной деятельности предприятия ЧУПП «ТелеМикс» является увеличение объёмов реализации продукции и прибыли, а также снижение себестоимости производимой продукции. С теоретической точки зрения можно утверждать, что рост объёма производства и реализации продукции, рост цен на продукцию приносят, как правило, временный успех в повышении прибыли, так как наращивать объём и увеличивать реализацию можно лишь до определённого предела. Таким образом, в снижении уровня затрат можно найти наибольшие резервы для повышения прибыли.
3.1 Разработка проекта по внедрению бизнес-системы «1С: Предприятие 8.0»
«1C: Предприятие 8.0. Управление производственным предприятием» является комплексным прикладным решением, охватывающим основные контуры управления и учета на производственном предприятии. Решение позволяет организовать комплексную информационную систему, соответствующую корпоративным, белорусским и международным стандартам и обеспечивающую финансово-хозяйственную деятельность предприятия.
Прикладное решение создает единое информационное пространство для отображения финансово-хозяйственной деятельности предприятия, охватывая основные бизнес-процессы. В то же время четко разграничивается доступ к хранимым сведениям, а также возможности тех или иных действий в зависимости от статуса работников [19].
При разработке решения «1С: Предприятие 8.0. Управление производственным предприятием» учитывались как современные международные методики управления предприятием (MRP II, CRM, SCM, ERP, ERP II и др.), так и опыт успешной автоматизации производственных предприятий, накопленный фирмой «1С» и партнерским сообществом. В проектировании и разработке конфигурации участвовали специалисты компаний «ИТРП» (управление производством) и «1С-Рарус» (учет по МСФО). По методологическим вопросам реализации управленческого, финансового учета и формирования отчетности по МСФО консультационную поддержку осуществляет всемирно известная аудиторская консалтинговая компания «PricewaterhouseCoopers».
Процессы управления фондами и активами являются составной частью единой системы управления предприятием и направлены на обеспечение их эффективного использования. Информационная система управления фондами и активами предназначена для повышения общей эффективности основных фондов предприятий за счет автоматизации процессов эксплуатации, технического обслуживания и ремонта технологического оборудования зданий и сооружений, а также процессов материально-технического снабжения и ведения складского хозяйства предприятий. Более точный складской учет дает возможность в значительной мере снизить дублирование запасных частей и материалов, хранимых на различных складах, исключить неупотребляемые материалы, снизить риск недоставки к определенному времени необходимых компонентов и уменьшить транспортные расходы.
«1C: Предприятие 8.0. Управление производственным предприятием» может использоваться в ряде подразделений и служб производственных предприятий, включая:
дирекцию;
планово-экономический отдел;
производственные цеха;
производственно-диспетчерский отдел;
отдел главного инженера;
отдел продаж;
отдел комплексных поставок;
отдел маркетинга;
отдел логистики;
бухгалтерию;
отдел кадров;
склады.
Основная цель данной информационной системы состоит в оптимизации вложений, чтобы минимизировать издержки производства, а, следовательно, уменьшить себестоимость производимых товаров, повысить конкурентоспособность продукции.
Стоимость базовой системы аппаратного и программного обеспечения, его введения на предприятие и обучение персонала составляет около 130 млн. руб.
Известно, что по данным консалтинговой компании «A.T.Kearney» внедрение системы управления фондами и активами дает предприятию [12]:
снижение времени простоев оборудования - на 20,1%;
сокращение затрат на закупку запчастей - на 19,4%;
сокращение запасов на складе - на 17,8%;
повышение эффективности работ по техобслуживанию - на 28,3%.
Кроме того автоматизация процессов планирования, контроля и оценки качества проведенных работ позволяет сократить трудовые затраты на 3-15%.
Естественно, что в связи с недостаточностью организации и навыков владения компьютерными технологиями, по техническим и экономическим причинам полученные результаты могут существенно отличаться от заявленных. По этой причине представляется наиболее целесообразным проводить расчеты не только по среднестатистическим данным, но и по наименьшим.
Примем за минимум 10% от показателей статистических исследований, которые в свою очередь будем считать максимальными.
Для анализа целесообразности и прибыльности внедрения на ЧУПП «ТелеМикс» информационной системы «1С: Предприятие 8.0. Управление производственным предприятием», воспользуемся данными таблице 3.1.
Таблица 3.1 – Сводная таблица средних значений некоторых показателей затрат и запасов за 2007-2009 гг.
| Показатель | 2007 г. | 2008 г. | 2009 г. |
Среднее значение по 3-м годам |
| Затраты по причине простоев оборудования, млн. р. | 177,7 | 176,2 | 193,6 | 388,9 |
| Затраты на закупку и изготовление запчастей, млн. р. | 660,1 | 853,9 | 710,4 | 741,5 |
| Запасы на складе, млн. р. | 6145,5 | 6277,6 | 6921,7 | 6448,3 |
| Затраты на техобслуживание оборудования и станков, млн. р. | 330,6 | 409,2 | 350,1 | 504,7 |
| Расходы на оплату труда ППП, млн. р. | 1644,3 | 2817,9 | 2313,1 | 2258,4 |
Рассчитаем экономию средств в связи со снижением времени простоев оборудования [20].
Минимальное значение будет рассчитываться по формуле 3.1
 ,
(3.1)
где
 - среднее значение
затрат по причине
простоя оборудования;
 - минимальный
коэффициент
снижения простоя
оборудования.
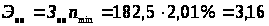 млн. р.
Максимальное значение будет рассчитываться по формуле
 ,
(3.2)
где
- среднее значение
затрат по причине
простоя оборудования;
 - максимальный
коэффициент
снижения простоя
оборудования.
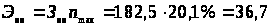 млн.
р.
Расчеты данного показателя говорят о достаточно низком результате повышения эффективности использования оборудования.
Рассмотрим результаты сокращения затрат на закупку запчастей.
Минимальное значение будет равно:
 ,
(3.3)
где
 - среднее значение
затрат на закупку
запчастей;
 - минимальный
коэффициент
снижения затрат
на закупку
запчастей.
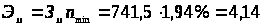 млн.
р.
Максимальное значение будет равно:
 ,
(3.4)
где
 - среднее значение
затрат на закупку
запчастей;
- максимальный
коэффициент
снижения затрат
на закупку
запчастей.
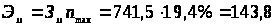 млн.
р.
Анализ и этих расчетов показал относительно невысокий уровень результативности. Но это может быть частично компенсировано (за счет встроенных в систему «1С: Предприятие 8.0» средств планирования работ по техническому обслуживанию оборудования) уменьшением износа оборудования, снижения вероятности выхода оборудования из строя, увеличением срока его эксплуатации и увеличения годность и продуктивности оборудования.
Так как более точный складской учет системы «1С: Предприятие 8.0» дает возможность в значительной мере снизить дублирование запасных частей и материалов, хранимых на различных складах, исключить неупотребляемые материалы, снизить риск недоставки к определенному времени необходимых компонентов и уменьшить транспортные расходы, то необходимо рассчитать прибыльность от введения автоматизации операций по складскому учету.
Минимально значение будет равно:
 ,
(3.5)
где
 - среднее значение
затрат складского
учёта;
- минимальный
коэффициент
снижения затрат
складского
учёта.