Совершенствование производственно-хозяйственной деятельности предприятия (на примере ЧУПП "Телемикс")






 Error: Reference source not found
Рисунок 3.2 - Зависимость чистой текущей стоимости от ставки дисконта
Так как найденный IRR больше 12%, то можно сказать, что существует рисковой запас, то есть предприятие будет получать прибыль даже при увеличении нормы дисконта до 38% .
Индекс
доходности
инвестиций
(Profitability index –
 )
– отношение
суммы дисконтированных
доходов (экономии)
к осуществленным
инвестициям
(мероприятиям):
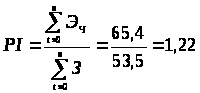 (3.21)
Исходя из того, что индекс доходности инвестиций намного больше единицы, то разработанный комплекс мероприятий является эффективным.
Выполнив все необходимые расчёты, можно сделать обоснованные выводы о целесообразности предлагаемых мероприятий. Основополагающими при анализе будут показатели, отражающие эффективность проекта.
Во-первых, данный срок окупаемости мероприятий (PP) меньше года, что является несомненным плюсом проекта.
Во-вторых, чистая текущая стоимость (NPV) больше нуля, что также говорит об экономической эффективности мероприятий.
В-третьих, исходя из того, что индекс доходности (PI) превышает единицу, проект можно признать выгодным.
В-четвёртых, внутренней нормой рентабельности инвестиций (IRR=38%) намного больше нормы дисконта. Это показывает невысокую степень риска проведения предлагаемых мероприятий.
3.3 Совершенствование производственно-хозяйственной деятельности за счёт увеличения объёмов реализации и каналов распределения продукции
Среднемесячный объём реализации предприятия составляет 2809,5 млн. руб. Из них:
прямой канал распределения 2315,5 млн. р. (83,7%);
оптовые посредники 458 млн. р. (16,3%).
Как видно из представленных цифр, реализация продукции через прямой канал распределения достаточно эффективна (83,7% общего объёма). Это является следствием внимания предприятия к новым быстро растущим ёмким сегментам рынка (рынок систем электропитания, аккумуляторных батарей, новых технологий передачи данных и другие) [1].
Объём продаж оптовым посредникам составляет 16,3% общего объёма реализации, что свидетельствует о недостаточно эффективной работе менеджеров по продаже продуктов из отдела продаж. Например, ёмкость белорусского рынка систем электропитания до 5 млн. у.е. незначительна по сравнению с ёмкостью аналогичного рынка России (по оценкам экспертов до 100 млн. у.е.), а так как оптовые посредники, в основном, работают на рынке России, то возможности дальнейшего роста продаж весьма существенные. В сложившейся ситуации на предприятии целесообразно сделать акцент на развитие именно этого канала распределения, так как данный вид канала связан с наибольшими перспективами развития и наименьшими издержками для предприятия, а как следствие и получением значительной прибыли.
Таким образом, перед предприятием стоит непростая задача – задача вхождения в ту потенциальную ёмкость рынка соседнего государства. Немаловажную роль наряду с отделом продаж здесь должны сыграть отдел маркетинга и отдел логистики.
Именно реклама является двигателем торговли в современном мире. Рекламная деятельность должна помочь заинтересовать потенциальных партнёров в покупке спектра оборудования предприятия ЧУПП «ТелеМикс».
Планирование маркетинговой деятельности на предприятии ЧУПП «ТелеМикс» должно происходить в логической последовательности отдельных видов процедур по постановке целей маркетинга, выбору стратегий маркетинга и разработке мероприятий по их достижению за определенный период исходя из предположений о будущих вероятных условиях выполнения плана, т.е. должна выполняться деятельность по разработке различных видов плана маркетинга. Эта деятельность является элементом более общего понятия — системы планирования маркетинга, включающей помимо разработки плана маркетинга также его реализацию и контроль.
Стратегия маркетинга предприятия должна подразумевать основной план действий предприятия по взаимодействию с партнёрами и противодействию конкурентам на различных товарных рынках. Целью маркетингового плана ЧУПП «ТелеМикс» на 2009 г. должна явиться разработка ключевых мероприятий в области маркетинга посредством планирования маркетинговой стратегии и маркетингового комплекса.
Для выполнения основных параметров маркетингового плана на 2009 г. необходимо поставить следующие цели стратегического характера:
дальнейшее развитие и укрепление товаропроводящей сети в РФ, государствах СНГ и дальнего зарубежья;
снижение себестоимости производства выпускаемой продукции.
Для выполнения основных параметров маркетингового плана на 2009 год необходимо предпринять следующие меры тактического характера:
увеличить производство оптоволоконных систем передачи данных;
установить на предприятии нулевые нормы допуска брака по сборке изделий при их выпуске;
оптимизировать рынки продаж путём планомерного повышения отпускных цен на отгружаемую продукцию в зависимости от конкурентоспособности по ценовому фактору в регионе реализации;
обязать ОУК усилить контроль за качеством выпускаемой продукции, установить постоянный контроль за технологическим процессом выпуска продукции, качеством поступаемого на предприятие сырья и материалов.
Политика продвижения продукции предприятия должна быть ориентирована на:
периодическую рекламу;
стимулирование продаж через предоставление более выгодных условий приобретения товара для крупных оптовых покупателей [11].
Ценовые стратегии являются наиболее оперативным приёмом из всего арсенала маркетинговой деятельности. Цена играет двойную роль: подобно рекламе она является инструментом стимулирования спроса и одновременно представляет собой главный фактор рентабельности. Поэтому при выборе ценовой стратегии необходимо учитывать как внутренние ограничения, накладываемые издержками и рентабельностью, так и внешние ограничения, определяемые покупательной способностью рынка и ценой товаров-конкурентов.
Ценовая стратегия предприятия в данный момент ориентирована на увеличение рентабельности продукции, при сохранении высоких объёмов продаж систем связи на экспорт. Ценовой стратегии на внутреннем рынке нет, так как цена устанавливается государством.
В перспективе, после снижения влияния СТЭП-факторов (социальные, технологические, экономические, политические) в Республике Беларусь со стороны государства (регулируемые цены), планируется проводить ценовую стратегию на внутреннем рынке, ориентированную на условия конкуренции.
Отделом маркетинга ежегодно должен разрабатываться план мероприятий. Главной задачей отдела маркетинга является повышение эффективности функционирования предприятия.
Бюджет маркетинга — финансовый план маркетинга, система показателей, раздел плана маркетинга предприятия, в котором в детализированной форме (по элементам комплекса маркетинга или по мероприятиям маркетинга) приведены величины затрат, доходов и прибыли от (для) осуществления маркетинговой деятельности фирмы. Планирование бюджета маркетинга может основываться на целевой прибыли или исходя из оптимизации прибыли.
В мировой практике существует множество методов формирования бюджета маркетинга, однако наибольшее использование получили шесть методов.
Метод формирования бюджета «от возможностей». В этом случае менеджер по маркетингу отправляется к руководству и спрашивает, сколько можно запланировать на рекламу. Метод встречается в основном среди фирм, ориентированных на производство, а не маркетинг. Ведёт к выделению на рекламу произвольных сумм, часто выражается в «остаточный метод» финансирования, ставит маркетинговую деятельность в ущербное положение. Непредсказуемы колебания затрат из года в год, невозможно планировать долгосрочные мероприятия.
Метод фиксированного процента. Метод основан на отчислении определённой доли от прошлогодней или ожидаемой суммы продаж. Метод прост, но наименее логичен, т.к. ставит рекламу (одну из причин) в положение зависимости от успехов продаж (следствия). При сокращении объема продаж приводит к сокращению затрат на маркетинг, хотя необходимым может быть обратное соотношение. И самое главное, если бюджет составлен таким образом, в нём не учитываются ни освоение новых рынков, новых целевых групп, ни конкуренты, которые только начали свою деятельность и ещё не успели оказать влияния на объем реализации предприятия.
Метод соответствия конкуренту. Предполагает, что для освоения доли на рынке, равной доли конкурента, необходимо выделить объемы средств на маркетинг, равные бюджету конкурента, а завоеванная доля рынка будет прямо пропорциональна затратам на маркетинг. Может быть обоснован при допущении, что у конкурентов есть опыт и знания. Не учитывает, что зависимость между объемом рекламных затрат и долей на рынке не является линейной. К примеру, если фирма затрачивает на маркетинг свыше 50% всех маркетинговых затрат всех операторов, действующих на рынке, то эта фирма вполне может завоевать рынок целиком, хотя может и обанкротиться. Отсутствуют гарантии точности информации об эффективности формирования рекламного бюджета конкурентами. Конечно, рекламный бюджет конкурента следует принимать во внимание, однако при составлении бюджета маркетинга своего предприятия его сравнительную величину нельзя принимать в качестве определяющей [24].
Метод максимальных расходов. Утверждает, что на маркетинг надо расходовать как можно больше средств. Не учитывает, что от затрат до результата существует значительный временной промежуток. Может привести к серьезным финансовым затруднениям. Метод декларативен, поэтому часто вырождается в остаточный метод финансирования.
Метод «цель-задание». Немного забегая вперед, скажем, что этот метод можно было бы считать самым правильным для расчета бюджета маркетинга. Здесь бюджет маркетинга составляется, руководствуясь целями, которые надо достичь, и задачами, которые необходимо решить. Предполагает, что маркетинговые усилия должны строго соответствовать конкретным целям работы. При этом затраты на каждое маркетинговое действие соотносятся с ожидаемыми выгодами в движении к намеченным целям. Надежен, но может превратить маркетинговую деятельность в мозаику, плохо сориентированную на общий план маркетинга. В соответствии с финансово-калькуляционными возможностями могут быть поставлены цели действия маркетинга определенные временные интервалы, на обособленные целевые группы, отдельные продукты с использованием конкретных средств маркетинга.
Метод учета программы маркетинга. Как и метод «цель-задание», предполагает тщательный анализ издержек на достижение конкретных целей, но в сравнении с затратами при других возможных комбинациях средств маркетинга, т.е. с использованием одновременно и метода маржинального дохода. Так, если в отраслевом сегменте рынка ощутимо высоки темпы обновления продукции, то это требует коротких сроков достижения целей маркетинга. Поэтому и доля маркетинговых затрат будет значительно выше, чем при возможности рассредоточения усилий во времени. Соответственно больших маркетинговых затрат требует цель внедрения на рынке, чем если бы на рынке действовал признанный лидер с задачей поддержать свой авторитет, сохранить позиции.
На рассмотренном предприятии целесообразным для использования является метод фиксированного процента, хотя наиболее правильным являлось бы сочетание нескольких методов, исходя из сложившейся обстановки в мировой экономике.
Бюджет маркетинга в 2009 г. составил около 176 млн. р. На рекламу в соответствии с «Программой рекламной деятельности отдела маркетинга на 2009 год» потрачено 150 млн. р.; на маркетинговые исследования – около 26 млн. р. (пользование Интернетом, электронной почтой, телефонные переговоры) [1].
Для завоевания той потенциальной ниши, сложившейся в России, предприятию ЧУПП «ТелеМикс» необходимо дополнительно выделить для заключения новых контрактов для поставки производимого оборудования сумму в размере 250 млн. р. для рекламной компании в незанятой нише российского рынка.
В итоге заключения новых контрактов на поставку оборудования с оговорёнными выше затратами предприятие сможет ежемесячно получать прибыль в размере от 50 млн. р. (пессимистичный прогноз) до 200 млн. р. (оптимистичный прогноз).
Таким образом годовой экономический эффект даже по пессимистичному прогнозу составит 600 млн. р. Не сложно подсчитать сроки окупаемости проекта:
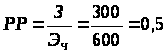 лет (3.22)
Чистая текущая стоимость проекта составит:
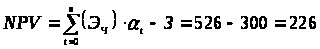 млн.
руб. (3.23)
Выполнив все необходимые расчёты, можно сделать обоснованные выводы о целесообразности предлагаемых мероприятий. Во-первых, данный срок окупаемости мероприятий (PP) чуть меньше года, что является несомненным плюсом проекта. Во-вторых, чистая текущая стоимость (NPV) больше нуля, что также говорит об экономической эффективности мероприятий. В-третьих, исходя из того, что индекс доходности (PI) превышает единицу, проект можно признать выгодным, а внутренняя норма рентабельности инвестиций (IRR=71%) больше нормы дисконта. Это показывает невысокую степень риска проведения предлагаемых мероприятий [24].
3.4 Конструкция и технологический процесс изготовления печатной платы модуля регулирования мощности
Целью данного раздела является разработка печатной платы (ПП) для модуля регулирования мощности.
ПП – основа печатного монтажа электроаппаратуры, при котором микросхемы, полупроводниковые приборы, электрорадиоэлементы и элементы коммутации устанавливаются на изоляционное основание с системой токопроводящих полосок металла (проводников), которыми они электрически соединяются между собой в соответствии с электрической принципиальной схемой [9].
В электронной аппаратуре ПП применяют практически на всех уровнях конструкторской иерархии. На нулевом уровне – в качестве основания гибридных интегральных схем и микросборок. На первом и последующих уровнях – в качестве основания механически и электрически объединяющего все элементы, входящие в электрическую принципиальную схему аппаратуры и её узлов.
Модуль регулирования мощности предназначен для управления мощностью модуля питания блока аналого-цифрового сопряжения универсального (БАЦС-У) в зависимости от количества устанавливаемых в него интерфейсных модулей.
Конструктивно модуль представляет собой печатную плату с установленными на ней электрорадиоэлементами и переднюю панель с крепежными элементами для установки в БАЦС-У.
В зависимости от числа нанесенных печатных проводящих слоев печатные платы разделяются на одно- двух- и многослойные [26].
Плата модуля регулирования мощности – двусторонняя. Двусторонние печатные платы (ДПП) имеют проводящий рисунок на обеих сторонах диэлектрического или металлического основания и обеспечивают высокую плотность установки компонентов и трассировки. Переходы проводников из слоя в слой осуществляются через металлизированные переходные отверстия. Платы допускают как монтаж компонентов на поверхности, в том числе с двух сторон, так и монтаж компонентов с осевыми и штыревыми выводами в металлизированные отверстия. ДПП являются самой распространенной разновидностью ПП в производстве модулей РЭА, используются в измерительной технике, системах управления и автоматического регулирования.
Стандартом ГОСТ 23751-86 предусматривается пять классов точности печатных плат в соответствии со значениями основных параметров и предельных отклонений элементов конструкции (оснований ПП, проводников, контактных площадок, отверстий) (см. таблицу 3.4).
Таблица 3.4 – Классы точности печатных плат
| Наименование параметра | Усл. обозн | Размеры элементов проводящего рисунка для классов, мм | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| Расстояние между проводниками, контактными площадками, металлизированными отверстиями | t | 0,75 | 0,45 | 0,25 | 0,15 | 0,10 |
| Расстояние от края просверленного отверстия до края контактной площадки данного отверстия | S | 0,75 | 0,45 | 0,25 | 0,15 | 0,10 |
| Отношение минимального диаметра металлизированного отверстия к толщине платы | f | 0,40 | 0,40 | 0,33 | 0,25 | 0,20 |
Размеры и предельные отклонения ПП, устанавливаемые ГОСТом, обязательны для следующих методов проектирования [25]:
ручного;
автоматизированного;
полуавтоматизированного.
Они должны обеспечивать автоматизацию установки изделий электронной техники (ИЭТ).
Печатная плата «Модуль регулирования мощности» второго класса точности. Платы первого и второго классов точности просты в изготовлении, дешевы, не требуют для своего изготовления оборудования с высокими техническими показателями.
Для изготовления ПП используется стеклотекстолит СФ-2-35-1,5.
Размещение отверстий и других элементов печатного рисунка производят относительно базы координат координатной сетки в соответствии с принятым при разработке печатного узла расположением навесных элементов и их выводов. Основной шаг координатной сетки равен один мм.
Центры отверстий и контактных площадок располагают в узлах сетки. Центры монтажных отверстий под неформуемые выводы многовыводных ИЭТ, межцентровые расстояния которых не кратны шагу координатной сетки, следует располагать таким образом, чтобы в узле координатой сетки находился по крайне мере центр одного из монтажных отверстий.
Контактные площадки выполняют прямоугольной, круглой или близкой к ним формам.
Печатные проводники следует выполнять постоянной, возможно большей ширины и располагать равномерно, на возможно большем расстоянии от соседних элементов. Проводники обычно располагают параллельно линиям координатной сетки или под углом 450 к ним. На соседних проводящих слоях платы проводники располагаются во взаимно-перпендикулярных направлениях для уменьшения перекрестных помех. Печатные проводники шириной более 3 мм выполняют с вырезами, по правилу выполнения экранов.
Диаметры монтажных и переходных отверстий, металлизированных и неметаллизированных, должны соответствовать ГОСТ 10317-79. (Под переходным отверстием печатной платы подразумевается отверстие, служащее для соединения проводящих слоев печатной платы ) [26].
Предпочтительные размеры монтажных отверстий выбирают из ряда 0.7; 0.9;1.1; 1.3; 1.5 мм, а переходных отверстия из ряда 0.7; 0.9; 1.1 мм.
Номинальные значения диаметра монтажного отверстия можно рассчитать по формуле 3.24 [27]:
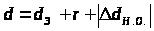 ,
(3.24)
где
 -
максимальное
значение диаметра
вывода навесного
элемента,
устанавливаемого
на печатную
плату (для
проектируемой
ПП используются
элементы с
диаметром
выводов
=0.5
мм.;
 - разность
между минимальным
значением
диаметра отверстия
и максимальным
значением
диаметра вывода
устанавливаемого
элемента (величину
рекомендуется
выбирать в
зависимости
от допусков
на диаметры
выводов устанавливаемых
элементов и
их расположения
на корпусе);
 - нижнее предельное
отклонение
номинального
значения диаметра
отверстия.
Диаметры монтажных отверстий выбирают так, чтобы разность между минимальным значением диаметра отверстия и максимальным значением диаметра вывода устанавливаемого элемента была в пределах 0.1...0.4 мм.
Определим
для проектируемой
ПП
=0.2
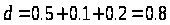 (мм)
Номинальное значение ширины проводника t в миллиметрах рассчитывается по формуле 3.25:
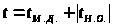 ,
(3.25)
где
 -
минимально
допустимая
ширина проводника
(для рассчитываемой
ПП
=0.25мм);
 -
нижнее предельное
отклонение
ширины проводника.
Предельное отклонение диаметров монтажных и переходных отверстий для класса точности см. в таблице 3.5.
Таблица 3.5 - Предельное отклонение диаметров монтажных и переходных отверстий для класса точности
| Диаметр отверстия | Наличие металлизации |
Класс точности |
||||
| 1 | 2 | 3 | 4 | 5 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
До 1 мм |
Без металлизации |
±0.10 | ±0.10 | ±0.05 | ±0.05 |
±0.05 (±0.025) |
|
С металлизацией без оплавления |
+0.05; -0.15 |
+0.05; -0.15 |
+0.05; -0.10 |
+0.05; -0.10 |
+0; -0.10 (+0; -0.075) |
|
| С металлизацией и оплавлением |
+0.05; -0.18 |
+0.05; -0.18 |
+0.05; -0.13 |
+0.05; -0.13 |
+0; -0.10 (+0; -0.13) |
|
Свыше 1 мм |
Без металлизации | ±0.15 | ±0.15 | ±0.10 | ±0.10 |
±0.10 (±0.025) |
| С металлизацией без оплавления |
+0.10; -0.20 |
+0.10; -0.20 |
+0.05; -0.15 |
+0.05; -0.15 |
+0.05; -0.15 |
|
| С металлизацией и оплавлением |
+0.10; -0.23 |
+0.10; -0.23 |
+0.05; -0.18 |
+0.05; -0.18 |
+0.05; -0.18 |
|
Предельное отклонение ширины проводника от номинального значения устанавливают в соответствии с таблицей 3.6.
Таблица 3.6 - Предельное отклонение ширины проводника
|
Наличие металлического покрытия |
Класс точности |
||||
| 1 | 2 | 3 | 4 | 5 | |
| Без покрытия | ±0.15 | ±0.10 | ±0.05 | ±0.03 | ±0.03 |
| С покрытием |
+0.25; -0.20 |
+0.15; -0.10 |
±0.10 | ±0.05 | ±0.03 |
В соответствии с таблицей 3.6 получим:
 =0.25+0.05=0.30(мм).
Номинальное значение расстояния между соседними элементами проводящего рисунка S в миллиметрах определяют по формуле 3.26
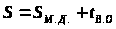 ,
(3.26)
где
 -
минимально
допустимое
расстояние
между соседними
элементами
проводящего
рисунка;
 -
верхнее предельное
отклонение
ширины проводника.
Для разрабатываемой ПП получим:
 =0.25+0.05=0.30
мм
Минимально
допустимое
расстояние
между соседними
элементами
проводящего
рисунка
выбирают
из расчета
обеспечения
электрической
прочности
изоляции в
соответствии
с ГОСТ 23751- 86 [25].
Диаметральное значение позиционного допуска расположения проводника относительно номинального Т1 выбирают по таблице 3.7.
Таблица 3.7 - Диаметральное значение позиционного допуска расположения проводника
|
Вид плат |
Класс точности | ||||
| 1 | 2 | 3 | 4 | 5 | |
| ОПП; ДПП; ГПК; МПП (наружный слой) | 0.20 | 0.10 | 0.05 | 0.03 | 0.02 |
| МПП (внутренний слой) | 0.3 | 0.15 | 0.10 | 0.08 | 0.05 |
Для разрабатываемой
платы по таблице
3.7 выберем
 =0.05
мм.
Центры монтажных и переходных отверстий на печатной плате располагают в соответствии с ГОСТ 10317-79 [26].
Диаметральное
значение позиционного
допуска расположения
центров отверстий
относительно
номинального
положения узла
координатной
сетки
 выбирают
по таблице 3.8.
Таблица 3.8 - Диаметральное значение позиционного допуска расположения центров отверстий относительно узла координатной сетки
|
Размер печатной платы по большей стороне, мм |
Класс точности |
||||
| 1 | 2 | 3 | 4 | 5 | |
| L Ј 180 | ±0.20 | ±0.15 | ±0.08 | ±0.05 | ±0.05 |
| 180< L Ј 360 | ±0.25 | ±0.20 | ±0.10 | ±0.08 | ±0.08 |
| L > 360 | ±0.30 | ±0.25 | ±0.15 | ±0.10 | ±0.10 |
Так как длина
рассчитываемой
платы 160мм, то
=±0.08мм.
Предельное отклонение значения номинального расстояния между центрами отверстий печатной платы определяют как полусумму позиционных допусков расположения центров этих отверстий.
Диаметральное
значение позиционного
допуска
