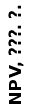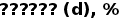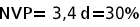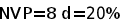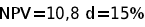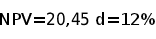Совершенствование производственно-хозяйственной деятельности предприятия (на примере ЧУПП "Телемикс")
Максимальное значение будет равно:
 ,
(3.6)
где
 - среднее значение
затрат на закупку
запчастей;
 - максимальный
коэффициент
снижения затрат
складского
учёта.
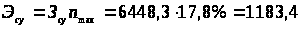 млн.
р.
Проанализируем влияние сокращения трудовых затрат в результате нововведения (как было выше заявлено на 3-15%) [21].
Подсчитаем минимальную сумму экономии по формуле
 ,
(3.7)
где
 - среднее значение
трудовых затрат;
 - минимальный
коэффициент
снижения трудовых
затрат.
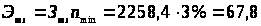 млн.
р.
Максимальное значение будет равно:
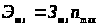 ,
(3.8)
где
- среднее значение
трудовых затрат;
 - максимальный
коэффициент
снижения трудовых
затрат.
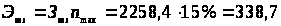 млн.
р.
Расчеты последних двух показателей показали определяющее влияние повышения эффективности складского учета и использования трудовых ресурсов в общей системе производственно-хозяйственной деятельности УП «ТелеМикс». Это объясняется как большой затратностью этих статей расхода на предприятии, так и высокой эффективностью системы «1С: Предприятие 8.0» в области автоматизации и регулирования складского учета и оптимизации использования трудовых ресурсов.
Подсчитаем сокращение затрат связанных с техническим обслуживанием оборудования.
Минимальное значение будет равно:
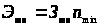 ,
(3.9)
где
 - среднее значение
затрат по
обслуживанию
оборудования;
- минимальный
коэффициент
снижения затрат
по обслуживанию
оборудования.
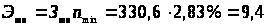 млн.
р.
Максимальная сумма экономии будет равна:
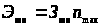 ,
(3.10)
где
- среднее значение
затрат по
обслуживанию
оборудования;
- максимальный
коэффициент
снижения затрат
по обслуживанию
оборудования.
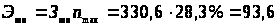 млн.
р.
Таблица 3.2 – Данные расчёта целесообразности и прибыльности внедрения информационной системы «1С: Предприятие 8.0»
|
Показатель эффективности |
Экономия средств в связи со снижением времени простоев оборудования | Сокращение затрат на закупку запчастей | Прибыльность от введения автоматизации операций по складскому учету | Экономия средств на обслуживании оборудования | Влияние сокращения трудовых затрат |
| Максимальные результаты | 36,7 | 143,8 | 1183,4 | 93,6 | 338,7 |
| Минимальные результаты | 3,66 | 14,4 | 114,8 | 9,4 | 67,8 |
Таким образом, общая сумма экономии благодаря использованию системы «1С: Предприятие 8.0. Управление производственным предприятием» может составить от 210 до 1700 млн. р. В дальнейшем для расчёта срока окупаемости предложенных мероприятий будем использовать минимальное значение экономии, так данная величина будет иметь наибольшие сроки окупаемости, т.е. соответствовать самому пессимистичному варианту развития.
Анализ эффективности внедрения на предприятии ЧУПП «ТелеМикс» системы «1С: Предприятие 8.0».
Наиболее корректно оценивать экономическую эффективность инвестиционного проекта с помощью динамических показателей эффективности: чистая текущая стоимость, внутренняя норма рентабельности, дисконтированный срок окупаемости инвестиций, индекс доходности. Данные показатели позволяют учесть фактор времени и разноценность денег с помощью дисконтирования. Дисконтирование осуществляется путем умножение будущих доходов или инвестиций на коэффициенты дисконтирования. Эти коэффициенты рассчитываются с помощью формулы [20]
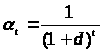 ,
(3.11)
где
 - коэффициент
дисконтирования,
в долях единицы;
 – норма
дисконтирования
или темп изменения
ценности денег
(обычно принимается
на уровне среднего
процента по
банковским
кредитам), в
долях единицы;
 – номер года
с момента начала
инвестиционных
вложений
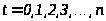 .
Прежде чем
приступать
к расчету
динамических
показателей
эффективности
инвестиционного
проекта следует
определить
коэффициент
дисконтирования
 .
В качестве
нормы дисконтирования
принимаем
ставку рефинансирования,
равную 12%.
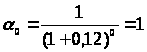
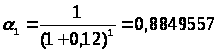
Срок окупаемости инвестиций. Срок окупаемости инвестиций (мероприятий) − это количество лет, в течение которых инвестиции возвратятся в виде чистого дохода. В дипломной работе алгоритм расчета срока окупаемости зависит от равномерности распределения планируемых дисконтируемых доходов (profit - P), получаемых от реализации инвестиций (мероприятий).
Дисконтированный годовой доход определяется по формуле
 ,
(3.12)
где
 – дисконтированный
доход в году
t, р.;
– коэффициент
дисконтирования
в году t, доли
ед.;
 – чистая
прибыль в году
t, р.
В данном случае вместо чистой прибыли при расчете следует использовать общую сумму экономии от внедряемых мероприятий (Э), равную 210,1 млн. р.:
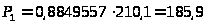 млн. р.
За величину инвестиционного капитала при расчете окупаемости мероприятий принимается сумма затрат на их внедрение (З), равная 130 млн. р.
Срок окупаемости (РР) определяется по формуле
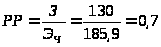 лет (3.13)
Таким образом, инвестиции в предложенные мероприятия окупятся менее чем за год. Следовательно, комплекс мероприятий весьма целесообразен для их проведения.
Расчет чистой текущей стоимости. Чистая текущая стоимость (net present value - NPV) представляет собой разность дисконтированных на один момент времени (обычно на год начала реализации проекта) показателей дохода и инвестиционных расходов (капитальные вложения). Расчет производится по формуле
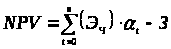 , (3.14)
где
 – чистая текущая
стоимость
инвестиционного
проекта, р.;
 - количество
лет, в течение
которых инвестиции
будут генерировать
доход.
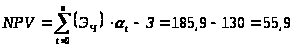 млн. р.
Так как данный показатель имеет положительное значение, то проект является эффективным и свидетельствует о целесообразности принятия решений о финансировании и реализации проекта.
Расчет внутренней нормы рентабельности и индекса доходности инвестиций.
Под внутренней
нормой рентабельности
инвестиций
(IRR- Internal rate
of return)
понимают значение
нормы дисконта
(),
при которой
величина
проекта равна
нулю. Смысл
расчёта данного
коэффициента
при анализе
планируемых
инвестиций
заключается
в следующем:
IRR показывает
максимально
допустимый
относительный
уровень расходов,
которые могут
быть ассоциированы
с данным проектом.
Например, если
проект полностью
финансируется
за счёт ссуды
банка, то значение
IRR показывает
верхнюю границу
допустимого
уровня банковской
процентной
ставки, превышение
которой делает
проект убыточным
[20].
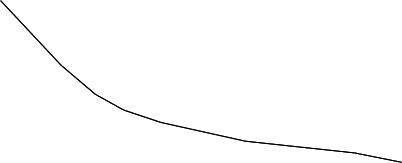
Представим данную зависимость на рисунке 3.1.
 Error: Reference source not found
Рисунок 3.1 − Зависимость чистой текущей стоимости от ставки дисконта
Так как найденный IRR больше 14%, то можно сказать, что существует рисковой запас, то есть предприятие будет получать прибыль даже при увеличении нормы дисконта до 60% .
Индекс
доходности
инвестиций
(Profitability index –
 )
– отношение
суммы дисконтированных
доходов (экономии)
к осуществленным
инвестициям
(мероприятиям):
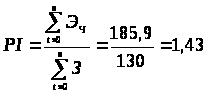 (3.15)
Исходя из того, что индекс доходности инвестиций намного больше единицы, то разработанный комплекс мероприятий является эффективным.
Выполнив все необходимые расчёты, можно сделать обоснованные выводы о целесообразности предлагаемых мероприятий. Основополагающими при анализе будут показатели, отражающие эффективность проекта.
Во-первых, данный срок окупаемости мероприятий (PP) меньше года, что является несомненным плюсом проекта.
Во-вторых, чистая текущая стоимость (NPV) больше нуля, что также говорит об экономической эффективности мероприятий.
В-третьих, исходя из того, что индекс доходности (PI) превышает единицу, проект можно признать выгодным.
В-четвёртых, внутренней нормой рентабельности инвестиций (IRR=60%) в несколько раз больше нормы дисконта. Это показывает очень невысокую степень риска проведения предлагаемых мероприятий.
3.2 Совершенствование технического уровня энергетического хозяйства и экономия топливно-энергетических ресурсов (ТЭР)
Данное направление предусматривает разработку мероприятий, позволяющих оптимизировать использование различных видов энергии в процессе производства и эксплуатаций зданий, сооружений и оборудования. Это группа мероприятий имеет особую актуальность в свете постоянного увеличения цен на энергоресурсы и, как следствие, возрастающей важности экономии ТЭР [22].
Данные направления экономии могли бы быть осуществлены за счёт внедрения на предприятии нового энергосберегающего оборудования в главном производственном цехе и модернизации отопительного оборудования предприятия, которое давно исчерпало период своего использования и является неэффективным, а также существенно помогло снизить количество потребляемых топливно-энергетических ресурсов.
В качестве нового оборудования в производственном цехе предлагается внедрить оборудование фирмы «Altera» для наладки цифровых систем передачи данных (экономия до 13%), а также заменить старую отопительную систему советского производства современной экономичной системой «Viessmann» c ручной регулировкой мощности отопления и системой автоматического отключения данного оборудования при отклонении от заданных температурных режимов (экономия до 10%).
Осуществление предлагаемых мероприятий позволит существенно сократить объем потребления энергоресурсов.
Стоимость покупки и установки наладочного оборудования «Altera» составляет 33 млн. р., отопительного оборудования «Viessmann» – 20,5 млн. р.
Для того чтобы оценить величину уменьшения, необходимо проанализировать динамику потребления энергоресурсов на ЧУПП «ТелеМикс» до и после внедрения предложенных мероприятий. Данные для анализа отражены в таблице 3.3.
Таблица 3.3 − Фактическое потребление энергоресурсов
| Наименование энергопотребления |
Единица измерения |
Потреблено | Стоимость единицы энергоносителя | ||
| 2009 г. | 2008 г. |
2009 г. в % к 2008 г. |
на 01.01. 2008 г. |
||
| Тепловая энергия | |||||
| Всего потребление | Гкал | 15116 | 16774 | 90 | 31 155 |
| в том числе: | |||||
| - на технологические нужды | 6 964 | 7 801 | 90 | ||
| - отопление и вентиляция | 4 160 | 4 584 | 90 | ||
|
- социальная сфера |
3 992 | 4 389 | 90 | ||
| Электрическая энергия | |||||
| Всего потребление | тыс. кВт час. | 15 500 | 17 824 | 87 | 141,21 |
| в том числе: | |||||
| - на технологические нужды | 14 792 | 17 049 | 87 | ||
| - социальная сфера | 708 | 775 | 87 | 126,12 | |
Рассчитаем экономию потребления энергоресурсов, которую планируется получить в результате проведения предлагаемых мероприятий по этому направлению [22]:
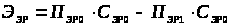 ,
(3.16)
где
 − экономия
потребления
энергоресурса,
млн. р.;
 − потребление
энергоресурса
в базовом
(планируемом)
году, тыс. м3;
 − стоимость
единицы энергоресурса
в базовом году,
р.
Экономия
тепловой энергии
 составит:
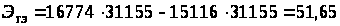 млн. р.
Экономия
электрической
энергии
 составит:
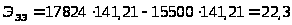 млн. р.
Общую сумму экономии энергоресурсов рассчитаем по формуле 3.17
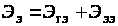 (3.17)
Общая сумма
экономии
энергоресурсов
 составит:
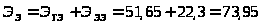 млн.р.
Анализ
эффективности
внедрения на
предприятии
ЧУПП «ТелеМикс»
энергосберегающего
оборудования
[23]. В качестве
нормы дисконтирования
принимаем
ставку рефинансирования,
равную 12%.
Срок окупаемости инвестиций. Дисконтированный годовой доход определяется по формуле [20]:
 ,
(3.18)
где
– дисконтированный
доход в году
t, р.;
– коэффициент
дисконтирования
в году t, доли
ед.;
– чистая
прибыль в году
t, р.;
В данном случае вместо чистой прибыли при расчете следует использовать общую сумму экономии от внедряемых мероприятий (Э), равную 73,95 млн. р.:
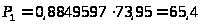 млн. р.
За величину инвестиционного капитала при расчете окупаемости мероприятий принимается сумма затрат на их внедрение (З), равная 53,5 млн. р.
Срок окупаемости (РР) определяется по формуле
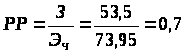 лет (3.19)
Таким образом, инвестиции в предложенные мероприятия окупятся менее чем за год. Следовательно, комплекс мероприятий весьма целесообразен для их проведения.
Расчет чистой текущей стоимости. Расчет производится по формуле
, (3.20)
где
– чистая текущая
стоимость
инвестиционного
проекта, р.;
- количество
лет, в течение
которых инвестиции
будут генерировать
доход.
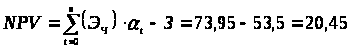 млн. р.
Так как данный показатель имеет положительное значение, то проект является эффективным и свидетельствует о целесообразности принятия решений о финансировании и реализации проекта [24].
Расчет внутренней нормы рентабельности и индекса доходности инвестиций. Для расчёта данной нормы воспользуемся рисунком 3.2.