Экономико–статистический анализ развития малых предприятий Днепропетровской области
Економетрична модель дає кількісну оцінку кореляційно - регресійного зв'язку між економічними показниками, один чи кілька з яких є залежними (Y), а решта - незалежними змінними (X), тому часто економетричні моделі називаються регресійними моделями, або просто регресіями.
Узагальнена багатофакторна лінійна регресійна модель має вигляд:
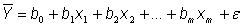 , (2.1)
де  – вислідна ознака;
х1,х2,…,хm – факторні ознаки;
b0, b1,…, bm – параметри моделі, які необхідно оцінити;
ε – неспостережувана випадкова величина.
У матричному вигляді багатофакторна лінійна регресійна модель має вигляд:
 , (2.2)
де - вектор
залежних змінних моделі;
 – матриця незалежних змінних моделі;
 - вектор
параметрів моделі
 - вектор
відхилень моделі;
= 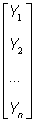 , Х =
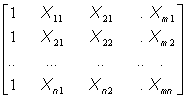 , b =
 , e =

Оцінки параметрів лінійної регресії знаходяться з умови:
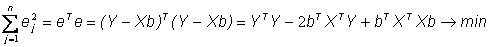 (2.3)
де е – вектор залишків моделі.
Ця умова є основною передумовою застосування для обчислення параметрів лінійної регресії методу найменших квадратів (МНК).
Залишки е знаходяться з формули:
 . (2.4)
Продиференціювавши (2,3) по bj і прирівнявши відповідні часткові похідні по bj до 0, отримаємо такий вираз:
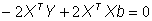 , (2.5)
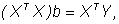 (2.6)
Помножаємо вираз (2.6) зліва на  , отримуємо
вираз для знаходження вектора b:
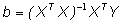 (2.7)
Цей вираз (2.7) називається основним оператором оцінювання параметрів лінійної моделі, а елементи вектора b є оцінками коефіцієнтів лінійної регресії.
Якщо виконуються всі необхідні умови для застосування МНК, то оцінки параметрів економетричної моделі мають такі властивості:
1) незміщеності (математичне сподівання, обчислене по вихідних даних, повинно дорівнювати параметру, що досліджується);
2) обґрунтованості (кількість можливих елементів n збігається за імовірністю до параметру, що оцінюється коли n прямує до нескінченості);
3) ефективності (дисперсія досліджуваної величини найменша з усіх можливих).
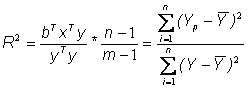
Отриману методом МНК модель виду (2.1) спершу тестують на тісноту зв’язку загального впливу від незалежних змінних на залежну. Це перший крок. Оцінку визначають коефіцієнти детермінації і множинної кореляції. Коефіцієнт детермінації без урахування числа ступенів свободи має вигляд:
 (2.8)
з урахуванням ступенів свободи:
 . (2.9)
Коефіцієнт детермінації показує, на скільки процентів варіація залежної змінної визначається варіацією пояснюючих (незалежних) змінних.
Коефіцієнт кореляції є інваріантною оцінкою коефіцієнта детермінації. Він характеризує тісноту зв'язку між залежною і пояснювальними змінними. Визначається як корінь квадратний від R2.
Числові значення коефіцієнтів детермінації і кореляції перевіряються на значущість згідно зі статистичними гіпотезами, оскільки вони є вибірковими характеристиками.
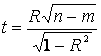
Для перевірки значущості коефіцієнта кореляції використовується t-критерій. Нульова гіпотеза: значення коефіцієнту кореляції несуттєво відрізняється від 0.
Розрахункове значення критерію визначається як:
 (2.10)
Якщо розрахункове значення цього критерію t не менше за критичне (табличне) tтаб при вибраному рівні довіри a і ступені свободи n-m, тобто t ³ tтаб, нульова гіпотеза відхиляється і відповідний коефіцієнт кореляції є достовірним.
Другий крок – тестування зв'язку між залежною і незалежною змінними. Гіпотеза про істотність зв’язку може бути перевірена з допомогою F -критерію. Нульова гіпотеза: всі коефіцієнти регресії несуттєво відрізняються від 0, тобто Н0: b0 = b1 = … =bm = 0.
Розрахункове значення F-критерію визначається за формулою:
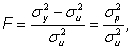 (2.11)
або в альтернативному записі:
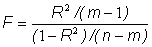 (2.12)
Розрахункове значення порівнюється з табличним Fтаб при n-m i m-1 ступенях свободи та вибраному рівні довіри a. Якщо F ³ Fтаб , нульова гіпотеза відхиляється і істотність моделі підтверджується, в протилежному випадку – відхиляється.
Останній крок – тестування параметрів економетрічної моделі bj на значущість. Виконують за допомогою t-критерію. Нульова гіпотеза: bj несуттєво відрізняються від 0, тобто Н0: bj = 0.
Розрахункове значення t-критерію:
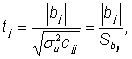 (2.13)
де cjj – діагональний елемент j-ї
строки (стовпця) матриці  ,
 - стандартна
помилка оцінки j-го параметра моделі.
Якщо t ³ tтаб, нульова гіпотеза відхиляється і відповідний коефіцієнт регресії є достовірним.
Довірчі межі ефекту впливу коефіцієнтів визначаються за правилами вибіркового методу:
 , (2.14)
де  - значення двостороннього
 - критерію;
 - стандартна похибка коефіцієнта регресії;
 - оцінка залишкової дисперсії;
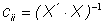 - діагональний елемент оберненої матриці С.
[7, с. 94 - 98]
Часто, особливо при прогнозуванні із застосуванням макроекономічних факторів, виникає проблема, пов’язана із впливом одного з факторів на інший. Це явище називають мультиколінеарністю. Говорячи про мультиколінеарність, мають на увазі те, що негативний для моделі зв’язок присутній саме лише між пояснюючими факторами.
Фактори мають описувати якнайбільшу частину варіації пояснювальної змінної (тобто зміну її поведінки), і при цьому „пояснення” кожного окремого фактору не мають перетинатися.
По-перше, для аналізу потрібно знати чистий вплив на досліджувану змінну окремого фактора. Коли фактори паралельно оказують вплив один на одного, це може призвести до того, що кінцева мета аналізу – дослідження причин змін пояснювальної змінної та їх кількісний аналіз - так і не буде здійснена через неможливість розділити вплив окремих змінних.
По-друге, не має сенсу вводити в модель два і більше фактори, які, по суті пояснюють одну і ту ж частину варіації - нічого нового для аналізу така множина факторів у порівнянні з поясненням одного з них не скаже. До того ж, введення фактично нічого не пояснюючої змінної в модель негативно вплине на кількість ступенів свободи при визначенні значущості результатів.
Проблема, яку зустрічають дослідники, звичайно полягає не в питанні виявлення присутності мультиколінеарності, а в тому, що пояснюючі змінні значно, але не абсолютно, корелюють. У цьому випадку типово присутні такі симптоми:
малі зміни в даних спричиняють значні коливання у параметрах;
коефіцієнти можуть мати дуже високі стандартні помилки і низькі рівні значущості;
коефіцієнти можуть мати „невірні” знаки при пояснюючих змінних або неприйнятні їх величини.
Найважливіші наслідки мультиколінеарності:
падає точність оцінювання параметрів економетричної моделі;
оцінки деяких параметрів моделі можуть бути незначущими через наявність мультиколінеарності пояснювальних змінних;
оцінки параметрів моделі стають дуже чутливими до особливостей сукупності спостережень, насамперед до її розмірів. Збільшення сукупності спостережень іноді може призвести до істотних змін в оцінках параметрів.
Основні ознаки мультиколінеарності:
Наявність парних коефіцієнтів кореляції між пояснювальними змінними, які наближаються до одиниці і наближено дорівнюють множинному коефіцієнту кореляції.
Значення детермінанту кореляційної матриці |г| наближається до нуля.
Наявність малих значень оцінок
параметрів моделі при високому рівні коефіцієнта детермінації і
 -критеріїв,
які істотно відрізняються від нуля.
Наявність частинних коефіцієнтів детермінації між пояснювальними змінними, які наближаються до одиниці.
Істотна зміна оцінок параметрів моделі при додатковому введенні до останньої пояснювальної змінної, а також незначне підвищення (або зниження) коефіцієнтів кореляції чи детермінації.
Досліджують мультиколінеарність з допомогою алгоритму Фаррара—Глобера. Цей алгоритм використовує три види статистичних критеріїв, за якими перевіряється наявність мультиколінеарності на різних рівнях На кожному з цих рівнів використовуються різні статистичні критерії.
1). Визначення наявності
мультиколінеарності в усьому масиві пояснюючих змінних за допомогою критерію  :
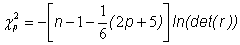 (2.15)
де  – кількість
пояснюючих змінних моделі;
det(r) – детермінант матриці r.
Якщо  , в масиві
пояснюючих змінних присутня мультиколінеарність
2). Визначення
мультиколінеарності між окремою незалежною змінною Xj та масивом інших
незалежних змінних за допомогою визначення -критерію
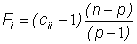 (2.16)
де сjj – діагональні елементи
матриці С, що є зворотною до кореляційної матриці масиву пояснюючих змінних (С
=  ).
Розрахункове значення критерію
порівнюється з критичним значенням. Якщо воно перевищуватиме останнє  , між змінною
Xj та масивом інших незалежних змінних є мультиколінеарність.
3). Перевірка наявності мультиколінеарності між парою пояснюючих змінних за допомогою перевірки значущості частинних коефіцієнтів кореляції між ними.
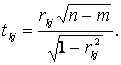 (2.17)
де  - частинний коефіцієнт кореляції між змінними
Хk і Xj.
На базі виконаних розрахунків з рівнем значущості a робиться обґрунтований висновок про наявність (відсутність) мультиколінеарності між пояснюючими змінними моделі.
Особливістю регресійного аналізу динамічних рядів є оцінка автокореляції залишкових величин. Якщо автокореляція істотна, значить включені у модель фактори не повністю розшифровують механізм формування процесу, модель визнається неадекватною.
Перевірку істотності
автокореляції можна здійснити на основі циклічного коефіцієнта першого порядку  та критерію Дарбіна – Ватсона, характеристика
якого
 функціонально зв’язана з .
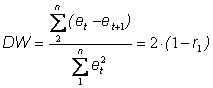 (2.18)
За відсутності автокореляції між
суміжними членами ряду значення становить приблизно 2, при високій додатній
автокореляції наближається до 0, при високій від’ємній
автокореляції - до 4.
Визначаються критичні значення
показника: нижня  і верхня
 , на основі
яких приймається або відхиляється гіпотеза про відсутність автокореляції:
 : =0.
При перевірці гіпотези можливі три висновки:
> -
автокореляція відсутня;
< - гіпотеза про відсутність автокореляції
відхиляється;
≤ ≤ - висновок залишається невизначеним. [7, с.
128]
3 АНАЛІЗ РОЗВИТКУ МАЛИХ ПІДПРИЄМСТВ ДНІПРОПЕТРОВСЬКОЇ ОБЛАСТІ
3.1 Визначення факторів впливу на кількість малих підприємств та обґрунтування їх вибору
Пояснююча змінна в регресійній моделі – кількість малих підприємств Дніпропетровської області. Дані взяті в одиницях виміру – одиниці, тому що кількість малих підприємств Дніпропетровської області відносно розвинутих країн дуже мала і «вартість» кожного підприємства та його значення для економіки вище, ніж в інших країнах. Будемо припускати, що сукупність малих підприємств, однорідна.
Джерело даних кількості малих підприємств – статистичний збірник «Малі підприємства Дніпропетровської області у 2005 році» та «Статистичний щорічник України за 2000 рік». Дані кількості малих підприємств у Дніпропетровській області наявні за 11 періодів. Тривалість одного періоду – один рік.
Проведемо добір пояснюючих змінних для кількості малих підприємств. У своїй роботі Вавріщук В. говорить, що фактори впливу на кількість малих підприємств поділяють на фактори попиту та пропозиції щодо них. [37, с.15]
Два головних фактори попиту – глобалізація (через створення нових «глобальних» бажань та потреб людства стимулює появу нових підприємств, а саме малих через їх здатність швидко пристосовуватись до потреб ринку) та економічний розвиток (фактор виявляє вплив неоднозначно: з одного боку розвинута економіка передбачає наявність великих прибутків у населення, що не стимулює його активність в русі створення підприємств, з іншого – збільшення прибутку спонукає збільшення потреб та споживання, іншими словами, збільшується попит; це додатний вплив).
Фактори пропозиції характеризують населення з різних боків. До них відносяться: щільність населення (у містах, де щільність населення більша, ніж у
районах, одне підприємство має можливість «охопити» більшу кількість