Анализ хозяйственной деятельности предприятия ЗАО "Константин и К"
При анализе численности рабочих целесообразно продукцию брать не в денежном выражении, а в таких показателях, как:
- норма/часы;
-нормативная стоимость выработки, которые позволяют лучше отражать трудовые затраты.
Расчеты абсолютного и относительного отклонения в численности рабочих можно делать не только по сравнению с планом, но и с данными прошлых лет.
Относительное сокращение числа рабочих на каждую 1000 рублей выпущенной продукции отражает рост производительности труда на предприятии. Такое сокращение является закономерным и положительным явлением.
На предприятиях, продукция которых имеет ограниченный спрос, имеет место и абсолютное сокращение численности рабочих и служащих. Высвобожденные работники используются на новых предприятиях.
Качественным показателем вложенного труда является производительность труда.
Производительность
труда
 зависит от:
стажа работы,
образования,
квалификации,
доли основных
и вспомогательных
работников,
наличия сдельщиков
и повременщиков.
Особое внимание обращается на сокращение числа вспомогательных рабочих, доля которых на предприятии еще велика, их большой удельный вес свидетельствует о недостатках в организации производства, механизации вспомогательных работ.
Необходимо учитывать, что внедрение новой техники, технологии, автоматизации производства приводит к резкому сокращению доли основных рабочих и увеличению доли вспомогательных рабочих. О квалификации рабочих обычно судят по среднему квалификационному разряду.
Более высокий средний разряд положительно сказывается на качестве продукции, выполнении норм выработки, производительности труда и заработной плате, темпах внедрения техники и технологии. Движение рабочей силы характеризует коэффициент текучести и оборота рабочей силы.
Коэффициент текучести – это отношение числа работников, уволенных по отрицательным причинам (несоответствие квалификации, нарушение трудовой дисциплины), к среднему числу работников, работающих в данном периоде.
Текучесть кадров – явление, отрицательное как для народного хозяйства, так и для отдельных предприятий, ибо она связана с потерей рабочего времени на оформление увольнения или поступления на новое место, подготовку новых работников.
Коэффициент оборота рабочей силы – характеризуется отношением числа уволенных по всем причинам (в том числе по призыву в армию, уходу на пенсию по старости или инвалидности, высвобождения рабочих для новых предприятий) к среднесписочной численности работников.
При этом переход рабочих с одного рабочего места на другое тщательно анализируется, принимаются меры по борьбе с текучестью, улучшаются жилищные условия, создаются условия для учебы и повышения квалификации, обеспечения детскими учреждениями, создаются условия для материальной заинтересованности рабочих в непрерывном стаже работы.
Изучение численности по составу, квалификации тесно связаны с изучением производительности труда, так как количество и качество рабочей силы – факторы, определяющие производительность труда и выполнение производственной программы. Данные берутся из отчетности отработанного времени по рабочим [17, с. 23].
Анализ показателей производительности труда свидетельствует о том, что между готовой выработкой на одного работающего и часовой выработкой на одного работающего лежит область воздействия многих факторов: структура рабочей силы; количество отработанных дней в году; продолжительность рабочего времени. Данные берутся из отчетности отработанного времени по рабочим.
Анализ показателей производительности труда свидетельствует о том, что между годовой выработкой на одного работающего и часовой выработкой на одного работающего лежит область воздействия многих факторов: структура рабочей силы; количество отработанных дней в году; продолжительность рабочего времени (фактор времени или экстенсивный фактор производительности труда или количественный фактор).
Интенсивные факторы производительности труда: механизация труда (внедрение новой техники, технологии); улучшение организации труда; повышение квалификации рабочих; ликвидация потерь рабочего времени в рабочем часе.
Показатели использования интенсивных факторов проявляются в часовой выработке на одного работника. Отрицательно влияют на выработку внутрисменные простои, которые сводят, на нет все положительные факторы.
Реальное экономическое содержание единицы рабочего времени отражает степень технического вооружения на данном предприятии. Борьба с потерями рабочего времени - важная часть экономической работы.
Среди показателей производительности труда является количество продукции, вырабатываемое в среднем одним работающим за определенный период или за год.
Годовая производительность труда определяется делением выпущенной продукции на среднее число работников. Неправильно считать, что чем выше объем продукции, тем выше производительность труда. Оплата в этих случаях производится по повышенным тарифным расценкам.
Средняя заработная плата является важным показателем хозяйственной деятельности, стимулирующей выпуск продукции и обеспечивающей материальное благосостояние работника.
Экономия заработной платы может быть вызвана: высвобождением численности за счет внедрения научно технического прогресса; повышение квалификации; сокращение рабочего дня; переаттестации и пересмотр норм.
Рост заработной платы должен обязательно сопровождаться ростом продукции [20 c. 356].
1.5 Методика анализа и оценки себестоимости
Себестоимость, наряду с объемом производства и качеством продукции является важнейшим показателем роста прибыли.
Себестоимость продукции – важнейший показатель экономической эффективности ее производства, отражающий все стороны хозяйственной деятельности и аккумулирующий результаты использования всех производственных ресурсов. От его уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, влияние факторов на его прирост, резервы, а также дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Источники информации: данные статистической отчетности «Отчет о затратах на производство и реализацию продукции (работ, услуг) предприятия », плановые и отчетные калькуляции себестоимости продукции, данные синтетического и аналитического учета затрат по основным и вспомогательным производствам [9, c. 67].
Объекты анализа себестоимости продукции:
- полная себестоимость продукции в целом и по элементам затрат;
- уровень затрат на рубль выпущенной продукции;
- себестоимость отдельных изделий;
- отдельные статьи затрат;
- центры ответственности.
Анализ себестоимости продукции обычно начинают с изучения общей суммы затрат в целом и по основным элементам.
При анализе себестоимости приходится изучать и другие показатели. Все затраты можно разбить на две группы: по промышленной деятельности; по непромышленной деятельности.
Ко второй группе относятся расходы по: выполнению строительно-монтажных работ; подсобных; сельскохозяйственных работ; бытового обслуживания трудящихся; содержания учреждений культуры, здравоохранения; расходы, которые производятся за счет специальных фондов.
При составлении сметы затрат и отчета по смете, все затраты группируются по их экономическому содержанию, независимо от производственного назначения и места, где они производятся. Расходы непромышленного хозяйства сюда не входят.
Часто фактические расходы не совпадают с плановыми, за счет: отклонения в выполнении плана по объему производства; ассортименту изделий; изменению цен и тарифов, сверхпланового выпуска продукции; за счет экономии материальных и трудовых ресурсов.
Важнейшим показателем отчета о затратах на производство является себестоимость валовой и товарной продукции. Фактическая себестоимость валовой продукции определяется путем исключений из общей суммы затрат изменений остатков по счету «Расходы будущих периодов» и «Предстоящие расходы», изменений остатков незавершенного производства, инструментов и приспособлений собственной выработки, а также затрат, произведенных за счет непроизводственных источников (фонд освоения новой техники).
Для определения фактической производственной себестоимости товарной продукции, надо из фактической себестоимости валовой продукции вычесть изменение остатков незавершенного производства, полуфабрикатов, приспособлений собственной выработки, выключаемых в валовую продукцию.
При анализе проверяют соответствие фактической суммы производственной себестоимости товарной продукции с отчетом формы № 5 и № 6. Соотношение отдельных экономических элементов, процента к общим затратам, выражает структуру затрат, которая различна в разных отраслях.
В отчетах по себестоимости товарной продукции (форма № 6) затраты группируются по комплексным статьям (статьям калькуляции), что дает возможность анализировать затраты по их месту, носителю затрат (изделие, детали, узлы) и назначению.
Номенклатура (перечень) статей калькуляции расходов устанавливается отраслевыми инструкциями по планированию, учету и калькулированию себестоимости продукции [24, c. 89].
В зависимости от порядка включения затрат в себестоимость отдельных видов изделий, затраты делятся на:
прямые затраты - зависят от объема производства;
косвенные затраты - условно-постоянные.
Рост объема производства ведет к экономии косвенных расходов в расчете на единицу продукции. Анализируя себестоимость товарной продукции можно судить о снижении себестоимости, по сравнению с планом, а динамику - с предшествующим годом можно выявлять лишь по сравнимой продукции. К ней относится продукция производства, которая освоена в предшествующем году и на которую составлена калькуляция фактической себестоимости. Анализ себестоимости товарной продукции начинается с определения степени выполнения плана.
При оценке выполнения плана по себестоимости надо иметь ввиду, что на нее могли бы воздействовать факторы, не зависящие от производства (изменение цен на сырье и материалы, энергоресурсы, тарифы за перевозки товаров, тарифы за услуги, за связь).
При анализе плановых или фактических данных о полной себестоимости производят корректировку на влияние внешних факторов. Удобнее корректировать плановые данные (экономия вычитается, а перерасход прибавляется) с тем, чтобы фактическую себестоимость можно было выразить в действующих ценах и тарифах.
Для учета динамики себестоимости устанавливают показатели, дополняющие показатель себестоимости всей товарной продукции.
В тех предприятиях, у которых объем несравнимой продукции превышает объем сравнимой продукции, при анализе динамики себестоимости пользуются показателем затрат на один рубль товарной продукции, который исчисляется отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах. Если его уровень ниже единицы, производство продукции является рентабельным, при уровне выше единицы - убыточным. На величину затрат на один рубль товарной продукции могут оказывать влияние: ассортиментные сдвиги; изменение цен на продукцию и материалы. В процессе анализа следует изучить выполнение плана и динамику затрат на рубль продукции, а также провести межхозяйственные сравнения по этому показателю, после чего нужно установить факторы его изменения для чего используется факторная модель:
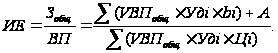












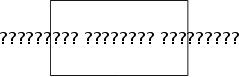


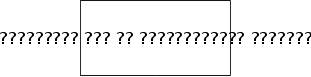
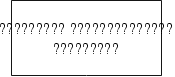
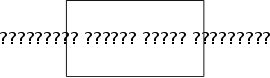
Рис. 2. Структурно – логическая модель факторного анализа затрат на рубль продукции.
После этого можно установить влияние исследуемых факторов на изменение прибыли. Для этого абсолютные приросты затрат на рубль продукции за счет каждого фактора необходимо умножить на фактический объем реализации продукции отчетного периода, выраженных в базовых ценах:
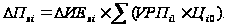
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляциии по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых периодов, других предприятий в целом по статьям затрат.
Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:

где
 - себестоимость
единицы i-го
вида продукции;
 - сумма постоянных
затрат, отнесенная
на i-й вид
продукции;
 - сумма переменных
затрат на единицу
i-го вида
продукции;
 - объем выпуска
i-го вида
продукции в
физических
единицах.
Возможности на снижение себестоимости по различным изделиям неодинаково. По одним достигается большая экономия, а по другим перерасход в связи с повышением удельного веса в выпуске продукции (ассортиментная структура, сдвиги).
Иногда дополнительная экономия по отдельным видам основной номенклатуры достигается за счет нарушения отдельных пропорций. Поэтому необходимо систематически выявлять отклонения в себестоимости, зависящие от ассортимента или структурных сдвигов. На предприятиях и в цехах, где планируются себестоимость, планируемой продукции, устанавливается плановый процент снижения себестоимости.
Для более глубокого изучения себестоимости анализируются отчетные калькуляции, как по отдельным изделиям, так и по всей товарной продукции [27, с. 198].
Рассмотрим отчетную калькуляцию одного станка, состоящую из трех разделов: данные по себестоимости по статьям расходов; материальные затраты; затраты на основную заработную плату.
Суммы затрат на материалы, расходуемые на изготовление изделий, зависят от норм расхода (фактор норм) и от их себестоимости (фактор цен).
Причинами увеличения себестоимости на материалы могут быть превышение: плановых норм расхода; плановой себестоимости заготовленных материалов.
Первая причина определяется состоянием техники и организацией производства.
Вторая причина - изменение оптовых цен на материалы не зависит от предприятия, а зависит от деятельности МТС.
В конечном итоге разрабатываются пути снижения себестоимости, которые можно объединить в следующие основные группы: повышение производительности труда работников; внедрение передовой техники и технологии; лучшее использование оборудования; сокращение расходов на его содержание и эксплуатации; улучшение заготовки материала и лучшее использование предметов труда; ликвидация непроизводственных расходов и потерь. Значимость снижения себестоимости в каждом конкретном случае зависит от удельного веса той или иной группы расходов.
Основными источниками резервов снижения себестоимости промышленной продукции являются:
1. Увеличение объема ее производства за счет более полного использования производственной мощности предприятия.
2. Сокращение затрат на ее производство за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, производственного брака.
Величина резерва снижения себестоимости единицы продукции может быть определена по формуле:
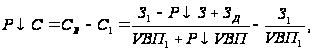 (1.5.10)
где
 и
 - фактический
и возможный
уровень себестоимости
единицы продукции
соответственно;
 - фактические
затраты на
производство
продукции;
 - резерв сокращения
затрат на
производство
продукции;
 - дополнительные
затраты, необходимые
для освоения
резервов увеличения
производства
продукции;

 - соответственно
фактический
объем и резерв
увеличения
выпуска продукции.
Резервы увеличения производственных мощностях возрастают только переменные затраты (прямая заработная плата рабочих, прямые материальные расходы), сумма же постоянных расходов не изменяется; в результате снижения себестоимости изделий.
Резервы сокращения затрат устанавливаются по каждой статье расходов за счет конкретных инновационных мероприятий (внедрения новой, более прогрессивной техники и технологии производства, улучшение организации труда), которые будут способствовать экономии заработной платы, сырья, материалов.
Экономию затрат по оплате труда в результате проведения инновационных мероприятий можно рассчитать по формуле путем умножения разности между трудоемкостью продукции до внедрения и после внедрения соответствующих мероприятий на планируемый уровень среднечасовой оплаты труда и на планируемый объем производства продукции.
Резерв снижения материальных затрат на производство за планируемого выпуска продукции за счет внедрения новых технологий и других мероприятий можно определить по формуле:
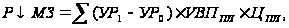 (1.5.11)
где
 - расход материальных
ресурсов на
единицу продукции
до внедрения
инновационных
мероприятий;
 - расход
материальных
ресурсов после
внедрения
инновационных
мероприятий;
 - плановые
цены на материалы.
Все пути снижения себестоимости можно объединить в следующие основные группы: повышение производительности труда работников; внедрение передовой техники и технологии; лучшее использование оборудования; сокращение расходов на его содержание и эксплуатации; улучшение заготовки материала и лучшее использование предметов труда; ликвидация непроизводственных расходов и потерь. Значимость снижения себестоимости в каждом конкретном случае зависит от удельного веса той или иной группы расходов [28, с. 132].
Глава 2. Анализ хозяйственной деятельности на предприятии ЗАО «Константин и К»
2.1 Технико-экономическая характеристика ЗАО «Константин и К»
Закрытое акционерное общество «Константин и К», в дальнейшем именуемое «общество» зарегистрировано Администрацией г. Озерска Челябинской области № 1799 от 20.06.97 г.
Общество является юридическим лицом, действующим на основании устава и законодательства Российской Федерации без ограничения его действия. Общество для достижения целей своей деятельности имеет право от своего имени заключать сделки.
Общество является самостоятельной хозяйственной единицей, действующей на основе полного хозяйственного расчета, самофинансирования и самоокупаемости. Общество имеет обособленное имущество, приобретает имущественные и личные неимущественные права и несет обязанности, может быть истцом и ответчиком в суде, арбитражном и третейском суде. Общество отвечает по своим обязательствам всем надлежащим ему имуществом.
Уставный капитал общества состоит из 100 000 рублей. Он разделен на 100 обыкновенных именных бездокументарных акций номинальной стоимостью 1000 рублей каждая. Акции размещены и оплачены полностью.
Общество строит свои отношения с другими предприятиями организациями и гражданами во всех сферах хозяйственной деятельности на основе договоров; в своей деятельности учитывает интересы потребителей, работ, услуг и другие условия обязательств. Акции общества распределяются только среди его учредителей, акционеров и работников общества.
В обществе создан резервный фонд в размере 15% от уставного капитала. Резервный фонд предназначен на покрытие расходов, убытков, а также на уплату долгов общества при его ликвидации, отчисления в который прекращается при достижении им 15% уставного капитала.
Органами управления Общества являются:
- общее собрание акционеров;
единоличный исполнительный орган – Генеральный директор;
председатель общества;
в случае назначения ликвидационной комиссии к ней переходят все функции по управлению делами общества.
Генеральный директор и ревизионная комиссия избираются общим собрание акционеров.
Целью общества является извлечение прибыли. Общество имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами.
Общество создано с целью удовлетворения общественных потребностей в работах, продукции и услугах, создания конкурентоспособных товаров, работ и услуг, насыщения ими рынка, организации при этом дополнительных рабочих мест и получения прибыли.
Отдельными видами деятельности, перечень которых определяется федеральными законами, общество может заниматься только на основании специального разрешения (лицензии).
Общество осуществляет следующие виды деятельности:
- торгово-закупочная деятельность (оптовая и розничная) с открытием торговых точек, отделов, магазинов, в том числе на комиссионной основе;
- посреднические услуги и агентирование;
- транспортно-экспедиционные, погрузо-разгрузочные, такелажные, складские работы и услуги;
- производство товаров народного потребления и продукции производственно-технического назначения;
- маркетинг, менеджмент, инжиниринг;
- организация и эксплуатация точек общественного питания;
- строительно-монтажные работы;
- иные виды деятельности, не запрещенные законом.
Для достижения Обществом задач оно:
- изучает конъюнктуру рынка, для чего проводит исследовательские работы, социологические опросы;
- самостоятельно устанавливает порядок и условия получения и передачи имущества, а также цены, ставки, тарифы и расценки на оказываемые услуги, выполняемые работы;
- совершает различные виды сделок, кроме прямо запрещенных законодательством, с любыми контрагентами;
- для собственных нужд приобретает, принимает в аренду или безвозмездно любое имущество, а также производит отчуждение любого имущества, принадлежащего ему, в соответствии с уставными задачами и действующим законодательством.
Общество имеет самостоятельный баланс. Общество обязано вести бухгалтерский учет и предоставлять финансовую отчетность в установленном законом порядке.
Общество имеет расчетный, балансовые счета на территории Российской Федерации, собственную эмблему, зарегистрированный в установленном порядке товарный знак, круглую печать со своим наименованием и фирменный знак, штамп, бланки и другие средства визуальной идентификации.
Прибыль Общества за вычетом сумм по обязательным платежам и по взаимоотношениям с бюджетом, является собственностью Общества, направляется на создание и пополнение фондов Общества, а также распределяется Участниками Общества в порядке им устанавливаемом.
Объектом налогообложения ЗАО «Константин и К» признаются доходы организации. Выбор объекта налогообложения осуществляется самим обществом и не может меняться в течение всего срока применения упрощенной системы налогообложения.
При определении объекта налогообложения обществом учитываются следующие доходы:
- доходы от реализации работ, услуг, реализации имущества и имущественных прав, определяемые в соответствии со статьей 249 Налогового Кодекса Российской Федерации;
- внереализационные доходы, определяемые в соответствии со статьей 250 Налогового кодекса Российской Федерации.
Датой получения доходов признается день поступления средств на счета в банках и (или) в кассу, получения иного имущества (работ, услуг) и (или) имущественных прав (кассовый метод).
Налоговым периодом признается календарный год. Отчетными периодами признаются первый квартал, полугодие и девять месяцев календарного года.
Предприятие является перспективным, конкурентоспособным и в 2007 г. будет введено в эксплуатацию еще два предприятия.
В соответствии с Законом «О бухгалтерском учете», Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, Положениями по бухгалтерскому учету и Планом счетов бухгалтерского учета финансово-хозяйственной деятельности и инструкцией по его применению приказываю установить следующие методические аспекты учетной политики:
1. Учет основных средств и доходных вложений в материальные ценности.
1.1. Порядок определения сроков полезного использования приобретаемых предметов;
1.2. Порядок начисления износа (амортизации) по основным средствам:
Линейный способ – исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования объекта.
1.3. Порядок начисления амортизации по основным средствам, стоимость которых не превышает