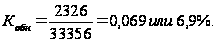Анализ хозяйственной деятельности предприятия ЗАО "Константин и К"
В соответствии с п. 18 ПБУ 6/01 предприятие списывает указанные объекты полностью на продажу по мере ввода в эксплуатацию.
1.4. Контроль за сохранностью указанных ценностей обеспечивается путем введения аналитического учета по количеству и номенклатуре этих объектов.
1.5 Порядок учета финансирования ремонта производственных основных средств.
Затраты на ремонт включаются в себестоимость того отчетного периода, в котором были произведены ремонтные работы, что отражается проводкой Д 44 «Расходы на продажу» - К 10 «Материалы», 70 «Расчеты с персоналом по оплате труда», 60 «Расчеты с поставщиками и подрядчиками».
1.6. Порядок начисления амортизации по нематериальным активам:
Путем накопления соответствующих сумм на счете 05 «Амортизация нематериальных активов» (п. 21 ПБУ 14/2000).
1.7. Не амортизируемыми объектами нематериальных активов считаются те, стоимость которых на момент приобретения менее 10000 руб. за объект.
2. Порядок учета материально-производственных запасов.
2.1. Порядок отражения в бухгалтерском учете процесса приобретения и заготовления материалов:
- применение счета 10 «Материалы» с оценкой материалов на счете 10 по фактической себестоимости;
- способ учета материально-производственных запасов – количественно - суммовой метод;
- способ организации периодичности учета – система непрерывного учета.
3. Способ признания коммерческих расходов (счет 44 «Расходы на продажу»).
Коммерческие расходы признаются в себестоимости проданных продукции, товаров полностью в отчетном периоде их признания (Д 90/2 – К 44 без остатка на счете).
4. Структура и способы списания расходов будущих периодов.
1. Порядок списания расходов будущих периодов – равномерно (Д 44 – К 97).
2. В состав расходов будущих периодов входит стоимость используемой на предприятии бухгалтерской программы, стоимость лицензий на осуществление деятельности.
5. Порядок учета товаров.
Затраты по заготовке и доставке товаров до складов, производимые до момента их передачи в продажу, включаются в состав издержек обращения.
6. Оценка стоимости отгруженных товаров: оценка производится по продажным ценам.
7. Порядок учета выручки от реализации продукции (работ, услуг) для целей бухгалтерского учета.
7.1. Выручка от реализации продукции (работ, услуг) отражается в бухгалтерском учете по методу «отгрузки» (начисления).
Основание: Приказ Минфина Российской Федерации от 06.05.1999г. № 32н «Об утверждении Положения по бухгалтерскому учету «Доходы организации» ПБУ 9/99» п. 12,15.
7.2. Факторы, влияющие на квалификацию доходов в качестве доходов от обычных видов деятельности – регулярность в получении доходов.
7.3. Доходами от обычных видов деятельности является розничная торговля, подпадающая под особый режим налогообложения – единый налог на вмененный доход.
8. Порядок создания резервов по сомнительным долгам:
Организация не создает резервы по сомнительным долгам.
9. Предприятие не создает резервы предстоящих расходов и платежей.
10. Бухгалтерская служба организована самостоятельным структурным подразделением, возглавляемым главным бухгалтером.
11. Форма организации учета - централизованная.
12. Технология обработки учетной информации.
Формы бухгалтерского учета с использованием вычислительной техники.
13. Порядок оценки стоимости сырья и материалов при списании их в производство.
Материалы, необходимые для обеспечения бесперебойного функционирования служб предприятия, списываются по себестоимости, в том числе канцелярские принадлежности, бумага, расходные материалы, инвентарь и оборудование офиса, числящееся на балансе предприятия, на балансовом счете 10 «Материалы». Основание: статья 254 налогового Кодекса.
14. Порядок определения стоимости покупных товаров при включении их в состав расходов:
- по себестоимости. Основание: статья 268 Налогового Кодекса Российской Федерации.
15. Уплата налога на прибыль производится:
Исходя из ставки налога и фактически полученной прибыли, рассчитываемой нарастающим итогом с начала налогового периода до окончания соответствующего квартала (в связи с тем, что за предыдущие четыре квартала выручка от реализации не превышала в среднем трех миллионов рублей за каждый квартал). Основание: статья 286 Налогового Кодекса Российской Федерации.
16. Порядок ведения налогового учета:
Предприятие ведет следующие регистры налогового учета:
1. Расчет налоговой базы.
2. Учет доходов от реализации.
3. Учет отдельных видов внереализационных доходов.
4. Учет сумм расходов на производство и реализацию.
5. Учет отдельных видов внереализационных расходов.
6. Учет сумм начисленной амортизации по амортизируемому имуществу.
2.2 Анализ объема производства и реализации продукции
Объем производства, и объем реализации продукции являются взаимосвязанными показателями. В условиях ограниченных возможностей и неограниченного спроса на первое место выдвигаются объем производства продукции. По мере насыщения рынка и усиления конкуренции не производство определяет объем продаж, а наоборот возможный объем продаж является основой разработки производственной программы. Предприятие должно производить только и в таком объеме, который оно может реализовать.
Темпы роста объема производства и реализации продукции повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия.
Основными задачами анализа являются:
- оценка степени выполнения плана и динамики производства и реализации продукции;
- определение влияния факторов на изменение величины этих показателей;
- выявление внутрихозяйственных резервов увеличения выпуска и реализации продукции;
- разработка рекомендаций по освоению выявленных резервов.
Источниками информации для анализа производства и реализации продукции служат: бизнес-план предприятия, оперативные планы, графики отчетность Ф-1, срочная отчетность промышленного предприятия по продукции Ф-2 «Отчет о прибылях и убытках», ведомость №16 «Движение готовых изделий, их отгрузка и реализация».
Величина объема выпускаемой продукции зависит от наличия многих факторов, условий и предпосылок, а именно производственных мощностей, площадей и их использование, наличие сырья и материалов, комплектующих изделий, ритмичности поставок, персонала соответствующей квалификации, рынков сбыта продукции, изучение рынка сбыта.
Таблица 2.2.1 Факторы влияния отклонений на фактический объем реализации
Показатели |
По бизнес-плану, руб. |
Фактически, руб. |
Отклонения | |
| абсолют. | % | |||
|
1.Остатки товаров отгруженных: а) на начало года б) на конец года 2.Остатки готовой продукции на складе: а) на начала года б) на конец года 3.Получено товарной продукции за месяц 4.Объем реализованной продукции за месяц |
7950 8200 7450 8000 65800 65000 |
3030 6818 10068 15996 67784 65644 |
-4920 -1382 +2618 +7996 +1984 +644 |
38,1 83,1 135,1 200,0 103,0 99,0 |
В результате анализа видно, что снижение объема реализованной продукции по сравнению с объемом товарной продукции составил 800,0 тыс. руб. в том числе: за счет разницы остатков по отгрузке товаров (8200 - 7950) = 250 тыс. руб.; за счет роста остатков товаров на складах (8000 - 7450) = 550 тыс. руб.
Фактически реализованная продукция ниже товарной продукции на – 2140 руб. (65644 - 67784) в том числе: за счет снижения остатков отгруженной продукции на – 3788 тыс. руб. (3030 - 6818), что является положительным фактором, и повышением остатков на складах на + 5928 тыс. руб. (15096 - 10068). Остатки возросли в связи с невостребованностью продукции, или плохим изучением спроса.
Определим плановые и фактические темпы роста продукции за четыре года, используя справки производство валовой продукции.
Таблица 2.2.2 Плановые и фактические темпы роста продукции за четыре года
Годы |
По бизнес-плану | По отчету | ||||
| в сопоставимых ценах, т.р. | % к предыдущему году | % к первому году | в сопоставимых ценах, т.р. | % к предыдущему году | % к первому году | |
|
t – 1 t – 2 t – 3 отчетный год - t |
35000 41000 46000 65800 |
- 117,1 112,2 143,0 |
- 117,1 131,4 188,0 |
38154 42224 47373 67784 |
- 110,7 112,2 143,0 |
- 110,7 124,2 179,6 |
Из данных таблицы следует, что выпуск товарной продукции растет, что свидетельствует о расширенном воспроизводстве. Средний темп роста по бизнес-плану составил:
 (2.2.12)
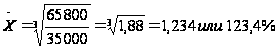
 или
по формуле:
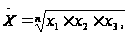 (2.2.13)
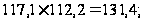
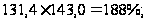
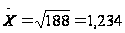
По отчету средний темп роста составил
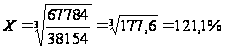 ,
или
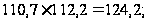
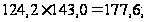
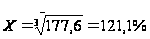
Особенно выпуск продукции возрос в отчетном году, который возрос к прошлому году на 143,0%, а к первому году на 177,6%.
По бизнес-плану рост к предыдущему году составил 131,4%, а к первому году на 188,0%. Процент роста отчетного года по бизнес-плану -188,0%, а фактически 177,6%. Разница обусловлена в ошибках планирования.
Выявим влияние факторов на отклонение от фактического объема реализованной продукции от бизнес-плана.
Первоначально, на основании данных годового отчета, оценим степень выполнения бизнес-плана по производству товарной продукции и объему реализации.
Таблица 2.2.3 Степень выполнения бизнес-плана по производству и реализации товарной продукции
Показатели |
Фактически за предыдущий год |
По бизнес-плану на отчетный год |
Фактически, за отчетный год | |||
| в абсолют величине, т.р. | % к прошлому году | в абсолют величине, т.р. | в % | |||
| к бизнес-плану | к предыдущему году | |||||
|
1.Товарная продукция 2.Реализованная продукция |
47373 43573 |
65800 65000 |
138,9 149,2 |
67784 65644 |
103,0 101,0 |
143,1 150,6 |
Из полученных данных видно, что в текущем году произведено товарной продукции выше бизнес-плана на 103,0% или на 1984 руб. (67784 - 65800). Однако реализовано меньше чем произведено на -2140 руб. (65644 - 67784), товарная продукция, которая залегла на складах предприятия, возможно из-за снижения покупательской способности на данную продукцию или из-за плохого изучения сотрудником рынка сбыта.
В бизнес-плане намечалось пополнение текущих запасов лишь на 800 тыс. руб. Сумма реализации в отчетном году по сравнению с бизнес-планом составила 644 тыс. руб. или увеличение реализации произошло за счет объема выпущенной продукции.
По сравнению с прошлым годом выпущено продукции больше на 143,1%, реализовано больше, чем в прошлом году на 150,6%.
Если в прошлом году разность между реализованной и товарной продукцией составила 3800 руб. (43579 - 47373), которые остались на складах предприятия, то в отчетном году она составила -214 руб. (65644 - 67784). Необходимо привести в норму наличие товаров на складах в соответствии с нормативами.
Определим выполнение плана по структуре товарной продукции в таблице 2.2.4.
Таблица 2.2.4 Выполнение плана по структуре товарной продукции
Показатели |
Товарная продукция в действующих ценах, тыс. руб. |
Абсолют. отклонение |
Выполнение бизнес-плана по структуре товарной продукции, % | |
| по бизнес-плану | фактически | |||
|
1.Вино-водочные изделия 2.Колбасы 3.Молочные продукты 4.Мясо продукты 5.Сыры 6.Прочие продукты |
45970 14500 2500 1500 1000 330 |
51270 13374 - 1542 1264 334 |
+5300 -1126 -2500 +42 +264 +4 |
111,5 92,93 - 102,8 126,4 101,2 |
| Всего товарной продукции | 65800 | 67784 | +1984 | 103,0 |
По данным таблицы видно, что основным товаром производства служат вино - водочные изделия, которые составляют в общем объеме товарной продукции. Бизнес-план по этой продукции перевыполнен на 9,5%. Перевыполнение бизнес-плана обеспечено почти по всей структуре, кроме колбасных изделий (возможно в виду больших остатков на складах, а так же по причине завышенного плана при планировании). Это вина планового отдела, который при планировании не учел товарные запасы на складах, не изучена конъюнктура спроса.
В целом предприятие с заданием по выпуску продукции справилось успешно, достигнуто перевыполнение на 1984 тыс. руб. или на 3,0%.
Используя данные движения товаров и их поступление, установим степень обеспечения запланируемого объема реализации товаров необходимыми материальными ресурсами, их использование.
Исчислим показатели материалоемкости товаров.
Таблица 2.4.5 Определение материалоемкости товаров
Показатели |
Предыдущий год |
Отчетный год | % к предыдущему году |
% к бизнес-плану |
|
| по бизнес-плану | факт | ||||
|
1. Расход материальных ресурсов, тыс. руб. 2. Объем реализованной продукции, тыс. руб. 3. Материалоемкость продукции, руб. (стр.1/стр.2) |
30707 47373 0,6432 |
42730 65800 0,6494 |
42014 67784 0,6198 |
136,8 143,1 95,6 |
98,3 103,0 95,4 |
Из таблицы видно, что предприятие снизило материалоемкость как по сравнению с прошлым годом, так и с бизнес-планом, что является положительным фактором, так как снижаются затраты на производство одного рубля товаров. Положительным является факт опережения роста продукции над ростом материальных затрат по сравнению с прошлым годом на 6,3% (143,1 – 136,8), а бизнес-план на 4,7% (103,0 – 98,3).
2.3 Анализ использования основных фондов
Проанализируем состав основных средств, поскольку от наличия оборудования, его технических качеств, сроков эксплуатации зависит объем товарооборота, его сохранность, наглядность.
Таблица 2.3.1 Наличие, структура, движение и динамика основных фондов предприятия
|
Виды основных фондов |
Наличие на начало года |
В отчетном году тыс.руб. |
Наличие на конец года |
Изменение за очет. год |
Темп роста |
||||||||
|
тыс. руб. |
% к итогу |
посту- пило |
выбы- ло |
тыс. руб. |
% к итогу |
тыс. руб. |
% |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||||
|
I Основные средства 1.Земельные участки и объекты природопользования 2.Здания 3.Сооружения 4.Машины и обору- дование 5.Транспортные средства 6.Производственный и хозяйственный инвентарь 7.Рабочий скот 8.Продуктивный скот 9.Многолетние на- саждения 10.Другие виды основных средств |
- 13364 2757 10305 4406 122 - - - 293 |
- 42,77 8,82 32,98 14,10 0,39 - - - 0,94 |
- 702 - 886 620 - - - - 118 |
- - - 27 190 - - - - - |
- 14066 2757 11164 4836 122 - - - 411 |
- 42,17 8,27 33,47 14,50 0,36 - - - 1,23 |
- 702 - 859 430 - - - - 118 |
- 105,3 100,0 109,3 109,3 100,0 - - - 140,3 |
|||||
| Итого | 31247 | 100,0 | 2326 | 217 | 33356 | 100 | 2109 | 106,7 | |||||
|
в том числе: производственные непроизводственные |
31247 - |
100,0 - |
2326 - |
217 - |
33356 - |
100 - |
2109 - |
106,7 |
|||||
Расчеты произведем по формуле:
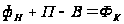 .
(2.3.14)
Согласно
данным таблицы
«Амортизируемое
имущество»,
например, здания
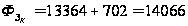
Структуру основных фондов (% к итогу) определим по формуле:
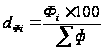 ,
(2.3.15)
здания -
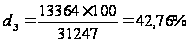 ,
сооружения
-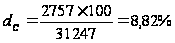 .
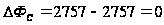
Изменения за отчетный год, определяются путем разницы между наличием их на конец года и наличием на начало года:
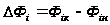 ,
(2.3.16)
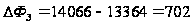 ,
 .
Темп роста определяется по формуле:
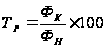 ,
(2.3.17)
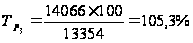 ,
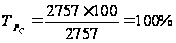 .
Анализируя исчисленные данные можно сделать вывод, что на предприятии сумма основных производственных фондов возросла на 2109 тыс. руб., в том числе за счет ввода нового оборудования рост составил 2326 тыс. руб., а за счет выбытия эта сумма сократилась на 217 тыс. руб.
Темп роста основных фондов составил 106,7%, что подтверждает факт работы предприятия по обновлению производственным, более эффективным оборудованием.
Выбытие оборудования и машин, а так же транспортных средств обусловлено их физическим износом, что является неизбежным фактором любого производственного процесса.
За текущий период изменилась структура основных фондов (доля), хотя их сумма имеет абсолютный прирост.
Для зданий доля снизилась на -0,6% (42,17 - 42,77), для сооружений -0,55 (8,27 – 8,82).
Сумма основных фондов по зданиям возросла на 702 тыс. руб. (построен склад), но поскольку эти фонды пассивны и не зависят от роста выпуска продукции, то их доля будет естественно снижаться.
Положительным фактором является рост доли по машинам и оборудованию на 0,49% (33,47 - 32,98) и по транспортным средствам на 0,40% (14,50 -14,10), так как именно они обеспечивают процесс увеличения объема выпуска продукции, да и рост основных фондов произошел по этим видам основных фондов.
Хотя по производственному и хозяйственному инвентарю произошло снижение доли на -0,03% (0,36 – 0,39) при неизменности суммы, но это будет положительным явлением, так как с ростом выпуска продукции должна расти и сумма тары, но с применением новых видов эффективного тарооборудования, их сумма может остаться неизменной и даже снизиться.
Доля других видов основных фондов (измерительные приборы, вычислительная техника и инструменты) возросла на 0,29% (1,23 – 0,94), или на 118 тыс. руб., темп роста 140,3%. Такое положение говорит об облегчении труда работников и его эффективности использования.
Используя полученные данные, исчислим коэффициенты, характеризующие эффективность работы предприятия с основными фондами:
- коэффициент обновления основных фондов на конец года;
- коэффициент выбытия основных фондов;
- коэффициент износа на начало и конец года.
Коэффициент обновления характеризует долю новых фондов сумма их стоимости на конец года:

 ,
(2.3.18)