Анализ хозяйственной деятельности предприятия ЗАО "Константин и К"
Рассмотрим
влияние факторов
на прирост
продукции
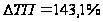 по сравнению
с прошлым годом,
в том числе:
- за счет среднегодовой выработки на одного работающего на 156,1%. Этот прирост можно определить исходя из среднесписочной численности работников и среднемесячной выработки одного работника:
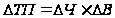 (2.4.25)
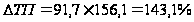 .
Прирост реализованной продукции по сравнению с бизнес-планом составил 1984 тыс. руб., в том числе
Таблица 2.4.3 Анализ выполнения бизнес-плана и динамики основных показателей по трудовым ресурсам и их использованием
Показатели |
За предшест. год |
Отчетный месяц |
Выполнение бизнес-плана | Отклонения | Отчетный год к предшествующему году | ||
| план | факт | ||||||
| баз. | факт. | ||||||
|
1. Товарная продукция, тыс. руб. 2.Среднесписочная численность, работающих, чел. 3.Среднесписочная численность работников, чел. 4. Удельный вес рабочих работающих, чел 5. Среднегодовая выработка на 1-го работающего тыс. руб. 6.Среднегодовая выработка 1-го работника тыс. руб. 7.Общее число отработанных человеко-часов 8.Общее число отработанных человеко-часов 9.Среднее количество дней, отработанных одним работником |
47373 24 22 91,7 1974 2153 5520 43060 230 |
65800 24 22 91,7 2742 2991 5520 43610 230 |
67784 22 20 90,9 3081 3389 5060 38960 220 |
103,0 91,7 90,9 99,1 112,4 113,9 92,3 89,3 95,7 |
+1984 -2 -2 -0,8 +339 +398 -460 -4650 -10 |
138,9 100,0 90,9 100,0 138,9 138,9 100,0 90,3 100,0 |
143,1 91,7 90,9 99,1 156,1 157,3 94,7 90,5 95,7 |
|
10.Средняя продолжительность рабочего дня 11.Среднечасовая выработка 1-го работника |
7,8 1,174 |
7,9 1,509 |
7,7 1,740 |
97,5 115,3 |
-0,2 +231 |
101,3 128,5 |
94,0 152,6 |
а) за счет численности работающих:

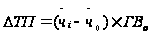 (2.4.26)
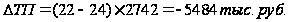
б) за счет среднегодовой выработки на одного работающего:
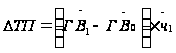 (2.4.27)

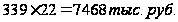
То есть -276,4% ( )
прироста продукции
обеспечено
за счет снижения
численности
рабочих, а +376,4%
(
 )
за счет среднегодовой
выработки на
одного работающего.
Этот же прирост товарной продукции обусловлен численностью работников, ростом среднегодовой выработки работников.
Определим методом цепных подстановок влияние на отклонение фактического выпуска продукции от бизнес-плана изменения среднегодовой выработки одного рабочего от изменения среднего числа отработанных дней, изменение средней продолжительности рабочего дня и среднечасовой выработки. Расчет представим в таблице 2.4.4.
Таблица 2.4.4 Влияние трудовых факторов на реализацию продукции
| Факторы | Годовая производительность, руб. | Влияние взаимодействующих показателей на среднечасовую выработку | Численность рабочих фактическая, чел. | Влияние факторов на объем выпущенной продукции шт., тыс. руб. | ||
| Число дней, отработанных рабочими | Средняя продолжительность рабочего дня | Среднегодовая выработка, руб. | ||||
| 95,9 | 97,5 | 112,4 | 113,3 | 115,27 | 91,7 | 103,0 |
На рост реализации продукции уменьшение продолжительности рабочего дня повлияло отрицательно. Однако рабочие смогли повысить среднегодовую выработку (повышение квалификации, внедрение новых технологий) на 112,4%. В результате чего годовая производительность труда возросла на 113,3%. Учитывая, что численность работников снизилась до 91,7%, которые не дали дополнительного выпуска продукции, предприятие смогло увеличить выпуск продукции на 103,0% или на 1984 тыс. руб.
Оценим выполнение плана по производительности труда в таблице 2.4.5.
Согласно
таблице 2.4.5 можно
сделать следующий
вывод, что %
выполнения
плана реализации
продукции
составляет
103,0%, в том числе:
за счет среднесписочной
численности
-91,7%, а за счет
среднегодовой
выработки на
одного работающего
112,4%; (91,7
 112,4) = 103,0%; за счет
среднесписочной
численности
работников
снижение составило
90,9, а за счет
среднегодовой
выработки на
одного рост
составил 113,3%.
Итого (90,9
113,3) = 103,0.
Несмотря на то, что в течение года работников было два человека меньше, бизнес-плана их отдача была велика и составила среднегодовой прирост выработки 398 тыс. руб.
Таблица 2.4.5 Показатели производительности труда
| Показатели | По бизнес-плану | По отчету | Выполнение бизнес-плана |
Отклонения от бизнес-плана |
|
| сумма | % | ||||
|
1. Реализовано продукции, тыс. руб. 2.Среднесписочная численность персонала, чел. в том числе рабочих 3.Среднегодовая выработка, т.р. в том числе: - на одного работающего - на одного работника |
65800 24 24 2742 2991 |
67784 20 22 3081 3389 |
103,0 91,7 96,9 112,4 113,3 |
+1984 -2 -2 +339 +398 |
+3,0 -8,3 -9,1 +12,4 +13,3 |
Методом цепных подстановок определяем влияние отдельных факторов на отклонение фактических показателей производительности труда от их планового уровня, используя таблицу 2.4.6.
Таким образом, годовая выработка одного работника повлияла в сторону снижения средней продолжительности рабочего дня 0,975 и ростом часовой производительности одного работника 1,115, что является положительным фактором.
Рассмотрим
влияние экстенсивных
факторов на
производительность
труда, где
 - дневная выработка
одного работника.
 = 1,509
7,9 = 0,119 тыс. руб.
 =
1,74
7,7 = 0,134 тыс. руб.
Таблица 2.4.6 Влияние факторов на производительность труда
| Показатели | По бизнес-плану | Факт |
Коэффициент изменения |
Абсолют. отклонение |
| 1 | 2 | 3 | 4 | 5 |
|
1.Годовая выработка на одного работающего, тыс. руб. 2.Удельный вес работников в составе рабочих, % 3. Годовая выработка на одного работника, тыс. руб. 4.Среднее количество дней, проработанных за год одним работником 5.Дневная выработка производительности одного работника, руб. 6.Продолжительность рабочего дня в среднем за год 7.Часовая производительность одного работника, руб |
2742 91,7 2991 230 130,0 7,9 1,509 |
3081 99,1 3389 220 15,4 7,7 1,740 |
1,124 0,991 1,153 0,957 1,185 0,975 115,3 |
+339 -0,8 +338 -10 +2,4 -0,2 0,231 |
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо тесно рассматривать в связи с оплатой труда. С ростом производительности труда создается предпосылки повышения уровня его оплаты.
Средства на оплату труда нужно использовать таким образом, чтобы темп роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создается возможность для наращивания темпов роста воспроизводства.
Произведем расчет анализа использования фонда оплаты труда по категориям в таблице 2.4.7.
Таблица 2.4.7 Анализ использования фонда оплаты труда по категориям
|
Категор. персонала |
Предыдущ. год |
Отчетный год |
Отклонение от плана |
Факт. % к предыг | ||
| план | факт | абсолют. | относ. | |||
|
1.Про- давцы 2.Кассиры контролеры 3.Зав. отделом 4. Зам. отделом 5.Работники |
611400 187440 75600 132600 100440 |
655200 201600 86400 144000 108000 |
698880 215040 87000 152400 112800 |
+43680 +13440 +600 +8400 +4800 |
106,7 106,7 100,7 105,0 104,4 |
114,3 114,7 115,1 104,9 112,3 |
| Итого | 110748 | 119520 | 126612 | +70920 | 105,9 | 114,3 |
Согласно исчисленных показателей можно сделать вывод, что в целом фонд оплаты труда возрос на 105,9%, а по сравнению с прошлым годом на 114,3%. В то время как производительность труда на одного работающего возросла на 112,4%, так как не соблюдается главное условие расширенного воспроизводства – опережение темпов роста производительности труда, над темпами роста фонда оплаты труда. Наибольший % роста заработной платы произошел у продавцов и кассиров 106,7%, в то время как у рабочих он составил лишь 104,4%. Повышение заработной платы зав. отделом - 100,7%, а зам. Зав. отделом на 105,0%.
Предприятие не должно было в течение года повышать заработную плату по сравнению с бизнес-планом, тем более, нарушая пропорции соответствия темпов роста производительности труда и заработной платы.
Методом цепных подстановок определим влияние факторов на относительное изменение фонда оплаты труда в таблице 2.4.8.
Таблица 2.4.8 Влияние факторов на фонд оплаты труда
| Показатели | По бизнес-плану |
По отчету |
Скорректир.на % выполнения бизнес-плана | Отклонения | |
|
абсолют. (-; +) |
относит | ||||
|
1.Фонд заработной платы, тыс. руб. 2.Среднегодовая численность, чел. 3.Среднегодовая заработная плата одного работающего, руб. |
1195200 24 49800 |
1266120 22 57550 |
1231056 25 49242 |
+35064 -3 +8308 |
102,8 13,6 116,9 |
Определяем среднегодовую заработную плату:
 (2.4.28)
где
 - среднегодовая
заработная
плата;
 - фонд заработной
платы;
 - численность
рабочих.
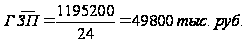
по бизнес-плану:
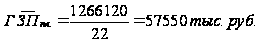
по факту:
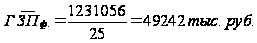
Определим
фонд оплаты
труда, скорректированный
на процент
выполнения
выпуска продукции
на 103,0%;
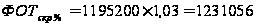 руб., а численность
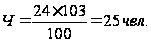
Скорректированная средняя заработная плата по бизнес-плану будет:
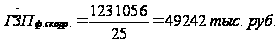
Определим факторы прироста фонда оплаты труда:
за
счет численности:
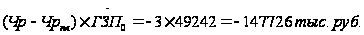
за счет роста средней заработной платы:
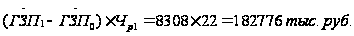
Итого: -147726 + 182776 = 35064 тыс. руб.
Таким образом, за счет недокомплект численности приводит к экономии заработной платы 147726 тыс. руб., а за счет роста средней зарплаты - перерасход на 182776 тыс. руб.
Проанализируем соотношение темпов роста производительности труда и средней заработной платы в таблице 2.4.9.
Таким образом, на предприятии не соблюдается соотношение темпов роста производительности труда над темпами роста средней заработной платы и с большими опережениями, что не дает возможности расширению производства.
2.5 Анализ себестоимости продукции
Важным показателем, характеризующим работу предприятия, является себестоимость продукции, работ, услуг. От ее уровня зависят финансовые результаты деятельности, темпы расширенного воспроизводства, финансовое состояние субъекта хозяйствования.
Анализ себестоимости продукции, работ и услуг позволяет выявить тенденции изменения данного показателя, выполнение плана по его уровню, определить влияние факторов на его прирост, установить резервы и выработать корректирующие меры по использованию возможностей снижения себестоимости.
Объектами анализа себестоимости продукции являются: полная себестоимость товарной продукции; в целом по элементам затрат; затраты на один рубль продукции; себестоимость отдельных изделий; отдельные статьи затрат; затраты по центрам ответственности.
Снижение себестоимости продукции относится к основным факторам увеличения прибыли и роста рентабельности производства.
В процессе анализа себестоимости продукции необходимо исходить из существующей квалификации затрат на производство продукции, которые подразделяются по экономическим элементам затрат и статьям калькуляции, кроме того различают прямые и косвенные затраты, постоянные и переменные, явные и неявные.
Проанализируем выполнение бизнес-плана по полной себестоимости фактически выпущенной продукции.
Объем полной
себестоимости
выпущенной
товарной продукции
возрос на 101,9%, в
то время как
объем товарной
продукции
возрос на 103,0%, но
так как из объема
товарной продукции
вычитается
объем новой
продукции, то
объем выпуска
товарной продукции
составит по
плану (65800 - 4800) = 61000 тыс.
руб., а по факту
(67784 - 4860) = 62924 тыс. руб.
Тогда % выполнения
по выпуску
товарной продукции
составит не
103,0%, а 103,2% ( ).
Положительно,
что рост выпуска
продукции
опережает рост
полной себестоимости.
Таблица 2.5.1 Анализ полной себестоимости выпущенной и реализованной продукции
| Показатели | По бизнес-плану |
Фактически, тыс. руб. |
Отклонение от бизнес-плана | |
|
сумма, т.р. |
% | |||
|
1. Полная себестоимость фактически выпущенной реализованной продукции в том числе новой продукции |
50666 4800 |
51635 4860 |
+969 +60 |
101,9 101,0 |
Определим структуру затрат на производство и реализацию продукции в таблице 2.5.2.
Таблица 2.5.2
Структура затрат на реализацию продукции
Статьи затрат |
По бизнес-плану | Фактически | Отклонения от бизнес-плана ( - ;+) | |||
| тыс. руб. | % | тыс.руб. | % |
абсолют. тыс. руб. |
% | |
|
1.Сырье и материалы 2.Топливо и энергия 3.Фонд заработной платы. 4.Расходы по содержанию и эксплуатации оборудования 5.Общепроизводственные расходы |
37796,8 2178,8 1249 7295,9 120,1 |
74,6 4,3 2,49 4,4 0,24 |
37693,6 2220,3 1317,1 8984,5 124,8 |
73,0 4,3 2,55 17,4 0,24 |
-103,2 +4,5 +68,1 +1688,6 +4,7 |
-2,6 +0 +0,06 +3,0 - |
|
6.Общехозяйственные расходы 7.Прочие расходы 8.Производственная себестоимость 9.Внепроизводственные расходы |
63,9 1960,9 50665,4 0,6 |
0,13 3,87 100,0 - |
55,3 1239,0 51634,6 0,4 |
0,11 2,40 100,0 - |
-8,6 -721,9 +969,2 -02 |
-0,02 -1,47 - - |
| Полная себестоимость | 50666 | 100,0 | 51635 | 100,0 | +969,0 | 1,9 |
Анализируя данные таблицы видно, что себестоимость продукции возросла на 970 тыс. руб. или на 101,9%, так как увеличился объем товарной продукции на 103,0%. Структура себестоимости уменьшилась, кроме расходов на содержание и эксплуатацию оборудования +3,0%.
Большое снижение произошло по статье «товары для перепродажи» сумма снижения составила -103,2 тыс. руб. или 1,6% - это хороший показатель, так как товары от поставщиков поступили по более низкой цене.
Повышение доли заработной платы на 0,06% вполне оправдано, так как предприятие имеет недокомплект численности по основным рабочим.
Общехозяйственные расходы снизились на -0,02%, в основном за счет снижения недостач продукции на складах -18,0 тыс. руб.; потерь от простоев -1,7 тыс. руб. и прочих непроизводственных расходов на -3,5 тыс. руб.
В тоже время возросли расходы от порчи материалов на складах вследствие их неправильного хранения на 5,1 тыс. руб.
Повышение доли расходов по содержанию оборудования произошло на 3,0%. Это вызвано частыми поломками оборудования, срок службы которых в виду морального износа истек, срок списания их еще не наступил.
Рассчитаем затраты на один рубль товарной продукции, расчет произведем в таблице 2.5.3.
Общее отклонение фактического уровня затрат на один рубль товарной продукции от утвержденного плана составит (76,18 - 77,0) =0,82 коп.:
- за счет
структурных
сдвигов продукции
( )
= 79,66; (79,66 - 77,0) =2,66 коп.
-за счет режима экономии по отклонению к сумме плановых затрат
( )
=78,62; (78,62 - 79,66) = -1,04 коп.
- за счет изменения цен и товаров (76,18 - 78,62) =-2,44.
Таблица 2.5.3 Расчет затрат на один рубль реализованной продукции
| Показатели |
Единица измерения |
Сумма |
|
1. Плановая себестоимость всей реализованной продукции по утвержденному бизнес-плану 2. Себестоимость всей фактически выпущенной реализованной продукции: а) по плановой себестоимости б) по фактической себестоимости 3. Реализованная продукция: а) по утвержденному бизнес-плану б) фактически в ценах принятых в бизнес-плане в) фактически в ценах, действующих в отчетном году 4. Затраты на один рубль реализованной продукции по утвержденному плану (стр.1/ стр.3) 5. Затраты на один рубль фактически реализованной продукции 6. Затраты на один рубль реализованной продукции, действующей в предыдущем году. |
тыс. руб. тыс. руб. тыс. руб. тыс. руб. тыс. руб. тыс. руб. коп. коп. коп. |
50666 52318 51635 65800 65677 677784 77,0 76,18 78,62 |
Определим долю затрат и их структуру себестоимости продукции в таблице 2.5.4.
Можно сделать вывод, что доля материальных затрат в полной себестоимости товарной продукции снизилась на -2,93%, что является неплохим фактором. Доля товаров для перепродажи возросли на +0,73%, а доля топлива на +0,01%. Такой фактор обусловлен выпуском продукции, предприятие увеличило долю вспомогательных расходов на 0,11%.
По остальным статьям расхода имеем экономию, в том числе: по прочим расходам (по таре, инвентарю), экономия составила -0,71%, снижение доли отходов -0,07% за счет улучшения качества сырья.
Таблица 2.5.4 Определение доли затрат и их структуры
Статьи материальных затрат |
Бизнес-план, тыс. руб. |
Отчет, тыс. руб. |
Удельный вес отдельных статей |
|
| по бизнес-плану | % фактически | |||
|
1. Товары для реализации 2. Покупные товары 3. Топливо и энергия для технологических целей 4. Прочие расходы 5. Итого затрат 6.Полная себестоимость товарной продукции |
36880 1180 860 3810 42730 50666 |
36570 1147 848 3449 42014 51635 |
86,31 2,76 2,01 8,92 100,0 - |
87,04 2,73 2,12 8,21 100,0 - |
| 8.Удельный вес затрат к себестоимости реализованной продукции | 84,3 |
81,37 |
- |
-2,93 |
Установим абсолютное и относительное отклонение материальных затрат по производству реализованной продукции в таблице 2.5.5.
Из таблицы
видно, что
фактические
материальные
затраты по
сравнению с
бизнес-планом
снизились на
716 тыс. руб. или
на 98,3% ( ),
снижение -1,7%. По
сравнению с
планом, скорректированным
на % выполнения
плана по производству
реализованной
продукции,
снижение составило
-755 тыс. руб. или
98,2% (
 ),
снижение на
-1,8%.
Предприятие проводило определенную работу по снижению материальных ресурсов, которые на прямую влияют на снижение себестоимости продукции и на рост прибыли и рентабельности предприятия.
Таблица 2.5.5 Динамика материальных затрат по производству
реализованной продукции
| Показатели | Сумма, тыс. руб. |
|
1. По бизнес-плану 2. По плановой себестоимости (по бизнес-плану, скорректированному на процент выполнения плана по реализованной продукции) 3. По фактической себестоимости |
42730 42769 42014 |
Проанализируем динамику трудовых затрат в таблице 2.5.6.
Таблица 2.5.6 Динамика трудовых затрат
| Основная заработная плата производственных рабочих | Сумма, тыс. руб. |
|
1. По бизнес-плану 2. По плановой себестоимости (по бизнес-плану, скорректированным на % выполнения плана по объему реализации продукции) 3. По фактической себестоимости |
1773,3 1826,8 1704,0 |
Предприятие
имеет экономию
фонда оплаты
труда как по
сравнению с
планом в сумме
69,3 тыс. руб. или
96,1% ( )
- 100= -3,9%, а по сравнению
скорректированным
планом экономия
составила
-122,5 или 93,3%:
( )
- 100= - 6,7%.
Определим влияние факторов на отклонение суммы фактических затрат от величины, установленной по бизнес-плану в таблице 2.5.7.
Таблица 2.5.7 Влияние факторов на величину трудовых затрат
| Факторы |
Отклонения (экономия; перерасход) |
|
1.Изменение объема выпущенной товарной продукции 2. Изменение уровня трудовых затрат по отдельным изделиям |
-53,5 -10,4 |
| Итого | 63,9 |
-за счет изменения объема продукции снижение составило:
(1826,8 - 1773,3)= -53,9 тыс. руб.,
-за счет изменения уровня трудовых затрат снижение составило:
(3,3 – 3,5)
51635 = -10,4 тыс. руб.
Произведем анализ отклонения фактических расходов по обслуживанию производства и управлению и установим влияние отдельных факторов на отклонение фактической величины расходов от плана, используя выписку из пояснительной записки к годовому отчету.
Таблица 2.5.8 Динамика фактических расходов по обслуживанию на реализацию и управление
| Показатели | Расходы по обслуживанию производства и управления | Расходы по содержан. и эксплуатац. оборуд. |
Общепроиз- водственные расходы |
Общехозяйст венные расходы |
| 1 | 2 | 3 | 4 | 5 |
|
1.По утвержденному бизнес-плану на товарную продукцию. 2.По плану на фактический объем выпуска товарной продукции
(стр.1
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |