Анализ хозяйственной деятельности предприятия ЗАО "Константин и К"
Коэффициент выбытия основных фондов определяется отношением стоимости выбывших фондов к стоимости основных фондов на начало периода:
 ,
(2.3.19)
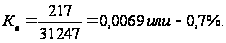
Коэффициент износа – сумма износа основных средств к первоначальной стоимости на соответствующую дату:
 .
(2.3.20)
Определим
сумму износа
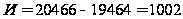 тыс. руб., тогда
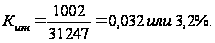
Коэффициент годности оборудования:
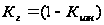 (2.3.21)
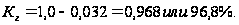
Можно утверждать
по коэффициенту
годности, что
предприятие
имеет хорошее
действующее
оборудование,
которое постоянно
обновляется
( ),
а коэффициент
выбытия достаточно
низок 0,7%. Такое
состояние
основных фондов
способствует
росту объема
выпуска продукции
и росту фондоотдачи.
Кроме движения, структуры и динамики основных фондов необходимо проанализировать обеспеченность предприятия основными видами оборудования, расчет, который произведем в таблице 2.3.2.
Таблица 2.3.2 Анализ структуры оборудования
| Виды оборудования | Потребность оборудования по бизнес-плану (ед.) |
Фактическое наличие обо- рудования (ед.) |
Отклонение от плановой пот- ребности (ед.) |
% к бизнес-плану |
|
Холодильник «Аляска» Морозильные камеры Холодильник «Пепси» Кассы Прилавки-витрины пристенные |
8 10 3 3 10 |
6 8 1 2 5 |
-3 -3 -2 -1 -5 |
75,0 80,0 33,3 66,6 50,0 |
| Итого | 34 | 22 | -14 | 64,7 |
Как видно из таблицы магазин обеспечен оборудованием лишь на 58,8%. Самый большой дефицит по пристенным витринам 50,0%, но они заказаны в строительную организацию. Холодильники «Аляска» в количестве 8 ед. необходимы для организации рабочего места по продаже овощей и фруктов.
При анализе основных фондов необходимо проанализировать состав оборудования, расчет произведем в таблице 2.3.3.
Таблица 2.3.3 Возрастной состав установленного оборудования
Виды оборудования |
Общее кол. установленного оборудования | Сроки эксплуатации | |||||
| до 10 лет | от 10-20 лет | свыше 20 лет | |||||
| ед. | % | ед. | % | ед. | % | ||
|
1.Холодильник «Аляска» 2.Морозильные камеры 3.Холодильник «Пепси» 4.Кассы 5.Прилавки, витрины |
6 8 1 2 5 |
6 5 1 2 2 |
37,5 31,25 6,25 12,50 12,50 |
- 3 - - 3 |
- 50,0 - - 50,0 |
- - - - - |
- - - - - |
| Итого | 22 | 16 | 100,0 | 6 | 100,0 | - | - |
В основном
на предприятии
оборудование
со сроком службы
от 10 лет, что
составляет
72,7% ( ),
до 10 лет – 27,3% (
 )
и свыше 20 лет
– нет.
Наибольшую долю оборудования со сроком службы до 10 лет составляет – холодильник «Аляска» (37,5%) и лишь три морозильные камеры сроком службы более 10 лет, которые были приобретены в начале открытия магазина.
Качественным показателем эффективного использования основных фондов является исчисление фондоотдачи, которую исчислим в таблице 2.3.4.
Таблица 2.3.4 Анализ фондоотдачи
Показатели |
Предыду-щий год |
Анализируемый год |
Темпы прироста | ||
|
по биз- нес-плану |
Факт |
относительно бизнес-плана |
относительно к предшест.году |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1.Объем товарной продукции, тыс. руб. 2.Основные фонды всего, тыс. руб. в том числе активная часть |
47373 31247 14711 |
65800 - - |
67794 32301,5 15355,5 |
+1984 - - |
+20411 +1054,5 +644 |
|
3.Фондоотдача общая, руб. активная часть |
1,5161 3,2202 |
- - |
2,0935 4,4143 |
- - |
+0,5824 +1,1941 |
Определяем фактическую среднюю стоимость основных фондов:
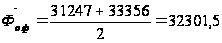 тыс. руб.
Исчислим активную часть основных фондов за прошлый год:

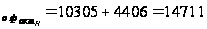 тыс. руб.
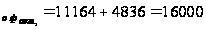 тыс.
руб.
Средняя стоимость основных фондов активной части составит:
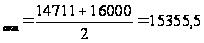 тыс. руб.
Определяем фондоотдачу:
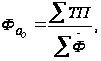 (2.3.22)
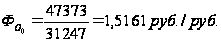
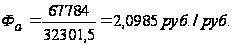
Фондоотдача активной части:

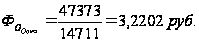
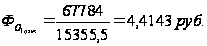
Таким образом,
прирост товарной
продукции

 тыс. руб. по
сравнению с
прошлым годом,
в том числе за
счет:
прироста основных фондов
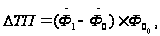 (2.3.23)
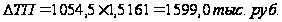
роста фондоотдачи
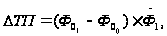 (2.3.24)
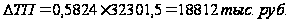
Таким образом,
7,83% прироста
обеспечено
за счет роста
основных фондов
( )
и 92,17% за счет роста
фондоотдачи
(
 ).
По активной части основных фондов прирост выпуска продукции в сумме 20 411тыс. руб. обусловлен:
ростом стоимости основных фондов
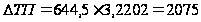 тыс. руб. или
10,17% (
 );
- за счет роста фондоотдачи активной части основных фондов
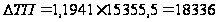 тыс. руб. или
89,83% (
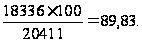 )
Рост фондоотдачи – положительный фактор, так как это ведет к росту выпуска товарной продукции. Однако, следует отметить, что прирост ее от использования основных фондов активной части ниже, чем по приросту общей фондоотдачи на -3,3% (81,5-84,8), что свидетельствует о недостатках в использовании машин, оборудования и транспортных средств.
Составим таблицу 2.3.5, где отразим использование рабочего времени работы оборудования за месяц.
Прежде всего,
исчислим календарный
(номинальный)
фонд времени
работы оборудования
( )
()
хол. «Аляска»
=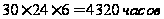 ,
()
мороз. камеры
=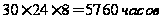 ,
()
хол. «Пепси»
=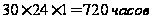 ,
()
кассы =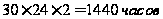 ,
()
прилавки, витрины
=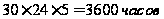 .
Исчислим режимный фонд времени работы оборудования, который определяется вычитанием из календарного времени оборудования простои на ремонт коммуникаций, трубопроводов. Простои в магазине составили 4%.
 хол. «Аляска»
=
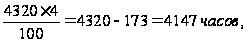
мороз. камеры
=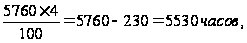
хол. «Пепси»
=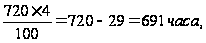
кассы
=
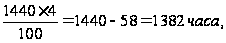
прилавки,
витрины =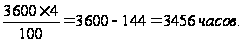
Таблица 2.3.5 Структура фонда рабочего времени
| Виды оборудования | Наличие установленного оборудования |
Фонд времени установлено- го оборудования |
Фактически отработанно | ||
|
календар- ный |
режим- ный |
действии- тельный |
|||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1.Холодильник «Аляска» 2.Морозильные камеры 3.Холодил. «Пепси» 4.Кассы 5.Прилавки-витрины |
6 8 1 2 5 |
4320 5760 720 144 3600 |
4147 5530 691 1382 3516 |
4127 5530 685 1380 3456 |
3962 5254 671 1242 3516 |
| Итого | 22 | 15840 | 15266 | 15178 | 14645 |
Определим действительный (рассчитанный по плану) фонд времени работы оборудования, который равен режимному времени за минусом планового ремонта.
Рассчитаем фактический отработанный фонд времени путем вычитания из действующего фонда часов за минусом простои (%).
 хол.
«Аляска» =
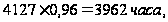
мороз. камеры
=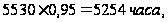
хол. «Пепси»
=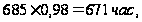
кассы =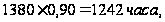
прилавки,
витрины =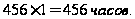
Таким образом,
все простои
составили:
(15266-15178)+(15178-14645)=621 час или
(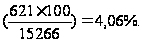
Доля эффективной
работы оборудования
составила: (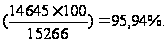
Фактически
отработанно:
(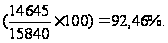
Таким образом, рабочее время составило 92,46% всего фонда времени или 14645 часов, а не рабочее время 4,06% или 621 час. Использование рабочего времени достаточно высокое, а потери в работе оборудования незначительные.
2.4 Анализ труда и заработной платы
Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеет важное значение для увеличения выпуска продукции и повышения эффективности производства.
Основными задачами анализа являются:
-изучение и оценка обеспеченности предприятия и его структурных подразделений трудовыми ресурсами в целом, а так же по категориям и профессиям;
- определение и изучение текучести кадров;
-выявление резервов трудовых ресурсов, более полного и эффективного их использования.
Источниками информации для анализа служит план по труду, статистическая отчетность, «Отчет по труду», данные табельного учета и отдела кадров [23, с. 163].
Таблица 2.4.1 Обеспеченность предприятия трудовыми ресурсами
| Категории работников | По бизнес-плану | Факт |
Выполнение, % |
Отклонения | |
| руб. | % | ||||
|
Работники – всего в том числе: -основные -вспомогательные -специалисты -служащие -младше обслуживающий персонал |
24 22 2 3 - 2 |
22 20 2 3 - 2 |
91,7 90,9 100,0 100,0 - 100,0 |
-2 -2 - - - - |
- - - - - - |
Исходя из таблицы видно, что штатное расписание магазина имеет недокомплект в количестве двух человек по основным рабочим. Укомплектованность в целом составляет 91,7%, а по продавцам и вспомогательным работникам 90,9%.
Далее произведем анализ движения промышленно-производственного персонала.
Таблица 2.4.2 Определение коэффициентов оборота рабочей силы
| Показатели | Предыдущий год | Анализируемый год |
|
1. Выбыло работников на предприятии, чел. 2. Принято на предприятие, чел. 3. Среднесписочное число рабочих 4. Коэффициент оборота рабочей силы по увольнению (срт.1 / стр.3) 5. Коэффициент оборота рабочей силы по приему (стр.2 / стр.3) |
5 5 24 20,8 20,8 |
5 3 22 22,7 13,6 |
На основании данных таблицы видно, что в анализируемом году коэффициент рабочей силы по увольнению возрос на 1,9% (22,7 – 20,8), а по приему коэффициент рабочей силы снизился на -7,2% (13,6 – 20,8). Такое положение вызвано текучестью кадров из-за режима рабочего времени, рабочий день составляет 12 часов, низкая заработная плата. Руководству необходимо разработать мероприятия по закреплению работников на рабочих местах: режим труда, увеличить заработную плату, или набрать большую численность торгового персонала.
Среднесписочную выработку определяем путем деления объема выпуска товарной продукции на среднесписочную численность работников. Определим среднее количество дней, отработанных одним работником (стр.7 / 8), среднюю продолжительность рабочего дня (стр.8 /7), среднегодовую выработку на одного работника определяем делением