Анализ деятельности ООО "Лина" ателье
Шум – совокупность звуков различных по уровню и частоте, которые возникают результате колебательного процесса. Шум на рабочих местах в помещении создается внутренними источниками: техническими средствами, устройствами кондиционирования воздуха, а также шумом, проникающим извне. Являясь общебиологическим раздражителем, шум не только действует на слуховой аппарат, но и может привести к расстройству сердечно-сосудистой и нервной системы, способствует возникновению гипертонической болезни.
Борьба с шумом и вибрацией на предприятии проводится по следующим направлениям:
1) совершенствование оборудования;
2) рациональное планирование помещений с шумными объектами;
3) применение защитных средств.
Уровни шума и вибрации на предприятии не превышают санитарных норм.
Нормы технологического проектирования в швейном цехе приняты, согласно приказу Минбыта РСФСР от 06.04.82 № 123, согласованных с Госстроем РСФСР и Главным санитарно-эпидемиологическим управлением Министерства здравоохранения России. Расстояния между технологическим оборудованием и элементами производственного помещения представлены в таблице 16.
Таблица 16 – Расстояние между технологическим оборудованием в швейном цехе.
| Наименование оборудования | Наименьшее расстояние в м между | ||
| Рабочими сторонами оборудования |
Рабочей стороной оборудования и стеной |
Торцевыми сторонами оборудования | |
| 1. Раскройный стол | 1,5 | 0,8 | - |
| 2. Швейная машина | 1,5 | 0,8 | - |
| 3. Стол для утюжильных работ | 1,5 | 0,8 | - |
| 4. Стол для ручных работ | 1,5 | 0,8 | - |
| 5. Пресс | 1,5 | 1,0 | 0,6 |
| 6. Отпариватель | 1,5 | 1,5 | 0,6 |
Норма производственной площади на одно рабочее место в швейном цехе составляет 6 кв.м при изготовлении одежды и 7 кв.м при раскрое одежды. Основным документом, определяющим номинальную необходимую величину освещенности рабочей поверхности и системы освещения цеха является СНиП 11-4-79 «Естественное и искусственное освещение». Нормы искусственного освещения в швейном цехе представлены в таблице 17.
Таблица 17 - Нормы искусственного освещения рабочих поверхностей
| Наименование |
Г – горизон- тальная плос- кость норми- рования ос- вещенности и ее высота от пола, м |
Освещен- ность ра- бочих по- верхностей |
Показатель дискомфо- рта, не более |
Коэффици- ент пуль- сации ос- вещеннос- ти, % , не более |
|
1.Общее освещение ( в системе комбинированного) |
Г – 0,8 | 750 | 40 | 20 |
| 2. Общее + местное освещение | Г – 0,8 | 2000 | - | - |
1.6. Менеджмент, маркетинг и реклама на предприятии
Основные покупатели – женщины от 20 до 55 лет: служащие /45%/, рабочие студенты /19%/, пенсионеры - 22%, сельское население - 14% т.е. в основном люди с небольшим доходом. Наибольшим спросом продукция пользуется у городского населения, а также жительниц районных центров Основными сегментами рынка являются:
1) женщины, не следующие моде, которые стараются купить товар практичный, удобный, не обращая зачастую внимание на внешний вид товара, стараясь купить как можно дешевле;
2) женщины, следующие моде, их не интересует качество, прочность, а только внешний вид, цена же практически им безразлична.
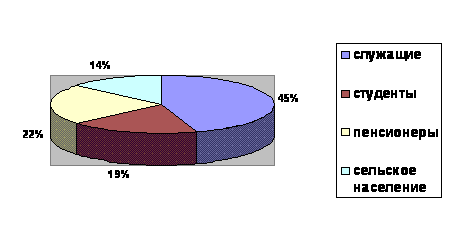
Рисунок 3. Сегменты рынка ООО Лина г.Ижевск
Цель стратегии маркетинга настоящего проекта состоит в увеличении доли ООО "Лина" на рынке оказания услуг по пошиву одежды г. Ижевска, в активном продвижении на рынок новых и интерестных моделей и повышении качества выпускаемых изделий. Схема распространения продукции ООО «Лина»: производство – склад – оптовики – розница – магазин. Транспортировка товара – оптимальная. Используется свой транспорт. Склад расположен на территории арендуемого помещения. ООО «Лина» предпочитает вести продажу изделий, самостоятельно находя потребителей в регионах. Запасы на складах находятся в соотношении 1/3.
Политика ценообразования предприятия направлена на поддержание оптимального сочетания цены и качества. Отпускные оптовые цены являются вполне конкурентоспособными на рынке пошива одежды г. Ижевска. Привлекательный для конкурентов-ателье и потребителей уровень цен совместно с мероприятиями по повышению качества изделий и активному продвижению ее на рынок позволяют с большой вероятностью прогнозировать увеличение объема продаж в 2008 году. Ценообразование на ООО «Лина» происходит исходя из затрат на производство + прибыль. Рекламе на предприятии не уделяется должного внимания, отсюда планируется разработать рекламную стратегию ателье.
Анализируя главу 1, надо сделать вывод, что ООО «Лина» имеет очень много сильных конкурентов в городе. Основной интерес для потребителей продукции ООО «Лина» представляет верхняя одежда. Потенциал ООО «Лина» достаточно высокий благодаря хорошему коллективу и умелому руководству предприятия.
2. ЭКОНОМИЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ООО "ЛИНА"
2.1. Анализ динамики экономических показателей ООО «Лина»
Цель анализа состоит не только в том, чтобы установить и оценить хозяйственную деятельность предприятия, но и также и в том, чтобы постоянно проводить работу, направленную на улучшение состояния предприятия. Для анализа финансового состояния предприятия необходимо рассмотреть и проанализировать финансово-экономические показатели за 2006 г. (табл. 18), а также динамику реализации готовой продукции поквартально /табл. 19/
Таблица 18 - Финансово-экономические показатели деятельности предприятия
| Показатели | 2006 г. |
| 1. Объем товарной продукции, руб. | 1428550 |
| 2. Себестоимость товарной продукции, руб. | 1113380 |
| 3. Объем реализованной продукции, руб. | 1183750 |
| 4. Себестоимость реализованной продукции, руб. | 936470 |
| 5. Затраты на 1 рубль товарной продукции, руб. | 0,78 |
| 6. Среднесписочная численность, чел. | 10 |
| 7. Производительность, руб. | 158728 |
| 8. Прибыль, руб. | 247280 |
| 9. Рентабельность продаж, % | 21,1 |
Таблица 19 - Динамика реализации готовой продукции ООО «Лина» за 2006 г.
| Показатели | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
| 1 | 2 | 3 | 4 | 5 |
| 1. Объем реализованной продукции, руб. | 275100 | 232850 | 264200 | 411600 |
| 2. Себестоимость реализованной продукции, руб. | 210176 | 182089 | 211360 | 332845 |
| 3. Прибыль, руб. | 64924 | 50761 | 52840 | 78755 |
| 4. Рентабельность продаж, % | 23,6 | 21,8 | 20 | 19,1 |
Данные таблиц 18-19 показывают, что предприятие остается прибыльным и достаточно рентабельным. Затраты на один рубль товарной продукции составляют 0,78 руб. Но, несмотря на относительно неплохие результаты в поквартальном исчислении отдача от вложенных средств (рентабельность продаж) уменьшается. Это связано с увеличением текущих затрат, в то время как цены на продукцию оставались неизменными, так как для сохранения конкурентного преимущества цены на продукцию предприятия необходимо оставлять низкими по сравнению с ценами конкурентов в этой отрасли. Рост прибыли позволяет ООО «Лина» самофинансировать свою деятельность, удовлетворять растущие социальные и материальные потребности коллектива. За счет получаемой прибыли выполняются обязательства перед бюджетом, поставщиками.
Таблица 20 - Объемы выпуска, продаж и остатки готовой продукции в 2006 году
| Наименование | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
| 1. Объем выпуска, шт. | 203 | 192 | 192 | 205 |
| 2. Объем продаж, шт. | 182 | 177 | 160 | 131 |
| 3. Остатки готовой продукции на складе, шт. | 21 | 36 | 68 | 142 |
Согласно данным таблицы 20, мы видим, что объем выпуска к четвертому квартaлу увеличился в связи с созданием новых моделей. Но объем продаж уменьшился в связи с уменьшением затрат на рекламу ателье и производимой продукции поэтому и остатки готовой продукции на складе значительно увеличились.
Анализ финансово-экономических показателей предприятия (таблица 21) показал, что, несмотря на относительно неплохие результаты в поквартальном исчислении отдача от вложенных средств (рентабельность продаж) уменьшается. Это связано с увеличением затрат, в то время, как цены на продукцию оставались неизменными.
Таблица 21 – Выпуск и реализация продукции ООО Лина по отдельным видам номенклатуры
|
Наименование изделия |
Количе- ство выпус- каемой продук- ции, шт. |
Стои- мость выпус- каемой продук- ции, руб. |
Количес- тво реа- лизован- ной про- дукции, шт. |
Стои- мость реализо- ванной продук- ции, руб |
Остат- ки го- товой проду-кции,. шт. |
Стои- мость остат-ков готовой продук- ции, руб. |
| 1. Пальто демисезонное «полутрапеция» | 192 | 297600 | 184 | 285200 | 8 | 12400 |
| 2. Пальто демисезонное «классическое» | 131 | 203050 | 77 | 119350 | 54 | 83700 |
| 3. Пальто д/с «свингер» | 75 | 97500 | 48 | 62400 | 27 | 35100 |
| 4. Пальто утепленное | 132 | 264000 | 92 | 184000 | 40 | 8000 |
| 5. Пальто утепленное с отделкой из меха песца | 140 | 420000 | 130 | 390000 | 3 | 3600 |
| 6. Плащи | 122 | 146400 | 119 | 142800 | 3 | 3600 |
| Итого | 792 | 1428550 | 650 | 1183750 | 142 | 244800 |
Сопоставление произведенной и реализованной продукции в 2006 году показал, что имеет место негативная тенденция к увеличению остатков готовой продукции на складе. Таким образом, на предприятии сложились две проблемные ситуации: уменьшение рентабельности продаж и негативная динамика запасов готовой продукции на складе.
2.2. Анализ финансового состояния (анализ динамики баланса)
В таблице 22 сведены факторы, оценивающие финансовое положение предприятия.
Таблица 22 - Определение финансового положения фирмы
| Факторы | Оценка факторов | ||
| Отдача на вложение | Низкая | 2 | Высокая |
| Финансовый рычаг | Несбалансированный | 4 | Сбалансированный |
| Ликвидность | Несбалансированная | 4 | Сбалансированная |
| Степень удовлетворения потребностей в капитале | Низкая | 3 | Высокая |
| Поток платежей в пользу фирмы | Малый | 4 | Большой |
| Выход с рынка | Сложный | 6 | Легкий |
| Рискованность бизнеса | Высокая | 2 | Низкая |
| Оборачиваемость запасов | Медленная | 5 | Быстрая |
| Среднее значение | 3,75 | ||
Таблица 23 - Структура и динамика активов ООО Лина за 2006 год
| Статьи актива | На начало периода | На конец периода | Абсол. отклоне-ние | Темп роста% | ||
| Тыс.руб. | В %-ах | Тыс.руб. | В %-ах | |||
|
Внеоборотные активы, всего В том числе: Нематериальные активы Основные средства Незавершенное строительство Долгосрочные финансовые вложения |
15506 32 9376 6059 39 |
55,3 0,1 33,4 21,6 0,1 |
15333 - 9192 6102 39 |
50,4 0 30,2 20,1 0,1 |
-173 -32 -184 43 0 |
-1,1 0 -2 0,7 0 |
|
Оборотные активы, всего В том числе: Запасы НДС Дебиторская задолженность Краткосрочные финансовые вложения Денежные средства Прочие оборотные активы |
12531 2531 546 9219 85 150 |
44,7 9,0 2,0 32,9 0,3 0,5 |
15066 4073 434 9908 501 150 |
49,6 13,4 1,4 32,6 1,6 0,5 |
2535 1542 -112 689 416 0 |
20,2 60,9 20,5 7,5 489,4 0 |
| Баланс | 28037 | 30399 | ||||
Как видно из таблицы 23, на конец года произошло увеличение в основном оборотных статей актива на 20,2 % ( 2535 тыс руб.). На это в большей степени повлияли запасы предприятия, на 1542 тыс.руб., денежные средства возросли на 489,4 %. Общая стоимость имущества понизилась на 173 тыс. руб. (т.е. на –1,1%). На это повлияло начисляемая амортизация, новые вложения были, но пока остаются в незавершенном производстве. В целом увеличение всех показателей можно объяснить темпами роста оказываемых услуг.
Таблица 24 - Структура и динамика пассивов ООО «Лина» за 2006 год
| Виды пассивов (источников финансовых ресурсов) | На начало года | На конец года | изменения | Динамика,% | |||
| т.р. | % | т.р. | % | т.р. | % | ||
|
1. Собственные средства Уставной капитал Добавочный капитал Резервный капитал Фонды социальной сферы Нераспределенная прибыль отчетного года |
18266 3 - 14472 3727 - |
65,1 0,01 51,6 13,3 |
18840 3 - 14046 4727 - |
62,0 0,01 46,2 15,5 |
574 0 -426 1000 |
24,3 0 -18,0 42,3 |
3,1 0 -2,9 26,8 |
| 2. Заемные средства | 18 | 0,06 | 18 | 0,06 | 0 | 0 | 0 |
|
3. Привлеченный капитал, всего: В том числе:
Прочие краткосрочные пассивы |
9771 6520 4445 304 470 988 313 3233 |
34,8 23,2 15,8 1,1 1,7 3,5 1,1 11,5 |
11559 5996 3136 523 270 1282 785 5545 |
38,0 19,7 10,3 1,7 0,9 4,2 2,6 18,2 |
1788 -524 -1309 219 -200 294 472 2312 |
75,7 -22,2 -55,4 9,3 -8,5 12,4 20,0 97,9 |
18,3 -8,0 -29,4 72,0 -42,5 29,8 150,8 71,5 |
| 4. Итого пассивов (источников) | 28037 | 30399 | 2362 | ||||
Из таблицы 24 видно, что увеличение стоимости имущества на 2362 тыс. руб. обусловлено, увеличением собственных средств предприятия на 574 тыс. руб., а так же увеличением прочих краткосрочных пассивов на 2312 тыс. руб. (71,5 %).
Таблица 25 - Абсолютные показатели ликвидности баланса и платежный баланс (тыс. руб.)
| актив | Условные обозначения | На начало года | На конец года | Пассив | Условные обозначения | На начало года | На конец года | Платежеспособность изл.+, недостаток – |
Условие платежес пособности |
|
| начало года | конец года | |||||||||
| Наиболее ликвидные активы | Наиболее срочные обязательства | |||||||||
| Денежные средства, краткосрочные финансовые вложения | А1 | 85 | 501 | Кредиторская задолженность | П1 | 6520 | 5996 | -6434 | -5495 | А1 > П1 |
| Быстрореализуемые активы | Краткосрочные обязательства | |||||||||
| Дебиторская задолженность за исключением долгосрочной, товары отгруженные | А2 | 9226 | 9908 | Краткосрочные кредиты и займы | П2 | 2971 | 5563 | 6255 | 4345 | А2 > П2 |
| Медленнореалезуемые активы | Долгосрочные обязательства | |||||||||
| Запасы товаров и материальных ценностей без товаров отгруженных, НДС | А3 | 3220 | 4657 | Долгосрочные кредиты и займы | П3 | 280 | - | 2940 | 4657 | А3 > П3 |
| Труднореализуемые активы | Постоянные пассивы | |||||||||
| Основные средства и прочие внеоборотные активы долгосрочная дебиторская задолженность | А4 | 15506 | 15333 | Собственные средства | П4 | 18266 | 18840 | 2760 | 3507 | А4< =П4 |
| Баланс | 28037 | 30399 | Баланс | 28037 | 30399 | |||||
Рыночные условия хозяйствования обязывают предприятие в любой период времени иметь возможность срочно погасить внешние обязательства. Из таблицы 25 мы видим, что предприятие считается платежеспособным, его общие активы больше, чем долгосрочные и краткосрочные обязательства. Предприятие ликвидно, его текущие активы больше, чем краткосрочные обязательства.
Анализ показателей финансовой устойчивости, платежеспособности и деловой активности ООО «Лина» (таблицы 26-28).
Таблица 26 - Показатели ликвидности ООО «Лина» за 2006 год
|
Показатели |
На начало года | На конец года | Изменения на конец года | Рекомендуемые значения |
| Коэффициент текущей ликвидности | 1,3 | 1,3 | 0 | 2-4 |
| Коэффициент быстрой ликвидности | 1 | 0,9 | -0,1 | 0,5-1 |
| Коэффициент абсолютной ликвидности | 0,01 | 0,04 | 0,03 | ~0,2 |
Значение коэффициента абсолютной ликвидности признается достаточным, если оно составляет от 0,2 до 0,5. На анализируемом предприятии, на начало года коэффициент абсолютной ликвидности был ниже нормы, к концу года он вырос на 0,03. По данному коэффициенту мы можем сказать, что на конец отчетного года предприятие не может покрыть имеющимся у него банковским активом большинство наиболее срочных обязательств и краткосрочные пассивы. Коэффициент текущей ликвидности показывает, какую часть текущих обязательств по кредитам и расчетам, можно погасить, мобилизуя все оборотные средства предприятия. Таким образом, на начало года значение коэффициента было в пределах нормы (1,3). На конец года коэффициент текущей ликвидности остался на прежнем уровне. Из расчетов видно, что значение коэффициента быстрой ликвидности к концу года понизилось, но все равно остается на удовлетворительном уровне.
Таблица 27 - Показатели финансовой устойчивости ООО «Лина» за 2006 год
|
Показатели |
На начало года | На конец года | Изменения на конец года | Рекомендуемые значения |
| Коэффициент автономии | 0,7 | 0,6 | -0,1 | > 0,5 |
| Коэффициент маневренности | 0,1 | 0,2 | 0,1 | 0,2-0,5 |
| Коэффициент зависимости | 0,7 | 0,5 | -0,2 | |
| Коэффициент финансовой устойчивости | 0,6 | 0,6 | 0 |
Коэффициент автономии показывает долю собственных средств в общей сумме всех средств предприятия, авансированных им для осуществления уставной деятельности. Чем выше доля собственного капитала, тем больше шансов у предприятия справится с непредвиденными обстоятельствами, возникающими в рыночной экономике. Минимальное пороговое значение коэффициента автономии оценивается на уровне 0,5. В нашем предприятии коэффициент автономии на конец года уменьшился и составил 0,6, но он все равно соответствует пороговому значению коэффициента автономии. Таким образом, на анализируемом предприятии наблюдается пониженный рост его финансовой независимости. Коэффициент маневренности показывает, какая часть собственных средств находится в мобильной форме, позволяющей относительно свободно ими манипулировать. На анализируемом предприятии коэффициент маневренности на конец года стал равен верхнему порогу суммы (0,2).
Таблица 28 - Показатели деловой активности ООО «Лина» за 2006 год
|
Показатели |
На начало года | На конец года | Отклонение (+, -) |
| Коэффициент оборачиваемости активов | 3,9 | 4,96 | 1,06 |
| Коэффициент оборачиваемости собственного капитала | 2,68 | 3,96 | 1,28 |
|
Скорость оборота запасов
|
0,32 116,8 |
0,21 76,65 |
-0,11 -40,15 |
| Коэффициент соотношения дебиторской и кредиторской задолженности | 1,41 | 1,65 | 0,24 |
2.3. Анализ затрат на производство, прибыльности и рентабельности
Проведем анализ затрат на производство, прибыльности и рентабельности.
Таблица 29 - Издержки производства
| Издержки | Постоянные | переменные |
| 1. З/п производственных рабочих. |
286,25 |
|
| 2. З/п АУ и вспомогательных рабочих. |
214.78 |
|
| 4. Амортизация ОПФ. | 4.38 | |
| 5. Вспомогательные материалы. | 4.17 |
|
| 6. Аренда помещения. | 40.0 | |
| Итого: | 297.49 | 250.42 |
В месяц в среднем изготавливается 200 пальто.
1. 57250.76/200=286.25. 2. 42955.6/200=214.78. 3. 90000/2400=37.5.
4. Аг=40000/8=5000 руб (швейных машин).
Аг=4000/4=1000.0 (утюг).
Аг=30000/10=3000 руб (компьютер).
Аг=15000/10=1500 руб (стол).
Итого: 10500руб/2400=4.38 рублей.
5. 10000/2400=4.17 рублей.
6. 8000/200=40.0 рублей.
7. 10000/5=2000 рублей за год/2400=0.83 рублей.
НДС: 1.НДС входящий 297,49+290,42=587.91-37.5=550,41 рублей.
(550.41х18%:18%):100%=83.96рублей.
2. НДС исходящий.
(587,91х18%):100%=105.82рублей.
3. НДС в бюджет.
105.82-83.96=21.86рублей.
Определение тарифа или цены одного изделия. В цену входят общие валовые издержки =прибыль. Т=(постоянная =переменная)=прибыль. Т=587.91+Х=650 рублей (цена 1 изделия).
Расходы и доходы. 1. Прибыль абсолютная: 650руб.-587.91=62.09руб.
2. Прибыль относительная: х =(650руб. х 100%):587.91-110.56%-100%=10.56%.
Анализ показателей рентабельности таблица 30
Таблица 30 - Показатели рентабельности деятельности ООО «Лина» за 2006 год
| №п/п | Показатели | Алгоритмы расчета | Предшествующий год | Отчетный год | отклонение |
| 1 | Выручка от продажи товаров, продукции, работ (услуг) без НДС, акцизов, тыс. руб. |
Код строки формы 2 010 |
48920 | 74689 | 25769 |
| 2 | Прибыль от продаж, тыс.руб. | 050 | 9839 | 7235 | -2604 |
| 3 | Прибыль до налогообложения, тыс. руб | 140 | 8804 | 5856 | -2948 |
| 4 | Чистая прибыль, тыс. руб | 190 | 6319 | 4146 | -2173 |
| 5 | Среднегодовая стоимость активов, тыс. руб | На основе формы 1 | 28037 | 30399 | 2362 |
| 6 | Среднегодовая стоимость собственного капитала, тыс. руб. | На основе формы 1 | 18266 | 18840 | 574 |
| 7 | Среднегодовая стоимость оборотного капитала, тыс. руб. | На основе формы 1 | 12531 | 15066 | 2535 |
| 8 | Рентабельность продаж, % | стр.2 : стр.1 | 20,1 | 9,7 | -10,4 |
| 9 | Рентабельность вложенного капитала, % | стр.3 : стр.5 | 31,4 | 19,3 | -12,1 |
| 10 | Рентабельность собственного капитала, % | стр.4 : стр.6 | 34,6 | 22,0 | -12,6 |
| 11 | Рентабельность оборотного капитала, % | стр.4 : стр.7 | 50,4 | 27,5 | -22,9 |
Уровень и динамика показателя рентабельности (Чистая прибыль/Выручка) зависит от уровня цен на продукцию, количества оказанных услуг, расходов на производство и реализацию услуг (в том числе % за кредиты), системы налогообложения, то есть всех факторов, влияющих на прибыль. Динамика этого коэффициента свидетельствует о том, что по сравнению с 2005 годом -
Предприятие не поддерживало соответствующий уровень цен на услуги, которые являются конкурентоспособной в данных условиях;
предприятие не контролировало уровень затрат, потому что снижение затрат на производство единицу услуги повышает прибыльность.
Таким образом, согласно проведенного анализа, основной целью деятельности данного предприятия в условиях рынка должно быть удовлетворение общественных потребностей, получение прибыли и обеспечение своей финансовой устойчивости. Для достижения поставленной цели ООО «Лина» должно:
рационально использовать производственные ресурсы с учетом их взаимозаменяемости;
разрабатывать стратегию и тактику поведения предприятий на рынке и корректировать их в соответствии с меняющимися обстоятельствами;
обеспечивать конкурентоспособность предприятия;
- внедрять все новое и передовое в производство, в организацию труда и управление;
- заботиться о работниках, росте их квалификации, повышении жизненного уровня, создании благоприятного социально-психологического климата в трудовом коллективе;
проводить гибкую ценовую политику и осуществлять другие функции.
Прибыль, остающаяся в распоряжении предприятия, должна использоваться на развитие производственной базы, социальное развитие и материальные выплаты.
3. ПРОБЛЕМЫ СНИЖЕНИЯ ОБЪЕМА ПРОДАЖ И ПУТИ ИХ
РЕШЕНИЯ
3.1. Теоретические аспекты проблемы снижения обьема продаж
Под проблемой понимают неудовлетворенную потребность и рассогласованность между желаемым и действительным состоянием системы. В.С.Юкаева дает понятие проблемы с греческого буквально как преграду, трудность, задачу. В литературе приведено более 20 определений, в которых отмечается ряд общих свойств проблемы:
1) если это проблема, то ее обязательно следует решать;
2) неповторимость ситуации выбора;
3) наличие трудностей при рассмотрении альтернатив решения проблемы;
4) неопределенность последствий принятия решения;
5) необходимость учета множества факторов.
Характер проблемы лежит в основе применения системного анализа как одного из методов обоснования решений. В связи с его использованием выделяются три типа проблем: 1) хорошо структурированные; 2) слабо структурированные; 3) неструктурированные.
Под структуризацией понимается возможность количественного выражения зависимостей между элементами ситуации. Хорошо структурированными считаются проблемы, в которых зависимости между элементами ситуации могут получать численные значения или символы. При решении хорошо структурированных проблем используются количественные методы: линейного, нелинейного, динамического анализа, теории массового обслуживания, теория игр, методология которых известна как «исследование операций». Слабо структурированными являются проблемы, как правило сложные, описываемые первую очередь, качественными зависимостями элементов ситуации. Однако слабо структурированные (или смешанные) проблемы содержат как количественные, так и качественные измерения при преобладании состава первых. Это область применения системного анализа. В решении этих проблем исключается возможность построения моделей, но не всегда. Все зависит от конкретной ситуации и приемлемости сочетания количественных и эвристических методов.
Неструктурированные (или качественно выраженные) проблемы содержат лишь описание важнейших ресурсов, признаков и характеристик, количественные зависимости между которыми совершенно неизвестны. Решение таких проблем производится с помощью эвристических методов основанных на интуиции, логике, рассуждениях, опыте, профессионализме лица или коллегиального органа субъекта управления. Это наиболее многочисленный класс проблем.
В процессе структуризации проблем необходимо свести к минимуму количество неформализованных элементов с таким расчетом, чтобы проблема приобрела более определенный характер. Решаемая проблема независимо от ее типа должна увязываться с целями управления предприятием и на этой основе целесообразно формировать процедуру решения ситуаций. Анализ финансово-экономических показателей предприятия показал, что, несмотря на относительно неплохие результаты в поквартальном исчислении отдача от вложенных средств (рентабельность продаж) уменьшается. Это связано с увеличением затрат, в то время, как цены на продукцию оставались неизменными. Сопоставление произведенной и реализованной продукции в 2006 году показал, что имеет место негативная тенденция к увеличению остатков готовой продукции на складе. Это происходит вследствие уменьшения объема продаж, в то время, как объемы выпускаемой продукции соответствуют плановым. Данные представлены в таблицах 31-32
Таблица 31 - Объемы выпуска, продаж и остатки готовой продукции на складе в 2006 г.
| Наименование | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
| 1. Объем выпуска, шт. | 203 | 192 | 192 | 205 |
| 2. Объем продаж, шт. | 182 | 177 | 160 | 131 |
| 3. Остатки готовой продукции на складе, шт. | 21 | 36 | 68 | 142 |
Таблица 32 - Выпуск и реализация продукции ООО «Лина» по отдельным видам номенклатуры в 2006 г.
|
Наименование изделия |
Количе- ство выпус- каемой продук- ции, шт. |
Стои- мость выпус- каемой продук- ции, руб. |
Количес- тво реа- лизован- ной про- дукции, шт. |
Стои- мость реализо- ванной продук- ции, руб |
Остат- ки го- товой проду-кции,. шт. |
Стои- мость остат-ков готовой продук- ции, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Пальто демисезонное «полутрапеция» | 192 | 297600 | 184 | 285200 | 8 | 12400 |
| 2. Пальто демисезонное «классическое» | 131 | 203050 | 77 | 119350 | 54 | 83700 |
| 3. Пальто д/с «свингер» | 75 | 97500 | 48 | 62400 | 27 | 35100 |
| 4. Пальто утепленное | 132 | 264000 | 92 | 184000 | 40 | 8000 |
| 5. Пальто утепленное с отделкой из меха песца | 140 | 420000 | 130 | 390000 | 3 | 3600 |
| 6. Плащи | 122 | 146400 | 119 | 142800 | 3 | 3600 |
| Итого | 792 | 1428550 | 650 | 1183750 | 142 | 244800 |
Таким образом, на предприятии сложились две проблемные ситуации: уменьшение рентабельности продаж и негативная динамика запасов готовой продукции на складе. Для выбора наиболее существенной проблемной ситуации был проведен анализ необходимости и возможности ликвидации проблемных ситуаций методом экспертных оценок, на основе вербально-цифрового описания, приведенного в таблице 33.
Таблица 33 - Исходящая шкала для оценки проблемы на ООО «Лина»
| Необходимость | Возможность | ||
| Баллы | Ситуация | Баллы | Ситуация |
| 1 | Разрешение проблемы вряд ли необходимо ближайший период | 1 |
В существующих условиях проблема практически не может быть разрешена |
| 2 | В этой сфере есть более необходимые задачи | 2 |
Разрешение проблемы может быть найдено с большими оговорками |
| 3 |
Трудно решить необходимость решения проблемы |
3 |
Затруднительно оценить возможность ликвидации проблемы |
| 4 | Проблему необходимо решить | 4 | Проблема разрешима в существующих условиях |
| 5 | Проблему надо решить безотлагательно | 5 |
Нет препятствий для немедленной ликвидации проблемы |
Оценить проблемные ситуации, по необходимости и возможности было предложено директору, закройщику, портной верхней женской одежды. Результаты опроса представлены в таблицах ниже (34-35).
Таблица 34 - Оценка проблемной ситуации № 1
| № эксперта | Баллы | |
| Необходимость | Возможность | |
| 1 | 4 | 3 |
| 2 | 4 | 4 |
| 3 | 4 | 4 |
| Средний балл | 4 | 3,7 |
Таблица 35 - Оценка проблемной ситуации № 2
| № эксперта | Баллы | |
| Необходимость | Возможность | |
| 1 | 5 | 4 |
| 2 | 4 | 4 |
| 3 | 5 | 5 |
| Средний балл | 4,6 | 4,3 |
По данным опроса видно, что наиболее приоритетной является проблемная ситуация № 2: рост излишних запасов готовой продукции на складе. Если ее не решать, то предприятию грозят следующие негативные последствия:
1) снижение предполагаемого объема продаж;
2) риск перепроизводства;
3) «оседание» изделий на складе;
4) предприятие рискует не получить той прибыли, которую ожидало, либо вообще оказаться в убытке;
5) увольнение штата.
Управленческая проблема – это осознание сложившейся ситуации или затруднений в деятельности управляемого объекта как угрозы его нормальному функционированию, для ликвидации которой существуют альтернативные управленческие решения. Проблемой считается ситуация, когда поставленные цели не достигнуты, а рассогласование между действительным и желаемым состоянием системы достигло критического уровня.
Итак, для дальнейшего исследования выбрана проблема:
- рост остатков готовой продукции на складе.
Для описания проблемы составлена таблица ее общих характеристик (таблица 36)
Таблица 36 - Общие характеристики проблемы
| Характеристика проблемы | Сущность характеристик |
| 1. Характер проблемы | Явная. Базовая |
| 2. Предмет проблемы | Готовый продукт |
| 3. Область существования | Производственная |
| 4. Место возникновения | Сбыт |
| 5. Лицо ответственное за ликвидацию проблемы | Директор предприятия |
| 6. Комплексный параметр | Объем продаж |
3.2. Выявление основных проблем снижения обьема продаж в
организации и построение "Дерева проблем"
Исследование проблемы осуществляется путем выявления причинно-следственных связей и построения дерева факторов. Дерево факторов – это графическое представление структурированной, построенной по иерархическому принципу совокупности факторов, обусловивших возникновение проблемы. В нем проблема соответствует корню, факторы группируются по различным уровням вершины дерева, а причинно-следственные связи являются его ветвями. Дерево факторов представляет собой открытый (разомкнутый) граф, в котором факторы, находящиеся на одном уровне, не связаны между собой, а ветви дерева (причинно-следственные связи между факторами) не перекрещиваются. Дерево строится сверху