Анализ деятельности ООО "Лина" ателье
Планируется получить прибыль 50% от оборота на валовые издержки, отсюда рассчитаем цену на каждое изделие и сведем в таблицу.
Таблица 52 - Цены на проектируемые изделия
| № артикула | 1/02 | 2/02 | 3/02 | 4/02 | 5/02 | 6/02 |
| Цена, руб. | 2400 | 2200 | 3400 | 2000 | 2300 | 4500 |
Далее составим прогноз продаж. Он определяется следующими методами:
1) оценки торговыми работниками. Это очень ценный источник информации, поскольку торговые работники наиболее тесно соприкасаются с нуждами и потребностями покупателей;
2) опросы потребителей. Они проводятся для определения их покупок в прогнозируемый период. Слабым местом этого периода является наиболее высокая вероятность неожиданных изменений рыночной конъюнктуры (нише покупателей);
3) анализ временных рядов. Необходим для учета временных колебаний величины продаж товара. Включает в себя три основных метода: анализ тенденций (экстраполяция трендов); анализ цикличности; анализ сезонности;
4) эконометрические модели. С их помощью связывают размеры продаж с макроэкономическими переменными (ростом ВНП, колебанием учетной ставки и т.д.), а также с отраслевыми данными (например, емкостью отраслевого рынка, уровнем конкуренции.
Учитывая вышеперечисленные методы, определим прогнозируемый объем продаж методом экспоненциального сглаживания, который является одним из методов экстраполяции трендов. Метод экспоненциального сглаживания представляет прогноз показателя на будущий период в виде суммы фактического показателя за данный период и прогноза на данный период, взвешенных при помощи специальных коэффициентов.
Прогноз продаж на следующий месяц составляется по формуле:
Ft + l = aXt + ( l-a )Ft, (22)
где, Ft + l – прогноз продаж на месяц t + l; Xt – продажи в месяце t ( фактические данные); Ft – прогноз на месяц t; а– специальный коэффициент, определяемый статистическим путем. а = 0,3;
С помощью формулы экспоненциального сглаживания, составим прогноз продаж на 4 квартала проектируемого периода.
Итак, если продажи во втором квартале 2007 г. составили – 177 штук, а прогноз на второй квартал 2007 г. был – 136 штук, то прогноз на третий квартал составил: прогноз на третий квартал = 0,3 Ч продажи во втором квартале + 0,7Ч прогноз на второй квартал = 0,3 Ч 177 + 0,7 Ч 136 = 148 штук.
Прогноз продаж на четвертый квартал составит:
0,3 Ч148 + 0,7 Ч 200 = 196 штук,
Прогноз продаж на первый квартал 2008 года составит:
0,3 Ч196 + 0,7 Ч 192 = 193 штук,
Прогноз продаж на второй квартал 2008 года составит:
0,3 Ч 193 + 0,7 Ч 175 = 180 штук
Чтобы определить динамику остатков готовых изделий, сравним объемы выпуска и реализации поквартально в 2008 г. (табл. 53).
Таблица 53 - Объемы выпуска, продаж и остатков готовой продукции на проектируемый период
| Наименование |
3 квартал 2007 г. |
4 квартал 2007 г. |
1 квартал 2008 г. |
2 квартал 2008 г. |
| 1. Объем выпуска, шт. | 152 | 200 | 200 | 185 |
| 2. Объем продаж, шт. | 148 | 196 | 193 | 180 |
|
3. Остатки готовой продукции, шт. |
4 | 4 | 7 | 5 |
Делаем вывод, что прогнозируемый объем продаж, по сравнению с прошлым периодом увеличился, и как следствие этого существенно уменьшился рост остатков готовой продукции на складе. Они составляют 2,7% от общего объема выпуска продукции и составляют так называемый страховой запас. Определим выпуск и реализацию продукции, и динамику запасов готовой продукции на складе по видам ассортимента. Количество выпущенных изделий составило 737 штук. Общее количество прогнозируемых продаж за 2006 г. составило 717 штук. Стоимость выпускаемой продукции (объем товарной продукции) находится как произведение цены каждой модели на количество выпущенных изделий и равен 2071400 рублей. Стоимость реализованной продукции (объем реализованной продукции) – это произведение цены на каждую модель на количество реализованных изделий. Равен – 2021500 рублей. Сведем выпуск и реализацию продукции, полученной в ходе внедрения художественно-конструкторского проекта в таблицу 54.
Таблица 54 - Выпуск и реализация продукции ООО Лина по отдельным видам номенклатуры
|
№ артикла модели |
Количе- ство вы- пускае- мой про- дукции, шт. |
Стои- мость выпус- каемой продук- ции, руб. |
Количес- тво реа- лизован- ной про- дукции, шт. |
Стои- мость реализо- ванной продук- ции, руб. |
Остатки готовой продук- ции, шт. |
Стои- мость остатков готовой продук- ции, руб. |
| 1/02 | 164 | 393600 | 158 | 379200 | 6 | 14400 |
| 2/02 | 140 | 308000 | 135 | 297000 | 5 | 11000 |
| 3/02 | 139 | 472600 | 137 | 465800 | 2 | 6800 |
| 4/02 | 114 | 228000 | 112 | 224000 | 2 | 4000 |
| 5/02 | 64 | 147200 | 60 | 138000 | 4 | 9200 |
| 6/02 | 116 | 522000 | 115 | 517500 | 1 | 4500 |
| Итого | 737 | 2071400 | 717 | 2021500 | 20 | 49900 |
Делаем вывод, что при разработке стратегии модернизации изделий, то есть внедрение в производство новых усовершенствованных моделей, сшитых по последнему веянию моды, из новых стильных тканей и с использованием прогрессивной фурнитуры, а также использование собственного товарного знака, как престижную марку качественного товара по прогнозам обеспечит увеличение спроса по сравнению с предыдущим периодом, то есть сделает ее конкурентоспособной, и как следствие этого обеспечит ООО Лина получение экономической эффективности в размере 673420 рублей. Рентабельность продаж возрастет до 32 %.
4. ОБОСНОВАНИЕ ПРЕДЛОЖЕНИЙ ПО УЛУЧШЕНИЮ
РАБОТЫ ПРЕДПРИЯТИЯ
4.1. Мероприятия по улучшению работы предприятия
Повышение эффективности стратегии производства можно понять лишь через обучение новым проектам и интересным идеям. Для этого необходимо:
1. Убедить руководство во внедрении Корпоративных Систем Управления Проектами /КСУП/, если оно само не пришло к этому пониманию - практически очень сложное и неблагодарное занятие, как правило, даже если это удается - терпения у них хватает не надолго.
2. Если руководство само осознало, что КСУП вещь полезная (через обучение или подсмотрев опыт соседа) и видит для себя выгоды от внедрения - то и любые дополнительные доводы /цифры из исследований/ принимает положительно.
Рассмотрим для начала два аспекта:
1) Себестоимость выполняемых проектов. На практике замечено, как компания продавала свои услуги (проекты) ниже себестоимости, даже не подозревая об этом. Потери компенсировались прибылями других проектов. Уже первые шаги по построению КСУП выявили этот факт и позволили исчислять минимальную стоимость проектов как полная себестоимость+плановая прибыль. Верхним ориентиром стоимости при этом являются возможности рынка и способности продавцов. Таких проектов оказалось порядка 15-20% в портфеле компании, а потери исчислялись кругленькой суммой, приводить которую смысла не имеет, но условно ее можно расчитать исходя из средней стоимости проекта.
2) Выработка проданных Заказчикам часов сотрудниками. Как правило внедрение КСУП делает картину занятости сотрудников в проектах прозрачной, т.е. в основе каждого проекта лежит декомпозированный план работ, на основе которого и себестоимость считается и производятся назначения исполнителей. На практике, начиная считать какое количество проданных часов выполнил каждый сотрудник, участвующий в проектах, после внедрения КСУП цифра показывается очень маленькой, от 30 до 50 чел/час. После внедрения КСУП в течение года, можно увеличить количество проданных часов в 2 раза, т.е. на практике от 60 до ~100 часов. Среднее значение сильно больше 100 пока не удавалось встретить на практике. Прирост производительности зависит как от повышения эффективности работы сотрудников, так и от эффективности работы по продаже, но самое главное повышает прибыль компании. На основе этих цифр можно прикинуть экономический эффект от этой составляющей внедрения КСУП применительно к стоимости чел/часа.
Прибыльность проектов зависит от грамотности их планирования, а не управления. Можно сказать, что планирование – это часть процесса управления, но все таки, не самая существенная часть. В целом, можно свести к оптимизации ресурсов в компании. Проданные Заказчику трудозатраты должны соответствовать реальным внутренним трудозатратам проданного проекта, т.е. часто бывает так, что продали проект Заказчику за 200 тыс, что например, соответствует трудоемкости 1000 чел-час, а реально, чтобы его выполнить требуется 1200 чел/час, и здесь возникает потеря прибыли, или некоторые проекты вообще продаются в убыток. Если у нас нет проектного управления и учета в разрезе проектов, то мы этих вещей и не увидим. На уровне компании прибыль может быть положительной за счет других прибыльных проектов. Оптимизация ресурсов - одна из основных выгод от проектного управления, т.е. проектное управление позволит повысить производственные мощности без увеличения единиц штатного расписания, за счет их более эффективного использования.
Предложения по совершенствованию стратегии производства:
Внедрить решение о Корпоративной Системе Управления Проектами.
Рассчитать себестоимость выполняемых проектов.
Выработать решение о проданных Заказчикам часов сотрудниками.
Разработать грамотное планирование прибыльности проектов.
Выработать решение о проданных Заказчику трудозатрат в соответствии с реальными внутренними трудозатратами проданного проекта.
Разработать проект о получении положительной прибыли за счет других прибыльных проектов.
Оптимизировать ресурсы как выгоду проектного управления.
Повысить производственные мощности без увеличения единиц штатного расписания за счет проектного управления.
Повысить эффективность использования производственных мощностей.
Для достижения безубыточности предприятия планируется ввести комплекс мероприятий:
1) По более рациональному использованию ресурсов (внедрение новой техники и безотходной технологии, позволяющей более экономно расходовать сырье, материалы, топливо и энергию; совершенствование нормативной базы предприятия; внедрение и использование сырья и материалов; использование отходов производства; улучшение качества продукции и снижения процента брака и др.);
2) Мероприятия, связанные с более эффективным использованием основных фондов (освобождение предприятия от излишних машин и оборудования; сдача имуществ предприятия в аренду; улучшение качества обслуживания и ремонта основных средств; большая загрузка машин и оборудования; повышение уровня квалификации персонала, обслуживающего машины и оборудование; внедрение более прогрессивных машин и оборудования);
3) Мероприятия, связанные с улучшением использования рабочей силы (определение и поддержание оптимальной численности персонала; повышение уровня квалификации работников; обеспечение опережающего роста производительности труда по сравнению с средней заработной платой; улучшение условий труда; механизация и автоматизация всех производственных процессов; обеспечение мотивации высокопроизводительного труда);
4) Мероприятия, связанные с совершенствованием организации производства и труда (внедрение бригадной формы организации производства и труда, совершенствование организационной структуры управления предприятием).
Планирование и реализация только отдельных мероприятий по снижению издержек производства хотя и дают определенный эффект, но не решают проблемы в целом.
Основные технико-экономические показатели работы предполагаемого проекта: Затраты 0,82 на один рубль реализации соответствует рентабельности 12,84%. Значит, предполагаемый проект будет приносить доход частному предприятию, привлечет новых клиентов и приобретет новый имидж на рынке пошива одежды.
При разработке регламента необходимо определить отдельные этапы процесса внедрения, порядок взаимодействия участников и прохождение информации в процессе выполнения работ. Регламент – это способ формализации управленческих процедур. Под этапом понимается часть процесса внедрения, охватывающая взаимосвязанные работы по его выполнению и заканчивающаяся созданием комплексной или единичной документации или информационного продукта. Этапы описаны в таблице 55.
Таблица 55 - Содержание этапов художественно-конструкторского проекта
| Содержание описания работ | Конечный документ |
| 1. Ознакомление с системой программного обеспечения «ЛЕКО», реализуемой фирмой «Вилар» | |
|
1.1 Обучающий курс на CD диске 1.2. Приобретение CD диска |
1.2. Расходно-кассовая накладная |
| 2. Посещение 18 Федеральной оптовой ярмарки товаров и оборудования текстильной и легкой промышленности (г. Москва) | |
|
2.1 Выход на новых поставщиков тканей 2.2. Выход на новых поставщиков фурнитуры |
|
| 3. Приобретение материалов и фурнитуры | |
|
3.1. Получение материалов и фурнитуры 3.2. Отправление материалов и фурнитуры на а/м «Газель», согласно доверенности |
3.1.1. Счет-фак тура 3.2.1.Товарная накладная 3.3.1. Сертификат качества 3.2. Доверенность |
| Содержание описания работ | Конечный документ |
| 4. Создание торговой марки «Dilmarn» | |
|
4.1.Разработка товарного знака «Dilmarn» 4.2. Заказ на изготовление печатных этикеток, пластиковых пломб с логотипом «Dilmarn» 4.2. Получение этикеток и пломб 4.3. Регистрация торговой марки |
4.1.1.Договор 4.2.1.Счет-фактура |
| 5. Пошив пробных моделей | |
|
5.1.Конструирование моделей 5.2. Технология 5.3. Производство (подготовка, раскрой, пошив, ВТО) |
|
| 6. Подготовка к реализации | |
|
6.1. Контроль качества 6.2. Маркировка 6.3. Упаковка |
|
| 7. Определение цены | |
|
7.1 Изучение рынка 7.2. Анализ цен конкурентов 7.3 Прогноз организационно-технического уровня производства |
|
| 8. Прогноз продаж | |
| 8.1 Продажа маркетинговой партии изделий | |
| Продолжение таблицы 55 |
В таблице 56 отобразим ответственных за проведение этапов внедрения.
Таблица 56 – Ответственные за внедрение проекта
| Номер этапа | Ответственный исполнитель | Ориентировочный срок выполнения этапа |
| 1 | Руководитель | 4 дня |
| 2 | Руководитель | 5 дней |
| 3 | Руководитель | 7 дней |
| 4 | Руководитель | 20 дней |
| 5 | Закройщик, портные | 18 дней |
| 6 | Руководитель | 5 дней |
| 7 | Руководитель | 15 дней |
| 8 | Руководитель | 90 |

Этапы внедрения можно отобразить графически, рисунок 6.

Этапы
_________________________________
_______
__
_______
________
____
__
__
15 30 45 60 75 90 105 120 Период, дни
Рисунок 6. Календарный план – график внедрения объекта.
Делаем вывод, что при разработке стратегии модернизации изделий сроки внедрения проекта можно сократить, так как при внедрении этапов некоторые из них могут быть совмещены. Например, время поездки в Москву для посещении Федеральной оптовой ярмарки товаров и оборудования текстильной и легкой промышленности и поездку на фирму «Вилар» можно совместить, что приведет к экономии финансовых затрат и времени. Пока готовиться заказ на изготовление товарных ярлыков, этикеток и упаковки происходит пошив пробной партии изделий, которые, в свою очередь, сразу же реализуются на рынке для определения реального спроса потребителей. Таким образом, в разрезе проведенного исследования можно отметить, что решение данной проблемы не принесло предприятию больших затрат времени.
4.2. Расчёт ожидаемого экономического эффекта от реализации
мероприятий
В этой части определяется производственная программа ателье на 2008 год, потребность в персонале и заработной плате, осуществляется выбор и характеристика применяемого оборудования, дается подробное описание совершенствования производственного процесса и его реализация. Производственный процесс – совокупность всех действий людей и орудий труда, необходимых для изготовления продукции внутри предприятия. Выбранная бригада малой мощности, работающая без разделения труда. Один закройщик обслуживает восемь портных. Исходные данные для расчета объема производства ООО Лина на 2008 год: фонд рабочего времени на планируемый год; режим работы предприятия в одну смену; стоимость изготовления изделия.
Такт процесса рассчитывается по формуле (2):
 ,
(2)
где
 - такт процесса,
ч;
Тсм – продолжительность рабочей смены, ч;
М – выпуск изделий в смену, шт.
Выпуск изделий в смену определяется по формуле (3):
 ,
(3)
где Ч – численность рабочих в бригаде, чел.
Тср.взв – средневзвешенная затрата времени на изготовление проектируемого условного изделия.
Такт процесса:
 ,
(4)
где Тср – средняя затрата времени на пошив изделия, ч.
Тср – средняя затрата времени на пошив изделия складывается из затрат времени на пошив и раскрой минимальной сложности и затрат времени на пошив и раскрой усложняющих элементов.
Минимальная затрата времени на пошив женского Д/С пальто составила 14,0 часов. Минимальная затрата времени на пошив одного усложняющего элемента равна 1,0 час. Минимальная затрата времени на раскрой 1 условного элемента составляет 0,1 ч. Количество усложняющих элементов в изготавливаемом изделии – 2 штуки.
Тогда средняя затрата времени на пошив одного пальто составит:
Тср=14,0+2,23+2*1,0+2*0,1=18,43 (час.)
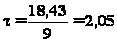 (час.) из формулы
(4)
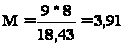 (штук)
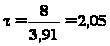 (час.)
Расчет производственной программы ателье представлен в таблице 57.
Таблица 57 - Расчет объема производства и реализации услуг на 2008 г.
|
Процесс производства и ассортимент услуг |
Количество | Выпуск в натуральном выражении |
Ср. стоимость услуг, руб. |
Год. объем в денежном выражении, руб. |
|||
| Смен |
Раб. дней в году |
В смену | В день | В год | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Изготовление изделия (портные, работающие без разделения труда) | |||||||
| - Пальто зимнее | |||||||
| - Пальто Д/С | 1 | 250 | 3,91 | 3,91 | 977,5 | 1760,8 | 1721182,0 |
| - Жакет | 1 | 250 | 3,91 | 3,91 | 977,5 | 1800,5 | 1721221.7 |
| - Юбка | 1 | 250 | 3,91 | 3,91 | 977,5 | 1600,5 | 1721021.7 |
| - Куртка | 1 | 250 | 3,91 | 3,91 | 977,5 | 2500,5 | 1721921.7 |
| - Платье | 1 | 250 | 3,91 | 3,91 | 977,5 | 2150,5 | 1721571.7 |
| - Блузка | 1 | 250 | 3,91 | 3,91 | 977,5 | 800,5 | 1720221.7 |
Количество рабочих дней в году берется из фонда рабочего времени. Объем производства в натуральном выражении рассчитывается по формуле:
Пн=Всм*Др*Ксм, (5)
где Пн – производственная программа в натуральном выражении; Др – количество рабочих дней в году; Ксм – коэффициент сменности; Всм – выпуск изделий в смену, который определится по формуле (6):
 ,
(6)
где R – продолжительность смены, ч; Ч – число рабочих в бригаде, чел.; Т – трудоемкость изготовления изделия, ч
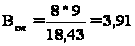 (шт.)
Пн=3,91*250*1=977,5 (шт.)
Средняя стоимость услуги рассчитывается исходя из стоимости 1 нормо-часа и запроектированных затрат времени по формуле (7):
Стусл=Ст1.н-ч*Тобщ, (7)
где Стусл – стоимость услуг, руб.; Ст1.н-ч – стоимость одного нормо-часа, руб.; Т – время на изготовление изделия, (ч.) (включает затраты времени на раскрой, подготовку к примерке, дошив после примерки, ВТО, работы на выносном оборудовании).
Для определения затрат времени одного нормо-часа составляется калькуляция затрат на 1 нормо-час по стоимости затрат, расчеты представлены в таблице 58.
Таблица 58 - Расчет стоимости 1 нормо-часа на 2008 год
| Наименование статей затрат | Формула расчета сумм затрат | Сума затрат, руб. |
| 1 | 2 | 3 |
| 1) Основная заработная плата произв. рабочих |
Зо=Зоз*Уз+Зоп*Уп Зо=25,03*0,13+21,04*0,87 |
21,55 |
|
2)Дополнительная заработная плата |
Зд=Зо*0,08 Зд=21,55*0,08 |
1,72 |
| 3) Косвенные расходы |
Зо*0,6=21,55*0,6 |
12,93 |
|
4) Производственная себестоимость |
Спр=Зо+Зд*Косв.расх Спр=21,55+1,72+12,93 |
36,2 |
| 5) Внепроизводственные (коммерческие) расходы |
Кр=Спр*0,03 Кр=36,2*0,03 |
1,09 |
| 6) Полная себестоимость |
Спол=Зо+Зд+Кос.расх+Спр+Кпр Спол=21,55+1,72+12,93+36,2+1,09 |
73,49 |
| 7) Прибыль |
П=Спол*0,03 П=73,49*0,03 |
22,05 |
| 8) Стоимость 1 нормо-часа |
Ст1н.ч=Спол+П Ст1н.ч=73,49+22,05 |
95,54 |
Пояснения к заполнению таблицы. 1) Расчет затрат по статье «Основная заработная плата производственных рабочих» (Зо) включает в себя основную заработную плату закройщиков (Зоз) и портных (Зоп):
Зоз=Стз*Кд, (8)
Зоп=Стср*Кд, (9)
где Стз и Стср – часовые тарифные ставки закройщиков и портных бригады;
Кд – коэффициент доплат до часового фонда: для закройщиков первой категории равен 1,71; для портных первой категории равен 1,67.
Часовые тарифные ставки закройщиков и портных (Стз, Стп) рассчитываются по формулам:
Стз = Ст1*ТКз (10)
Стп = Ст1*ТКср, (11)
где Ст1 – часовая тарифная ставка первого разряда, которая рассчитывается умножением тарифной ставки при минимальной заработной плате, установленной на предприятии 1000 руб. на коэффициент первого разряда.
ТКз – тарифный коэффициент закройщика (шестого разряда).
ТКср – средний тарифный коэффициент бригады.
Часовая тарифная ставка первого разряда определяется делением минимальной заработной платы, установленной на предприятии на среднее количество рабочих часов в месяце. Среднемесячное количество рабочих часов в месяце составило 166,6 ч, при минимальной заработной плате 1000,0 рублей, тогда минимальная часовая тарифная ставка составит: 1000/1666,6=6,0. Среднее количество часов в месяце определено делением номинального фонда рабочего времени соответствующего года на количество месяцев году.
Средний тарифный коэффициент бригады зависит от разряда работ и рассчитывается по формуле:
ТКср=ТКм.р+(ТКб.р-ТКм.р)*(Рср-Рм) (12)
где ТКм.р, ТКб.р - тарифные коэффициенты меньших и больших целочисленных разрядов, между которыми находится средний разряд
Рср - средний разряд
Рм – меньший разряд, соответствует меньшему из двух смежных тарифных коэффициентов, между которыми находится средний тарифный коэффициент.
Средний разряд определяется по формуле:
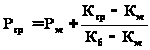 ,
(13)
где Кср – средний тарифный коэффициент;
Км – меньший из двух смежных коэффициентов, между которыми находится средний тарифный коэффициент.
Бригада состоит из 9 человек, из них 1 – закройщик 6-го разряда.
4 человека – 5 разряда; 3 человека – 4 разряда, 1 человек =- 6-го разряда: портные.
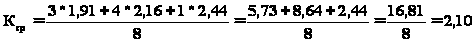
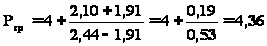
ТКср=1,91+(2,44-1,91)*(4,36-4)=1,91+0,53*0,36=2,10
Стзакр=6,0*2,44=14,64 (руб.)
Стпорт=6,0*2,10=12,6 (руб.)
Зоз=14,64*1,71=25,03 (руб.)
Зопорт=12,6*1,67=21,04 (руб.)
1) Основная заработная плата производственных рабочих находится по формуле:
Зо=Зоз*Уз+Зоп*Уп , (14)
где Уз, Уп – удельный вес работ выполненных закройщиком и портным.
Зо=25,03*0,13+21,04*0,87=3,25+18,3=21,55 (руб.)
2) Затраты по статье «Дополнительная заработная плата производственных рабочих» за 1 нормо-час определяется по формуле:
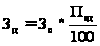 ,
(15)
где Зд – дополнительная заработная плата, руб.
Пзд – процентное выражение дополнительной заработной платы, которая берется по действующим нормативам предприятия.
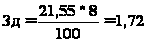 (руб.)
Косвенные расходы включают в себя расходы на подготовку и освоение производства, общепроизводственные и общехозяйственные расходы и составляют 60% от основной заработной платы:
Коср=Зо*0,6=21,55*0,6=12,93 (руб.)
4) Производственная себестоимость включает в себя затраты с 1-ой по 3-ю статьи.
Спр=Зо+Зд+ Коср=21,55+1,72+12,93=36,2 (руб.)
5) Статья «Коммерческие расходы»
Кр=Спр*0,03=36,2*0,03=1,09 (руб.)
6) «Полная себестоимость» включает в себя затраты с 1-й по 5-ю статьи.
Спол=Зо+Зд+Коср+Спр+Кр=21,55+1,72+12,93+36,2+1,09=73,49 (руб.)
7) Прибыль выражается в процентах от полной себестоимости.
П=Спол*0,3=73,49*0,3=22,05 (руб.)
8) Стоимость одного нормо-часа складывается из полной себестоимости и прибыли:
Ст1н.ч=Спол+П=73,49+22,05=95,54 (руб.)
Средняя стоимость услуги составит:
Стусл=95,54*18,43=1760,80 (руб.)
Для определения коэффициента повышения цен (Кп.ц) сравнивается цена услуги с общей суммой стоимости по прейскуранту Б01(01-15).
Коэффициент повышения цен рассчитывается по формуле:
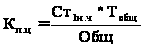 (16)
где Ст1н.ч – стоимость одного нормо-часа, руб.;
Тобщ – время на изготовление изделия, час;
Общ – общая сумма стоимости по прейскуранту.
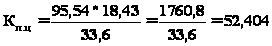
Цусл (цена услуги) определяется по формуле:
Цусл=Общ*Кп.ц (17)
Цусл=33,6*52,404=1760,8 (руб.).
Расчет потребности в ресурсах и определение требуемой номенклатуры производства. Расчет численности работающих и фонда оплаты труда. Расчет численности работающих основного производственного процесса.
Баланс рабочего времени одного рабочего на 2008 год представлен в таблице 59.
Таблица 59 - Баланс рабочего времени одного рабочего на 2008 г.
| № п/п | Показатель | План на 2002 г. | ||
| в днях | в часах | в % | ||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Календарный фонд времени | 365 | ||
| 2 |
Количество выходных и праздничных дней |
115 | ||
| 3 | Номинальный фонд рабочего времени | 250 | 2000 | 100 |
| 4 | Не выходы на работу | |||
| - очередные отпуска | 24 | 192 | 9,6 | |
| - не выходы по болезни | 3 | 24 | 1,2 | |
| - отпуск в связи с родам | 3 | 24 | 1,2 | |
| - отпуск
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||