Анализ деятельности ООО "Лина" ателье
В данном дипломном проектировании на самом верху иерархии – факторы, отражающие рост увеличения запасов готовой продукции на складе. На рис. 4 видно, что наибольшее влияние на негативную динамику готовой продукции на складе имеют рост объема выпуска и снижение объема продаж. В вершине «дерева факторов» – результирующий показатель, характеризующий проблему. Элементы первого уровня связаны с нулевым уровнем – вершиной дерева.
Изменение запасов готовой продукции определяем по формуле:
∆З = ∆ОВ - ∆ОП., (1)
где изменение объема выпуска
∆ОВ = ОВ4КВ.- ОВ1КВ., (2)
изменение объема продаж
∆ОП = ОП4КВ.- ОП1КВ., (3)
Объем выпуска в 2006 г. составил:
1 квартал – 203 штуки
4 квартал – 205 штук;
Объем продаж
1 квартал – 182 штуки
4 квартал – 131 штуку;
отсюда, изменение объема выпуска в анализируемом году составил:
∆ОВ = 205-203 = 2шт. (4)
∆ОП = 131-182 = 51 шт. (5)
найдем изменение запасов готовой продукции на складе
∆З =(205-131) – ( 203-182) = 53 шт. (6)
Далее определяем значимость каждого элемента в общей доле роста запасов готовой продукции на складе с помощью коэффициента значимости:
КЗН. = ∆ОВ/∆З = 2/53 = 0,04 (7)
КЗН. = ∆ОП/∆З = 51/53 = 0,96 (8)
Отсюда делаем вывод, что рост излишних запасов готовой продукции произошел за счет снижения объема продаж.(5)
Отобразим это на рисунке «дерева факторов» первого уровня проблем (рис. 4)
Рисунок 4. Первый уровень «дерева факторов»
Большую долю для роста остатков готовой продукции на складе сыграло снижение объемов продаж. Факторы, влияющие на эту проблему отобразим на втором уровне «дерева факторов» (рисунок 5).

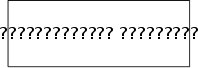
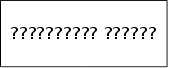
Рисунок 5. Второй уровень «дерева факторов»
Проблема приобрела неструктурированный характер. Для оценки неструктурированных факторов используем метод экспертных оценок.
В группу экспертов вошли: 1) директор, 2) закройщик 3) портной верхней женской одежды. Экспертам была предложена так называемая «Матрица рангов», приведенная в таблице. В строках матрицы эксперты проставляли ранг, отражающий исходные предпочтительности экспертов, (количество рангов соответствует количеству факторов), который, по их мнению, должен быть присвоен тому или иному фактору по степени важности. Также можно применить метод ранжирования на базе экспертных оценок. Экспертам было предложено проранжировать факторы, отраженные в «дереве факторов».
Исходные предпочтительности преобразуются в ранги. По этим рангам вычисляются суммы:
Rj = ∑ R ij, (9)
где Rj – сумма рангов по всем экспертам для j-го фактора; Rij – ранг, присвоенный i-м экспертом j-му фактору; m - число экспертов; n – число факторов.
Значимость j-го фактора определяется как отношение набранных рангов по j-му фактору к общей сумме рангов по всем факторам:
∑ R j
W = ____________, (10)
∑∑ R ij
Результаты опроса представлены в таблице 37.
Таблица 37 - Матрица рангов
| № эксперта | Факторы | ||
| Низкое качество изготовляемой продукции | Несовременные материалы | Устаревшие модели | |
| 1 | 2 | 2 | 3 |
| 2 | 1 | 2 | 3 |
| 3 | 1 | 1 | 3 |
|
∑ Rn |
4 | 5 | 9 |
| Значимость фактора | 0,22 | 0,28 | 0,5 |
Для достоверности расчетов коэффициента значимости была определена степень согласованности мнений группы экспертов, которая оценивается количественно коэффициентом конкордации. Он рассчитывается по формуле:
Кк = [ 12 Ч ∆ R ] / [ N 2 (M 3 – M ) ] (11)
в следующей последовательности: 1) определяется средний ранг по формуле: Rср. = N Ч (M + 1) /2, (12) где N – количество экспертов, М - количество факторов.
Rср. = 3 Ч (3+1)/2 = 6 (13)
2) вычисляется сумма квадратов отклонений:
∆R = ∑ (Rm – R ср.) Ч 2, (14)
∆R = (5-6) Ч 2 + (9-6) Ч 2 + (4-6) Ч 2 = 14; (15)
где Rm – сумма рангов по каждому фактору.
3) определяется непосредственно коэффициент конкордации:
Кк = [ 12 Ч 14] / [ 9 Ч (27-3) ] = 0,8 (16)
Знание коэффициента свидетельствует о высокой степени согласованности мнений экспертов по определению степени важности факторов, в конечном итоге оказавших влияние на возникновение проблемы. То есть, как было определено выше, снижение объема продаж происходит из-за того, что продукция предприятия неконкурентоспособна. Последнее объясняется тем, что при изготовлении изделий используется вышедшие из моды материалы, качество изготовления изделий в не соответствует, техническим требованиям. Но главным фактором является то, что на предприятии происходит массовый пошив изделий устаревших моделей.
Исходя из исследуемой проблемы, руководителем предприятия было принято стратегическое решение о модернизации изделий предприятия ООО «Лина», то есть о переориентации на производство и реализацию моделей модной верхней женской одежды с использованием современных тканей. Но такой переход невозможен без художественно-конструкторского проектирования изделий. Поэтому, для ликвидации проблемы было принято основополагающее решение начать разработку художественно-конструкторских проектов изделий, обеспечивая им высокий уровень потребительских свойств и эстетических качеств, соответствие их современным направлениям моды.
3.3. Разработка вариантов управленческих решений по увеличению
обьема продаж
Разработка управленческих решений – один из наиболее важных управленческих процессов. От его эффективности в значительной степени зависит успех дела: эффективное принятие решений – одно из наиболее важных условий эффективного существования и развития организации. Принятие решений является центральным элементом административной деятельности, по отношению к которому все остальные могут рассматриваться как вспомогательные. Роль процессов принятия решений обусловлена тем, что они очень широко представлены в структуре трудовой деятельности, занимают в ней по существу, центральное место, определяют ее содержательные, процессуальные и результативные параметры. О.И.Ларичев в книге «Наука и искусство принятия решений» процесс принятия решений определяет как «особый вид человеческой деятельности, направленный на выбор лучшей из имеющейся альтернатив». В процессе управления руководителю приходится решать самые разнообразные задачи как стратегические, определяющие направления развития и совершенствования производства, так и оперативные, которые ежедневно и даже ежечасно возникают по ходу работы предприятия. Принятие решений – очень важный момент всей многогранной деятельности руководителей. От того насколько правильны принимаемые решения, в значительной мере зависит успех работы трудового коллектива, эффективность производства.
Если при разработке управленческого решения менеджер и его команда не спрогнозировали достаточно точно стратегию фирмы, нормативы конкурентоспособности будущего товара, изменения компонентов внутренней и внешней среды фирмы, то завтра она окажется под угрозой банкротства. Поэтому экономия на качестве управленческого решения принесет в будущем огромные потери из-за реализации некачественного решения на последующих стадиях жизненного цикла объекта. Управленческое решение – результат анализа, прогнозирования, оптимизации, экономического обоснования и выбора альтернативы из множества вариантов достижения конкретной цели системы менеджмента. Импульсом управленческого решения является необходимость ликвидации, уменьшения актуальности или решения проблемы. Разработка управленческих решений является важным процессом, связывающим основные функции управления: планирование, организацию, мотивацию, контроль. Именно решения, принимаемые руководителями любой организации, определяют не только эффективность ее деятельности, но и возможность устойчивого развития.
Исходя из того, что управленческие решения охватывают всю деятельность организации, можно выделить следующие области существования управленческих решений:
1) разработка идей, целей и направлений стратегических преобразований в развитии организации в целом или отдельных сфер деятельности;
2) решение хозяйственно-оперативных вопросов для текущего регулирования различных внутриорганизационных процессов;
3) управление инновационно-проектными усовершенствованиями в деятельности организации;
4) командно-распорядительная деятельность руководителей, направленная на регулирование работы и поведения персонала.
Для решения проблемной ситуации на данном предприятии необходимо выбрать критерии для оценки объекта. Критерий – это признак, на основании которого производится оценка эффективности управленческих решений, степени достижения поставленных целей, или дается характеристика исследуемого объекта. Критерии могут иметь следующий характер:
1) скалярный характер, то есть единственный показатель, используемый для оценки альтернатив или объектов;
2) частный характер, описывающий одну из нескольких характеристик объекта, проекта или решения;
3) комплексный (интегральный, векторный), позволяющий всесторонне оценить альтернативные решения и свести воедино разноименные частные показатели.
В данном случае используются следующие частные критерии:
1) минимум затрат – определяет экономический результат деятельности предприятия, эффективность производства;
2) степень удовлетворения потребности покупателей – гарантия продаж изготовленной продукции;
3) минимум трудозатрат на изготовлении моделей – увеличение конкурентоспособности, более быстрые сроки завоевания рынка;
4) риск зависимости от услуг художников-модельеров – возможность не удовлетворения заказчика выполненной работой.
Характеристика вышеизложенных критериев приведена в таблице 38.
Таблица 38 - Характеристика частных критериев
| Наименование частных критериев, их индексы | Способ измерения или оценки, исходная информация | Диапазон значений |
| 1. Минимум затрат, К1 | Тыс. руб., смета затрат | 8,5-30,0 |
| 2. Степень удовлетворения потребности покупателей, К2 | Коэффициент | 0,1-0,8 |
| 3. Минимум трудозатрат на изготовление моделей, К3 | Дни | 15-60 |
| 4. Риск зависимости от услуг художников-модельеров, К4 | Коэффициент | 0,1-0,5 |
Частные критерии должны быть приведены к обобщающему показателю, который выражается в виде формулы:
N = W1A1 + W2A2 + W3A3 + W4A4 (17)
где, N - обобщающий показатель; Wj – значимость(вес) частного критерия, показывающая относительную важность i-го критерия при исчислении интегрального критерия. Аi – безразмерная оценка i-го частного критерия; N – безразмерная величина интегрального критерия.
Значимость (вес) целесообразно и наиболее просто определять методом попарного сравнения. Для этого составляется равномерная матрица II n1j II, I = j, которой в графах ( j ) и в строках ( i ) записываются индексы всех частных критериев (таблица 13) в одинаковой последовательности. Затем критерий, записанный в i- строке, последовательно сопоставляется со всеми критериями, записанными в графах. На пересечении ( i j ) проставляется:
1) 2 балла, если значимость i – строки выше значимости j – графы;
2) 1 балл, если i – строка и j – графа равнозначны;
3) 0 баллов, если значимость i- строки ниже j – графы.
Затем по каждой строке определяется общее количество баллов, а значимость i- го частного критерия определяется по формуле:
Бi
W = ___________, (18)
∑ Бi
где Бi – количество баллов, присвоенных частному критерию в i- строке.
Результаты попарных сравнений представлены в виде таблицы 39
Таблица 39 - Матрица попарных сравнений
| Индексы частных критериев | Индексы частных критериев | Бi | Wi | |||
| К1 | К2 | К3 | К4 | |||
| К1 | 1 | 2 | 2 | 2 | 7 | 0,33 |
| К2 | 0 | 1 | 1 | 2 | 4 | 0,19 |
| К3 | 0 | 2 | 2 | 1 | 5 | 0,24 |
| К4 | 1 | 1 | 2 | 1 | 5 | 0,24 |
| ∑ | 2 | 6 | 7 | 6 | 21 | 1 |
Формула для расчета комплексного (интегрального) критерия приобретает следующий вид:
N = 0,33 Ч A1 + 0,19 Ч А2 + 0,24 Ч А3 + 0,24 Ч А4 (18)
Приведение к сопоставимому виду для расчета комплексного критерия обусловливает необходимость вербально-цифровых шкал, с помощью которых производится безразмерная (балльная) оценка факторов внутренней и внешней среды организации. Оценочные шкалы включают перечень условий, ситуаций или обстоятельств, при которых частному критерию присваивается тот или иной балл. Вербально-цифровые шкалы для каждого критерия отражены в таблицах 40-43.
Таблица 40 - Вербально-цифровая шкала для критерия К1
|
Обстоятельства |
Баллы |
| 1. Минимум затрат – 30,0 | 1 |
| 2. Минимум затрат – 15,0 | 2 |
| 3. Минимум затрат – 8,5 | 3 |
Таблица 41 - Вербально-цифровая шкала для критерия К2
|
Обстоятельства |
Баллы |
| 1. Степень удовлетворения потребности покупателей – 0,1 | 1 |
| 2. Степень удовлетворения потребности покупателей – 0,4 | 2 |
| 3. Степень удовлетворения потребности покупателей – 0,8 | 3 |
Таблица 42 - Вербально-цифровая шкала для критерия К3
|
Обстоятельства |
Баллы |
| 1. Минимум трудозатрат –60 дней | 1 |
| 2. Минимум трудозатрат – 30 дней | 2 |
| 3. Минимум трудозатрат – 15 дней | 3 |
Таблица 43 - Вербально-цифровая шкала для критерия К4
|
Обстоятельства |
Баллы |
| 1. Риск зависимости от художников-модельеров – 0,5 | 1 |
| 2. Риск зависимости от художников-модельеров – 0,3 | 2 |
| 3. Риск зависимости от художников-модельеров – 0,1 | 3 |
Для выбора и разработки возможного решения необходимо предварительно наметить реальные альтернативы. Далее существующие альтернативы анализируются с позиции ограничения и критериев (ресурсных, социальных, морально-этических). Наиболее упрощенный метод анализа альтернатив включает:
1) упорядочение всего списка альтернатив;
2) детальное рассмотрение двух крайних и средних альтернатив.
Другой подход состоит из следующих этапов:
выявление множества альтернативных решений проблемы;
выбор допустимых альтернатив, удовлетворяющих ограничениям;
вынесения суждения о предпочтительности альтернатив, предварительный выбор лучшей альтернативы;
оценка альтернатив со стороны ЛПР;
экспериментальная проверка двух-трёх наиболее предпочтительных альтернатив для получения дополнительной информации;
выбор единственного решения.
При генерировании альтернативных вариантов должны в полной мере использоваться информация о ситуации принятия решения. Результаты анализа и оценки ситуации, результаты её диагностики и прогноза развития ситуации при различных альтернативных вариантах возможного развития событий. Разработка принятого решения включает в себя ряд последовательных этапов:
полное описание содержания и последствий принятого решения;
формирование структуры показателей, отражающих результаты реализации решения и выбор методики их расчета.
Принимается решение о разработке внедрения новых моделей, выпускаемых на предприятии ООО Лина, с использованием художественно-конструкторского проектирования изделий.
Следующим этапом дипломного проектирования является процедура выбора и оценки альтернативных решений. Имеется три способа внедрения новых моделей:
1) разработка художественно-конструкторских проектов собственными силами;
2) проектирование изделий художниками-модельерами в экспериментальном цехе «Дома моделей»;
3) разработка художественно-конструкторских проектов совместно с фирмой «Вилар» (г. Москва), занимающейся разработкой лекал любых моделей одежды. В таблице 44 дана характеристика альтернативам
Таблица 44 - Характеристика альтернатив
| Альтернативы | Ориентировочный срок получения результата | Ориентировочная капиталоемкость |
| 1. Разработка художественно-конструкторских проектов собственными силами | 30 дней | Низкая |
| 2. Проектирование изделий художниками-модельерами в экспериментальном цехе «Дома моделей» | 60 дней | Средняя |
| 3. Разработка художественно-конструкторских проектов совместно с фирмой «Вилар», занимающейся разработкой лекал любых видов одежды | 15 дней | Низкая |
Составим таблицу, в которой определим бальную оценку каждой альтернативы.
Таблица 45 - Критериальная оценка альтернатив
|
Экс- перты |
Альтернативы | |||||||||||
| 1 | 2 | 3 | ||||||||||
| Критериальная оценка | ||||||||||||
| А1 | А2 | А3 | А4 | А1 | А2 | А3 | А4 | А1 | А2 | А3 | А4 | |
| 1 | 2 | 2 | 3 | 1 | 2 | 1 | 2 | 1 | 3 | 3 | 3 | 3 |
| 2 | 2 | 2 | 3 | 2 | 2 | 1 | 2 | 1 | 3 | 3 | 3 | 2 |
| 3 | 2 | 3 | 3 | 1 | 3 | 1 | 2 | 1 | 3 | 2 | 3 | 2 |
|
Средний балл |
2 | 2,3 | 3 | 1,3 | 2,3 | 1 | 2 | 1 | 3 | 2,7 | 3 | 2,3 |
Используя данные таблицы, вычисляем комплексный критерий для каждой альтернативы.
N1 = 0,33Ч2 + 0,19Ч2,3 + 0,24Ч3 + 0,24Ч1,3 = 2,13
N2 = 0,33Ч2,3 + 0,19Ч1 + 0,24Ч2 + 0,24Ч1 = 1,67
N3 = 0,33Ч3 + 0,19Ч2,7 + 0,24Ч3 + 0,24Ч2,3 = 2,78
Делаем вывод, что наиболее значимым решением в данной ситуации является разработка художественно-конструкторских проектов изделий ООО «Лина» совместно с московской фирмой «Вилар». Фирма «Вилар» предоставляет ООО « Лина » систему проектирования одежды - «ЛЕКО – версия 6,95». Новая версия системы ЛЕКО:
1) чертит лекала в натуральную величину на принтере (А4, А3) или плоттере (А0 и более);
2) содержит базу данных типовых размерных признаков;
3) делает раскладку лекал на ткани, имеет базу данных раскладок;
4) отличные лекала на компьютере без отшива образца;
5) большая база данных готовых моделей и основ, включающая все покрои и силуэты;
6) построение «сетки» лекал по размерам;
7) построение «ручных» линий любой формы и их градация;
8) совмещение ручного и автоматического формирования припусков на швы.
Но главное: система содержит большое количество готовых моделей и новых методик конструирования, ориентированных на компьютерное построение. Это значит, что закройщик может за считанные минуты получить необходимую модель с градацией на все размеро-роста. Система предоставляется на CD диске. Полное описание, книга по конструированию и обучающий курс на CD диске позволяют до минимума сократить время внедрения программы в производственный процесс. Дополнительные CD диски с готовыми моделями (в одном диске 30 моделей) значительно сокращают время разработки новых моделей. Происходит экономия времени, ткани, ресурсов. Стоимость одного диска – 250 рублей. Для создания стратегии производства конкурентоспособной продукции и реализации ее с минимум остатков необходимо полностью сменить ассортимент выпускаемых изделий предприятия ООО «Лина». Для этого необходимо:
1) в производство швейного цеха запустить новые суперсовременные модели, разработанные фирмой «Вилар», в соответствие с последним направлением моды;
2) отшивать изделия из новых стильных тканей, таких как твид, кашемир-велюр, меланж, букле-мохер и других;
3) заменить дублирующий материал на более усовершенствованный, изготовленный на трикотажной основе. Плотность дублерина подбирать под плотность ткани;
4) произвести замену пуговиц, обтянутых тканью, на полиэфирные пуговицы различных стильных фасонов под цвет ткани отшиваемого изделия;
5) создать свою торговую марку – (Dilmarn) - цель предприятия, которое ищет свое лицо, свой стиль. Как следствие этого, чем качественней товар, тем престижней марка, под которой он продается, тем выше его потребительская стоимость и цена.
Виды новых моделей, их характеристика представлены в таблице 46.
Таблица 46 - Виды продукции, ее характеристика
|
№ артикла |
Отличительные качественные характеристики разрабатываемых изделий | Ткань |
| 1/02 |
Приталенное длинное с расклешенными рукава- ми, по бокам разрезы, накладные карманы, капюшон. |
Ч/ш сукно |
| 2/02 |
Приталенное длинное с английским воротником сзади шлица. |
Твид |
| 3/02 |
Прямое длинное двубортное, воротник перехо- дит в капюшон, накладные карманы, с поясом. |
Мохер-букле в клетку |
| 4/02 |
Приталенное укороченное, небольшой английс- кий воротник, с «кокеткой», сзади шлица. |
Кашемир- велюр |
| 5/02 |
Прямое укороченное с капюшоном, накладные карманы с отворотом, пояс. |
Букле в полоску |
| 6/02 |
Приталенное с рельефами, расширенный рукав по бокам разрезы, капюшон. Утепленное ватином, по краю капюшона и рукавов отделка из меха песца. |
Ворсовая- бобрик, букле-мохер |
Выход на новых поставщиков прогрессивных материалов и фурнитуры планируется произвести, участвуя в Федеральной оптовой ярмарке товаров и оборудования текстильной и легкой промышленности. Среди множества производителей, выставлявшихся на выставке определить тех, чьи ткани подходят для пошива новых моделей. Производители тканей и фурнитуры, необходимых для производства новых моделей представлены в таблице 47.
Таблица 47 - Производители тканей и фурнитуры
|
Наименование фирмы |
Наименование ткани (фурнитуры) |
Цена |
|
1. ЗАО Улан-Удэвская мануфактура (представительство в Москве) |
1) Ретро (ч/ш сукно) 2) Лиана (твид) 3) Купон (букле в полоску) 4) Букле ворсовое |
224 руб. за м. 218 руб. за м. 252 руб. за м. 275 руб. за м. |
|
2. ООО «Радуга-текстиль» (итальянские ткани), г.Москва |
1) Босфоро-балли (кашемир-велюр) 2) Ламезия (трикотажный велюр) 3) Мезалунна (ворсовая-бобрик) |
240 руб.за м. 267 руб.за м. 300 руб.за м. |
|
3. ООО Текстильная компа- ния «Шеритекс» (представительство итальян- ской фабрики «Бекеруччи» в Москве |
1) Торино Люкс (букле-мохер) 2) Ванна/гори (меланж) 3) Ривальдо/Марколана (букле-мохер в клетку) |
300 руб.за м. 280 руб.за м. 380 руб. за м. |
|
4. ЗАО Гамма ТДК (швейная фурнитура), г. Москва |
Дублерин 109А-Беларусь | 28 руб. за м. |
|
5.ЗАО «Ронталер (фабрика швейной фурнитуры), г. Павлово-Посад |
Полиэфирные пуговицы |
4-10 руб. за шт. |
|
6. ООО «Алева» (швейная фурнитура), г.Москва |
Этикетки, пломбы, упаково- чные пакеты с логотипом |
700 у.е. за 5000 шт. |
Определим количество изделий, которые необходимо выпустить. Для этого определим трудоемкость, т.е. показатель затрат живого труда, выраженный в рабочем времени, на конструкторскую разработку и на пошив каждого изделия.. Трудоемкость рассчитывается по формуле:
В
 Т
= ; (19)
ОК
где, Т – трудоемкость; В – нормативное время выполнения работы; ОК – объем работы, в единицах времени работы.
Количество отшитых изделий за месяц определяется как отношение месячного фонда рабочего времени (в 2006 г. оно составляло 151 час в месяц), к трудоемкости для каждого изделия.
ФВм
Птм = __________ ., (20)
Т
где Фвм – месячный фонд рабочего времени.
Общий выпуск товарной продукции за время разработки и внедрения данного проекта будет равен произведению месячной нормы выпуска изделий на 11 месяцев. Трудоемкость, месячный выпуск изделий представлен в таблице.
Таблица 48 - Трудоемкость и месячный выпуск изделий
|
№ артикла модели |
Трудоемкость на конструкторскую разработку одной модели (час.) |
Трудоемкость на пошив одной модели (час.) |
Количество отшитых моделей за месяц (шт.) |
| 1/02 | 3 | 14 | 11 |
| 2/02 | 2,5 | 12 | 13 |
| 3/02 | 3,5 | 18 | 8 |
| 4/02 | 2 | 10 | 15 |
| 5/02 | 2 | 13 | 12 |
| 6/02 | 3 | 20 | 8 |
| Итого | - | 67 |
За месяц необходимо выпустить 67 штук. Соответственно за год общий выпуск товарной продукции составит 737 штук. Рассчитаем издержки на разработку и выпуск изделий, полученные в ходе внедрения проекта. Они делятся на:
1) постоянные, то есть такие затраты, величина которых в коротком периоде времени не связана с объемом производства и продаж и его изменениями. Это затраты на аренду, социальное страхование, заработную плату обслуживающего персонала.
2) переменные, то есть затраты, которые меняют свою величину в связи с изменением объема производства и продаж. Это затраты на ткани и фурнитуру, заработную плату основного производственного персонала, транспортные расходы на доставку материалов, фурнитуры и готовой продукции.
3) единовременные, то есть затраты, величина которых не связана с объемом производства и расходуются они один раз в течение всего проекта. Это затраты на командировочные расходы, приобретение СD диска в фирме «Вилар», картон, используемый для составление лекал, энергозатраты персонального компьютера, затраты на картридж.
Единовременные затраты на художественно-конструкторский проект представлены в таблице 49.
Таблица 49 - Единовременные затраты на художественно-конструкторский проект
| Наименование | Сумма (руб.) |
|
1. Приобретение CD диска в фирме «Вилар» |
250 |
| 2. Командировочные расходы | 3000 |
| 3. Картон для лекал | 1176 |
| 4. Энергозатраты ПК | 120 |
| 5. Заправка картриджа | 180 |
| Итого | 4726 |
Данные переменных затрат на выпуск спроектированных изделий представлены в таблице 50.
Таблица 50 - Переменные затраты на каждую модель
|
№ артикла модели |
Ткань и фурнитура (руб.) |
Заработная плата (руб.) |
Транспортные расходы (руб.) |
Итого (руб.) |
| 1/02 | 830 | 420 | 100 | 1350 |
| 2/02 | 740 | 400 | 90 | 1230 |
| 3/02 | 1490 | 450 | 110 | 2050 |
| 4/02 | 650 | 380 | 70 | 1100 |
| 5/02 | 790 | 420 | 80 | 1290 |
| 6/02 | 2100 | 550 | 120 | 2770 |
Данные постоянных затрат представлены в таблице 51.
Таблица 51 - Постоянные затраты на выпуск изделий
| Наименование | Сумма, руб. |
|
1.1. Арендная плата за швейный цех 1.2. Арендная плата за отдел в ТЦ «Дельфин» 1.3. Арендная плата за контейнер |
84000 27600 42580 |
| 2. Отчисления во внебюджетные фонды | 13760 |
| 3. Заработная плата обслуживающего персонала | 15600 |
| Итого | 183540 |
Рассчитывая величину постоянных и переменных затрат, а также определив объем выпуска проектируемых изделий определим себестоимость товарной продукции выпущенной в ходе внедрения проекта. Себестоимость выпущенной продукции находится как произведение общего выпуска изделий на переменные затраты плюс постоянные затраты. Она равна 1386080 тыс. руб. Для определения цены на новые модели необходимо учесть конкретно экономические ценообразующие факторы, то есть определяемые особенностями данной продукции, условиями ее производства и реализации.
К ним относятся: 1) издержки; 2) прибыль; 3) налоги и сборы; 4) предложения и спрос на эту продукцию с учетом взаимозаменяемости; 5) потребительские свойства продукции.
В данном случае метод определения цен возможен на основе установления норматива прибыли (Пн), при условии, что издержки производства оптимальные, а также на основе анализа цен конкурентов.
Ц = С + Пн (21)
где, Ц – цена