Планирование безубыточной работы на базе принципов маржинального анализа
Аналитический баланс полезен тем, что сводит воедино и систематизирует те расчеты, которые обычно осуществляет аналитик при знакомстве с балансом. Схемой аналитического баланса охвачено много важных показателей, характеризующих статику и динамику финансового состояния организации. Этот баланс фактически включает показатели как горизонтального, так и вертикального анализа.
Рассмотрим сравнительный аналитический баланс ООО «Шахта «Красногорская» в таблице 5.
По данным таблицы 5 можно сделать предварительную оценку финансового состояния предприятия.
Проведенный анализ показывает, что за 2007 год общая стоимость имущества предприятия выросла на 153978 тыс. руб. или на 36,42%. Основной причиной увеличения можно назвать рост оборотных активов на 85109 тыс. руб. или на 64,68%, что в структуре прироста составляет 55,27%.
Внеоборотные активы возросли на 68869 тыс. руб. или на 23,65%, что в структуре прироста составляет 44,73%.
В структуре активов оборотные активы возросли на 6,45 процентных пункта, а внеоборотные активы уменьшились на ту же величину.
В источниках формирования имущества основной прирост приходится на раздел V «Краткосрочные обязательства». Они увеличились на 248144 тыс. руб. или на 41,92%
Раздел III «Капитал и резервы» уменьшились на 84621 тыс. руб. или на 46,08%.
Долгосрочные обязательства уменьшились на 9545 тыс. руб. или на 65,89%.
Следовательно, финансирование деятельности предприятия происходило за счет краткосрочных обязательств.
Наиболее общее представление об качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получить с помощью горизонтального анализа отчетности.
Горизонтальный анализ позволяет сравнивать отчетность совершенно разных по роду деятельности и объемам производства предприятий.
Горизонтальный анализ баланса ООО «Шахта Красногорская» представлен в таблице 6.
Таблица 5 - Сравнительный аналитический анализ бухгалтерского баланса
| Раздел баланса | Код строки баланса | Абсолютные величины, тыс. руб. | Структура, % | Изменения | ||||||
| на начало периода | на конец периода | на начало периода | на конец периода | в абсолютных величинах, тыс. руб. | в процентах пунктах | в % к величине на начало периода | в % к изменению итога баланса | |||
| АКТИВ | ||||||||||
| I.Внеоборотные активы | 190 | 291258 | 360127 | 68,88 | 62,43 | 68869 | -6,45 | 23,65 | 44,73 | |
| II.Оборотные активы | 290 | 131583 | 216692 | 31,13 | 37,57 | 85109 | 6,45 | 64,68 | 55,27 | |
| БАЛАНС | 300 | 422841 | 576819 | 100,00 | 100,00 | 153978 | - | 36,42 | 100 | |
| ПАССИВ | ||||||||||
| III.Капитал и резервы | 490 | -183657 | -268278 | -43,43 | -46,51 | -84621 | -3,08 | 46,08 | -54,96 |
| IV.Долгосрочные обязательства | 590 | 14486 | 4941 | 3,43 | 0,86 | -9545 | -2,57 | -65,89 | -6,20 |
| V.Краткосрочные обязательства | 690 | 592012 | 840156 | 140,01 | 145,65 | 248144 | 5,65 | 41,92 | 161,16 |
| БАЛАНС | 700 | 422841 | 576819 | 100,00 | 100,00 | 153978 | - | 36,42 | 100,00 |
Таблица 6 –Горизонтальный анализ баланса предприятия
| Наименование статей | На начало 01.01.07 | На начало 01.01.08 | ||
| тыс. руб. | % | тыс. руб. | % | |
| Актив | ||||
| Внеоборотные активы | ||||
| Нематериальные активы | - | - | - | |
| Незавершенное строительство | 105467 | 100,0 | 168522 | 159,8 |
| Основные средства | 115238 | 100,0 | 115395 | 100,1 |
| Отложенные налоговые активы | 70553 | 100,0 | 76210 | 108,0 |
| Итого | 291258 | 100,0 | 360127 | 123,5 |
| 2. Оборотные активы | ||||
| Запасы | 107077 | 100,0 | 56447 | 52,7 |
| Сырье материалы и другие аналогичные ценности | 33318 | 100,0 | 18079 | 54,3 |
| Готовая продукция и товары для перепродажи | 67436 | 100,0 | 27104 | 40,2 |
| Расходы будущих периодов | 6323 | 100,0 | 11264 | 178,1 |
| Налог на добавленную стоимость по приобретенным ценностям | 8516 | 100,0 | 4913 | 57,7 |
| Дебиторская задолженность (платежи до 12 месяцев) | 15987 | 100,0 | 154965 | 969,3 |
| в том числе покупатели и заказчики | 40 | 100,0 | 144528 | |
| Денежные средства | 3 | 100,0 | 211 | 7033,3 |
| Прочие оборотные активы | 156 | 100,0 | ||
| Итого | 131583 | 100,0 | 216692 | 164,7 |
| Баланс | 422841 | 100,0 | 576819 | 136,4 |
| Пассив | ||||
| 3. Капитал и резервы | ||||
| Уставный капитал | 97212 | 100,0 | 97212 | 100,0 |
| Добавочный капитал | ||||
| Резервный капитал | ||||
| Нераспределенная прибыль | (280869) | 100,0 | (365490) | 130,1 |
| Итого | (183657) | 100,0 | (268278) | 146,1 |
| 4. Долгосрочные обязательства | ||||
| Отложенные налоговые обязательства | 14486 | 100,0 | 4941 | 34,1 |
| Итого | 14486 | 100,0 | 4941 | 34,1 |
| 5. Краткосрочные обязательства | ||||
| Займы и кредиты | 283010 | 100,0 | 0,00 | |
| Кредиторская задолженность | 309002 | 100,0 | 840156 | 271,9 |
| В том числе: поставщикам и подрядчикам | 122865 | 100,0 | 109519 | 89,1 |
| Наименование статей | На начало 01.01.07 | На начало 01.01.08 |
| тыс. руб. | % | тыс. руб. | % | |
| задолженность перед персоналом организации | 13333 | 100,0 | 13849 | 103,9 |
| задолженность перед государственными внебюджетными фондами | 7009 | 100,0 | 42023 | 599,6 |
| задолженность по налогам и сборам | 9147 | 100,0 | 59647 | 652,1 |
| прочие кредиторы | 156648 | 100,0 | 615118 | 392,7 |
| Итого | 592012 | 100,0 | 840156 | 141,9 |
| Баланс | 422841 | 100,0 | 576819 | 136,4 |
Из данных таблицы 6 видно, что на конец рассматриваемого периода, 2007 года (на начало 2008 года) в общем активы предприятия по сравнению с началом 2007 года (конец 2006 года) увеличились на 153978 тысяч рублей или на 36,4%, за счет увеличения внеоборотных активов на 68869 тыс.руб. или на 23,5%.Главной причиной этого увеличения являются незавершенное строительство. Оно возросло на 63055 тыс. руб. или на 59,79%. Отложенные налоговые активы увеличились на 5657 тыс.руб. или на 8,0%.
Оборотные активы увеличились на 85109 тыс. руб. или на 64,7%. Основное увеличение обусловлено увеличением дебиторской задолженности на 138978 тыс. руб. или на 869,3%. Стоимость запасов снизилась на 50630 тыс. руб. или на 47,3%. Основной причиной этого является уменьшение готовой продукции и товаров для перепродажи на 40332 тыс.руб. или на 59,8%. Сырье и материалы тоже уменьшились на 15239 тыс.руб. или на 45,7%. Сумма НДС по приобретенным ценностям снизилась на 3603 тыс. руб. или на 42,3%. Денежные средства увеличились на 208 тыс. руб. или на 6933,3%. На конец года появились прочие оборотные активы в размере 156 тыс. руб.
Пассивная часть баланса на 01.01.2008 год характеризуется увеличением источников формирования средств на 248144 тыс. руб. или на 41,9%. Изменения произошли по следующим статьям:
-капитал и резервы уменьшились на 84621 тыс. руб. или 46,1%. Основной причиной этого уменьшения является увеличение непокрытого убытка на 84621 тыс. руб. или на 30,1%.
-долгосрочные обязательства уменьшились на 9545 тыс. руб. или на 65,9%. Причиной этого является снижение отложенных налоговых обязательств на 9545 тыс. руб. или на 65,9%
-краткосрочные обязательства увеличились на 248144 тыс. руб. или на 41,9%. Основной причиной увеличения является повышение суммы кредиторской задолженности на 531154 тыс. руб. или на 171,9%. Это вызвано в основном увеличением задолженности перед прочими кредиторами на 458470 тыс.руб. или на 292,7%. Задолженность по налогам и сборам тоже увеличилась на 50500 тыс. руб. или на 552,1%. Задолженность перед внебюджетными фондами увеличилась на 35014 тыс. руб. или на 499,6%. А задолженность перед поставщиками и подрядчиками снизилась на 13349 тыс. руб. или на 10,1%.
Задолженность по краткосрочным кредитам и займам на конец года полностью погашена.
2.3 Анализ платежеспособности, финансовой устойчивости и риск банкротства предприятия
2.3.1 Анализ платежеспособности
В процессе анализа изучается текущая и перспективная платежеспособность.
Текущая платежеспособность свидетельствует о платежеспособности предприятия на ближайший к рассматриваемому периоду промежуток времени. Она определяется путем сопоставления наиболее ликвидных и быстрореализуемых активов с наиболее срочными и краткосрочными обязательствами. Текущая платежеспособность считается нормальной, если соблюдается данное условие:
(А1 + А2 ≥ П1 + П2) (1)
Определим текущую платежеспособность на начало года:
3 + 15987 = 15990 < 309002 + 283010 = 592012 тыс. руб.
Определим текущую платежеспособность на конец года:
211 + 155121 = 155332 < 840156 + 0 = 840156 тыс. руб.
На начало и конец года текущая платежеспособность не обеспечена. Платежный недостаток на начало года составил 576022 тыс. руб. и на конец года – 684824 тыс. руб., т.е. его величина значительно возросла за 2007 год.
Перспективная платежеспособность представляет собой прогноз платежеспособности на основе будущих поступлений и платежей.
Перспективная платежеспособность характеризуется неравенством
(А3 ≥ П3) (2)
Определим перспективную платежеспособность на начало года:
109270 > 14486
Определим перспективную платежеспособность на конец года:
50096 > 4941
Перспективная платежеспособность может считаться обеспеченной, если выполняется первое неравенство (А1 + А2 ≥ П1 + П2).
В нашем случае первое неравенство не выполняется, значит, из платежного излишка по третьей группе необходимо вычесть платежный недостаток по первой и второй группе на начало и конец года.
94784 – 576022 = - 481238 тыс. руб.
45155 – 684824 = - 639669 тыс. руб.
Перспективная платежеспособность на начало и конец года не обеспечена. Следовательно, даже реализовав медленно реализуемые активы, предприятие не сможет рассчитаться со всеми своими долгами.
Для анализа платежеспособности используют три традиционных относительных показателя:
Коэффициент абсолютной ликвидности
Коэффициент критической ликвидности (промежуточный коэффициент покрытия)
Коэффициент текущей ликвидности (коэффициент покрытия).
Коэффициент абсолютной ликвидности:
(А1 / П1 > 0,2- 0,5) (3)
Определим коэффициент абсолютной ликвидности на начало года:
3 / 309002 = 0,00001 (0,001%)
Определим коэффициент абсолютной ликвидности на конец года:
211 / 840156 = 0,0003 (0,03%)
На начало года коэффициент абсолютной ликвидности показывает, что предприятие способно погасить 0,001% своих обязательств, на конец года – 0,03%.
Как следует из расчетов, общая величина наиболее срочных обязательств к концу года увеличилась на 271,9%, а свободные денежные средства – на 7033,33%. Но все - таки коэффициент абсолютной ликвидности далек от норматива.
Коэффициент критической ликвидности определяется как отношение суммы наиболее ликвидных и быстрореализуемых активов к краткосрочным обязательствам:
(А1 + А2 / П1 + П2 > 1) (4)
Определим коэффициент критической ликвидности на начало года:
3 + 15987 / 309002 + 283010 = 0,027 (2,7%)
Определим коэффициент критической ликвидности на конец года:
211 + 155121 / 840156 + 0 = 0,185 (18,5%)
Рост показателя произошел за счет увеличения денежных средств и дебиторской задолженности на 971,43% при росте краткосрочных обязательств на 141,92%.
Полученной значение показателя на конец года позволяет сделать вывод, что краткосрочные обязательства только на 18,5% могут быть покрыты без реализации материальных запасов.
Коэффициент текущей ликвидности определяется как отношение суммы наиболее ликвидных, быстрореализуемых и медленно реализуемых активов к величине краткосрочных обязательств:
(А1 + А2 + А3 / П1 + П2 + П3 ≥ 2) (5)
Определим коэффициент текущей ликвидности на начало года:
3 + 15987 + 109270 / 309002 + 283010 + 14486 = 0,207 (20,7%)
Определим коэффициент текущей ликвидности на конец года:
211 + 155121 + 50096 / 840156 + 0 + 4941 = 0,243 (24,3%)
Значение коэффициента текущей ликвидности к концу года увеличилось с 20,7% до 24,3%. Увеличение произошло в результате увеличения оборотного капитала на 164,0% и одновременном увеличении краткосрочных обязательств 139,34%.
Обобщающим показателем, характеризующим платежеспособность, является уровень платежеспособности, который определяется как отношение фактического коэффициента к нормативному коэффициенту текущей ликвидности.
Определим уровень платежеспособности на начало года:
0,207 / 2,0 = 0,10
Определим уровень платежеспособности на конец года:
0,243 / 2,0 = 0,12
Уровень платежеспособности на конец года увеличился на 2%.
2.3.2 Анализ финансовой устойчивости
В условиях рынка, когда предприятие и его развитие, осуществляется за счет самофинансирования, а при недостаточности собственных ресурсов за счет заемных средств, важна оценка финансовой устойчивости предприятия.
Финансовая устойчивость – это такое состояние финансовых ресурсов их распределение и использование, которое обеспечивает развитие предприятия на основе расчета прибыли и капитала при сохранение платежеспособности в условиях допустимого риска.
2.3.2.1 Приближенная оценка финансовой устойчивости по балансу предприятия
Для определения финансовой устойчивости используют неравенство:
Оборотные активы < Собственный капитал Ч 2 - Внеоборотные активы (6)
Определим финансовую устойчивость на начало года:
131583 > -183657 Ч 2 – 291258 = -658572
Определим финансовую устойчивость на конец года:
216692 > -268278 Ч 2 – 360127 = -896683
Условие на начало и конец года не выполняется, следовательно, предприятие не является финансово независимым.
2.3.2.2 Оценка обеспеченности запасов и затрат источниками их формирования
Анализ обеспеченности запасов источниками их формирования осуществляется в следующей последовательности:
Определяется наличие собственных оборотных средств как разности между собственным капиталом и иммобилизованными активами.
(Ес) = Ис – Fимм (7)
Определим наличие собственных оборотных средств на начало года:
- 183657 – 291258 = - 474915 тыс. руб.
Определим наличие собственных оборотных средств на конец года:
- 268278 – 360127 = - 628405 тыс. руб.
2) При недостаточности собственных оборотных средств, предприятие
может получить долгосрочные займы и кредиты.
(Ем) = ( Ис + КТ) – F имм (8)
Определим наличие собственных и долгосрочно заемных источников на начало года:
(- 183657 + 0) – 291258 = -474915 тыс. руб.
Определим наличие собственных и долгосрочно заемных источников на конец года:
(- 268278 + 0) – 360127 = - 628405 тыс. руб.
3) Общая величина основных источников формирования запасов определяется с учетом краткосрочных кредитов и займов.
Ем = (Ис + КТ + Кt ) - F имм (9)
Определим наличие собственных, долгосрочно и краткосрочно заемных источников на начало года:
(- 183657 + 0 + 283010) – 291258 = - 191905 тыс. руб.
Определим наличие собственных, долгосрочно и краткосрочно заемных источников на конец года:
(-268278 + 0 + 0) – 360127 = -628405 тыс. руб.
Трем показателям наличия источников формирования запасов соответствуют три показателя их обеспеченности источниками формирования:
Излишек или недостаток собственных оборотных средств.
+,- Ес = Ес – Z (10)
Определим излишек (недостаток) собственных оборотных средств на начало года:
- 474915 – 107077 = - 581992 тыс. руб.
Определим излишек (недостаток) собственных оборотных средств на конец года:
- 628405 – 56447 = - 684852 тыс. руб.
2) Излишек или недостаток собственных и долгосрочно заемных источников формирования запасов.
+.- Ем = Ем – Z (11)
Определим излишек (недостаток) собственных и долгосрочно заемных источников формирования запасов на начало года:
- 474915 – 107077 = - 581992 тыс. руб.
Определим излишек (недостаток) собственных и долгосрочно заемных источников формирования запасов на конец года:
- 628405 – 56447 = - 684852 тыс. руб.
3) Излишек или недостаток общей величины источников формирования запасов.
+,-ЕΣ = ЕΣ – Z (12)
Определим излишек (недостаток) общей величины источников формирования запасов на начало года:
- 191905 – 107077 = - 298982 тыс. руб.
Определим излишек (недостаток) общей величины источников формирования запасов на конец года:
- 628405 – 56447 = - 684852 тыс. руб.
На начало и конец года установлен недостаток источников формирования запасов.
При идентификации типа финансовой ситуации используется трехкомпонентный показатель.
S(х) = [S (+,- Ес); S (+.- Ем); S (+,-ЕΣ)] (13)
Определим финансовую ситуацию на предприятие на начало года
S(х) = (0; 0; 0;)
Определим финансовую ситуацию на предприятие на конец года
S(х) = (0; 0; 0;)
В соответствии со значениями трехкомпонентного показателя на начало и конец года на предприятии установилось кризисное финансовое состояние. Результаты расчетов финансовой устойчивости смотреть в таблице 7.
Значение трехкомпонентного показателя на начало и конец года показывает, что предприятие находится в кризисном финансовом состоянии на грани банкротства.
Таблица 7 - Результаты расчетов финансовой устойчивости
| Показатель | На начало года | На конец года | +,-к началу года |
| Собственный капитал, тыс. руб. | -183657 | -268278 | -84621 |
| Иммобилизованные активы, тыс. руб. | 291258 | 360127 | 68869 |
| Наличие собственных оборотных средств, тыс. руб. | -474915 | -628405 | -153490 |
| Долгосрочные кредиты и займы, тыс. руб. | 0 | 0 | 0 |
| Наличие собственных и заемных средств, тыс. руб. | -474915 | -628405 | -153490 |
| Краткосрочные кредиты и займы, тыс. руб. | 283010 | 0 | -283010 |
| Наличие общих средств, тыс. руб. | -191905 | -628405 | -436500 |
| Общая величина запасов, тыс. руб. | 107077 | 56447 | -50630 |
| Недостаток собственных источников, тыс. руб. | -581992 | -684852 | -102860 |
| Недостаток собственных и долгосрочных заемных источников, тыс. руб. | -581992 | -684852 | -102860 |
| Недостаток общей величины источников, тыс. руб. | -298982 | -684852 | -385870 |
| Трехкомпонентный показатель типа финансовой устойчивости | кризис | кризис | - |
2.3.2.2.1 Коэффициентный метод определения финансовой устойчивости
Для определения уровня финансовой устойчивости используют относительные показатели, которые делят на две группы:
Коэффициенты капитализации – характеризуют структуру источников средств и формирующихся путем сопоставления определенных групп имущества и источников его покрытия. К ним относятся:
1) Коэффициент автономии (Ка) – определяется отношением собственного капитала (Ис) к общей сумме имущества (ВБ) и показывает, какая часть имущества предприятия сформирована за счет собственного капитала.
Ка = Ис / ВБ >0.5; стр.490 / стр.700 (14)
Определим коэффициент автономии на начало года:
-183657 / 422841 = - 0,43 (- 43%)
Определим коэффициент автономии на конец года:
- 268278 / 576819 = - 0,47 (- 47%)
Значение коэффициента отрицательное, следовательно, предприятие не имеет возможность формировать имущество за счет собственных средств.
Коэффициент соотношения заемных и собственных средств (Кз) – определяется отношением суммы заемных средств (ЗК) к собственным (Ис) и показывает, сколько заемных средств привлекает предприятие на один рубль собственных средств.
Кз = ЗК / Ис < 1; (стр.590 + стр.690) / стр.490 (15)
Определим коэффициент капитализации на начало года:
606498 / - 183657 = -3,30 (- 330%)
Определим коэффициент капитализации на конец года:
845097 / - 268278 = - 3,15 (- 315%)
3) Коэффициент маневренности (Км) – определяется отношением собственных средств (Ес) к собственному капиталу (Ис) и показывает, какая часть собственного капитала используется для финансирования текущей деятельности.
Км= Ес / Ис > 0,2 – 0,5; (стр.490 – стр.190) / стр.490 (16)
Определим коэффициент маневренности на начало года:
- 474915 / - 183657 = 2,59
Определим коэффициент маневренности на конец года:
- 628405 / - 268278 = 2,34
4) Коэффициент долгосрочного привлечения заемных средств (Кд) – определяется отношением долгосрочных обязательств (ДО) к сумме собственного капитала и долгосрочных обязательств и показывает сколько долгосрочных средств привлекало предприятие для финансирования активов наряду с собственными средствами.
Кд = ДО / (Ис + ДО) > 0,3; стр.590 / (стр.490 + стр.590) (17)
Данный коэффициент не рассчитывается, так как предприятие не привлекало долгосрочно заемных средств.
5) Коэффициент реальной стоимости имущества (Крс) – определяется делением суммы величины основных средств, производственных запасов и незавершенного производства на стоимость активов предприятия и отражает долю имущества, обеспечивающего основную деятельность предприятия.
Крс= Ф1(стр.120 + стр.211 + стр.213)Ф№1 / ВБ > 0,5 (18)
Определим коэффициент реальной стоимости имущества на начало года:
115238 + 33318 + 0 / 422841 = 0,35 (35%)
Определим коэффициент реальной стоимости имущества на конец года:
115395 + 18079 + 0 / 576819 = 0,23 (23%)
Относительная величина реальной стоимости имущества производственного назначения уменьшилась за 2007 год на 12% и находится на низком уровне.
2) Коэффициенты покрытия – характеризуют величину финансовых расходов, связанных с обслуживанием внешних источников.
Основными коэффициентами второй группы являются:
1) Коэффициент обеспеченности собственными оборотными средствами (Ко) – определяется отношением собственных оборотных средств (Ес) к оборотным активам (ОА) и показывает долю оборотных средств, приобретенных за счет собственных средств.
Ко = Ес / ОА> 0,1 ; (стр.490 – стр.190) / стр.290 (19)
Определим коэффициент обеспеченности собственными оборотными средствами на начало года:
- 474915 / 131583 = - 3,61
Определим коэффициент обеспеченности собственными оборотными средствами на конец года:
- 628405 / 216692 = - 2,90
2) Коэффициент обеспеченности запасов инвестициями собственных оборотных средств (Коз) – показывает, в какой степени материальные запасы имеют источниками покрытия собственные оборотные средства.
Коз= Ес / Z >0,6-0,8(стр.210; Ф№1) (20)
Определим коэффициент обеспеченности на начало года:
- 474915 / 107077 = - 4,44
Определим коэффициент обеспеченности на конец года:
- 628405 / 56447 = - 11,13
Сводные показатели финансовой устойчивости смотреть в таблице 8.
Таблица 8 - Сводная таблица показателей финансовой устойчивости
| Наименование показателя | Значение коэффициента | +,- к началу года | ||
| нормативное | на начало года | на конец года | ||
| Коэффициент автономии (Ка) | >0,5 | -0,43 | -0,47 | -0,04 |
| Коэффициент капитализации (Кз) | <1,0 | -3,3 | -3,15 | 0,15 |
| Наименование показателя | Значение коэффициента | +,- к началу года | ||
| нормативное | на начало года | на конец года | ||
| Коэффициент маневренности (Км) | 0,2-0,5 | 2,59 | 2,34 | -0,25 |
| Коэффициент долгосрочного привлечения заемных средств (Кд) | 0,3 | 0 | 0 | 0 |
| Коэффициент реальной стоимости имущества (Крс) | >0,5 | 0,35 | 0,23 | -0,12 |
| Коэффициент обеспеченности собственными оборотными средствами (Ко) | >0,1 | -3,61 | -2,9 | 0,71 |
| Коэффициент обеспеченности запасов источниками собственных оборотных средств (Коз) | 0,6-0,8 | -4,44 | -11,13 | -6,69 |
Для комплексной оценки финансовой устойчивости рассчитаем обобщающий коэффициент финансовой устойчивости по формуле:
Фу = 1 + 2Кд + Ка + 1 / Кзс + Кр + Кп (21)
Определим коэффициент финансовой устойчивости на начало года:
1 + 2 Ч 0 + (-0,43) + 1/ (-3,3) + 0,35 + (- 1,59) = 0,35
Определим коэффициент финансовой устойчивости на конец года:
1 + 2 Ч 0 + (-0,47) + 1/ (-3,15) + 0,23 + (-1,34) = 0,3
Δ Фу = (Фук.г. / Фун.г) – 1 (22 )
Δ Фу = (0,3 / 0,35) – 1 = 0,14 (14%)
Уровень финансовой устойчивости на конец года снизился на 14%.
2.3.3 Анализ риска банкротства предприятия
В России с 26 октября 2003 года действует Федеральный закон «О несостоятельности (банкротстве)» (ФЗ РФ от 26.10.2003 г. № 127-ФЗ). В нем трактуется как признанная арбитражным судом неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам.
Финансовым аналитиком Уильямом Бивером была предложена своя система показателей для оценки финансового состояния предприятия с целью диагностики банкротства. Система показателей Бивера приведена в таблице 9.
Таблица 9 - Система показателей Бивера
| Показатель | Расчет | Значения показателя | ||
| Группа I (благополучные компании) | Группа II (за 5 лет до банкротства) | Группа III (за 1 год до банкротства) | ||
| Коэффициент Бивера |
|
0,4 ч 0,45 | 0,17 ч 0,4 | меньше 0,17 |
| Коэффициент текущей ликвидности (L3) |
|
L3 ≤3,2 | L3 ≤2 | L3 ≤1 |
| Экономическая рентабельность (R) |
|
6 ч 8% | 6 ч 4% | меньше 4% |
| Финансовый леверидж, % |
Заемный капитал ґ 100% Баланс |
меньше 37% | 40% ч 50% | 80% и более |
| Коэффициент покрытия активов собственными средствами |
|
0,4 | 0,4 ч 0,3 | меньше 0,3 |
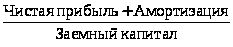
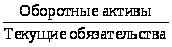
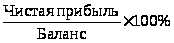
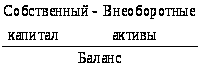
Коэффициенты диагностики банкротства по системе Бивера на примере ООО «Шахта «Красногорская» приведены в таблице 10.
Таблица 10 – Диагностика банкротства по системе Бивера
| Показатели | Расчет по срокам отчетности | На конец периода | Характеристика |
| Коэффициент Бивера | с.190 (Ф №2) + с.140 (р.3,ф №5) с.590 + с. 690 (ф №1) | -0,10 | Коэффициент попадает в группу III (за 1 год до банкротства) |
| Коэффициент текущей ликвидности (L3) |
L3
=
|
0,24 | Коэффициент попадает в группу III |
| Экономическая рентабельность (R) |
R4
=
|
-0,20 | Коэффициент попадает в группу III |
| Финансовый леверидж |
|
146,51 | Коэффициент попадает в группу III |
| Коэффициент покрытия активов собственными средствами |
|
-1,09 | Коэффициент попадает в группу III |
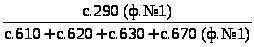
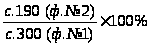
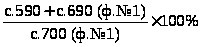
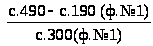
Определим коэффициент Бивера на конец периода:
-84621 + 0 / 4941 + 840156 = -0,10
Определим коэффициент текущей ликвидности на конец периода:
216692 / 840156 + 0 + 0 = 0,26
Определим экономическую рентабельность на конец периода:
(-84621 / 576819) * 100% = - 14,67 %
Определим финансовый леверидж на конец периода:
(4941 + 840156 / 576819) * 100% = 146,51%
Определим коэффициент покрытия активов собственными средствами:
- 268278 – 360127 / 576819 = - 1,09
Таким образом, по системе оценки вероятности банкротства У. Бивера анализируемая организация относится к третьей группе – «за 1 год до банкротства».
2.4 Анализ ликвидности
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства.
Ликвидность – это одна из важнейших характеристик финансового состояния предприятия, определяющая возможность своевременно оплатить счета и является одним из показателей банкротства.
Она выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Ликвидность достигается путем установления равенства между обязательствами предприятия и его активами.
Активы бухгалтерского баланса группируются по времени превращения их в денежную форму:
А1 – наиболее ликвидные активы. К ним относят денежные средства и краткосрочные финансовые вложения.
А1 н.г. = 0 + 3 = 3 тыс. руб.
А1 к.г. = 0 + 211 = 211 тыс. руб.
А2 – быстро реализуемые активы. Это товары отгруженные, дебиторская задолженность и прочие оборотные активы.
А2 н.г. = 0 + 15987 + 0 = 15987 тыс. руб.
А2 к.г. = 0 + 154965 + 156 = 155121 тыс. руб.
А3 – медленно реализуемые активы. Они включают запасы, НДС за минусом товаров отгруженных и расходов будущих периодов.
А3 н.г. = 107077 + 8516 – 0 – 6323 = 109270 тыс. руб.
А3 к.г. = 56447 + 4913 – 0 – 11264 = 50096 тыс. руб.
А4 – трудно реализуемые активы. К ним относятся статьи раздела I баланса, расходы будущих периодов и долгосрочная дебиторская задолженность.
А4 н.г. = 291258 + 6323 + 0 = 297581 тыс. руб.
А4 к.г. = 360127 + 11264 + 0 = 371391 тыс. руб.
Пассивы группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства. К ним относятся кредиторская задолженность и прочие краткосрочные обязательства.
П1 н.г. = 309002 + 0 = 309002 тыс. руб.
П1 к.г. = 840156 + 0 = 840156 тыс. руб.
П2 – краткосрочные обязательства в форме краткосрочных займов и кредитов.
П2 н.г. = 283010 тыс. руб.
П2 к.г. = 0
П3 – долгосрочные обязательства. Это долгосрочные заемные средства.
П3 н.г = 14486 тыс. руб.
П3 к.г. = 4941 тыс. руб.
П4 – постоянные пассивы. Они включают собственный капитал.
П4 н.г. = -183657 + 0 + 0 + 0 = - 183657 тыс. руб.
П4 к.г.