Планирование безубыточной работы на базе принципов маржинального анализа
Таблица 36 – Анализ себестоимости по статье «Топливо»
| Показатели | Единицы измерения | 2006 год | 2007 год | Отклонения 2007 к 2006 | |
| Абсолютное отклонение | Абсолютное отклонение | ||||
| Добыча угля | Тыс. т. | 408,2 | 244,9 | -163,3 | 60,0 |
| Уголь на ПТН | Т. | 15,348 | 13,018 | -2,330 | 84,8 |
| Цена | Руб. /т. | 1159,37 | 590,03 | -569,07 | 50,8 |
| Затраты всего | Тыс. руб. | 17794 | 7681 | -10113 | 43,2 |
| Затраты на 1 т. | Руб./т. | 43,59 | 31,36 | -12,23 | 71,9 |
| ГСМ – расход всего | Т. | 2,20 | 0,85 | -1,35 | 38,6 |
| Цена | Руб. /т. | 1476,36 | 1472,28 | -4,08 | 99,7 |
| Затраты всего | Тыс. руб. | 3245 | 1255 | -1990 | 38,7 |
| Затраты на 1 т. | Руб./т. | 7,94 | 5,12 | -2,82 | 64,5 |
Из данных таблицы 36 видно, что абсолютные затраты на топливо в 2007 году увеличились на 10113 тыс. руб. по отношению к 2006 году. Чтобы определить причины, за счет которых произошло увеличение, проведем факторный анализ:
- уменьшение расхода топлива привело к снижению затрат на 2704 тыс.руб.
ΔЭн = -2,330 *1159,37 = -2704 тыс.руб.
- влияние изменения цены на топливо:
ΔЭц = -569,07 * 13,018 = -7409 тыс.руб.
Произошло уменьшение затрат на 7409 тыс.руб.
- определим влияние изменения объема добычи:
ΔЭд = (17794 / 244,9 - 17794 / 408,2) * 244,9 = 7118 тыс.руб.
Снижение добычи привело к увеличению затрат на 7118 тыс.руб.
Итого: -2704-7409+7118 = -2995 тыс.руб.
Из данных таблицы 00 видно, что абсолютные затраты на ГСМ в 2007 году уменьшились на 1990 тыс.руб. по отношению к 2006 году. Чтобы определить причины, проведем факторный анализ:
- уменьшение нормы расхода:
ΔЭн = -1,35 * 1476,36 = -1986 тыс.руб.
Уменьшение расхода ГСМ привело к снижению затрат на 1986 тыс. руб.
- рассчитаем влияние цены:
ΔЭц = -4,08 * 0,85 = -3,47 тыс.руб.
Произошло уменьшение затрат на 3,47 тыс.руб.
- определим влияние изменения объема добычи:
ΔЭд = (3245 / 244,9 — 3245 / 408,2) * 244,9 = 1928 тыс.р.
Снижение добычи привело к увеличению затрат на 1928 тыс.руб.
Итого: -1986 - 3,47 + 1298 = -691 тыс.руб.
Данные для анализа затрат по статье «электроэнергия» приведены в таблице 37.
Таблица 37 – Анализ затрат по элементу «Электроэнергия»
| Показатели | Единицы измерения | 2006 год | 2007 год | Отклонения 2007 к 2006 | |
| Абсолютное отклонение | Абсолютное отклонение | ||||
| Добыча угля | Тыс. т. | 408,2 | 244,9 | -163,3 | 60,0 |
| Потребляемая электроэнергия | тыс. кВт/ч | 85372 | 85961 | 589 | 100,7 |
| Удельный расход на 1 т добычи | кВт/т | 209,1 | 352,3 | 143,2 | 168,5 |
| Цена | Руб. кВт/ч | 1,3916 | 1,5132 | 0,1217 | 108,8 |
| Затраты - всего | Тыс. руб. | 118794 | 130076 | 11282 | 109,5 |
| Затраты на 1 т добычи | Руб. | 291,02 | 531,14 | 240,12 | 182,5 |
Чтобы определить причины, за счет которых произошло увеличение затрат, проведем факторный анализ:
- рассчитаем влияние снижения добычи:
ΔЭд = (118794/244,9 118794/408,2) * 244,9 = 47523 тыс.руб.
Снижение объема добычи привело к росту затрат на сумму 47523 тыс.руб.
- абсолютное увеличение потребляемой энергии:
ΔЭн = 589 * 1,3915 = 820 тыс.руб.
За счет увеличения потребляемой энергии произошло увеличение затрат на сумму 820 тыс.руб.
- определим влияние цены:
ΔЭц =0,1217 * 85961 = 10462 тыс.руб.
Рост цен на электроэнергию сказался на увеличении затрат на 10462 тыс.руб.
Влияние всех факторов
47523+820+10462 = 58805 тыс.руб.
Данные для анализа услуг производственного характера представлены в таблице 38.
Таблица 38 – Анализ услуг производственного характера
| Показатели | Единицы измерения | 2006 год | 2007 год | Отклонения 2007 к 2006 | |
| Абсолютное отклонение | Абсолютное отклонение | ||||
| Добыча угля | Тыс. т. | 408,2 | 244,9 | -163,3 | 60,0 |
| Услуги производственного характера | Тыс. руб. | 69186 | 55313 | -13873 | 80,0 |
| Среднее | Руб./т. | 169,48 | 226,70 | 57,22 | 133,8 |
| Автоуслуги (автотранспорт) | Тыс. руб. | 20660 | 10570 | -10090 | 51,2 |
| Среднее | Тыс. т. | 50,61 | 43,16 | -7,45 | 85,3 |
| Автоуслуги (бульдозерная техника) | Тыс. руб. | 4414 | 2742 | -1972 | 62,1 |
| Среднее | Тыс. т. | 10,81 | 11,20 | 0,39 | 103,60 |
| Ремонт оборудования | Тыс. руб. | 44112 | 42001 | -2111 | 95,2 |
| Среднее | Тыс. т. | 108,06 | 171,50 | 63,44 | 158,7 |
Из данных таблицы 38 видно, что по каждой позиции услуг производственного характера произошло снижение затрат. Затраты снизились на сумму -13663 тыс. руб. Но с учетом снижения добычи относительное увеличение затрат составит 14013 руб./т., что вызвано увеличением себестоимости 1 тонны на постоянную часть расходов.
- рассчитаем влияние снижения добычи:
ΔЭд = (69186/244,9 — 69186/408,2) * 244,9 = 27886 тыс.руб.
Снижение объема добычи привело к росту затрат на сумму 27886 тыс.руб.
Анализ элемента затраты на оплату труда. Трудовые затраты занимают значительный удельный вес в себестоимости продукции и оказывают большое влияние на формирование ее уровня. Поэтому анализ динамики затрат, их доля в себестоимости продукции, изучение факторов, определяющих ее величину, и поиск резервов экономии средств по данной статье затрат имеют большое значение.
Общая сумма зарплаты зависит от объема производства товарной продукции, ее структуры, В основном расход зарплаты оправдывается увеличением выпуска продукции. Если темпы снижения трудоемкости ниже темпов роста оплаты труда, то это является причиной повышения себестоимости.
4.4 Анализ финансовых результатов хозяйственной деятельности предприятия
4.4.1 Анализ финансовых результатов от реализации продукции
План по сумме прибыли от реализации продукции в 2007 году перевыполнен на 124235 тыс. руб. или на 55,45%.
Таблица 39 - Исходные данные для факторного анализа прибыли от реализации продукции
| Показатель | Единицы измерения | 2007 год | ||
| План | План пересч-ый на фактический объем продаж | Факт | ||
| 1.Выручка от реализации продукции за вычетом НДС | Тыс. руб. | 440536 | 576221 | 576461 |
| 2.Полная себестоимость реализованной продукции | Тыс. руб. | 611571 | 799935 | 675811 |
| 3.Прибыль от реализации продукции | Тыс. руб. | -224058 | -223714 | -99823 |
ΔП(VPΠёУд) = (-223714) – (-224058) = 344 тыс. руб
За счет объема и структуры реализованной продукции прибыль изменилась на 344 тыс. руб.
ΔП VPΠ = -224058 Ч 26,83% / 100 = -60114,76 тыс. руб.
ΔП Уд = 344 – (-60114,76) = 60458,76 тыс. руб.
ΔПс = 799935 – 675811 = 124124 тыс. руб.
За счет изменения полной себестоимости сумма прибыли изменилась на -124124 тыс. руб.
ΔПц= 576461 – 576221 = 240 тыс. руб.
За счет изменения отпускных цен на продукцию сумма прибыли изменилась на 240 тыс. руб.
ΔП = -60114,76 + 60458,76 + 124124 + 240 = 124708 тыс. руб.
Положительное влияние на снижение убытков оказало увеличение объема реализованной продукции и отпускных цен. Отрицательно отразилось на сумме прибыли увеличение полной себестоимости.
4.4.2 Анализ рентабельности предприятия
Таблица 40 - Показатели рентабельности предприятия
| Показатель | Факт 2006 г | 2007 г | |
| План | Факт | ||
| 1. Рентабельность производственной деятельности, % | -36 | -28 | -15 |
| 2. Рентабельность продаж, % | -57 | -39 | -17 |
| 3. Рентабельность капитала, % | -56 | -40 | -17 |
По данным таблицы 40 видно, что все фактические показатели рентабельности 2007 года, хоть и имеют отрицательные значения, значительно превышают плановые и показатели 2006 года.
Анализ основных фондов предприятия
Основные производственные фонды – это фонды, использующиеся в производственном процессе многократно, сроком полезного использования более 12 месяцев, стоимостью не менее 20 тыс. руб., способные приносить экономическую выгоду, и переносящие свою стоимость на готовую продукцию постепенно в виде амортизационных начислений.
Одним из важнейших факторов увеличения объёма производства продукции является обеспеченность предприятия основными фондами в необходимом количестве и ассортименте и более полное и эффективное их использование.
Анализ обеспеченности предприятия основными средствами производства
Одним из важнейших факторов увеличения объёма производства продукции является обеспеченность предприятия основными фондами в необходимом количестве и ассортименте и более полное и эффективное их использование.
Основные производственные фонды - эта та часть производственных систем, которая участвует в процессе производства длительное время, сохраняя при этом свою натуральную форму, а их стоимость переносится на изготовляемый продукт постепенно, по частям, по мере использования.
Принято выделять активную часть (машины и оборудование) и пассивную часть фондов, а также отдельные подгруппы в соответствии с их функциональным назначением (здания производственного назначения, склады, рабочие и силовые машины, оборудование, измерительные приборы, транспортные средства и т.д.). Такая детализация необходима для выявления резервов повышения эффективности использования основных производственных фондов на основе оптимизации их структуры.
Таблица 42- Анализ структуры промышленно – производственных фондов
| №п/п | Наименование | Балансовая стоимость, тыс.руб. | Структура ОФ, в % | ||||
| На начало 2007г | На конец 2007г | Отклонения | 2006г | 2007г | +,- к 2006г | ||
| Всего ППФ в т.ч.: | 139749 | 151660 | 11911 | 100 | 100 | - | |
| 1 | Здания | 7804 | 7804 | 0 | 5,6 | 5,1 | -0,5 |
| 2 | Сооружения | 65619 | 61480 | -4139 | 47,0 | 40,5 | -6,5 |
| 3 | Машины и оборудования, всего | 63883 | 79109 | +15226 | 45,7 | 52,2 | +6,5 |
| в том числе: | |||||||
| силовые | 10904 | 16749 | +5845 | 7,8 | 11,0 | +3,2 | |
| рабочие | 52337 | 60123 | +7786 | 37,5 | 39,7 | +2,2 | |
| измерит. приборы | 316 | 1496 | +1180 | 0,2 | 1,0 | +0,8 | |
| вычислит. техника | 326 | 741 | +415 | 0,2 | 0,5 | +0,3 | |
| 4 | Транспортные средства | 1683 | 2656 | 973 | 1,2 | 1,8 | +0,6 |
| 5 | Инструменты, инвентарь | 760 | 611 | -149 | 0,5 | 0,4 | -0,1 |
По приведенным данным таблицы 42 видно, что по сравнению с 2006 годом стоимость основных фондов на конец 2007 года увеличилась на 11911 тысяч рублей в том числе:
- поступление машин и оборудования + 15226 тысяч рублей;
- поступление транспортных средств + 973 тысячи рублей;
- выбытие инструмента и инвентаря – 149 тысяч рублей;
- выбытие сооружений – 4139 тысяч рублей.
Большое значение имеет анализ движения и технического состояния основных производственных фондов. Для этого рассчитываются следующие показатели:
- коэффициент обновления (Кобн.), характеризующий долю новых фондов в общей их стоимости на конец года:
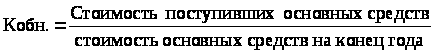 (76)
Кобн. = 11911 тыс. руб. / 151660 тыс. руб. = 0,21
- коэффициент выбытия (Кв) показывает стоимость выбывших основных средств в общей их стоимости на начало года:


 Кв
= Стоимость
выбывших основных
средств (77)
Стоимость основных средств на начало года
Кв = 4288 тыс. руб./ 139749 тыс. руб. = 0,031
- коэффициент прироста (Кпр.) отражает изменение основных средств по сравнению с первоначальной величиной:
Кпр = Сумма прироста основных средств________ (78)
Стоимость основных средств на начало года
Кпр = 11911 тыс. руб. / 139749 тыс. руб. = 0,085
- коэффициент износ на конец года (Кизн.кон.) показывает уровень физического износа на конец года:
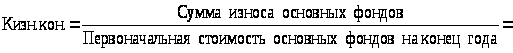 (79)
Кизн.кон. = 18561 тыс. руб. / 151660 тыс. руб. = 0,12
- коэффициент годности (Кг) определяет уровень годности основных средств:
Кг = Остаточная стоимость основных фондов___ (80)
Первоначальная стоимость основных фондов
Кг = (151660 – 18561) тыс. руб. / 151660тыс. руб. = 0,88
Значения коэффициентов показывают, что в 2007 году техническое состояние основных средств на предприятии несколько улучшилось за счет более интенсивного их обновления. Обеспеченность предприятия отдельными видами машин, механизмов, оборудования устанавливается сравнением их фактического наличия с плановой потребностью, необходимой для выполнения плана по добыче угля.
Таблица 43 - Обобщающие показатели, характеризующие уровень обеспеченности предприятия ОПФ
| Показатели | 2006 г | 2007 г | Отклонение |
| (+,-) | |||
| 1.Среднегодовая стоимость ОФ,тыс.руб. | 117798 | 114333 | -3465 |
| 2.Среднесписочная численность, чел. | 1104 | 1052 | -52 |
Обеспеченность ООО Шахта «Красногорская» отдельными видами машин, механизмов, оборудования, помещениями устанавливается сравнением фактического наличия с их плановой потребностью, необходимой для выполнения плана по выпуску продукции. Обобщающими показателями, характеризующими уровень обеспеченности предприятия ОПФ, является фондовооруженность и техническое вооружение труда.
Показатель общей фондовооруженности труда:
Фвоор.= Среднегодовая стоимость основных производственных фондов (81)
Среднесписочная численность персонала в наибольшую смену
2006 год: Фвоор.= 117798 : 1104 = 106,7 тыс. руб. /чел
2007 год: Фвоор.= 114333 : 1052 = 108,68 тыс. руб. /чел
За счет вышеуказанных тенденций по обновлению основных производственных фондов, увеличился показатель общей фондовооруженности труда.
4.4.3.2 Анализ интенсивности и эффективности использования основных производственных фондов
Для обобщающей характеристики интенсивности и экстенсивности служат следующие показатели:
Фондорентабельность – отношение прибыли от основной деятельности к среднегодовой стоимости основных средств.
Фр = -99350 тыс.руб. / 114333 тыс.руб. = -0,87
Фондоотдача основных производственных фондов – отношения стоимости добытого угля к среднегодовой стоимости основных производственных фондов.
Ф о = 494241/114333 = 4,32 руб./руб
Фондоотдача активной части основных производственных фондов – отношения стоимости добытого угля к среднегодовой активной части стоимости основных производственных фондов.
- Фондоемкость – отношения к среднегодовой стоимости основных производственных фондов к стоимости производственной продукции за отчетный период.
Ф е =114333/494241 = 0,23 руб
Фондовооружённость – отношение среднегодовой стоимости основных фондов к среднесписочной численности рабочих. Фондовооружённость показывает, какая часть основных фондов приходится на одного работника.
Ф в = 114333/1052 = 108,7 тыс. руб./чел
Таблица 44 - Анализ использования основных фондов
| 2006 год | 2007 год | Темпы роста, % | ||||||
| Среднегодовая стоимость основных фондов, тыс.руб. | Фондоотдача, копеек | Товарная продукция, тыс. руб | Среднегодовая стоимость основных фондов, тыс.руб. | Фондоотдача, копеек | Товарная продукция, тыс.руб. | Среднегодовых фондов | Фондоотдачи | |
| Промышленно производственные фонды, Всего | 117798 | 299,2 | 352397 | 114333 | 432,3 | 494241 | 97,06 | 140,25 |
На основании данных таблицы 44 можно сделать вывод, что уровень фондоотдачи промышленно – производственных фондов в 2007 году вырос на 13,31 копеек по сравнению с 2006 годом, так как произошел рост товарной продукции на 141844 тысячи рублей – 40,3%.
4.5 Операционный анализ по ООО «Шахта «Красногорская» за 2007 год
Для проведения операционного анализа деятельности предприятия необходимо выполнить следующие этапы:
1) определить силу воздействия операционных рычагов по каждому из анализируемых факторов, влияющих на финансовую устойчивость предприятия;
2) произвести оценку степени реагирования прибыли к изменению анализируемых факторов:
3) произвести анализ безубыточности;
4) определить наиболее значимые факторы, влияющие на экономический результат предприятия;
5) определить совокупное влияние факторов на экономический результат работы предприятия.
Анализируемыми факторами являются те экономические показатели, изменение которых непосредственно оказывают влияние на изменение прибыли: цена, постоянные издержки, переменные издержки и объем реализации.
Рассмотрим принципы операционного анализа деятельности угледобывающего предприятия по исходным данным ООО «Шахта «Красногорская».
Таблица 45 - Данные для проведения операционного анализа
| Показатель | Фактическое значение 2007 года |
| 1. Объем реализации, тыс. т. | 291,47 |
| 2. Цена, руб./т. | 1973,89 |
| 3. Выручка от реализации, тыс. руб. | 575329,00 |
| 4. Переменные затраты, тыс. руб. | 249855,48 |
| 5. Удельные переменные затраты, руб./т. | 857,22 |
| 6. Валовая маржа, тыс. руб. | 325473,52 |
| 7. Постоянные затраты, тыс. руб. | 425297,04 |
| 8. Прибыль, тыс. руб. | -99823 |
Рассчитаем силу операционного рычага по объему реализации:
ОРр = 325473,52 / -99823,0 = -3,3
Рассчитаем силу операционного рычага по цене:
ОРц = 575329,00 / -99823,0 = -5,8
Рассчитаем силу операционного рычага по переменным затратам:
ОРпер = 249855,48 / -99823,0 = -2,5
Рассчитаем силу операционного рычага по постоянным затратам:
ОРпост = 425297,04 / -99823,0 = - 4,3
Сведем полученные данные в таблицу 39.
Для расчета силы действия рычага по любому из рассматриваемых факторов применяются формулы, знаменатель которых содержит один и тот же показатель - прибыль.
Таблица 39 - Сила операционного рычага по анализируемому фактору
| Сила операционного рычага по объему реализации | -3,3 |
| Сила операционного рычага по цене | -5,8 |
| Сила операционного рычага по переменным затратам | -2,5 |
| Сила операционного рычага по постоянным затратам | -4,3 |
Особенность рассматриваемого предприятия заключается в исследовании основных показателей его работы, которые привели к отрицательному экономическому результату (отрицательному знаменателю).
Таким образом, все найденные рычаги будут отрицательными по своему значению. Рассмотрим, что это значит.
Проведем оценку степени чувствительности убытков предприятия при различных изменениях основных факторов, используя формулу:
- Δ Прибыль (%) = ± ОР Ч Δ Фактор (%).
Таблица 46 - Степень реагирования убытков на прогнозируемое изменение объема реализации
| ΔОбъем реализации, % | -10 | -5 | -1 | 1 | 5 | 10 |
| ΔПрибыль, % | 33 | 16,5 | 3,3 | -3,3 | -16,5 | -33 |
Увеличение объема реализации на 10% позволит предприятию снизить убытки на 33%. Снижение объема реализации на 10% приведет к увеличению убытков на 33%.
Аналогично, оценим изменение чувствительности убытков к изменению цены.
Таблица 47 - Степень реагирования убытков на прогнозируемое изменение цены
| ΔЦена, % | -10 | -5 | -1 | 1 | 5 | 10 |
| ΔПрибыль, % | 58 | 29 | 5,8 | -5,8 | -29 | -58 |
Увеличив цену реализации на 5% предприятие сможет покрыть почти треть убытков. 10%-е увеличение цены приведет к снижению убытков на 58%. Уменьшение цены ситуацию усугубит еще большими убытками.
Таблица 48 - Степень реагирования убытков на прогнозируемое изменение переменных затрат
| ΔПеременные затраты, % | -10 | -5 | -1 | 1 | 5 | 10 |
| ΔПрибыль, % | -25 | -12,5 | -2,5 | 2,5 | 12,5 | 25 |
Сокращение переменных затрат на 10% позволит снизить предприятию убытки на 25%. Увеличение же переменных затрат на ту же величину приведет к увеличение убытков на 25%.
Таблица 49 - Степень реагирования убытков на прогнозируемое изменение постоянных затрат
| ΔПостоянные затраты, % | -10 | -5 | -1 | 1 | 5 | 10 |
| Δприбыль, % | -43 | -21,5 | -4,3 | 4,3 | 21,5 | 43 |
Изменение постоянных затрат в сторону увеличения приведет к увеличению убытков практически на половину. А снижение постоянных затрат на 10% позволит снизить дефицит средств на 43 %.
Далее проведем анализ безубыточности с использованием в формуле силы операционного рычага и фактического значения анализируемого фактора.
Критическое значение анализируемого фактора:
Критическое значение = Фактор * (1 + 1/ОР по фактору анализируемого фактора (82)
где: Фактор – абсолютное значение величины анализируемого фактора (объем реализации, цена, переменные постоянные расходы).
Для удобства дальнейшей работы сведем ранее полученные показатели в таблицу -50.
Таблица 50 - Сводная таблица основных показателей по ООО «Шахта Красногорская» за 2007 год
| Показатель | Ед. измерения | Условное обозначение | Значение | Расчет |
| Объем реализации | Тыс. руб. | Qр | 575329,00 | |
| Тыс. т. | Кр | 291,47 | ||
| Цена реализации | Руб. | Цр | 1973,89 | |
| Переменные издержки | Тыс. руб. | Зперем | 249855,48 | |
| Валовая маржа | Тыс. руб. | ВМ | 325473,52 | Qр – З перем |
| Постоянные издержки | Тыс. руб. | Зпост | 425297,04 | |
| Прибыль | Тыс. руб. | П | -99823 | ВМ - Зпост |
| Операционный рычаг: | ||||
| -по объему реализации | Rр | -3,3 | ВМ / П | |
| -по цене | Rц | -5,8 | Qр / П | |
| -по переменным издержкам | Rперем | -2,5 | Зперем / П | |
| -по постоянным издержкам | Rпост | -4,3 | Зпост / П | |
| Критическое значение: | ||||
| -объема реализации | Тыс. руб. | QРкр. | 749654 | Qр *(1-1/ Rр) |
| -цены | Руб. | Цкр. | 2313,4 | Цр.*(1-1/ Rц) |
| -переменных издержек | Тыс. руб. | Зперем.кр. | 149913 | Зперем*(1-1/ Rперем) |
| -постоянных издержек | Тыс. руб. | Зпост.кр. | 326203 | Зпост*(1-1/ Rпост) |
| Запас финансовой прочности: | ||||
| -по объему реализации | % | ЗФПР | 30,3% | 1/ Rр*100% |
| Тыс. руб. | 174342 | Qр / Rр | ||
| -по цене | % | ЗФПЦ | 17,2% | 1/ Rц*100% |
| Тыс. руб. | 340,33 | Ц/ Rц | ||
| -по переменным издержкам | % | ЗФПЗ.перем | 40% | 1/ Rперем*100% |
| Тыс. руб. | 99942 | Зперем/ Rперем | ||
| -по постоянным издержкам | % | ЗФПЗпост | 23,3% | 1/ Rпост*100% |
| Тыс. руб. | 98906 | Зпост/ Rпост |
Самой большой по абсолютному значению силой обладает рычаг по цене, значит, изменение цены окажет самое большое влияние на финансовый результат работы предприятия в будущем, на втором месте по чувствительности на убытки оказывает изменение постоянных затрат, затем объем реализации и наконец изменение переменных издержек.
Нетрудно подсчитать, как изменится анализируемый фактор, чтобы предприятие в планируемом году достигло безубыточности. Так, цена должна возрасти на 17,2 % (100% / 5,8) и достичь уровня 2313,40 руб./т, выручка от реализации увеличится на 30,3 % ( 100% / 3,3) и достичь значения 749653,69 тыс. руб., переменные затраты необходимо снизить на 40,% ( 100% / 2,5) или до 149913 тыс. руб., постоянные затраты - на 23,3 % (100 % / 4,3), или до 326203 тыс. руб. Рассчитанные изменения анализируемых факторов в относительном и абсолютном выражение не что иное, как запас финансовой прочности предприятия по данным факторам и критическое их значение соответственно.
5 МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ ФИНАНСОВО – ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ООО «ШАХТА «КРАСНОГОРСКАЯ»
5.1 Резервы увеличения выпуска продукции и снижения ее себестоимости
Анализ финансово - хозяйственной деятельности предприятия показал, что деятельность предприятия убыточна. Для вывода шахты из кризиса необходимо применить одно из самых основных и наиболее радикальных в настоящее время направлений финансового оздоровления: поиск внутренних резервов по достижению безубыточной деятельности: более полное использование производственной мощности предприятия, увеличение выпуска и реализации продукции, снижение ее себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов.
В ходе расчета разрабатываются мероприятия по финансовому оздоровлению на основе анализа балансового соотношения, в котором финансовый результат принимается равным нулю:
Iп0 - Ех0 + Sd0 + Na0 - Nо0 - Np0 +∆Рr0 =0, (83)
или
∆Рr0 = Ех0- 1п0- Sd0 - Na0 + Nо0 + Np0 (84)
где Iп0 - доходы (выручка) от продажи продукции, товаров, работ, услуг в отчетном периоде, тыс. руб.;
Ех0 - расходы (себестоимость) проданной продукции, товаров, работ, услуг в отчетном периоде, включая коммерческие и управленческие расходы, тыс. руб;
Sd0- сальдо прочих доходов и расходов предприятия (организации) в отчетном периоде, тыс. руб.;
Na0 - отложенные налоговые активы предприятия (организации) в отчетном периоде, тыс. руб.;
Nо0 - отложенные налоговые обязательства предприятия (организации) в отчетном периоде, тыс. руб;
Np0- текущий налог на прибыль предприятия (организации) в отчетном периоде,
∆Рr0 - минимально необходимая сумма прироста доходов (прибыли) за счет разработанных мероприятий, для обеспечения нулевого финансового результата, тыс. руб.
Резервы по увеличению выпуска и реализации продукции можно объединить в две группы:
Обеспеченность предприятия трудовыми ресурсами и эффективное их использование;
Обеспеченность предприятия основными производственными фондами и эффективность их использования;
Определение величины резервов по первой группе производится следующим образом:
Р↑ТПфрв=Р↑ФРВ.*ЧВф,
Р↑ТПкр=Р↑КР*ГВф
Р↑ТПv=Р↑ V ТП *Цф
Р↑ТПц= ∑V ТП обш. * Р↑Ц
Р↑ТПудi= ∑ V ТП обш. * Р↑УДi*Цф
где: Р↑ТПфрв, Р↑ТПкр, Р↑ТПv, Р↑ТПц, Р↑ТПудi, - резерв роста товарной продукции соответственно за счет увеличения фонда рабочего времени рабочих , увеличения численности рабочих, освоения производственной мощности предприятия, улучшения структуры товарной продукции и ее цены;
Р↑ФРВ- резерв увеличения фонда рабочего времени за счет сокращения его потерь по вине предприятия;
Р↑КР - резерв увеличения количества рабочих мест;
Р↑ТПv -резерв увеличения объема производства в натуральном выражении;
Р↑Ц - резерв роста цены на продукцию;
Р↑Удi - резерв увеличения доли выпуска более дорогих видов продукции;
ЧВф – часовая выработка рабочего фактическая, руб.
ГВф- годовая выработка рабочего фактическая, руб.
∑ V ТП обш.- общий объем товарной продукции в натуральном выражении;
Цф – цена единицы товарной продукции, руб.
Анализ использования трудовых ресурсов показал, что на предприятии произошло снижение рабочих основных профессий в количестве 39 человек. Кроме того, фонд рабочего времени используется недостаточно, так продолжительность рабочей смены уменьшилась по сравнению с прошлым годом на 0,7 часа, в связи с чем произошла потеря товарной продукции по предприятию. Кроме того, анализ производства и реализации продукции показал, что на шахте производственная мощность не до освоена на 17,54% что составляет 52,1 тонн в сутки или 18756 тыс. тонн в год.
Р↑ТПкр=Р↑КР*ГВф =39 чел.*469,81 тыс. руб. =18322,59 тыс. руб.
Р↑З = Р↑КР * ЗП год. * (ЕСН) = 39 * 13,77 * (13,77*26%) = 1922,57 тыс. руб.
Итого: 18322,59 – 1922,57 = 16400,02 тыс. руб.
Р↑ТПфрв=Р↑ФРВ.*ЧВф,= 40336 час.*398,13 руб. = 16059,71 руб.
Резерв увеличения товарной продукции за счет улучшения качества продукции
Таблица 51 – Данные для расчета резерва увеличения товарной продукции за счет улучшения качества продукции
| Показатели | Значения |
| 1.Добыча угля, тыс.т. | 244,9 |
| 2.Средняя цена 1т. товарного угля, руб. | 2018,13 |
| 3.Отклонение факта от плана по влажности, % | -0,2 |
| 4.Отклонение факта от плана по зольности, % | -0,4 |
Р↑ЦТП за счет качества
а) по влажности:
-0,2 / 100 Ч 1,5% = -0,003 Ч 2018,13 = 6,05 руб.
б) по зольности:
-0,4 / 100 Ч 2,5% = -0,01 Ч 2018,13 = 20,18 руб.
Итого: Р↑ЦТП = 6,05 + 20,18 = 26,23 руб.
Р↑ТП = VТПф Ч Р↑ЦТП , (104)
где Р↑ТП – резерв увеличения товарной продукции;
VТПф – объем товарной продукции фактический;
Р↑ЦТПц – резерв увеличения цены товарной продукции.
Р↑ТПц = 244,9 Ч 26,23 = 6423,73 тыс. руб.
Резерв увеличения товарной продукции за счет ритмичной работы предприятия
Таблица 52 – Данные для расчета резерва увеличения товарной продукции за счет ритмичной работы предприятия
| Показатели | Значение |
| 1.Добыча угля, тыс.т. | 244,9 |
| 2.Максимальный среднесуточный объем добычи, тыс.т | 0,71 |
| 3.Средняя цена 1 т. товарного угля, руб. | 2018,13 |
Упущенные возможности из-за неритмичной работы предприятия:
(0,71 Ч 358) – 244,9 =9,28 тыс.т.
Р↑ТП = Р↑VТП Ч ЦТП возм,, (85)
где Р↑VТП – резерв увеличения выпуска товарной продукции, тыс.руб.
ЦТП возм – цена товарной продукции возможная, руб./т.
Р↑ТП = 9,28 Ч 2044,36 = 18971,66 тыс. руб.
Так же определение величины резервов по второй группе производится следующим образом:
Р↑ТП к=Р↑К.*ФО а,
где: Р↑ТП к — резерв роста товарной продукции за счет увеличения количества оборудования в стоимостном выражении;
Р↑Ст – резерв увеличения стоимости оборудования ;
ФО а- фондоотдача активной части основных фондов, руб.
Анализ использования основных фондов показал, что на предприятии произошло увеличение активной части основных фондов на сумму 15226тыс. руб. по сравнению с прошлым годом, но это не привело к увеличению выпуска товарной продукции. Необходимо использовать резерв увеличения активной части основных фондов для повышения объемов производства.
Р↑ТП =Р↑СА*ФО а = (79109 тыс. руб. – 63883тыс. руб.)* 4,32 руб.= 65776,32 тыс. руб.
Резерв сокращения затрат можно определить по каждому элементу за счет конкретных мероприятий, которые будут способствовать экономии заработной платы, материалов и т.д.
Экономию затрат по оплате труда в результате проведенных мероприятий можно определить
Р↓ЗП = Р ↓КР* ОТф
Резерв снижения материальных затрат
Р↓ МЗ = (УР1- УР0) * V ТП * Цф
где: Р↓ЗП, Р↓ МЗ – резерв сокращения затрат по оплате труда и материальным затратам соответственно;
Р ↓КР – резерв снижения численности персонала;
Отф – средняя оплата труда в год работников предприятия;
УРо, УР1 — расход материальных ресурсов на единицу продукции соответственно до и после внедрения мероприятий;
Цф - цены на материалы, руб.
Анализ использования трудовых ресурсов показал, что на предприятии снизилась численность подземных рабочих на -37 человек, в том числе прочих подземных рабочих в количестве 23 человека, поверхностных рабочих – 7 человек, а руководителей, увеличилось на – 5 человек. Необходимо провести работу по оптимизации численности персонала и снижению заработной платы за счет сокращения численности руководящего персонала, что приведет к снижению постоянных издержек и уменьшению себестоимости продукции.
Р↓ЗП = Р ↓КР* ОТф. * ЕСН (26%)= 5 чел.*26189 руб/мес.*12 мес * 26% = 1980,21 тыс. руб.
Анализ полной себестоимости показал, что затраты на 1 тонну добычи угля увеличились по сравнению с 2006 годом на 996 рублей, с планом – на 407,3 рубля. Основной причиной увеличения является повышение затрат по статье «Материальные затраты» на 415,6 руб./т. Расходы на оплату труда и ЕСН составили 399,3 руб./т. больше, чем в 2006 году. Сумма амортизации увеличилась на 37,9 руб./т. Внепроизводственные расходы возросли на 64,5 руб./т.
Это произошло в связи с ростом цен на материалы и повышение норм расхода их на единицу продукции. Так как предприятие не может воздействовать на цены поставщиков, то необходимо усилить работу по экономии материалов.
↓ МЗ = (УР1- УР0) * V ТП * Цф (86)
Р↓ МЗлес.м =