Планирование безубыточной работы на базе принципов маржинального анализа
Z =a + bx, (36)
где Z- сумма затрат на производство продукции;
a – абсолютная сумма постоянных расходов в отчетном периоде;
b – уровень переменных расходов на единицу продукции;
x – объем производства продукции.
3.3 Методы определения суммы постоянных и переменных затрат
Для эффективного управления процессом формирования себестоимости продукции очень важно правильно определить сумму постоянных и переменных затрат. Для этой цели используется разные методы:
- алгебраический
- графический
- статистический, основанный на корреляционно – регрессивном анализе;
- селективный, построенный на содержательном анализе каждой статьи и элемента затрат.
Алгебраический (минимаксный) метод можно применять при наличии информации о минимальном и максимальном объемах производства продукции в натуральном выражении (X min и X max) и соответствующих им затратах (Z min и Z max).
Переменные затраты на единицу продукции (b) определяются следующим образом:
B = (Z min и Z max) / (X min и X max) (37)
Узнав переменные затраты на единицу продукции, можно подсчитать сумму постоянных затрат (а).
а = Z max – bx max или Z min – bx min (38)
Графический метод нахождения постоянных затрат состоит в следующем. На графике откладываются две точки, соответствующие общим издержкам для минимального и максимального объемов производства. Затем они соединяются до пересечения с осью ординат, на которой откладывается уровень издержек. Точка, где прямая пересекает ось ординат, показывает величину постоянных затрат, которая будет одинаковой как для максимального, так и для минимального объема производства.
Селективный метод позволяет более точно определить сумму постоянных и переменных затрат, но он более трудоемкий по сравнению с предыдущими методами. Однако в условиях современных технологий обработки экономической информации этот процесс упрощается.
Многие затраты являются полупеременными или полупостоянными (затраты на ремонт машин и оборудования, затраты на рекламу и т.д.). Поэтому с целью более точного разделения их на постоянные и переменные необходимо экспертным путем или с помощью корреляционного анализа установить коэффициент зависимости определенного вида затрат от объема производства продукции.
3.4 Методика маржинального анализа себестоимости продукции
Маржинальный анализ позволяет точнее измерить влияние факторов на изменение уровня себестоимости продукции, прибыли и рентабельности и на этой основе вырабатывать более эффективную политику управления затратами и финансовыми результатами.
По методике анализа издержек производства, которая традиционно применяется на отечественных предприятиях, общая сумма затрат на производство и реализацию продукции рассматривается как функция изменения общего объема выпуска продукции (VBП общ ), ее структуры (Уdi) и уровня себестоимости изделий (Ci):
Зобщ = Σ(VBП общ * Уdi * Ci ) = Σ(VBПi * Ci ). (39)
Здесь допускается, что все затраты — и постоянные и переменные изменяются прямо пропорционально объему производства продукции. В действительности, соразмерно с объемом выпуска продукции изменяется только переменная часть операционных затрат, сумма постоянных затрат от него не зависит. Поэтому более правильные результаты факторного анализа общей суммы затрат будут получены по следующей модели:.
Зобщ = Σ(VBП общ * Уdi *bi ) + А = Σ(VBПi * bi ) + А (40)
По данной модели на фактический объем производства пересчитывается не вся сумма затрат прошлого периода или плана отчетного периода, а только переменная ее часть, что позволяет более точно исчислить влияние факторов на изменение общей суммы затрат и всех производных от нее показателей (затратоемкости, себестоимости отдельных изделий, рентабельности).
Затратоемкость, (ЗЕ) определяется отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в текущих ценах:
ЗЕ = (Зобщ / ВП) * 100 (41)
По первому варианту методики (без деления затрат на постоянные и переменные) для факторного анализа данного показателя используется следующая модель:
ЗЕ = ((Зобщ / ВП))= (Σ(VBП общ * Уdi * Ci )) / (Σ(VBП общ * Уdi * Ci )). (42)
Поскольку по этой методике с изменением объема производства продукции пропорционально изменяются числитель и знаменатель, то этот фактор не оказывает влияния на уровень затратоемкости продукции. Затраты на рубль продукции зависят только от структуры продукции, уровня затрат на единицу продукции и отпускных цен.
По второму варианту методики, которая основывается на делении затрат на постоянные и переменные, затратоемкость продукции зависит от объема производства продукции, ее структуры, изменения удельных переменных, суммы постоянных затрат и уровня отпускных цен на продукцию:
ЗЕ = ((Зобщ / ВП))= (Σ(VBП общ * Уdi *bi ) + А) / (Σ(VBП общ * Уdi * Цi )).
Сi = Зi / VBПi (43)
Данная модель позволяет установить изменения уровня затратоемкости продукции из-за изменения объема ее производства. Чем больше производится продукции на имеющейся производственной мощности предприятия, тем меньше постоянных затрат приходится на рубль продукции. Напротив, при спаде производства повышается издержкоемкость продукции.
Аналогичные преимущество имеет методика маржинального анализа себестоимости отдельных видов продукции. Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции по традиционной методике изучают с помощью факторной модели
Сi = Зi / VBПi (44)
где Зi — общая сумма затрат на производство (i-го вида продукции;
VBПi — количество произведенной продукции i-го вида.
При расчете влияния факторов по данной модели предполагается, что объем выпуска продукции и затраты изменяются сами по себе, независимо друг от друга, и что все затраты на единицу продукции находятся в обратно пропорциональной зависимости с объемом производства продукции. В действительности же, с увеличением (уменьшением) объема производства изменяются только постоянные затраты на единицу продукции, переменные затраты при этом остаются на том же уровне.
Отсюда факторная модель себестоимости единицы продукции по методике маржинального анализа выглядит следующим образом:
Сi = (Аi / VBПi) + bi (45)
где Сi — полная себестоимость единицы i-го вида продукции;
Аi — сумма постоянных затрат, отнесенная на i-й вид продукции;
VBПi — объем выпуска i-го вида продукции в физических единицах;
bi — сумма переменных затрат на единицу i-го вида продукции (усеченная себестоимость продукции).
Преимущество данной модели состоит в том, что она позволяет видеть, насколько велика сумма постоянных затрат, какую долю они занимают в себестоимости изделия и как изменяется их уровень в зависимости от объема выпуска продукции.
В систематизированном виде методика маржинального анализа себестоимости продукции представлена в таблице –17
Таблица 17 - Методика факторного анализа себестоимости продукции
| Показатель | Детерминированные факторные модели | |
| Традиционные | Применяемые в маржинальном анализе | |
| Общая сумма затрат |
З = Σ(VBПi * Ci ). Недостаток: все затраты изменяются пропорционально объему производства |
З = Σ(VBПi * bi ) + А. Преимущество: позволяет более точно исчислить влияние объема выпуска продукции на общую сумму затрат |
| Затратоемкость продукции | ЗЕ = ((Зобщ / ВП))= (Σ(VBПi * Ci )) / (Σ(VBПi * Цi). Недостаток: объем производства не влияет на затратоемкость продукции |
ЗЕ = ((Зобщ / ВП))=( Σ(VBПi *bi ) + А) / (Σ(VBПi * Цi ). Преимущества: позволяет определить влияние объема выпуска продукции на изменение затратоемкости прдукции. |
| Себестоимость отдельных видов продукции |
Сi = Зi / VBПi Недостаток: все затраты на единицу продукции (услуг) сокращаются (увеличиваются) пропорционально объему ее производства |
Сi = (Аi / VBПi) + bi Преимущество: в обратно пропорциональной зависимости с объемом производства находится только постоянные затраты на единицу продукции (услуг) |
| Уровень издержек обращения |
УИО = ИОобщ / ТО где УИО – уровень издержек обращения; ИОобщ – сумма издержек обращения; ТО- объем товарооборота. |
УИО = (ИОпост /ТО) + УИОперем. где: УИОперем. –уровень переменных издержек обращения; ИОпост – сумма постоянных издержек. |
Таким образом, методика маржинального анализа, основанная на делении затрат на постоянные и переменные, имеет очень большое значение в анализе, планировании и прогнозировании себестоимости продукции. Внедрение ее на отечественных предприятиях позволит более эффективно управлять процессом формирования себестоимости и финансовых результатов на микроуровне.
3.5 Анализ маржи покрытия (маржинальной прибыли)
Маржа покрытия (маржинальная прибыль) — разность между выручкой от реализации продукции, товаров и услуг и переменными затратами, приходящимися на реализованную продукцию, — очень ценный показатель при анализе финансовых результатов. С ее помощью можно правильнее ранжировать отдельные виды продукции и отдельные сегменты предприятия по уровню рентабельности. Она служит основой для определения безубыточного объема продаж по каждому виду продукции и в целом по предприятию, а также для обоснования оптимального варианта различного рода управленческих решений.
Маржа покрытия на единицу продукции показывает вклад каждой дополнительно произведенной единицы продукции в общую сумму маржинальной прибыли, которая является источником покрытия постоянных расходов и генерирования прибыли. Сравнение маржинальной прибыли с суммой постоянных расходов организации отражает финансовый результат от операционной деятельности. Ее величина зависит от следующих факторов:
- на единицу продукции (удельная маржинальная прибыль):
МПед = рi - bi (46)
- на весь объем продаж i-го вида продукции:
МПi = VPПi * ( рi - bi) (47)
- в целом по предприятию:
МПобщ = Σ VPПi * ( рi - bi) = Σ VPПобщ * Уdi ( рi - bi) (48)
где МП — сумма маржи покрытия;
р — цена единицы продукции;
b — переменные затраты на единицу продукции (усеченная себестоимость);
VPП— физический объем реализованной продукции;
Уdi — удельные веса отдельных видов продукции в общем объеме продаж.
Расчет влияния данных факторов покажет вклад каждого из них в формирование общей суммы маржи покрытия отчетного периода. По данным моделям можно оценивать степень чувствительности ее величины к изменению соответствующих факторов в прогнозном периоде.
Определение усеченной себестоимости по переменной части затрат и маржи покрытия по каждому виду продукции позволяет более правильно определить доходность каждого продукта и его вклад в генерирование общей маржи покрытия и прибыли предприятия по сравнению с традиционным методом калькулирования полной себестоимости продукции. При полном калькулировании себестоимости продукции, как правило, допускается значительное искажение ее уровня, поскольку очень трудно правильно выбрать базу распределения накладных расходов, в результате чего себестоимость одних видов продукции явно завышается, а других — занижается. Принятые на этой основе изменения в структурной политике могут оказаться ошибочными, т.е., могут быть сняты с производства изделия, вносящие на самом деле значительный вклад в общий доход предприятия.
Таким образом, показатель маржи покрытия в процентах к выручке является важным инструментом принятия решений. Если предприятие увеличит продажи продукции с более высокими значениями данного показателя, оно получит более высокую сумму покрытия, а соответственно, и более высокую сумму прибыли. Поэтому планирование производства и сбыта продукции должно ориентироваться именно на этот критерий с целью достижения оптимального финансового результата.
3.6 Методика маржинального анализа прибыли и рентабельности
Большой интерес представляет методика маржинального анализа прибыли, широко используемая в западных странах. В отличие от традиционной методики анализа прибыли она позволяет полнее изучить взаимосвязи между показателями и точнее измерить влияние факторов.
Традиционная методика факторного анализа прибыли предполагает использование следующей модели:
П = VPП * ( р - с) (49)
где VPП — физический объем продаж;
р — цена реализации;
с — полная себестоимость единицы продукции.
При этом исходят из предположения, что все приведенные факторы изменяются сами по себе, независимо друг от друга, данная модель не учитывает взаимосвязь объема реализации продукции и ее себестоимости. Обычно при увеличении объема производства (реализации) себестоимость продукции снижается, так как меньше постоянных затрат приходится на единицу продукции. Напротив, при спаде производства себестоимость изделий возрастает из-за того, что больше постоянных расходов приходится на единицу продукции.
Для обеспечения системного подхода при изучении факторов изменения прибыли и прогнозировании ее величины в маржинальном анализе используют следующую модель:
П = VPП * ( р - b) – А (50)
где р - цена единицы продукции;
b- переменные затраты на единицу продукции;
А - постоянные затраты на весь объем продаж данного вида продукции.
Данная модель позволяет определить изменение суммы прибыли за счет количества реализованной продукции, цены, уровня удельных переменных и суммы постоянных затрат. Здесь учитывается не только прямое влияние объема продаж на прибыль, но и косвенное - посредством влияния данного фактора на себестоимость изделия, что дает возможность более правильно исчислить влияние факторов на изменение суммы прибыли.
Для изучения влияния факторов на изменение суммы прибыли от реализации продукции в целом по предприятию можно использовать следующую модель
П = Σ( VPПобщ * Уdi ( рi - bi) - А) (51)
где Уdi - удельный вес i-го вила продукции в общем объеме продажи.
Особенно большое значение имеет многоуровневый порядок расчета прибыли, когда постоянные затраты периода учитывают по местам их возникновения: для каждого вида продукции; общие для нескольких однородных видов продукции; общие для структурного подразделения и общие для предприятия в целом.
Порядок многоступенчатого расчета маржи покрытия и конечного финансового результата представлен на рисунке 3.
Такой порядок определения финансового результата покажет участие каждого центра затрат в формировании его величины, позволит выявить и конкретизировать причины убытков, определить основные направления их снижения.










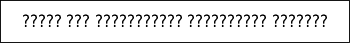
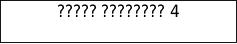

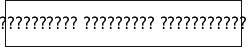
Рисунок - 3 Многоступенчатый порядок определения финансового результата.
Методика маржинального анализа показателей рентабельности и ее отличие от традиционных подходов показаны в таблице – 18.
Таблица 18 - Методика анализа показателей рентабельности
| Показатель | Детерминированные факторные модели | |
| Традиционные | Применяемые в маржинальном анализе | |
| Рентабельность i-го вида продукции (RЗi) | RЗi = (П/З) = VPПi(рi - сi)/ VPПi*сi = (рi - сi)/ сi. | RЗi = (VPПi (рi - bi) – А)/ (VPПi*bi + А) |
| Рентабельность продукции в целом по предприятию (RЗ) | RЗ = (Σ VPПобщ * Уdi (рi - сi))/ (ΣVPПобщ * Уdi * сi.). | RЗ = (Σ VPПобщ * Уdi (рi - bi) – А)/ (ΣVPПобщ * Уdi * bi +А.). |
| Рентабельность оборота i-го вида продукции (Rоб) | Rоб = (П/В) = VPПi(рi - сi)/ VPПi*рi = (рi - сi)/ рi. | Rоб = VPПi (рi - bi) -А / VPПi * рi. |
| Показатель | Детерминированные факторные модели | |
| Традиционные | Применяемые в маржинальном анализе | |
| Рентабельность оборота общая (Rобщ) | Rобщ = (Σ VPПобщ * Уdi (рi - сi))/ (ΣVPПобщ * Уdi *рi.). | Rобщ = (Σ VPПобщ * Уdi (рi - bi)- А)/ (ΣVPПобщ * Уdi *рi.). |
По традиционной методике факторного анализа объем продаж не оказывает влияния на изменение уровня рентабельности, поскольку числитель и знаменатель этих моделей изменяются пропорционально ему. Преимущество методики маржинального анализа показателей рентабельности состоит в том, что при ее использовании учитывается взаимосвязь элементов модели, в результате чего улавливается влияние объема продаж на изменение уровня рентабельности. Это обеспечивает более точное исчисление влияния факторов и как следствие - более высокий уровень планирования и прогнозирования финансовых результатов.
Кроме того, данная система учета и анализа ориентирована не на производство, а на реализацию. Она побуждает изыскивать резервы увеличения объема продаж: чем больше объем продаж, тем меньше постоянных затрат, отнесенных прямо на финансовый результат, приходится на единицу реализованной продукции, тем больше прибыль и выше рентабельность.
3.7 Определение безубыточного объема продаж и зоны безопасности предприятия
Безубыточность - такое состояние, когда бизнес не приносит ни прибыли, ни убытков. Выручка покрывает только затраты, финансовый результат при этом равен нулю. Безубыточный объем продаж можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
Разность между фактическим и безубыточным объемом продаж - это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия.
Безубыточный объем продаж и зона безопасности предприятия - основополагающие показатели при разработке бизнес планов, обосновании управленческих решений, оценке деятельности предприятия.
Для определения их уровня можно использовать аналитический и графический способы.
Аналитический способ расчета безубыточного объема продаж и зоны безопасности предприятия более удобен, чем графический, так как не нужно чертить каждый раз график. Можно вывести ряд формул и с их помощью рассчитать данные показатели.
Для определения безубыточного объема продаж в стоимостном выражении (Вкр) необходимо сумму постоянных затрат разделить на долю маржи покрытия в выручке:
В кр = А / ДМП (52)
Для одного вида продукции безубыточный объем продаж можно определить в натуральном выражении:
VPПкр = А / р – b (53)
Для расчета критического объема реализации в процентах к максимальному объему, который принимается за 100%, может быть использована формула:
VPПкр = А / МП * 100% (54)
Для определения объема реализации продукции с целью получения запланированной суммы прибыли нужно сделать следующий расчет:
VPП = (А + П) / ( р – b) (55)
При многопродуктовом производстве этот показатель определяется в стоимостном выражении:
В = (А + П) / ДМП (56)
Для определения зоны безопасности аналитическим методом по стоимостным показателям используется следующая формула:
ЗБ = (В –В кр) / В (57)
Для одного вида продукции зону безопасности можно найти по количественным показателям:
ЗБ = (VPП – VPПкр) / VPП (58)
Данные модели можно использовать для расчета безубыточного объема продаж и зоны безопасности предприятия не только в ретроспективном, но и в перспективном анализе.
3.8 Анализ факторов изменения безубыточного объема продаж и зоны безопасности предприятия
Графики и аналитические расчеты показывают, что безубыточный объем продаж и зона безопасности зависят от суммы постоянных и переменных затрат, а также от уровня цен на продукцию. При повышении цен нужно меньше реализовать продукции, чтобы получить необходимую сумму выручки для компенсации постоянных издержек предприятия, и наоборот, при снижении уровня цен безубыточный объем реализации возрастает. Увеличение же удельных переменных и постоянных затрат повышает порог рентабельности и уменьшает зону безопасности.
Поэтому предприятие стремится сокращать постоянные издержки. Оптимальным считается план, который позволяет снизить долю постоянных затрат на единицу продукции, уменьшить безубыточный объем продаж и увеличить зону безопасности.
Способом цепной подстановки можно определить влияние каждого фактора на изменение безубыточного объема продаж;
Для факторного анализа зоны безопасности предприятию можно использовать следующую модель:
ЗБ =(VPП – VPПкр) / VPП = VPП-((А /(р –b))) / VPП (59)
Последовательно заменяя базовый уровень каждой составляющей данной формулы на фактический, способом цепной подстановки определим изменение зоны безопасности за счет объема продаж, суммы постоянных затрат, цены изделия, удельных переменных затрат.
Если безубыточный объем продаж определяется в стоимостном выражении, то для факторного анализа изменения его величины может быть использована следующая модель:
Вкр = А / ДМП =А / ΣУd * ДМПi = А / ΣУdi ((рi – bi) / рi) (60)
где ДМП - средняя доля маржи покрытия в общей сумме выручки нетто);
ДМПi - доля маржи покрытия по i-му виду продукции;
Уdi - удельный вес i-го вида продукции в общем объеме продаж.
3.9 Определение критической суммы постоянных затрат, переменных расходов на единицу продукции и критического уровня цены реализации
С помощью маржинального анализа можно установить критический уровень не только объема продаж, при котором прибыль будет равна нулю, но и суммы постоянных затрат, а также цены при заданном значении остальных факторов. Основу этих расчетов составляет все та же базовая модель прибыли, учитывающая взаимосвязь «затраты - объем продаж - прибыль»:
П = VPП (р –b) – А = 0, или П = В * ДМП – А =0 (61)
Критический уровень постоянных затрат при заданном уровне маржи покрытия и объема продаж рассчитывается следующим образом:
Акр = VPП (р – b) или Акр = В * ДМП (62)
Суть этого расчета состоит в определении максимально допустимой величины постоянных расходов, которая будет равна марже покрытия при заданном объеме продаж, цены и уровня переменных затрат на единицу продукции. Если постоянные затраты превысят этот уровень, то предприятие будет убыточным.
Чтобы определить, за сколько месяцев окупятся постоянные затраты отчетного периода, необходимо сделать следующий расчет:
t = 12 * Безубыточный объем продаж) / Годовой объем продаж (63)
Критический уровень переменных затрат на единицу продукции (bкр) при заданном объеме продаж (VРП), цене (р) и сумме постоянных затрат (А) определяется следующим образом:
bкр =