Планирование безубыточной работы на базе принципов маржинального анализа
Бухгалтерский баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1 ≥ П1 ; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4 (23)
А1 н.г. 3 < П1 н.г. 309002 не соответствует
А2 н.г. 15987 < П2 н.г. 283010 не соответствует
А3 н.г. 109270 > П3 н.г. 14486 соответствует
А4 н.г. 297581 > П4 н.г. - 183657 не соответствует
А1 к.г. 211 < П1 к.г. 840156 не соответствует
А2 к.г. 155121 > П2 к.г. 0 соответствует
А3 к.г. 50096 > П3 к.г. 4941 соответствует
А4 к.г. 371391 > П4 к.г. - 268278 не соответствует
Как на начало, так и на конец года бухгалтерский баланс не является ликвидным. На начало года не выполняется 1; 2; 4 условия, а на конец года – 1 и 4 условия.
Расчет платежного излишка или недостатка по результатам оценки ликвидности бухгалтерского баланса смотреть в таблице 11.
Выполненный расчет абсолютных величин по платежному излишку или недостатку показывает, что на начало года наиболее ликвидные активы совершенно не покрывают обязательства. На конец года покрытие обязательств составило 0,03%.
Быстро реализуемые активы на начало года покрывают краткосрочные обязательства лишь на 5,6%, что приводит к платежному недостатку в размере 267023 тыс. руб., на конец года – полностью покрывают обязательства. Это свидетельствует о том, что предприятие приобрело возможность быстро рассчитываться по своим краткосрочным обязательствам.
Таблица 11 - Расчет платежного излишка или недостатка по результатам оценки ликвидности бухгалтерского баланса
| АКТИВ | Начало года | Конец года | ПАССИВ | Начало года | Конец года |
Платежный излишек Платежный недостаток |
|
| Начало года | Конец года | ||||||
| Наиболее ликвидные | 3 | 211 | Наиболее срочные | 309002 | 840156 | -308999 | -839945 |
| Быстро реализуемые | 15987 | 155121 | Краткосрочные | 283010 | 0 | -267023 | 155121 |
| Медленно реализуемые | 109270 | 50096 | Долгосрочные | 14486 | 4941 | 94784 | 45155 |
| Трудно реализуемые | 297581 | 371391 | Собствен ный капитал | -183657 | -268278 | 481238 | 639669 |
| БАЛАНС | 422841 | 576819 | БАЛАНС | 422841 | 576819 | 0 | 0 |
2.5 Анализ деловой активности
Для анализа деловой активности используют две группы показателей:
- общие коэффициенты оборачиваемости;
- показатели управления активами.
Общие коэффициенты оборачиваемости:
1) Оборот, т.е. общий объем продаж за определенный период времени;
2) Скорость оборота, т.е. количество оборотов за период;
3) Период оборота, т.е. средний срок, за который денежные средства, вложенные в хозяйственную деятельность, возвращаются на предприятие.
Таблица 12 - Динамика показателей оборачиваемости активов
| Показатели | 2006 год | 2007 год | Изменение +,- |
| Выручка от реализации (без НДС), тыс. руб. | 418034 | 576461 | 158427 |
| Средняя величина активов, тыс. руб.: | |||
| совокупных | 422841 | 576819 | 153978 |
| текущих | 131583 | 216692 | 85109 |
| Оборачиваемость активов, раз: | |||
| совокупных | 0,99 | 1,00 | 0,01 |
| текущих | 3,18 | 2,66 | -0,52 |
| Продолжительность оборотов активов, дней: | |||
| совокупных | 369,20 | 365,23 | -3,97 |
| текущих | 114,89 | 137,20 | 22,31 |
Оборачиваемость активов показывает, что на 1 рубль, вложенный в активы в 2006 году, было получено 0,99 руб., а в 2007 году – 1,0 руб. Это на 0,01 руб. больше, что положительно, так как ускорение оборачиваемости капитала способствует его росту.
Продолжительность оборота совокупных активов по сравнению с 2006 годом снизилась на 3,97 дня. Следовательно, средства, вложенные в эти активы, принимают денежную форму на 3,97 дня быстрее, чем в 2006 году.
2.6 Диагностика финансового потенциала
Потенциал предприятия включает в себя:
- источники;
- возможности;
- средства, запасы, которые могут быть использованы предприятием для решения задач и достижения целей.
Главная цель диагностики – своевременно выявить и устранить «узкие» места финансовой деятельности предприятия и находить резервы улучшения деятельности предприятия и его платежеспособности.
Для оценки финансового потенциала предприятия используются следующие показатели:
1) Коэффициент автономии, который характеризует долю собственного капитала в валюте баланса;
2) Коэффициент текущей ликвидности применяется для оценки способности предприятия выполнять свои краткосрочные обязательства;
3) Коэффициент критической ликвидности;
4) Коэффициент абсолютной ликвидности;
5) Рентабельность активов характеризует эффективность использования всего имущества предприятия;
6) Рентабельность собственного капитала показывает эффективность использования собственного капитала;
7) Оборачиваемость активов показывает эффективность использования активов;
8) Коэффициент доли заемных средств;
9) Коэффициент доли свободных от обязательств активов, находящихся в мобильной форме, отражает долю оборотных активов в валюте баланса;
10) Доля накопленного капитала.
Определим рентабельность активов на начало и конец года по формуле:
R = ЧП / Стоимость всех активов (24)
Определим рентабельность активов на начало года:
-274992 / 422841 = - 0,65
Определим рентабельность активов на конец года:
-84621 / 576819 = -0,15;
Определим рентабельность собственного капитала на начало и конец года по формуле
Rск =ЧП / стоимость собственного капитала (25)
Определим рентабельность собственного капитала на начало года:
-274992 / -183657 = 1,50
Определим рентабельность собственного капитала на конец года:
-84621 / -268278 = 0,32;
Определим коэффициент доли заемных средств на начало и конец года по формуле:
YЗС/ВБ = Заемные средства / Валюту баланса (26)
Определим коэффициент доли заемных средств на начало года:
14486 + 592012 / 422841 = 1,43
Определим коэффициент доли заемных средств на конец года:
4941 + 840156 / 576819 = 1,47;
Определим коэффициент доли свободных активов на начало и конец года по формуле
YТА/ВБ = Текущие активы / Валюта баланса (27)
Определим коэффициент доли свободных активов на начало года:
131583 / 422841 = 0,31
Определим коэффициент доли свободных активов на конец года:
216692 / 576819 = 0,38;
Определим коэффициент доли накопленного капитала на начало и конец года по формуле:
YНК/ВБ = Нераспределенная прибыль прошлого года и текущего Валюту баланса (28)
Определим коэффициент доли накопленного капитала на начало года:
-280869 / 422841 = -0,66
Определим коэффициент доли накопленного капитала на конец года:
- 365490) / 576819 = -0,63
Определим эффективность использования активов на начало года:
418034 / 422841 = 0,99
Определим эффективность использования активов на конец года:
576461 / 576819 = 1,0
Таблица 13 - Оценка финансового потенциала 2007 года
| Показатель | Значение показателей | ||||
| Нормальное | На начало года | На конец года | |||
| Высокий уровень А | Средний уровень В | Низкий уровень С | |||
| Коэффициент автономии | > 0,5 | 0,3 - 0,5 | < 0,3 | -0,43 | -0,47 |
| Коэффициент текущей ликвидности | > 2,0 | 1,0 - 2,0 | < 1,0 | 0,207 | 0,243 |
| Коэффициент критической ликвидности | > 1,0 | 0,2 - 1,0 | < 0,5 | 0,027 | 0,185 |
| Коэффициент абсолютной ликвидности | > 0,2 | 0,1 - 0,2 | < 0,1 | 0,00001 | 0,0003 |
| Показатель | Значение показателей | ||||
| Нормальное | На начало года | На конец года | |||
| Высокий уровень А | Средний уровень В | Низкий уровень С | |||
| Рентабельность активов | > 0,1 | 0,05-0,1 | < 0,05 | -0,65 | -0,15 |
| Рентабельность собственного капитала | > 0,15 | 0,1 -0,15 | < 0,1 | 1,5 | 0,32 |
| Доля заемных средств | < 0,5 | 0,7 - 0,5 | > 0,7 | 1,43 | 1,47 |
| Доля собственных активов | > 0,26 | 0,1 -0,26 | < 0,1 | 0,31 | 0,38 |
| Доля накопленного капитала | > 0,1 | 0,05-0,1 | < 0,05 | -0,66 | -0,63 |
| Эффективность использования активов | > 1,6 | 1,0 - 1,6 | < 1,0 | 0,99 | 1 |
Построим график финансового потенциала ООО «Шахта «Красногорская» на начало 2007 года.
Таблица 14 - График финансового потенциала на начало 2007 года
| Показатель | Значение показателей | ||
| Нормальное | |||
| Высокий уровень А | Средний уровень В | Низкий уровень С | |
| Коэффициент автономии |
|
||
| Коэффициент текущей ликвидности | |||
| Коэффициент критической ликвидности | |||
| Коэффициент абсолютной ликвидности | |||
| Рентабельность активов |
|
||
| Рентабельность собственного капитала |
|
||
| Доля заемных средств |
|
||
| Доля собственных активов |
|
||
| Доля накопленного капитала |
|
||
| Эффективность использования активов | |||


Далее построим график финансового потенциала ООО «Шахта «Красногорская» на конец 2007 года, смотреть таблицу 15.
Таблица 15 - График финансового потенциала на конец 2007 года
| Показатель | Значение показателей | ||
| Нормальное | |||
| Высокий уровень А | Средний уровень В | Низкий уровень С | |
| Коэффициент автономии |
|
||
| Коэффициент текущей ликвидности | |||
| Коэффициент критической ликвидности | |||
| Коэффициент абсолютной ликвидности | |||
| Рентабельность активов |
|
||
| Рентабельность собственного капитала |
|
||
| Доля заемных средств |
|
||
| Доля собственных активов |
|
||
| Доля накопленного капитала |
|
||
| Эффективность использования активов | |||

ООО «Шахта «Красногорская» в 2007 году имеет высокий уровень только по двум показателям, по остальным – низкий уровень. Предприятию можно присвоить низкий уровень финансового потенциала, т.е. оно финансово не стабильно.
2.6.1 Модели оценки вероятности угрозы банкротства
1) Двухфакторная модель банкротства Э. Альтмана
Ζ = 0,3877 + (-1,0736) Ч Ктл + 0,579 Ч ( заемные средства/ валюта баланса) (29)
Ζ н.г. = 0,3877 + (-1,0736) Ч 0,207 + 0,579 Ч (592012 / 422841) = 0,98
Ζ к.г. = 0,3877 + (-1,0736) Ч 0,243 + 0,579 Ч (840156 / 576819) = 0,97
Так как значения Ζ -счета на начало и конец года положительные, предприятию грозит банкротство.
2) Четырехфакторная модель банкротства Э. Альтмана
Y = 19,892 Ч V9 + 0,047 Ч V25 + 0,7141 Ч V31 + 0,486 Ч V35, (30)
где: V9 – Прибыль до налогообложения / Материальные активы
V25 – Оборотные активы / Краткосрочные пассивы
V31 – Выручка от реализации (без НДС) / Материальные активы
V35 – Операционные активы / Операционные расходы
V9 н.г. = -336441 / 115238 + 105467 +107077 = - 1,03
V9 к.г. = -99823 / 115395 + 168522 + 56447 = - 0,29
V25 н.г. = 131583 / 592012 = 0,22
V25 к.г. = 216692 / 840156 = 0,26
V31 н.г. = 418034 / 115238 + 105467 + 107077 = 1,28
V31 н.г. = 576461 / 115395 + 168522 + 56447 = 1,69
V35 н.г. = 422841 – 105467 / - 652603 – 7049 + 0 = -0,48
V35 к.г. = 576819 – 168522 / - 674679 – 19940 + 0 = -0,59
Yн.г. = 19,892 Ч (-1,03) + 0,047 Ч 0,22 + 0,7141 Ч 1,28 + 0,486 Ч (-0,48) =
= -25,17
Yк.г. = 19,892 Ч (-0,29) + 0,047 Ч 0,26 + 0,7141 Ч 1,69 + 0,486 Ч (-0,59) =
= -4,84
На начало и конец года показатели отрицательные. Следовательно, они меньше 1,425. Предприятию грозит банкротство.
3) Пятифакторная модель банкротства Э. Альтмана
Ζ = 0,717 Ч X1 + 0,847 Ч X2 + 3,107 Ч X3 + 0,42 Ч X4 + 0,998 Ч X5, (31)
где X1 – Чистый оборотный капитал / Общие активы
X2 – Резервный капитал + Нераспределенная прибыль / Общие активы
X3 – Прибыль до налогообложения + % к уплате / Общие активы
X4 – Капитал и резервы / Общие обязательства
X5 – Выручка от реализации (без НДС) / Общие активы
X1н.г. = 131583 – 592012 / 422841 = -1,09
X1к.г. = 216692 – 840156 / 576819 = -1,08
X2н.г = 0 + (-280869) / 422841 = -0,66
X2к.г. + 0 + (-365490) / 576819 = -0,63
X3н.г. = -336441 +0 / 422841 = -0,80
X3к.г. = - 99823 + 0 / 576819 = -0,17
X4н.г. = -183657 / 14486 + 592012 = -0,30
X4к.г. = -268278 / 4941 + 840156 = - 0,32
X5н.г. = 418034 / 422841 = 0,99
X5к.г. = 576461 / 576819 = 1,0
Ζн.г. = 0,717 Ч (-1,09) + 0,847 Ч (-0,66) + 3,107 Ч (-0,80) + 0,42 Ч (-0,30) + 0,998 Ч 0,99 = -2,96
Ζк.г. = 0,717 Ч (-1,08) + 0,847 Ч (-0,63) + 3,107 Ч (-0,17) + 0,42 Ч (-0,32) + 0,998 Ч 1,0 = -0,97
На начало и конец года на предприятии высокая угроза банкротства.
4) Четырехфакторная модель банкротства Таффлера и Тишоу
Ζ = 0,53 Ч К1 + 0,13 Ч К2 + 0,18 Ч К3 + 0,16 Ч К4, (32)
где: К1 – Прибыль от продаж / Краткосрочные обязательства
К2 – Оборотные активы / Сумма обязательств
К3 – Краткосрочные обязательства / Общие активы
К4 – Выручка от продаж / Общие активы
К1н.г. = -241618 / 592012 = -0,41
К1к.г. = -118158 / 840156 = -0,14
К2н.г. = 131583 / 14486 + 592012 = 0,22
К2к.г. = 216692 / 4941 + 840156 = 0,26
К3н.г. = 592012 / 422841 = 1,40
К3к.г. = 840156 / 576819 = 1,46
К4н.г. = 418034 / 422841 = 0,99
К4к.г. = 576461 / 576819 = 1,0
Ζн.г. = 0,53 Ч (-0,41) + 0,13 Ч 0,22 + 0,18 Ч 1,40 + 0,16 Ч 0,99 = 0,22
Ζк..г. = 0,53 Ч (-0,14) + 0,13 Ч 0,26 + 0,18 Ч 1,46 + 0,16 Ч 1,0 = 0,38
Значение Ζ -счета 0,22, значит предприятие находиться в зоне неопределенности, на конец года – 0,38, что означает, что предприятие имеет долгосрочные перспективы.
5) Четырехфакторная модель банкротства Лиса
Ζ = 0,063 Ч К1 + 0,092 Ч К2 + 0,057 Ч К3 + 0,001 Ч К4, (33)
где: К1 – Оборотный капитал / Общие активы
К2 – Прибыль от продаж / Общие активы
К3 – Нераспределенная прибыль / Общие активы
К4 – Собственный капитал / Заемный капитал
К1н.г. = 131583 / 422841 = 0,31
К1к.г. = 216692 / 576819 = 0,38
К2н.г. = -241618 / 422841 = -0,57
К2к.г. = -118158 / 576819 = -0,20
К3н.г. = -280869 / 422841 = -0,66
К3к.г. = -365490 / 576819 = -0,63
К4н.г. = -183657 / 14486 + 592012 = -0,30
К4к.г. = -268278 / 4941 + 840156 = -0,32
Ζн.г. = 0,063 Ч 0,31 + 0,092 Ч (-0,57) + 0,057 Ч (-0,66) + 0,001 Ч (-0,30) =
= -0,07
Ζк.г. = 0,063 Ч 0,38 + 0,092 Ч (-0,20) + 0,057 Ч (-0,63) + 0,001 Ч (-0,32) =
= -0,03
Значение Ζ-счета на начало и конец года меньше 0,04, следовательно, предприятие является финансово не устойчивым.
2.7 Анализ безубыточной работы предприятия
Безубыточность – это состояние, когда бизнес не приносит ни прибыли, ни убытков. Выручка покрывает только затраты, финансовый результат при этом равен нулю.
Для определения безубыточного объема продаж и зоны безопасности предприятия используют аналитический и графический способы.
Таблица 16 - Данные для проведения анализа
| Показатель | Фактическое значение 2007 года |
| 1. Объем реализации, тыс. т. | 291,47 |
| 2. Цена, руб./т. | 1973,89 |
| 3. Выручка от реализации, тыс. руб. | 575329,00 |
| 4. Переменные затраты, тыс. руб. | 249855,48 |
| 5. Удельные переменные затраты, руб./т. | 857,22 |
| 6. Валовая маржа, тыс. руб. | 325473,52 |
| 7. Постоянные затраты, тыс. руб. | 425297,04 |
| 8. Прибыль, тыс. руб. | -99823 |
Проведем анализ безубыточности традиционным способом.
Для проведения анализа необходимо рассчитать следующие показатели:
1) Порог рентабельности
Порог рентабельности (точка безубыточности) - это сумма выручки, необходимая для покрытия всех постоянных расходов предприятия. Прибыли при этом нет, но нет и убытка.
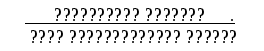
Порог рентабельности = (34)
Определим порог рентабельности:
425297,04 / 0,57 = 746135,16 тыс. руб.
2) Пороговое количество товара
425297,04 / (1973,89 – 857,22) = 380862 тонн.
3) Рассчитаем запас финансовой прочности в рублях (ЗФП) = Выручка (В) – порог рентабельности (ПР)
575329 – 746135 = -170806 тыс. руб.
4) Рассчитаем запас финансовой прочности (ЗФП) в % = (ЗФП руб / Вфакт) * 100%
(-170806 / 575329) * 100 % = -29,69%
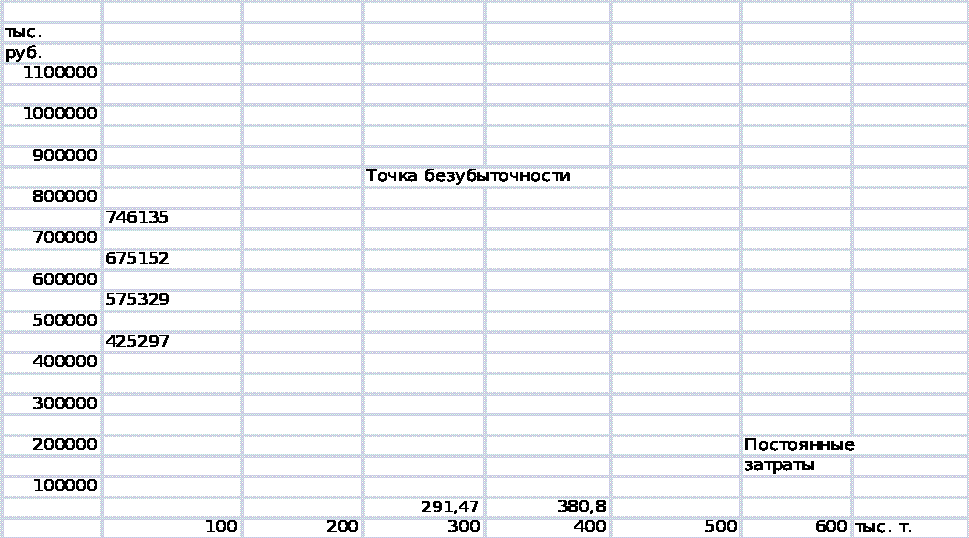
Построим график безубыточности. График безубыточности представлен на рисунке 2.
По данным рисунка 2 видно, что предприятие в данный момент находится в зоне убытков. Чтобы достигнуть точки безубыточности, необходимо увеличить объем реализации до 380862 тонн. Чтобы предприятие получило прибыль, нужно превысить данный объем реализации.
Дефицит финансовой прочности составляет -170806 тыс. руб. или 29,69%.












3 МЕТОДИКА МАРЖИНАЛЬНОГО АНАЛИЗА
3.1 Понятие и значение маржинального анализа
Большую роль в обосновании управленческих решений играет маржинальный (предельный) анализ, методика которого базируется на изучении соотношения между тремя группами важнейших экономических показателей «издержки - объем производства (реализации) продукции – прибыль» и прогнозировании критической и оптимальной величины каждого из этих показателей при заданном значении других. Данный метод управленческих расчетов называют еще анализом безубыточности или содействия доходу.
Основу этой методики составляет деление операционных затрат в зависимости от изменения объема деятельности предприятия на переменные (пропорциональные) и постоянные (непропорциональные и использование предельных величин.
Предельные (добавочные, дополнительные, маржинальные) величины показывают характер и скорость изменения средних удельных величин исследуемых показателей. Их рассчитывают как разность предыдущих и последующих средних удельных величин, связанных с производством добавочной единицы продукции. В итоге маржинальный анализ позволяет установить, как изменяется средний уровень удельных показателей при увеличении (снижении) объема производства продукции на единицу. Предельные величины в экономике начали исследоваться со второй половины ХIХ в., когда возникла новая школа - маржинализм. В настоящее время вся экономическая наука западных стран строится на предельных и критических величинах объемов продаж, себестоимости, прибыли, цены, постоянных затрат и их оптимизации.
Использование данной методики позволяет:
- более точно исчислять влияние факторов на изменение суммы операционных затрат, прибыли и уровня рентабельности и на этой основе более эффективно управлять процессом формирования и прогнозирования себестоимости продукции и финансовых результатов;
- определить критические уровни объема продаж, переменных затрат на единицу продукции, постоянных затрат, цены при заданной величине соответствующих факторов;
- установить зону безопасности (безубыточности) предприятия;
- исчислять необходимый объем продаж для получения заданной величины прибыли;
- более точно оценить эффективность производства отдельных видов продукции и эффективность работы отдельных сегментов предприятия;
- обосновать наиболее оптимальный вариант управленческих решений, касающихся изменения производственной мощности, ассортимента продукции, ценовой политики, вариантов оборудования, технологии производства, приобретения комплектующих деталей и др. с целью минимизации затрат и увеличения прибыли.
Проведение маржинального анализа требует соблюдения ряда условий:
- необходимость деления издержек на две части переменные и постоянные по отношению к динамике объема производства продукции;
- изменение переменных издержек пропорционально объему производства (реализации) продукции;
- отсутствие изменения постоянных издержек в пределах релевантного объема производства (реализации) продукции, т.е. в диапазоне деловой активности предприятия, который установлен исходя из производственной мощности предприятия и спроса на продукцию;
- тождество производства и реализации продукции в рамках рассматриваемого периода времени т.е. запасы готовой продукции существенно не изменяются;
- потребность исчисления и использования показателя маржи покрытия (маржинальной пробыли).
3.2 Анализ функциональной связи между операционными затратами и объемом производства продукции
Все операционные затраты предприятия, связанные с производством и реализацией продукции, можно разделить на переменные и постоянные. Основу такой классификации затрат составляет принцип их эластичности к изменению уровня деловой активности предприятия.
Переменные затраты зависят от объема производства и продажи продукции. В основном это прямые затраты ресурсов на производство и реализацию продукции. Отдельные элементы переменных расходов, в свою очередь, в зависимости от темпов их изменения подразделяются на пропорциональные, прогрессивные и дигрессивные.
Степень реагирования отдельных видов затрат (ΔЗi) на изменение масштабов деятельности предприятия (ΔХ) оценивается с помощью коэффициента эластичности (Кэл):
(Кэл) = ΔЗi / ΔХ (35)
Пропорциональные затраты находятся в прямой пропорциональной зависимости от динамики объема производства продукции (прямая заработная плата, расходы сырья, материалов, топлива, электроэнергии и др.). Коэффициент эластичности для таких затрат будет больше единицы.
Прогрессивные затраты растут более высокими темпами, чем объем производства продукции, например, оплата труда рабочих по сдельно – прогрессивной системе. Коэффициент эластичности для таких затрат будет больше единицы.
Дигрессивные затраты растут медленнее, чем объем производства (затраты на текущий ремонт машин и оборудования). Коэффициент эластичности для таких затрат будет меньше единицы.
Но в целом переменные затраты с некоторой степенью условности изменяются соразмерно объему производства продукции.
Постоянные затраты не зависят от динамики объема производства и продажи продукции – это амортизация, арендная плата заработная плата обслуживающего персонала на почасовой оплате, расходы связанные с управлением и организацией производства, лизинговые платежи, коммунальные расходы и т.д.
Предприятию более выгодно если на единицу продукции приходится меньшая сумма постоянных затрат, что возможно при достижении максимума объема производства и реализации продукции на имеющихся производственных мощностях.
Если при спаде производства продукции переменные затраты сокращаются пропорционально, то сумма постоянных затрат не изменяется, что приводит к росту себестоимости продукции и уменьшению суммы прибыли.
Линия