Экономическое обоснование инвестиционного проекта по производству пожарного извещателя ЗОС-1
Размещено на /
Министерство образования Республики Беларусь
Учреждение образования
Белорусский государственный университет информатики и радиоэлектроники
Инженерно-экономический факультет
Кафедра менеджмента
Курсовая работа
по курсу «Экономика предприятия»
на тему: «Экономическое обоснование инвестиционного проекта по производству ПОЖАРНОГО ИЗВЕЩАТЕЛЯ ЗОС-1»
Выполнила
Студентка группы 671501 Бурей Е.И.
Руководитель Пархименко В.А.
Минск 2009
Содержание
Введение
Таблицы исходных данных
1 Расчет инвестиций в основные средства и нематериальные активы
1.1 Состав основных средств
1.2 Расчет инвестиций в технологическое оборудование
1.3 Расчёт величины инвестиций в здания
1.4 Расчёт остальных слагаемых капитальных вложений в основные средства
1.5 Расчёт амортизации основных средств
1.6 Определение остаточной стоимости основного капитала
2. Калькулирование себестоимости и цены продукции с учетом косвенных налогов
2.1 Расчет статьи «Сырье, материалы и другие мат. ценности за вычетом реализуемых отходов» и "Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера"
2.2 Расчёт затрат по статье «Топливо и энергия на технологические цели»
2.3 Расчёт затрат по статье “Основная заработная плата производственных рабочих”
2.4 Расчёт затрат по статье “Дополнительная заработная плата производственных рабочих”
2.5 Расчет статьи затрат «Налоги и отчисления в бюджет и внебюджетные фонды, сборы и отчисления местным органам власти, согласно законодательству»
2.6 Расчет затрат по статье "Погашение стоимости инструментов и приспособлений целевого назначения и прочие специальные расходы"
2.7 Расчёт затрат по статье “Общепроизводственные расходы”
2.8 Расчёт затрат по статье “Общехозяйственные расходы”
2.9 Расчёт затрат по статье “Прочие производственные расходы”
2.10 Расчёт затрат по статье “Коммерческие расходы”
2.11 Расчет полной себестоимости продукции
2.12 Расчет прибыли на единицу продукции
2.13 Расчет оптовой цены
2.14 Расчет отчислений в местные и республиканский бюджет
2.15 Расчет цены без учета налога на добавленную стоимость
2.16 Расчет налога на добавленную стоимость
2.17 Расчет цены реализации продукции
3. Расчет инвестиций в оборотные средства
3.1 Определение норматива оборотных средств в производственных запасах
3.2 Определение норматива оборотных средств в незавершенном производстве
3.3 Определение норматива оборотных средств в готовой продукции
4. Расчет чистой прибыли от реализации проекта
5. Анализ эффективности проекта
5.1 Расчет показателей эффективности
инвестиционного проекта с учетом фактора времени
5.1.1 Расчет срока окупаемости инвестиций
5.1.2 Расчет чистой текущей стоимости
5.1.3 Расчет внутренней нормы рентабельности и индекса доходности инвестиций
5.2 Анализ безубыточности проекта
5.3 Расчет показателей эффективности использования основных и оборотных средств
Заключение
Приложение
Литература
материальный актив капитал продукция
Введение
В условиях ограниченных возможностей финансирования инвестиционной деятельности в Республике Беларусь особенно важным становится отбор наиболее экономически выгодных инвестиционных проектов, способных в короткие сроки обеспечить окупаемость вложенных средств.
Выполняя данный курсовой проект, мы должны научиться анализировать различные инвестиционные проекты , делать выводы о их эффективности, устойчивостит, рискованности, окупаемости и т.д..
По полученным исходным данным я должна провести технико-экономическое обоснование по технологическому процессу изготовления «ПОЖАРНОГО ИЗВЕЩАТЕЛЯ ЗОС-1».
В ходе работы мне необходимо будет определить размер инвестиций в основные средства, нематериальные активы и оборотные средства, скалькулировать себестоимость и цену производимой продукции (цена должна быть доступной для покупателей), рассчитать чистую прибыль, определить показатели экономической эффективности инвестиционного проекта, такие как срок окупаемости проекта, чистая текущая стоимость, внутренняя норма рентабельности, индекс доходности инвестиций и т.д., и на основании анализа показателей эффективности обосновать вывод о целесообразности осуществления своего инвестиционного проекта.
Реализация инвестиционного проекта рассчитана на 4 года.
Таблицы исходных данных
Технологический процесс изготовления электровентилятора вытяжного бытового «Ветрик»
|
Содержание операции |
Разряд работ |
Норма времени, н-ч/шт |
Оборудование, инструмент |
Стоимость оборудова-ния, руб. |
Площадь, занимаемая оборудова- нием, мІ |
| Отлить крышку изделия | 4 | 0,18 | Машина литьевая | 4018000 | 10 |
| Отлить решётку изделия | 4 | 0,24 | Машина литьевая | 4018000 | 10 |
| Отлить корпус изделия | 4 | 0,40 | Машина литьевая | 4018000 | 10 |
| Отлить фланец изделия | 4 | 0,06 | Машина литьевая | 4018000 |
10 |
| Отлить прижим изделия | 4 | 0,08 | Машина литьевая | 4018000 | 10 |
| Отлить планку изделия | 4 | 0,09 | Машина литьевая | 4018000 | 10 |
| Сборка изделия | 3 | 2,14 | Сборочный стол | 111000 | 5 |
Испытание изделия |
6 |
0,23 0,15 |
Установка для прогона вентилятора | 767000 |
5 |
| Пробивная установка | 815000 |
5 |
|||
| Сдача ОТК, оформление документов | 3 |
0,33 |
Стол мастера |
123000 |
8 |
| Сборка упаковочной коробки и вставки для изделия | 2 |
0,59 |
Сборочный стол |
111000 |
5 |
Нормы расхода комплектующих изделий
|
Наименование |
Норма расхода |
Цена, руб. |
|
1. Вентилятор |
1 |
6952 |
|
2. Шнур электр. с проход. выкл. |
1 |
969 |
|
3. Реле термобиметаллическое |
1 |
383 |
|
4. Блок зажимов |
1 |
173 |
|
5. Шуруп |
4 |
60 |
Норма расходов материалов для изготовления
|
Наименование материала |
Единица измерения |
Норма расхода на единицу |
Цена за единицу материала, р. |
|
Сополимер АБС 2020-31 |
кг |
0,35 |
1920 |
|
Полиэтилен НД |
кг |
0,02 |
1090 |
|
Гроднамид ПА6-Л-СВ30 |
кг |
0,04 |
730 |
|
Трубка 395Т В-40*2 бел |
кг |
0,023 |
2508 |
|
Припой ПОС - 61 |
кг |
0,05 |
7687 |
|
Канифоль сосновая |
кг |
0,05 |
302 |
|
Картон гофрированный |
м2 |
0,25 |
150 |
|
Лента клеевая упаковочная |
кг |
0,5 |
864 |
|
Бумага оберточная |
кг |
0,02 |
601 |
|
Сетка против насекомых |
м2 |
0,034 |
330 |
|
Клей «Декстрин» |
кг |
0,004 |
443 |
|
Бумага №2 б ОК |
кг |
0,085 |
122 |
|
Мастика битумная №1 |
кг |
0,03 |
603 |
|
Провод НВ-0,5-1-600 |
кг |
0,25 |
183 |
1. Расчет инвестиций в основные средства и нематериальные активы
1.1 Состав основных средств
В самом общем смысле под инвестициями понимают вложение капитала в любом виде в объекты предпринимательской и других видов деятельности с целью получения прибыли и (или) социального эффекта.
Инвестирование в производство характеризуется долгосрочным вложением капитала и содержит оценку предполагаемого развития событий и вероятности достижения намеченного результата при определенных затратах. Предприятие несет затраты сегодня, чтобы в будущем получить доходы за счет использования новых технологий, производства товаров и услуг.
Материальную базу предприятия образуют средства труда и предметы труда, которые объединяются в средства производства. Средства труда учитываются в форме основных фондов. Основные фонды в стоимостном выражении представляют собой основные средства, учитываемые в системе бухгалтерской отчетности. При анализе основных фондов прежде всего надо отметить, что они являются активным элементом производства и при правильном их использовании не только обеспечивают создание товаров, но и способствуют улучшению условий труда работников.
Величина инвестиций в основные средства и нематериальные активы в стоимостном выражении включает следующие составляющие:
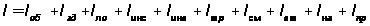 ,
где
 – инвестиции
в основные
средства и
нематериальные
активы, руб.;
 – инвестиции
в технологическое
оборудование,
руб.;
 – инвестиции
в здания, руб.;
 – инвестиции
в лабораторное
оборудование,
руб.;
 – инвестиции
в инструмент,
руб.;
 – инвестиции
в производственный
инвентарь,
руб.;
 – инвестиции
в транспортные
средства, руб.;
 – инвестиции
в силовые машины
и механизмы,
руб.;
 – инвестиции
в вычислительную
технику, руб.;
 – инвестиции
в нематериальные
активы, руб.;
 – инвестиции
в прочие основные
фонды, руб.
1.2 Расчет инвестиций в технологическое оборудование
Общая величина инвестиций в технологическое оборудование определяется первоначальной стоимостью требуемого оборудования, которая рассчитывается по формуле:
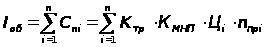 ,
где
 - инвестиции
в технологическое
оборудование,
руб.;
 – первоначальная
стоимость
требуемого
технологического
оборудования,
руб.;
 – цена приобретения
i-го вида оборудования,
руб.;
 – принятое
количество
i-го вида оборудования,
шт.;
 – количество
наименований
видов оборудования.
Ктр - коэффициент, учитывающий транспортные расходы в долях единицы. В нашем случае он равен 1,06.
Кмнп - коэффициент, учитывающий расходы на монтаж, наладку и пуск оборудования. Его значение задается руководителем, Кмнп=1,10.
Принятое
количество
оборудования
()
определяется
на основе округления
до целого числа
расчетного
количества
оборудования.
Расчетное
количество
используемого
технологического
оборудования
( )
определяется
исходя из заданной
годовой производственной
программы,
технологического
процесса и
эффективного
фонда рабочего
времени. Расчетное
количество
используемого
оборудования
определяется
по формуле:
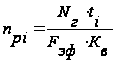 ,
где
– расчетное
количество
видов i-го вида
оборудования,
шт.;
 – количество
изделий, намеченных
к выпуску, шт.
В нашем случае
Nг = 2847 пожарных
извещателей.
 – эффективный
фонд рабочего
времени единицы
оборудования,
час.
 – трудоёмкость
изготовления
изделия на
i-том оборудовании,
нормо-часы;
 – коэффициент
выполнения
норм времени,
доли единицы,
он задан
руководителем и равен 1,06.
Эффективный
фонд времени
работы оборудования
()
рассчитывается
исходя из
двухсменного
режима работы,
продолжительности
смены равной
7,5 часам
и коэффициента
потерь на ремонт
0,92, т.е.
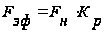 ,
где
 – номинальный
фонд рабочего
времени, дни
=(Дк-Двых-Дп)*S*t
= 3 825
часов
где
 – календарное
количество
дней в периоде;
 – количество
выходных дней
в периоде;
 – количество
праздничных
дней в периоде,
не приходящиеся
на выходные
дни;
Теперь подставим полученное значение фонда накопления и найдем эффективный фонд времени.
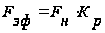 =
3825*0,92 = 3 519 часа
Далее мы нашли расчетное и принятое количество тех. оборудования для каждого вида оборудования.

Подставили полученные значения в формулу и нашли величину инвестиций в технологическое оборудование по каждому виду. Расчет оформили в виде таблицы.
Таблица 1
Инвестиции в основные средства и нематериальные активы
| Наименование оборудования | Цi,руб. | nпрi шт | Ктр | Кмнп | Первоначаль-ная стоимость (Сni),руб. |
| Стол для подготовки работ | 135000 | 0,15 | 1,06 | 1,1 | 23543,78 |
| Установка пайки УПВ9035 | 355000 | 0,12 | 1,06 | 1,1 | 47840,65 |
| Стол контроля | 133000 | 0,09 | 1,06 | 1,1 | 13706,13 |
| Стол сборки | 153000 | 0,12 | 1,06 | 1,1 | 21831,51 |
| Стол маркировки | 133000 | 0,36 | 1,06 | 1,1 | 55878,83 |
| Стол лакировки | 136000 | 0,27 | 1,06 | 1,1 | 43123,97 |
| Стол мастера | 131000 | 0,60 | 1,06 | 1,1 | 91384,76 |
| Стол для подготовки работ | 135000 | 0,10 | 1,06 | 1,1 | 16052,58 |
| Стол сборки | 153000 | 0,21 | 1,06 | 1,1 | 37598,71 |
| Установка для пайки | 396000 | 0,18 | 1,06 | 1,1 | 84757,62 |
| Прибор комбин. | 164000 | 0,22 | 1,06 | 1,1 | 42902,00 |
| Стол регулирования | 152000 | 0,48 | 1,06 | 1,1 | 85550,34 |
| Камеры дыма | 322000 | 0,52 | 1,06 | 1,1 | 193994,43 |
| Стенд СТ1, СТ2 | 310000 | 0,82 | 1,06 | 1,1 | 294891,82 |
| ИТОГО | 1053057,112 | ||||
1.3 Расчёт величины инвестиций в здания
Величину инвестиций в здания мы будем определять по формуле:
 ,
где
– инвестиции
в здания, руб.;
 – цена одного
м2, мы примем
ее равной 1852500
р.
 – общая
площадь зданий
и сооружений,
м2;
Общая площадь
зданий ()
предприятия
будет включать
следующие
составляющие:
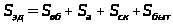 ,
где
 – площадь, занимаемая
оборудованием,
м2;
 – площадь,
занимаемая
служащими,
специалистами
и руководителями,
м2;
 – площадь
под складские
помещения, м2;
 – площадь
под санитарно-бытовыми
помещениями,
м2.
Площадь под технологическое оборудования определяют исходя из площади занимаемой единицей технологического оборудования, включая ширину проходов и проездов в цехе, и его принятого количества по формуле:
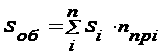 =8*0,15+11*0,12+9*0,09+10*0,12+10*0,36+9*0,27+10*0,6+8*0,1+10*0,21+10*0,18+9*0,22+11*0,48+10*0,52+4*0,82=37
м2
где
 – площадь единицы
оборудования
i-го вида, м2,
из первоначальных
данных.
 – принятое
количество
i-го вида оборудования,
шт., расчитанное
нами в предыдущем
пункте.
 – количество
наименований
видов оборудования.
Расчет площади,
занимаемой
оборудованием
()
мы представим
ввиде следующей
таблицы.
Таблица 2
Площадь под технологическое оборудование
| Наименование оборудования | Площадь, занимаемая единицей оборудования, м2 | Принятое количество оборудования, шт. | Всего, м2 |
| Стол для подготовки работ | 8 | 0,15 | 1,20 |
| Установка пайки УПВ9035 | 11 | 0,12 | 1,27 |
| Стол контроля | 9 | 0,09 | 0,80 |
| Стол сборки | 10 | 0,12 | 1,22 |
| Стол маркировки | 10 | 0,36 | 3,60 |
| Стол лакировки | 9 | 0,27 | 2,45 |
| Стол мастера | 10 | 0,60 | 5,98 |
| Стол для подготовки работ | 8 | 0,10 | 0,82 |
| Стол сборки | 10 | 0,21 | 2,11 |
| Установка для пайки | 10 | 0,18 | 1,84 |
| Прибор комбин. | 9 | 0,22 | 2,02 |
| Стол регулирования | 11 | 0,48 | 5,31 |
| Камеры дыма | 10 | 0,52 | 5,17 |
| Стенд СТ1, СТ2 | 4 | 0,82 | 3,26 |
| ИТОГО | 37,04 | ||
Для расчета административной, складской и бытовой площади мы будем пользоваться коэффициентами, учитывающими соотношение между площадью занимаемой оборудованием и другими видами площадей:
 ,
где
– административная
площадь, м2;
– площадь,
занимаемая
оборудованием,
м2;
 –
коэффициент,
учитывающий
соотношение
между площадью,
занимаемой
оборудованием,
и административной
площадью, в
долях единицы.
Мы берем его
равным 0,4.
 ,
где
– площадь, под
складские
помещения, м2;
– площадь,
занимаемая
оборудованием,
м2;
 – коэффициент,
учитывающий
соотношение
между площадью,
занимаемой
оборудованием,
и площадью под
складские
помещения, в
долях единицы.
Мы берем его
равным 0,3.
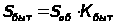 ,
где
- площадь под
санитарно-бытовые
помещения, м2;
– площадь,
занимаемая
оборудованием,
м2;
 – коэффициент,
учитывающий
соотношение
между площадью,
занимаемой
оборудованием,
и площадью под
санитарно-бытовые
помещения, в
долях единицы.
Мы берем его
равным 0,2.
В результате получаем:
=
15 м2 ;
=
11 м2 ;
=
7 м2 ;
=
37,04+15+11+7 = 70 м2
=
1852500*70 = 130367746 р.
1.4 Расчёт остальных слагаемых капитальных вложений в основные средства
Остальные слагаемые инвестиции в основные средства и нематериальные активы в курсовой работе мы определим укрупнённо в процентах от стоимости технологического оборудования. Процентные соотношения нам даны, они зависят от варианта. Полученные результаты приведем в следующей таблице:
Таблица 3
Инвестиции в основные средства и нематериальные активы
| Наименование | Процентное соотношение основных средств и нематериальных активов, % | Инвестиции, р. |
| Здания | _ | 130367746 |
| Технологическое оборудование | 100 | 1053057 |
| Вычислительная техника | 3,7 | 38963 |
| Инструмент и технологическая оснастка | 3,1 | 32645 |
| Лабораторное оборудование | 9,8 | 103200 |
| Производственный и хозяйственный инвентарь | 2 | 21061 |
| Силовые машины | 19,3 | 203240 |
| Транспортнве средства | 6,9 | 72661 |
| Нематериальные активы | 5,3 | 55812 |
| Прочее | 3,7 | 38963 |
| ИТОГО | 131987347 | |
1.5 Расчёт амортизации основных средств
Амортизация – возмещение износа основных фондов путем включения части их стоимости в затраты на выпуск продукции. Денежным выражением размера амортизации являются амортизационные отчисления, которые включаются в себестоимость готовой продукции.
Норма амортизационных отчислений – это выраженное в процентах отношение годовой суммы амортизации к первоначальной (восстановительной) стоимости основных фондов. Расчет амортизации может производится линейным ( равномерным) и нелинейным методами. Мы будем использовать линейный метод, в этом случае годовая сумма амортизации начисляется равномерно по годам и определяется исходя из первоначальной стоимости основных фондов.
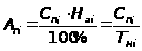
где
 – годовая
сумма амортизации,
руб.;
 – первоначальная
стоимость
основных средств
i-го вида
, руб.;
 – норма амортизации
основных средств
i-го вида,
%;
 – нормативный
срок службы,
лет.
Нормативный срок службы мы найдем по Временному республиканскому классификатору амортизируемых основных средств.
Произведенные расходы оформим в виде таблицы.
Таблица 4
Расчёт амортизации основных средств и нематериальных активов
| №п/п | Наименование | Шифр | Норматив-ный срок службы, лет | Первона-чальная стоимость, р. | Годовая сумма амортизации, р. |
| 1. | Здания | 10001 | 100 | 130367746 | 1303677,456 |
| 2. | Технологическое оборудование | ||||
| 2.1. | Стол для подготовки работ | 44001 | 8 | 135000 | 16875 |
| 2.2. | Установка пайки УПВ9035 | 44012 | 5 | 355000 | 71000 |
| 2.3. | Стол контроля | 44017 | 4 | 133000 | 33250 |
| 2.4. | Стол сборки | 44013 | 5 | 153000 | 30600 |
| 2.5. | Стол маркировки | 44020 | 4 | 133000 | 33250 |
| 2.6. | Стол лакировки | 44017 | 4 | 136000 | 34000 |
| 2.7. | Стол мастера | 44017 | 4 | 131000 | 32750 |
| 2.8. | Стол для подготовки работ | 44001 | 8 | 135000 | 16875 |
| 2.9. | Стол сборки | 44013 | 5 | 153000 | 30600 |
| 2.10. | Установка для пайки | 44012 | 5 | 396000 | 79200 |
| 2.11. | Прибор комбин. | 44013 | 5 | 164000 | 32800 |
| 2.12. | Стол регулирования | 44015 | 10 | 152000 | 15200 |
| 2.13. | Камеры дыма | 44020 | 4 | 322000 | 80500 |
| 2.14. | Стенд СТ1, СТ2 | 44017 | 4 | 310000 | 77500 |
| 3. | Вычислительная техника | 8 | 38963 | 4870 | |
| 4. | Инструмент и технологическая оснастка | 60000 | 2 | 32645 | 16322 |
| 5. | Лабораторное оборудование | 47023 | 5,6 | 103200 | 18428 |
| 6. | Производственный и хозяйственный инвентарь | 70005 | 12 | 21061 | 1755 |
| 7. | Силовые машины | 48025 | 6 | 203240 | 33873 |
| 8. | Транспортнве средства | 50401 | 7 | 72661 | 10380 |
| 9. | Нематериальные активы | _ | 7 | 55812 | 7973 |
| 10. | Прочее | _ | 10 | 38963 | 3896 |
| ИТОГО | 133742290 | 1985577 | |||
1.6 Определение остаточной стоимости основного капитала
Остаточная стоимость основных фондов определяется как разность между первоначальной или восстановительной стоимостью и суммой износа, которому подвергаются основные фонды. В свою очередь первоначальная стоимость – это фактическая стоимость основных фондов по ценам приобретения или стоимость строительства, включая расходы по доставке, монтажу и установке.
Расчет остаточной стоимости мы будем производить по формуле:
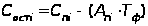
 – остаточная
стоимость
основных средств
i-го