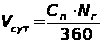Экономическое обоснование инвестиционного проекта по производству пожарного извещателя ЗОС-1
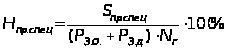 ,
где
 - норматив прочих
расходов, в
нашем случае
он равен 0,8 %;
 - смета прочих
специальных
производственных
расходов, руб.;
Исходя из
заданного
норматива,
прочие специальные
расходы на
единицу продукции
( )
определяются
по формуле:
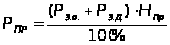 = 58
р.
Также целесообразно
выразить и
рассчитать
сумму прочих
специальных
расходов (),
т.к. ее величина
будет использоваться
в дальнейшем
при выполнении
работы:
=
58 *2847 = 164284 р.
2.10 Расчёт затрат по статье “Коммерческие расходы”
Эта статья является комплексной и относится к условно-постоянным расходам. В статье планируются и учитываются расходы по организации сбыта, транспортно-экспедиционные расходы и расходы по предпродажной подготовке продукции.
Расходы по организации сбыта включают оплату услуг сторонних организаций, затраты на рекламу. В транспортно-экспедиционных расходах учитываются затраты на тару и упаковку изделий, расходы на погрузку и транспортировку продукции.
Коммерческие
расходы распределяются
между отдельными
изделиями по
нормативу
коммерческих
расходов ( )
пропорционально
производственной
себестоимости.
Производственная
себестоимость
(
 )
– это сумма
затрат на
производство
продукции
(сумма всех
калькуляционных
статей кроме
коммерческих
расходов).
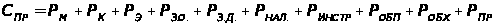 = 65304р.
Норматив коммерческих расходов определяется по формуле:
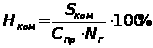 ,
Hком задан по условиям проекта и равен 4,8%.
где
 – смета коммерческих
расходов, руб.;
Исходя из заданного норматива, коммерческие расходы на единицу продукции определяются по формуле:
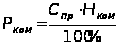 =
65304*4,8/100 = 3135р.
Также целесообразно
выразить и
рассчитать
сумму коммерческих
расходов (),
т.к. ее величина
будет использоваться
в дальнейшем
при выполнении
работы:
=3135
*2847=8924149 р.
2.11 Расчет полной себестоимости продукции
Полная себестоимость
продукции ( )
включает все
расходы по
производству
и реализации
продукции. Она
равна сумме
всех предыдущих
статей.
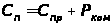 =65304+3135
= 68438 р.
2.12 Расчет прибыли на единицу продукции
Размер прибыли
на единицу
продукции ( )
зависит от
уровня рентабельности
единицы продукции
Расчет нормативной
прибыли на
единицу продукции
осуществим
по формуле:
 ,
где
– полная себестоимость
единицы продукции,
руб.;
 – уровень
рентабельности
единицы продукции,
он известен
по условиям
проекта и равен
26%.
=17794
руб.
2.13 Расчет оптовой цены
Цена – денежное выражение стоимости единицы товара (продукции, изделия и т.п.). Оптовая цена предприятия формируется в зависимости от полной себестоимости продукции и нормативной величины прибыли на единицу продукции по формуле:
 ,
где
 - оптовая цена
(цена предприятия)
единицы продукции,
руб.;
=
68438 +17794 =
86232 руб.
2.14 Расчет отчислений в местные и республиканский бюджет
Отчисления в бюджетные фонды включают:
сбор на формирование местных целевых бюджетных жилищно-инвестиционных фондов;
сбор в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки;
налог с пользователей автомобильных дорог;
сбор на финансирование расходов, связанных с содержанием и ремонтом жилищного фонда.
Размер и методика расчета отчислений в бюджетные фонды берется по действующему Закону о бюджете Республики Беларусь на момент выполнению курсовой работы. Согласно Закону «О бюджете республики Беларусь на 2006 год» размер отчислений в бюджетные фонды взимается единым платежом в размере 3% по следующей формуле:
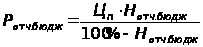 ,
где
 - отчисления
в местные и
республиканский
бюджеты, приходящиеся
на единицу
продукции,
руб.;
 .
– норматив
отчислений
в республиканский
бюджет, %.
= 871 р.
2.15 Расчет цены без учета налога на добавленную стоимость
Цена без учета
налога на добавленную
стоимость ( )
находится как
сумма оптовой
цены и отчислений
в бюджетные
фонды:
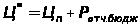 =
86232 +871
= 87103
руб.
2.16 Расчет налога на добавленную стоимость
Во всех платежных и расчетных документах сумма налога на добавленную стоимость должна выделяться отдельной строкой. Налог на добавленную стоимость найдем по следующей формуле:
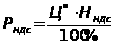 ,
где
 - сумма налога
на добавленную
стоимость,
приходящаяся
на единицу
продукции,
руб.;
 - норматив
налога на добавленную
стоимость, 18%.
=
87103 *18/100
=15679 р.
2.17 Расчет цены реализации продукции
Цена реализации
продукции ( )
– цена, по которой
реализуется
продукция,
включает полную
себестоимость,
прибыль, отчисления
в бюджетные
и внебюджетные
фонды и налоги.
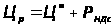 =
87103 +15679 =
102782 р.
По результатам расчетов составим калькуляцию себестоимости и цены продукции по форме, представленной в приложении 3:
Таблица 10
Калькуляция себестоимости и цены продукции
| Наименование статей затрат | Сумма затрат, р. |
|
Сырьё, материалы и другие материальные ценности за вычетом реализуемых отходов, Pм |
3839,71686 |
|
Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера, Рк |
15280 |
|
Топливо и электроэнергия на технологические цели, Рэ |
190,04 |
|
Основная заработная плата основных производственных рабочих, Рзо |
5485 |
|
Дополнительная заработная плата основных производственных рабочих, Рзд |
1727,83 |
|
Налоги и отчисления в бюджет и внебюджетные фонды; сборы и отчисления местным органам власти, %, Ннал |
41,4 |
|
Погашение стоимости инструментов и приспособлений целевого назначения и прочие специальные расходы, Ринстр |
800,645 |
|
Общепроизводственные расходы, Робп |
6477,29 |
|
Общехозяйственные расходы, Робх |
28459,04 |
|
Прочие производственные расходы, Рпр |
57,70 |
|
Производственная себестоимость, Спр |
65303,745 |
|
Коммерческие расходы, Рком |
3134,58 |
|
Полная себестоимость, Сп |
68438,325 |
|
Прибыль, 24%, Пн |
17793,96 |
|
Цена без косвенных налогов и НДС(оптовая цена), Цп |
86232,289 |
| Единый платёж косвенных налогов, % | |
|
НДС, 18%, Рндс |
15678,598 |
|
Цена реализации (отпускная цена), Цр |
102781,920 |
3. Расчет инвестиций в оборотные средства
Каждое предприятие, начиная свою производственную деятельность, должно располагать определенной суммой денежных средств, на которую предприятие закупает сырье, материалы, топливо, оплачивает электроэнергию, несет расходы по освоению новых видов продукции и т.д.. Все это представляет важнейший вид производственных ресурсов – оборотные средства. Недостаточная обеспеченность предприятия оборотными средствами парализует его работу и приводит к ухудшению его финансового состояния.
Оборотные средства последовательно проходят три стадии: денежную, производственную, товарную. Авансирование денег в оборотные средства означает, что затраченные в начале производства деньги возвращаются предприятию после завершения кругооборота.
В данном проекте размер инвестиций в оборотные средства будет определяться их нормированной частью:
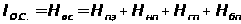 ,
где
 - инвестиции
в оборотные
средства, руб.;
 – норматив
оборотных
средств, руб.;
 – норматив
оборотных
средств в
производственных
запасах, руб.;
 – норматив
оборотных
средств в
незавершенном
производстве,
руб.;
 – норматив
оборотных
средств в готовой
продукции,
руб.;
 – норматив
оборотных
средств в расходах
будущих периодов,
руб.
Оборотные средства в расходах будущих периодов рассчитываются отдельно по фактическим по затратам на освоение новых производств, разработку новых технологий, перепланировку цехов и переналадку оборудования и т.д. По условию курсовой работы все инвестиции в проект направляются на создание нового производства, поэтому при определении норматива оборотных средств норматива оборотных средств в расходах будущих периодов в работе не учитываются.
3.1 Определение норматива оборотных средств в производственных запасах
Производственные запасы – это предметы труда, подготовленные для запуска в производственный процесс; состоят они из сырья, основных и вспомогательных материалов, топлива, горючего, покупных полуфабрикатов и комплектующих изделий, тары, запасных частей для текущего ремонта основных фондов, малоценных быстро изнашиваемых предметов. Норматив оборотных средств в производственных запасах состоит из суммы частных нормативов:
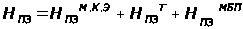 ,
где
 – норматив
производственных
запасов в материалах,
комплектующих,
энергии и топлива,
руб.;
 – норматив
производственных
запасов в таре,
руб.;
 – норматив
производственных
запасов в малоценных
быстро изнашиваемых
предметах, руб.
мы будем
находить по
формуле:
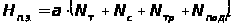 ,
где
 – среднесуточный
расход материалов,
комплектующих,
топлива, руб.;
 – текущая
норма запаса,
она известна
из условий и
равна 2-м дням.
 – страховая
норма запаса(3
дня).
 – транспортная
норма запаса(1
дня).
 – подготовительная
норма запаса(0,8
дня).
Среднесуточный расход материалов, комплектующих и топлива (энергии) может быть определен по формуле:
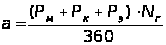 =
(3839,72+15280+190,04)*2847/360 = 152708,75
р.
= 152708,75*(2+3+1+0,8)= 1038419,52 р.
Норматив производственных запасов по таре может быть рассчитан по формуле:
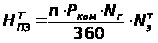 ,
где
 - норматив
производственных
запасов по
таре, руб.;
 – удельный
вес расходов
на тару в коммерческих
расходах, доли
ед. ;
В нашем случае n=0,21 единицы.
 – коммерческие
расходы на
единицу продукции,
руб.;
 – количество
изделий, намеченных
к выпуску, шт.
 – норма запаса
по таре, она
задана и равна
6-м дням.
=
0,21*3135*2847*6/360=31235руб.
Малоценные быстроизнашивающиеся предметы (МБП) – средства труда, срок службы которых менее одного года. Это специальные инструменты и приспособления, спецодежда и обувь, приборы, средства автоматизации и пр. В радиоэлектронной промышленности расходы на МБП составляют 10-15% общепроизводственных расходов. Норматив производственных запасов по малоценным, быстроизнашивающимся предметам рассчитывается по формуле:
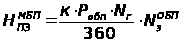 ,
где
 - норматив
производственных
запасов по
малоценным,
быстроизнашивающимся
предметам, руб.
 – удельный
вес расходов
на МБП в общепроизводственных
расходах, доли
ед. У нас он равен
0,13.
=0,13*6477*2847*4/360=26636,7814
р.
Подставим полученные значения и найдем величину норматива оборотных средств в производственных запасах.
=1038419,52+31235+26636,7814=1096291
р.
3.2 Определение норматива оборотных средств в незавершенном производстве
Незавершенное производство и полуфабрикаты собственного изготовления – предметы труда, введенные в производственный процесс (сырье материалы, узлы, детали, изделия), находящиеся в стадии обработки или сборки, и полуфабрикаты, требующие дальнейшей обработки в других производственных звеньях данного предприятия.
Норматив незавершенного производства определяется по формуле:
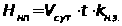 ,
где
 – плановый
суточный объем
производства
продукции или
однодневные
затраты по
производству
продукции,
руб.;
 – длительность
производственного
цикла, он
задан руководителем
проекта и равен
1,4 дня.
 – коэффициент
нарастания
затрат.
Плановый суточный объем производства продукции определяется по формуле:
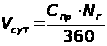 =65303*2847/360=516444
р.
Нарастание затрат в производственном процессе может происходить равномерно и неравномерно. По условиям курсовой работы нарастание затрат происходит равномерно:
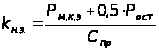 ,
где
 – сумма расходов
на материалы,
комплектующие
и энергию, руб.;
 – остальные
расход, входящие
в производственную
себестоимость,
руб.;
 - производственная
себестоимость
единицы продукции,
руб.
=(19309,85+0,5*(45994))/
229529,771=0,13
Теперь мы можем рассчитать норматив незавершенного производства:
=468407
р.
3.3 Определение норматива оборотных средств в готовой продукции
Готовая продукция – продукты, выработанные (прошедшие все стадии обработки) на данном предприятии и являющиеся годными для производственного или личного потребления. В радиоэлектронной промышленности это продукты, не подлежащие дальнейшей обработке (переработке) или сборке на данном предприятии и предназначенные для отпуска на сторону (другим предприятиям, организациям, населению). Норматив оборотных средств в запасах готовой продукции исчисляется по формуле:
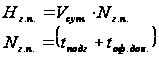
где
– суточный
выпуск готовой
продукции по
полной себестоимости,
руб.;
 - норма запаса
по готовой
продукции, дн.;
Она задана по
условиям проекта
и равна 1,4 дня.
 – время, необходимое
для формирования
партии для
отправки готовой
продукции
потребителю,
дн.;
 – время, необходимое
для оформления
документов
для отправки
груза потребителю,
дн.
Плановый суточный объем выпуска продукции определяется по формуле: