Экономическое обоснование инвестиционного проекта по производству пожарного извещателя ЗОС-1
 – годовая
сумму амортизации
по i-му виду
оборудования,
руб.;
 – срок фактического
использования
оборудования
( в годах), мы будем
рассчитывать
для первых
четырех лет.
Расчет остаточной стоимости основных средств по годам представим в табличной форме.
Таблица 5
Остаточная стоимость основных средств и нематериальных активов, руб.
| Наименование | Первоначальная стоимость | Годовая сумма амортизации | Остаточная стоимость на конец года | |||
| 1-го | 2-го | 3-го | 4-го | |||
| 1.Здания | 130367746 | 1303677,46 | 129064068 | 127760391 | 126456713 | 125153036 |
| 2.Технологическое оборудование | 1053057 | 584400 | 2223600 | 1639200 | 1054800 | 470400 |
| 2.1.Стол для подготовки работ | 135000 | 16875 | 118125 | 101250 | 84375 | 67500 |
| 2.2.Установка пайки УПВ9035 | 355000 | 71000 | 284000 | 213000 | 142000 | 71000 |
| 2.3.Стол контроля | 133000 | 33250 | 99750 | 66500 | 33250 | 0 |
| 2.4.Стол сборки | 153000 | 30600 | 122400 | 91800 | 61200 | 30600 |
| 2.5.Стол маркировки | 133000 | 33250 | 99750 | 66500 | 33250 | 0 |
| 2.6.Стол лакировки | 136000 | 34000 | 102000 | 68000 | 34000 | 0 |
| 2.7.Стол мастера | 131000 | 32750 | 98250 | 65500 | 32750 | 0 |
| 2.8.Стол для подготовки работ | 135000 | 16875 | 118125 | 101250 | 84375 | 67500 |
| 2.9.Стол сборки | 153000 | 30600 | 122400 | 91800 | 61200 | 30600 |
| 2.10.Установка для пайки | 396000 | 79200 | 316800 | 237600 | 158400 | 79200 |
| 2.11.Прибор комбин. | 164000 | 32800 | 131200 | 98400 | 65600 | 32800 |
| 2.12.Стол регулирования | 152000 | 15200 | 136800 | 121600 | 106400 | 91200 |
| 2.13.Камеры дыма | 322000 | 80500 | 241500 | 161000 | 80500 | 0 |
| 2.14.Стенд СТ1, СТ2 | 310000 | 77500 | 232500 | 155000 | 77500 | 0 |
| 3.Вычислительная техника | 38963113 | 4870 | 38958243 | 38953372 | 38948502 | 38943632 |
| 4.Инструмент и технологическая оснастка | 32644770 | 16322 | 32628448 | 32612126 | 32595803 | 32579481 |
| 5.Лабораторное оборудование | 103199597 | 18428 | 103181168 | 103162740 | 103144311 | 103125883 |
| 6.Производственный и хозяйственный инвентарь | 21061142 | 1755 | 21059387 | 21057632 | 21055877 | 21054122 |
| 7.Силовые машины | 203240023 | 33873 | 203206149 | 203172276 | 203138403 | 203104529 |
| 8.Транспортнве средства | 72660941 | 10380 | 72650561 | 72640180 | 72629800 | 72619420 |
| 9.Нематериальные активы | 55812027 | 7973 | 55804054 | 55796081 | 55788107 | 55780134 |
| 10.Прочее | 38963113 | 3896 | 38959217 | 38955321 | 38951424 | 38947528 |
| ИТОГО: | 700773529 | 2569977 | 698203552 | 695633575 | 693063599 | 690493622 |
2. Калькулирование себестоимости и цены продукции с учетом косвенных налогов
Себестоимость продукции( работ, услуг) – стоимостная оценка используемых в процессе производства природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Под калькулированием понимают расчет себестоимости единицы продукции (работ, услуг), а калькуляция – документ, в котором оформляется этот расчет. Калькуляционная единица – измеритель объекта калькулирования ( штуки, тонны, метры , кубометры и т.д.) . Калькуляция на изделия составляется по статьям затрат.
Для радиоэлектронных отраслей промышленности может быть принят следующий состав статей калькуляции себестоимости:
Сырье и материалы.
Покупные комплектующие изделия и полуфабрикаты.
Возвратные отходы (вычитаются).
Топливо и электроэнергия на технологические цели.
Основная заработная плата основных производственных рабочих.
Дополнительная заработная плата основных производственных рабочих.
Налоги и отчисления в бюджет и внебюджетные фонды; сборы и отчисления местным органам власти.
Расходы на подготовку и освоение производства.
Погашение стоимости инструментов и приспособлений целевого назначения (прочие специальные расходы).
Общепроизводственные расходы.
Общехозяйственные расходы.
Потери от брака.
Прочие производственные расходы.
Производственная себестоимость.
Коммерческие расходы.
Полная себестоимость.
2.1 Расчет статьи «Сырье, материалы и другие мат. ценности за вычетом реализуемых отходов» и "Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера"
В эту статью включается стоимость основных материалов, необходимых для изготовления единицы продукции по установленным нормам. Расчет будем производить по следующей формуле:
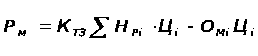 ,
где
 – материальные
расходы на
единицу продукции,
руб.;
 – коэффициент,
учитывающий
транспортно-заготовительные
расходы при
приобретении
и доставке
материалов
и комплектующих,
в долях единицы,
берем из исходных
данных равным
1,17.
 – норма расхода
i-го вида
материала на
единицу продукции
(кг, м, л и пр.);
 – отпускная
цена за единицу
i-го вида
материала, руб.
 – возвратные
отходы i-го
вида материала,
руб.;
Сумму реализованных отходов мы примем равной 0,88% от стоимости материалов с учетом транспортно-заготовительных расходов.
 – цена за
единицу отходов
материала i-го
вида, руб.;
 – номенклатура
применяемых
материалов.
Так как в эту статью включаются все материальные ценности, результат приведем в виде таблицы.
Таблица 6
Материальные затраты на единицу продукции
| Наименование материальных ценностей | Единица измерения | Оптовая цена за единицу материала, р. | Норма расхода на единицу изделия | Сумма затрат, р. |
| Провод | м | 200 | 0,05 | 10 |
| Припой | кг | 6088 | 0,07 | 426,16 |
| Флюс канифольный | л | 69175 | 0,02 | 1383,5 |
| Лак | л | 1307 | 0,05 | 65,35 |
| Спирт технический | л | 377 | 0,015 | 5,66 |
| Труба | м | 2520 | 0,04 | 100,8 |
| Масло для УПВ | л | 718 | 0,001 | 0,72 |
| Винт М2*6 | шт | 179 | 2 | 358 |
| Винт М2-12 | шт | 171 | 4 | 684 |
| Винт М4-8 | шт | 196 | 3 | 588 |
| Винт М4-10 | шт | 156 | 4 | 624 |
| Гайки М2 | шт | 159 | 6 | 954 |
| Гайки М4 | шт | 190 | 6 | 1140 |
| Шайба 3 | шт | 194 | 2 | 388 |
| Шайба 4 | шт | 146 | 4 | 584 |
| Шайба 2 (гр) | шт | 150 | 6 | 900 |
| Шайба 3 (гр) | шт | 135 | 2 | 270 |
| шайба 4 (гр) | шт | 165 | 4 | 660 |
| ИТОГО | 9142,18 | |||
| С учётом транспортно-заготовительных расходов | 10056,40 | |||
| Всего затрат | 19198,58 | |||
| Реализуемые отходы | 15358,87 | |||
| Всего затраты на материальные ценности с учётом реализуемых отходов | 3839,72 | |||
В статью затрат "Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера" включаются затраты на приобретение в порядке производственной кооперации готовых покупных изделий и полуфабрикатов, используемых для комплектования изделий или подвергающихся дополнительной обработке на данном предприятии для получения готовой продукции (радиоэлементы, микросхемы и пр.).
Расчёт затрат по этой статье на единицу продукции производится следующим образом:
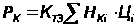 ,
где
 - расход комплектующих
на единицу
продукции,
руб.;
 – количество
комплектующих
или полуфабрикатов
i-го вида
на единицу
продукции, шт.;
– отпускная
цена i-го
вида комплектующих
изделий, руб.
Расчет затрат по данной статье затрат представим в табличной форме.
Таблица 7
Стоимость комплектующих изделий на единицу продукции
| Наименование комплектующих изделий | Количество комплектующих на 1 изделие | Оптовая цена, р. | Сумма затрат, р. |
| Резисторы: | |||
| 33Н-0,125Вт-680 кОм +10% | 2 | 105 | 210 |
| 33Н-0,125Вт-1 Ом +10% | 3 | 91 | 273 |
| 33Н-0,125Вт-2 Ом +10% | 2 | 100 | 200 |
| 33Н-0,125Вт-100 Ом +10% | 2 | 152 | 304 |
| 33Н-0,125Вт-100 мОм +10% | 1 | 158 | 158 |
| Конденсаторы: | |||
| К50-35 16В-47 мкФ | 2 | 161 | 322 |
| К50-35 16В-4,7 мкФ | 1 | 157 | 157 |
| Микросхемы: | |||
| К351ЛЕ5 | 1 | 580 | 580 |
| К651НЕ5 | 1 | 769 | 769 |
| Полупроводниковые приборы: | |||
| КТ3102БМ | 2 | 158 | 316 |
| КТ961А | 2 | 130 | 260 |
| КТ522Б | 1 | 130 | 130 |
| КУПМ-1К | 2 | 170 | 340 |
| Оповещатель "Свирель" | 1 | 198 | 198 |
| Колодка КМ-2 | 5 | 418 | 2090 |
| Микропереключатель МПЗ-1 | 2 | 2312 | 4624 |
| Печатная плата | 1 | 129 | 129 |
| Липкая аппликация | 2 | 111 | 222 |
| Полуфабрикаты: | |||
| Крышка | 1 | 593 | 593 |
| Основания | 1 | 250 | 250 |
| Кронштейн 0,3 | 1 | 369 | 369 |
| Втулка 001 | 2 | 295 | 590 |
| Втулка 481 | 2 | 286 | 572 |
| Кронштейн 010 | 1 | 157 | 157 |
| Чашка пломбир | 1 | 78 | 78 |
| ИТОГО | 13891 | ||
| Всего затрат с учётом транспортно-заготовительных расходов | 15280 | ||
2.2 Расчёт затрат по статье «Топливо и энергия на технологические цели»
В эту статью включаются затраты на все виды непосредственно расходуемых в процессе производства продукции топлива и энергии.. Расчет производится по формуле:
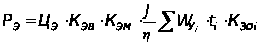 ,
где
 - расход энергии
на производство
единицы продукции,
руб.;
 – тариф за
1кВт в час электроэнергии,
руб., примем
его равным 262
р.
 – коэффициент,
учитывающий
использование
энергии во
времени (0,6);
 – коэффициент,
учитывающий
использование
энергии по
мощности (0,5);
 – коэффициент,
учитывающий
потери электроэнергии
в сети (1,15);
 - коэффициент
полезного
действия оборудования
(0,75);
 – установленная
мощность
электродвигателей
технологического
оборудования
i-го вида;
 – норма времени
i-й операции
на i-м оборудовании,
норма часы;
 - коэффициент
загрузки оборудования
i-го вида,
был рассчитан
нами в первой
главе по формуле:

Расчет количества потребляемой оборудованием электроэнергии оформим в виде таблицы.
Таблица 8
Затраченная энергия на единицу продукции
| Наименование технологического оборудования, потребляющего электроэнергию | Установленная мощность электродвигателей технологического оборудования, кВт | Норма времени i-той операции на оборудовании, н-ч | Коэффициент загрузки оборудования, доли ед. | Итого количество затраченной электроэнергии. кВт |
| Установка пайки УПВ9035 | 3 | 0,17 | 0 | 0 |
| Установка пайки УПВ9035 | 3 | 0,27 | 0 | 0 |
| Прибор комбин. | 1 | 0,33 | 0 | 0 |
| Камеры дыма | 1,5 | 0,76 | 0,52 | 0,59 |
| Стенд СТ1, СТ2 | 1 | 1,2 | 0,82 | 0,98 |
| ИТОГО | 1,58 | |||
| ИТОГО р., с учётом коэффициентов и стоимости 1 кВт*ч электроэнергии | 190,04 | |||
2.3 Расчёт затрат по статье “Основная заработная плата производственных рабочих”
В эту статью включаются расходы на оплату труда производственных рабочих сдельщиков, непосредственно связанных с изготовлением продукции, выполнением работ и услуг. Расчет основной заработной платы производственных рабочих на изготовление единицы продукции осуществляется по формуле:
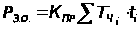 ,
где
 - расходы на
основную заработную
плату основных
производственных
рабочих, приходящиеся
на единицу
продукции,
руб.;
 – коэффициент
премий, в долях
ед., в нашем случае
он равен 16.
 – часовая
тарифная,
соответствующая
разряду работ
i-й операции,
руб./ч;
– норма времени
i-й операции,
н-ч;
Часовая тарифная ставка, соответствующая i-й операции определяется по формуле:
 ,
где
 - коэффициент,
соответствующий
i-му разряду и
выбранный по
Единой тарифной
сетке работников
производственных
отраслей экономики
Республики
Беларусь. Для
третьего разряда
работ он равен
1,35, для четвертого
– 1,57, для пятого
– 1,73, для шестого
– 1,9.
Часовую тарифную ставку первого разряда примем равной 467 р.
Расчет заработной платы основных производственных рабочих приведем в форме таблицы.
Таблица 9
Расчёт основной заработной платы производственных рабочих на единицу продукции, руб.
| Наименование операций | Разряд работ | Часовая тарифная ставка, р. | Норма времени, н-ч | Заработная плата, р. |
| Подготовительная | 3 | 630,45 | 0,22 | 138,70 |
| Монтажная | 5 | 807,91 | 0,17 | 137,34 |
| Контроль | 4 | 733,19 | 0,13 | 95,31 |
| Сборочная | 4 | 733,19 | 0,18 | 131,97 |
| Маркировочная | 3 | 630,45 | 0,53 | 334,14 |
| Лакировочная | 3 | 630,45 | 0,4 | 252,18 |
| Контрольная | 4 | 733,19 | 0,88 | 645,21 |
| Подготовительная | 3 | 630,45 | 0,15 | 94,57 |
| Сборочная | 5 | 807,91 | 0,31 | 250,45 |
| Монтажная | 4 | 733,19 | 0,27 | 197,96 |
| Сборочная | 5 | 807,91 | 0,33 | 266,61 |
| Регулировочная | 6 | 887,3 | 0,71 | 629,98 |
| Испытательная | 6 | 887,3 | 0,76 | 674,35 |
| Контрольная | 4 | 733,19 | 1,2 | 879,83 |
| Основная заработная плата | 4729 | |||
| Основная заработная плата с учётом премий | 5485 | |||
2.4 Расчёт затрат по статье “Дополнительная заработная плата производственных рабочих”
Дополнительная заработная включает выплаты, предусмотренные законодательством о труде и положениями по оплате труда на предприятии. Сюда входят выплаты за не проработанное на производстве время: оплата очередных и дополнительных отпусков, оплата учебных отпусков, оплата льготных часов подростков, оплата перерывов в работе кормящих матерей, выполнением государственных обязанностей, единовременные вознаграждения за выслугу лет и пр.
Указанные выплаты распределяются на готовые изделия по нормативу (проценту к основной заработной плате производственных рабочих).
Формула расчёта имеет вид:
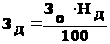 ,
где Рз.о. – основная заработная плата производственных рабочих;
Нд – процент дополнительной заработной платы (Нд=31,5%).
Рз.д. = (5485*31,5)/100 = 1727,83 р.
2.5 Расчет статьи затрат «Налоги и отчисления в бюджет и внебюджетные фонды, сборы и отчисления местным органам власти, согласно законодательству»
В данной статье учитываются земельный, экологический налоги, отчисления на государственное социальное страхование и пенсионное обеспечение, на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний, отчисления в инновационный фонд, таможенные пошлины и т.д.
Данная статья является комплексной. По этой статье составляется специальная смета, т.е. сумма всех выше перечисленных расходов, на основании которой определяется процент (норматив) этих затрат по отношению к фонду заработной платы производственных рабочих:
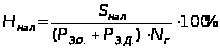 ,
где
 - норматив налогов
и отчислений,
включаемых
в себестоимость
продукции, %. В
нашем случае
он равен 41,4%.
 – сумма налогов
и отчислений,
относимых на
себестоимость,
руб.;
 – основная
заработная
плата производственных
рабочих на
единицу изделия,
руб.;
 – дополнительная
заработная
плата производственных
рабочих на
единицу изделия,
руб.;
 – количество
изделий, намеченных
к выпуску, шт.
(2847)
Исходя из
заданного
норматива,
налоги и отчисления
на единицу
продукции ( )
определяются
по формуле:
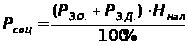 =(5485+1727,83)*41,4/100=2986
р.
Также в этом пункте мы выразим и рассчитаем сумму налогов и отчислений, так как ее значения понадобится нам в последующих расчетах.
= 41,4*(5485+1727,83)*2847*0,1 = 85016830 р.
2.6 Расчет затрат по статье "Погашение стоимости инструментов и приспособлений целевого назначения и прочие специальные расходы"
Эта статья является комплексной и относится к условно-постоянным расходам. Статья включает амортизационные отчисления, начисленные от стоимости специального инструмента и приспособлений целевого назначения, и прочие специальные расходы. К прочим специальным расходам относят расходы, связанные с изготовлением отдельных изделий, и стоимость недоиспользованных деталей и комплектующих.
По этой статье составляется специальная смета, т.е. сумма всех выше перечисленных расходов, на основании которой определяется процент (норматив) вышеперечисленных затрат по отношению к основной заработной плате производственных рабочих или по отношению к годовому объему выпуска продукции. В курсовой работе расходы по погашению стоимости инструментов и приспособления целевого назначения и прочие специальные расходы относятся на себестоимость изделия пропорционально фонду оплаты труда производственных рабочих. Норматив этих расходов на единицу продукции определяется по формуле:
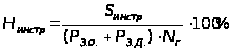 ,
где
 - норматив расходов
по погашению
стоимости
инструментов
и приспособления
целевого назначения
и прочих специальных
расходов, %. В
нашем случае
он равен 11,1%.
 – сумма расходов
по погашению
стоимости
инструментов
и приспособления
целевого назначения
и прочих специальных
расходов, руб.;
Исходя из
заданного
норматива,
расходы по
погашению
стоимости
инструментов
и приспособления
целевого назначения
и прочих специальных
расходов на
единицу продукции
( )
определяются
по формуле:
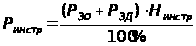 =(5485+1727,83)*11,1/100=801
р.
Также выразим
и рассчитаем
значение
,
так как оно
понадобится
нам в последующих
расчетах.
=
801 *2847=22794368
р.
2.7 Расчёт затрат по статье “Общепроизводственные расходы”
Эта статья является комплексной и относится к условно-постоянным расходам. Статья включает следующее:
расходы по содержанию и эксплуатации машин и оборудования;
расходы по организации, обслуживанию и управлению производством (общецеховые расходы);
непроизводительные расходы.
В расходы по содержанию и эксплуатации оборудования входят затраты на амортизацию оборудования, транспортных средств и ценного инструмента, износ инструментов целевого назначения, затраты на ремонт оборудования и транспортных средств, затраты на эксплуатацию оборудования, на внутризаводское перемещение грузов, износ малоценных и быстроизнашивающихся инструментов и приспособлений, ремонт оборудования и транспортных средств, внутризаводское перемещение грузов и пр. В расходы по организации, обслуживания и управлению производством обслуживанию производством включаются затраты на содержание аппарата управления цеха и неуправленческого персонала, амортизацию зданий, сооружений, инвентаря; расходы на испытания, опыты, исследования, рационализацию и изобретательство, технику безопасности, а также учитываются расходы на подготовку и освоение производства и пр. В непроизводительные расходы включаются потери от простоев, недостачи и потери материальных ценностей и незавершенного производства, а также прочие непроизводительные расходы.
По этой статье составляется специальная смета, т.е. сумма всех выше перечисленных расходов, на основании которой определяется процент этих общепроизводственных затрат по отношению к основной заработной плате производственных рабочих или по отношению к годовому объему выпуска продукции. В курсовой работе общепроизводственные расходы относятся на себестоимость изделия пропорционально фонду оплаты труда производственных рабочих. Норматив общепроизводственных расходов на единицу продукции определяется по формуле:
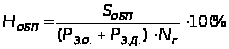 ,
где
 - норматив
общепроизводственных
расходов, равный
в нашем случае
89,8 %;
 – сумма
общепроизводственных
(цеховых) расходов
по смете, руб.;
Исходя из
заданного
норматива,
общепроизводственные
расходы на
единицу продукции
( )
определяются
по формуле:
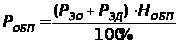 =(5485+1727,83)*89,8/100
= 6477 р.
Также выразим
и рассчитаем
значение
:
= 6477 *2847 = 184408486,91 р.
2.8 Расчёт затрат по статье “Общехозяйственные расходы”
Эта статья, как и предыдущая, является комплексной и относится к условно-постоянным расходам. Статья включает:
расходы на управление;
расходы по организации и обслуживанию производственно-хозяйственной деятельности;
общехозяйственные непроизводительные расходы.
В расходы на управление включаются затраты на оплату аппарата управления предприятия, расходы на командировки и перемещения. Расходы по организации и обслуживанию производственно-хозяйственной деятельности включают затраты на содержание персонала неуправленческого характера, амортизацию общезаводских зданий и сооружений, затраты на их содержание и ремонт, расходы на опытное производство и содержание общезаводских лабораторий, содержание противопожарной охраны и охраны труда, затраты на подготовку и переподготовку кадров, представительские расходы, охрану окружающей среды и прочие расходы. В общехозяйственные непроизводительные расходы учитываются потери от простоев по внутрипроизводственным причинам, потери от порчи материалов и продукции на заводских складах и прочие непроизводительные расходы.
По аналогии с предыдущей статьёй по этим расходам составляется смета, на основании которой определяется процент, в соответствии с которым будут распределяться затраты, по отношению к фонду оплаты труда основных производственных рабочих.
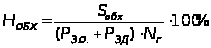 ,
где
 - норматив
общехозяйственных
расходов, равный
в нашем случае
107,3 %;
 - смета общехозяйственных
расходов, руб.
Исходя из
заданного
норматива,
общехозяйственные
расходы на
единицу продукции
( )
определяются
по формуле:
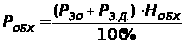 =
28459 р.
Так же целесообразно
выразить и
рассчитать
сумму общехозяйственных
расходов (),
т.к. ее величина
будет использоваться
в дальнейшем
при выполнении
работы:
=28459
*2847 = 810228922р.
2.9 Расчёт затрат по статье “Прочие производственные расходы”
Эта статья также является комплексной и относится к условно-постоянным расходам. В нее включаются затраты на гарантийный ремонт и гарантийное обслуживание продукции.
По аналогии с предыдущими статьями по прочим производственным расходам составляется смета, на основании которой определяется процент (норматив) этих расходов. Норматив