Экономическое обоснование инвестиционного проекта по производству пожарного извещателя ЗОС-1
Нг.п. = 541233 *1,4 = 757726 р.
Мы определили все слагаемые норматива оборотных средств , теперь мы можем найти величину норматива оборотных средств и построить структуру инвестиций в оборотные средства ( Приложение 1).
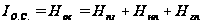 =
1096291 +468407+757726=
2322424 р.
4. Расчет чистой прибыли от реализации проекта
Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любого предприятия. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выступает в качестве источника развития и стимулирования эффективного труда. Как оценочный показатель прибыль характеризует эффективность использования всех ресурсов предприятия.
Чистая (нераспределенная) прибыль – прибыль, остающаяся у предприятия после уплаты всех налогов и других платежей. Чистая прибыль в курсовой работе находится в следующем порядке: общая прибыль (налоговая база) - налог на недвижимость - налогооблагаемая прибыль - налог на прибыль - чистая прибыль.
Общая прибыль включает в себя прибыль от реализации продукции, операционную прибыль и прибыль от прочих видов деятельности. Общая прибыль в курсовой работе будет определяться прибылью от реализации изделия, т.к. операционная и прочие виды деятельности по условию курсовой работы отсутствуют.
Прибыль от производства и реализации изделия определяется по формуле:
 =
17794*2847 = 50659417 р.
Сумма налога на недвижимость рассчитывается от остаточной стоимости основных фондов по формуле:
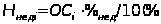 ,
где
 – сумма налога
на недвижимость
в i-ом году,
руб.;
 – остаточная
стоимость
основных средств
в i-м году,
руб.;
 – процентная
ставка налога
на недвижимость,
берем 1%.
Налогооблагаемая прибыль образуется в процессе распределения прибыли за отчетный год. Налогооблагаемая прибыль равна прибыли за отчетный год минус сумма отчислений налога на недвижимость:
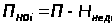 ,
где
 –
налогооблагаемая
прибыль в i-м
году, руб.;
 – налоговая
база, руб.;
- сумма налога
на недвижимость
в i-м году,
руб.
Из налогооблагаемой прибыли уплачивается налог на прибыль. Налог на прибыль определяется следующим образом:
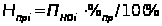 ,
где
 – сумма налога
на прибыль в
i-м году,
руб.;
– налогооблагаемая
прибыль в i-м
году, руб.;
 – процентная
ставка налога
на прибыль,
берем 24%.
Чистая прибыль определяется следующим образом:
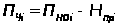 ,
где
 – чистая прибыль
в i-м году,
руб.
– налогооблагаемая
прибыль в i-м
году, руб.;
– сумма налога
на прибыль в
i-м году,
руб.;
Результаты расчетов сведем в таблицу:
Таблица 11
Определение чистой прибыли от реализации проекта, руб.
| 1-й год | 2-й год | 3-й год | 4-й год | |
| Общая прибыль | 50659417 | 50659417 | 50659417 | 50659417 |
| Остаточная стоимость основных средств и нематериальных активов | 129064068 | 127760391 | 126456713 | 125153036 |
| Налог на недвижимость | 1290640,681 | 1277603,907 | 1264567,132 | 1251530,4 |
| Налогооблагаемая прибыль | 49368775,95 | 49381812,73 | 49394849,5 | 49407886 |
| Налог на прибыль | 11848506,23 | 11851635,05 | 11854763,88 | 11857893 |
| Чистая прибыль | 37520269,72 | 37530177,67 | 37540085,62 | 37549994 |
5. Анализ эффективности проекта
Оценка эффективности проекта проводится на основе расчета показателей эффективности проекта с учетом фактора времени, определения и анализа безубыточного объема производства, показателей эффективности использования основных и оборотных средств. Начнем с расчета показателей эффективности с учетом фактора времени.
5.1 Расчет показателей эффективности инвестиционного проекта с учетом фактора времени
Данные показатели позволяют учесть фактор времени и разноценность денег с помощью дисконтирования. Дисконтирование – приведение разновременных платежей к базовой дате. Дисконтирование осуществляется путем умножение будущих доходов или инвестиций на коэффициенты дисконтирования. Эти коэффициенты рассчитываются с помощью формулы:
 ,
где
 - коэффициент
дисконтирования,
в долях единицы;
 – норма дисконтирования
или темп изменения
ценности денег
(примем его
равным 24%), в долях
единицы;
 – номер года
с момента начала
инвестиционных
вложений
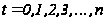 .
Для первых четырех лет коэффициент дисконтирования будет иметь значения:
|
t |
a(t) |
|
а0 |
1 |
|
а1 |
0,81 |
|
а2 |
0,66 |
|
а3 |
0,54 |
|
а4 |
0,44 |
5.1.1 Расчет срока окупаемости инвестиций
Срок окупаемости инвестиций (Payback period (PP)) - это количество лет, в течение которых инвестиции возвратятся в виде чистого дохода. Дисконтированный годовой доход определяется по формуле:
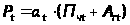 ,
где
 –дисконтированный
доход в году
t, руб.;
 – чистая
прибыль в году
t, руб.;
 - годовая
амортизация
в году t, руб.
Рассчитаем дисконтируемый доход для первых четырех лет:
В нулевом году он будет равным 0.
Для первого года:
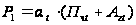 = 32593696 р.
P2 = 26505489 р.
P3 = 21554502 р.
P4 = 17528315 р.
Далее определим величину инвестиционного капитала по формуле:
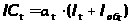 ,
где
 – инвестиционный
капитал в году
t, руб., в нашем
случае инвестиции
вкладывались
один раз в нулевом
году, при этом
коэффициент
дисконтирования
равен 1.
 – инвестиции
в основные
средства и
нематериальные
активы в году
t, руб.;
 – инвестиции
в оборотные
средства (общий
норматив оборотных
средств) в году
t,
руб.
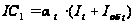 =1*(2322424+131987347)=
134309771 руб.
Так как у нас в проекте получаемый доход по годам срока окупаемости распределен равномерно, то мы найдем срок окупаемости отнимая от вложенных в нулевом году инвестиций доходы в первом году. В результате получаем, что наш инвестиционный проект окупится через 7,7 года.
5.1.2 Расчет чистой текущей стоимости Чистая текущая стоимость (net present value - NPV) – это разность дисконтированных на один момент времени (обычно на год начала реализации проекта) показателей дохода и инвестиционных расходов (капитальные вложения). Расчет производится по формуле:
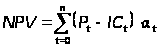 ,
где
 – чистая текущая
стоимость
инвестиционного
проекта, руб.;
 - количество
лет, в течение
которых инвестиции
будут генерировать
доход; В нашем
случае это 4
года.
- годовой
доход от инвестиций
в году t,
руб.;
– инвестиционный
капитал, вкладываемый
в году t,
руб., в нашем
случае инвестиции
вкладывались
только один
раз в нулевом
году.
То есть в нашем случае чистая текущая стоимость будет равна сумме дисконтированных доходов за рассматриваемый период минус инвестиции в нулевом году.
NPV = (0-134309771)*1+(32593696-0)*0,81+(26505489-0)*0,66+(21554502-0)*0,54+(17528315-0)*0,44= -36127769 руб.
Получаем NPV = -36127769 <0, это означает, что наш проект неэффективный.
5.1.3 Расчет внутренней нормы рентабельности и индекса доходности инвестиций
Внутренняя
норма рентабельности
инвестиций.
(Internal rate
of return
(IRR)) – это
значение нормы
дисконта (),
при которой
величина
проекта равна
нулю.
 ,
при которой

Мы будем искать ее подбором при помощи программы Exсel.
Индекс
доходности
инвестиций
(Profitability index –
 )
– отношение
суммы дисконтированных
доходов к
осуществленным
инвестициям
(
 ):
 =
98182002/ 134309771= 0,73
Полученное значение меньше 1, это говорит об неэффективности проекта.
5.2 Анализ безубыточности проекта
Определение точки безубыточности базируется на взаимосвязи денежного выражения объема реализованной продукции (выручки), издержек (затрат) и чистого дохода (прибыли), а также на деление затрат на условно-переменные (затраты на сырье и материалы, комплектующие, полуфабрикаты, основную заработную плату производственных рабочих и т.д.) и условно-постоянные (накладные, прочие, коммерческие).
Сущность алгебраического метода определения точки безубыточности заключается в следующем: если объем реализации в точке безубыточности принять за х, стоимость реализации (она будет равна издержкам производства) за у, постоянные издержки на весь объем продаж за в, цену единицы товара за р и переменные издержки на единицу продукции (удельные) за а, то можно получить следующие алгебраические выражения:
 -- уравнение
реализации
 -- уравнение
издержек производства
Значит безубыточный объем производства может быть определен по формуле:
 ,
где
 – удельные
переменные
издержки, руб.;
 – постоянные
издержки, руб.;
 – цена единицы
продукции, руб.
Величины
удельных переменных
издержек ()
и совокупных
постоянных
издержек ()
можно определить
по формулам:
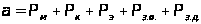 =
26522,87 р.
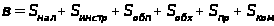 =
848539323 р.
Далее найдем точку безубыточности и построим график.
=848539323/(102782
-26522,87)=
11127 шт.
Графическое поределение точки безубыточности
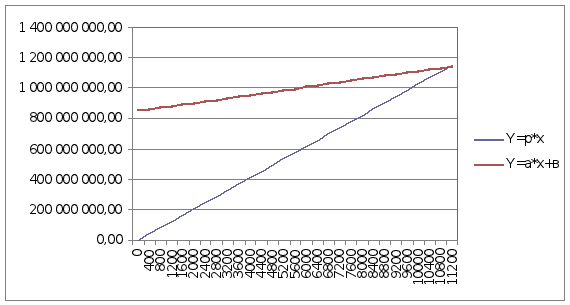
В результате подсчетов получили, что безубыточный объем производства составляет 11127 штук, что меньше запланированного объёма выпуска (2847), и позволяет говорить о неокупаемости издержек и неприбыльном функционировании предприятия.
5.3 Расчет показателей эффективности использования основных и оборотных средств
Для характеристики эффективности использования основных фондов рассчитывают фондоотдачу и фондоемкость.
Фондоотдача – отношение объема продукции в денежном измерении к среднегодовой стоимости основных средств, т.е. определяет выпуск на 1 руб. основных средств (прямой показатель)
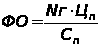 ,
где
 – фондоотдача,
доли ед.
 – годовой
объем производства
продукции, шт.;
 – оптовая
цена предприятия,
руб.
 – первоначальная
стоимость ОФ,
руб.
= 1,84
Фондоемкость – характеризует необходимую сумму основных средств для получения продукции на 1 руб. (обратный показатель):
 ,
где
 – фондоемкость,
доли ед.
= 0,54
Для оценки эффективности использования оборотных средств используют обобщающие и частные показатели. К обобщающим показателям относят:
а) коэффициент оборачиваемости, характеризующий число кругооборотов, совершаемых оборотными средствами предприятия за определенный период или показывает объем произведенной продукции, который приходится на 1 руб. оборотных средств:
 ,
где
 – коэффициент
оборачиваемости;
 – годовой
объем производства
продукции, шт.;
 – оптовая
цена предприятия,
руб.
 –стоимость
оборотных
средств, руб.
=106
б) коэффициент загрузки, характеризующий сумму оборотных средств, которые были затрачены на 1 руб. реализованной продукции:
 ,
где
 – коэффициент
загрузки.
=0,00946
в) длительность одного оборота в днях - показывает, за какой срок предприятию возвращаются средства в виде выручки от реализации продукции:
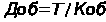 ,
где
 – длительность
одного оборота,
дн.
 – длительность
периода, в днях
(365 дн).
=
3,45
К частным показателям эффективности использования оборотных средств относят материалоотдачу, материало- и энергоемкость
г) материалоемкость – показатель расхода материальных ресурсов на производство продукции:
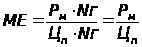 ,
где
 – материалоемкость
продукции, доли
ед.;
 – материальные
расходы на
единицу продукции,
руб.;
 – оптовая
цена предприятия,
руб.;
 – годовой
объем производства
продукции, шт.;
=
0,0445
д) материалоотдача – обратный показатель материалоемкости:
 =22,46
Обобщающим качественным показателям эффективности использования, как основного, так и оборотного капитала является рентабельность производства, которая